
Marché des revêtements industriels : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des revêtements industriels : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type de résine (acrylique, alkyde, polyuréthane, époxy, polyester et autres), technologie (à base de solvant, à base d'eau, en poudre et autres), secteur d'utilisation finale (aérospatiale, automobile et transport, biens de consommation durables, industrie générale, secteur maritime et autres).
- Statut : Données publiées
- Code du rapport : TIPRE00003682
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 27, 2026


Taille du marché en 2025
119,52 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
145,91 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
2,53 %
taux de croissance
Marché adressable
1 221,35 milliards de dollars américains
(2026-2034)
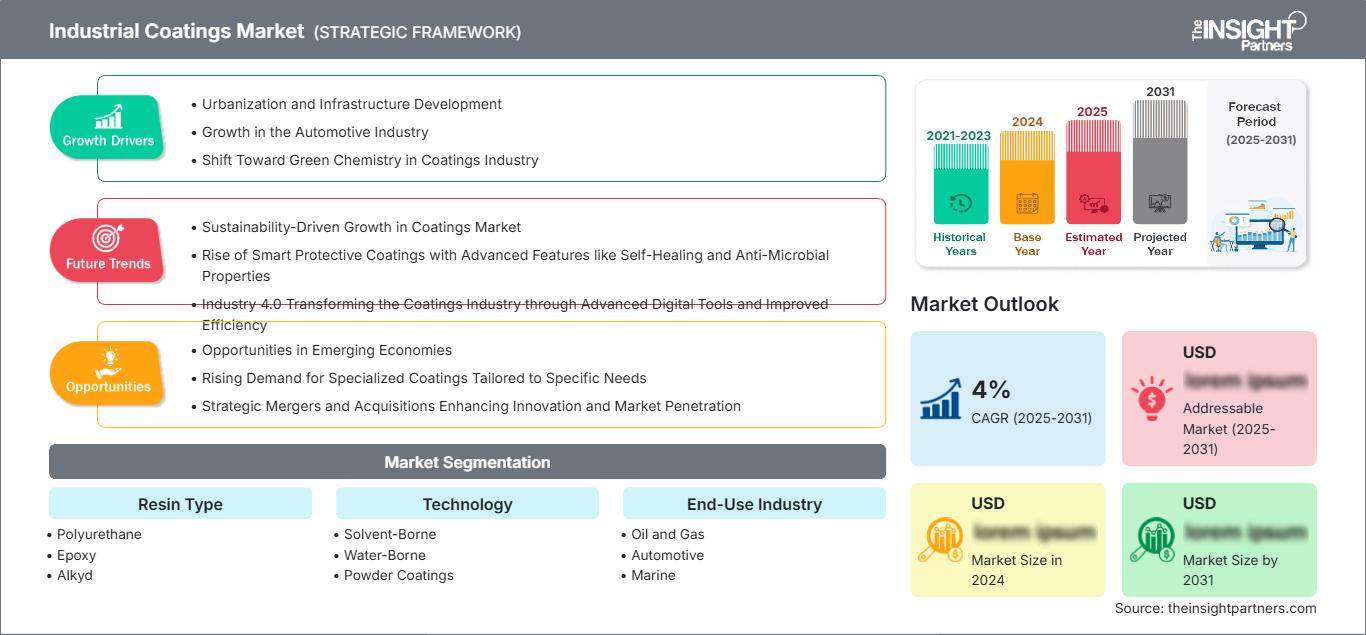
Le marché des revêtements industriels était évalué à 119,52 milliards de dollars américains en 2025 et devrait atteindre 145,91 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 2,53 % entre 2026 et 2034. Cette croissance est attribuée à la demande constante de protection contre la corrosion, de durabilité, d'efficacité des procédés et d'esthétique dans les applications industrielles, notamment dans les secteurs de la fabrication, des transports, de l'énergie et des infrastructures. Parallèlement, la tendance à l'adoption de technologies à faibles émissions devient un facteur déterminant dans le choix des produits, les procédés de production et les investissements.
Le marché nord-américain des revêtements industriels demeure la principale cible régionale, porté par les capacités de production existantes, les infrastructures énergétiques, l'industrie aérospatiale et le secteur automobile. On prévoit une croissance de ce marché d'environ 2,2 % à 2,6 % en Amérique du Nord d'ici 2034.
Analyse et perspectives du marché des revêtements industriels
- Amérique du Nord : On estime que l'Amérique du Nord représentera une part de 23 à 27 % en 2025 et devrait croître à un TCAC de 2,2 à 2,6 % entre 2026 et 2034, soutenue par la modernisation de la fabrication, les infrastructures énergétiques, l'aérospatiale et les applications de transport.
- États-Unis : Les États-Unis représentent environ 80 à 85 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 2,1 à 2,5 % jusqu’en 2034, soutenue par les investissements industriels et l’entretien des infrastructures.
- Europe : L'Europe représente environ 24 à 28 % du marché en 2025 et devrait connaître une croissance annuelle composée de 2,0 à 2,4 % jusqu'en 2034, sous l'impulsion de l'Allemagne, de l'Italie, de la France, du Royaume-Uni et de l'Espagne, les exigences de durabilité influençant les choix de formulation.
- Asie-Pacifique : La région Asie-Pacifique détenait environ 42 à 46 % de parts de marché en 2025 et devrait connaître une croissance annuelle composée de 3,0 à 3,4 %, tirée par la Chine, l'Inde, le Japon et la Corée du Sud grâce à l'expansion du secteur manufacturier et aux investissements dans les infrastructures.
- Segment le plus important : le polyuréthane devrait détenir une part de marché de 25 à 29 % en 2025 et croître à un TCAC de 2,8 à 3,2 %, grâce à sa durabilité et à sa large applicabilité industrielle.
- Segment à forte croissance : Les revêtements en poudre devraient détenir une part de marché de 12 à 16 % en 2025 et croître à un TCAC de 4,0 à 4,5 %, grâce à un traitement à faibles émissions et à une efficacité d'application accrue.
- Principales entreprises analysées en détail : Akzo Nobel NV, Asian Paints Limited, Axalta Coating Systems, LLC, BASF SE, Hempel A/S, Jotun A/S, Kansai Paint Co., Ltd., Nippon Paint Holdings Co., Ltd., PPG Industries, Inc., The Sherwin-Williams Company
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des revêtements industriels a évolué vers des systèmes axés sur l'inhibition de la corrosion, la vitesse de polymérisation, la compatibilité avec le substrat, l'esthétique et la rentabilité du cycle de vie. Le choix de la résine prend désormais en compte les propriétés du polyuréthane, de l'époxy, de l'acrylique, du polyester et du fluoropolymère, ainsi que les critères d'application. La dynamique de fabrication s'oriente également vers des systèmes sans solvant et à base de poudre, conciliant performance et impératifs de maîtrise des COV, d'efficacité énergétique, de sécurité des travailleurs et de respect des normes environnementales les plus strictes.
La croissance future du marché des revêtements industriels sera caractérisée par une diversification géographique. En Asie-Pacifique, elle reposera sur le développement des capacités de production et des infrastructures, tandis qu'en Amérique du Nord et en Europe, la modernisation et la maintenance seront les principaux moteurs de croissance. Les investissements se concentreront probablement sur les installations de formulation, les équipements d'application, les capacités de production locales et les revêtements spéciaux capables de répondre aux réglementations strictes et aux normes de haute performance sans augmenter significativement le coût du cycle de vie.
Portée du rapport sur le marché des revêtements industriels
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 119,52 milliards de dollars américains |
| Taille du marché d'ici 2034 | 145,91 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 2,53% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des revêtements industriels
La croissance du marché des revêtements industriels est directement liée à l'état et au développement des actifs physiques. Ces actifs, tels que les structures métalliques, les machines, les véhicules, les canalisations, les réservoirs, les appareils électroménagers, les pièces d'aéronefs et les équipements industriels, nécessitent un revêtement pour les protéger de la corrosion, de l'abrasion, des produits chimiques, de la chaleur et des intempéries. Ce secteur comprend de nombreux acteurs : fournisseurs de matières premières, de résines, de pigments, d'additifs et de solvants ; formulateurs, applicateurs, fournisseurs d'équipements, équipementiers, entrepreneurs et propriétaires d'actifs physiques.
La demande dépend des activités de production et de maintenance. Les équipementiers fournissent des volumes réguliers conformes aux spécifications, tandis que les revêtements protecteurs bénéficient du renouvellement des infrastructures et de l'allongement de la durée de vie des actifs. Les fabricants maîtrisent de plus en plus leurs chaînes d'approvisionnement grâce à des sites de production régionaux, un double approvisionnement, une gestion optimisée des stocks et des services techniques. L'efficacité de l'application est primordiale, car elle influe considérablement sur le coût total du revêtement pour le client, notamment en termes d'efficacité d'application, de temps de séchage, de retouches et de temps d'arrêt.
Le rapport sur le marché des revêtements industriels analyse les entreprises concurrentes, qu'elles soient internationales ou régionales, qui se distinguent par leur gamme de formulations, leurs services techniques, leur réseau de distribution, leurs homologations et leur expertise en matière d'applications. Akzo Nobel NV, PPG Industries, Inc., The Sherwin-Williams Company, Axalta Coating Systems, LLC et BASF SE se caractérisent par un portefeuille technologique diversifié, tandis que Hempel A/S et Jotun A/S dominent respectivement les segments des revêtements protecteurs et des revêtements marins. Asian Paints Limited, Kansai Paint Co., Ltd. et Nippon Paint Holdings Co., Ltd. disposent d'un vaste réseau de production et de distribution en Asie.
Les investissements se concentrent désormais sur une gamme de formulations différenciées, la localisation des capacités de production, les solutions numériques de coloration et d'application, ainsi que sur les technologies permettant de réduire la consommation d'énergie ou de solvants nécessaires au durcissement. Le positionnement concurrentiel évolue progressivement d'une approche axée sur les volumes vers une approche axée sur la performance. Enfin, les récentes décisions de l'entreprise témoignent d'une restructuration en cours du portefeuille et d'investissements sélectifs dans des applications à forte valeur ajoutée pour les secteurs industriels, automobiles (OEM), de l'emballage, de l'aérospatiale, des poudres et des revêtements protecteurs.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des revêtements industriels : Perspectives stratégiques
Perspectives régionales
Marché des revêtements industriels en Amérique du Nord
On estime que l'Amérique du Nord représentera entre 23 et 27 % du marché des revêtements industriels en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 2,2 à 2,6 % jusqu'en 2034. Les États-Unis constituent le principal marché régional, tandis que le Canada et le Mexique y contribuent grâce aux applications dans les secteurs de l'énergie, de l'automobile, des machines, des engins de chantier et de la fabrication. La maintenance industrielle demeure une source importante de demande récurrente.
La croissance régionale est favorisée par la relocalisation et la modernisation de la production manufacturière, la poursuite de la production d'aéronefs, les investissements dans les infrastructures énergétiques et la rénovation des installations existantes. Le respect des normes environnementales stimule le développement de technologies à faible teneur en COV, à base d'eau, en poudre, à haute teneur en solides et à durcissement rapide. Les capacités de service technique et la production locale permettront aux fournisseurs de répondre aux exigences de spécifications, de délais de livraison rapides et de performance des différents utilisateurs industriels.
Marché américain des revêtements industriels
La demande de revêtements industriels en Amérique du Nord, en provenance des États-Unis, représente 80 à 85 % de la demande totale en 2025 et devrait connaître un TCAC de 2,1 à 2,5 % jusqu'en 2034. Les machines industrielles, la fabrication d'équipements d'origine pour l'automobile, l'aérospatiale, l'énergie, les appareils électroménagers et la maintenance des infrastructures demeurent des marchés finaux importants, avec une attention accrue portée à la prévention de la corrosion et à l'optimisation des processus par les fabricants.
PPG Industries, Inc., The Sherwin-Williams Company, Axalta Coating Systems, LLC et plusieurs autres fournisseurs internationaux bénéficient d'une forte présence sur les marchés des équipementiers et des industries. La demande de revêtements sera stimulée par les investissements de production réalisés localement, le remplacement des équipements obsolètes et le renforcement des réglementations en matière d'émissions. Les utilisateurs industriels fonderont leurs décisions sur la performance tout au long du cycle de vie, l'efficacité de l'application, les exigences de polymérisation et les contraintes réglementaires, et non plus uniquement sur le coût.
Marché européen des revêtements industriels
L'Europe représentera entre 24 et 28 % du marché en 2025 et devrait connaître une croissance annuelle composée de 2,0 à 2,4 % jusqu'en 2034. L'Allemagne, l'Italie, la France, le Royaume-Uni et l'Espagne sont les principaux pays contributeurs. La demande industrielle est tirée par la construction automobile, la production de machines, l'ingénierie, les applications marines, les équipements pour les énergies renouvelables et la rénovation des infrastructures, malgré la maturité de la production industrielle qui limite la croissance des volumes.
Le Royaume-Uni est un marché mature, porté par les applications dans les secteurs de l'aérospatiale, de l'automobile, de l'énergie, du maritime et des infrastructures, où la nécessité de respecter les normes environnementales et de performance stimule de plus en plus la demande. L'Allemagne excelle dans les secteurs des machines, de l'automobile, de la chimie et de l'ingénierie, permettant des applications OEM et de revêtements protecteurs de pointe. La France, l'Italie et l'Espagne génèrent également de la demande dans les domaines du transport, des équipements industriels, de l'énergie, de la fabrication pour la construction et des applications maritimes, l'Espagne présentant un potentiel de croissance plus important.
Marché des revêtements industriels de la région Asie-Pacifique
La région Asie-Pacifique détiendra entre 42 et 46 % du marché en 2025 et devrait connaître un taux de croissance annuel composé (TCAC) estimé entre 3,0 et 3,4 %, ce qui en fera le plus grand marché géographique. La Chine demeure le premier pays, tandis que l'Inde présente un fort potentiel de croissance grâce à la localisation de sa production, aux investissements dans les infrastructures, à la production automobile et à l'augmentation de ses capacités de production.
Les régions japonaises et sud-coréennes contribuent à l'économie mondiale par le biais des secteurs de l'automobile, de l'électronique, de la mécanique, de la construction navale et de la fabrication de haute performance. L'Australie, quant à elle, se distingue par ses activités dans les secteurs minier, des infrastructures, de l'énergie et de la maintenance des équipements. Les politiques mises en œuvre par les gouvernements régionaux en faveur du développement de la production locale et des infrastructures ont stimulé la consommation de revêtements, tandis que la réglementation environnementale favorise l'innovation dans des domaines tels que les revêtements à base d'eau, en poudre, à haute teneur en solides et à haute efficacité énergétique.
Marché des revêtements industriels au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique représentent une opportunité plus restreinte mais de plus en plus spécialisée, la région devant connaître une croissance annuelle composée de 3,1 à 3,6 % jusqu'en 2034. L'Arabie saoudite est le pays leader, suivie des Émirats arabes unis et de l'Afrique du Sud, les projets énergétiques, d'infrastructures, de transport, de dessalement et industriels créant une demande de revêtements protecteurs.
L'Arabie saoudite bénéficie d'une diversification industrielle à grande échelle et de projets d'infrastructures importants, tandis que les Émirats arabes unis s'appuient encore sur leurs ressources énergétiques, maritimes, de construction et logistiques. L'Afrique du Sud contribue à la croissance régionale grâce à ses secteurs minier, manufacturier, des transports et de l'entretien des infrastructures. Le reste de la région doit faire face à un climat rigoureux et à la corrosion, ce qui rend les revêtements haute performance, notamment les peintures époxy, polyuréthane et fluoropolymères, particulièrement précieux.
Analyse de segmentation
Type de résine
Le segment des types de résine sur le marché des revêtements industriels devrait connaître une croissance annuelle composée (TCAC) de 2,4 % à 2,8 % entre 2026 et 2034. Le choix de la résine dépend du substrat, des conditions d'exposition, des exigences de polymérisation, de la durabilité, de l'aspect, de la résistance chimique et des avantages économiques liés à l'application. Le polyuréthane et l'époxy demeurent des résines essentielles pour les applications exigeantes en termes de performances, tandis que les systèmes acryliques, polyesters, alkydes et fluoropolymères répondent à des besoins spécifiques selon les marchés des équipementiers et de la protection.
- Polyuréthane : matériau de choix pour les revêtements de finition durables, notamment lorsque la résistance aux intempéries, l’aspect, la résistance à l’abrasion et la résistance chimique sont des critères essentiels. Sa grande compatibilité le rend adapté aux applications automobiles, mécaniques, d’infrastructure et de protection exigeant une longue durée de vie.
- L'époxy conserve une forte pertinence industrielle grâce à son adhérence, sa résistance à la corrosion et aux produits chimiques, ainsi que sa durabilité mécanique. La demande reste concentrée dans les applications d'apprêt, de revêtement de réservoirs, de sols, de canalisations, de machines et de protection pour applications exigeantes.
- Alkyde : Conserve une place de choix en termes de coûts dans la maintenance et les applications industrielles générales grâce à sa facilité d’application, ses procédés de fabrication éprouvés et sa large disponibilité, notamment lorsque des performances extrêmes ne sont pas requises.
- Acrylique : Convient aux applications exigeant un séchage rapide, une bonne tenue des couleurs, une résistance aux intempéries et des performances esthétiques optimales. Sa polyvalence le rend pertinent pour les machines, les transports, les équipements et certains systèmes de revêtement protecteur.
- Polyester : Ce matériau constitue un support important pour les revêtements en poudre et les finitions industrielles exigeant productivité, esthétique et durabilité. Son utilisation est particulièrement pertinente pour les produits métalliques, les appareils et les équipements.
- Fluoropolymères : Ils occupent une place de choix où leur résistance exceptionnelle aux intempéries, leur résistance chimique et leur maintien d’aspect à long terme justifient des coûts de formulation et d’application plus élevés, notamment pour les applications industrielles et architecturales exigeantes.
Technologie
Le segment technologique du marché des revêtements industriels devrait connaître une croissance annuelle composée (TCAC) de 2,8 % à 3,2 % entre 2026 et 2034. Le choix de la technologie est de plus en plus influencé par les exigences en matière de COV, la productivité des applications, la consommation d'énergie, la compatibilité avec le substrat et les objectifs de développement durable des clients. Les systèmes à base d'eau et en poudre acquièrent une importance stratégique croissante, tandis que les revêtements à base de solvants demeurent indispensables lorsque les performances, les conditions de traitement ou les exigences du substrat limitent leur utilisation.
- Peintures à base de solvants : Elles restent importantes pour les environnements industriels exigeants en raison de leurs procédés d’application établis, de leur compatibilité avec les substrats, de la formation de films et de la constance de leurs performances, notamment dans les applications de protection, de machines, marines et pour applications lourdes.
- Séchage à l'eau : ce procédé gagne en popularité, les fabricants recherchant des émissions de COV réduites et de meilleures conditions de travail. Les développements technologiques s'attachent de plus en plus à améliorer la vitesse de séchage, la protection contre la corrosion, l'adhérence au substrat et les performances par rapport aux systèmes conventionnels à base de solvants.
- Revêtements en poudre : Ce secteur représente la catégorie technologique à la croissance la plus rapide grâce à son rendement de transfert élevé, ses émissions de solvants minimales, sa grande durabilité et son aptitude à la fabrication automatisée. Ses applications ne cessent de s’étendre aux équipements, appareils électroménagers, composants automobiles et pièces métalliques.
Industrie utilisatrice finale
Le segment des industries utilisatrices finales du marché des revêtements industriels devrait croître à un TCAC de 2,3 % à 2,7 % entre 2026 et 2034. La demande varie considérablement selon l'intensité capitalistique, les volumes de production, les cycles de maintenance, les exigences de spécification et la réglementation. Les secteurs de l'automobile et des machines industrielles génèrent une demande importante et récurrente de la part des équipementiers, tandis que les secteurs du pétrole et du gaz, du maritime, de l'aérospatiale, des éoliennes et de l'emballage requièrent des performances spécifiques.
- Pétrole et gaz : Les pipelines, les réservoirs, les équipements de traitement, les installations offshore et les raffineries nécessitent une résistance à la corrosion, aux produits chimiques, aux températures et à l’abrasion, ce qui rend la performance des revêtements protecteurs essentielle à la rentabilité de la maintenance.
- Automobile : Génère une demande importante de revêtements OEM pour les carrosseries, les composants, les roues, les batteries et les équipements connexes, avec une importance croissante accordée au séchage efficace, à la durabilité, à l'apparence et à la compatibilité avec l'évolution des architectures de véhicules.
- Secteur maritime : La protection anticorrosion des navires, des ballasts, des structures offshore et des équipements marins est essentielle. Les longs intervalles d’entretien et les environnements de maintenance difficiles renforcent l’importance des systèmes de revêtement haute performance.
- Éolienne : Elle nécessite des systèmes robustes capables de résister aux UV, à l’humidité, à l’érosion et aux contraintes mécaniques cycliques. Le développement des énergies renouvelables engendre une demande accrue en matière de protection des pales, des mâts et des composants.
- Machines industrielles : Représente une base de demande diversifiée englobant les équipements agricoles, les machines de construction, les équipements d'usine, les appareils électroménagers et les composants fabriqués, avec des spécifications axées sur la durabilité, l'apparence et une production efficace.
- Aérospatiale : Ce secteur exige des revêtements de haute technologie répondant à des critères rigoureux de performance, de poids, de corrosion, de résistance chimique et d’aspect. Les cycles de qualification et les spécifications techniques constituent des barrières à l’entrée relativement élevées pour les fournisseurs.
- Emballage : Utilisation de revêtements pour la protection des métaux, l’esthétique, la fonctionnalité et la compatibilité avec les produits. La demande est de plus en plus influencée par les exigences relatives au contact alimentaire, l’efficacité des matériaux, les objectifs de développement durable et la productivité des lignes de transformation.
Aperçu des opportunités
|
Industrie utilisatrice finale |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Pétrole et gaz |
Haut |
Protection des actifs |
Mature |
|
Automobile |
Haut |
Plateformes pour véhicules électriques |
Mature |
|
Marin |
Moyen |
Contrôle de la corrosion |
Mature |
|
Éolienne |
Moyen |
Protection contre l'érosion |
Mise à l'échelle |
|
Machines industrielles |
Haut |
Fabrication intelligente |
Mature |
|
Aérospatial |
Moyen |
Systèmes légers |
Mise à l'échelle |
|
Conditionnement |
Moyen |
Faible migration |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des revêtements industriels
Exigences en matière de durée de vie des actifs et de contrôle de la corrosion
L'intégration croissante des revêtements dans la gestion des coûts du cycle de vie des actifs industriels est une tendance en pleine expansion. La détérioration due à la corrosion, à l'abrasion, aux produits chimiques et aux agressions environnementales peut impacter la disponibilité des équipements et accroître la fréquence des opérations de maintenance, incitant ainsi à développer des systèmes de revêtement plus durables. Il en résulte une demande accrue pour les primaires époxy, les couches de finition polyuréthanes, les systèmes à haute teneur en solides et les revêtements protecteurs, entre autres. Cet impact est particulièrement marqué dans les secteurs industriels où les coûts d'arrêt sont élevés, comme les raffineries, les plateformes offshore, les usines de traitement et les grandes usines. Les fabricants de revêtements capables de proposer des solutions offrant des intervalles de maintenance prolongés, une remise en service rapide et une grande flexibilité d'utilisation des supports ont de meilleures chances de conquérir des parts de marché supplémentaires.
Développement de la production automatisée et à haut rendement
Les industries manufacturières optimisent leurs opérations de finition en termes de débit, d'utilisation de la main-d'œuvre, d'efficacité des transferts, de temps de polymérisation et de réduction des défauts. L'automatisation des opérations de pulvérisation, d'électrodéposition et de poudrage, ainsi que le contrôle du processus de polymérisation, permettent une meilleure maîtrise de la consommation de revêtement et de ses paramètres d'application. Les formulateurs peuvent ainsi concevoir des formulations adaptées aux besoins spécifiques des lignes de production de leurs clients, au lieu de se contenter de vendre des produits standard. L'application automatisée des revêtements en poudre et une efficacité de transfert élevée sont des atouts majeurs, tandis que les systèmes de polymérisation à basse température permettent de réaliser des économies d'énergie et d'étendre le champ d'application des revêtements en poudre aux substrats sensibles. C'est pourquoi les industries automobile, électroménager, mécanique, métallurgique et des équipements analysent les revêtements sous l'angle de la rentabilité des procédés.
Localisation industrielle et investissement régional dans le secteur manufacturier
La relocalisation de la production transforme les chaînes d'approvisionnement des revêtements en valorisant la production régionale, les services techniques et en raccourcissant les délais de livraison. Les investissements dans la production automobile, mécanique, électronique, énergétique et d'infrastructures créent une demande locale de revêtements répondant aux spécifications des clients, sans dépendre exclusivement d'usines éloignées. Cette capacité régionale permet également aux fournisseurs de mieux gérer la volatilité des taux de change, les perturbations logistiques, la disponibilité des matières premières et les exigences de leurs clients en matière de stocks. La région Asie-Pacifique est particulièrement importante car l'expansion industrielle s'y accompagne d'initiatives de production nationale et de développement des infrastructures. L'Amérique du Nord et l'Europe privilégient simultanément la résilience et la modernisation de leur chaîne d'approvisionnement. L'impact sur le marché dépasse le simple volume de revêtements : la production localisée incite les fournisseurs à implanter des laboratoires d'application, des centres techniques, des entrepôts et des équipes d'assistance client à proximité des principaux pôles de production, renforçant ainsi les relations clients à long terme et leur position de leader sur le marché.
Tendances futures du marché des revêtements industriels
Durcissement à faible consommation d'énergie et formulations à émissions réduites
Les tendances du marché des revêtements industriels en matière de développement de produits devraient se concentrer de plus en plus sur des formulations réduisant les émissions directes et la consommation d'énergie lors de l'application. Le durcissement des poudres à basse température, les systèmes à haute teneur en solides, les technologies en phase aqueuse et les revêtements électrolytiques avancés permettent de réduire la consommation de solvants ou de raccourcir les délais de traitement sans compromettre la durabilité. Les fabricants devraient également améliorer la réactivité au durcissement, la formation du film, l'adhérence au substrat et la résistance à la corrosion afin d'étendre ces technologies à des applications auparavant dominées par les systèmes conventionnels. L'avantage concurrentiel reposera de plus en plus sur les bénéfices démontrés sur les lignes de production plutôt que sur le seul positionnement environnemental. Les fournisseurs de revêtements capables de réduire la température des fours, d'accélérer les cadences de production, de minimiser les retouches ou d'améliorer l'efficacité des transferts auront davantage d'opportunités auprès des clients industriels recherchant des économies d'exploitation mesurables. Cette tendance devrait encourager une collaboration accrue entre les développeurs de résines, les fabricants d'équipements, les applicateurs et les équipes d'ingénierie des équipementiers.
Gestion des spécifications et des applications de revêtements basée sur les données
La numérisation devrait s'étendre au-delà de la gestion des couleurs pour englober la sélection des revêtements, le suivi des procédés, la maintenance prédictive et le contrôle qualité des applications. Les clients industriels ont un accès croissant aux données de production relatives à l'épaisseur du film, la température de polymérisation, l'humidité, la vitesse d'application, les taux de défauts et les performances des équipements. L'intégration de ces paramètres permet d'identifier les écarts de processus avant qu'ils n'entraînent des volumes importants de produits rejetés ou une défaillance prématurée du revêtement. Les fournisseurs peuvent ainsi se différencier grâce à des services techniques numériques qui associent les recommandations de formulation aux conditions d'application et aux résultats du cycle de vie. Dans les applications de protection, les outils d'inspection numérique peuvent faciliter le suivi de l'état des équipements et la planification de la maintenance, tandis que les équipementiers peuvent exploiter les données de processus pour optimiser la consommation de revêtements. À terme, cela pourrait faire évoluer les relations fournisseurs vers des partenariats techniques axés sur la performance, notamment chez les grands groupes industriels disposant de systèmes de production mondiaux standardisés.
Opportunités du marché des revêtements industriels
Capacités de production localisées de revêtements spéciaux dans les pôles de fabrication à forte croissance
Une opportunité importante s'offre aux fournisseurs pour implanter des capacités de production de revêtements spéciaux à proximité des pôles de fabrication en forte croissance en Inde, en Asie du Sud-Est, au Moyen-Orient et sur certains marchés d'Amérique latine. Plutôt que de se concentrer sur les volumes de produits de base, les producteurs peuvent cibler les systèmes à haute valeur ajoutée pour les composants automobiles, les machines industrielles, les équipements énergétiques, l'électronique, les éoliennes et les infrastructures. Des centres techniques locaux peuvent raccourcir les cycles de qualification, adapter les formulations aux conditions climatiques et fournir une assistance à l'application directement chez le client. Les investissements devraient privilégier les marchés où la production industrielle, les dépenses d'infrastructure et la substitution des revêtements importés augmentent simultanément. Des partenariats avec des applicateurs et des équipementiers locaux peuvent accélérer la qualification tout en simplifiant la distribution. De telles stratégies peuvent également renforcer la résilience de l'approvisionnement et consolider les positions des fournisseurs dans les spécifications clients avant même que la demande ne soit pleinement établie.
Revêtements performants pour les énergies renouvelables et les infrastructures énergétiques
Les installations d'énergies renouvelables et les infrastructures énergétiques offrent aux fournisseurs l'opportunité de développer des systèmes de revêtement axés sur la durée de vie des actifs plutôt que sur le coût d'application initial. Les éoliennes, les équipements électriques, les pipelines, les installations de stockage, les infrastructures liées à l'hydrogène et les projets de transition énergétique nécessitent une protection contre la corrosion, l'humidité, les produits chimiques, les variations de température et l'usure mécanique. Les fournisseurs peuvent se différencier en proposant des systèmes qui allient des intervalles d'entretien plus longs à une inspection, une réparation et une application simplifiées. Le marché des revêtements industriels présente le plus fort potentiel là où l'accès pour la maintenance est difficile ou lorsque les temps d'arrêt ont des conséquences financières importantes. Le développement de produits peut se concentrer sur des primaires spécialisés, des couches de finition haute durabilité, des systèmes résistants à l'érosion, des revêtements de réservoirs et des solutions de polymérisation à basse température. Une collaboration stratégique avec les fabricants d'équipements, les bureaux d'études et les propriétaires d'actifs peut aider les fournisseurs à garantir les spécifications dès la conception du projet, créant ainsi une demande récurrente tout au long des cycles de construction, de mise en service, de maintenance et de rénovation.
Développements récents
- Juillet 2026 : BASF SE — BASF et Carlyle ont finalisé la transaction qui a permis la séparation de BASF Coatings en une entité indépendante, désormais connue sous le nom de Surventis. Cette opération modifie en profondeur la structure de propriété et d’exploitation d’une importante plateforme mondiale de revêtements.
- Avril 2026 : Axalta Coating Systems Ltd a lancé Zencore, un système de revêtement pour armoires destiné aux fabricants nord-américains à haut volume de production. Ce système combine les fonctions d’apprêt et d’émail et est conçu pour réduire le nombre d’étapes de finition de trois à deux, tout en préservant la durabilité et la qualité du fini, en privilégiant la productivité et la simplification des processus.
- Septembre 2025 : Microban International, Ltd. a annoncé un partenariat avec Curie Co. visant à développer des solutions de conservation pour les produits de nettoyage, peintures et revêtements destinés aux secteurs domestique, industriel et institutionnel. Cette collaboration associe la technologie de conservation à base d’acides organiques de Curie à la plateforme Additive GS de Microban et cible des solutions antimicrobiennes hydrosolubles conçues pour répondre aux exigences réglementaires les plus strictes.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -