
Mercado de recubrimientos industriales: tamaño, cuota de mercado y previsiones 2034
Tamaño y pronóstico del mercado de recubrimientos industriales (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por resina (acrílica, alquídica, poliuretano, epoxi, poliéster y otras), tecnología (a base de solventes, a base de agua, en polvo y otras), industria de usuario final (aeroespacial, automotriz y transporte, bienes de consumo duraderos, industria general, marina y otras).
- Estado : Datos publicados
- Código de informe : TIPRE00003682
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 27, 2026


Tamaño del mercado en 2025
119.520 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
145.910 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
2,53 %
Índice de crecimiento
Mercado potencial
US$ 1.221,35 mil millones
(2026-2034)
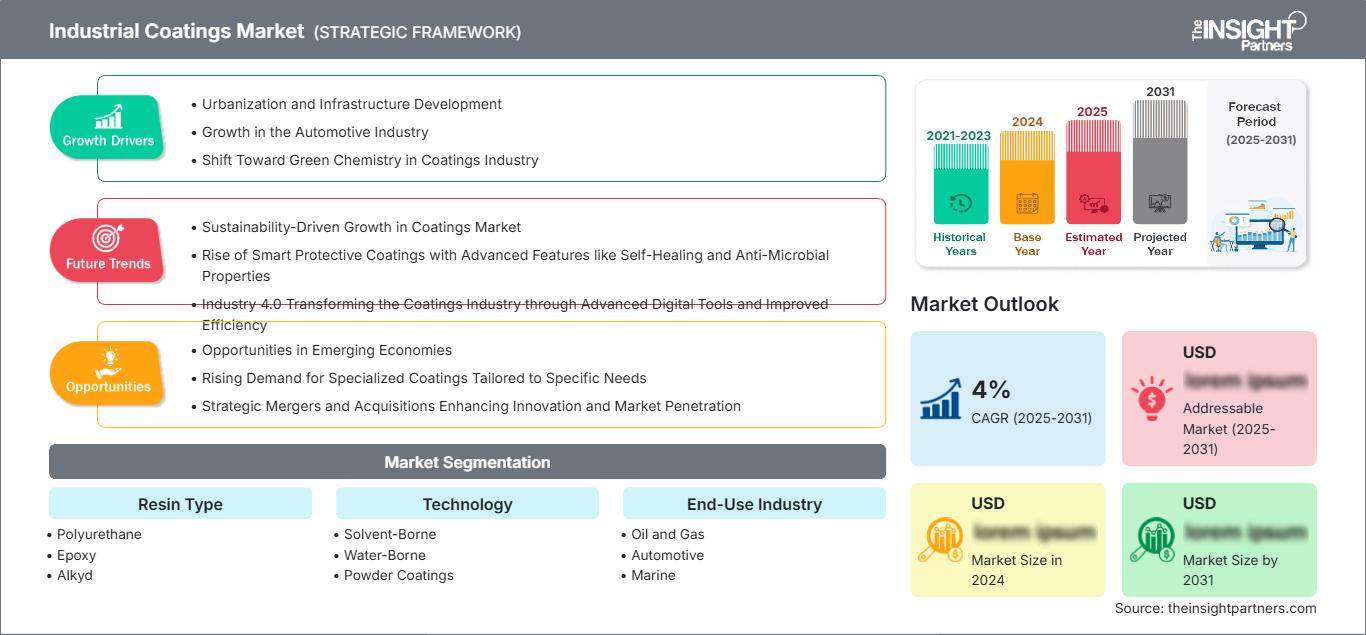
El mercado de recubrimientos industriales alcanzó un valor de 119.520 millones de dólares estadounidenses en 2025 y se prevé que alcance los 145.910 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 2,53% durante el período 2026-2034. Este crecimiento se atribuye a la continua demanda de protección contra la corrosión, durabilidad, eficiencia de procesos y una buena apariencia en aplicaciones de fabricación industrial, transporte, energía e infraestructura, mientras que la tendencia hacia la adopción de tecnologías de bajas emisiones se está convirtiendo en un factor determinante en la selección de productos, los procesos de producción y las inversiones.
El mercado de recubrimientos industriales en Norteamérica sigue siendo el principal objetivo regional para esta industria, impulsado por la capacidad de fabricación existente, la infraestructura energética, la industria aeroespacial y la automotriz. Se prevé que Norteamérica crezca a un ritmo de entre el 2,2 % y el 2,6 % durante 2034.
Evaluación y perspectivas del mercado de recubrimientos industriales
- América del Norte: Se estima que América del Norte representará entre el 23 % y el 27 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 2,2 % al 2,6 % entre 2026 y 2034, impulsada por la modernización de la industria manufacturera, la infraestructura energética, la industria aeroespacial y las aplicaciones de transporte.
- EE. UU.: Estados Unidos representa aproximadamente entre el 80 % y el 85 % de la demanda norteamericana en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 2,1 % al 2,5 % hasta 2034, gracias a la inversión industrial y al mantenimiento de las infraestructuras.
- Europa: Europa representa aproximadamente entre el 24 % y el 28 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 2,0 % al 2,4 % hasta 2034, liderada por Alemania, Italia, Francia, el Reino Unido y España, con los requisitos de sostenibilidad influyendo en las opciones de formulación.
- Asia Pacífico: La región de Asia Pacífico representará aproximadamente entre el 42 % y el 46 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 3,0 % al 3,4 %, liderada por China, India, Japón y Corea del Sur a través de la expansión de la producción manufacturera y la inversión en infraestructuras.
- Segmento más importante: Se estima que el poliuretano tendrá una cuota de mercado del 25-29% en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 2,8-3,2%, gracias a su durabilidad y amplia aplicabilidad industrial.
- Segmento de alto crecimiento: Se estima que los recubrimientos en polvo representarán una cuota de mercado del 12-16% en 2025 y crecerán a una tasa de crecimiento anual compuesta (CAGR) del 4,0-4,5%, impulsados por la eficiencia en el procesamiento y la aplicación con bajas emisiones.
- Empresas clave analizadas en detalle: Akzo Nobel NV, Asian Paints Limited, Axalta Coating Systems, LLC, BASF SE, Hempel A/S, Jotun A/S, Kansai Paint Co., Ltd., Nippon Paint Holdings Co., Ltd., PPG Industries, Inc., The Sherwin-Williams Company
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de recubrimientos industriales ha evolucionado hacia sistemas que priorizan la inhibición de la corrosión, la velocidad de curado, la compatibilidad con el sustrato, la estética y la rentabilidad del ciclo de vida. La elección de resinas ahora incorpora propiedades de poliuretano, epoxi, acrílico, poliéster y fluoropolímero, además de consideraciones de aplicabilidad. La dinámica de la fabricación también ha comenzado a orientarse hacia sistemas sin disolventes y en polvo, buscando un equilibrio entre el rendimiento, el control de compuestos orgánicos volátiles (COV), la eficiencia energética, la seguridad laboral y el cumplimiento de estándares ambientales más exigentes.
El futuro crecimiento del mercado de recubrimientos industriales se caracterizará por la diversificación geográfica. El crecimiento en la región de Asia-Pacífico se derivará del desarrollo de capacidades de fabricación e infraestructura, mientras que la modernización y el mantenimiento impulsarán el crecimiento en Norteamérica y Europa. Es probable que la inversión se dirija a instalaciones de formulación, equipos de aplicación, capacidades de fabricación locales y recubrimientos especiales que cumplan con regulaciones estrictas y altos estándares de rendimiento sin incrementar significativamente el costo del ciclo de vida.
Alcance del informe de mercado de recubrimientos industriales
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 119.520 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 145.910 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 2,53% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de recubrimientos industriales
El crecimiento del mercado de recubrimientos industriales está directamente relacionado con el estado y el desarrollo de los activos físicos. Estos activos, como estructuras de acero, maquinaria, vehículos, tuberías, tanques, electrodomésticos, piezas de aeronaves y equipos industriales, requieren recubrimientos para protegerlos contra la corrosión, la abrasión, los productos químicos, el calor y la intemperie. Esta industria abarca diversas etapas, como proveedores de materias primas, resinas, pigmentos, aditivos y disolventes; formuladores, aplicadores, proveedores de equipos, fabricantes de equipos originales (OEM), contratistas y propietarios de activos físicos.
La demanda depende de las actividades del ciclo de producción y mantenimiento. Los fabricantes de equipos originales (OEM) proporcionan volúmenes regulares que cumplen con las especificaciones, mientras que los recubrimientos protectores se ven beneficiados por la renovación de la infraestructura y la extensión de la vida útil de los activos. Los fabricantes controlan cada vez más sus cadenas de suministro mediante instalaciones de fabricación regionales, abastecimiento dual, gestión de inventario y servicios técnicos. La eficiencia en la aplicación es importante, ya que la eficiencia en la aplicación del recubrimiento, el tiempo de curado, el retrabajo y el tiempo de inactividad pueden afectar significativamente el costo total del recubrimiento para el cliente.
Las empresas competidoras en el mercado de recubrimientos industriales incluyen compañías globales y regionales que compiten en función de su cartera de formulaciones, servicios técnicos, sistema de distribución, certificaciones y experiencia en aplicaciones. Akzo Nobel NV, PPG Industries, Inc., The Sherwin-Williams Company, Axalta Coating Systems, LLC y BASF SE se caracterizan por una cartera tecnológica diversificada, mientras que Hempel A/S y Jotun A/S dominan los segmentos de recubrimientos protectores y recubrimientos marinos, respectivamente. Asian Paints Limited, Kansai Paint Co., Ltd. y Nippon Paint Holdings Co., Ltd. cuentan con una extensa red de fabricación y distribución en Asia.
Las inversiones se centran ahora en una gama de formulaciones diferenciadas, la localización de la capacidad de producción, soluciones digitales de color y aplicación, así como en tecnologías que reducen la cantidad de energía o disolventes necesarios para el curado. El posicionamiento competitivo evoluciona gradualmente, pasando de un enfoque basado en el volumen a uno basado en el rendimiento. Por último, las recientes acciones corporativas indican una reestructuración continua de la cartera, así como una inversión selectiva en aplicaciones de alto valor para la industria, la automoción (fabricantes de equipos originales), el embalaje, la industria aeroespacial, los recubrimientos en polvo y los recubrimientos protectores.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de recubrimientos industriales: Perspectivas estratégicas
Perspectivas regionales
Mercado de recubrimientos industriales de Norteamérica
Se estima que Norteamérica representará entre el 23 % y el 27 % de la cuota de mercado de recubrimientos industriales en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 2,2 % al 2,6 % hasta 2034. Estados Unidos constituye el mercado regional dominante, mientras que Canadá y México contribuyen a través de aplicaciones en los sectores de energía, automoción, maquinaria, equipos de construcción y manufactura. El mantenimiento industrial sigue siendo una importante fuente de demanda recurrente.
El crecimiento en la región se ve impulsado por la relocalización y modernización de la manufactura, la producción continua de aeronaves, las inversiones en infraestructura energética y la renovación de activos antiguos. El cumplimiento de las normativas ambientales impulsa el desarrollo de tecnologías con bajo contenido de COV, a base de agua, en polvo, con alto contenido de sólidos y de curado más rápido. La capacidad de servicio técnico y la fabricación local permitirán a los proveedores cumplir con las especificaciones, los plazos de entrega ajustados y los requisitos de rendimiento para diversos usuarios industriales.
Mercado de recubrimientos industriales de EE. UU.
La demanda de recubrimientos industriales en Norteamérica, proveniente de Estados Unidos, representará entre el 80 % y el 85 % de la demanda total en 2025 y se prevé que tenga una tasa de crecimiento anual compuesta (CAGR) del 2,1 % al 2,5 % hasta 2034. La maquinaria industrial, la fabricación de equipos originales para la industria automotriz, la industria aeroespacial, la energía, los electrodomésticos y el mantenimiento de infraestructuras siguen siendo mercados finales importantes, con un mayor enfoque en la prevención de la corrosión y la optimización de procesos por parte de los fabricantes.
PPG Industries, Inc., The Sherwin-Williams Company, Axalta Coating Systems, LLC y otros proveedores globales cuentan con una sólida presencia en los mercados de fabricantes de equipos originales (OEM) y el sector industrial. La demanda de recubrimientos estará impulsada por las inversiones en manufactura realizadas por fabricantes locales, la sustitución de equipos obsoletos y el aumento de las regulaciones sobre emisiones. Los usuarios industriales tomarán decisiones basándose en el rendimiento durante todo el ciclo de vida, la eficacia de la aplicación, las necesidades de curado y las normativas, en lugar de considerar únicamente el costo.
Mercado europeo de recubrimientos industriales
Europa representará entre el 24 % y el 28 % del mercado en 2025, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 2,0 % al 2,4 % hasta 2034. Alemania, Italia, Francia, el Reino Unido y España son los principales países. La demanda industrial está impulsada por la fabricación de automóviles, maquinaria, ingeniería, aplicaciones marinas, equipos de energías renovables y la renovación de infraestructuras, a pesar de que la madurez de la producción industrial limita el crecimiento en volumen.
El Reino Unido es un mercado maduro, impulsado por aplicaciones en los sectores aeroespacial, automotriz, energético, marítimo y de infraestructuras, donde la creciente necesidad de cumplir con los estándares y el rendimiento medioambientales impulsa la demanda. Alemania destaca en los sectores de maquinaria, automoción, química e ingeniería, lo que permite aplicaciones avanzadas de fabricantes de equipos originales (OEM) y recubrimientos protectores. Francia, Italia y España también generan demanda en los sectores de transporte, equipos industriales, energía, fabricación de aplicaciones para la construcción y aplicaciones marítimas, con España presentando un mayor potencial de crecimiento.
Mercado de recubrimientos industriales de APAC
La región de Asia-Pacífico (APAC) tendrá una participación del 42-46% en 2025 y se estima que experimentará una tasa de crecimiento anual compuesta (CAGR) del 3,0-3,4%, lo que la convierte en el mercado más grande geográficamente. China sigue siendo el país más grande, mientras que India tiene mayores oportunidades de crecimiento debido a la localización de la producción, las inversiones en infraestructura, la fabricación de automóviles y el aumento de la capacidad productiva.
Las regiones de Japón y Corea del Sur contribuyen a través de los sectores automotriz, electrónico, de maquinaria, construcción naval y manufactura de alto rendimiento. La contribución de Australia radica en los sectores de minería, infraestructura, energía y mantenimiento de equipos. Las políticas implementadas por los gobiernos regionales en favor de la manufactura local y el desarrollo de infraestructura han mejorado el consumo de recubrimientos, mientras que las regulaciones ambientales impulsan innovaciones como los recubrimientos a base de agua, en polvo, de alto contenido de sólidos y de alta eficiencia energética.
Mercado de recubrimientos industriales de Oriente Medio y África
Oriente Medio y África representan una oportunidad más pequeña pero cada vez más especializada, y se espera que la región crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,1 % al 3,6 % hasta 2034. Arabia Saudita es el país líder, seguido de los Emiratos Árabes Unidos y Sudáfrica, donde los proyectos de energía, infraestructura, transporte, desalinización e industria generan demanda de recubrimientos protectores.
Arabia Saudita disfruta de las ventajas de una diversificación industrial a gran escala y proyectos de infraestructura, mientras que los Emiratos Árabes Unidos aún cuentan con el respaldo de recursos energéticos, marítimos, de construcción y logísticos. Sudáfrica contribuye en términos de industria minera, manufactura, transporte y mantenimiento de infraestructura. El resto de la región debe lidiar con un clima severo y la corrosión, lo que hace que los recubrimientos de alto rendimiento, incluidas las pinturas epoxi, de poliuretano y de fluoropolímero, sean valiosos.
Análisis de segmentación
Tipo de resina
Se prevé que el segmento de resinas en el mercado de recubrimientos industriales crezca a una tasa de crecimiento anual compuesta (TCAC) del 2,4 % al 2,8 % durante el período 2026-2034. La selección de la resina se determina en función del sustrato, las condiciones de exposición, los requisitos de curado, la durabilidad, el aspecto, la resistencia química y la rentabilidad de la aplicación. El poliuretano y el epoxi siguen siendo importantes para aplicaciones que exigen un alto rendimiento, mientras que los sistemas acrílicos, de poliéster, alquídicos y de fluoropolímeros satisfacen necesidades específicas en los mercados de fabricantes de equipos originales (OEM) y de protección.
- Poliuretano: Ampliamente elegido para recubrimientos duraderos donde la resistencia a la intemperie, la apariencia, la resistencia a la abrasión y la resistencia química son importantes. Su amplia compatibilidad permite su uso en aplicaciones automotrices, de maquinaria, infraestructura y protección que requieren una larga vida útil.
- Epoxi: Mantiene una gran relevancia industrial debido a su adherencia, resistencia a la corrosión, resistencia química y durabilidad mecánica. La demanda se concentra en imprimaciones, revestimientos de tanques, pisos, tuberías, maquinaria y aplicaciones de protección de alta resistencia.
- Alquídico: Mantiene una posición ventajosa en cuanto a costes en aplicaciones de mantenimiento e industriales en general debido a su facilidad de aplicación, sus prácticas de procesamiento establecidas y su amplia disponibilidad, especialmente cuando no se requiere un rendimiento extremo.
- Acrílico: Ideal para aplicaciones que requieren secado rápido, retención del color, resistencia a la intemperie y buen aspecto estético. Su versatilidad lo hace idóneo para maquinaria, transporte, equipos y determinados sistemas de recubrimiento protector.
- El poliéster constituye una plataforma importante para recubrimientos en polvo y acabados industriales donde se requiere productividad, apariencia y durabilidad. Su uso es particularmente relevante para productos metálicos fabricados, electrodomésticos y equipos.
- Los fluoropolímeros ocupan una posición privilegiada donde su excepcional resistencia a la intemperie, su resistencia química y la retención de su apariencia a largo plazo justifican mayores costos de formulación y aplicación, especialmente para aplicaciones industriales y arquitectónicas exigentes.
Tecnología
Se prevé que el segmento tecnológico del mercado de recubrimientos industriales crezca a una tasa de crecimiento anual compuesta (TCAC) del 2,8 % al 3,2 % entre 2026 y 2034. La selección de tecnología refleja cada vez más los requisitos de COV, la productividad de la aplicación, el consumo de energía, la compatibilidad con el sustrato y los objetivos de sostenibilidad del cliente. Los sistemas de base acuosa y en polvo están adquiriendo importancia estratégica, mientras que los recubrimientos de base solvente siguen siendo necesarios cuando el rendimiento, las condiciones del proceso o los requisitos del sustrato limitan la sustitución.
- A base de disolventes: Sigue siendo importante para entornos industriales exigentes debido a los procesos de aplicación establecidos, la compatibilidad con el sustrato, la formación de película y la consistencia del rendimiento, en particular en aplicaciones de protección, maquinaria, marinas y de servicio pesado.
- Sistemas a base de agua: Su adopción está en auge a medida que los fabricantes buscan reducir las emisiones de COV y mejorar las condiciones laborales. El desarrollo tecnológico aborda cada vez más la velocidad de secado, la protección contra la corrosión, la adhesión al sustrato y las diferencias de rendimiento con respecto a los sistemas convencionales a base de disolventes.
- Recubrimientos en polvo: Representan la categoría tecnológica de mayor crecimiento debido a su alta eficiencia de transferencia, mínimas emisiones de solventes, gran durabilidad y aptitud para la fabricación automatizada. Su base de aplicaciones continúa expandiéndose en equipos, electrodomésticos, componentes automotrices y metales manufacturados.
Industria de uso final
Se prevé que el segmento de industrias de uso final en el mercado de recubrimientos industriales crezca a una tasa de crecimiento anual compuesta (TCAC) del 2,3 % al 2,7 % durante el período 2026-2034. La demanda varía considerablemente según la intensidad de los activos, los volúmenes de producción, los ciclos de mantenimiento, los requisitos de especificación y la exposición regulatoria. La maquinaria automotriz e industrial genera una gran demanda recurrente de fabricantes de equipos originales (OEM), mientras que los sectores de petróleo y gas, marítimo, aeroespacial, turbinas eólicas y embalaje requieren características de rendimiento especializadas.
- Petróleo y gas: Requiere resistencia a la corrosión, a los productos químicos, a la temperatura y a la abrasión en oleoductos, tanques, equipos de procesamiento, instalaciones marinas y refinerías, lo que convierte el rendimiento del recubrimiento protector en un elemento fundamental para la rentabilidad del mantenimiento.
- Automoción: Genera una demanda sustancial de recubrimientos para fabricantes de equipos originales (OEM) a través de carrocerías, componentes, ruedas, baterías y equipos relacionados con los vehículos, con un énfasis creciente en el curado eficiente, la durabilidad, la apariencia y la compatibilidad con las arquitecturas de vehículos en constante evolución.
- Sector marítimo: Depende en gran medida de la protección contra la corrosión para buques, tanques de lastre, estructuras marinas y equipos marinos. Los largos intervalos de servicio y los entornos de mantenimiento exigentes aumentan la importancia de los sistemas de recubrimiento de alto rendimiento.
- Aerogenerador: Requiere sistemas duraderos capaces de resistir la exposición a los rayos UV, la humedad, la erosión y las tensiones mecánicas cíclicas. La expansión de los parques de energías renovables genera demanda de protección especializada para las palas, la torre y los componentes.
- Maquinaria industrial: Representa una base de demanda diversificada que abarca equipos agrícolas, maquinaria de construcción, equipos de fábrica, electrodomésticos y componentes fabricados, con especificaciones centradas en la durabilidad, la apariencia y la producción eficiente.
- El sector aeroespacial requiere recubrimientos de alta ingeniería que cumplan con estrictos requisitos de rendimiento, peso, corrosión, resistencia química y apariencia. Los ciclos de calificación y las especificaciones técnicas crean barreras de entrada relativamente altas para los proveedores.
- Envases: Utilizan recubrimientos para la protección del metal, la apariencia, la funcionalidad y la compatibilidad con el producto. La demanda está cada vez más influenciada por los requisitos de contacto con alimentos, la eficiencia de los materiales, los objetivos de sostenibilidad y la productividad de la línea de producción.
Resumen de la oportunidad
|
Industria de uso final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Petróleo y gas |
Alto |
Protección de activos |
Maduro |
|
Automotor |
Alto |
Plataformas para vehículos eléctricos |
Maduro |
|
Marina |
Medio |
Control de la corrosión |
Maduro |
|
Aerogenerador |
Medio |
Protección contra la erosión |
Escalada |
|
Maquinaria industrial |
Alto |
Fabricación inteligente |
Maduro |
|
Aeroespacial |
Medio |
Sistemas ligeros |
Escalada |
|
Embalaje |
Medio |
Baja migración |
Escalada |
Factores que impulsan el crecimiento del mercado de recubrimientos industriales y análisis de su impacto
Mayor vida útil de los activos y requisitos de control de la corrosión
La creciente consideración de los recubrimientos como parte de la gestión del costo del ciclo de vida por parte de los propietarios de activos en el sector industrial es una tendencia en auge. El deterioro causado por la corrosión, la abrasión, los productos químicos y la exposición ambiental puede afectar el tiempo de actividad de los equipos y aumentar la frecuencia del mantenimiento, lo que genera un incentivo económico para desarrollar sistemas de recubrimiento más duraderos. Esto se traduce en una mayor demanda de imprimaciones epoxi, capas de acabado de poliuretano, sistemas de alto contenido de sólidos y revestimientos protectores, entre otros activos industriales. Este efecto es particularmente significativo en industrias con altos costos de parada, como refinerías, plataformas marinas, plantas de procesamiento y grandes fábricas. Los fabricantes de recubrimientos que puedan demostrar períodos de mantenimiento prolongados, una rápida puesta en servicio y flexibilidad de sustrato tienen mayores posibilidades de captar una mayor cuota de mercado.
Expansión de la fabricación automatizada y de alta eficiencia
Las industrias manufactureras han comenzado a optimizar las operaciones de acabado en términos de rendimiento, uso de mano de obra, eficiencia de transferencia, tiempos de curado y minimización de defectos. La automatización de las operaciones de pulverización, electrorecubrimiento, aplicación de polvo y el control del proceso de curado permiten un mejor control del consumo de recubrimiento y sus parámetros de aplicación. Esto abre la puerta a formuladores que pueden diseñar formulaciones según las necesidades de las líneas de producción de los clientes, en lugar de simplemente vender productos estándar. La aplicación automatizada de recubrimientos en polvo y la alta eficiencia de transferencia son beneficiosas para estos recubrimientos, y los sistemas de curado a baja temperatura pueden ahorrar en costos de energía, además de ampliar la aplicación de recubrimientos en polvo en sustratos sensibles. Por esta razón, las industrias automotriz, de electrodomésticos, maquinaria, metalurgia y equipos están analizando los recubrimientos desde una perspectiva de economía de procesos.
Localización industrial e inversión en manufactura regional
La localización de la producción está transformando las cadenas de suministro de recubrimientos al aumentar el valor de la producción regional, el servicio técnico y la reducción de los plazos de entrega. Las inversiones en la fabricación de productos automotrices, maquinaria, electrónica, equipos energéticos e infraestructura generan una demanda local de recubrimientos que cumplan con las especificaciones del cliente sin depender exclusivamente de instalaciones de producción distantes. La capacidad regional también ayuda a los proveedores a gestionar la volatilidad cambiaria, las interrupciones logísticas, la disponibilidad de materias primas y los requisitos de inventario de los clientes. La región de Asia-Pacífico es particularmente importante, ya que la expansión industrial se produce paralelamente a las iniciativas de fabricación nacional y al desarrollo de infraestructuras. Norteamérica y Europa, por su parte, priorizan la resiliencia y la modernización de la oferta. El impacto en el mercado va más allá del volumen de recubrimientos, puesto que la producción local incentiva a los proveedores a establecer laboratorios de aplicación, centros técnicos, almacenes y equipos de atención al cliente cerca de los principales centros de fabricación, fortaleciendo así las relaciones a largo plazo con los clientes y su posición en materia de especificaciones.
Tendencias futuras del mercado de recubrimientos industriales
Curado de baja energía y formulaciones de bajas emisiones
Se prevé que el desarrollo de productos en el mercado de recubrimientos industriales se centre cada vez más en formulaciones que reduzcan tanto las emisiones directas como el consumo energético durante la aplicación. El curado de polvos a baja temperatura, los sistemas de alto contenido en sólidos, las tecnologías acuosas y los recubrimientos electroforéticos avanzados pueden reducir el uso de disolventes o acortar los plazos de procesamiento sin sacrificar la durabilidad. También se espera que los fabricantes mejoren la respuesta al curado, la formación de la película, la adhesión al sustrato y la resistencia a la corrosión para extender estas tecnologías a aplicaciones que antes estaban dominadas por sistemas convencionales. La ventaja competitiva dependerá cada vez más de los beneficios demostrados en la línea de producción, en lugar de basarse únicamente en el posicionamiento medioambiental. Los proveedores de recubrimientos que puedan reducir las temperaturas de los hornos, acelerar la velocidad de las líneas, minimizar el retrabajo o mejorar la eficiencia de la transferencia tendrán mayores oportunidades con los clientes industriales que buscan ahorros operativos cuantificables. Esta tendencia debería fomentar una mayor colaboración entre los desarrolladores de resinas, los fabricantes de equipos, los aplicadores y los equipos de ingeniería de los fabricantes de equipos originales (OEM).
Gestión de especificaciones y aplicaciones de recubrimientos basada en datos
Es probable que la digitalización vaya más allá de la gestión del color e incluya la selección de recubrimientos, el monitoreo de procesos, el mantenimiento predictivo y el control de calidad de la aplicación. Los clientes industriales tienen cada vez más acceso a datos de producción que abarcan el espesor de la película, la temperatura de curado, la humedad, la velocidad de aplicación, las tasas de defectos y el rendimiento de los equipos. La integración de estos parámetros puede ayudar a identificar desviaciones del proceso antes de que generen grandes volúmenes de productos rechazados o fallas prematuras en el recubrimiento. Por lo tanto, los proveedores pueden diferenciarse mediante servicios técnicos digitales que conecten las recomendaciones de formulación con las condiciones de aplicación y los resultados del ciclo de vida. En aplicaciones de protección, las herramientas de inspección digital pueden respaldar el monitoreo del estado de los activos y la planificación del mantenimiento, mientras que los clientes OEM pueden usar los datos del proceso para optimizar el consumo de recubrimiento. Con el tiempo, esto podría transformar las relaciones con los proveedores hacia asociaciones técnicas basadas en el rendimiento, particularmente entre grandes clientes de fabricación con sistemas de producción globales estandarizados.
Oportunidades de mercado en recubrimientos industriales
Capacidad de recubrimiento especializado localizada en clústeres de fabricación de alto crecimiento.
Existe una importante oportunidad para que los proveedores establezcan capacidad de recubrimiento especializado localizada cerca de los clústeres de fabricación en rápida expansión en India, el sudeste asiático, Oriente Medio y determinados mercados latinoamericanos. En lugar de competir principalmente por el volumen de productos básicos, los productores pueden centrarse en sistemas de alto valor para componentes automotrices, maquinaria industrial, equipos energéticos, electrónica, turbinas eólicas e infraestructura. Los centros técnicos locales pueden acortar los ciclos de cualificación, personalizar las formulaciones según las condiciones climáticas y proporcionar asistencia técnica directamente en las instalaciones del cliente. Las decisiones de inversión deben priorizar los mercados donde la producción industrial, el gasto en infraestructura y la sustitución de recubrimientos importados aumentan simultáneamente. Las alianzas con aplicadores locales y fabricantes de equipos originales (OEM) pueden acelerar la cualificación y, al mismo tiempo, reducir la complejidad de la distribución. Estas estrategias también pueden mejorar la resiliencia del suministro y consolidar su posición en las especificaciones del cliente antes de que la demanda se establezca por completo.
Recubrimientos basados en el rendimiento para energías renovables e infraestructura energética.
Las instalaciones de energías renovables y la infraestructura energética ofrecen a los proveedores la oportunidad de desarrollar sistemas de recubrimiento centrados en la vida útil de los activos, en lugar de en el coste inicial de aplicación. Las turbinas eólicas, los equipos eléctricos, las tuberías, las instalaciones de almacenamiento, la infraestructura relacionada con el hidrógeno y los proyectos de transición energética requieren protección contra la corrosión, la humedad, los productos químicos, las fluctuaciones de temperatura y el desgaste mecánico. Los proveedores pueden diferenciarse mediante sistemas que combinan intervalos de servicio más prolongados con una inspección, reparación y aplicación más sencillas. La oportunidad en el mercado de recubrimientos industriales se presenta con mayor fuerza donde el acceso para el mantenimiento es difícil o donde el tiempo de inactividad tiene importantes consecuencias financieras. El desarrollo de productos puede centrarse en imprimaciones especializadas, capas de acabado de alta durabilidad, sistemas resistentes a la erosión, revestimientos de tanques y soluciones de curado a baja temperatura. La colaboración estratégica con fabricantes de equipos, contratistas de ingeniería y propietarios de activos puede ayudar a los proveedores a asegurar las especificaciones durante el diseño del proyecto, generando una demanda recurrente a lo largo de los ciclos de construcción, puesta en marcha, mantenimiento y renovación.
Novedades recientes
- Julio de 2026: BASF SE — BASF y Carlyle completaron la transacción que separa BASF Coatings en una empresa independiente, que ahora opera como Surventis. Esta operación modifica sustancialmente la estructura de propiedad y operativa de una importante plataforma global de recubrimientos.
- Abril de 2026: Axalta Coating Systems Ltd lanzó Zencore, un sistema de recubrimiento para gabinetes destinado a fabricantes norteamericanos de alto volumen. El sistema combina las funciones de imprimación y esmalte, y está diseñado para reducir el número de pasos de acabado de tres a dos, manteniendo la durabilidad y la calidad del acabado, priorizando la productividad y la simplificación del proceso.
- Septiembre de 2025: Microban International, Ltd. anunció una alianza con Curie Co. para impulsar soluciones de conservación para limpiadores domésticos, industriales e institucionales, pinturas y recubrimientos. Esta colaboración combina la tecnología de conservación con ácidos orgánicos de Curie con la plataforma Additive GS de Microban y se centra en soluciones antimicrobianas hidrosolubles diseñadas para cumplir con los estrictos requisitos normativos.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -