
Mercato dei rivestimenti industriali: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei rivestimenti industriali (2021-2034), quota globale e regionale, trend e analisi delle opportunità di crescita. Copertura del rapporto: per resina (acrilica, alchidica, poliuretanica, epossidica, poliestere e altre), tecnologia (a base solvente, a base acquosa, in polvere e altre), settore di utilizzo finale (aerospaziale, automobilistico e trasporti, beni di consumo durevoli, industria generale, settore navale e altri).
- Stato : Dati rilasciati
- Codice del report : TIPRE00003682
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 27, 2026


Dimensioni del mercato nel 2025
119,52 dollari USA miliardi
Valore dell'anno base
Previsioni per il 2034
145,91 dollari USA miliardi
Previsione entro il 2034
CAGR 2026-2034
2,53 %
Tasso di crescita
Mercato di riferimento
1.221,35 dollari USA miliardi
(2026-2034)
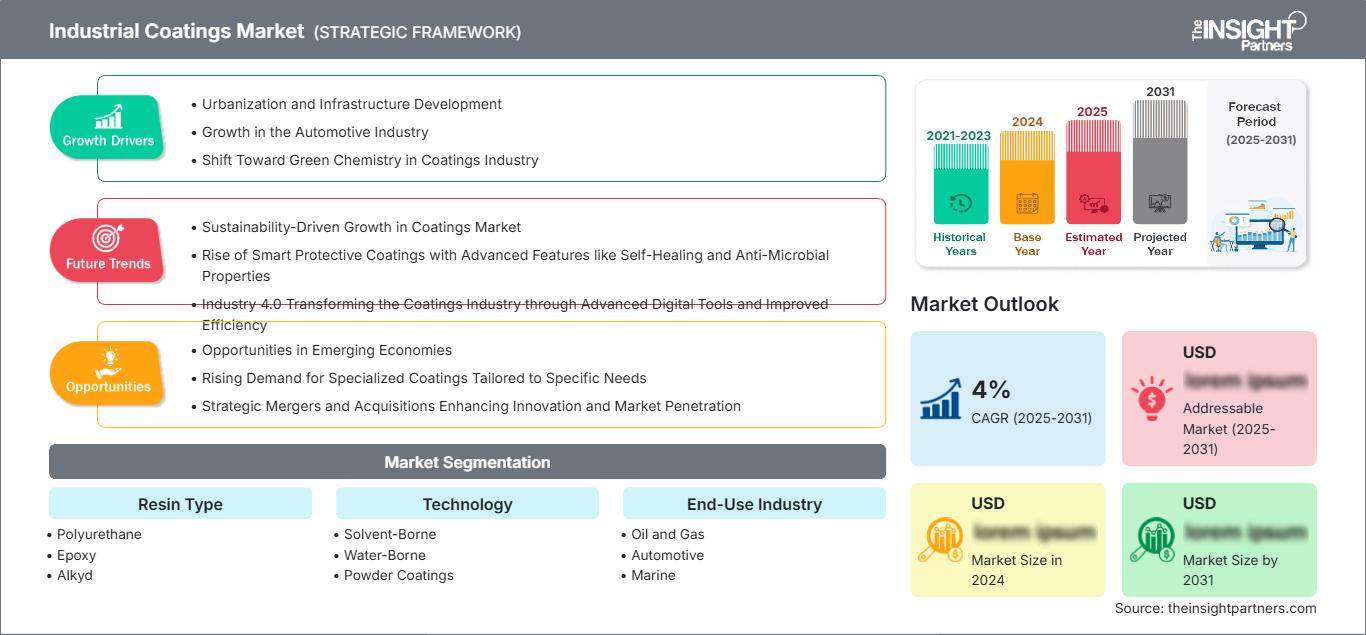
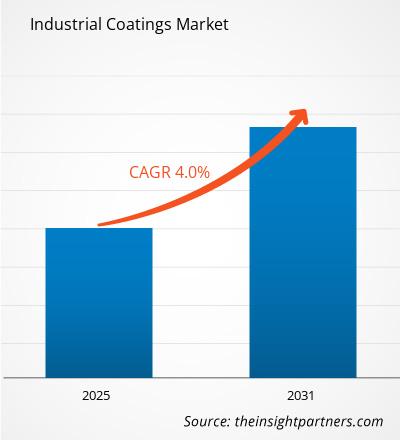
Il mercato dei rivestimenti industriali valeva 119,52 miliardi di dollari nel 2025 e si prevede che raggiungerà i 145,91 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 2,53% nel periodo 2026-2034. Tale crescita è attribuita alla continua domanda di protezione dalla corrosione, durabilità, efficienza dei processi e aspetto estetico nei settori della produzione industriale, dei trasporti, dell'energia e delle infrastrutture, mentre la tendenza all'adozione di tecnologie a basse emissioni sta diventando un fattore determinante nella scelta dei prodotti, nei processi produttivi e negli investimenti.
Il mercato nordamericano dei rivestimenti industriali continua a rappresentare l'obiettivo regionale chiave per questo settore, trainato dalla capacità produttiva esistente, dalle infrastrutture energetiche, dalla produzione aerospaziale e da quella automobilistica. Si prevede che il Nord America crescerà a un tasso compreso tra il 2,2% e il 2,6% entro il 2034.
Analisi e approfondimenti sul mercato dei rivestimenti industriali
- America del Nord: si stima che il Nord America rappresenterà una quota del 23-27% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 2,2-2,6% tra il 2026 e il 2034, grazie alla modernizzazione del settore manifatturiero, alle infrastrutture energetiche, al settore aerospaziale e alle applicazioni nel settore dei trasporti.
- NOI: Gli Stati Uniti rappresentano circa l'80-85% della domanda nordamericana nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 2,1-2,5% fino al 2034, grazie agli investimenti industriali e alla manutenzione delle infrastrutture.
- Europa: L'Europa rappresenta una quota di mercato pari a circa il 24-28% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 2,0-2,4% fino al 2034, trainata da Germania, Italia, Francia, Regno Unito e Spagna, con i requisiti di sostenibilità che influenzano le scelte di formulazione.
- Asia Pacifico: la regione Asia-Pacifico detiene una quota di mercato pari a circa il 42-46% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,0-3,4%, trainata da Cina, India, Giappone e Corea del Sud grazie all'espansione del settore manifatturiero e agli investimenti in infrastrutture.
- Segmento più ampio: si stima che il poliuretano deterrà una quota di mercato del 25-29% nel 2025 e crescerà a un CAGR del 2,8-3,2%, grazie alla sua durabilità e all'ampia applicabilità industriale.
- Segmento ad alta crescita: si stima che le vernici in polvere deterranno una quota di mercato del 12-16% nel 2025 e cresceranno a un CAGR del 4,0-4,5%, trainate da processi a basse emissioni ed efficienza applicativa.
- Aziende chiave analizzate nel dettaglio: Akzo Nobel NV, Asian Paints Limited, Axalta Coating Systems, LLC, BASF SE, Hempel A/S, Jotun A/S, Kansai Paint Co., Ltd., Nippon Paint Holdings Co., Ltd., PPG Industries, Inc., The Sherwin-Williams Company
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato dei rivestimenti industriali si è evoluto in sistemi incentrati sull'inibizione della corrosione, sulla velocità di indurimento, sulla compatibilità con il substrato, sull'estetica e sull'economia del ciclo di vita. La scelta della resina ora include le proprietà di poliuretano, epossidica, acrilica, poliestere e fluoropolimero, oltre a considerazioni di applicabilità. Anche le dinamiche di produzione hanno iniziato a spostarsi verso sistemi senza solventi e a base di polvere, bilanciando le prestazioni con la necessità di controllo dei VOC (composti organici volatili), efficienza energetica, sicurezza dei lavoratori e standard ambientali più elevati.
La crescita futura del mercato dei rivestimenti industriali sarà caratterizzata dalla diversificazione geografica. La crescita nella regione Asia-Pacifico deriverà dallo sviluppo delle capacità produttive e delle infrastrutture, mentre la modernizzazione e la manutenzione saranno i motori della crescita in Nord America ed Europa. Gli investimenti si concentreranno probabilmente su impianti di formulazione, attrezzature di applicazione, capacità produttive locali e rivestimenti speciali in grado di soddisfare normative rigorose e standard di prestazioni elevati senza aumentare significativamente i costi del ciclo di vita.
Ambito del rapporto sul mercato dei rivestimenti industriali
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 119,52 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 145,91 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 2,53% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei rivestimenti industriali
La crescita del mercato dei rivestimenti industriali è direttamente correlata allo stato e allo sviluppo delle risorse fisiche. Risorse fisiche come strutture in acciaio, macchinari, veicoli, tubazioni, serbatoi, elettrodomestici, componenti aeronautici e attrezzature industriali necessitano di rivestimenti per la protezione dalla corrosione, la resistenza all'abrasione, agli agenti chimici e termici e la protezione dagli agenti atmosferici. Questo settore comprende diverse fasi, tra cui fornitori di materie prime, resine, pigmenti, additivi e solventi; formulisti, applicatori, fornitori di attrezzature, OEM, appaltatori e proprietari di risorse fisiche.
La domanda dipende dalle attività del ciclo di produzione e manutenzione. Gli OEM forniscono volumi regolari basati su specifiche, mentre i rivestimenti protettivi beneficiano del rinnovamento delle infrastrutture e dell'estensione della vita utile degli asset. I produttori controllano sempre più le proprie catene di approvvigionamento utilizzando impianti di produzione regionali, approvvigionamento multi-fornitore, gestione delle scorte e servizi tecnici. L'efficienza applicativa è importante, poiché l'efficienza nell'applicazione del rivestimento, nei tempi di polimerizzazione, nelle rilavorazioni e nei tempi di inattività può avere un impatto significativo sul costo totale del rivestimento per il cliente.
Nel rapporto sul mercato dei rivestimenti industriali, le aziende concorrenti comprendono sia società di rivestimento globali che regionali, che si distinguono per portafoglio di formulazioni, servizi tecnici, sistema di distribuzione, approvazioni e know-how applicativo. Akzo Nobel NV, PPG Industries, Inc., The Sherwin-Williams Company, Axalta Coating Systems, LLC e BASF SE si caratterizzano per un portafoglio tecnologico diversificato, mentre Hempel A/S e Jotun A/S dominano rispettivamente i segmenti dei rivestimenti protettivi e dei rivestimenti marini. Asian Paints Limited, Kansai Paint Co., Ltd. e Nippon Paint Holdings Co., Ltd. vantano un'ampia rete di produzione e distribuzione in Asia.
L'attenzione degli investimenti si sta spostando verso una gamma di formulazioni differenziate, la localizzazione della capacità produttiva, soluzioni digitali per il colore e le applicazioni, nonché tecnologie che riducono la quantità di energia o solventi necessari per la polimerizzazione. Il posizionamento competitivo si sta gradualmente evolvendo da un approccio basato sui volumi a uno basato sulle prestazioni. Infine, recenti operazioni aziendali indicano una continua ristrutturazione del portafoglio, nonché investimenti selettivi in applicazioni ad alto valore aggiunto nei settori industriale, automobilistico (OEM), del packaging, aerospaziale, delle polveri e dei rivestimenti protettivi.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei rivestimenti industriali: approfondimenti strategici
Approfondimenti regionali
Mercato dei rivestimenti industriali in Nord America
Si stima che il Nord America rappresenterà il 23-27% della quota di mercato dei rivestimenti industriali nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 2,2-2,6% fino al 2034. Gli Stati Uniti rappresentano il mercato regionale dominante, mentre Canada e Messico contribuiscono attraverso le applicazioni nei settori energetico, automobilistico, dei macchinari, delle attrezzature per l'edilizia e manifatturiero. La manutenzione industriale rimane un'importante fonte di domanda ricorrente.
La crescita nella regione è agevolata dal rientro in patria e dalla modernizzazione della produzione, dalla continua produzione di aeromobili, dagli investimenti nelle infrastrutture energetiche e dal rinnovamento degli impianti più datati. Il rispetto delle normative ambientali sta guidando lo sviluppo di tecnologie a basso contenuto di VOC, a base acquosa, in polvere, ad alto contenuto di solidi e a polimerizzazione più rapida. Le capacità di assistenza tecnica e la produzione locale consentiranno ai fornitori di soddisfare le esigenze di specifiche, tempi di consegna rapidi e prestazioni per diversi utenti finali industriali.
Mercato statunitense dei rivestimenti industriali
Nel 2025, la domanda nordamericana di rivestimenti industriali proveniente dagli Stati Uniti rappresenterà l'80-85% della domanda totale e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 2,1-2,5% fino al 2034. I settori dei macchinari industriali, della produzione di apparecchiature originali per l'industria automobilistica, dell'aerospaziale, dell'energia, degli elettrodomestici e della manutenzione delle infrastrutture continuano a essere mercati finali importanti, con una crescente attenzione da parte dei produttori alla prevenzione della corrosione e all'ottimizzazione dei processi.
PPG Industries, Inc., The Sherwin-Williams Company, Axalta Coating Systems, LLC e molti altri fornitori globali vantano una forte penetrazione di mercato nei settori OEM e industriale. La domanda di rivestimenti sarà trainata dagli investimenti produttivi effettuati dai produttori a livello locale, dalla sostituzione di attrezzature obsolete e dalle normative sempre più stringenti in materia di emissioni. Gli utenti industriali prenderanno decisioni basandosi sulle prestazioni del ciclo di vita, sull'efficacia dell'applicazione, sulle esigenze di polimerizzazione e sulle questioni normative, piuttosto che sul solo costo.
Mercato europeo dei rivestimenti industriali
Nel 2025 l'Europa rappresenterà una quota del 24-28% e si prevede che crescerà a un tasso annuo composto (CAGR) del 2,0-2,4% fino al 2034. Germania, Italia, Francia, Regno Unito e Spagna sono i principali paesi. La domanda industriale è trainata dalla produzione automobilistica, dai macchinari, dall'ingegneria, dalle applicazioni navali, dalle apparecchiature per le energie rinnovabili e dalla ristrutturazione delle infrastrutture, nonostante la maturità della produzione industriale limiti la crescita dei volumi.
Il Regno Unito è un mercato maturo, trainato da applicazioni nei settori aerospaziale, automobilistico, energetico, navale e delle infrastrutture, dove la crescente necessità di soddisfare standard ambientali e di garantire prestazioni elevate sta guidando la domanda. I punti di forza della Germania risiedono nei settori dei macchinari, dell'automotive, della chimica e dell'ingegneria, che consentono applicazioni avanzate di rivestimento protettivo e per OEM. Anche Francia, Italia e Spagna generano domanda per i settori dei trasporti, delle attrezzature industriali, dell'energia, della produzione di componenti per l'edilizia e delle applicazioni navali, con la Spagna che presenta un maggiore potenziale di crescita.
Mercato dei rivestimenti industriali nella regione Asia-Pacifico
La regione APAC deterrà una quota di mercato del 42-46% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 3,0-3,4%, risultando il mercato più grande dal punto di vista geografico. La Cina rimane il paese leader, mentre l'India offre maggiori opportunità di crescita grazie alla localizzazione della produzione, agli investimenti infrastrutturali, alla produzione automobilistica e all'aumento della capacità produttiva.
Le regioni giapponese e sudcoreana contribuiscono al settore attraverso l'industria automobilistica, elettronica, meccanica, navale e manifatturiera ad alte prestazioni. Il contributo dell'Australia si concentra sui settori minerario, infrastrutturale, energetico e della manutenzione delle attrezzature. Le politiche adottate dai governi regionali a favore della produzione locale e dello sviluppo infrastrutturale hanno incrementato il consumo di vernici, mentre le normative ambientali stanno promuovendo innovazioni come le vernici a base d'acqua, in polvere, ad alto contenuto di solidi e ad alta efficienza energetica.
Mercato dei rivestimenti industriali in Medio Oriente e Africa
Il Medio Oriente e l'Africa rappresentano un'opportunità più circoscritta ma in costante evoluzione, con una crescita prevista a un tasso annuo composto (CAGR) del 3,1-3,6% fino al 2034. L'Arabia Saudita è il paese leader, seguita da Emirati Arabi Uniti e Sudafrica, con progetti nei settori dell'energia, delle infrastrutture, dei trasporti, della desalinizzazione e dell'industria che generano una forte domanda di rivestimenti protettivi.
L'Arabia Saudita gode dei vantaggi di una diversificazione industriale su larga scala e di progetti infrastrutturali, mentre gli Emirati Arabi Uniti si basano ancora sulle risorse energetiche, marittime, edili e logistiche. Il Sudafrica contribuisce con i settori minerario, manifatturiero, dei trasporti e della manutenzione delle infrastrutture. Il resto della regione deve affrontare condizioni climatiche estreme e fenomeni di corrosione, che rendono preziosi i rivestimenti ad alte prestazioni, tra cui vernici epossidiche, poliuretaniche e fluoropolimeriche.
Analisi di segmentazione
Tipo di resina
Si prevede che il segmento "Tipo di resina" nel mercato dei rivestimenti industriali crescerà a un CAGR del 2,4-2,8% nel periodo 2026-2034. La scelta della resina è determinata dal substrato, dalle condizioni di esposizione, dai requisiti di polimerizzazione, dalla durabilità, dall'aspetto, dalla resistenza chimica e dalla convenienza economica dell'applicazione. Il poliuretano e l'epossidico rimangono importanti per le applicazioni ad alte prestazioni, mentre i sistemi acrilici, poliestere, alchidici e fluoropolimerici soddisfano esigenze differenziate nei mercati OEM e della protezione.
- Poliuretano: Ampiamente scelto per rivestimenti di finitura durevoli in cui resistenza agli agenti atmosferici, aspetto estetico, resistenza all'abrasione e resistenza chimica sono importanti. La sua ampia compatibilità lo rende adatto ad applicazioni nel settore automobilistico, dei macchinari, delle infrastrutture e della protezione che richiedono una lunga durata.
- Resina epossidica: mantiene una forte rilevanza industriale grazie all'adesione, alla resistenza alla corrosione, alla resistenza chimica e alla durabilità meccanica. La domanda rimane concentrata in primer, rivestimenti per serbatoi, pavimentazioni, condotte, macchinari e applicazioni protettive per impieghi gravosi.
- Resine alchidiche: mantengono una posizione di rilievo in termini di costi nelle applicazioni di manutenzione e industriali generali grazie alla facilità di applicazione, alle consolidate pratiche di lavorazione e all'ampia disponibilità, soprattutto laddove non siano richieste prestazioni estreme.
- Acrilico: Adatto ad applicazioni che richiedono asciugatura rapida, mantenimento del colore, resistenza agli agenti atmosferici e prestazioni estetiche. La sua versatilità lo rende ideale per macchinari, trasporti, attrezzature e specifici sistemi di rivestimento protettivo.
- Poliestere: Fornisce una base importante per le vernici in polvere e le finiture industriali dove sono richiesti produttività, aspetto e durata. Il suo utilizzo è particolarmente rilevante per prodotti in metallo lavorato, elettrodomestici e attrezzature.
- Fluoropolimeri: occupano una posizione di rilievo laddove l'eccezionale resistenza agli agenti atmosferici, la resistenza chimica e il mantenimento dell'aspetto nel tempo giustificano costi di formulazione e applicazione più elevati, soprattutto per applicazioni industriali e architettoniche impegnative.
Tecnologia
Si prevede che il segmento tecnologico del mercato dei rivestimenti industriali crescerà a un tasso annuo composto (CAGR) del 2,8-3,2% nel periodo 2026-2034. La scelta della tecnologia riflette sempre più i requisiti relativi ai VOC (composti organici volatili), la produttività dell'applicazione, il consumo energetico, la compatibilità con i substrati e gli obiettivi di sostenibilità dei clienti. I sistemi a base d'acqua e in polvere stanno acquisendo importanza strategica, mentre i rivestimenti a base solvente rimangono necessari laddove le prestazioni, le condizioni di processo o i requisiti del substrato limitano la possibilità di sostituzione.
- A base solvente: Rimane importante per gli ambienti industriali più esigenti grazie ai processi applicativi consolidati, alla compatibilità con i substrati, alla formazione di film e alla costanza delle prestazioni, in particolare nelle applicazioni di protezione, nei macchinari, nel settore navale e nelle applicazioni per impieghi gravosi.
- A base d'acqua: la loro diffusione è in crescita poiché i produttori cercano di ridurre le emissioni di VOC e migliorare le condizioni di lavoro. Lo sviluppo tecnologico si concentra sempre più sulla velocità di asciugatura, sulla protezione dalla corrosione, sull'adesione al substrato e sul superamento delle lacune prestazionali rispetto ai sistemi convenzionali a base di solventi.
- Verniciatura a polvere: rappresenta la categoria tecnologica in più rapida crescita grazie all'elevata efficienza di trasferimento, alle minime emissioni di solventi, alla grande durata e all'idoneità per la produzione automatizzata. La sua base di applicazioni continua ad espandersi in settori quali apparecchiature, elettrodomestici, componenti automobilistici e lavorazione dei metalli.
Settore di utilizzo finale
Si prevede che il segmento "Industria di utilizzo finale" del mercato dei rivestimenti industriali crescerà a un CAGR del 2,3-2,7% nel periodo 2026-2034. La domanda varia considerevolmente in base all'intensità degli asset, ai volumi di produzione, ai cicli di manutenzione, ai requisiti di specifica e all'esposizione normativa. I settori automobilistico e dei macchinari industriali generano un'elevata domanda ricorrente da parte degli OEM, mentre i settori petrolifero e del gas, navale, aerospaziale, delle turbine eoliche e degli imballaggi richiedono caratteristiche prestazionali specializzate.
- Settore petrolifero e del gas: richiede resistenza alla corrosione, agli agenti chimici, alle variazioni di temperatura e all'abrasione per condotte, serbatoi, apparecchiature di processo, piattaforme offshore e raffinerie, rendendo le prestazioni dei rivestimenti protettivi fondamentali per la redditività della manutenzione.
- Settore automobilistico: genera una notevole domanda di vernici OEM per carrozzerie, componenti, cerchi, batterie e apparecchiature correlate, con una crescente attenzione all'efficienza di polimerizzazione, alla durata, all'aspetto estetico e alla compatibilità con le architetture dei veicoli in continua evoluzione.
- Settore navale: La protezione dalla corrosione è fondamentale per imbarcazioni, cisterne di zavorra, strutture offshore e attrezzature marine. I lunghi intervalli di manutenzione e gli ambienti difficili aumentano l'importanza di sistemi di rivestimento ad alte prestazioni.
- Turbina eolica: richiede sistemi durevoli in grado di resistere all'esposizione ai raggi UV, all'umidità, all'erosione e alle sollecitazioni meccaniche cicliche. L'espansione degli impianti di energia rinnovabile crea una domanda di protezione specializzata per pale, torri e componenti.
- Macchinari industriali: Rappresentano una base di domanda diversificata che comprende attrezzature agricole, macchine edili, attrezzature per fabbriche, elettrodomestici e componenti prefabbricati, con specifiche incentrate su durata, estetica ed efficienza produttiva.
- Settore aerospaziale: richiede rivestimenti altamente ingegnerizzati che soddisfino rigorosi requisiti in termini di prestazioni, peso, resistenza alla corrosione, resistenza chimica e aspetto. I cicli di qualificazione e le specifiche tecniche creano barriere all'ingresso relativamente elevate per i fornitori.
- Imballaggio: utilizza rivestimenti per la protezione dei metalli, l'aspetto, la funzionalità e la compatibilità con il prodotto. La domanda è sempre più influenzata dai requisiti per il contatto con gli alimenti, dall'efficienza dei materiali, dagli obiettivi di sostenibilità e dalla produttività della linea di trasformazione.
Panoramica dell'opportunità
|
Settore di utilizzo finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Petrolio e gas |
Alto |
Protezione del patrimonio |
Maturo |
|
Automobilistico |
Alto |
Piattaforme per veicoli elettrici |
Maturo |
|
Marino |
Mezzo |
Controllo della corrosione |
Maturo |
|
turbina eolica |
Mezzo |
Protezione dall'erosione |
Scalatura |
|
Macchinari industriali |
Alto |
Produzione intelligente |
Maturo |
|
Aerospaziale |
Mezzo |
Sistemi leggeri |
Scalatura |
|
Confezione |
Mezzo |
Bassa migrazione |
Scalatura |
Analisi dei fattori trainanti e dell'impatto della crescita del mercato dei rivestimenti industriali.
Maggiore durata utile degli impianti e requisiti di controllo della corrosione.
La crescente considerazione dei rivestimenti come parte integrante della gestione dei costi del ciclo di vita da parte dei proprietari di asset nel settore industriale è una tendenza in aumento. Il deterioramento causato da corrosione, abrasione, agenti chimici ed esposizione ambientale può influire sui tempi di attività delle apparecchiature e comportare una maggiore frequenza di manutenzione, generando un incentivo economico a sviluppare sistemi di rivestimento più durevoli. Ciò si traduce in una maggiore domanda di primer epossidici, finiture poliuretaniche, sistemi ad alto contenuto di solidi e rivestimenti protettivi, tra gli altri asset industriali. Questo effetto è particolarmente forte per i settori con elevati costi di fermo impianto, come raffinerie, piattaforme offshore, impianti di trasformazione e grandi fabbriche. I produttori di rivestimenti in grado di offrire periodi di manutenzione prolungati, un rapido ritorno in servizio e flessibilità di substrato hanno maggiori possibilità di conquistare una quota di mercato più ampia.
Espansione della produzione automatizzata e ad alta efficienza
Le industrie manifatturiere hanno iniziato a ottimizzare le operazioni di finitura in termini di produttività, utilizzo della manodopera, efficienza di trasferimento, tempi di polimerizzazione e minimizzazione dei difetti. L'automazione delle operazioni di spruzzatura, elettrodeposizione, verniciatura a polvere e il controllo del processo di polimerizzazione consentono un migliore controllo del consumo di vernice e dei relativi parametri di applicazione. Si apre così la possibilità per i formulisti di progettare formulazioni in base alle esigenze delle linee di produzione dei clienti, anziché limitarsi a vendere prodotti standard. L'applicazione automatizzata di vernici in polvere e l'elevata efficienza di trasferimento sono vantaggiose per questo tipo di verniciatura, mentre i sistemi di polimerizzazione a bassa temperatura consentono di risparmiare sui costi energetici e di ampliare l'applicazione delle vernici in polvere su substrati delicati. Per questo motivo, le industrie automobilistiche, degli elettrodomestici, dei macchinari, della lavorazione dei metalli e delle attrezzature stanno analizzando i rivestimenti in termini di economia di processo.
Localizzazione industriale e investimenti nella produzione regionale
La localizzazione della produzione sta rimodellando le catene di fornitura dei rivestimenti, aumentando il valore della produzione regionale, dei servizi tecnici e accorciando i cicli di consegna. Gli investimenti nei settori automobilistico, dei macchinari, dell'elettronica, delle apparecchiature energetiche e delle infrastrutture creano una domanda localizzata di rivestimenti che soddisfino le specifiche del cliente senza dipendere esclusivamente da impianti di produzione distanti. La capacità regionale aiuta inoltre i fornitori a gestire la volatilità valutaria, le interruzioni logistiche, la disponibilità di materie prime e le esigenze di inventario dei clienti. L'area Asia-Pacifico è particolarmente importante perché l'espansione industriale si sta verificando parallelamente alle iniziative di produzione nazionale e allo sviluppo delle infrastrutture. Il Nord America e l'Europa stanno contemporaneamente ponendo l'accento sulla resilienza e la modernizzazione della catena di fornitura. L'impatto sul mercato si estende oltre i volumi di rivestimento, poiché la produzione localizzata incoraggia i fornitori a creare laboratori applicativi, centri tecnici, magazzini e team di assistenza clienti in prossimità dei principali distretti produttivi, rafforzando le relazioni a lungo termine con i clienti e la posizione di leadership in termini di specifiche.
Tendenze future del mercato dei rivestimenti industriali
Formulazioni a basso consumo energetico e a emissioni ridotte.
Si prevede che lo sviluppo di prodotti nel mercato dei rivestimenti industriali si concentrerà sempre più su formulazioni che riducano sia le emissioni dirette sia il consumo energetico durante l'applicazione. La polimerizzazione a bassa temperatura delle polveri, i sistemi ad alto contenuto di solidi, le tecnologie a base d'acqua e i rivestimenti elettroforetici avanzati possono ridurre l'uso di solventi o abbreviare i tempi di lavorazione senza compromettere la durabilità. I produttori dovrebbero inoltre migliorare la risposta alla polimerizzazione, la formazione del film, l'adesione al substrato e la resistenza alla corrosione per estendere queste tecnologie ad applicazioni precedentemente dominate dai sistemi convenzionali. Il vantaggio competitivo dipenderà sempre più dai benefici dimostrati sulla linea di produzione, piuttosto che dal solo posizionamento ambientale. I fornitori di rivestimenti in grado di ridurre le temperature dei forni, accelerare la velocità delle linee, minimizzare le rilavorazioni o migliorare l'efficienza di trasferimento avranno maggiori opportunità con i clienti industriali alla ricerca di risparmi operativi misurabili. Questa tendenza dovrebbe incoraggiare una maggiore collaborazione tra sviluppatori di resine, produttori di apparecchiature, applicatori e team di ingegneri OEM.
Gestione delle specifiche e dell'applicazione dei rivestimenti basata sui dati
La digitalizzazione si estenderà probabilmente oltre la gestione del colore, abbracciando la selezione dei rivestimenti, il monitoraggio dei processi, la manutenzione predittiva e il controllo qualità dell'applicazione. I clienti industriali hanno sempre più accesso a dati di produzione relativi allo spessore del film, alla temperatura di polimerizzazione, all'umidità, alla velocità di applicazione, ai tassi di difettosità e alle prestazioni delle apparecchiature. L'integrazione di questi parametri può aiutare a identificare le deviazioni di processo prima che generino grandi volumi di prodotti scartati o un deterioramento prematuro del rivestimento. I fornitori possono quindi differenziarsi offrendo servizi tecnici digitali che collegano le raccomandazioni di formulazione alle condizioni di applicazione e ai risultati del ciclo di vita. Nelle applicazioni di protezione, gli strumenti di ispezione digitali possono supportare il monitoraggio delle condizioni degli asset e la pianificazione della manutenzione, mentre i clienti OEM possono utilizzare i dati di processo per ottimizzare il consumo di rivestimento. Nel tempo, questo potrebbe trasformare i rapporti con i fornitori in partnership tecniche basate sulle prestazioni, in particolare tra i grandi clienti manifatturieri con sistemi di produzione globali standardizzati.
Opportunità di mercato per i rivestimenti industriali
Capacità localizzata di rivestimenti speciali in distretti manifatturieri ad alta crescita
Per i fornitori si apre un'importante opportunità di creare capacità produttive specializzate a livello locale, in prossimità di distretti manifatturieri in rapida espansione in India, nel Sud-est asiatico, in Medio Oriente e in alcuni mercati latinoamericani. Anziché competere principalmente sul volume delle materie prime, i produttori possono puntare a sistemi ad alto valore aggiunto per componenti automobilistici, macchinari industriali, apparecchiature energetiche, elettronica, turbine eoliche e infrastrutture. I centri tecnici locali possono abbreviare i cicli di qualificazione, personalizzare le formulazioni in base alle condizioni climatiche e fornire supporto applicativo direttamente presso gli stabilimenti dei clienti. Le decisioni di investimento dovrebbero privilegiare i mercati in cui la produzione industriale, la spesa per le infrastrutture e la sostituzione delle vernici importate sono in aumento simultaneamente. Le partnership con applicatori locali e OEM possono accelerare la qualificazione riducendo al contempo la complessità della distribuzione. Tali strategie possono anche migliorare la resilienza dell'offerta e consolidare la posizione dei clienti nelle specifiche prima che la domanda si stabilizzi completamente.
Rivestimenti ad alte prestazioni per le energie rinnovabili e le infrastrutture energetiche
Gli impianti di energia rinnovabile e le infrastrutture energetiche offrono ai fornitori l'opportunità di sviluppare sistemi di rivestimento incentrati sulla durata di vita degli asset piuttosto che sul costo iniziale di applicazione. Turbine eoliche, apparecchiature elettriche, gasdotti, impianti di stoccaggio, infrastrutture legate all'idrogeno e progetti di transizione energetica richiedono protezione da corrosione, umidità, agenti chimici, sbalzi di temperatura e usura meccanica. I fornitori possono differenziarsi offrendo sistemi che combinano intervalli di manutenzione più lunghi con una maggiore facilità di ispezione, riparazione e applicazione. Le prospettive per il mercato dei rivestimenti industriali sono più promettenti laddove l'accesso per la manutenzione è difficoltoso o i tempi di inattività hanno conseguenze finanziarie significative. Lo sviluppo dei prodotti può concentrarsi su primer specializzati, finiture ad alta durabilità, sistemi resistenti all'erosione, rivestimenti per serbatoi e soluzioni di polimerizzazione a bassa temperatura. La collaborazione strategica con i produttori di apparecchiature, le imprese di ingegneria e i proprietari degli asset può aiutare i fornitori a garantire le specifiche durante la fase di progettazione, creando una domanda ricorrente durante i cicli di costruzione, messa in servizio, manutenzione e ristrutturazione.
Sviluppi recenti
- Luglio 2026: BASF SE — BASF e Carlyle hanno completato la transazione che ha separato BASF Coatings in un'azienda indipendente, ora operante con il nome di Surventis. Questa operazione modifica sostanzialmente la struttura proprietaria e operativa di un'importante piattaforma globale per i rivestimenti.
- Aprile 2026: Axalta Coating Systems Ltd ha lanciato Zencore, un sistema di verniciatura per mobili destinato ai produttori nordamericani di grandi volumi. Il sistema combina le funzionalità di primer e smalto ed è progettato per ridurre il numero di fasi di finitura da tre a due, mantenendo al contempo durata e qualità della finitura, con particolare attenzione alla produttività e alla semplificazione del processo.
- Settembre 2025: Microban International, Ltd. ha annunciato una partnership con Curie Co per sviluppare soluzioni di conservazione avanzate per detergenti, vernici e rivestimenti per uso domestico, industriale e istituzionale. La collaborazione combina la tecnologia di conservazione a base di acidi organici di Curie con la piattaforma Additive GS di Microban e si concentra su soluzioni antimicrobiche idrosolubili progettate per soddisfare i rigorosi requisiti normativi.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -