
Markt für Industrie Kommunikation: Größe & Prognose 2034
Marktgröße und Prognosen für industrielle Kommunikation (2021 - 2034), globaler und regionaler Marktanteil, Trends und Analyse der Wachstumschancen. Berichtsabdeckung: nach Komponenten (Hardware, Software und Dienstleistungen), Protokoll (Feldbus, Drahtlos und Industrial Ethernet), Anwendung (Luft- und Raumfahrt, Automobil und Transport, Chemie und Düngemittel, Energie, Elektrotechnik und Elektronik, Lebensmittel und Getränke, Bergbau, Pharma und Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPEL00002690
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 21, 2026


Marktgröße 2025
24,23 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
38,4 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
5,25 %
Wachstumsrate
Adressierbarer Markt
284,11 Mrd. US-Dollar
(2026–2034)
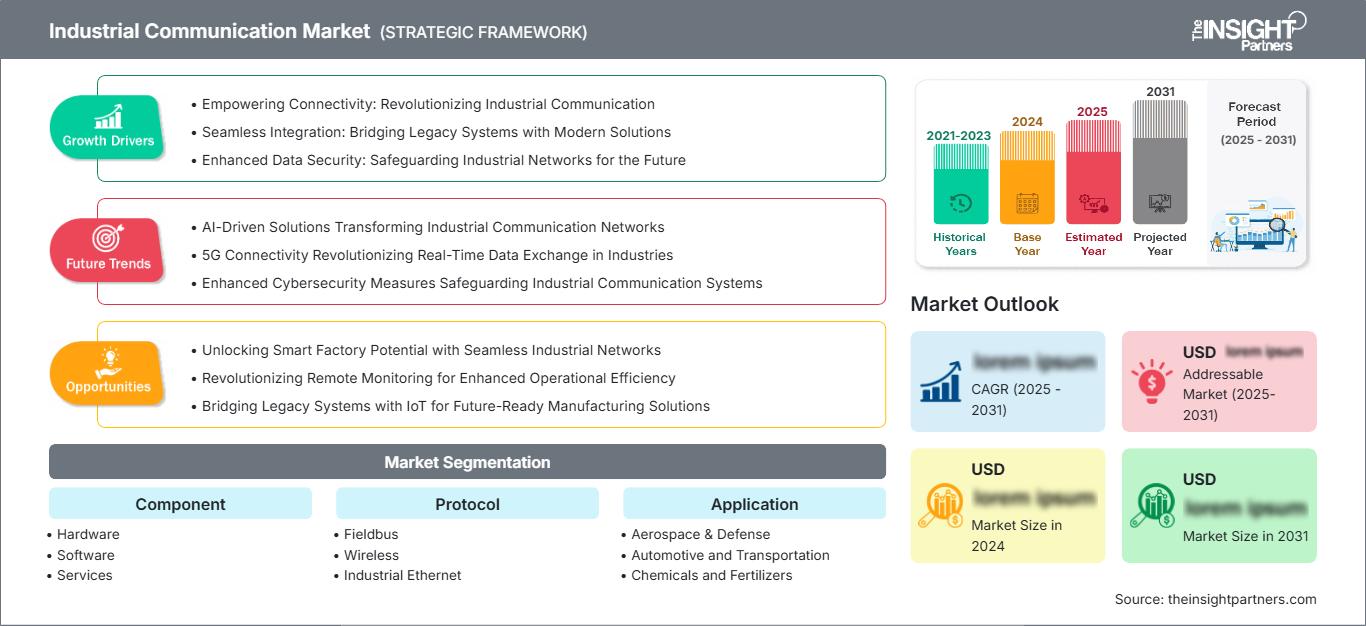
Der Markt für industrielle Kommunikation wird durch die Konvergenz von industrieller Vernetzung, Automatisierung, Edge Computing und vernetzten Steuerungsarchitekturen geprägt. Im Jahr 2025 wurde der Markt auf 24,23 Milliarden US-Dollar geschätzt und soll bis 2034 auf 38,4 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 5,25 % im Zeitraum 2026–2034 entspricht. Die Nachfrage ist zunehmend mit deterministischer Konnektivität, Cybersicherheit, Maschineninteroperabilität und Datenaustausch in immer stärker automatisierten Produktionsumgebungen verknüpft.
In Nordamerika wird das Marktwachstum im Bereich der industriellen Kommunikation durch die Modernisierung der Fertigung, die Anforderungen an die industrielle Cybersicherheit und Investitionen in vernetzte Produktionsanlagen gestützt. Es wird mit einem moderaten regionalen Wachstum von 2,1–3,0 % im Zeitraum 2026–2034 gerechnet. Die Akzeptanz wird durch die Modernisierung von industriellen Ethernet-Netzen und den Einsatz privater drahtloser Netzwerke in Fabriken, Versorgungsunternehmen, Logistikzentren und Produktionsanlagen weiter gesteigert.
Marktanalyse und Einblicke zur industriellen Kommunikation
- Nordamerika: Nordamerika repräsentierte im Jahr 2025 einen Marktanteil von 15–17 % im Bereich der industriellen Kommunikation und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,1–3,0 % wachsen, unterstützt durch die Modernisierung von Fabriken, industrielle Cybersicherheit, private drahtlose Konnektivität und Investitionen in die Automatisierung.
- USA: Die USA machten im Jahr 2025 57–59 % der nordamerikanischen Nachfrage aus und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 2,1–3,0 % wachsen, angeführt von der fortschrittlichen Fertigung und der Energieinfrastruktur.
- Europa: Europa hielt 2025 einen Marktanteil von 23–25 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,0–4,5 % wachsen. Deutschland, Großbritannien, Frankreich, Italien und Spanien bleiben wichtige Märkte, unterstützt durch die Modernisierung im Rahmen von Industrie 4.0.
- Asien-Pazifik: Der Anteil Asien-Pazifiks lag 2025 bei 38–40 % und wird voraussichtlich zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 6,0–6,5 % verzeichnen. China, Japan, Südkorea und Indien sind führend bei der Digitalisierung der Industrie und den Investitionen in vernetzte Fabriken.
- Größtes Segment: Industrial Ethernet hatte 2025 einen Marktanteil von 55–60 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–6,5 % wachsen, was die steigende Nachfrage nach deterministischer IP-basierter Konnektivität widerspiegelt.
- Wachstumsstarkes Segment: Der Bereich Wireless hatte 2025 einen Marktanteil von 7–10 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,0–12,5 % wachsen, da flexible Produktionsmethoden und private drahtlose Netzausbauten zunehmen.
- Detaillierte Analyse der wichtigsten Unternehmen: Honeywell International, Inc., SICK AG, Belden Inc., ABB Ltd., Siemens AG, Omron Corporation, Rockwell Automation, Inc., Moxa Inc., ifm electronic GmbH, Mitsubishi Electric Group.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Produktionsarchitekturen im Markt für industrielle Kommunikation wandeln sich von isolierten Feldnetzwerken hin zu industriellem Ethernet, Edge-Kommunikation, drahtlosen Technologien und softwaredefinierter Infrastruktur. Der Aufstieg von industriellem Ethernet wird durch die erhöhte Bandbreite und Interoperabilität vorangetrieben, die maschinelles Sehen, Robotik, digitale Zwillinge und Analytik ermöglichen. Feldbussysteme sind in bestehende Produktionslinien integriert und bilden einen Ersatz- und Gateway-Markt anstelle eines Technologie-Austauschzyklus. Hardwareanbieter integrieren nun Switches, Gateways, Controller und Schnittstellen mit Diagnose- und Cybersicherheitsfunktionen.
In den kommenden Jahren sollten die Investitionen diversifiziert werden und aufstrebende Produktionsstandorte wie Indien und Südostasien einbeziehen, während bestehende Werke in Europa und Nordamerika weiterhin auf Brownfield-Modernisierungen setzen. Das verstärkte regulatorische Interesse an Cybersicherheit und OT-Cybersicherheit wird Unternehmen dazu veranlassen, in Netzwerksegmentierung, Authentifizierung, Überwachung und Gerätemanagement zu investieren. Die Digitalisierung von Energiesystemen wird eine weitere strukturelle Herausforderung darstellen, da Energienetze neben physischer Infrastruktur auch auf digitale Infrastruktur angewiesen sein werden.
Umfang des Marktberichts zur industriellen Kommunikation
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 24,23 Milliarden US-Dollar |
| Marktgröße bis 2034 | 38,4 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,25 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für industrielle Kommunikation
Das Wachstum des Marktes für industrielle Kommunikation ist eng mit der Entwicklung vernetzter Maschinen, speicherprogrammierbarer Steuerungen (SPS), Sensoren, Roboter und Überwachungssysteme verbunden. Treiber dieses Wachstums ist die Nachfrage nach deterministischer Datenübertragung von den Produktionsanlagen bis hin zu komplexeren Analyseverfahren. Der Markt umfasst Halbleiter- und Netzwerkkomponenten, industrielle Switches, Gateways, Controller, Softwareplattformen, Systemintegratoren, Anbieter von Sicherheitslösungen und Wartungsdienstleistungen und bietet somit vielfältige Umsatzmöglichkeiten entlang des gesamten Lebenszyklus der Vernetzung.
Die Angebotsdynamik im Markt für industrielle Kommunikation verschiebt sich zunehmend zugunsten von Anbietern, die hybride Lösungen für bestehende und moderne Systeme anbieten können. In bestehenden Infrastrukturen entsteht der Bedarf an Protokollübersetzung, Managed Switches, sicheren Gateways und Engineering-Dienstleistungen aufgrund der wirtschaftlichen Unwirtschaftlichkeit eines Infrastrukturaustauschs. Industrielles Ethernet entwickelt sich parallel zu Feldbussystemen, ohne diese zu ersetzen. Drahtlose Kommunikationstechnologien ergänzen die bestehenden Systeme um eine weitere Ebene für mobile Maschinen, autonome Fahrzeuge, Fernüberwachung und andere Anwendungen, die Einschränkungen bei der Kabelverlegung mit sich bringen.
Die Marktanalyse der industriellen Kommunikation zeigt ein fragmentiertes Wettbewerbsumfeld mit Anbietern von Automatisierungslösungen, Netzwerkunternehmen, Sensorherstellern und diversifizierten Anbietern industrieller Technologien. Der Wettbewerb zwischen Siemens AG, ABB Ltd., Rockwell Automation, Inc., Honeywell International, Inc. und der Mitsubishi Electric Group konzentriert sich auf Automatisierungs-Ökosysteme, während Belden Inc. und Moxa Inc. industrielle Netzwerkinfrastrukturen entwickeln. Omron Corporation, SICK AG und ifm electronic GmbH verbessern die Konnektivität durch Sensoren und Maschinen.
Die Wettbewerbspositionierung basiert auf Schlüsselfaktoren wie Interoperabilität, Sicherheit, Lebenszyklusunterstützung und Integration in Edge- oder Cloud-Computing-Plattformen. Zu den jüngsten Investitionstrends zählen softwarezentrierte Netzwerke, industrielle KI, private drahtlose Netzwerke und sicheres Gerätemanagement. Darüber hinaus nutzen Unternehmen Partnerschaften und Portfolioerweiterungen, um OT- und IT-Umgebungen zu verbinden. Ein wesentlicher Wettbewerbsvorteil liegt in der Fähigkeit, bestehende Protokolle zu erhalten und neue IP-basierte Protokolle zu implementieren.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für industrielle Kommunikation: Strategische Einblicke
Regionale Einblicke
Markt für industrielle Kommunikation in Nordamerika
Nordamerika erreichte 2025 einen Marktanteil von 15–17 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,1–3,0 % wachsen. Die Region profitiert von einer ausgereiften Automatisierungsinfrastruktur, fortschrittlicher Automobilproduktion, Investitionen in die Halbleiterindustrie, der Modernisierung des Energiesektors und der Nachfrage nach sicheren Betriebstechnologienetzwerken. Die USA decken 57–59 % der regionalen Nachfrage ab, während Kanada durch Anwendungen im Bergbau, der Energiewirtschaft, der Lebensmittelverarbeitung und der Fertigungsindustrie dazu beiträgt.
Die Bedeutung von Industrial Ethernet (IEE) wird auch bei Modernisierungsinitiativen bestehen bleiben, während private drahtlose Netzwerke die Mobilität von Geräten, autonome Abläufe und schwer verkabelbare Produktionsumgebungen ermöglichen. Der Bedarf an Cybersicherheitsmaßnahmen erhöht zudem die Nachfrage nach Managed Switches, Netzwerksegmentierung, sicheren Gateways und Netzwerküberwachung. Investitionen in Rechenzentren und elektrische Infrastruktur generieren einen entsprechenden Bedarf an industrieller Kommunikation und Steuerung. Regionale Einkäufer legen in der Regel Wert auf Interoperabilität mit bestehenden Automatisierungssystemen, Lifecycle-Support und reduzierte Ausfallzeiten.
US-Markt für industrielle Kommunikation
Der Bericht zum Markt für industrielle Kommunikation zeigt, dass die USA im Jahr 2025 57–59 % der nordamerikanischen Nachfrage ausmachten und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,1–3,0 % wachsen werden. Branchen wie die fortgeschrittene Fertigung, die Luft- und Raumfahrt, die Automobilindustrie, die Pharmaindustrie, die Lebensmittelverarbeitung, die Öl- und Gasindustrie sowie die Energieversorgung generieren eine breite Anwendungsnachfrage. Rockwell Automation, Inc., Honeywell International, Inc., Belden Inc. und andere Anbieter verfügen über eine bedeutende Technologie- und Integrationspräsenz in diesen Branchen.
Die Trends in den Anwendungsbereichen gehen hin zur Vernetzung von Produktionslinien, Sicherheit und Fernkonnektivität, Maschinendiagnose, Robotik und Edge Computing. Investitionen in die Halbleiter- und Batteriefertigung verstärken den Bedarf an deterministischer Netzwerktechnik und Hochgeschwindigkeitsdatennetzen. Darüber hinaus werden bestehende Feldbusse mit Gateways und Ethernet-Netzwerklösungen modernisiert, ohne sie vollständig zu ersetzen. So entsteht ein Markt mit mehreren Schichten, in dem Konnektivität der nächsten Generation neben bestehenden Steuerungssystemen existiert.
Europäischer Markt für industrielle Kommunikation
Europa hielt 2025 einen Marktanteil von 23–25 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,0–4,5 % wachsen, wobei Deutschland führend ist. Industrielle Modernisierung, Automatisierung, Cybersicherheitsanforderungen und Investitionen in Nachhaltigkeit fördern die Einführung in den wichtigsten Produktionsländern. Deutschland bleibt aufgrund seiner Maschinenbau-, Automobil-, Chemie- und Automatisierungsindustrie der regionale Anker.
In Großbritannien ist die Nachfrage nach Automatisierung in der Prozessindustrie, der Energiewirtschaft, der Logistik und der fortgeschrittenen Fertigung hoch. Deutschland hat den Vorteil, bei der Implementierung von Industrie-4.0-Technologien und der Automatisierung in den Fabriken führend zu sein. In Frankreich bieten sich Chancen in der Luft- und Raumfahrt, der Kernenergie, dem Transportwesen und der diskreten Fertigung. Italiens Stärken liegen im Maschinenbau, der Verpackungsindustrie, der Lebensmittelverarbeitung und der Automatisierungstechnik. Spaniens Stärken umfassen die Automobilindustrie und die erneuerbaren Energien.
Markt für industrielle Kommunikation im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) erreichte 2025 einen Marktanteil von 38–40 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–6,5 % wachsen, wodurch er zum führenden regionalen Markt wird. China ist Marktführer, gefolgt von Japan, Südkorea, Indien und Australien. Investitionen in Halbleiter, Elektronik, Automobilindustrie, Maschinenbau, Energie und Bergbau sichern die Nachfrage nach Konnektivität.
Intelligente Fertigungssysteme helfen China, seine Initiativen besser zu nutzen. Japan und Südkorea haben hochautomatisierte Industrien mit einem hohen Entwicklungsstand industrieller Netzwerke aufgebaut. Während Indien durch Investitionen in Industrie und Digitalisierung auf vernetzte Fertigung setzt, generiert Australien Nachfrage durch die Nutzung des Bergbau- und Energiesektors. Ethernet ist weiterhin führend, doch private drahtlose Technologien gewinnen für mobile Fertigungsprozesse zunehmend an Bedeutung.
Markt für industrielle Kommunikation im Nahen Osten und Afrika
Der Markt für industrielle Kommunikation im Nahen Osten und in Afrika wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,0–4,5 % wachsen. Saudi-Arabien und die Vereinigten Arabischen Emirate führen die regionalen Investitionen an, unterstützt durch industrielle Diversifizierung, Modernisierung der Energieversorgung, intelligente Infrastruktur und groß angelegte Automatisierungsprogramme. Südafrika trägt durch Bergbau, Metallverarbeitung, Energieversorgung, Lebensmittelverarbeitung und Fertigung zum Wachstum bei.
Energie bleibt in der gesamten Region ein wichtiger Anwendungsbereich für Konnektivität, während Infrastrukturprojekte den Bedarf an sicheren Steuerungsnetzwerken und Fernüberwachung schaffen. Saudi-Arabien ist durch industrielle Diversifizierung als führender regionaler Markt positioniert, und die VAE profitieren von Investitionen in die digitale Infrastruktur. Die Nachfrage im übrigen Nahen Osten und Afrika konzentriert sich weiterhin auf Öl und Gas, Bergbau, Energieversorgung, Transport und Wasserinfrastruktur, wo robuste Kommunikationsausrüstung und langfristige Unterstützung besonders wichtig sind.
Segmentierungsanalyse
Komponente
Die Nachfrage nach Komponenten im Markt für industrielle Kommunikation verteilt sich auf physische Netzwerkinfrastruktur, Software und Implementierungsunterstützung. Hardware bleibt der wichtigste Umsatzträger, da jede industrielle Architektur Switches, Schnittstellen, Gateways, Controller und zugehörige Geräte benötigt. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 4,8–5,5 % erwartet, während Software und Services von den Anforderungen an Cybersicherheit, Analytik, Fernverwaltung und Lebenszyklusmanagement profitieren.
- Hardware: Hardware bleibt von strategischer Bedeutung, da industrielle Schalter, Gateways, Controller, Schnittstellen und Verbindungsgeräte die physische Grundlage sowohl für neue als auch für bestehende Automatisierungsprojekte bilden.
- Software: Die Nachfrage nach Software steigt, da die Hersteller Netzwerkmanagement-, Diagnose-, Cybersicherheits-, Gerätekonfigurations-, Analyse- und Integrationsschichten benötigen, die Konnektivität in operative Transparenz umwandeln.
- Services: Services unterstützen Installation, Engineering, Inbetriebnahme, Wartung, Cybersicherheit und Lifecycle-Upgrades und sind daher besonders relevant dort, wo industrielle Netzwerke Legacy-Protokolle mit modernen Architekturen kombinieren.
Protokoll
Die Protokollauswahl wird zunehmend anwendungsspezifisch und berücksichtigt Deterministik, Interoperabilität, installierte Basis, Cybersicherheit und Bandbreite. Industrielles Ethernet bleibt die führende Protokollkategorie und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–6,5 % wachsen. Drahtlose Technologien dürften das schnellste Wachstum verzeichnen, da Fabriken mobile Geräte und flexible Layouts einführen.
- Feldbus: Feldbus spielt weiterhin eine wichtige Rolle in installierten Prozess- und Fabrikanlagen und sichert den Bedarf an Ersatz, Gateways, Migrationen und Wartung, selbst wenn neuere Ethernet-Architekturen immer häufiger eingesetzt werden.
- Drahtlos: Drahtlose Konnektivität ermöglicht mobile Anlagen, autonome Fahrzeuge, Fernüberwachung, flexible Arbeitszellen und schwer zu verkabelnde Installationen und stärkt damit ihre Rolle in zukünftigen Fabrikarchitekturen.
- Industrielles Ethernet: Industrielles Ethernet bietet hohe Bandbreite, Interoperabilität, deterministische Leistung und Kompatibilität mit modernen Automatisierungssystemen und ist damit von zentraler Bedeutung für die Modernisierung von Fabriken und die Integration von Maschinen.
Anwendung
Die Anwendungsnachfrage variiert je nach Latenz, Zuverlässigkeit, Umgebungsbedingungen, Cybersicherheitsanforderungen und Wirtschaftlichkeit der Produktion. Für das Anwendungssegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 5,0–5,8 % erwartet, wobei die Energie-, Automobil-, Elektronik- und Prozessindustrie einen erheblichen Bedarf an Konnektivität aufweisen.
- Luft- und Raumfahrt sowie Verteidigung: Hochzuverlässige Fertigung und sichere Infrastruktur erfordern deterministische Kommunikation, Rückverfolgbarkeit, Netzwerkstabilität und strikte Kontrolle über industrielle Datenflüsse.
- Automobil- und Transportwesen: Robotik, Batterieherstellung, automatisierte Montage, maschinelles Sehen und flexible Produktion erhöhen die Nachfrage nach Hochgeschwindigkeitskommunikation und integrierten Steuerungsarchitekturen.
- Chemikalien und Düngemittel: Prozessanlagen legen Wert auf deterministische Konnektivität, Fernüberwachung, Kompatibilität mit explosionsgefährdeten Bereichen und sichere Integration mit verteilten Steuerungs- und Sicherheitssystemen.
- Energie & Strom: Die Modernisierung der Stromnetze, die Automatisierung der Stromerzeugung, Umspannwerke und dezentrale Energiequellen erhöhen den Bedarf an robusten Kommunikationssystemen, die Feldgeräte mit Steuerungssystemen verbinden.
- Elektrotechnik und Elektronik: Die Halbleiter- und Elektronikproduktion erfordert präzise Synchronisierung, hohen Datendurchsatz, Maschinenintegration und zuverlässige Kommunikation in hochautomatisierten Produktionsumgebungen.
- Lebensmittel & Getränke: Für die Verarbeitung und Verpackung mit hohem Durchsatz sind robuste Netzwerke erforderlich, die die Maschinenkoordination, die Qualitätskontrolle, die Rückverfolgbarkeit und hygienische Produktionsumgebungen unterstützen.
- Bergbau: Bergbauunternehmen benötigen eine robuste Kommunikationsinfrastruktur für entfernt liegende Ausrüstung, autonome Fahrzeuge, Prozessüberwachung und geografisch verteilte Betriebsabläufe.
- Pharmazeutische Industrie: Die pharmazeutische Produktion ist auf sichere, nachvollziehbare und hochzuverlässige Kommunikationswege angewiesen, die die Prozesse der Automatisierung, der Umgebungsüberwachung, der Validierung und der Qualitätskontrolle unterstützen.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Luft- und Raumfahrt & Verteidigung |
Medium |
Sichere Netzwerke |
Skalierung |
|
Automobil- und Transportwesen |
Hoch |
Werkseitiges Ethernet |
Reifen |
|
Chemikalien und Düngemittel |
Hoch |
Prozesskonnektivität |
Reifen |
|
Energie und Strom |
Hoch |
Rasterdigitalisierung |
Skalierung |
|
Elektrotechnik und Elektronik |
Hoch |
Fab Connectivity |
Skalierung |
|
Speisen und Getränke |
Medium |
Linienautomatisierung |
Reifen |
|
Bergbau |
Medium |
Minenautomatisierung |
Skalierung |
|
Pharmazeutische |
Medium |
Rückverfolgbarkeit |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Marktes für industrielle Kommunikation
Erweiterung von Industrial Ethernet und vernetzter Automatisierung
Die Marktprognose für industrielle Kommunikation zeigt, dass die Nutzung von Industrial Ethernet zunimmt, da Hersteller Kommunikationsarchitekturen benötigen, die Bildverarbeitung, Robotik, Bewegungssteuerung, Analytik und größere Mengen an Betriebsdaten unterstützen. Im Gegensatz dazu lassen sich eigenständige Legacy-Systeme mithilfe eines Ethernet-Systems einfacher in Steuergeräte, Maschinen, Edge-Geräte und Unternehmenssysteme integrieren. Für Unternehmen bedeutet dies, dass der Fokus von reinen Verbindungsanforderungen auf Management, Diagnose, Cybersicherheit und Lebenszyklusbetrachtungen verlagert wird. Es geht über Switches und Schnittstellen hinaus, denn die Modernisierung erfordert Gateways, Engineering-, Software- und Wartungslösungen. Anbieter, die deterministisches Verhalten bei gleichzeitiger Abwärtskompatibilität gewährleisten können, sind gut positioniert, um sowohl neue als auch bestehende Anforderungen zu erfüllen.
Steigende Cybersicherheitsanforderungen für Betriebstechnologien
Cybersicherheit wird zunehmend zu einem integralen Bestandteil der Beschaffung von Kommunikationsinfrastruktur für die Industrie und ist kein separates Thema der Informationstechnologie mehr. Vernetzte Steuerungen, Fernwartungssysteme, Sensoren, Gateways und Edge-Computing vergrößern die Angriffsfläche in Fabriken und Energieversorgungsunternehmen. Dies erfordert Netzwerksegmentierung, Authentifizierung, sicheren Fernzugriff, Anomalieerkennung, sicheres Firmware-Update-Management und sichere Gerätekonfiguration. Diese Anforderungen führen zu einem erhöhten Bedarf an Software und Diensten für Kommunikationsgeräte, um den Nutzen des laufenden Managements zu steigern. Die zunehmende Bedeutung von Cyberresilienz seitens der Regulierungsbehörden liefert zusätzliche Investitionsgründe, da Anbieter einen besseren Schutz vernetzter Industrieanlagen gewährleisten müssen. Anbieter mit Erfahrung in Automatisierung und Cybersicherheit können sich somit im Wettbewerb um zuverlässigen Betrieb und hohe Netzwerkleistung behaupten.
Industrielle Digitalisierung in aufstrebenden Produktionsländern
Die Produktionsexpansion in Asien, dem Nahen Osten und ausgewählten lateinamerikanischen Ländern schafft neue Nachfrage nach Kommunikationsinfrastruktur, da Anlagen auf vernetzte Automatisierung ausgelegt werden. Neubauprojekte können Ethernet-, Wireless-, Edge-Computing- und Cybersicherheitsarchitekturen ohne die Einschränkungen älterer Netzwerke implementieren. Dies ermöglicht es Anbietern, bereits in der frühen Planungsphase moderne Lösungen einzuführen. Projekte in der Automobil-, Elektronik-, Batterie-, Chemie-, Lebensmittel- und Energiebranche sind besonders relevant, da Produktionssysteme einen kontinuierlichen Datenaustausch zwischen Maschinen und Steuerungsanwendungen erfordern. Schwellenländer bieten zudem Chancen für lokale Entwicklung und Support, da Kommunikationsarchitekturen Inbetriebnahme, Integration, Schulung und Wartung erfordern. Anbieter, die standardisierte Plattformen mit regionalen Servicekapazitäten kombinieren, können die Implementierungseffizienz steigern und gleichzeitig unterschiedlichen regulatorischen, personellen und infrastrukturellen Gegebenheiten gerecht werden.
Zukunftstrends im Markt für industrielle Kommunikation
Konvergenz von industriellen Netzwerken mit Edge-Intelligenz
Die Trends im Markt für industrielle Kommunikation deuten darauf hin, dass zukünftige Architekturen industrielle Netzwerke zunehmend mit verteiltem Rechnen am Netzwerkrand kombinieren werden. Dadurch verringert sich die Distanz zwischen Maschinendaten und operativen Entscheidungen. Anstatt jedes Signal an zentrale Plattformen zu übertragen, können Edge-Systeme Informationen in der Nähe der Produktionsanlagen filtern, kontextualisieren und analysieren. Die Kommunikationsinfrastruktur wird somit Teil der Rechenarchitektur, wobei Switches, Gateways, Controller und Software die Datenflüsse koordinieren. Anbieter werden voraussichtlich Diagnose, Cybersicherheit, Gerätemanagement und Analysen in gemeinsame Plattformen integrieren. Diese Konvergenz dürfte die Netzwerkleistung enger mit den Produktionsergebnissen verknüpfen, insbesondere im Hinblick auf vorausschauende Wartung, Qualitätskontrolle, Energieoptimierung und autonome Anlagen. Kunden werden Kommunikationslösungen zunehmend danach bewerten, ob sie datenintensive Workloads unterstützen können, ohne den deterministischen industriellen Betrieb zu beeinträchtigen.
Private drahtlose Netzwerke für flexible Produktion
Private drahtlose Netzwerke bieten Potenzial für den Ausbau dort, wo feste Verkabelung die Produktionsflexibilität, Mobilität oder Wirtschaftlichkeit des Einsatzes einschränkt. Zukünftige Fabriken könnten drahtlose Verbindungen für autonome mobile Roboter, Wearables, temporäre Produktionszellen, Zustandsüberwachung und geografisch verteilte Anlagen nutzen, während kabelgebundenes Ethernet für die deterministische Steuerung erhalten bleibt. Verbesserungen bei der Spektrumverfügbarkeit, industrietauglicher Ausrüstung, Netzwerkmanagement und Sicherheit dürften die Wirtschaftlichkeit dieser Lösung weiter steigern. Drahtlose Architekturen werden kabelgebundene Netzwerke nicht vollständig ersetzen, aber den Verkabelungsaufwand reduzieren und eine schnellere Umstrukturierung von Produktionsbereichen ermöglichen. Anbieter, die drahtlose Konnektivität mit industriellen Steuerungen, Gateways, Cybersicherheit und Anwendungssoftware kombinieren, dürften sich einen Wettbewerbsvorteil verschaffen, da Kunden zunehmend integrierte Architekturen anstelle von eigenständigen Kommunikationsprodukten nachfragen.
Marktchancen im Bereich der industriellen Kommunikation
Modernisierung industrieller Netzwerke in Brownfield-Anlagen
Die Modernisierung von Brownfield-Anlagen bietet ein erhebliches Investitionspotenzial, da viele Fabriken ihre bestehenden Automatisierungssysteme nicht allein aus Gründen der Konnektivität ersetzen können. Anbieter können diese Lücke durch Protokoll-Gateways, Managed Switches, sichere Fernzugriffsplattformen, Edge-Geräte und Migrationsdienste schließen, die ältere Anlagen mit Ethernet-basierten Architekturen verbinden. Das größte kommerzielle Potenzial besteht dort, wo Ausfallzeiten kostspielig sind und die Anlagen eine lange Restlebensdauer haben. Anbieter können gestaffelte Modernisierungsprogramme entwickeln, die mit Netzwerktransparenz und -segmentierung beginnen und dann, mit den sich ändernden Produktionsanforderungen, leistungsfähigere Kommunikations- und Analysefunktionen einführen. Solche Ansätze reduzieren das Implementierungsrisiko und verteilen die Investitionskosten auf mehrere Projektphasen. Strategische Partnerschaften mit Systemintegratoren können die Reichweite weiter vergrößern, da Netzwerk-Upgrades oft technisches Know-how, Kenntnisse der Steuerungstechnik und standortspezifische Inbetriebnahme erfordern.
Konnektivitätslösungen für die Digitalisierung von Energie und Infrastruktur
Die Modernisierung von Energie und Infrastruktur schafft Potenzial für robuste Kommunikationsplattformen, die Umspannwerke, Erzeugungsanlagen, Speichersysteme, Wasserinfrastruktur, Verkehrsnetze und dezentrale Energieerzeugungsanlagen unterstützen. Investitionen in Stromnetze gehen zunehmend mit der Digitalisierung einher und erzeugen so Bedarf an Kommunikationsarchitekturen, die Feldgeräte mit Leitstellen und Analyseplattformen verbinden können. Die IEA prognostiziert, dass die jährlichen globalen Investitionen in Stromnetze bis 2030 auf 600 Milliarden US-Dollar steigen müssen, während gleichzeitig auch die Investitionen in digitale und intelligente Stromnetze voraussichtlich zunehmen werden. Anbieter können dieses Potenzial durch sichere Gateways, industrielle Switches, Fernüberwachung, Protokollkonvertierung und Lifecycle-Services nutzen, die für lange Betriebszeiten und anspruchsvolle Umgebungsbedingungen ausgelegt sind.
Aktuelle Entwicklungen
- August 2026: HCLTech schloss die Übernahme des Telekommunikationsgeschäfts von HPE ab und stärkte damit seine KI-gestützten Telekommunikationskompetenzen durch zusätzliches geistiges Eigentum, Ingenieurskompetenz und globale Ressourcen. Die Transaktion unterstützt die Modernisierung der Telekommunikation in den Bereichen Netzwerkvirtualisierung, Edge- und Rechenzentrumsnetzwerke, privates 5G, Multi-Cloud und autonomer Netzwerkbetrieb.
- Januar 2026: HMS Networks schloss die Übernahme ausgewählter Vermögenswerte des Geschäftsbereichs Industrial Communications von Molex ab. Die Transaktion wurde ab dem 2. Januar in HMS konsolidiert. Das übernommene Portfolio umfasst Schnittstellenkarten und Softwarelösungen sowie Entwicklungsteams in Kanada und Frankreich und erweitert damit die Kompetenzen von HMS im Bereich industrieller Netzwerke und die Kundenreichweite.
- August 2025: NXP Semiconductors schloss die Übernahme der port GmbH ab und stärkte damit sein Portfolio im Bereich industrieller Edge-Lösungen durch die Integration der Expertise von port im Bereich industrieller Kommunikationsprotokolle in NXP-Prozessoren. Die Kombination unterstützt Multi-Protokoll-Konnektivität, vereinfacht den Protokollwechsel und ermöglicht skalierbarere Lösungen für softwaredefinierte Fabriken und intelligente industrielle Edge-Anwendungen.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -