
Mercato della comunicazione industriale: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato delle comunicazioni industriali (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per componente (hardware, software e servizi), protocollo (Fieldbus, wireless ed Ethernet industriale), applicazione (aerospaziale e difesa, automobilistico e trasporti, chimico e fertilizzanti, energia, elettrico ed elettronico, alimentare e bevande, minerario, farmaceutico e altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPEL00002690
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 21, 2026


Dimensioni del mercato nel 2025
24,23 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
38,4 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
5,25 %
Tasso di crescita
Mercato di riferimento
284,11 miliardi di dollari USA
(2026-2034)
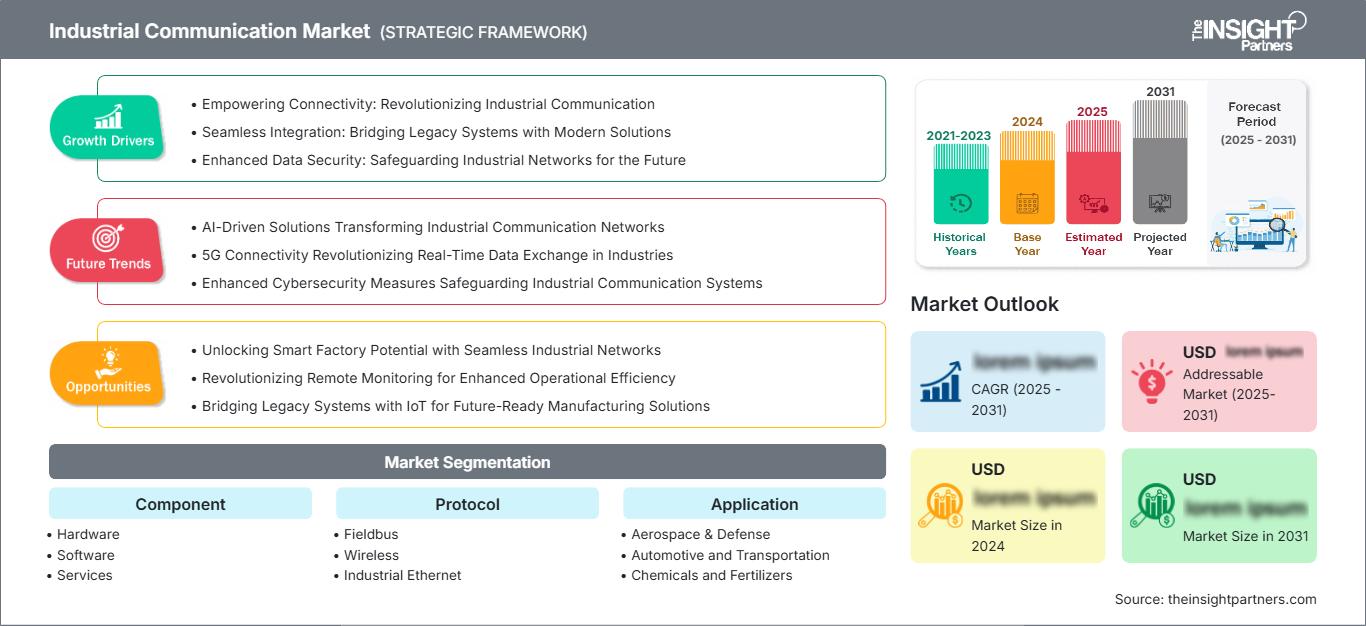
Il mercato delle comunicazioni industriali è plasmato dalla convergenza di reti industriali, automazione, edge computing e architetture di controllo connesse. Il mercato, valutato a 24,23 miliardi di dollari nel 2025, dovrebbe raggiungere i 38,4 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 5,25% nel periodo 2026-2034. La domanda è sempre più legata alla connettività deterministica, alla sicurezza informatica, all'interoperabilità delle macchine e allo scambio di dati in ambienti di produzione sempre più automatizzati.
In tutto il Nord America, la crescita del mercato delle comunicazioni industriali è sostenuta dalla modernizzazione della produzione avanzata, dai requisiti di sicurezza informatica industriale e dagli investimenti in risorse produttive connesse. Si prevede che l'espansione regionale rimarrà moderata, con un CAGR compreso tra il 2,1% e il 3,0% nel periodo 2026-2034. L'adozione è favorita dagli aggiornamenti dell'Ethernet industriale e dall'implementazione di reti wireless private in fabbriche, aziende di servizi, centri logistici e impianti di processo.
Analisi e approfondimenti sul mercato della comunicazione industriale.
- Nord America: Nel 2025 il Nord America rappresentava una quota di mercato del 15-17% nel settore delle comunicazioni industriali e si prevede che crescerà a un tasso annuo composto (CAGR) del 2,1-3,0% tra il 2026 e il 2034, grazie alla modernizzazione degli stabilimenti, alla sicurezza informatica industriale, alla connettività wireless privata e agli investimenti nell'automazione.
- USA: Nel 2025 gli Stati Uniti rappresentavano il 57-59% della domanda nordamericana e si prevede che cresceranno a un tasso annuo composto (CAGR) del 2,1-3,0% tra il 2026 e il 2034, trainati dalla produzione manifatturiera avanzata e dalle infrastrutture energetiche.
- Europa: Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 23% e il 25% e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,0-4,5% tra il 2026 e il 2034. Germania, Regno Unito, Francia, Italia e Spagna rimangono mercati importanti, sostenuti dalla modernizzazione dell'Industria 4.0.
- Asia-Pacifico: la regione Asia-Pacifico rappresentava una quota del 38-40% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 6,0-6,5% tra il 2026 e il 2034, con Cina, Giappone, Corea del Sud e India in testa alla digitalizzazione industriale e agli investimenti nelle fabbriche connesse.
- Segmento più ampio: l'Ethernet industriale rappresentava una quota di mercato del 55-60% nel 2025 e si prevede che crescerà a un CAGR del 6,0-6,5% nel periodo 2026-2034, a testimonianza della crescente domanda di connettività deterministica basata su IP.
- Segmento ad alta crescita: il settore wireless ha rappresentato una quota di mercato del 7-10% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 10,0-12,5% nel periodo 2026-2034, grazie all'aumento della produzione flessibile e delle implementazioni wireless private.
- Aziende chiave analizzate nel dettaglio: Honeywell International, Inc., SICK AG, Belden Inc., ABB Ltd., Siemens AG, Omron Corporation, Rockwell Automation, Inc., Moxa Inc., ifm electronic GmbH, Mitsubishi Electric Group.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Le architetture di produzione nel mercato delle comunicazioni industriali si stanno spostando dalle reti di campo isolate all'Ethernet industriale, alle comunicazioni edge, alle tecnologie wireless e alle infrastrutture definite dal software. L'ascesa dell'Ethernet industriale è alimentata dall'aumento della larghezza di banda e dell'interoperabilità, che abilitano la visione artificiale, la robotica, le applicazioni di digital twin e l'analisi dei dati. I sistemi fieldbus sono diventati parte integrante delle linee di produzione esistenti, dando vita a un mercato di sostituzione e gateway anziché a un ciclo di sostituzione tecnologica. I fornitori di hardware stanno ora integrando switch, gateway, controller e interfacce con funzioni di diagnostica e sicurezza informatica.
Nei prossimi anni, la spesa dovrebbe diversificarsi per includere le economie manifatturiere emergenti, come l'India e il Sud-est asiatico, mentre gli impianti esistenti in Europa e Nord America continueranno a concentrarsi sull'ammodernamento degli impianti esistenti. Il crescente interesse normativo per la resilienza informatica e la sicurezza informatica dei sistemi OT spingerà le aziende a investire nella segmentazione della rete, nell'autenticazione, nel monitoraggio e nella gestione dei dispositivi. La digitalizzazione dei sistemi energetici rappresenterà un altro fattore strutturale, con le reti energetiche che si baseranno su infrastrutture digitali oltre a quelle fisiche.
Ambito del rapporto sul mercato della comunicazione industriale
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 24,23 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 38,4 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,25% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato delle comunicazioni industriali
La crescita del mercato delle comunicazioni industriali è strettamente legata allo sviluppo di macchine connesse, PLC, sensori, robotica e sistemi di supervisione. Tale crescita sarà trainata dalla domanda di trasferimento dati deterministico dagli impianti di produzione verso livelli di analisi più elevati. Il mercato comprende componenti a semiconduttore e di rete, switch industriali, gateway, controllori, piattaforme software, integratori di sistemi, fornitori di soluzioni di sicurezza e servizi di manutenzione, offrendo così numerose opportunità di guadagno lungo tutto il ciclo di vita della connettività.
Nel mercato delle comunicazioni industriali, le dinamiche di offerta sono sempre più sbilanciate a favore dei fornitori in grado di gestire soluzioni ibride che combinano tecnologie legacy e moderne. Nei siti industriali dismessi, la necessità di traduzione di protocolli, switch gestiti, gateway sicuri e servizi di ingegneria emerge a causa dell'insostenibilità economica della sostituzione delle infrastrutture esistenti. L'Ethernet industriale si sviluppa parallelamente ai sistemi fieldbus senza possibilità di sostituzione. Le tecnologie di comunicazione wireless aggiungono un ulteriore livello di complessità per macchine mobili, veicoli autonomi, monitoraggio remoto e altre applicazioni che comportano limitazioni nella posa dei cavi.
L'analisi di mercato della comunicazione industriale mostra un ambiente competitivo frammentato che include fornitori di automazione, aziende di networking, produttori di sensori e diversificati fornitori di tecnologie industriali. La competizione tra Siemens AG, ABB Ltd., Rockwell Automation, Inc., Honeywell International, Inc. e Mitsubishi Electric Group si concentra sugli ecosistemi di automazione, mentre Belden Inc. e Moxa Inc. si focalizzano sulle infrastrutture di rete industriale. Omron Corporation, SICK AG e ifm electronic GmbH migliorano la connettività tramite sensori e macchine.
Il posizionamento competitivo si basa su punti chiave quali interoperabilità, sicurezza, supporto del ciclo di vita e integrazione in piattaforme di edge computing o cloud computing. Le recenti tendenze di investimento includono reti incentrate sul software, intelligenza artificiale industriale, reti wireless private e gestione sicura dei dispositivi. Inoltre, le aziende si avvalgono di partnership e dell'espansione del portafoglio per collegare gli ambienti OT e IT. Uno dei principali vantaggi competitivi è legato alla capacità di preservare i protocolli legacy e di adottare nuovi protocolli basati su IP.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle comunicazioni industriali: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano delle comunicazioni industriali
Nel 2025 il Nord America rappresentava una quota del 15-17% e si prevede che crescerà a un tasso annuo composto (CAGR) del 2,1-3,0% fino al 2034. La regione beneficia di un'infrastruttura di automazione matura, di una produzione automobilistica avanzata, di investimenti nel settore dei semiconduttori, della modernizzazione energetica e della domanda di reti di tecnologia operativa sicure. Gli Stati Uniti rappresentano il 57-59% della domanda regionale, mentre il Canada contribuisce attraverso le applicazioni nei settori minerario, energetico, della trasformazione alimentare e manifatturiero.
L'importanza dell'Ethernet industriale non diminuirà con le iniziative di modernizzazione, mentre le reti wireless private rispondono alle esigenze di mobilità delle apparecchiature, operazioni autonome e configurazioni di produzione difficili da cablare. La necessità di misure di sicurezza informatica sta inoltre incrementando la domanda di switch gestiti, segmentazione di rete, gateway sicuri e monitoraggio di rete. Gli investimenti effettuati nei data center e nelle infrastrutture elettriche stanno generando una corrispondente domanda di comunicazioni e controlli industriali. Gli acquirenti regionali solitamente pongono l'accento sull'interoperabilità con i sistemi di automazione esistenti, sul supporto per l'intero ciclo di vita e sulla riduzione dei tempi di inattività.
Mercato statunitense delle comunicazioni industriali
Il rapporto sul mercato delle comunicazioni industriali mostra che gli Stati Uniti rappresentavano il 57-59% della domanda nordamericana nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 2,1-3,0% fino al 2034. I settori della produzione avanzata, aerospaziale, automobilistico, farmaceutico, alimentare, petrolifero e del gas e delle utility generano un'ampia domanda di applicazioni. Rockwell Automation, Inc., Honeywell International, Inc., Belden Inc. e altri fornitori mantengono una presenza significativa in termini di tecnologia e integrazione in questi settori.
Le tendenze nei settori applicativi si orientano verso l'interconnessione delle linee di produzione, la sicurezza e la connettività remota, la diagnostica delle macchine, la robotica e l'edge computing. Gli investimenti nella produzione di semiconduttori e batterie aumentano la necessità di determinismo nelle reti e di reti dati ad alta velocità. Inoltre, i bus di campo preesistenti vengono aggiornati con gateway e soluzioni di rete Ethernet senza una sostituzione completa. Questo crea un mercato a strati in cui la connettività di nuova generazione coesiste con i sistemi di controllo preesistenti.
Mercato europeo della comunicazione industriale
Nel 2025 l'Europa deteneva una quota del 23-25% e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,0-4,5% fino al 2034, con la Germania in testa. La modernizzazione industriale, l'automazione, i requisiti di cybersicurezza e gli investimenti in sostenibilità favoriscono l'adozione di queste tecnologie nelle principali economie manifatturiere. La Germania rimane il punto di riferimento regionale grazie ai suoi settori della meccanica, dell'automotive, della chimica e dell'automazione.
Nel Regno Unito, la domanda di automazione è elevata nei settori dell'industria di processo, dell'energia, della logistica e della produzione avanzata, mentre la Germania vanta un vantaggio competitivo grazie all'implementazione delle tecnologie Industria 4.0 e dell'automazione negli stabilimenti produttivi. In Francia, si possono individuare opportunità nei settori aerospaziale, dell'energia nucleare, dei trasporti e della produzione discreta. In Italia, i punti di forza includono macchinari, imballaggi, trasformazione alimentare e tecnologie di automazione. In Spagna, la produzione automobilistica e le energie rinnovabili rappresentano alcuni dei settori di punta.
Mercato delle comunicazioni industriali nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) rappresentava una quota di mercato del 38-40% e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,0-6,5% fino al 2034, affermandosi come il principale mercato regionale. La Cina è in testa, seguita da Giappone, Corea del Sud, India e Australia. Gli investimenti nei settori dei semiconduttori, dell'elettronica, dell'automotive, dei macchinari, dell'energia e dell'industria mineraria sostengono la domanda di connettività.
I sistemi di produzione intelligenti aiutano la Cina a trarre maggiori benefici dalle sue iniziative, mentre Giappone e Corea del Sud hanno sviluppato industrie altamente automatizzate con elevati livelli di sviluppo delle reti industriali. L'India si concentra sulla produzione connessa attraverso investimenti nei settori industriale e digitale, mentre l'Australia genera domanda sfruttando i settori minerario ed energetico. Ethernet continua a essere la tecnologia dominante, ma le tecnologie wireless private stanno diventando importanti per i processi produttivi che prevedono mobilità.
Mercato della comunicazione industriale in Medio Oriente e Africa
Si prevede che il mercato delle comunicazioni industriali in Medio Oriente e Africa crescerà a un tasso annuo composto (CAGR) del 4,0-4,5% fino al 2034. Arabia Saudita ed Emirati Arabi Uniti guidano gli investimenti regionali, supportati dalla diversificazione industriale, dalla modernizzazione energetica, dalle infrastrutture intelligenti e da programmi di automazione su larga scala. Il Sudafrica contribuisce attraverso i settori minerario, metallurgico, dei servizi di pubblica utilità, della trasformazione alimentare e manifatturiero.
L'energia rimane un'importante applicazione di connettività in tutta la regione, mentre i progetti infrastrutturali creano domanda di reti di controllo sicure e monitoraggio remoto. L'Arabia Saudita si posiziona come mercato regionale leader grazie alla diversificazione industriale, e gli Emirati Arabi Uniti beneficiano degli investimenti nelle infrastrutture digitali. La domanda nel resto del Medio Oriente e Africa rimane concentrata nei settori del petrolio e del gas, dell'industria mineraria, dei servizi di pubblica utilità, dei trasporti e delle infrastrutture idriche, dove le apparecchiature di comunicazione robuste e il supporto a lungo termine sono particolarmente importanti.
Analisi di segmentazione
Componente
La domanda di componenti nel mercato delle comunicazioni industriali è distribuita tra infrastrutture di rete fisiche, software e supporto all'implementazione. L'hardware rimane il principale contributore al fatturato, poiché ogni architettura industriale richiede switch, interfacce, gateway, controller e apparecchiature correlate. Si prevede che il segmento crescerà a un CAGR del 4,8-5,5% nel periodo 2026-2034, mentre software e servizi beneficeranno dei requisiti di sicurezza informatica, analisi, gestione remota e ciclo di vita.
- Hardware: L'hardware rimane strategicamente importante perché switch industriali, gateway, controller, interfacce e dispositivi di connettività costituiscono le fondamenta fisiche sia per le nuove implementazioni di automazione che per quelle di ammodernamento di impianti esistenti.
- Software: La domanda di software è in aumento poiché i produttori richiedono gestione della rete, diagnostica, sicurezza informatica, configurazione dei dispositivi, analisi e livelli di integrazione che convertano la connettività in visibilità operativa.
- Servizi: I servizi supportano l'installazione, la progettazione, la messa in servizio, la manutenzione, la sicurezza informatica e gli aggiornamenti del ciclo di vita, risultando particolarmente rilevanti laddove le reti industriali combinano protocolli legacy con architetture moderne.
Protocollo
La scelta del protocollo è sempre più specifica per l'applicazione, e si cerca di bilanciare determinismo, interoperabilità, base installata, sicurezza informatica e larghezza di banda. L'Ethernet industriale rimane la categoria di protocolli leader e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,0-6,5% nel periodo 2026-2034. Il wireless dovrebbe registrare l'espansione più rapida, grazie all'introduzione di apparecchiature mobili e layout flessibili nelle fabbriche.
- Fieldbus: Il fieldbus rimane importante nelle apparecchiature di processo e di fabbrica installate, sostenendo la domanda di sostituzione, gateway, migrazione e manutenzione anche con l'espansione delle architetture Ethernet più recenti.
- Wireless: La connettività wireless consente l'utilizzo di risorse mobili, veicoli autonomi, monitoraggio remoto, celle di lavoro flessibili e installazioni in aree difficilmente cablabili, rafforzando il suo ruolo nelle architetture industriali del futuro.
- Ethernet industriale: Ethernet industriale offre elevata larghezza di banda, interoperabilità, prestazioni deterministiche e compatibilità con i moderni sistemi di automazione, risultando fondamentale per la modernizzazione degli stabilimenti e l'integrazione delle macchine.
Applicazione
La domanda di applicazioni varia in base a latenza, affidabilità, condizioni ambientali, requisiti di sicurezza informatica ed economia di produzione. Si prevede che il segmento delle applicazioni crescerà a un tasso annuo composto (CAGR) del 5,0-5,8% nel periodo 2026-2034, con i settori energetico, automobilistico, elettronico e di processo che forniranno requisiti di connettività sostanziali.
- Settore aerospaziale e della difesa: la produzione ad alta affidabilità e le infrastrutture sicure richiedono comunicazioni deterministiche, tracciabilità, resilienza della rete e un controllo rigoroso sui flussi di dati industriali.
- Settore automobilistico e dei trasporti: robotica, produzione di batterie, assemblaggio automatizzato, visione artificiale e produzione flessibile aumentano la domanda di comunicazioni ad alta velocità e architetture di controllo integrate.
- Prodotti chimici e fertilizzanti: gli impianti di processo privilegiano la connettività deterministica, il monitoraggio remoto, la compatibilità con le aree a rischio di esplosione e l'integrazione sicura con i sistemi di controllo e sicurezza distribuiti.
- Energia e potenza: la modernizzazione della rete, l'automazione della generazione, le sottostazioni e le risorse energetiche distribuite aumentano la domanda di comunicazioni affidabili che colleghino le apparecchiature sul campo ai sistemi di controllo.
- Elettrotecnica ed elettronica: la produzione di semiconduttori ed elettronica richiede una sincronizzazione precisa, un'elevata velocità di trasmissione dati, l'integrazione delle macchine e una comunicazione affidabile in ambienti di produzione altamente automatizzati.
- Settore alimentare e delle bevande: la lavorazione e il confezionamento ad alta produttività richiedono reti robuste che supportino il coordinamento delle macchine, il monitoraggio della qualità, la tracciabilità e ambienti di produzione igienici.
- Settore minerario: gli operatori del settore minerario necessitano di infrastrutture di comunicazione robuste per apparecchiature remote, veicoli autonomi, monitoraggio dei processi e operazioni geograficamente distribuite.
- Settore farmaceutico: La produzione farmaceutica dipende da comunicazioni sicure, tracciabili e altamente affidabili a supporto dell'automazione, del monitoraggio ambientale, della convalida e dei processi di controllo qualità.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Aerospazio e Difesa |
Mezzo |
Reti sicure |
Scalatura |
|
Settore automobilistico e dei trasporti |
Alto |
Ethernet di fabbrica |
Maturo |
|
Prodotti chimici e fertilizzanti |
Alto |
Connettività di processo |
Maturo |
|
Energia e potenza |
Alto |
Digitalizzazione della griglia |
Scalatura |
|
Elettrotecnica ed elettronica |
Alto |
Connettività Fab |
Scalatura |
|
Cibo e bevande |
Mezzo |
Automazione di linea |
Maturo |
|
Attività mineraria |
Mezzo |
Automazione mineraria |
Scalatura |
|
Farmaceutico |
Mezzo |
Tracciabilità |
Scalatura |
Fattori di crescita e analisi del loro impatto sul mercato delle comunicazioni industriali.
Espansione dell'Ethernet industriale e dell'automazione connessa
Le previsioni del mercato delle comunicazioni industriali mostrano che l'adozione di Ethernet industriale è in espansione perché i produttori necessitano di architetture di comunicazione in grado di supportare visione artificiale, robotica, controllo del movimento, analisi e volumi maggiori di dati operativi. Questo contrasta con i sistemi legacy autonomi, che possono essere più facili da integrare tra dispositivi di controllo, macchinari, dispositivi edge e sistemi aziendali tramite un sistema Ethernet. Per le aziende, ciò implica che l'attenzione si sposta dalle semplici esigenze di connessione a considerazioni di gestione, diagnostica, sicurezza informatica e ciclo di vita. Si va oltre gli switching e le interfacce, poiché la necessità di modernizzazione implica gateway, ingegneria, software e soluzioni di manutenzione. I fornitori in grado di offrire un comportamento deterministico mantenendo la compatibilità con le versioni precedenti saranno in una posizione vantaggiosa per soddisfare le esigenze sia dei nuovi impianti che degli impianti esistenti.
Aumento dei requisiti di sicurezza informatica per la tecnologia operativa
La sicurezza informatica sta diventando sempre più un fattore determinante nell'acquisto di infrastrutture di comunicazione per l'industria, non più una questione separata di tecnologia informatica. Controller interconnessi, impianti di manutenzione remota, sensori, gateway e edge computing aumentano la superficie di attacco in fabbriche e aziende di servizi. Ciò implica la necessità di segmentazione della rete, autenticazione, accesso remoto sicuro, rilevamento delle anomalie, gestione sicura degli aggiornamenti del firmware e configurazione sicura dei dispositivi. Tali esigenze comportano l'aggiunta di software e servizi alle apparecchiature di comunicazione per creare maggiore valore dalla gestione continua. L'attenzione degli enti regolatori alla resilienza informatica fornisce un'ulteriore giustificazione per gli investimenti, poiché i fornitori devono offrire una migliore protezione delle risorse industriali interconnesse. I fornitori con esperienza nell'automazione e nella sicurezza informatica possono quindi competere nell'offerta di funzionamento affidabile e prestazioni di rete.
Digitalizzazione industriale nelle economie manifatturiere emergenti
L'espansione della produzione manifatturiera in Asia, Medio Oriente e in alcune economie dell'America Latina sta creando una nuova domanda di infrastrutture di comunicazione, poiché gli impianti vengono progettati attorno all'automazione connessa. I nuovi impianti possono implementare architetture Ethernet, wireless, edge computing e di cybersecurity senza i vincoli delle reti obsolete, consentendo ai fornitori di introdurre soluzioni moderne già nella fase iniziale di progettazione. I progetti nei settori automobilistico, elettronico, delle batterie, chimico, alimentare ed energetico sono particolarmente rilevanti, poiché i sistemi di produzione richiedono uno scambio continuo di dati tra macchine e applicazioni di supervisione. I mercati emergenti creano anche opportunità per l'ingegneria e l'assistenza localizzate, poiché le architetture di comunicazione richiedono messa in servizio, integrazione, formazione e manutenzione. I fornitori che combinano piattaforme standardizzate con capacità di assistenza regionali possono migliorare l'efficienza dell'implementazione, tenendo conto delle diverse normative, della forza lavoro e delle infrastrutture.
Tendenze future del mercato delle comunicazioni industriali
Convergenza delle reti industriali con l'intelligenza distribuita (Edge Intelligence)
Le tendenze del mercato delle comunicazioni industriali indicano che le architetture future combineranno sempre più le reti industriali con il calcolo distribuito in prossimità degli impianti, riducendo la distanza tra i dati delle macchine e le decisioni operative. Invece di trasmettere ogni segnale a piattaforme centralizzate, i sistemi edge potranno filtrare, contestualizzare e analizzare le informazioni in prossimità delle apparecchiature di produzione. L'infrastruttura di comunicazione diventerà quindi parte integrante dell'architettura di calcolo, con switch, gateway, controller e software che coordineranno i flussi di dati. È probabile che i fornitori integreranno diagnostica, sicurezza informatica, gestione dei dispositivi e analisi in piattaforme comuni. Questa convergenza dovrebbe rendere le prestazioni di rete più strettamente correlate ai risultati di produzione, in particolare per la manutenzione predittiva, il controllo qualità, l'ottimizzazione energetica e le apparecchiature autonome. I clienti valuteranno sempre più le soluzioni di comunicazione in base alla loro capacità di supportare carichi di lavoro ad alta intensità di dati senza compromettere le operazioni industriali deterministiche.
Reti wireless private per la produzione flessibile
Le reti wireless private sono destinate a espandersi laddove il cablaggio fisso limita la flessibilità produttiva, la mobilità o la convenienza economica dell'implementazione. Le fabbriche del futuro potrebbero utilizzare la connettività wireless per robot mobili autonomi, dispositivi indossabili, celle di produzione temporanee, monitoraggio delle condizioni e apparecchiature distribuite geograficamente, mantenendo al contempo l'Ethernet cablata per il controllo deterministico. I miglioramenti nella disponibilità dello spettro, nelle apparecchiature di livello industriale, nella gestione della rete e nella sicurezza dovrebbero rafforzare la validità di questa soluzione. Le architetture wireless non elimineranno le reti cablate, ma possono ridurre i requisiti di cablaggio e consentire una riconfigurazione più rapida delle aree di produzione. I fornitori che combinano la connettività wireless con controllori industriali, gateway, sicurezza informatica e software applicativi probabilmente otterranno un vantaggio competitivo, poiché i clienti ricercano sempre più architetture integrate piuttosto che prodotti di comunicazione autonomi.
Opportunità di mercato nella comunicazione industriale
Ammodernamento delle reti industriali in impianti dismessi.
La modernizzazione degli impianti esistenti (brownfield) rappresenta una significativa opportunità di investimento, poiché molte fabbriche non possono semplicemente sostituire i sistemi di automazione installati per ottenere una connettività moderna. I fornitori possono colmare questa lacuna attraverso gateway di protocollo, switch gestiti, piattaforme di accesso remoto sicure, dispositivi edge e servizi di migrazione che collegano le apparecchiature legacy con architetture basate su Ethernet. L'opportunità commerciale è maggiore laddove i tempi di inattività sono costosi e le apparecchiature hanno una lunga vita utile residua. I fornitori possono sviluppare programmi di modernizzazione a fasi che iniziano con la visibilità e la segmentazione della rete, per poi introdurre comunicazioni e analisi ad alte prestazioni man mano che i requisiti di produzione si evolvono. Tali approcci riducono il rischio di implementazione e distribuiscono la spesa in conto capitale su più fasi del progetto. Le partnership strategiche con gli integratori di sistemi possono ulteriormente ampliare la portata, poiché gli aggiornamenti di rete spesso richiedono competenze ingegneristiche, conoscenze sui sistemi di controllo e messa in servizio specifica per il sito.
Soluzioni di connettività per la digitalizzazione dell'energia e delle infrastrutture
La modernizzazione del settore energetico e delle infrastrutture crea opportunità per piattaforme di comunicazione robuste, in grado di supportare sottostazioni, impianti di generazione, sistemi di accumulo, infrastrutture idriche, reti di trasporto e risorse energetiche distribuite. Gli investimenti nelle reti elettriche sono sempre più accompagnati dalla digitalizzazione, creando una domanda di architetture di comunicazione in grado di connettere i dispositivi sul campo con i centri di controllo e le piattaforme di analisi. L'IEA prevede che gli investimenti globali annuali nelle reti elettriche dovranno raggiungere i 600 miliardi di dollari entro il 2030, mentre si prevede anche un'espansione degli investimenti in reti digitali e intelligenti. I fornitori possono cogliere questa opportunità attraverso gateway sicuri, switch industriali, monitoraggio remoto, conversione di protocollo e servizi per l'intero ciclo di vita, progettati per lunghi periodi operativi e condizioni ambientali difficili.
Sviluppi recenti
- Agosto 2026: HCLTech ha completato l'acquisizione della divisione Telco Solutions di HPE, rafforzando le proprie capacità nel settore delle telecomunicazioni basate sull'intelligenza artificiale grazie a ulteriore proprietà intellettuale, talenti ingegneristici e risorse di distribuzione globali. L'operazione supporta la modernizzazione delle telecomunicazioni in ambiti quali la virtualizzazione di rete, le reti edge e dei data center, il 5G privato, il multi-cloud e le operazioni di rete autonome.
- Gennaio 2026: HMS Networks ha completato l'acquisizione di asset selezionati dalla divisione Industrial Communications di Molex, con il consolidamento dell'operazione in HMS a partire dal 2 gennaio. Il portafoglio acquisito comprende schede di interfaccia e soluzioni software, insieme a team di sviluppo in Canada e Francia, ampliando le capacità di HMS nel settore delle reti industriali e la sua clientela.
- Agosto 2025: NXP Semiconductors ha completato l'acquisizione di port GmbH, rafforzando il proprio portfolio per l'edge computing industriale grazie all'integrazione dell'esperienza di port nei protocolli di comunicazione industriale con i processori NXP. Questa combinazione supporta la connettività multiprotocollo, semplifica il passaggio tra protocolli e consente soluzioni più scalabili per le fabbriche definite dal software e le applicazioni intelligenti per l'edge computing industriale.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -