
Marché des communications industrielles : taille et prévisions 2034
Taille et prévisions du marché des communications industrielles (2021-2034), part de marché mondiale et régionale, tendances et analyse des opportunités de croissance : ce rapport couvre les segments suivants : par composant (matériel, logiciel et services), protocole (bus de terrain, sans fil et Ethernet industriel), application (aérospatiale et défense, automobile et transport, chimie et engrais, énergie, électricité et électronique, agroalimentaire, mines, industrie pharmaceutique et autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPEL00002690
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 21, 2026


Taille du marché en 2025
24,23 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
38,4 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,25 %
taux de croissance
Marché adressable
284,11 milliards de dollars américains
(2026-2034)
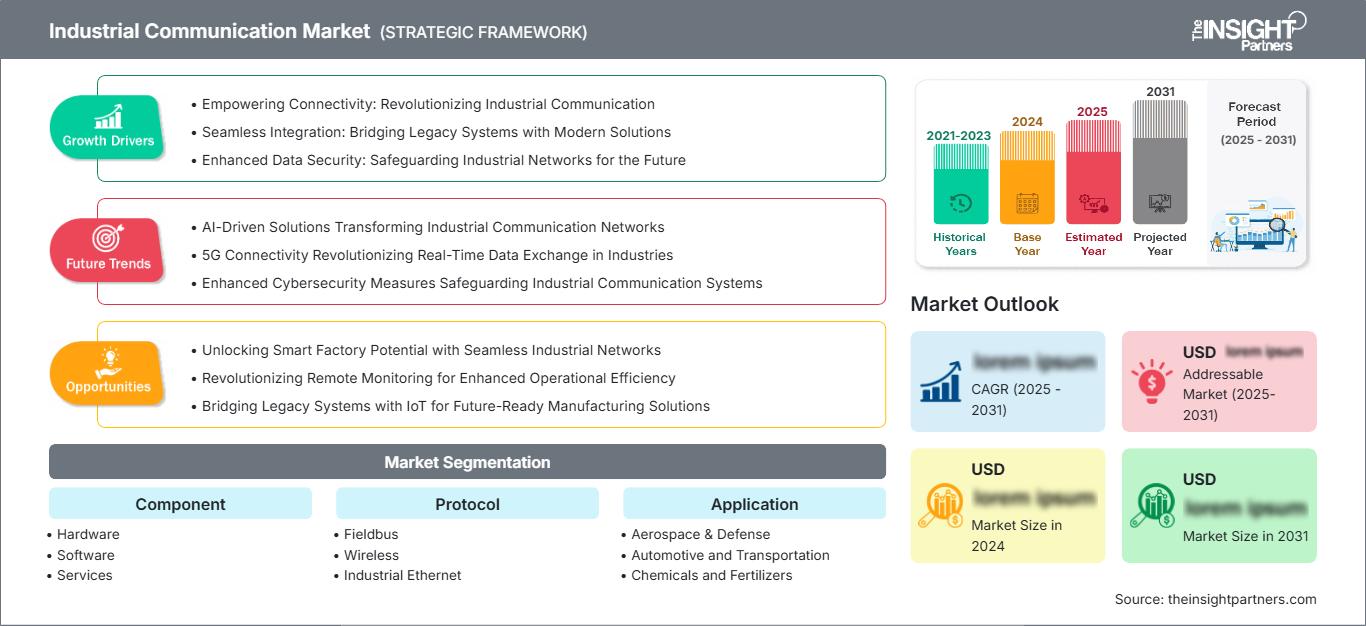
Le marché des communications industrielles est façonné par la convergence des réseaux industriels, de l'automatisation, du edge computing et des architectures de contrôle connectées. Évalué à 24,23 milliards de dollars US en 2025, il devrait atteindre 38,4 milliards de dollars US d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 5,25 % sur la période 2026-2034. La demande est de plus en plus liée à la connectivité déterministe, à la cybersécurité, à l'interopérabilité des machines et à l'échange de données dans des environnements de production toujours plus automatisés.
En Amérique du Nord, la croissance du marché des communications industrielles est soutenue par la modernisation des procédés de fabrication de pointe, les exigences en matière de cybersécurité industrielle et les investissements dans les équipements de production connectés. L'expansion régionale devrait rester modérée, avec un TCAC (taux de croissance annuel composé) de 2,1 % à 3,0 % entre 2026 et 2034. L'adoption de ces technologies est favorisée par la mise à niveau des réseaux Ethernet industriels et le déploiement de réseaux sans fil privés dans les usines, les services publics, la logistique et les installations de traitement.
Analyse et perspectives du marché des communications industrielles
- Amérique du Nord : L'Amérique du Nord représentait une part de marché de 15 à 17 % dans le secteur des communications industrielles en 2025 et devrait connaître une croissance annuelle composée de 2,1 à 3,0 % entre 2026 et 2034, grâce à la modernisation des usines, à la cybersécurité industrielle, à la connectivité sans fil privée et aux investissements dans l'automatisation.
- États-Unis : Les États-Unis représentaient 57 à 59 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 2,1 à 3,0 % entre 2026 et 2034, tirée par la fabrication de pointe et les infrastructures énergétiques.
- Europe : L'Europe détenait une part de marché de 23 à 25 % en 2025 et devrait connaître une croissance annuelle composée de 4,0 à 4,5 % entre 2026 et 2034. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne restent des marchés importants, soutenus par la modernisation de l'industrie 4.0.
- Asie-Pacifique : L’Asie-Pacifique représentait une part de 38 à 40 % en 2025 et devrait enregistrer un TCAC de 6,0 à 6,5 % entre 2026 et 2034, la Chine, le Japon, la Corée du Sud et l’Inde étant à la pointe de la numérisation industrielle et des investissements dans les usines connectées.
- Segment le plus important : L’Ethernet industriel représentait une part de marché de 55 à 60 % en 2025 et devrait croître à un TCAC de 6,0 à 6,5 % entre 2026 et 2034, reflétant la demande croissante de connectivité déterministe basée sur le protocole IP.
- Segment à forte croissance : Le sans-fil représentait une part de marché de 7 à 10 % en 2025 et devrait connaître une croissance annuelle composée de 10,0 à 12,5 % entre 2026 et 2034, à mesure que la production flexible et les déploiements sans fil privés augmentent.
- Principales entreprises analysées en détail : Honeywell International, Inc., SICK AG, Belden Inc., ABB Ltd., Siemens AG, Omron Corporation, Rockwell Automation, Inc., Moxa Inc., ifm electronic GmbH, Mitsubishi Electric Group.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les architectures de production du marché des communications industrielles évoluent, passant des réseaux de terrain isolés à l'Ethernet industriel, aux communications de périphérie, aux technologies sans fil et aux infrastructures définies par logiciel. L'essor de l'Ethernet industriel est alimenté par l'augmentation de la bande passante et de l'interopérabilité, permettant ainsi le déploiement de la vision industrielle, de la robotique, des jumeaux numériques et de l'analyse de données. Les systèmes de bus de terrain sont désormais intégrés aux lignes de production existantes, créant un marché de remplacement et de passerelle plutôt qu'un cycle de remplacement technologique. Les fournisseurs de matériel intègrent désormais des commutateurs, des passerelles, des contrôleurs et des interfaces avec des fonctions de diagnostic et de cybersécurité.
Dans les années à venir, les dépenses devraient se diversifier pour inclure les économies manufacturières émergentes, telles que l'Inde et l'Asie du Sud-Est, tandis que les usines existantes en Europe et en Amérique du Nord continueront de privilégier la modernisation de leurs sites existants. L'intérêt accru des autorités de réglementation pour la cyber-résilience et la cybersécurité des technologies opérationnelles incitera les entreprises à investir dans la segmentation des réseaux, l'authentification, la surveillance et la gestion des appareils. La numérisation des systèmes énergétiques constituera un autre facteur structurel important, les réseaux électriques s'appuyant sur une infrastructure numérique en complément de l'infrastructure physique.
Portée du rapport sur le marché des communications industrielles
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 24,23 milliards de dollars américains |
| Taille du marché d'ici 2034 | 38,4 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,25% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des communications industrielles
La croissance du marché des communications industrielles est étroitement liée au développement des machines connectées, des automates programmables, des capteurs, de la robotique et des systèmes de supervision. Cette croissance sera alimentée par la demande de transfert de données déterministe des sites de production vers des niveaux d'analyse supérieurs. Le marché comprend les semi-conducteurs et les composants réseau, les commutateurs industriels, les passerelles, les contrôleurs, les plateformes logicielles, les intégrateurs de systèmes, les fournisseurs de solutions de sécurité et les services de maintenance, offrant ainsi de nombreuses opportunités de revenus tout au long du cycle de vie de la connectivité.
De plus en plus, la dynamique de l'offre sur le marché des communications industrielles favorise les fournisseurs capables de proposer des solutions hybrides, alliant technologies anciennes et modernes. Dans les environnements existants, le besoin de traduction de protocoles, de commutateurs administrables, de passerelles sécurisées et de services d'ingénierie se fait sentir en raison de l'impossibilité économique de remplacer l'infrastructure existante. L'Ethernet industriel se développe en parallèle des systèmes de bus de terrain, sans qu'aucun ne puisse les remplacer. Les technologies de communication sans fil ajoutent une couche supplémentaire pour les machines mobiles, les véhicules autonomes, la surveillance à distance et d'autres applications où le câblage est soumis à des contraintes.
L'analyse du marché des communications industrielles révèle un environnement concurrentiel fragmenté, composé de fournisseurs de solutions d'automatisation, d'entreprises de réseaux, de fabricants de capteurs et de fournisseurs de technologies industrielles diversifiées. La concurrence entre Siemens AG, ABB Ltd., Rockwell Automation, Inc., Honeywell International, Inc. et Mitsubishi Electric Group porte sur les écosystèmes d'automatisation, tandis que Belden Inc. et Moxa Inc. se concentrent sur les infrastructures de réseaux industriels. Omron Corporation, SICK AG et ifm electronic GmbH améliorent la connectivité grâce aux capteurs et aux machines.
Le positionnement concurrentiel repose sur des points clés tels que l'interopérabilité, la sécurité, le support du cycle de vie et l'intégration aux plateformes d'informatique de périphérie ou de cloud computing. Les tendances d'investissement récentes incluent les réseaux centrés sur le logiciel, l'IA industrielle, les réseaux sans fil privés et la gestion sécurisée des appareils. De plus, les entreprises s'appuient sur des partenariats et l'élargissement de leur portefeuille pour faire le lien entre les environnements OT et IT. L'un des principaux avantages concurrentiels réside dans la capacité à préserver les protocoles existants et à adopter les nouveaux protocoles basés sur IP.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des communications industrielles : Perspectives stratégiques
Perspectives régionales
Marché des communications industrielles en Amérique du Nord
L'Amérique du Nord représentait 15 à 17 % du marché en 2025 et devrait connaître une croissance annuelle composée de 2,1 à 3,0 % jusqu'en 2034. La région bénéficie d'infrastructures d'automatisation matures, d'une production automobile de pointe, d'investissements dans les semi-conducteurs, d'une modernisation énergétique et d'une forte demande en réseaux de technologies opérationnelles sécurisés. Les États-Unis représentent 57 à 59 % de la demande régionale, tandis que le Canada y contribue par ses activités minières, énergétiques, agroalimentaires et manufacturières.
L'importance de l'Ethernet industriel demeure essentielle dans les initiatives de modernisation, tandis que les réseaux sans fil privés répondent aux besoins de mobilité des équipements, d'exploitation autonome et de configurations de production complexes à câbler. Le besoin de mesures de cybersécurité accroît également la demande en commutateurs administrables, segmentation du réseau, passerelles sécurisées et surveillance du réseau. Les investissements réalisés dans les centres de données et les infrastructures électriques génèrent une demande correspondante en matière de communications et de contrôle industriels. Les acheteurs régionaux privilégient généralement l'interopérabilité avec les systèmes d'automatisation existants, le support tout au long du cycle de vie et la réduction des temps d'arrêt.
Marché américain de la communication industrielle
Le rapport sur le marché des communications industrielles indique que les États-Unis représentaient 57 à 59 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée (TCAC) de 2,1 à 3,0 % jusqu'en 2034. Les secteurs de la fabrication de pointe, de l'aérospatiale, de l'automobile, de la pharmacie, de l'agroalimentaire, du pétrole et du gaz, ainsi que des services publics, génèrent une forte demande d'applications. Rockwell Automation, Inc., Honeywell International, Inc., Belden Inc. et d'autres fournisseurs sont fortement présents dans ces industries, tant sur le plan technologique qu'en matière d'intégration.
Les tendances en matière d'applications s'orientent vers l'interconnexion des lignes de production, la sécurité et la connectivité à distance, le diagnostic des machines, la robotique et l'informatique de périphérie. Les investissements dans la fabrication de semi-conducteurs et de batteries renforcent le besoin de déterminisme dans les réseaux et les réseaux de données à haut débit. Par ailleurs, les bus de terrain existants sont modernisés grâce à des passerelles et des solutions de réseau Ethernet, sans pour autant être entièrement remplacés. Il en résulte un marché de la superposition où la connectivité de nouvelle génération coexiste avec les systèmes de contrôle existants.
Marché européen des communications industrielles
L'Europe détenait une part de marché de 23 à 25 % en 2025 et devrait connaître une croissance annuelle composée de 4,0 à 4,5 % jusqu'en 2034, l'Allemagne étant le pays leader. La modernisation industrielle, l'automatisation, les exigences en matière de cybersécurité et les investissements dans le développement durable favorisent l'adoption de ces technologies dans les principales économies manufacturières. L'Allemagne demeure le pilier régional grâce à ses industries de la mécanique, de l'automobile, de la chimie et de l'automatisation.
Au Royaume-Uni, la demande d'automatisation est forte dans les industries de transformation, l'énergie, la logistique et la fabrication de pointe. L'Allemagne, quant à elle, bénéficie d'une longueur d'avance grâce à la mise en œuvre des technologies de l'Industrie 4.0 et à l'automatisation de ses usines. En France, des opportunités se présentent dans l'aérospatiale, le nucléaire, les transports et la fabrication discrète. L'Italie se distingue par ses atouts dans les domaines des machines, de l'emballage, de l'agroalimentaire et des technologies d'automatisation. Enfin, en Espagne, l'industrie automobile et les énergies renouvelables figurent parmi ses points forts.
Marché des communications industrielles de la région Asie-Pacifique
La région Asie-Pacifique représentait 38 à 40 % du marché en 2025 et devrait connaître une croissance annuelle composée de 6,0 à 6,5 % jusqu'en 2034, ce qui en fait le premier marché régional. La Chine est en tête, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. Les investissements dans les semi-conducteurs, l'électronique, l'automobile, les machines, l'énergie et l'exploitation minière soutiennent la demande en connectivité.
Les systèmes de production intelligente permettent à la Chine de tirer davantage profit de ses initiatives, tandis que le Japon et la Corée du Sud ont développé des industries hautement automatisées, caractérisées par un fort développement des réseaux industriels. L'Inde mise sur la production connectée en investissant dans les secteurs industriel et numérique, tandis que l'Australie stimule la demande grâce aux secteurs minier et énergétique. Si l'Ethernet reste dominant, les technologies sans fil privées gagnent en importance pour les processus de fabrication impliquant la mobilité.
Marché de la communication industrielle au Moyen-Orient et en Afrique
Le marché des communications industrielles au Moyen-Orient et en Afrique devrait croître à un TCAC de 4,0 à 4,5 % jusqu'en 2034. L'Arabie saoudite et les Émirats arabes unis sont les principaux moteurs des investissements régionaux, grâce à la diversification industrielle, la modernisation énergétique, les infrastructures intelligentes et les vastes programmes d'automatisation. L'Afrique du Sud contribue à cette croissance par le biais des secteurs minier, métallurgique, des services publics, de l'agroalimentaire et de la production manufacturière.
L'énergie demeure un secteur d'application majeur en matière de connectivité dans toute la région, tandis que les projets d'infrastructure génèrent une demande croissante en réseaux de contrôle sécurisés et en télésurveillance. L'Arabie saoudite se positionne comme le principal marché régional grâce à sa diversification industrielle, et les Émirats arabes unis bénéficient d'investissements importants dans les infrastructures numériques. Dans le reste du Moyen-Orient et de l'Afrique, la demande reste concentrée dans les secteurs du pétrole et du gaz, des mines, des services publics, des transports et des infrastructures hydrauliques, où des équipements de communication robustes et un support technique à long terme sont particulièrement importants.
Analyse de segmentation
Composant
La demande de composants sur le marché des communications industrielles se répartit entre l'infrastructure réseau physique, les logiciels et le support à la mise en œuvre. Le matériel demeure la principale source de revenus, car toute architecture industrielle requiert des commutateurs, des interfaces, des passerelles, des contrôleurs et des équipements associés. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 4,8 % à 5,5 % entre 2026 et 2034, tandis que les logiciels et les services bénéficient des exigences en matière de cybersécurité, d'analyse de données, de gestion à distance et de cycle de vie des équipements.
- Matériel : Le matériel reste stratégiquement important car les commutateurs industriels, les passerelles, les contrôleurs, les interfaces et les dispositifs de connectivité constituent la base physique des déploiements d'automatisation, qu'il s'agisse de nouveaux sites ou de sites existants.
- Logiciels : La demande en logiciels augmente car les fabricants ont besoin de solutions de gestion de réseau, de diagnostic, de cybersécurité, de configuration des appareils, d’analyse et d’intégration qui transforment la connectivité en visibilité opérationnelle.
- Services : Les services comprennent l'installation, l'ingénierie, la mise en service, la maintenance, la cybersécurité et les mises à niveau du cycle de vie, ce qui les rend particulièrement pertinents lorsque les réseaux industriels combinent des protocoles existants avec des architectures modernes.
Protocole
Le choix du protocole est de plus en plus spécifique à l'application, et il s'agit d'équilibrer déterminisme, interopérabilité, parc installé, cybersécurité et bande passante. L'Ethernet industriel demeure le protocole dominant et devrait connaître une croissance annuelle composée de 6,0 à 6,5 % entre 2026 et 2034. Le sans-fil devrait enregistrer la croissance la plus rapide, les usines introduisant des équipements mobiles et des configurations flexibles.
- Bus de terrain : Le bus de terrain reste important dans les équipements de process et d’usine installés, maintenant la demande en matière de remplacement, de passerelle, de migration et de maintenance même avec l’expansion des nouvelles architectures Ethernet.
- Sans fil : La connectivité sans fil permet l’utilisation d’actifs mobiles, de véhicules autonomes, la surveillance à distance, de cellules de travail flexibles et d’installations difficiles à câbler, renforçant ainsi son rôle dans les futures architectures d’usines.
- Ethernet industriel : L’Ethernet industriel offre une bande passante élevée, l’interopérabilité, des performances déterministes et une compatibilité avec les systèmes d’automatisation modernes, ce qui en fait un élément central de la modernisation des usines et de l’intégration des machines.
Application
La demande en applications varie en fonction de la latence, de la fiabilité, des conditions environnementales, des exigences en matière de cybersécurité et des impératifs économiques de production. Le segment des applications devrait connaître une croissance annuelle composée de 5,0 % à 5,8 % entre 2026 et 2034, les secteurs de l'énergie, de l'automobile, de l'électronique et des procédés industriels étant les principaux moteurs de cette croissance.
- Aérospatiale et défense : Une fabrication à haute fiabilité et une infrastructure sécurisée nécessitent une communication déterministe, une traçabilité, une résilience du réseau et un contrôle strict des flux de données industrielles.
- Automobile et transport : la robotique, la fabrication de batteries, l’assemblage automatisé, la vision industrielle et la production flexible accroissent la demande en matière de communication à haut débit et d’architectures de contrôle intégrées.
- Produits chimiques et engrais : les usines de traitement privilégient la connectivité déterministe, la surveillance à distance, la compatibilité avec les zones dangereuses et l’intégration sécurisée avec les systèmes de contrôle et de sécurité distribués.
- Énergie et puissance : La modernisation des réseaux, l'automatisation de la production, les sous-stations et les ressources énergétiques distribuées augmentent la demande en communications résilientes reliant les équipements de terrain aux systèmes de contrôle.
- Électricité et électronique : La production de semi-conducteurs et de produits électroniques exige une synchronisation précise, un débit de données élevé, une intégration machine et une communication fiable dans des environnements de production hautement automatisés.
- Alimentation et boissons : Le traitement et le conditionnement à haut débit nécessitent des réseaux robustes assurant la coordination des machines, le contrôle de la qualité, la traçabilité et des environnements de production hygiéniques.
- Exploitation minière : Les exploitants miniers ont besoin d’une infrastructure de communication robuste pour les équipements distants, les véhicules autonomes, la surveillance des processus et les opérations géographiquement dispersées.
- Industrie pharmaceutique : La production pharmaceutique repose sur des communications sécurisées, traçables et hautement fiables qui prennent en charge l’automatisation, la surveillance environnementale, la validation et les processus de contrôle de la qualité.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette tendance |
Étape d'adoption |
|
Aérospatiale et défense |
Moyen |
Réseaux sécurisés |
Mise à l'échelle |
|
Automobile et transport |
Haut |
Ethernet d'usine |
Mature |
|
Produits chimiques et engrais |
Haut |
Connectivité des processus |
Mature |
|
Énergie et puissance |
Haut |
Numérisation de la grille |
Mise à l'échelle |
|
Électricité et électronique |
Haut |
Connectivité Fab |
Mise à l'échelle |
|
Nourriture et boissons |
Moyen |
Automatisation de ligne |
Mature |
|
Exploitation minière |
Moyen |
Automatisation minière |
Mise à l'échelle |
|
Pharmaceutique |
Moyen |
Traçabilité |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des communications industrielles
Extension de l'Ethernet industriel et de l'automatisation connectée
Les prévisions du marché des communications industrielles indiquent que l'adoption de l'Ethernet industriel est en pleine expansion, car les fabricants ont besoin d'architectures de communication capables de prendre en charge la vision industrielle, la robotique, le contrôle de mouvement, l'analyse de données et des volumes importants de données opérationnelles. À l'inverse, les systèmes traditionnels autonomes sont plus faciles à intégrer entre les dispositifs de contrôle, les machines, les périphériques et les systèmes d'entreprise grâce à un réseau Ethernet. Pour les entreprises, cela signifie que l'attention se porte désormais non plus sur la simple connexion, mais sur la gestion, le diagnostic, la cybersécurité et la gestion du cycle de vie des systèmes. La modernisation ne se limite plus à la commutation et aux interfaces, mais englobe également les passerelles, l'ingénierie, les logiciels et les solutions de maintenance. Les fournisseurs capables de garantir un comportement déterministe tout en préservant la rétrocompatibilité seront bien placés pour répondre aux besoins des nouveaux projets comme des projets de rénovation.
Exigences croissantes en matière de cybersécurité pour les technologies opérationnelles
La cybersécurité est de plus en plus un critère déterminant dans l'acquisition d'infrastructures de communication pour l'industrie, et non plus une simple question informatique à part entière. L'interconnexion des contrôleurs, la multiplication des centres de maintenance à distance, des capteurs, des passerelles et l'informatique de périphérie accroissent la surface d'attaque dans les usines et les entreprises de services publics. Il est donc indispensable de mettre en place la segmentation du réseau, l'authentification, l'accès distant sécurisé, la détection d'anomalies, la gestion sécurisée des mises à jour de micrologiciels et la configuration sécurisée des appareils. Ces exigences entraînent l'ajout de logiciels et de services aux équipements de communication afin d'optimiser la valeur ajoutée de leur gestion. L'attention accrue portée par les organismes de réglementation à la cyber-résilience justifie davantage les investissements, car les fournisseurs doivent garantir une meilleure protection des actifs industriels interconnectés. Les fournisseurs expérimentés en automatisation et en cybersécurité peuvent ainsi se démarquer en proposant des solutions fiables et performantes pour l'exploitation et le réseau.
La numérisation industrielle dans les économies manufacturières émergentes
L'expansion du secteur manufacturier en Asie, au Moyen-Orient et dans certaines économies d'Amérique latine engendre une nouvelle demande en infrastructures de communication, les installations étant conçues autour de l'automatisation connectée. Les nouvelles usines peuvent déployer des architectures Ethernet, sans fil, de périphérie et de cybersécurité sans les contraintes des anciens réseaux, permettant ainsi aux fournisseurs d'intégrer des solutions modernes dès la phase d'ingénierie initiale. Les projets des secteurs de l'automobile, de l'électronique, des batteries, de la chimie, de l'agroalimentaire et de l'énergie sont particulièrement concernés, car les systèmes de production nécessitent un échange continu de données entre les machines et les applications de supervision. Les marchés émergents offrent également des opportunités pour l'ingénierie et le support localisés, les architectures de communication nécessitant mise en service, intégration, formation et maintenance. Les fournisseurs qui combinent des plateformes standardisées à des capacités de service régionales peuvent améliorer l'efficacité du déploiement tout en s'adaptant aux différentes réglementations, aux besoins en main-d'œuvre et aux infrastructures.
Tendances futures du marché des communications industrielles
Convergence des réseaux industriels et intelligence en périphérie
Les tendances du marché des communications industrielles indiquent que les architectures futures combineront de plus en plus les réseaux industriels et l'informatique distribuée en périphérie, réduisant ainsi l'écart entre les données machine et les décisions opérationnelles. Au lieu de transmettre chaque signal à des plateformes centralisées, les systèmes périphériques pourront filtrer, contextualiser et analyser les informations au plus près des équipements de production. L'infrastructure de communication deviendra ainsi partie intégrante de l'architecture informatique, avec des commutateurs, des passerelles, des contrôleurs et des logiciels coordonnant les flux de données. Les fournisseurs intégreront probablement le diagnostic, la cybersécurité, la gestion des appareils et l'analyse de données dans des plateformes communes. Cette convergence devrait permettre de mieux lier les performances du réseau aux résultats de production, notamment pour la maintenance prédictive, le contrôle qualité, l'optimisation énergétique et les équipements autonomes. Les clients évalueront de plus en plus les solutions de communication en fonction de leur capacité à supporter des charges de travail gourmandes en données sans compromettre le bon déroulement des opérations industrielles.
Réseaux sans fil privés pour une production flexible
Les réseaux sans fil privés sont appelés à se développer là où le câblage fixe limite la flexibilité de production, la mobilité ou la rentabilité du déploiement. Les usines du futur pourraient utiliser la connectivité sans fil pour les robots mobiles autonomes, les dispositifs portables, les cellules de production temporaires, la surveillance de l'état des équipements et les équipements géographiquement distribués, tout en conservant l'Ethernet câblé pour un contrôle déterministe. Les améliorations en matière de disponibilité du spectre, d'équipements industriels, de gestion de réseau et de sécurité devraient renforcer la pertinence économique de ces solutions. Les architectures sans fil ne remplaceront pas les réseaux câblés, mais elles peuvent réduire les besoins en câblage et permettre une reconfiguration plus rapide des zones de production. Les fournisseurs qui combinent la connectivité sans fil avec des contrôleurs industriels, des passerelles, la cybersécurité et des logiciels d'application sont susceptibles de prendre l'avantage, car les clients recherchent de plus en plus des architectures intégrées plutôt que des produits de communication autonomes.
Opportunités du marché des communications industrielles
Modernisation des réseaux industriels dans les friches industrielles
La modernisation des installations existantes représente une opportunité d'investissement majeure, car de nombreuses usines ne peuvent se contenter de remplacer leurs systèmes d'automatisation pour bénéficier d'une connectivité moderne. Les fournisseurs peuvent combler ce manque grâce à des passerelles de protocole, des commutateurs administrables, des plateformes d'accès distant sécurisées, des périphériques de périphérie et des services de migration qui connectent les équipements existants aux architectures Ethernet. L'opportunité commerciale est la plus forte lorsque les temps d'arrêt sont coûteux et que les équipements ont une longue durée de vie restante. Les fournisseurs peuvent développer des programmes de modernisation par étapes, commençant par la visibilité et la segmentation du réseau, puis introduisant des communications et des analyses plus performantes à mesure que les besoins de production évoluent. Ces approches réduisent les risques liés à la mise en œuvre et répartissent les dépenses d'investissement sur plusieurs phases du projet. Des partenariats stratégiques avec des intégrateurs de systèmes peuvent étendre encore davantage la portée de ces solutions, car les mises à niveau de réseau nécessitent souvent une expertise en ingénierie, des connaissances en matière de contrôle et une mise en service spécifique au site.
Solutions de connectivité pour la numérisation de l'énergie et des infrastructures
La modernisation des infrastructures énergétiques offre des opportunités pour des plateformes de communication robustes capables de prendre en charge les sous-stations, les unités de production, les systèmes de stockage, les infrastructures hydrauliques, les réseaux de transport et les ressources énergétiques distribuées. L'investissement dans les réseaux électriques s'accompagne de plus en plus de numérisation, créant une demande pour des architectures de communication permettant de connecter les dispositifs de terrain aux centres de contrôle et aux plateformes d'analyse. L'AIE prévoit que les investissements annuels mondiaux dans les réseaux électriques devront atteindre 600 milliards de dollars américains d'ici 2030, tandis que les investissements dans les réseaux numériques et intelligents devraient également croître. Les fournisseurs peuvent tirer parti de cette opportunité grâce à des passerelles sécurisées, des commutateurs industriels, la surveillance à distance, la conversion de protocoles et des services de cycle de vie conçus pour de longues périodes de fonctionnement et des conditions environnementales exigeantes.
Développements récents
- Août 2026 : HCLTech a finalisé l’acquisition de l’activité Solutions Télécoms de HPE, renforçant ainsi ses capacités en télécommunications axées sur l’IA grâce à un portefeuille de propriété intellectuelle, d’ingénieurs et de ressources de déploiement mondial accru. Cette transaction soutient la modernisation des télécommunications à travers la virtualisation des réseaux, les réseaux de périphérie et de centres de données, la 5G privée, le multicloud et l’exploitation autonome des réseaux.
- Janvier 2026 : HMS Networks a finalisé l’acquisition de certains actifs de la division Communications industrielles de Molex, la transaction étant consolidée au sein de HMS à compter du 2 janvier. Le portefeuille acquis comprend des cartes d’interface et des solutions logicielles, ainsi que des équipes de développement au Canada et en France, ce qui renforce les capacités de HMS en matière de réseaux industriels et élargit sa clientèle.
- Août 2025 : NXP Semiconductors a finalisé l’acquisition de port GmbH, renforçant ainsi son offre de solutions industrielles de périphérie grâce à l’intégration de l’expertise de port en matière de protocoles de communication industrielle aux processeurs NXP. Cette combinaison favorise la connectivité multiprotocole, simplifie la commutation de protocoles et permet de proposer des solutions plus évolutives pour les usines pilotées par logiciel et les applications industrielles intelligentes de périphérie.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -