
産業用通信市場:需要・予測 2034
産業用通信市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:コンポーネント別(ハードウェア、ソフトウェア、サービス)、プロトコル別(フィールドバス、ワイヤレス、産業用イーサネット)、アプリケーション別(航空宇宙・防衛、自動車・輸送、化学・肥料、エネルギー・電力、電気・電子機器、食品・飲料、鉱業、製薬、その他)、地域別(北米、欧州、アジア太平洋、南米・中米)
- ステータス : 公開されたデータ
- レポートコード : TIPEL00002690
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 21, 2026


2025年の市場規模
242億3000 万米ドル
基準年値
2034年の予測
384 億米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
5.25 %
成長率
対象市場
2,841億1,000 万米ドル
(2026年~2034年)
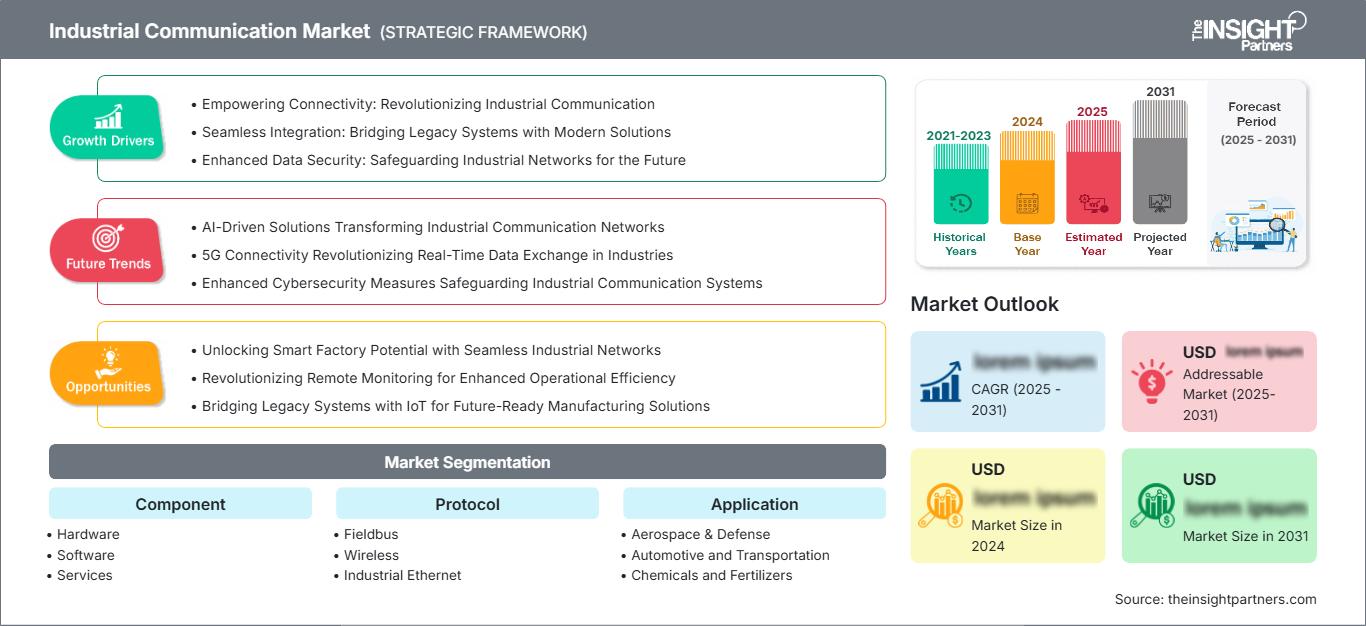
産業用通信市場は、産業ネットワーク、自動化、エッジコンピューティング、および接続制御アーキテクチャの融合によって形成されています。同市場は2025年に242億3000万米ドルと評価され、2034年には384億米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)5.25%で拡大する見込みです。需要は、ますます自動化が進む生産環境における、決定論的な接続性、サイバーセキュリティ、機械の相互運用性、およびデータ交換と密接に関連しています。
北米全域において、産業用通信市場の規模は、高度な製造業の近代化、産業用サイバーセキュリティ要件、および接続された生産設備への投資によって支えられています。地域的な拡大は緩やかなペースで推移すると予想され、2026年から2034年までの年平均成長率(CAGR)は2.1~3.0%の範囲となる見込みです。産業用イーサネットのアップグレードや、工場、公益事業施設、物流施設、プロセス施設におけるプライベート無線ネットワークの導入が、導入をさらに促進しています。
産業用通信市場の評価と洞察
- 北米:北米は2025年に産業通信市場の15~17%のシェアを占め、工場の近代化、産業用サイバーセキュリティ、プライベート無線接続、自動化への投資に支えられ、2026年から2034年にかけて年平均成長率(CAGR)2.1~3.0%で拡大すると予測されています。
- 米国: 2025年には北米の需要の57~59%を米国が占め、先進製造業とエネルギーインフラに牽引され、2026年から2034年にかけて年平均成長率(CAGR)2.1~3.0%で成長すると予測されている。
- 欧州:欧州は2025年には23~25%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)4.0~4.5%で成長すると予測されている。ドイツ、英国、フランス、イタリア、スペインは、インダストリー4.0の近代化に支えられ、引き続き重要な市場となる。
- アジア太平洋地域:アジア太平洋地域は2025年には38~40%のシェアを占め、2026年から2034年の間に年平均成長率(CAGR)6.0~6.5%を記録すると予想されており、中国、日本、韓国、インドが産業のデジタル化とコネクテッドファクトリーへの投資を牽引する。
- 最大のセグメントである産業用イーサネットは、2025年には市場シェアの55~60%を占め、2026~2034年には年平均成長率(CAGR)6.0~6.5%で成長すると予測されており、これは決定論的なIPベースの接続に対する需要の高まりを反映している。
- 高成長分野:ワイヤレスは2025年には市場シェアの7~10%を占め、柔軟な生産とプライベートワイヤレスの導入が増加するにつれて、2026年から2034年にかけて年平均成長率(CAGR)10.0~12.5%で拡大すると予想されています。
- 詳細に分析された主要企業: Honeywell International, Inc.、SICK AG、Belden Inc.、ABB Ltd.、Siemens AG、Omron Corporation、Rockwell Automation, Inc.、Moxa Inc.、ifm electronic GmbH、Mitsubishi Electric Group。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
産業用通信市場における生産アーキテクチャは、孤立したフィールドネットワークから、産業用イーサネット、エッジ通信、無線技術、ソフトウェア定義インフラストラクチャへと移行しつつあります。産業用イーサネットの普及は、帯域幅と相互運用性の向上によって促進されており、これによりマシンビジョン、ロボット工学、デジタルツインアプリケーション、および分析が可能になります。フィールドバスシステムは既存の生産ラインに組み込まれ、技術の置き換えサイクルではなく、代替品およびゲートウェイ市場を形成しています。ハードウェアサプライヤーは現在、スイッチ、ゲートウェイ、コントローラ、およびインターフェースに診断機能とサイバーセキュリティ機能を統合しています。
今後数年間で、支出はインドや東南アジアなどの新興製造経済圏を含むように多様化する一方、ヨーロッパと北米の既存工場は引き続きブラウンフィールドのアップグレードに注力するだろう。サイバーレジリエンスとOTサイバーセキュリティに対する規制当局の関心の高まりにより、企業はネットワークのセグメンテーション、認証、監視、およびデバイス管理に投資するようになるだろう。エネルギーシステムのデジタル化もまた構造的な変化をもたらし、エネルギーグリッドは物理インフラに加えてデジタルインフラにも依存するようになるだろう。
産業用通信市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 242億3000万米ドル |
| 2034年までの市場規模 | 384億米ドル |
| 世界の年間平均成長率(2026年~2034年) | 5.25% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
産業用通信市場分析
産業用通信市場の成長は、コネクテッドマシン、PLC、センサー、ロボット、監視システムの開発と密接に関連しています。この成長は、製造施設からより高度な分析レベルへの決定論的なデータ転送に対する需要によって牽引されるでしょう。市場には、半導体およびネットワークコンポーネント、産業用スイッチ、ゲートウェイ、コントローラー、ソフトウェアプラットフォーム、システムインテグレーター、セキュリティソリューションプロバイダー、保守サービスなどが含まれ、接続ライフサイクル全体にわたって多くの収益機会を提供します。
産業用通信市場における供給動向は、既存システムと最新システムを組み合わせたハイブリッドソリューションに対応できるサプライヤーに有利な方向にますます傾いています。既存インフラの交換が経済的に困難な場合、既存設備においてはプロトコル変換、マネージドスイッチ、セキュアゲートウェイ、エンジニアリングサービスの必要性が生じます。産業用イーサネットは、フィールドバスシステムと並行して発展しており、代替となるものはありません。無線通信技術は、ケーブル敷設に制約のある移動機械、自律走行車、遠隔監視などのアプリケーションに新たなレイヤーを提供します。
産業通信市場の分析によると、自動化プロバイダー、ネットワーク企業、センサーメーカー、多様な産業技術プロバイダーなど、細分化された競争環境が存在する。シーメンス、ABB、ロックウェル・オートメーション、ハネウェル・インターナショナル、三菱電機グループ間の競争は自動化エコシステムに関わるものであり、ベルデンとモクサは産業ネットワークインフラに注力している。オムロン、SICK、ifm electronic GmbHはセンサーと機械によって接続性を強化している。
競争上のポジショニングは、相互運用性、セキュリティ、ライフサイクルサポート、エッジコンピューティングやクラウドコンピューティングプラットフォームへの統合といった重要な要素に基づいています。近年の投資動向としては、ソフトウェア中心のネットワーク、産業用AI、プライベート無線ネットワーク、セキュアなデバイス管理などが挙げられます。さらに、企業はパートナーシップやポートフォリオの拡大を活用して、OT環境とIT環境の橋渡しを図っています。主要な競争優位性の1つは、既存プロトコルを維持しつつ、新しいIPベースのプロトコルを採用できる能力にあります。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
産業用通信市場:戦略的洞察
地域別分析
北米産業用通信市場
北米は2025年には15~17%のシェアを占め、2034年まで年平均成長率(CAGR)2.1~3.0%で拡大すると予測されている。同地域は、成熟した自動化インフラ、高度な自動車生産、半導体投資、エネルギー近代化、そして安全な運用技術ネットワークへの需要といった恩恵を受けている。米国は地域需要の57~59%を占め、カナダは鉱業、エネルギー、食品加工、製造業などの分野で貢献している。
近代化の取り組みにおいて、産業用イーサネットの重要性は今後も変わらないでしょう。一方、プライベート無線ネットワークは、機器のモビリティ、自律運用、配線が困難な生産設備に対応します。サイバーセキュリティ対策の必要性も高まり、マネージドスイッチ、ネットワークセグメンテーション、セキュアゲートウェイ、ネットワーク監視の需要が増加しています。データセンターや電気インフラへの投資は、産業用通信および制御に対する需要を相応に生み出しています。地域の購入者は通常、既存の自動化システムとの相互運用性、ライフサイクルサポート、ダウンタイムの削減を重視します。
米国産業用通信市場
産業用通信市場レポートによると、2025年には北米全体の需要の57~59%を米国が占め、2034年まで年平均成長率(CAGR)2.1~3.0%で成長すると予測されています。先進製造業、航空宇宙産業、自動車産業、医薬品産業、食品加工産業、石油・ガス産業、公益事業などが、幅広い用途における需要を生み出しています。ロックウェル・オートメーション、ハネウェル・インターナショナル、ベルデンなどのサプライヤーは、これらの産業において、高度な技術とシステム統合の分野で確固たる地位を築いています。
アプリケーション分野のトレンドは、生産ラインの相互接続、セキュリティとリモート接続、機械診断、ロボット工学、エッジコンピューティングへと向かっています。半導体およびバッテリー製造への投資は、ネットワークと高速データネットワークにおける決定論的信頼性の必要性を高めています。さらに、既存のフィールドバスは、全面的な交換を伴わずに、ゲートウェイとイーサネットネットワークソリューションによってアップグレードされています。これにより、次世代の接続性と従来の制御システムが共存するレイヤリング市場が生まれています。
欧州産業用通信市場
欧州は2025年時点で23~25%のシェアを占め、2034年まで年平均成長率(CAGR)4.0~4.5%で成長すると予測されており、ドイツがその中心国となる。産業の近代化、自動化、サイバーセキュリティ要件、そして持続可能性への投資が、主要製造業国における導入を後押ししている。ドイツは、機械、自動車、化学、自動化産業を擁する地域における中核的存在であり続ける。
英国では、プロセス産業、エネルギー、物流、先端製造業において自動化への需要が高い一方、ドイツはインダストリー4.0技術と工場における自動化の導入において先行しているという強みを持っている。フランスでは、航空宇宙、原子力エネルギー、輸送、個別生産にビジネスチャンスが見られる。イタリアでは、機械、包装、食品加工、自動化技術が強みとなっている。スペインでは、自動車製造と再生可能エネルギーが強みとなっている。
アジア太平洋地域の産業用通信市場
アジア太平洋地域は2025年には38~40%のシェアを占め、2034年まで年平均成長率6.0~6.5%で成長し、地域市場を牽引すると予測されている。中国が首位で、次いで日本、韓国、インド、オーストラリアが続く。半導体、エレクトロニクス、自動車、機械、エネルギー、鉱業への投資が接続需要を支えている。
スマート製造システムは中国の取り組みからより多くの利益を得るのに役立っており、日本と韓国は高度に自動化された産業と高度な産業ネットワーク開発を発展させてきた。インドは産業およびデジタル分野への投資を通じてコネクテッド製造に注力する一方、オーストラリアは鉱業およびエネルギー分野を活用して需要を創出している。イーサネットは依然として主流だが、モビリティを伴う製造プロセスにおいてはプライベート無線技術が重要になりつつある。
中東・アフリカ産業通信市場
中東・アフリカの産業用通信市場は、2034年まで年平均成長率(CAGR)4.0~4.5%で成長すると予測されている。サウジアラビアとアラブ首長国連邦が地域投資を牽引しており、産業の多様化、エネルギーの近代化、スマートインフラ、大規模自動化プログラムなどがその背景にある。南アフリカは、鉱業、金属、公益事業、食品加工、製造業を通じて貢献している。
エネルギー分野は、この地域全体で依然として主要な接続アプリケーションであり、インフラプロジェクトは、安全な制御ネットワークと遠隔監視に対する需要を生み出しています。サウジアラビアは産業の多角化を通じて地域をリードする市場としての地位を確立しており、UAEはデジタルインフラ投資の恩恵を受けています。その他の中東・アフリカ地域では、石油・ガス、鉱業、公益事業、運輸、水インフラといった分野に需要が集中しており、これらの分野では堅牢な通信機器と長期にわたるライフサイクルサポートが特に重要となっています。
セグメンテーション分析
成分
産業用通信市場におけるコンポーネント需要は、物理ネットワークインフラ、ソフトウェア、および実装サポートに分散しています。あらゆる産業アーキテクチャにはスイッチ、インターフェース、ゲートウェイ、コントローラ、および関連機器が必要となるため、ハードウェアが依然として主要な収益源となっています。この分野は2026年から2034年にかけて年平均成長率(CAGR)4.8~5.5%で成長すると予測されており、ソフトウェアとサービスはサイバーセキュリティ、分析、リモート管理、およびライフサイクル要件の恩恵を受けています。
- ハードウェア:産業用スイッチ、ゲートウェイ、コントローラ、インターフェース、接続デバイスは、新規導入と既存設備改修の両方における自動化システムの物理的な基盤を形成するため、ハードウェアは戦略的に依然として重要です。
- ソフトウェア:製造業者がネットワーク管理、診断、サイバーセキュリティ、デバイス構成、分析、および接続性を運用上の可視性に変換する統合レイヤーを必要とするため、ソフトウェアの需要が増加しています。
- サービス:サービスは、設置、設計、試運転、保守、サイバーセキュリティ、ライフサイクルアップグレードをサポートするため、産業ネットワークが従来のプロトコルと最新のアーキテクチャを組み合わせている場合に特に有効です。
プロトコル
プロトコルの選択は、決定性、相互運用性、既存設備、サイバーセキュリティ、帯域幅のバランスを考慮した、アプリケーション固有のものになりつつあります。産業用イーサネットは依然として主要なプロトコルカテゴリであり、2026年から2034年にかけて年平均成長率(CAGR)6.0~6.5%で成長すると予測されています。工場におけるモバイル機器の導入や柔軟なレイアウトの採用に伴い、ワイヤレスは最も急速な拡大を記録すると見込まれます。
- フィールドバス:フィールドバスは、設置済みのプロセス機器や工場設備において依然として重要な役割を果たしており、新しいイーサネットアーキテクチャが普及する中でも、交換、ゲートウェイ、移行、およびメンテナンスの需要を支えています。
- ワイヤレス:ワイヤレス接続により、モバイル資産、自律走行車、遠隔監視、柔軟な作業セル、配線が困難な設備などが可能になり、将来の工場構造における役割が強化されます。
- 産業用イーサネット:産業用イーサネットは、高帯域幅、相互運用性、決定論的なパフォーマンス、および最新の自動化システムとの互換性を提供するため、工場の近代化と機械統合において中心的な役割を果たします。
応用
アプリケーションの需要は、レイテンシ、信頼性、環境条件、サイバーセキュリティ要件、および生産経済性によって異なります。アプリケーション分野は、2026年から2034年にかけて年平均成長率(CAGR)5.0~5.8%で成長すると予測されており、エネルギー、自動車、エレクトロニクス、およびプロセス産業が大きな接続性要件を提供すると見込まれています。
- 航空宇宙・防衛分野:高信頼性の製造と安全なインフラストラクチャには、決定論的な通信、トレーサビリティ、ネットワークの回復力、および産業データフローに対する厳格な制御が必要です。
- 自動車および輸送分野:ロボット工学、バッテリー製造、自動組立、マシンビジョン、フレキシブル生産といった分野では、高速通信と統合制御アーキテクチャに対する需要が高まっている。
- 化学薬品および肥料:プロセスプラントでは、確定的な接続性、遠隔監視、危険区域との互換性、分散制御および安全システムとの安全な統合が優先されます。
- エネルギーと電力:送電網の近代化、発電の自動化、変電所、分散型エネルギー資源の普及に伴い、現場機器と制御システムを接続する、強靭な通信に対する需要が高まっている。
- 電気・電子分野:半導体および電子機器の製造には、高度に自動化された生産環境全体にわたる、正確な同期、高いデータスループット、機械統合、および信頼性の高い通信が求められます。
- 食品・飲料:高スループットの加工と包装には、機械の連携、品質監視、トレーサビリティ、衛生的な生産環境を支える堅牢なネットワークが必要です。
- 鉱業:鉱山事業者は、遠隔機器、自律走行車、プロセス監視、地理的に分散した操業に対応するため、堅牢な通信インフラを必要とする。
- 医薬品:医薬品の製造は、自動化、環境モニタリング、検証、品質管理プロセスを支える、安全で追跡可能かつ信頼性の高い通信に依存している。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
航空宇宙・防衛 |
中くらい |
セキュアネットワーク |
スケーリング |
|
自動車および輸送 |
高い |
工場イーサネット |
成熟した |
|
化学薬品および肥料 |
高い |
プロセス接続性 |
成熟した |
|
エネルギーと電力 |
高い |
グリッドのデジタル化 |
スケーリング |
|
電気・電子工学 |
高い |
ファブコネクティビティ |
スケーリング |
|
食品・飲料 |
中くらい |
ラインオートメーション |
成熟した |
|
鉱業 |
中くらい |
鉱山自動化 |
スケーリング |
|
医薬品 |
中くらい |
トレーサビリティ |
スケーリング |
産業用通信市場の成長要因と影響分析
産業用イーサネットとコネクテッドオートメーションの拡張
産業用通信市場の予測によると、製造業者はマシンビジョン、ロボット工学、モーションコントロール、分析、および大量の運用データをサポートできる通信アーキテクチャを必要としているため、産業用イーサネットの採用が拡大しています。これに対し、イーサネットシステムを使用すれば、制御機器、機械、エッジデバイス、エンタープライズシステム間で統合が容易なスタンドアロンのレガシーシステムとは対照的です。ビジネス上の意味合いとしては、焦点が単純な接続ニーズから管理、診断、サイバーセキュリティ、ライフサイクルに関する考慮事項へと移行しているということです。これはスイッチングやインターフェースにとどまらず、近代化の必要性からゲートウェイ、エンジニアリング、ソフトウェア、および保守ソリューションが求められることを意味します。後方互換性を維持しながら決定論的な動作を実現できるベンダーは、新規導入と既存システムの両方の要件に対応できる有利な立場に立つでしょう。
運用技術に対するサイバーセキュリティ要件の高まり
サイバーセキュリティは、情報技術とは切り離せない要素として、産業用通信インフラの購入においてますます重要な検討事項となっています。相互接続されたコントローラ、遠隔保守設備、センサー、ゲートウェイ、エッジコンピューティングなどが、工場や公益事業会社における攻撃対象領域を拡大させています。そのため、ネットワークのセグメンテーション、認証、安全なリモートアクセス、異常検知、ファームウェアアップデートの安全な管理、安全なデバイス構成が不可欠となります。こうしたニーズの高まりを受けて、通信機器にはより多くのソフトウェアやサービスが追加され、継続的な管理からより大きな価値が生み出されています。規制当局がサイバーレジリエンスに注目していることも、投資の正当性を高める要因となっています。ベンダーは、相互接続された産業資産をより適切に保護する必要があるからです。自動化とサイバーセキュリティの分野で経験を持つベンダーは、信頼性の高い運用とネットワークパフォーマンスの提供において競争力を発揮できます。
新興製造業経済における産業のデジタル化
アジア、中東、および一部のラテンアメリカ諸国における製造業の拡大は、接続された自動化を前提とした施設設計に伴い、通信インフラに対する新たな需要を生み出しています。新規工場では、旧来のネットワークの制約を受けることなく、イーサネット、無線、エッジコンピューティング、サイバーセキュリティのアーキテクチャを導入できるため、ベンダーは初期エンジニアリング段階から最新のソリューションを提供できます。自動車、エレクトロニクス、バッテリー、化学、食品加工、エネルギー関連プロジェクトは、生産システムにおいて機械間および監視アプリケーション間での継続的なデータ交換が必要となるため、特に重要です。新興市場では、通信アーキテクチャの導入、統合、トレーニング、および保守が必要となるため、地域に特化したエンジニアリングとサポートの機会も生まれます。標準化されたプラットフォームと地域サービス機能を組み合わせたサプライヤーは、規制、労働力、インフラといったさまざまな条件に対応しながら、導入効率を向上させることができます。
産業用通信市場の将来動向
産業ネットワークとエッジインテリジェンスの融合
産業用通信市場の動向を見ると、将来のアーキテクチャは産業用ネットワークとエッジにおける分散コンピューティングをますます組み合わせ、機械データと運用上の意思決定との間の距離を縮めていくことが示唆されます。エッジシステムは、すべての信号を中央プラットフォームに送信する代わりに、生産設備の近くで情報をフィルタリング、コンテキスト化、分析することができます。そのため、通信インフラはコンピューティングアーキテクチャの一部となり、スイッチ、ゲートウェイ、コントローラ、ソフトウェアがデータフローを調整します。ベンダーは、診断、サイバーセキュリティ、デバイス管理、分析を共通プラットフォームに統合していくでしょう。この統合により、ネットワークのパフォーマンスは、特に予知保全、品質管理、エネルギー最適化、自律型機器において、生産成果とより密接に結びつくようになります。顧客は、決定論的な産業オペレーションを損なうことなく、データ集約型のワークロードをサポートできる能力に基づいて、通信ソリューションを評価するようになるでしょう。
柔軟な生産を実現するプライベート無線ネットワーク
プライベート無線ネットワークは、固定ケーブルが生産の柔軟性、機動性、または導入コストを制限するような場面で、その活用範囲を拡大していくことが期待されます。将来の工場では、自律移動ロボット、ウェアラブルデバイス、一時的な生産セル、状態監視、地理的に分散した機器などに無線接続を利用しつつ、決定論的な制御には有線イーサネットを維持するようになるでしょう。スペクトルの利用可能性、産業グレードの機器、ネットワーク管理、およびセキュリティの向上は、無線ネットワークの導入を後押しするはずです。無線アーキテクチャは有線ネットワークを完全に排除するものではありませんが、ケーブル配線の要件を削減し、生産エリアの再構成を迅速化することができます。無線接続と産業用コントローラ、ゲートウェイ、サイバーセキュリティ、およびアプリケーションソフトウェアを組み合わせたソリューションを提供するサプライヤーは、顧客がスタンドアロンの通信製品よりも統合されたアーキテクチャを求める傾向が強まっているため、優位に立つ可能性が高いでしょう。
産業用通信市場の機会
既存施設における産業ネットワークの近代化
既存設備の近代化は、多くの工場が最新の接続性を得るためだけに既存の自動化システムを交換することができないため、大きな投資機会となります。サプライヤーは、プロトコルゲートウェイ、マネージドスイッチ、セキュアなリモートアクセスプラットフォーム、エッジデバイス、およびレガシー機器をイーサネットベースのアーキテクチャに接続する移行サービスを通じて、このギャップを埋めることができます。ダウンタイムのコストが高く、機器の残存寿命が長い場合に、商業的な機会は最も大きくなります。ベンダーは、ネットワークの可視化とセグメンテーションから始め、生産要件の変化に応じて高性能な通信と分析を導入する段階的な近代化プログラムを開発できます。このようなアプローチにより、実装リスクが軽減され、設備投資が複数のプロジェクトフェーズに分散されます。ネットワークのアップグレードには、多くの場合、エンジニアリングの専門知識、制御に関する知識、およびサイト固有のコミッショニングが必要となるため、システムインテグレーターとの戦略的パートナーシップにより、リーチをさらに拡大できます。
エネルギーおよびインフラのデジタル化のための接続ソリューション
エネルギーとインフラの近代化は、変電所、発電設備、蓄電システム、水インフラ、輸送ネットワーク、分散型エネルギー資源をサポートできる堅牢な通信プラットフォームへの需要を生み出しています。送電網への投資はデジタル化と並行して進められており、現場機器を制御センターや分析プラットフォームに接続できる通信アーキテクチャへの需要が高まっています。国際エネルギー機関(IEA)は、世界の送電網への年間投資額が2030年までに6,000億米ドルに達する必要があると予測しており、デジタル化とスマートグリッドへの投資も拡大すると見込まれています。ベンダーは、長期間の運用と厳しい環境条件に対応するように設計されたセキュアゲートウェイ、産業用スイッチ、リモート監視、プロトコル変換、ライフサイクルサービスなどを通じて、この機会を捉えることができます。
最近の動向
- 2026年8月:HCLTechはHPEの通信ソリューション事業の買収を完了し、知的財産、エンジニアリング人材、グローバルなデリバリーリソースの拡充を通じて、AIを活用した通信事業能力を強化しました。この買収により、ネットワーク仮想化、エッジおよびデータセンターネットワーク、プライベート5G、マルチクラウド、自律型ネットワーク運用など、通信事業の近代化が促進されます。
- 2026年1月:HMS Networksは、Molexの産業用通信事業から一部の資産の買収を完了し、1月2日付けでこの取引をHMSに統合しました。買収したポートフォリオには、インターフェースカードとソフトウェアソリューションに加え、カナダとフランスの開発チームが含まれており、HMSの産業用ネットワーク機能と顧客基盤を拡大します。
- 2025年8月:NXPセミコンダクターズはport GmbHの買収を完了し、portの産業用通信プロトコルに関する専門知識をNXPプロセッサに統合することで、産業用エッジ製品ポートフォリオを強化しました。この統合により、マルチプロトコル接続がサポートされ、プロトコル切り替えが簡素化され、ソフトウェア定義工場やインテリジェントな産業用エッジアプリケーション向けの拡張性の高いソリューションが実現します。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -