
Markt für industrielle Kupferkabel: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für industrielle Kupferkabel (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Typ (Koaxialkabel, ungeschirmtes verdrilltes Adernpaar, geschirmtes verdrilltes Adernpaar); Branchen (Automobilindustrie, Bergbau, Energiewirtschaft, Öl und Gas, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00005431
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 21, 2026


Marktgröße 2025
248,71 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
317,75 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
3,11 %
Wachstumsrate
Adressierbarer Markt
2.616,96 Mrd. US-Dollar
(2026–2034)
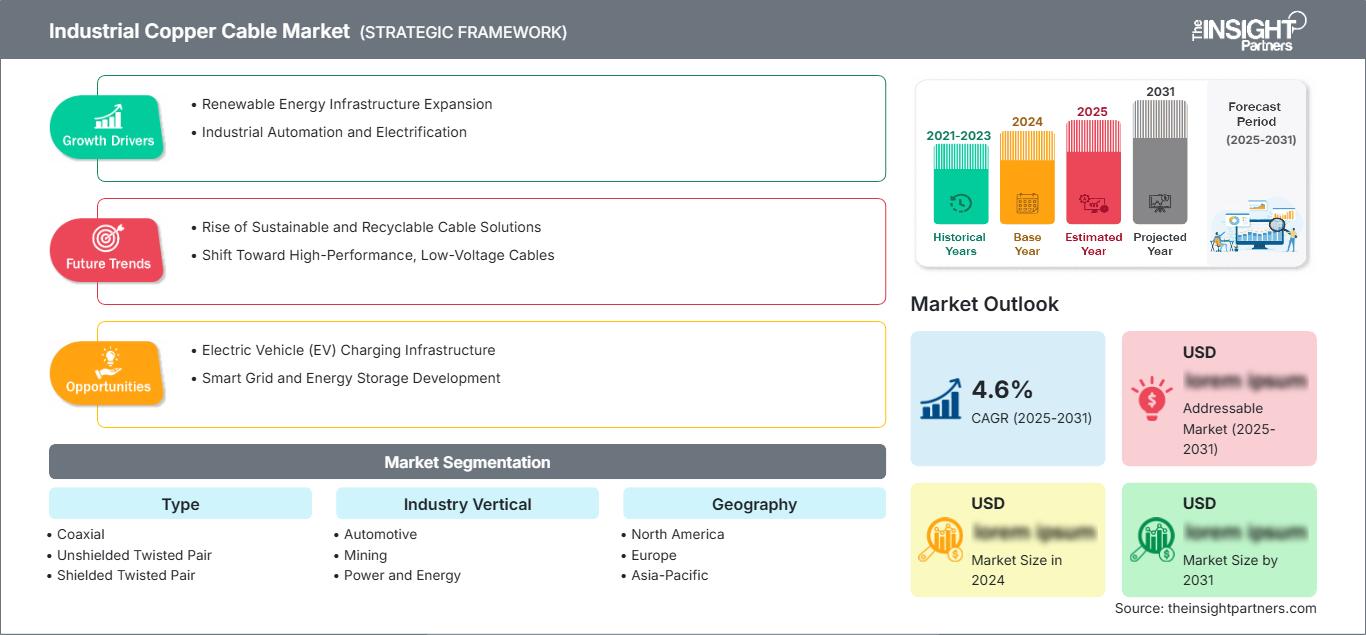
Der Markt für industrielle Kupferkabel ist auf stetiges Wachstum ausgerichtet und wird 2025 einen Wert von 248,71 Milliarden US-Dollar erreichen. Bis 2034 wird ein Anstieg auf 317,75 Milliarden US-Dollar prognostiziert, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,11 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst Koaxialkabel, ungeschirmte und geschirmte Twisted-Pair-Kabel für Anwendungen in der Automobilindustrie, im Bergbau, in der Energiewirtschaft, in der Öl- und Gasindustrie sowie in verwandten Industriezweigen.
Die nordamerikanische Nachfrage wird durch die Modernisierung der Stromnetze, die Rückverlagerung von Industrieanlagen, den Bau von Rechenzentren und die Elektrifizierung von Transport und Produktion gestützt. Die regionalen Prognosen deuten auf ein durchschnittliches jährliches Wachstum von 3,4–4,0 % zwischen 2026 und 2034 hin. Strukturierte Verkabelung, industrielles Ethernet, Stromverteilung und Gerätevernetzung halten die Nachfrage trotz des Substitutionsdrucks durch Glasfaser und Aluminium aufrecht.
Marktanalyse und Einblicke für industrielle Kupferkabel
- Nordamerika: Es wird erwartet, dass Nordamerika im Jahr 2025 einen Marktanteil von 25–29 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 3,4–4,0 % wachsen wird. Unterstützt wird dies durch die Erneuerung der Stromnetze, die industrielle Automatisierung, Rechenzentren und Investitionen in die heimische Fertigungsindustrie.
- USA: Schätzungen zufolge werden die USA im Jahr 2025 72–76 % der nordamerikanischen Nachfrage ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 3,2–3,8 % wachsen, da die Elektrifizierung und die Modernisierung der Infrastruktur zunehmen.
- Europa: Es wird prognostiziert, dass Europa im Jahr 2025 einen Anteil von 24–28 % ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 2,7–3,3 % wachsen wird, angeführt von Deutschland, Großbritannien, Frankreich, Italien und Spanien durch die Modernisierung der Stromnetze und die Elektrifizierung des Automobilsektors.
- Asien-Pazifik: Der Anteil des asiatisch-pazifischen Raums wird im Jahr 2025 auf 36–40 % geschätzt und soll zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,5–4,2 % wachsen, wobei China, Japan, Südkorea und Indien den Ausbau von Industrie und Infrastruktur unterstützen.
- Größtes Segment: Ungeschirmte Twisted-Pair-Leitungen werden im Jahr 2025 voraussichtlich einen Marktanteil von 44–48 % erreichen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,4–4,0 % zwischen 2026 und 2034, was auf industrielle Vernetzung und wirtschaftliche Installation zurückzuführen ist.
- Wachstumsstarkes Segment: Der Automobilsektor wird im Jahr 2025 voraussichtlich einen Marktanteil von 24–28 % erreichen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,2–4,8 % wachsen, angetrieben durch die Elektrifizierung und die Vernetzung von Fahrzeugen.
- Detaillierte Analyse der wichtigsten Unternehmen: ACOME, Cables RCT, CME Wire and Cable, COFICAB, Coroplast Fritz Müller GmbH & Co. KG, General Cable Technologies Corporation, KEI Industries Limited, Sumitomo Electric Industries, Ltd., Superior Essex Inc. und The Okonite Company.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für industrielle Kupferkabel hat sich von einfachen Punkt-zu-Punkt-Verbindungen hin zu anwendungsspezifischen Kabeln entwickelt, die für Automatisierung, schnelle Gerätekommunikation, Fahrzeugelektronik und verteilte Stromversorgungssysteme benötigt werden. Kupfer ist weiterhin wertvoll, wenn Leitfähigkeit, einfache Konfektionierung, Flexibilität und elektromagnetische Eigenschaften erforderlich sind. Entwickler konzentrieren sich zunehmend auf Designparameter wie Leiterform, Isolierung, Schirmung, Feuerbeständigkeit und Installationsmöglichkeiten, um den Anforderungen industrieller Umgebungen gerecht zu werden.
Zukünftig werden sich die Wachstumsaussichten des Marktes für industrielle Kupferkabel stärker auf entstehende Industriezentren, Netze für erneuerbare Energien, Elektromobilität und digitale Infrastrukturen konzentrieren. Zuverlässigkeit, geringer Materialeinsatz, Recyclingfähigkeit und regionale Beschaffung gewinnen zunehmend an Bedeutung. Der Fokus auf Energieeffizienz, Infrastrukturstabilität, Produktsicherheit und Materialsicherheit wird die Nachfrage nach differenzierten Kabeln weiter ankurbeln.
Berichtsumfang zum Markt für industrielle Kupferkabel
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 248,71 Milliarden US-Dollar |
| Marktgröße bis 2034 | 317,75 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 3,11 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für industrielle Kupferkabel
Kupferkabel für industrielle Anwendungen sind abhängig vom Wachstum der Stromnetze, der Automatisierung, der Fahrzeugtechnik und anderer digitaler Anlagen. Sie bleiben die erste Wahl, wenn Widerstand, einfache Anschlussmöglichkeiten und zuverlässige Signalübertragung unerlässlich sind. Die Wertschöpfungskette umfasst raffiniertes Kupfer, Kupferstäbe, Ziehen, Verseilen, Isolieren, Abschirmen, Ummanteln, Testen, Vertrieb und Installation. Die Verfügbarkeit der Materialien und die Effizienz der Fertigungsprozesse sind entscheidend für die Rentabilität.
Die Nachfrage hängt weniger von der Kabelmenge als vielmehr von den Projektanforderungen ab. Kunden benötigen Kupferkabel mit hoher thermischer Stabilität, mechanischer Festigkeit, elektromagnetischer Verträglichkeit, Brandschutz und spezifischen Biegeeigenschaften. Dies bedeutet, dass Hersteller, die Standardprodukte mit kundenspezifischen Lösungen kombinieren können, im Vorteil sind. Schwankungen der Kupferpreise sollten bei der Beschaffung berücksichtigt werden. Recycling reduziert die Abhängigkeit von Primärmaterialien.
Die Wettbewerbspositionierung wird durch verschiedene Faktoren bestimmt, darunter geografische Präsenz, technisches Know-how, Zertifizierungsabdeckung, Produktionsumfang und Kundenqualifizierung. ACOME ist sowohl für die Automobil- als auch für die Telekommunikationsbranche relevant; Cables RCT und CME Wire and Cable bedienen industrielle Anwendungen mit speziellen Anforderungen an Verbindungslösungen. COFICAB konzentriert sich auf die Automobilindustrie, während Coroplast Fritz Müller GmbH & Co. KG Verkabelungs- und Leitungslösungen anbietet, die anwendungstechnische Beratung erfordern.
Zu den weiteren Wettbewerbern zählen General Cable Technologies Corporation, KEI Industries Limited, Sumitomo Electric Industries, Ltd., Superior Essex Inc. und The Okonite Company. Der Wettbewerb wird zunehmend lukrativ für lokale Produktionskapazitäten, Expertise in der Kupferlegierung, automatisierte Fertigung und kundenorientierte Programme. Dies führt dazu, dass strategische Investitionen vermehrt in Bereiche jenseits des reinen Produktionsvolumens fließen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für industrielle Kupferkabel: Strategische Einblicke
Regionale Einblicke
Markt für industrielle Kupferkabel in Nordamerika
Nordamerika wird voraussichtlich im Jahr 2025 einen Anteil von 25–29 % am Markt für industrielle Kupferkabel ausmachen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,4–4,0 % wachsen. Die USA bleiben der Haupttreiber der Nachfrage, angetrieben durch Netzausbauten, industrielle Automatisierung, den Ausbau von Rechenzentren und Investitionen in die lokale Produktion. Kanada trägt mit seinen Leistungen in den Bereichen Bergbau, Energie, Versorgung und Infrastrukturentwicklung zum Wachstum bei.
Moderne Industrieanlagen benötigen zuverlässige Kupferkabel für Motoren, Steuerungssysteme, Instrumente, strukturierte Verkabelungssysteme und die Stromverteilung. Der Ausbau von Rechenzentren trägt zwar zur steigenden Nachfrage nach Metallkabeln bei, Glasfaserkabel dominieren jedoch weiterhin Anwendungen mit hoher Kapazität.
US-Markt für industrielle Kupferkabel
Es wird geschätzt, dass die USA im Jahr 2025 einen Anteil von 72–76 % am nordamerikanischen Markt für industrielle Kupferkabel ausmachen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,2–3,8 % wachsen werden. Die Nachfrage wird durch die Rückverlagerung der Produktion, Investitionen der Energieversorger, den Ausbau von Rechenzentren und die Elektrifizierung industrieller Anlagen gestützt. Die industrielle Automatisierung erhöht den Bedarf an zuverlässigen Steuerungs- und Kommunikationskabeln.
Automobilwerke, Bergbaubetriebe, Energieanlagen und große kommerzielle Infrastrukturen zählen zu den Hauptabnehmern. Hersteller wie General Cable Technologies Corporation, Superior Essex Inc. und The Okonite Company behaupten sich auf dem US-amerikanischen Kabelmarkt, während globale Anbieter durch speziell entwickelte Produkte und Projektbeziehungen konkurrieren. Der Markt legt zunehmend Wert auf heimische Verfügbarkeit, Konformität, Langlebigkeit und Lieferzuverlässigkeit.
Europäischer Markt für industrielle Kupferkabel
Europa wird voraussichtlich im Jahr 2025 einen Anteil von 24–28 % halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,7–3,3 % wachsen, wobei Deutschland die führende Rolle einnimmt. Die regionalen Aussichten werden geprägt durch die Dekarbonisierung der Industrie, den Ausbau der Stromnetze, die Elektrifizierung des Automobilsektors, die Integration erneuerbarer Energien und strengere Anforderungen an eine effiziente Infrastruktur.
In Großbritannien hat der Fokus auf den Ausbau des Übertragungsnetzes und die Integration erneuerbarer Energien den Bedarf an zuverlässigen Kabeln erhöht. Deutschland, mit seiner starken Industriebasis und Investitionen in Automobile, Maschinenbau und Energiewende, treibt die Nachfrage nach Kupferkabeln weiterhin an. Frankreich profitiert von seinen Initiativen im Bereich Verkehr, industrielle Modernisierung und Energieinfrastruktur, während Italien und Spanien durch ihre Projekte in den Bereichen Fertigung, erneuerbare Energien, Netzausbau und Elektrifizierung ebenfalls Nachfrage generieren. Rückverfolgbarkeit und Recyclingfähigkeit sind wichtige Kriterien im europäischen Beschaffungsprozess.
Markt für industrielle Kupferkabel im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird Schätzungen zufolge im Jahr 2025 36–40 % des Marktes für industrielle Kupferkabel ausmachen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,5–4,2 % wachsen, wobei China führend sein wird. Japan und Südkorea bleiben wichtige Standorte für die Hightech-Fertigung, während Indien und Australien Investitionen in Infrastruktur, Bergbau und Energie fördern.
China profitiert von umfangreichen Industriekapazitäten und der Elektrifizierung. Indien wird durch den Ausbau des verarbeitenden Gewerbes und der Energieinfrastruktur unterstützt, während Japan und Südkorea den Schwerpunkt auf die Automobil- und Hochtechnologieproduktion legen. Australien leistet seinen Beitrag durch Bergbau- und Energieprojekte. Die politische Förderung der industriellen Modernisierung, des Netzausbaus, der Elektromobilität und der erneuerbaren Energien erhöht den regionalen Bedarf an Kabelinfrastruktur.
Markt für industrielle Kupferkabel im Nahen Osten und Afrika
Die Nachfrage im Nahen Osten und in Afrika wird bis 2034 voraussichtlich um 3,8–4,5 % jährlich steigen, angeführt von Saudi-Arabien innerhalb dieser Region. Investitionen in Infrastruktur und Rechenzentren in den VAE, die Diversifizierung des Energie- und Industriesektors in Saudi-Arabien sowie der Bergbau- und Energiebedarf Südafrikas bilden separate Nachfragezentren.
Der übrige Bedarf im Nahen Osten und Afrika (MEA) konzentriert sich auf die Bereiche Energieversorgung, Bauwesen, Bergbau, Kohlenwasserstoffe und industrielle Entwicklung. Kupferkabel bleiben relevant, wo Robustheit und zuverlässige elektrische Verbindungen erforderlich sind. Die Diversifizierung der Energieversorgung und die Modernisierung der Infrastruktur dürften die Anwendungsbereiche schrittweise über konventionelle Öl- und Gasanlagen hinaus erweitern, wobei Projektfinanzierung und die Abhängigkeit vom Kupferpreis weiterhin wichtige Beschaffungshemmnisse darstellen.
Segmentierungsanalyse
Typ
Der Markt für industrielle Kupferkabel wird je nach Kabeltyp durch das Zusammenspiel von Bandbreite, elektromagnetischer Abschirmung, Installationskosten und Betriebsumgebung bestimmt. Die Nachfrage nach Kabeln wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,0–3,8 % steigen. Ungeschirmte Kabel werden weiterhin weit verbreitet in der Industrie eingesetzt, während geschirmte Kabel dort an Bedeutung gewinnen, wo Störungen relevant sind.
- Koaxialkabel: Koaxialkabel sind nach wie vor von strategischer Bedeutung für spezielle Signalübertragungssysteme, ältere industrielle Systeme, Überwachungssysteme und ausgewählte Hochfrequenzanwendungen, bei denen eine kontrollierte Impedanz und etablierte Steckverbindersysteme eine zuverlässige Leistung gewährleisten.
- Ungeschirmtes Twisted-Pair-Kabel: Ungeschirmte Twisted-Pair-Kabel werden aufgrund ihrer wirtschaftlichen Installation, der breiten Gerätekompatibilität, der einfachen Terminierung und der ausreichenden Leistung in kontrollierten elektromagnetischen Umgebungen weiterhin häufig für industrielle Ethernet- und strukturierte Kommunikationssysteme eingesetzt.
- Geschirmtes verdrilltes Adernpaar: Geschirmte verdrillte Adernpaare werden zunehmend in elektrisch störungsanfälligen Fabriken, Prozessanlagen und Maschinenumgebungen eingesetzt, wo ein verbesserter elektromagnetischer Schutz eine stabile Kommunikation ermöglicht und betriebsbedingte Risiken durch Störungen reduziert.
Branchensegment
Die Marktanalyse für industrielle Kupferkabel in verschiedenen Branchen verdeutlicht die unterschiedlichen Anforderungen an Stromverteilung, Kommunikation, Umweltbeständigkeit und Sicherheit. Für dieses Branchensegment wird ein jährliches Wachstum von 3,2–4,0 % im Zeitraum 2026–2034 erwartet, wobei die Automobilindustrie aufgrund der zunehmenden Komplexität der Verkabelung bei Elektrofahrzeugen das stärkste Wachstum aufweist.
- Automobilindustrie: Die Nachfrage im Automobilsektor wird zunehmend von der Elektrifizierung, fortschrittlichen Fahrerassistenzsystemen, vernetzten Fahrzeugen und der Ladeinfrastruktur geprägt, wodurch Anforderungen an kompakte, flexible, thermisch stabile und anwendungsspezifische Kupferkabelbaugruppen entstehen.
- Bergbau: Im Bergbau werden robuste Kabel für mobile Geräte, Verarbeitungssysteme, Steuerungen und Kommunikationssysteme benötigt, wobei Langlebigkeit und Widerstandsfähigkeit gegen mechanische Belastung zentrale Kaufkriterien darstellen.
- Energie und Stromversorgung: Anwendungen im Bereich Energie und Stromversorgung erfordern zuverlässige Kupferleiter für die Geräteverbindung, Steuerungssysteme, Verteileranlagen und Hilfsinfrastrukturen zur Unterstützung der Netzmodernisierung und dezentralen Energieerzeugung.
- Öl und Gas: In Öl- und Gasanlagen werden weiterhin speziell entwickelte Kupferkabel für Instrumentierungs-, Steuerungs-, Kommunikations- und elektrische Systeme eingesetzt, wobei Temperatur-, Chemikalienbeständigkeits-, Sicherheits- und Zuverlässigkeitsanforderungen die Spezifikation beeinflussen.
- Weitere industrielle Anwendungen umfassen die Fertigung, die Verkehrsinfrastruktur, Gebäudesysteme und Spezialmaschinen, wo Kupfer weiterhin für zuverlässige Verbindungen und die elektrische Integration auf Geräteebene relevant ist.
Momentaufnahme der Chancen
|
Branchensegment |
Umsatzbeitrag |
Trend Tag |
Adoptionsphase |
|---|---|---|---|
|
Automobil |
Hoch |
Elektrofahrzeugverkabelung |
Skalierung |
|
Bergbau |
Medium |
Minenautomatisierung |
Skalierung |
|
Strom und Energie |
Hoch |
Netzerneuerung |
Reifen |
|
Öl und Gas |
Medium |
Anlagenelektrifizierung |
Reifen |
|
Andere |
Medium |
Fabrikautomatisierung |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Marktes für industrielle Kupferkabel
Die Modernisierung und Elektrifizierung der Stromnetze erhöhen die Kabelintensität
Die Strominfrastruktur wird zunehmend kabelintensiv, da Energieversorger veraltete Anlagen ersetzen, dezentrale Energieerzeugung integrieren, Umspannwerke ausbauen und Industrieanschlüsse verstärken. Laut IEA sind höhere Investitionen in die Stromnetze erforderlich, um den steigenden Energieverbrauch zu decken. Dieses Umfeld eröffnet neue Möglichkeiten für den Einsatz von Kupfer in elektrischen Leitern für Geräte, Steuerungssysteme, Verteilungsnetze und die Industrie. Die Leitfähigkeit und das bestehende Netzwerk von Kupferverbindungen machen es besonders vorteilhaft, wenn Platzmangel und Wartungsprobleme bei anderen Optionen bestehen. Die Auswirkungen dieser Entwicklung reichen über die Energieversorger hinaus, da der Netzausbau den Bau von Kraftwerken, Rechenzentren, Ladestationen und Anlagen zur Erzeugung erneuerbarer Energien nach sich zieht.
Die industrielle Automatisierung erweitert die Anforderungen an Kommunikation und Steuerung.
Die Automatisierung von Fabriken führt zu einem erhöhten Einsatz von Motoren, Sensoren, Steuerungen, Antrieben, Robotern und Überwachungssystemen in Industrieanlagen. Jede dieser Verbindungen erfordert eine Stromversorgung oder Datenübertragung, die vibrationsfest, temperaturbeständig, unempfindlich gegenüber elektromagnetischen Feldern und robust gegenüber anspruchsvollen Installationsbedingungen ist. Kupferkabel sind weiterhin notwendig, da einige industrielle Ethernet-Topologien sowie andere Schnittstellen auch über größere Entfernungen mit Kupfer funktionieren. Aus wirtschaftlicher Sicht geht der Trend hin zu maßgeschneiderten Lösungen anstelle von Standardprodukten. Differenzierung lässt sich durch Abschirmung, Flexibilität, Schnittstellenfähigkeit, Feuerbeständigkeit und Langlebigkeit erreichen. Für Anbieter kann die Modernisierung bestehender Anlagen mit Initiativen zur Fabrikautomatisierung einhergehen, was unabhängig vom Bau neuer Fabriken zu einer wiederkehrenden Nachfrage führt.
Die Elektrifizierung von Fahrzeugen erhöht die Komplexität der Verkabelung und die Anforderungen an die Spezifikationen.
Die Elektrifizierung verändert die Architektur von Fahrzeugen durch Hochvoltsysteme, Batterien, Leistungselektronik, Ladesysteme, Wärmemanagementsysteme und fortschrittliche Kommunikationssysteme. Kupfer spielt dabei eine wichtige Rolle, da es sich durch hohe elektrische Leitfähigkeit, geringe Querschnittsgrößen und spezielle Verarbeitungstechniken für den Einsatz in Fahrzeugen eignet. Diese Entwicklung reicht über Pkw hinaus, denn auch Nutzfahrzeuge, Busse, Baumaschinen und fortschrittliche Mobilitätssysteme benötigen komplexere Verkabelungssysteme. Zulieferer solcher Automobilkomponenten konzentrieren sich daher auf geringes Gewicht, kompakte Bauformen, Hitzebeständigkeit, Abschirmung und Konnektivität. Das Produktangebot von COFICAB verdeutlicht beispielsweise den Branchenwandel hin zu Hochvolt-, Konnektivitäts-, Autonomie- und Leichtbauanwendungen.
Zukunftstrends auf dem Markt für industrielle Kupferkabel
Die Stromversorgungsarchitektur von Rechenzentren wird einen speziellen Kupferbedarf erzeugen.
Die zukünftigen Trends im Markt für industrielle Kupferkabel werden zunehmend die physische Infrastruktur widerspiegeln, die für Hochleistungsrechner erforderlich ist. Laut der Internationalen Energieagentur (IEA) wird der Stromverbrauch von Rechenzentren bis 2025 um 17 % steigen, während die Investitionen der fünf größten Technologiekonzerne über 400 Milliarden US-Dollar betragen. Obwohl Glasfasern bei Verbindungen mit hoher Kapazität dominieren, ist Kupfer weiterhin unverzichtbar für die Stromübertragung, Kurzstreckennetzwerke, Erdung, Kühlgeräte und Anlagen. Zukünftige Installationen werden sich stärker auf Stromdichte, Wärmeableitung, präzise Kabelführung und zuverlässige Installationen konzentrieren. Die Anbieter können darauf mit Spezialleitern, verbesserter Isolierung, effizienteren Verbindungsystemen und Hochleistungsgeräten reagieren.
Materialeffizienz und Kreislaufsysteme für Kupfer werden das Produktdesign prägen.
Industriekabelhersteller werden der Leiteroptimierung, dem Einsatz von Recyclingkupfer, wiederverwertbarer Isolierung und materialsparenden Designs ohne Einbußen bei der elektrischen Leistung voraussichtlich mehr Aufmerksamkeit widmen. Industriekunden bewerten zunehmend neben der technischen Konformität auch Umweltaspekte, insbesondere in Europa und bei multinationalen Beschaffungsprogrammen. Zukünftige Produktentwicklungen sollten daher Leitfähigkeit mit geringerer Materialintensität, verbesserter Recyclingfähigkeit und transparenter Herkunft kombinieren. Digitale Fertigungssysteme ermöglichen eine präzisere Maßkontrolle und reduzieren Produktionsausschuss, während geschlossene Recyclingkreisläufe wertvolles Kupfer in die Produktion zurückführen können. Die daraus resultierende Marktstruktur könnte Hersteller begünstigen, die die Materialherkunft, Recyclingwege und die Lebenszyklusleistung dokumentieren können. Solche Fähigkeiten könnten sich bei langfristigen Infrastrukturprojekten, bei denen Umweltkriterien die Lieferantenauswahl zunehmend beeinflussen, als wichtige Differenzierungsmerkmale erweisen.
Marktchancen für industrielle Kupferkabel
Lokale Fertigung kann die Versorgungssicherheit stärken.
Der Markt für industrielle Kupferkabel bietet Chancen durch die Lokalisierung der Kabelproduktion in der Nähe wichtiger Fertigungs- und Infrastrukturzentren. Jüngste Lieferengpässe und volatile Rohstoffmärkte haben Industriekunden dazu veranlasst, Lieferzeiten, Lagersicherheit, alternative Bezugsquellen und regionale Produktionskapazitäten genauer zu prüfen. Hersteller können darauf reagieren, indem sie ihre Kapazitäten für Ziehen, Verseilen, Isolieren und Konfektionieren in der Nähe von Kunden aus der Automobil-, Energie-, Bergbau- und Industriebranche ausbauen. Die Lokalisierung kann auch die Anpassungsfähigkeit verbessern, da anwendungsspezifische Produkte kürzere Entwicklungs- und Qualifizierungszyklen erfordern. Investitionsentscheidungen sollten Werken mit flexiblen Produktionslinien Priorität einräumen, die verschiedene Kabeltypen und Branchen bedienen können. Partnerschaften mit Kupferlieferanten, Geräteherstellern und Systemintegratoren können das Beschaffungsrisiko weiter reduzieren. Die größten Chancen ergeben sich voraussichtlich dort, wo Infrastrukturinvestitionen, industrielle Expansion und die Reduzierung der Importabhängigkeit gleichzeitig erfolgen.
Moderne Kupferprodukte können höherwertige industrielle Anwendungen erschließen.
Prognosen für den Markt für industrielle Kupferkabel deuten auf die Chance hin, sich von Standardprodukten hin zu Kabeln zu entwickeln, die für anspruchsvolle thermische, mechanische, elektromagnetische und Installationsbedingungen ausgelegt sind. Die Elektrifizierung von Fahrzeugen, die Automatisierung im Bergbau, die Prozessindustrie und die elektrische Infrastruktur mit hoher Dichte erfordern Produkte, die auch unter diesen Bedingungen zuverlässig funktionieren. Hersteller können in Kupferlegierungen, optimierte Leitergeometrien, fortschrittliche Isolationssysteme, Schirmstrukturen und anwendungsspezifische Steckverbinder investieren. Solche Entwicklungen ermöglichen eine höherwertige Positionierung und reduzieren gleichzeitig die Abhängigkeit vom reinen Mengenwettbewerb. Zertifizierungs- und Qualifizierungskapazitäten sind ebenso wichtig, da Industriekunden häufig umfangreiche Validierungen fordern, bevor sie den Lieferanten wechseln. Unternehmen mit starken Entwicklungsteams können durch gemeinsame Entwicklungsprogramme frühzeitig Positionen bei Geräteherstellern und großen Industrieanwendern aufbauen. Dieser Ansatz kann die Kundenbindung verbessern und eine planbarere Projektpipeline schaffen.
Aktuelle Entwicklungen
- April 2026: Aurubis und NKT haben eine mehrjährige Vereinbarung zur Lieferung von Kupferprodukten entlang der europäischen Wertschöpfungskette geschlossen. Im Rahmen dieser Vereinbarung wird Aurubis mehrere NKT-Produktionsstandorte in Europa mit kohlenstoffarmem Kupferdraht (ROD) beliefern, der hauptsächlich in Hochspannungskabeln verwendet wird.
- Februar 2026: Molex stellt Impress Co-Packaged Copper Solutions vor, eine auf Kompression basierende On-Substrate-Steckverbinder- und Kabelbaugruppe, die nahezu ASIC-Konnektivität mit 224 Gbit/s PAM-4 und darüber hinaus bietet. Die kompakte, robuste Buchse vereinfacht die Wartung und macht sie zukunftssicher für hochdichte KI- und Hyperscale-Rechenzentrumsarchitekturen.
- April 2025: Amphenol Communications Solutions (ACS), ein weltweit führender Anbieter von Hochleistungs-Verbindungslösungen, und Semtech Corporation (Nasdaq: SMTC), ein Anbieter von Hochleistungshalbleitern, IoT-Systemen und Cloud-Konnektivitätsdiensten, haben ein hochmodernes 1,6T OSFP Active Copper Cable (ACC)-Produkt vorgestellt, das mit Semtechs CopperEdge 224G/lane linearen Equalizer/Redriver ICs ausgestattet ist und für den Einsatz in der KI/ML-Infrastruktur der nächsten Generation und in Rechenzentren vorgesehen ist.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -