
Marché des câbles industriels en cuivre : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des câbles en cuivre industriels : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type (coaxial, paire torsadée non blindée, paire torsadée blindée) ; secteur d'activité (automobile, mines, énergie, pétrole et gaz, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00005431
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 21, 2026


Taille du marché en 2025
248,71 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
317,75 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
3,11 %
taux de croissance
Marché adressable
2 616,96 milliards de dollars américains
(2026-2034)
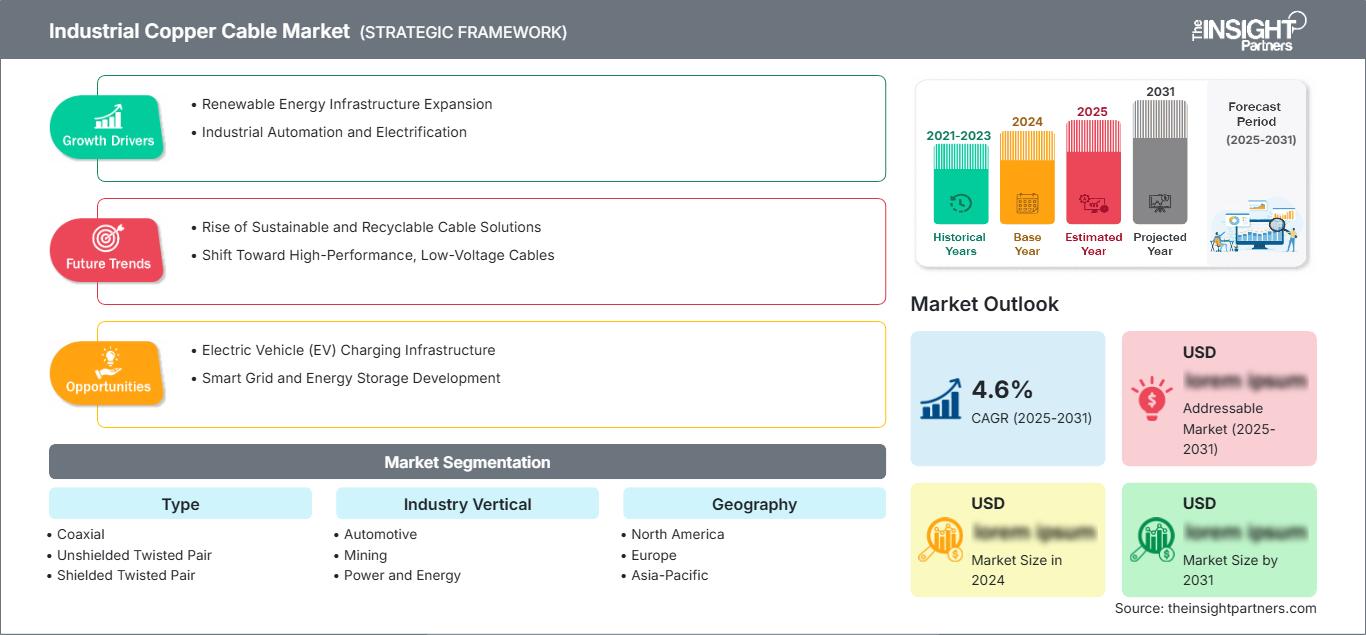
Le marché des câbles industriels en cuivre est bien positionné pour une expansion constante, avec une valeur de 248,71 milliards de dollars US en 2025 et une projection de 317,75 milliards de dollars US d'ici 2034, soit un TCAC de 3,11 % sur la période 2026-2034. Ce marché englobe les configurations coaxiales, à paires torsadées non blindées et à paires torsadées blindées, destinées aux secteurs de l'automobile, des mines, de l'énergie, du pétrole et du gaz, ainsi qu'à d'autres applications industrielles connexes.
La demande nord-américaine est soutenue par la modernisation des réseaux électriques, la relocalisation des activités industrielles, la construction de centres de données et l'électrification des transports et de la production. Les prévisions régionales indiquent un taux de croissance annuel composé (TCAC) de 3,4 % à 4,0 % entre 2026 et 2034. Le câblage structuré, l'Ethernet industriel, la distribution d'énergie et l'interconnexion des équipements maintiendront la demande malgré la pression de substitution exercée par la fibre optique et l'aluminium.
Analyse et perspectives du marché des câbles de cuivre industriels
- Amérique du Nord : L'Amérique du Nord devrait détenir une part de 25 à 29 % en 2025 et connaître une croissance annuelle composée de 3,4 à 4,0 % entre 2026 et 2034, grâce au renouvellement du réseau électrique, à l'automatisation industrielle, aux centres de données et aux investissements dans le secteur manufacturier national.
- États-Unis : On estime que les États-Unis représenteront 72 à 76 % de la demande nord-américaine en 2025, progressant à un TCAC de 3,2 à 3,8 % entre 2026 et 2034, à mesure que l'électrification et la modernisation des infrastructures s'accélèrent.
- Europe : L'Europe devrait représenter une part de 24 à 28 % en 2025 et connaître une croissance annuelle composée de 2,7 à 3,3 % entre 2026 et 2034, sous l'impulsion de l'Allemagne, du Royaume-Uni, de la France, de l'Italie et de l'Espagne, grâce à la modernisation des réseaux électriques et à l'électrification du secteur automobile.
- Asie-Pacifique : La part de l'Asie-Pacifique est estimée à 36-40 % en 2025 et devrait croître à un TCAC de 3,5 à 4,2 % entre 2026 et 2034, la Chine, le Japon, la Corée du Sud et l'Inde soutenant le déploiement industriel et infrastructurel.
- Segment le plus important : la paire torsadée non blindée devrait représenter une part de marché de 44 à 48 % en 2025, avec un TCAC de 3,4 à 4,0 % entre 2026 et 2034, grâce à la mise en réseau industrielle et à une installation économique.
- Segment à forte croissance : Le secteur automobile devrait représenter une part de marché estimée entre 24 et 28 % en 2025 et devrait croître à un TCAC de 4,2 à 4,8 % entre 2026 et 2034, grâce à l'électrification et à la connectivité des véhicules.
- Principales entreprises analysées en détail : ACOME, Cables RCT, CME Wire and Cable, COFICAB, Coroplast Fritz Müller GmbH & Co. KG, General Cable Technologies Corporation, KEI Industries Limited, Sumitomo Electric Industries, Ltd., Superior Essex Inc. et The Okonite Company.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des câbles en cuivre industriels a évolué, passant du simple câblage point à point aux câbles dédiés à des applications spécifiques, indispensables à l'automatisation, aux communications rapides entre appareils, à l'électronique embarquée et aux systèmes d'alimentation distribués. Le cuivre conserve toute sa valeur lorsqu'il est nécessaire d'assurer la conductivité, la facilité de raccordement, la flexibilité et un bon comportement électromagnétique. Les concepteurs accordent une attention croissante aux paramètres de conception tels que la forme des conducteurs, l'isolation, le blindage, la résistance au feu et les caractéristiques d'installation, afin de les adapter aux environnements industriels.
À l'avenir, les perspectives de croissance du marché des câbles en cuivre industriels seront davantage axées sur les nouveaux pôles industriels, les réseaux d'énergie renouvelable, les transports électriques et les infrastructures numériques. On observe un intérêt croissant pour la fiabilité, la faible teneur en matériaux, les possibilités de recyclage et l'approvisionnement régional. L'accent mis sur l'efficacité énergétique, la stabilité des infrastructures, la sécurité des produits et la sûreté des matériaux soutiendra davantage la demande de câbles différenciés.
Rapport sur le marché des câbles en cuivre industriels
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 248,71 milliards de dollars américains |
| Taille du marché d'ici 2034 | 317,75 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 3,11% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des câbles en cuivre industriels
Le marché des câbles en cuivre pour applications industrielles est étroitement lié à la croissance des réseaux électriques, de l'automatisation, des véhicules et autres infrastructures numériques. Les câbles en cuivre restent privilégiés lorsque la résistance, la facilité de raccordement et la fiabilité du transfert du signal sont essentielles. La chaîne de valeur comprend le cuivre raffiné, les barres, le tréfilage, le câblage, l'isolation, le blindage, le gainage, les tests, la distribution et l'installation. La disponibilité des matériaux et l'efficacité des processus de fabrication sont des facteurs déterminants pour la rentabilité.
La demande est également influencée non seulement par la quantité de câbles, mais aussi par les exigences du projet. Les clients recherchent des câbles en cuivre offrant stabilité thermique, résistance mécanique, compatibilité électromagnétique, résistance au feu et des caractéristiques de flexion spécifiques. L'offre est donc plus favorable aux producteurs capables de combiner produits standard et solutions sur mesure. Les fluctuations du prix du cuivre doivent être prises en compte lors des achats. Le recyclage permet de réduire la dépendance aux matières premières.
Le positionnement concurrentiel est défini par divers facteurs tels que l'implantation géographique, l'expertise en ingénierie, la couverture des certifications, l'envergure des opérations de production et la qualification des clients. ACOME est présent dans les secteurs de l'automobile et des télécommunications ; Cables RCT et CME Wire and Cable répondent aux besoins des applications industrielles exigeant des solutions de connectivité spécifiques. COFICAB est spécialisé dans l'automobile, tandis que Coroplast Fritz Müller GmbH & Co. KG intervient dans les solutions de câblage nécessitant une ingénierie d'application.
Parmi les autres concurrents figurent General Cable Technologies Corporation, KEI Industries Limited, Sumitomo Electric Industries, Ltd., Superior Essex Inc. et The Okonite Company. Le contexte concurrentiel favorise de plus en plus la localisation des capacités de production, l'expertise en alliages de cuivre, la fabrication automatisée et les programmes clients. De ce fait, les investissements stratégiques se concentrent de plus en plus sur des domaines autres que la simple augmentation des volumes.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des câbles en cuivre industriels : Perspectives stratégiques
Perspectives régionales
Marché des câbles en cuivre industriels en Amérique du Nord
On estime que l'Amérique du Nord représentera entre 25 et 29 % du marché des câbles de cuivre industriels en 2025 et connaîtra une croissance annuelle composée de 3,4 à 4,0 % jusqu'en 2034. Les États-Unis demeurent le principal moteur de la demande, grâce à la modernisation des réseaux électriques, l'automatisation industrielle, le développement des centres de données et les investissements dans la production locale. Le Canada contribue également à ce marché par ses activités minières, énergétiques, de services publics et de développement des infrastructures.
Les installations industrielles modernes nécessitent un câblage en cuivre fiable pour les moteurs, les systèmes de contrôle, l'instrumentation, les systèmes de câblage structuré et la distribution électrique. Le développement des centres de données contribue à accroître la demande en câblage métallique ; toutefois, les câbles à fibres optiques restent prédominants pour les applications à haute capacité.
Marché américain des câbles industriels en cuivre
On estime que les États-Unis représenteront 72 à 76 % du marché nord-américain des câbles en cuivre industriels en 2025 et connaîtront une croissance annuelle composée de 3,2 à 3,8 % jusqu'en 2034. La demande est soutenue par la relocalisation de la production, les investissements des services publics, le développement des centres de données et l'électrification des installations industrielles. L'automatisation industrielle accroît le besoin en câblage de contrôle et de communication fiable.
Les usines automobiles, les exploitations minières, les installations énergétiques et les grandes infrastructures commerciales comptent parmi les principaux utilisateurs. Des fabricants tels que General Cable Technologies Corporation, Superior Essex Inc. et The Okonite Company restent des acteurs majeurs du marché américain des câbles, tandis que les fournisseurs internationaux se distinguent par leurs produits techniques et leurs partenariats sur les projets. Le marché accorde une importance croissante à la disponibilité locale, à la conformité, à la durabilité et à la fiabilité des livraisons.
Marché européen des câbles industriels en cuivre
L'Europe devrait détenir une part de marché de 24 à 28 % en 2025 et connaître une croissance annuelle composée de 2,7 à 3,3 % jusqu'en 2034, l'Allemagne étant le pays leader. Les perspectives régionales sont influencées par la décarbonation industrielle, le renforcement des réseaux électriques, l'électrification du secteur automobile, l'intégration des énergies renouvelables et des exigences plus strictes en matière d'infrastructures performantes.
Au Royaume-Uni, l'accent mis sur le renforcement du réseau de transport et l'intégration des énergies renouvelables a engendré un besoin en câbles fiables. L'Allemagne, forte de son tissu industriel et de ses investissements dans l'automobile, les machines et la transition énergétique, continue de stimuler la demande de câbles en cuivre. La France bénéficie de ses initiatives en matière de transport, de modernisation industrielle et d'infrastructures énergétiques, tandis que l'Italie et l'Espagne contribuent également à la demande par le biais de leurs projets de production, d'énergies renouvelables, de renforcement du réseau et d'électrification. La traçabilité et la recyclabilité sont des critères essentiels dans le processus d'approvisionnement européen.
Marché des câbles en cuivre industriels de la région Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 36 et 40 % du marché des câbles de cuivre industriels en 2025 et connaître une croissance annuelle composée de 3,5 à 4,2 % jusqu'en 2034, la Chine étant le principal moteur de ce marché. Le Japon et la Corée du Sud demeurent des acteurs clés pour la fabrication de pointe, tandis que l'Inde et l'Australie soutiennent les investissements dans les infrastructures, les mines et l'énergie.
La Chine bénéficie d'une importante capacité industrielle et d'une forte électrification. L'Inde s'appuie sur le développement de son secteur manufacturier et de ses infrastructures énergétiques, tandis que le Japon et la Corée du Sud privilégient la production automobile et de haute technologie. L'Australie contribue par ses projets miniers et énergétiques. Le soutien politique à la modernisation industrielle, à l'extension du réseau électrique, à la mobilité électrique et à la production d'énergies renouvelables renforce les besoins régionaux en câbles.
Marché des câbles en cuivre industriels au Moyen-Orient et en Afrique
La demande au Moyen-Orient et en Afrique devrait croître à un taux de croissance annuel composé (TCAC) de 3,8 % à 4,5 % jusqu'en 2034, principalement sous l'impulsion de l'Arabie saoudite. Les investissements des Émirats arabes unis dans les infrastructures et les centres de données, la diversification énergétique et industrielle de l'Arabie saoudite et les besoins miniers et énergétiques de l'Afrique du Sud constituent des pôles de demande distincts.
Le reste de la demande de câbles MEA est lié aux services publics, à la construction, à l'exploitation minière, aux hydrocarbures et au développement industriel. Les câbles en cuivre restent indispensables là où la robustesse et la fiabilité de la connectivité électrique sont essentielles. La diversification énergétique et la modernisation des infrastructures devraient progressivement étendre leurs applications au-delà des installations pétrolières et gazières conventionnelles, même si le financement des projets et la volatilité du prix du cuivre demeurent des contraintes importantes en matière d'approvisionnement.
Analyse de segmentation
Taper
Le marché des câbles en cuivre industriels est structuré par type de câble, en fonction de l'équilibre entre bande passante, protection électromagnétique, coût d'installation et environnement d'exploitation. La demande devrait croître à un TCAC de 3,0 à 3,8 % entre 2026 et 2034. Les câbles non blindés resteront largement utilisés dans l'industrie, tandis que les câbles blindés gagneront en importance lorsque les interférences sont un facteur critique.
- Câbles coaxiaux : Les câbles coaxiaux restent stratégiquement pertinents pour la transmission de signaux spécialisés, les systèmes industriels existants, la surveillance et certaines applications haute fréquence où l’impédance contrôlée et les écosystèmes de connecteurs établis garantissent des performances fiables.
- Paire torsadée non blindée : La paire torsadée non blindée reste largement utilisée pour l’Ethernet industriel et les communications structurées en raison de son installation économique, de sa large compatibilité avec les équipements, de sa terminaison facile à gérer et de ses performances adéquates dans les environnements électromagnétiques contrôlés.
- Paire torsadée blindée : La paire torsadée blindée est de plus en plus choisie dans les usines, les installations de traitement et les environnements de machines électriquement perturbés où une protection électromagnétique améliorée assure une communication stable et réduit les risques opérationnels liés aux interférences.
Secteur d'activité vertical
L'analyse du marché des câbles en cuivre industriels par secteur d'activité révèle des exigences différentes en matière de distribution d'énergie, de communication, de durabilité environnementale et de sécurité. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 3,2 % à 4,0 % entre 2026 et 2034, le secteur automobile affichant la plus forte croissance, du fait de la complexité accrue du câblage liée à l'électrification des véhicules.
- Automobile : La demande automobile est de plus en plus influencée par l'électrification, les systèmes avancés d'aide à la conduite, les véhicules connectés et l'infrastructure de recharge, ce qui crée des exigences en matière d'assemblages de câbles en cuivre compacts, flexibles, thermiquement stables et adaptés à l'application.
- Exploitation minière : Les opérations minières nécessitent des câbles robustes pour les équipements mobiles, les systèmes de traitement, les commandes et les communications, la durabilité et la résistance aux contraintes mécaniques restant des critères d’achat essentiels.
- Énergie et puissance : Les applications d'énergie et de puissance nécessitent des conducteurs en cuivre fiables pour l'interconnexion des équipements, les systèmes de contrôle, les ensembles de distribution et les infrastructures auxiliaires soutenant la modernisation du réseau et la production décentralisée.
- Pétrole et gaz : Les installations pétrolières et gazières continuent d’utiliser des câbles en cuivre techniques pour l’instrumentation, le contrôle, les communications et les systèmes électriques, où les exigences en matière de température, d’exposition aux produits chimiques, de sécurité et de fiabilité influencent les spécifications.
- Autres : Parmi les autres applications industrielles, on peut citer la fabrication, les infrastructures de transport, les systèmes de bâtiments et les machines spécialisées, où le cuivre reste pertinent pour une connectivité fiable et une intégration électrique au niveau des équipements.
Aperçu des opportunités
|
Secteur d'activité vertical |
Contribution aux recettes |
Étiquette tendance |
Étape d'adoption |
|---|---|---|---|
|
Automobile |
Haut |
Câblage pour véhicules électriques |
Mise à l'échelle |
|
Exploitation minière |
Moyen |
Automatisation minière |
Mise à l'échelle |
|
Puissance et énergie |
Haut |
Rénovation du réseau |
Mature |
|
Pétrole et gaz |
Moyen |
Électrification des actifs |
Mature |
|
Autres |
Moyen |
Automatisation des usines |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des câbles en cuivre industriels
La modernisation et l'électrification du réseau augmentent l'intensité des câbles
L'infrastructure électrique est de plus en plus câblée, les entreprises de services publics remplaçant les équipements vieillissants, intégrant la production décentralisée, agrandissant les sous-stations et renforçant les interconnexions industrielles. Selon l'AIE, des investissements accrus dans les réseaux sont nécessaires pour répondre à la demande énergétique croissante. Ce contexte favorise l'utilisation du cuivre comme conducteur électrique dans les équipements, les systèmes de contrôle, les réseaux de distribution et les industries. Les propriétés de conductivité du cuivre et l'écosystème de connexions existant en font un matériau avantageux lorsque l'espace est limité et que la maintenance pose problème pour d'autres solutions. Les implications de cette évolution dépassent le cadre des services publics, car l'expansion du réseau entraîne la construction d'usines, de centres de données, de bornes de recharge et de centrales d'énergies renouvelables.
L'automatisation industrielle accroît les besoins en communication et en contrôle
L'automatisation des usines entraîne une augmentation du nombre de moteurs, de capteurs, de contrôleurs, de variateurs, de robots et de systèmes de surveillance disponibles dans les installations industrielles. Chaque connexion de ce type requiert une alimentation électrique ou une transmission de données résistante aux vibrations, aux variations de température, aux interférences électromagnétiques et aux conditions d'installation difficiles. Les câbles en cuivre restent indispensables, car certaines topologies Ethernet industrielles et d'autres interfaces fonctionnent encore sur ce type de câble sur des distances raisonnables. D'un point de vue commercial, on observe une tendance vers des solutions sur mesure plutôt que vers des produits de base. La différenciation peut s'effectuer grâce au blindage, à la flexibilité, aux capacités d'interface, à la résistance au feu et à la durabilité. Pour les fournisseurs, la modernisation des installations existantes peut accompagner les initiatives d'automatisation des usines, générant ainsi une demande récurrente, indépendamment de la construction d'une nouvelle usine.
L'électrification des véhicules accroît la complexité du câblage et les exigences en matière de spécifications.
L'électrification modifie la conception architecturale des automobiles, notamment par l'intégration de systèmes haute tension, de batteries, d'électronique de puissance, de systèmes de recharge, de systèmes de gestion thermique et de systèmes de communication avancés. Le cuivre joue un rôle prépondérant grâce à sa conductivité électrique élevée, sa faible section et les techniques de transformation qui le rendent particulièrement adapté à l'automobile. Cet impact dépasse le cadre des véhicules particuliers : les véhicules utilitaires, les bus, les engins de chantier et les systèmes de mobilité avancée nécessitent des câblages plus sophistiqués. Les fournisseurs de ces composants automobiles privilégient la légèreté, la compacité, la résistance à la chaleur, le blindage et la connectivité. À titre d'exemple, l'offre de COFICAB illustre l'évolution du secteur vers des applications haute tension, connectivité, autonomie et légèreté.
Tendances futures du marché des câbles en cuivre industriels
L'architecture électrique des centres de données créera une demande spécialisée en cuivre
Les tendances futures du marché des câbles en cuivre industriels refléteront de plus en plus l'infrastructure physique nécessaire au calcul haute densité. Selon l'Agence internationale de l'énergie, la consommation d'électricité des centres de données a augmenté de 17 % en 2025, tandis que les investissements des cinq plus grandes entreprises technologiques ont dépassé 400 milliards de dollars américains. Bien que les fibres optiques dominent les connexions à haut débit, le cuivre reste essentiel pour le transport d'énergie, les réseaux à courte portée, la mise à la terre, le refroidissement des dispositifs et des installations. Les installations futures privilégieront la densité de courant, la dissipation thermique, le routage optimisé et la fiabilité. Les fournisseurs pourront répondre à ces exigences grâce à des conducteurs spécialisés, une meilleure isolation, des systèmes de connexion plus efficaces et des dispositifs haute densité.
L'efficacité des matériaux et les systèmes circulaires de cuivre façonneront la conception des produits
Les fabricants de câbles industriels devraient accorder une attention accrue à l'optimisation des conducteurs, au cuivre recyclé, à l'isolation récupérable et aux conceptions permettant de réduire la consommation de matériaux sans compromettre les performances électriques. Les clients industriels évaluent de plus en plus les performances environnementales au même titre que la conformité technique, notamment en Europe et dans le cadre des programmes d'achat multinationaux. Le développement futur des produits devra donc allier conductivité, réduction de la consommation de matériaux, recyclabilité accrue et transparence de l'approvisionnement. Les systèmes de fabrication numérique peuvent permettre un contrôle dimensionnel plus précis et réduire les rebuts de production, tandis que la récupération en boucle fermée permet de réintégrer le cuivre précieux dans la production. La structure de marché qui en résultera pourrait favoriser les fabricants capables de documenter la provenance des matériaux, les filières de récupération et les performances tout au long du cycle de vie. Ces capacités pourraient devenir des atouts majeurs dans les contrats d'infrastructure de longue durée, où les critères environnementaux influencent de plus en plus le choix des fournisseurs.
Opportunités du marché des câbles en cuivre industriels
La production locale peut renforcer la résilience de l'approvisionnement.
Le marché des câbles en cuivre industriels offre de nouvelles opportunités grâce à la localisation de la production à proximité des grands pôles industriels et d'infrastructures. Les récentes perturbations de l'approvisionnement et la volatilité des marchés des matières premières ont incité les acheteurs industriels à examiner de plus près les délais de livraison, la sécurité des stocks, la diversification des sources d'approvisionnement et les capacités de production régionales. Les fabricants peuvent réagir en augmentant leurs capacités d'étirage, de câblage, d'isolation et de finition au plus près de leurs clients des secteurs automobile, énergétique, minier et industriel. La localisation peut également améliorer la personnalisation, car les produits spécifiques à une application nécessitent des cycles d'ingénierie et de qualification plus courts. Les décisions d'investissement devraient privilégier les usines dotées de lignes de production flexibles, capables de répondre aux besoins de différents types de câbles et de divers secteurs. Les partenariats avec les fournisseurs de cuivre, les fabricants d'équipements et les intégrateurs de systèmes peuvent contribuer à réduire les risques liés à l'approvisionnement. Les meilleures opportunités devraient se présenter là où les investissements dans les infrastructures, l'expansion industrielle et la réduction de la dépendance aux importations se produisent simultanément.
Les produits en cuivre de pointe peuvent permettre de réaliser des applications industrielles à plus forte valeur ajoutée.
Les prévisions du marché des câbles en cuivre industriels indiquent une opportunité de passer des produits standardisés aux câbles conçus pour résister aux conditions thermiques, mécaniques, électromagnétiques et d'installation les plus exigeantes. L'électrification automobile, l'automatisation minière, les industries de transformation et les infrastructures électriques à haute densité nécessitent des produits performants et constants, même dans des conditions d'exploitation difficiles. Les fabricants peuvent investir dans les alliages de cuivre, les géométries de conducteurs optimisées, les systèmes d'isolation avancés, les structures de blindage et les interfaces de connecteurs spécifiques à chaque application. Ces développements permettent un positionnement à plus forte valeur ajoutée tout en réduisant la dépendance à la simple concurrence par les volumes. Les capacités de certification et de qualification sont tout aussi importantes, car les clients industriels exigent souvent une validation approfondie avant de changer de fournisseur. Les entreprises disposant d'équipes d'ingénierie performantes peuvent recourir à des programmes de co-développement pour établir des relations privilégiées avec les fabricants d'équipements et les principaux utilisateurs industriels. Cette approche permet d'améliorer la fidélisation de la clientèle et de créer des flux de projets plus prévisibles.
Développements récents
- Avril 2026 : Aurubis et NKT ont conclu un accord pluriannuel portant sur la fourniture de produits en cuivre pour l’ensemble de la chaîne de valeur européenne. Aux termes de cet accord, Aurubis fournira à plusieurs sites de production de NKT en Europe des bobines de cuivre bas carbone, principalement utilisées dans les câbles haute tension.
- Février 2026 : Molex lance Impress Co-Packaged Copper Solutions, un connecteur sur substrat à compression et un câble d’accouplement offrant une connectivité quasi-ASIC à 224 Gbit/s PAM-4 et plus. Son connecteur compact et robuste simplifie la maintenance et garantit la pérennité des architectures de centres de données hyperscale et d’IA haute densité.
- Avril 2025 : Amphenol Communications Solutions (ACS), leader mondial des solutions d'interconnexion haute performance, et Semtech Corporation (Nasdaq : SMTC), fournisseur de semi-conducteurs haute performance, de systèmes IoT et de services de connectivité cloud, ont présenté un produit de pointe : un câble en cuivre actif OSFP 1,6T (ACC) doté des circuits intégrés égaliseurs/redrivers linéaires CopperEdge 224G/voie de Semtech, destiné à être utilisé dans les infrastructures de centres de données et d'IA/ML de nouvelle génération.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -