
工业铜缆市场:规模、份额及机遇(2034 年)
工业铜缆市场规模及预测(2021-2034 年)、全球及区域份额、趋势和增长机会分析报告涵盖范围:按类型(同轴电缆、非屏蔽双绞线、屏蔽双绞线);行业垂直领域(汽车、采矿、电力和能源、石油和天然气、其他);以及地理区域(北美、欧洲、亚太地区以及南美和中美洲)。
- 状态 : 数据发布
- 报告代码 : TIPRE00005431
- 类别 : 电子和半导体
- 页数 : 150
- 可用报告格式 :


- 最后更新日期 : September 21, 2026


2025年市场规模
2487.1 亿美元
基准年值
2034 年预测
3177.5 亿美元
预计到2034年
2026-2034年复合年增长率
2.76 %
增长率
目标市场
25711.6 亿美元
(2026-2034)
2025年全球工业铜缆市场价值为2487.1亿美元,预计到2034年将达到3177.5亿美元;预计2026-2034年期间的复合年增长率为2.76%。
工业铜缆市场评估与洞察
- 北美:预计到 2025 年,北美将占据 25% 至 29% 的市场份额,并在 2026 年至 2034 年期间以 3.4% 至 4.0% 的复合年增长率增长,这得益于电网更新、工业自动化、数据中心和国内制造业投资。
- 美国:预计到 2025 年,美国将占北美需求的 72% 至 76%,随着电气化和基础设施现代化的加速,2026 年至 2034 年间,美国需求将以 3.2% 至 3.8% 的复合年增长率增长。
- 欧洲:预计到 2025 年,欧洲将占全球市场份额的 24% 至 28%,并在 2026 年至 2034 年间以 2.7% 至 3.3% 的复合年增长率增长,这主要得益于德国、英国、法国、意大利和西班牙通过电网现代化和汽车电气化实现的增长。
- 亚太地区:预计到 2025 年,亚太地区将占全球 36% 至 40% 的份额,并预计在 2026 年至 2034 年间以 3.5% 至 4.2% 的复合年增长率增长,其中中国、日本、韩国和印度将支持工业和基础设施的部署。
- 最大细分市场:非屏蔽双绞线预计在 2025 年将占 44%–48% 的市场份额,在 2026 年至 2034 年期间的复合年增长率为 3.4%–4.0%,这得益于工业网络和经济的安装方式。
- 高增长领域:汽车行业预计在 2025 年将占市场份额的 24% 至 28%,预计在 2026 年至 2034 年期间将以 4.2% 至 4.8% 的复合年增长率增长,这主要得益于电气化和汽车互联技术的推动。
- 重点分析的公司有: ACOME、Cables RCT、CME Wire and Cable、COFICAB、Coroplast Fritz Müller GmbH & Co. KG、General Cable Technologies Corporation、KEI Industries Limited、Sumitomo Electric Industries, Ltd.、Superior Essex Inc. 和 The Okonite Company。
资料来源: Insight Partners 根据专有研究、政府出版物、公司年报、投资者报告、行业数据库和专家访谈进行的分析。
工业铜缆市场已从基本的点对点电气布线转型为面向特定应用的电缆,这些电缆广泛应用于自动化、高速设备通信、车载电子设备和分布式电力系统等领域。在需要高导电性、易于端接、柔韧性和电磁性能的场合,铜仍然具有价值。设计人员越来越关注导体形状、绝缘、屏蔽、耐火性和安装特性等设计参数,以适应工业环境。
未来,工业铜缆市场的增长前景将更加聚焦于新兴工业中心、可再生能源网络、电动交通和数字基础设施。市场对可靠性、低材料含量、可回收性和区域采购的关注度日益提高。对能源效率、基础设施稳定性、产品安全性和材料安全性的重视将进一步推动对差异化电缆的需求。
工业铜缆市场报告范围
| 报告属性 | 细节 |
|---|---|
| 2025年市场规模 | 2487.1亿美元 |
| 到2034年市场规模 | 3177.5亿美元 |
| 全球复合年增长率(2026-2034 年) | 2.76% |
| 史料 | 2021-2024 |
| 预测期 | 2026-2034 |
工业铜缆市场分析
工业应用铜缆的发展依赖于电网、自动化、车辆和其他数字化设施的增长。在对电阻、端接便利性和可靠信号传输要求较高的场合,铜缆仍然是首选。其价值链涵盖精炼铜、铜棒、拉丝、绞合、绝缘、屏蔽、护套、测试、分销和项目安装等环节。原材料的供应和制造工艺的效率对盈利能力至关重要。
需求不仅受电缆数量的影响,更受项目要求的影响。客户需要具备热稳定性、机械强度、电磁兼容性、防火性能和特定弯曲特性的铜缆。这意味着能够将标准产品与定制解决方案相结合的生产商更有优势。采购时应考虑铜价波动。回收利用可以减少对原生材料的依赖。
竞争定位取决于诸多因素,例如地理覆盖范围、工程技术专长、认证覆盖面、生产规模以及客户资质。ACOME 的业务涵盖汽车和电信领域;RCT 电缆公司和 CME 电线电缆公司则专注于对连接解决方案有特殊要求的工业应用。COFICAB 的业务重点是汽车行业,而 Coroplast Fritz Müller GmbH & Co. KG 则致力于需要应用工程的布线解决方案。
Other competitors include General Cable Technologies Corporation, KEI Industries Limited, Sumitomo Electric Industries, Ltd., Superior Essex Inc., and The Okonite Company. The competitive landscape is becoming increasingly rewarding to capacity localization, copper-alloying expertise, automated manufacturing, and customer programs. The result of this is that strategic investment is increasingly made in areas other than pure volume.
● REPORT CUSTOMIZATION
Tailor This Report To Align With Your Specific Business Requirements
This report can be customized to align precisely with your business objectives, scope, and target markets. Customization options include tailored segmentation, geography, competitive analysis, and strategic insights to support informed decision-making.
Customize This Report →WHAT YOU CAN ADJUST
- ● Segmentations
- ● Geography
- ● Competitive Analysis
- ● Language Preferences
Industrial Copper Cable Market:
自定义此报告以满足您的要求
您将免费获得任何报告的定制,包括本报告的部分内容,或国家级分析、Excel 数据包,以及为初创企业和大学提供超值优惠和折扣
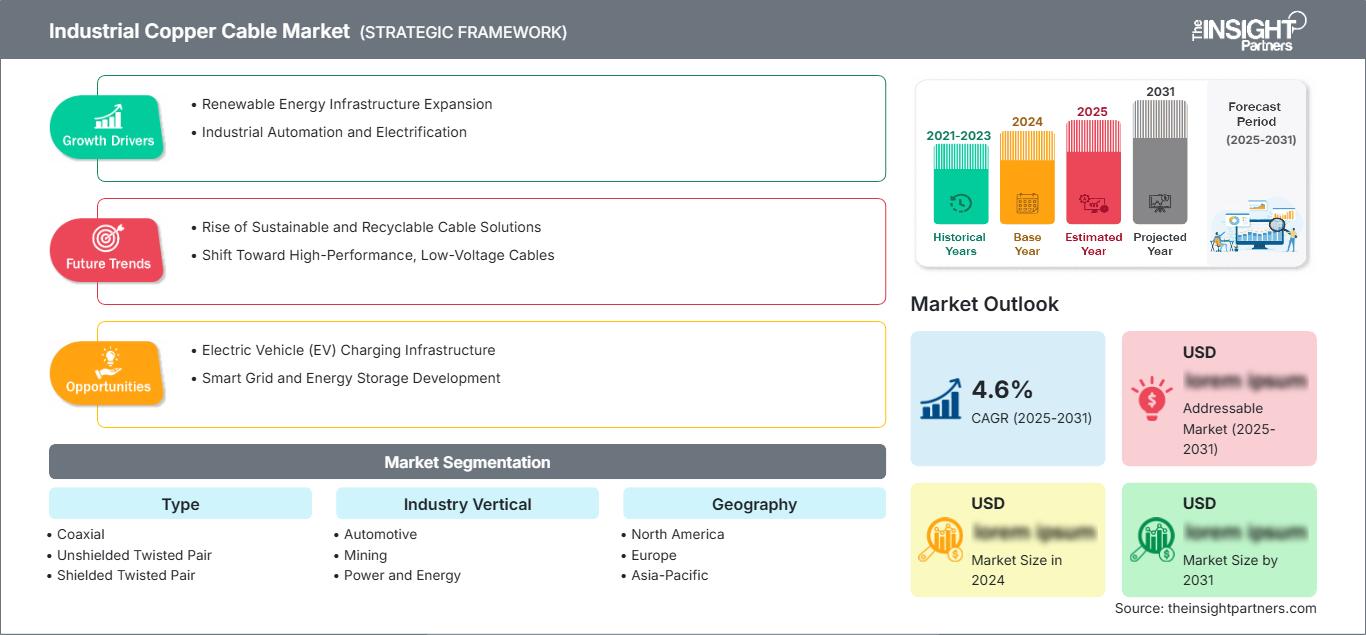
工业铜缆市场: 战略洞察
-
获取本报告的主要市场趋势。这个免费样本将包括数据分析,从市场趋势到估计和预测。
Regional Insights
North America Industrial Copper Cable Market
North America is estimated to represent a 25–29% share of Industrial Copper Cable Market in 2025 and expand at a 3.4–4.0% CAGR through 2034. USA continues to be the main demand driver, driven by grid upgrades, industrial automation, data center build-out, and investments in local production. Canada helps with mining, energy, utilities, and infrastructure development.
Modern industrial facilities demand reliable copper cabling for motors, control systems, instrumentation, structured cabling systems, and power distribution. Data center build-out helps to increase the demand for metal cabling, however, fiber optic cables continue to dominate high capacity applications.
U.S. Industrial Copper Cable Market
The US is estimated to account for 72–76% of North American Industrial Copper Cable Market in 2025 and grow at a 3.2–3.8% CAGR through 2034. Demand is supported by manufacturing reshoring, utility investment, data-center development, and electrification across industrial facilities. Industrial automation is increasing the need for reliable control and communication cabling.
Automotive plants, mining operations, energy facilities, and large commercial infrastructure are significant users. Manufacturers including General Cable Technologies Corporation, Superior Essex Inc., and The Okonite Company maintain relevance across US cable applications, while global suppliers compete through engineered products and project relationships. The market increasingly values domestic availability, compliance, durability, and delivery reliability.
Europe Industrial Copper Cable Market
预计到2025年,欧洲将占据全球24%至28%的份额,并在2034年之前以2.7%至3.3%的复合年增长率增长,其中德国将占据领先地位。区域发展前景受工业脱碳、电网强化、汽车电气化、可再生能源并网以及对高效基础设施更严格要求等因素的影响。
在英国,对输电线路加固和可再生能源并网的重视催生了对可靠电缆的需求。德国凭借其强大的工业基础以及在汽车、机械和能源转型领域的投资,持续推动着对铜缆的需求。法国受益于其交通运输、工业现代化和电力基础设施建设举措,而意大利和西班牙也通过其制造业、可再生能源发电、电网加固和电气化项目贡献了需求。可追溯性和可回收性是欧洲采购过程中的重要考量因素。
亚太工业铜缆市场
预计到2025年,亚太地区将占工业铜缆市场36%至40%的份额,并在2034年之前以3.5%至4.2%的复合年增长率增长,其中中国将引领市场。日本和韩国在先进制造业方面仍然举足轻重,而印度和澳大利亚则在基础设施、采矿和能源投资方面发挥着重要作用。
中国受益于庞大的工业产能和电气化水平。印度则受益于制造业扩张和电力基础设施建设,而日本和韩国则侧重于汽车和高科技产业。澳大利亚通过采矿和能源项目做出贡献。对工业现代化、电网扩建、电动汽车和可再生能源发电的政策支持,强化了区域电缆的需求。
中东和非洲工业铜电缆市场
预计到2034年,中东和非洲的需求将以3.8%至4.5%的复合年增长率增长,其中沙特阿拉伯将引领区域增长。阿联酋的基础设施和数据中心投资、沙特阿拉伯的能源和工业多元化以及南非的采矿和电力需求构成了独特的需求中心。
中东和非洲其他地区的需求主要集中在公用事业、建筑、采矿、油气和工业发展领域。在需要坚固耐用和可靠电气连接的领域,铜缆仍然具有重要意义。能源多元化和基础设施现代化将逐步扩大铜缆的应用范围,使其超越传统的油气设施,但项目融资和铜价波动仍然是重要的采购制约因素。
细分分析
类型
工业铜缆市场按类型划分的范围取决于带宽、电磁防护、安装成本和运行环境之间的平衡。预计2026年至2034年间,各类铜缆的需求将以3.0%至3.8%的复合年增长率增长,其中非屏蔽铜缆仍将保持广泛的工业应用,而屏蔽铜缆在干扰显著的应用中将日益重要。
- 同轴电缆:同轴电缆在专用信号传输、传统工业系统、监控以及某些高频应用中仍然具有战略意义,在这些应用中,受控阻抗和成熟的连接器生态系统支持可靠的性能。
- 非屏蔽双绞线:由于安装经济、设备兼容性广、端接易于管理,以及在受控电磁环境中性能良好,非屏蔽双绞线仍然广泛应用于工业以太网和结构化通信。
- 屏蔽双绞线:在电磁噪声较大的工厂、加工厂和机械环境中,屏蔽双绞线越来越受到青睐,因为其增强的电磁防护能够支持稳定的通信并降低与干扰相关的操作风险。
行业垂直领域
工业铜缆市场分析显示,各行业对电力分配、通信、环境耐久性和安全性等方面的需求各不相同。预计2026年至2034年间,工业铜缆市场将以3.2%至4.0%的复合年增长率增长,其中汽车行业增长最为强劲,因为电动汽车的普及提高了布线的复杂性。
- 汽车行业:汽车行业的需求日益受到电气化、高级驾驶辅助系统、联网汽车和充电基础设施的影响,从而对紧凑、灵活、热稳定且特定应用的铜缆组件提出了要求。
- 采矿:采矿作业需要坚固耐用的电缆用于移动设备、加工系统、控制和通信,耐用性和抗机械应力能力仍然是主要的采购标准。
- 电力和能源:电力和能源应用需要可靠的铜导体,用于设备互连、控制系统、配电组件以及支持电网现代化和分布式发电的辅助基础设施。
- 石油和天然气:石油和天然气设施继续使用工程铜缆进行仪表、控制、通信和电气系统,其中温度、化学暴露、安全性和可靠性要求会影响规格。
- 其他:其他工业应用包括制造业、交通基础设施、建筑系统和专用机械,在这些领域,铜对于可靠的连接和设备级电气集成仍然具有重要意义。
机遇概览
|
行业垂直领域 |
收入贡献 |
趋势标签 |
收养阶段 |
|---|---|---|---|
|
汽车 |
高的 |
电动汽车线路 |
规模化 |
|
矿业 |
中等的 |
矿山自动化 |
规模化 |
|
电力和能源 |
高的 |
电网更新 |
成熟 |
|
石油和天然气 |
中等的 |
资产电气化 |
成熟 |
|
其他的 |
中等的 |
工厂自动化 |
规模化 |
工业铜缆市场增长驱动因素及影响分析
电网现代化和电气化正在增加电缆密度
随着电力公司更换老旧设备、整合分布式发电、扩建变电站以及加强工业连接,电力基础设施对电缆的需求日益增长。国际能源署(IEA)指出,为了满足不断增长的能源消耗,电网建设需要加大投资。这种环境为铜在设备、控制系统、配电系统和工业领域的电气导体应用创造了机遇。铜的导电特性及其现有的连接生态系统,使其在其他材料受限或维护困难的情况下更具优势。这种发展的影响远不止于电力公司,因为电网扩建还将带动工厂、数据中心、充电站和可再生能源电站的建设。
工业自动化正在不断扩大通信和控制需求。
工厂自动化使得工业设施中需要使用更多的电机、传感器、控制器、驱动器、机器人和监控设备。所有这些连接都需要能够抵抗振动、温度变化、电磁场干扰以及恶劣安装环境的电源或数据传输。由于某些工业以太网拓扑结构以及其他接口在合理距离内仍然使用铜缆,因此铜缆仍然是必需的。从商业角度来看,市场趋势是转向工程化解决方案而非基础商品,而屏蔽、灵活性、接口功能、防火性和长寿命性能等特性可以实现差异化。对于供应商而言,现有设备的升级可以与工厂自动化计划同步进行,从而产生重复性需求,而无需新建工厂。
车辆电气化提高了线路的复杂性和规格要求。
电气化改变了汽车的架构设计,体现在高压系统、电池、电力电子设备、充电系统、热管理系统和先进通信系统等方面。铜因其高导电性、小截面尺寸以及适用于汽车的加工工艺,在汽车领域扮演着重要角色。这种影响不仅限于私家车,商用车、公共汽车、工程机械和先进移动系统也需要更复杂的布线系统。此类汽车零部件供应商专注于轻量化、小型化封装、耐热性、屏蔽性和连接性。例如,COFICAB 的产品系列就体现了行业向高压、连接性、自动驾驶和轻量化应用的转变。
工业铜缆市场未来趋势
数据中心电源架构将产生特殊的铜需求。
未来工业铜缆市场的发展趋势将日益反映出支撑高密度计算所需的物理基础设施。据国际能源署预测,到2025年,数据中心的用电量将增长17%,而五大科技公司的投资额将超过4000亿美元。尽管光纤在高容量连接领域占据主导地位,但铜缆在电力传输、短距离网络、接地、冷却设备和设施建设中仍然至关重要。未来的安装将更加注重电流密度、散热、紧凑布线和可靠的安装。供应商可以通过采用专用导体、更优异的绝缘材料、更高效的连接系统和高密度设备来应对这些挑战。
材料效率和循环铜系统将影响产品设计
工业电缆制造商可能会更加关注导体优化、再生铜、可回收绝缘层以及在不影响电气性能的前提下减少材料用量的设计。工业客户在考虑技术合规性的同时,也越来越重视环境属性,尤其是在欧洲和跨国采购项目中。因此,未来的产品开发应将导电性与更低的材料消耗、更高的可回收性和透明的采购来源相结合。数字化制造系统可以支持更严格的尺寸控制并减少工艺废料,而闭环回收可以将宝贵的铜重新投入生产。由此产生的市场结构可能更有利于那些能够记录材料来源、回收途径和生命周期性能的制造商。在环境标准日益影响供应商选择的长期基础设施合同中,这些能力可能成为重要的差异化因素。
工业铜缆市场机遇
本地化生产可以增强供应链的韧性
工业铜缆市场机遇正源于电缆生产向主要制造业和基础设施集群附近地区的本地化。近期供应中断和原材料市场波动促使工业买家更加密切地评估交货周期、库存安全、双重采购以及区域生产能力。制造商可以通过扩大靠近汽车、能源、矿业和工业客户的拉丝、绞合、绝缘和精加工产能来应对这些挑战。本地化还可以提高定制化程度,因为特定应用的产品需要更短的工程和认证周期。投资决策应优先考虑拥有灵活生产线、能够服务于多种电缆类型和行业的工厂。与铜供应商、设备制造商和系统集成商建立合作关系可以进一步降低采购风险。基础设施支出、工业扩张和进口依赖度降低同时发生的地区,最有可能出现最佳的机遇。
先进的铜制品能够满足更高价值的工业应用需求。
工业铜缆市场预测表明,企业有机会摆脱通用产品,转向专为应对严苛的热、机械、电磁和安装条件而设计的电缆。汽车电气化、矿业自动化、流程工业和高密度电力基础设施都需要能够在严苛运行条件下稳定运行的产品。制造商可以投资于铜合金、优化导体几何形状、先进的绝缘系统、屏蔽结构以及特定应用的连接器接口。此类研发有助于提升产品价值定位,同时降低对简单销量竞争的依赖。认证和资质同样重要,因为工业客户在更换供应商之前通常需要进行全面的验证。拥有强大工程团队的公司可以利用合作开发项目,与设备制造商和主要工业用户建立早期合作关系。这种方法可以提高客户留存率,并创造更可预测的项目渠道。
最新进展
- 2026年4月:Aurubis与NKT达成一项多年期协议,将在欧洲价值链中供应铜产品。根据协议,Aurubis将向NKT位于欧洲的多个生产基地供应低碳铜线材,这些线材主要用于高压电缆。
- 2026年2月:Molex推出Impress共封装铜解决方案,这是一款基于基板压缩的连接器和配套电缆组件,可提供接近ASIC的连接性能,速率高达224Gbps PAM-4及以上。其紧凑耐用的插座简化了维护,并确保了高密度AI和超大规模数据中心架构的未来发展。
- 2025 年 4 月:高性能互连解决方案的全球领导者 Amphenol Communications Solutions (ACS) 和高性能半导体、物联网系统和云连接服务提供商 Semtech Corporation (Nasdaq: SMTC) 推出了一款领先的 1.6T OSFP 有源铜缆 (ACC) 产品,该产品采用 Semtech 的 CopperEdge 224G/通道线性均衡器/重驱动器 IC,旨在用于下一代 AI/ML 和数据中心基础设施。
常见问题解答

Naveen 是一位经验丰富的市场研究与管理咨询专业人士,拥有超过12年的行业经验,致力于为不同行业的客户提供战略研究、市场情报分析及商业咨询解决方案。他的核心专业领域涵盖电子、科技、工业自动化、银行、金融服务与保险(BFSI)、汽车以及航空航天等多个行业。他尤其擅长市场评估、竞争情报分析、行业对标、增长战略制定、市场进入分析及商业机会评估,能够为企业提供全面的市场洞察与战略支持。
作为副总裁(Associate Vice President),Naveen 负责领导复杂的市场研究与咨询项目,管理重要的利益相关方关系,并全面监督项目从规划到交付的整个执行过程。他已成功为不同行业及地区的客户完成多个市场研究和管理咨询项目,帮助企业识别新兴市场机遇、深入了解市场竞争格局、评估投资潜力,并制定科学、合理的战略决策。
Naveen 拥有印度卡纳塔克邦维斯韦斯瓦拉亚理工大学(Visvesvaraya Technological University,VTU)的电子与通信工程学士学位,以及马尼帕尔大学(Manipal University)的市场营销与运营管理工商管理硕士(MBA)学位。凭借扎实的技术专业知识、丰富的跨行业经验以及深厚的战略咨询背景,他能够将复杂的市场数据转化为具有实际商业价值的深度洞察和可执行的战略建议,从而帮助客户推动业务增长、提升市场竞争力,并实现长期战略发展目标。
- 全面的市场规模与预测分析
- 详细的细分市场分析
- 深入的市场动态评估
- 区域及国家级洞察
- 竞争格局与企业对标分析
- 战略性商业情报
客户评价

The Insight Partners 提供了有价值的市场情报,帮助我们制定并推进全球市场进入战略。他们的团队专业、响应及时,并认真听取我们的反馈,在整个项目过程中提供了深入的分析和有帮助的方法论说明。
Junmo Kim 首席财务官(CFO), Enertech Co., Ltd.
Insight Partners 的 SCADA 系统市场报告内容全面,对当前趋势和未来预测提供了宝贵的见解。该团队始终高度专业、响应迅速且乐于助人。我们非常满意,强烈推荐他们的服务。
兰·凯德姆 伙伴, Reali Technologies LTD
我请求一份关于特定软件市场的报告,团队在几天内就完成了。报告信息非常相关,而且呈现得非常出色。之后,我请求对报告进行一些修改和补充。团队再次迅速响应,不到一周我就收到了最终报告。
让-埃尔韦·詹恩 主席, 未来分析公司
我们与 Insight Partners 合作进行了一项重要的市场研究和预测。他们清晰地洞察了机遇和风险,帮助我们制定了计划。他们的研究简单易用,数据可靠,帮助我们做出了明智而自信的决策。我们强烈推荐他们。
皮尤什·纳格帕尔 高级副总裁, 远光全球
Insight Partners 凭借其深厚的行业专业知识,提供了富有洞察力、结构合理的市场研究。他们的团队始终专业且响应迅速。用户友好的网站让访问行业报告变得顺畅无阻。我们强烈推荐他们可靠、高质量的研究服务。
安达幸彦 首席执行官, 深蓝有限责任公司
这是我第一次从The Insight Partners购买市场报告。起初我有些犹豫,但访问了他们的网站后,我更放心地冒险购买市场报告。我对报告的质量和客户服务非常满意。我对最初的报告有一些疑问和意见,但在与他们的分析师通过电子邮件沟通了几次后,我相信这份报告可以作为我们战略规划流程的参考。非常感谢您抽出宝贵的时间,让这次体验如此愉快。我一定会向其他人推荐你们的服务,当我们需要更多市场数据时,你们将是我的首选。
约翰·铃木 总裁兼首席执行官、董事会董事, BK科技
感谢您在处理我关于尼日利亚传染病体外诊断市场信息请求的过程中所展现的支持和专业精神。感谢您的耐心、指导,以及您愿意提供的折扣,最终促成了这笔交易。我期待未来与 Insight Partners 继续合作,这一切都要归功于您与我初次接触后留下的良好印象。
奇吉奥克博士 ONYIA 董事总经理, PineCrest 医疗保健有限公司购买理由
- 明智的决策
- 了解市场动态
- 竞争分析
- 客户洞察
- 市场预测
- 风险规避
- 战略规划
- 投资论证
- 识别新兴市场
- 优化营销策略
- 提升运营效率
- 顺应监管趋势




















 获取免费样品 -