
Mercado de cables industriales de cobre: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de cables de cobre industriales y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (coaxial, par trenzado sin blindaje, par trenzado blindado); sector industrial (automotriz, minería, energía, petróleo y gas, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00005431
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 21, 2026


Tamaño del mercado en 2025
248.710 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
317.750 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
3,11 %
Índice de crecimiento
Mercado potencial
2.616,96 mil millones de dólares estadounidenses
(2026-2034)
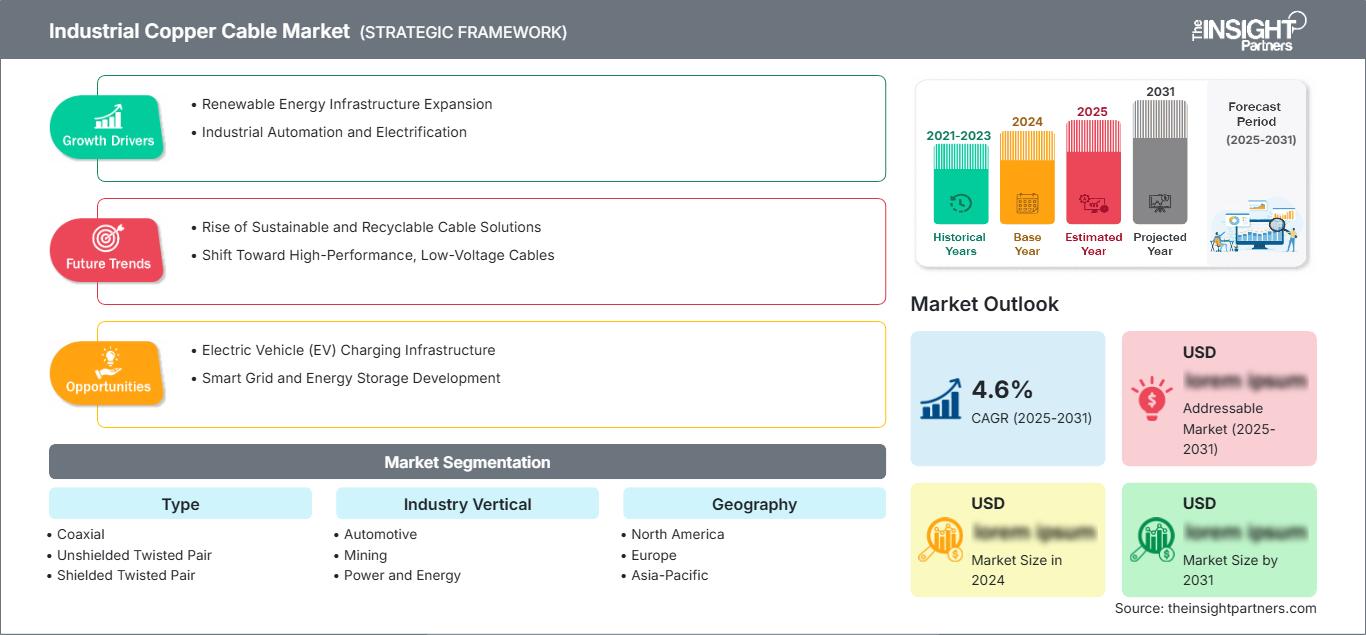
El mercado de cables de cobre industriales está en una posición favorable para una expansión constante, con un valor estimado de 248.710 millones de dólares en 2025 y una proyección de alcanzar los 317.750 millones de dólares en 2034, lo que refleja una tasa de crecimiento anual compuesta (CAGR) del 3,11% durante el período 2026-2034. El mercado abarca configuraciones coaxiales, de par trenzado sin blindaje y de par trenzado blindado, destinadas a los sectores automotriz, minero, energético, petrolero y gasístico, y otras aplicaciones industriales relacionadas.
La demanda en Norteamérica se ve impulsada por la modernización de la red eléctrica, la relocalización industrial, la construcción de centros de datos y la electrificación del transporte y la industria manufacturera. Las perspectivas regionales indican una tasa de crecimiento anual compuesta (TCAC) del 3,4 % al 4,0 % entre 2026 y 2034, con el cableado estructurado, la Ethernet industrial, la distribución de energía y la interconexión de equipos manteniendo la demanda a pesar de la presión de sustitución ejercida por la fibra óptica y el aluminio.
Análisis y perspectivas del mercado de cables de cobre industriales
- América del Norte: Se prevé que América del Norte mantenga una cuota de mercado del 25-29% en 2025 y que crezca a una tasa de crecimiento anual compuesta (CAGR) del 3,4-4,0% entre 2026 y 2034, impulsada por la renovación de la red eléctrica, la automatización industrial, los centros de datos y la inversión en la fabricación nacional.
- EE. UU.: Se estima que Estados Unidos representará entre el 72 % y el 76 % de la demanda norteamericana en 2025, con un crecimiento anual compuesto del 3,2 % al 3,8 % entre 2026 y 2034, a medida que se aceleren la electrificación y la modernización de las infraestructuras.
- Europa: Se prevé que Europa represente una cuota del 24-28% en 2025 y que crezca a una tasa de crecimiento anual compuesta (TCAC) del 2,7-3,3% entre 2026 y 2034, liderada por Alemania, el Reino Unido, Francia, Italia y España gracias a la modernización de la red eléctrica y la electrificación del sector automovilístico.
- Asia Pacífico: Se estima que la región de Asia Pacífico representará entre el 36 % y el 40 % en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 3,5 % al 4,2 % entre 2026 y 2034, con China, Japón, Corea del Sur e India impulsando el desarrollo industrial y de infraestructuras.
- El segmento más grande, el de par trenzado sin blindaje, se estima que tendrá una cuota de mercado del 44-48% en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 3,4-4,0% entre 2026 y 2034, impulsada por las redes industriales y la instalación económica.
- Segmento de alto crecimiento: Se estima que el sector automotriz tendrá una cuota de mercado del 24-28% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,2-4,8% entre 2026 y 2034, impulsado por la electrificación y la conectividad de los vehículos.
- Empresas clave analizadas en detalle: ACOME, Cables RCT, CME Wire and Cable, COFICAB, Coroplast Fritz Müller GmbH & Co. KG, General Cable Technologies Corporation, KEI Industries Limited, Sumitomo Electric Industries, Ltd., Superior Essex Inc. y The Okonite Company.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de cables de cobre industriales ha evolucionado desde el cableado eléctrico básico punto a punto hasta cables especializados para aplicaciones específicas, necesarios para la automatización, la comunicación rápida entre dispositivos, la electrónica de vehículos y los sistemas de alimentación distribuida. El cobre sigue siendo valioso en situaciones donde se requiere conductividad, facilidad de terminación, flexibilidad y buen comportamiento electromagnético. Los diseñadores se centran cada vez más en parámetros de diseño como la forma de los conductores, el aislamiento, el apantallamiento, la resistencia al fuego y las características de instalación para adaptarse a los entornos industriales.
En el futuro, las perspectivas de crecimiento del mercado de cables de cobre industriales se centrarán en los nuevos centros industriales, las redes de energía renovable, el transporte eléctrico y las infraestructuras digitales. Existe un creciente interés en la fiabilidad, el bajo contenido de materiales, la capacidad de reciclaje y el abastecimiento regional. El enfoque en la eficiencia energética, la estabilidad de la infraestructura, la seguridad del producto y la seguridad de los materiales impulsará aún más la demanda de cables diferenciados.
Alcance del informe de mercado de cables de cobre industriales
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 248.710 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 317.750 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 3,11% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de cables de cobre industriales
El mercado de cables de cobre para aplicaciones industriales depende del crecimiento de las redes eléctricas, la automatización, los vehículos y otras infraestructuras digitales. Los cables de cobre siguen siendo la opción preferida cuando la resistencia, la facilidad de terminación y la transmisión fiable de la señal son esenciales. La cadena de valor abarca el cobre refinado, las varillas, el trefilado, el trenzado, el aislamiento, el apantallamiento, el revestimiento, las pruebas, la distribución y la instalación de proyectos. La disponibilidad de materiales y la eficiencia de los procesos de fabricación son cruciales para la rentabilidad.
La demanda no depende únicamente de la cantidad de cables, sino también de los requisitos del proyecto. Los clientes necesitan cables de cobre que ofrezcan estabilidad térmica, resistencia mecánica, compatibilidad electromagnética, resistencia al fuego y características de flexión específicas. Esto significa que la oferta es más favorable para los productores que pueden combinar productos estándar con soluciones a medida. Las fluctuaciones en el precio del cobre deben tenerse en cuenta al realizar las compras. El reciclaje reduce la dependencia de las materias primas.
El posicionamiento competitivo se define por diversos factores, como la presencia geográfica, la experiencia en ingeniería, la cobertura de certificaciones, la escala de las operaciones de fabricación y la cualificación de los clientes. ACOME es relevante tanto para el sector automotriz como para el de las telecomunicaciones; Cables RCT y CME Wire and Cable atienden aplicaciones industriales con requisitos especiales en cuanto a soluciones de conectividad. COFICAB se centra en el sector automotriz, mientras que Coroplast Fritz Müller GmbH & Co. KG participa en soluciones de cableado que requieren ingeniería de aplicaciones.
Entre los demás competidores se encuentran General Cable Technologies Corporation, KEI Industries Limited, Sumitomo Electric Industries, Ltd., Superior Essex Inc. y The Okonite Company. El panorama competitivo favorece cada vez más la localización de la capacidad de producción, la experiencia en aleaciones de cobre, la fabricación automatizada y los programas de atención al cliente. Como resultado, la inversión estratégica se dirige cada vez más a áreas distintas del mero volumen de producción.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de cables de cobre industriales: Perspectivas estratégicas
Perspectivas regionales
Mercado de cables de cobre industriales de Norteamérica
Se estima que Norteamérica representará entre el 25 % y el 29 % del mercado de cables de cobre industriales en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 3,4 % al 4,0 % hasta 2034. Estados Unidos sigue siendo el principal motor de la demanda, impulsado por la modernización de la red eléctrica, la automatización industrial, la construcción de centros de datos y las inversiones en producción local. Canadá contribuye con la minería, la energía, los servicios públicos y el desarrollo de infraestructuras.
Las instalaciones industriales modernas requieren cableado de cobre fiable para motores, sistemas de control, instrumentación, sistemas de cableado estructurado y distribución de energía. La construcción de centros de datos contribuye a aumentar la demanda de cableado metálico; sin embargo, los cables de fibra óptica siguen predominando en aplicaciones de alta capacidad.
Mercado de cables de cobre industriales de EE. UU.
Se estima que Estados Unidos representará entre el 72 % y el 76 % del mercado norteamericano de cables de cobre industriales en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 3,2 % al 3,8 % hasta 2034. La demanda se ve impulsada por la relocalización de la producción, la inversión en servicios públicos, el desarrollo de centros de datos y la electrificación de las instalaciones industriales. La automatización industrial está incrementando la necesidad de cableado de control y comunicación fiable.
Las plantas automotrices, las operaciones mineras, las instalaciones energéticas y las grandes infraestructuras comerciales son usuarios importantes. Fabricantes como General Cable Technologies Corporation, Superior Essex Inc. y The Okonite Company mantienen su relevancia en las aplicaciones de cableado en EE. UU., mientras que los proveedores globales compiten mediante productos de ingeniería y relaciones de proyecto. El mercado valora cada vez más la disponibilidad nacional, el cumplimiento normativo, la durabilidad y la fiabilidad en las entregas.
Mercado europeo de cables de cobre industriales
Se estima que Europa tendrá una participación del 24-28% en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 2,7-3,3% hasta 2034, con Alemania como país líder. Las perspectivas regionales están marcadas por la descarbonización industrial, el refuerzo de la red eléctrica, la electrificación del sector automovilístico, la integración de energías renovables y requisitos más estrictos para una infraestructura eficiente.
En el Reino Unido, el énfasis en el refuerzo de la transmisión y la incorporación de energías renovables ha generado la necesidad de cables fiables. Alemania, con su sólida base industrial e inversiones en automoción, maquinaria y transición energética, sigue impulsando la demanda de cables de cobre. Francia se beneficia de sus iniciativas en transporte, modernización industrial e infraestructuras eléctricas, mientras que Italia y España también generan demanda a través de sus proyectos de fabricación, generación de energía renovable, refuerzo de la red y electrificación. La trazabilidad y la reciclabilidad son criterios importantes en el proceso de contratación pública europeo.
Mercado de cables de cobre industriales de la región Asia-Pacífico
Se estima que la región de Asia-Pacífico representará entre el 36 % y el 40 % del mercado de cables de cobre industriales en 2025 y experimentará un crecimiento anual compuesto del 3,5 % al 4,2 % hasta 2034, con China a la cabeza. Japón y Corea del Sur siguen siendo importantes para la manufactura avanzada, mientras que India y Australia respaldan la inversión en infraestructura, minería y energía.
China se beneficia de una amplia capacidad industrial y de la electrificación. India se ve impulsada por la expansión manufacturera y la infraestructura energética, mientras que Japón y Corea del Sur priorizan la producción automotriz y de alta tecnología. Australia contribuye mediante proyectos mineros y energéticos. El apoyo político a la modernización industrial, la expansión de la red eléctrica, la movilidad eléctrica y la generación de energía renovable refuerza las necesidades regionales de cableado.
Mercado de cables de cobre industriales de Oriente Medio y África
Se prevé que la demanda en Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,8 % al 4,5 % hasta 2034, liderada por Arabia Saudita dentro de la región. La inversión en infraestructura y centros de datos de los Emiratos Árabes Unidos, la diversificación energética e industrial de Arabia Saudita y las necesidades mineras y energéticas de Sudáfrica constituyen centros de demanda diferenciados.
El resto de la demanda en Oriente Medio y África está ligada a los sectores de servicios públicos, construcción, minería, hidrocarburos y desarrollo industrial. Los cables de cobre siguen siendo relevantes donde se requiere robustez y conectividad eléctrica fiable. La diversificación energética y la modernización de la infraestructura deberían ampliar gradualmente las aplicaciones más allá de las instalaciones convencionales de petróleo y gas, si bien la financiación de proyectos y la exposición a las fluctuaciones del precio del cobre siguen siendo importantes limitaciones para la adquisición de energía.
Análisis de segmentación
Tipo
El alcance del mercado de cables de cobre industriales, según el tipo, está determinado por el equilibrio entre el ancho de banda, la protección electromagnética, el costo de instalación y el entorno operativo. Se prevé que la demanda por tipo crezca a una tasa de crecimiento anual compuesta (CAGR) del 3,0 % al 3,8 % durante el período 2026-2034. Las construcciones sin blindaje mantendrán una amplia adopción industrial, mientras que los diseños blindados cobrarán relevancia en entornos con interferencias significativas.
- Cables coaxiales: Los cables coaxiales siguen siendo estratégicamente relevantes para la transmisión de señales especializadas, sistemas industriales heredados, vigilancia y determinadas aplicaciones de alta frecuencia donde la impedancia controlada y los ecosistemas de conectores establecidos garantizan un rendimiento fiable.
- Par trenzado sin blindaje: El par trenzado sin blindaje sigue siendo ampliamente utilizado en Ethernet industrial y comunicaciones estructuradas debido a su instalación económica, amplia compatibilidad con equipos, terminación manejable y rendimiento adecuado en entornos electromagnéticos controlados.
- Par trenzado apantallado: El par trenzado apantallado se elige cada vez más en fábricas, plantas de procesamiento y entornos de maquinaria con ruido eléctrico, donde una mejor protección electromagnética favorece una comunicación estable y reduce los riesgos operativos relacionados con las interferencias.
Sector vertical de la industria
El análisis del mercado de cables de cobre industriales en los distintos sectores refleja las diferentes necesidades en cuanto a distribución de energía, comunicación, resistencia ambiental y seguridad. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,2 % al 4,0 % entre 2026 y 2034, siendo el sector automotriz el que presenta el mayor crecimiento debido a la creciente complejidad del cableado en los vehículos eléctricos.
- Automoción: La demanda en el sector automovilístico está cada vez más marcada por la electrificación, los sistemas avanzados de asistencia al conductor, los vehículos conectados y la infraestructura de carga, lo que genera la necesidad de conjuntos de cables de cobre compactos, flexibles, térmicamente estables y específicos para cada aplicación.
- Minería: Las operaciones mineras requieren cables robustos para equipos móviles, sistemas de procesamiento, controles y comunicaciones, siendo la durabilidad y la resistencia al estrés mecánico criterios de compra fundamentales.
- Energía eléctrica: Las aplicaciones de energía eléctrica requieren conductores de cobre fiables para la interconexión de equipos, sistemas de control, conjuntos de distribución e infraestructura auxiliar que respalde la modernización de la red y la generación distribuida.
- Petróleo y gas: Las instalaciones de petróleo y gas siguen utilizando cables de cobre diseñados específicamente para sistemas de instrumentación, control, comunicaciones y eléctricos, donde la temperatura, la exposición a productos químicos, la seguridad y los requisitos de fiabilidad influyen en las especificaciones.
- Otros: Otras aplicaciones industriales incluyen la fabricación, la infraestructura de transporte, los sistemas de construcción y la maquinaria especializada, donde el cobre sigue siendo relevante para una conectividad fiable y la integración eléctrica a nivel de equipo.
Resumen de la oportunidad
|
Sector vertical de la industria |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Automotor |
Alto |
Cableado para vehículos eléctricos |
Escalada |
|
Minería |
Medio |
Automatización de minas |
Escalada |
|
Poder y energía |
Alto |
Renovación de la red eléctrica |
Maduro |
|
Petróleo y gas |
Medio |
Electrificación de activos |
Maduro |
|
Otros |
Medio |
Automatización de fábricas |
Escalada |
Factores de crecimiento y análisis del impacto del mercado de cables de cobre industriales
La modernización de la red eléctrica y la electrificación están aumentando la intensidad del cableado.
La infraestructura eléctrica está adquiriendo cada vez más cables a medida que las empresas de servicios públicos reemplazan equipos obsoletos, integran la generación distribuida, amplían las subestaciones y fortalecen las conexiones industriales. Según la AIE, se requieren mayores inversiones en las redes para satisfacer el creciente consumo de energía. Este entorno crea oportunidades para el uso del cobre en conductores eléctricos en equipos, sistemas de control, sistemas de distribución e industrias. Las propiedades de conductividad y el ecosistema de conexiones existente del cobre lo hacen ventajoso cuando existen limitaciones de espacio y problemas de mantenimiento para otras opciones. Las implicaciones de este desarrollo van más allá de las empresas de servicios públicos, ya que la expansión de la red conlleva la construcción de plantas, centros de datos, estaciones de recarga y centrales de energía renovable.
La automatización industrial está ampliando los requisitos de comunicación y control.
La automatización de las fábricas conlleva una mayor disponibilidad de motores, sensores, controladores, variadores, robots y sistemas de vigilancia para su uso en instalaciones industriales. Cada una de estas conexiones requiere una fuente de alimentación o transmisión de datos resistente a vibraciones, cambios de temperatura, interferencias electromagnéticas y condiciones de instalación exigentes. Se necesitan cables de cobre, ya que algunas topologías Ethernet industriales y otras interfaces aún funcionan con cobre a distancias razonables. Desde una perspectiva empresarial, existe una tendencia hacia soluciones de ingeniería en lugar de productos básicos, y la diferenciación se puede lograr mediante el blindaje, la flexibilidad, la capacidad de interfaz, la resistencia al fuego y un rendimiento de larga duración. Para los proveedores, la actualización de las instalaciones existentes puede ir de la mano con las iniciativas de automatización de fábricas, lo que genera una demanda recurrente independientemente de la construcción de una nueva fábrica.
La electrificación de los vehículos está aumentando la complejidad del cableado y los requisitos de especificación.
La electrificación modifica el diseño arquitectónico de los automóviles mediante sistemas de alto voltaje, baterías, electrónica de potencia, sistemas de carga, sistemas de gestión térmica y sistemas de comunicación avanzados. El cobre desempeña un papel fundamental debido a su alta conductividad eléctrica, su reducido tamaño y las técnicas de procesamiento que lo hacen idóneo para su uso en automóviles. Este impacto se extiende más allá de los vehículos particulares, ya que los vehículos comerciales, autobuses, maquinaria de construcción y sistemas de movilidad avanzados requieren sistemas de cableado más sofisticados. Los proveedores de estos componentes automotrices se centran en la ligereza, el tamaño reducido, la resistencia al calor, el apantallamiento y la conectividad. Por ejemplo, la oferta de productos de COFICAB refleja la tendencia del sector hacia aplicaciones de alto voltaje, conectividad, autonomía y ligereza.
Tendencias futuras del mercado de cables de cobre industriales
La arquitectura de alimentación de los centros de datos creará una demanda especializada de cobre.
Las tendencias futuras del mercado de cables de cobre industriales reflejarán cada vez más la infraestructura física necesaria para soportar la computación de alta densidad. Según la Agencia Internacional de Energía, el consumo eléctrico de los centros de datos aumentó un 17 % en 2025, mientras que las inversiones de cinco grandes corporaciones tecnológicas superaron los 400 mil millones de dólares. Si bien las fibras ópticas predominan en las conexiones de alta capacidad, el cobre sigue siendo fundamental para la transmisión de energía, las redes de corto alcance, la puesta a tierra, los dispositivos de refrigeración y las instalaciones. Las futuras instalaciones se centrarán en la densidad de corriente, la disipación de calor, el enrutamiento preciso y la fiabilidad de las instalaciones. Los proveedores pueden responder mediante conductores especializados, mejor aislamiento, sistemas de conexión más eficientes y dispositivos de alta densidad.
La eficiencia de los materiales y los sistemas circulares de cobre darán forma al diseño de productos.
Es probable que los fabricantes de cables industriales presten mayor atención a la optimización de conductores, el cobre reciclado, el aislamiento recuperable y los diseños que reduzcan el uso de materiales sin comprometer el rendimiento eléctrico. Los clientes industriales evalúan cada vez más los atributos ambientales junto con el cumplimiento técnico, especialmente en Europa y en programas de adquisición multinacionales. Por lo tanto, el desarrollo de productos futuros debería combinar la conductividad con una menor intensidad de materiales, una mejor reciclabilidad y un origen transparente. Los sistemas de fabricación digital pueden respaldar un control dimensional más estricto y reducir los desechos del proceso, mientras que la recuperación en circuito cerrado puede devolver cobre valioso a la producción. La estructura de mercado resultante podría favorecer a los fabricantes que puedan documentar la procedencia de los materiales, las vías de recuperación y el rendimiento del ciclo de vida. Estas capacidades podrían convertirse en importantes factores diferenciadores en contratos de infraestructura de larga duración, donde los criterios ambientales influyen cada vez más en la selección de proveedores.
Oportunidades de mercado para cables de cobre industriales
La fabricación localizada puede fortalecer la resiliencia del suministro.
El mercado de cables de cobre industriales está experimentando nuevas oportunidades gracias a la localización de la producción cerca de los principales centros de fabricación e infraestructura. Las recientes interrupciones en el suministro y la volatilidad de los mercados de materias primas han impulsado a los compradores industriales a evaluar con mayor detenimiento los plazos de entrega, la seguridad del inventario, el abastecimiento diversificado y la capacidad de producción regional. Los fabricantes pueden responder ampliando la capacidad de trefilado, trenzado, aislamiento y acabado cerca de sus clientes de los sectores automotriz, energético, minero e industrial. La localización también puede mejorar la personalización, ya que los productos específicos para cada aplicación requieren ciclos de ingeniería y cualificación más cortos. Las decisiones de inversión deben priorizar las plantas con líneas de producción flexibles capaces de atender a múltiples tipos de cables e industrias. Las alianzas con proveedores de cobre, fabricantes de equipos e integradores de sistemas pueden reducir aún más el riesgo de adquisición. Es probable que las mayores oportunidades surjan donde la inversión en infraestructura, la expansión industrial y la reducción de la dependencia de las importaciones se produzcan simultáneamente.
Los productos de cobre avanzados pueden captar aplicaciones industriales de mayor valor.
Las previsiones del mercado de cables de cobre industriales indican una oportunidad para ir más allá de los productos básicos y centrarse en cables diseñados para condiciones térmicas, mecánicas, electromagnéticas y de instalación exigentes. La electrificación del sector automotriz, la automatización minera, las industrias de procesos y la infraestructura eléctrica de alta densidad requieren productos que ofrezcan un rendimiento constante en condiciones operativas rigurosas. Los fabricantes pueden invertir en aleaciones de cobre, geometrías de conductores optimizadas, sistemas de aislamiento avanzados, estructuras de blindaje e interfaces de conectores específicas para cada aplicación. Este desarrollo permite un posicionamiento de mayor valor y reduce la dependencia de la simple competencia por volumen. Las capacidades de certificación y cualificación son igualmente importantes, ya que los clientes industriales suelen requerir una validación exhaustiva antes de cambiar de proveedor. Las empresas con equipos de ingeniería sólidos pueden utilizar programas de codesarrollo para establecer posiciones estratégicas con fabricantes de equipos y grandes usuarios industriales. Este enfoque puede mejorar la fidelización de clientes y generar proyectos más predecibles.
Novedades recientes
- Abril de 2026: Aurubis y NKT han firmado un acuerdo plurianual para el suministro de productos de cobre a lo largo de la cadena de valor europea. En virtud de este acuerdo, Aurubis suministrará a varias plantas de producción de NKT en Europa varillas de cobre con bajo contenido de carbono, utilizadas principalmente en cables de alta tensión.
- Febrero de 2026: Molex presenta Impress Co-Packaged Copper Solutions, un conector sobre sustrato basado en compresión y un conjunto de cables de acoplamiento que ofrece conectividad casi ASIC a 224 Gbps PAM-4 y superiores. Su zócalo compacto y duradero simplifica el mantenimiento y garantiza la compatibilidad futura con arquitecturas de centros de datos hiperescalables y de IA de alta densidad.
- Abril de 2025: Amphenol Communications Solutions (ACS), líder mundial en soluciones de interconexión de alto rendimiento, y Semtech Corporation (Nasdaq: SMTC), proveedor de semiconductores de alto rendimiento, sistemas IoT y servicios de conectividad en la nube, presentaron un innovador cable de cobre activo (ACC) OSFP de 1,6 T que incorpora los circuitos integrados ecualizadores/reductores lineales CopperEdge de 224 G/carril de Semtech, destinado a su uso en la infraestructura de centros de datos y de IA/ML de próxima generación.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -