
Markt für Industrie Gas Sensor: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für industrielle Gassensoren (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Typ (Sauerstoffsensoren, Kohlendioxidsensoren, Kohlenmonoxidsensoren und NOx-Sensoren); Technologie (elektrochemisch, Halbleiter, Festkörper, Photoionisationsdetektor (PID), katalytisch und Infrarot); Anwendung (Chemie & Petrochemie, Öl & Gas und Metall) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00003159
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 21, 2026


Marktgröße 2025
769,35 Mio. US$
Basisjahrwert
Prognose für 2034
1.204,77 Mio. US-Dollar
Prognose bis 2034
CAGR 2026-2034
5,11 %
Wachstumsrate
Adressierbarer Markt
8.957,28 Mio. US$
(2026–2034)
Der Markt für industrielle Gassensoren wurde im Jahr 2025 auf 769,35 Millionen US-Dollar geschätzt und soll bis 2034 auf 1.204,77 Millionen US-Dollar anwachsen. Es wird erwartet, dass der Markt im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,11 % expandiert. Dies spiegelt den anhaltenden industriellen Bedarf an kontinuierlicher Atmosphärenüberwachung, Arbeitsschutz, Emissionskontrolle und Prozesssicherung in explosionsgefährdeten Bereichen wider.
Der Markt für industrielle Gassensoren in Nordamerika wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate von 4,8 bis 5,4 % wachsen. Gründe für dieses Wachstum sind unter anderem die Methangesetzgebung, der Bedarf an Inspektionen alternder Rohrleitungen und Verbesserungen bei integrierten Sicherheitssystemen. Der verstärkte Einsatz optischer Sensortechnologie in der Energieinfrastruktur erhöht die Austauschrate, und die digitale Überwachung verbessert Warnsysteme und die Instandhaltung in Industrieunternehmen.
Marktanalyse und Einblicke für industrielle Gassensoren
- Nordamerika: Der Marktanteil lag 2025 bei 31–33 % und wird laut Prognosen zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,4 % wachsen, unterstützt durch Programme zur Sicherstellung der Pipeline-Integrität, die Sicherheit vernetzter Arbeiter und die Überwachung von Methanlecks.
- USA: Erwirtschaftete 2025 77–80 % des nordamerikanischen Umsatzes und soll laut Prognosen zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,9–5,5 % wachsen.
- Europa: Hielt 2025 einen Marktanteil von 27–29 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 4,6–5,2 % wachsen, angeführt von Deutschland, Großbritannien, Frankreich, Italien und Spanien.
- Asien-Pazifik: Erreichte 2025 einen Marktanteil von 28–30 % und wird voraussichtlich zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 5,7–6,3 % verzeichnen, wobei China, Japan, Südkorea, Indien und Australien die Markteinführung unterstützen.
- Größtes Segment: Die elektrochemische Technologie hielt im Jahr 2025 einen modellierten Marktanteil von 34–37 % und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 4,7–5,3 % erzielen.
- Segment mit hohem Wachstumspotenzial: Die Infrarottechnologie erreichte im Jahr 2025 einen modellierten Marktanteil von 15–18 % und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 6,1–6,8 % verzeichnen.
- Detaillierte Analyse der wichtigsten Unternehmen: ABB Ltd., Aeroqual Limited, ENMET, LLC, Euro-Gas Management Services Ltd., Figaro USA, Inc., Honeywell International Inc., Pem-Tech, Inc., Sensidyne, LP, Sensirion AG und Siemens AG.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Anstelle einzelner Alarmsysteme setzt die industrielle Gasdetektion zunehmend auf Sensorarchitekturen, die elektrochemische, katalytische, Halbleiter-, Photoionisations- und Infrarotsensoren sowie Diagnoseverfahren nutzen. Industrielle Prozesse erfordern immer häufiger die Kalibrierung von Modulen, geringen Stromverbrauch, einheitliche mechanische Abmessungen und softwarebasierte Wartung der Anlagen. Dies fördert die Wiederverwendbarkeit von Designs sowohl für tragbare als auch stationäre Detektoren und regt Hersteller dazu an, Sensoren mit Kommunikations-, Analyse- und Wartungsfunktionen zu integrieren. Der Markt für industrielle Gassensoren belohnt Hersteller, die ein optimales Gleichgewicht zwischen Selektivität, schnellen Reaktionszeiten, Unempfindlichkeit gegenüber Vergiftungen, Zuverlässigkeit und Lebenszykluskosten finden.
Von heute bis 2034 werden in Asien Investitionen in Produktionsanlagen, in Europa in Emissionskontrollprogramme, in Nordamerika in Öl- und Gasanlagen und im Nahen Osten in Energieentwicklungsprojekte getätigt. Die Vorschriften zu Methangas, Toxizitätswerten und Verbrennungsgasen werden die Spezifikationen verändern. Hersteller, die Kalibrierung, Zertifizierung und Wartung vor Ort anbieten können, haben einen Wettbewerbsvorteil.
Umfang des Marktberichts zu industriellen Gassensoren
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 769,35 Millionen US-Dollar |
| Marktgröße bis 2034 | 1.204,77 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,11 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für industrielle Gassensoren
Das Wachstum des Marktes für industrielle Gassensoren basiert auf dem Bedarf an Arbeitssicherheit, Emissionsüberwachung und höheren Toleranzen in der Prozesssteuerung. Zu den Abnehmern zählen Anlagenbetreiber, Ingenieurbüros, Sensorhersteller und Instandhaltungsorganisationen. Die Lieferkette umfasst Sensorelemente, MEMS- und optische Bauelemente, Gehäuse, Kalibriergase, Software, Zertifizierungen und Cloud-Lösungen.
Die Beschaffungsumgebung variiert je nach Sensortechnologie und umfasst stabile Elektroden und Elektrolyte bei elektrochemischen Zellen, Emitter und Filter bei Infrarotsensoren sowie die Fertigung bei Halbleitersensoren. Käufer legen zunehmend Wert auf Komponenten von zwei Herstellern, standardisierte Schnittstellen und Wartungsfreundlichkeit.
Die Analyse des Marktberichts für industrielle Gassensoren zeigt einen fragmentierten Wettbewerb zwischen Automatisierungsunternehmen und Sensortechnikspezialisten. ABB Ltd., Honeywell International Inc. und Siemens AG kombinieren die Detektionsfunktion mit dem Steuerungssystem, während Aeroqual Limited, ENMET, LLC, Euro-Gas Management Services Ltd., Pem-Tech, Inc. und Sensidyne, LP sich auf anwendungsorientierte Instrumente und Außendienstleistungen konzentrieren.
Die wichtigsten Investitionstrends liegen in optischen Detektionssystemen, Mehrgassystemen, geringem Stromverbrauch und diagnostischer Vernetzung. Die wichtigsten Unterscheidungsmerkmale für Sensirion AG und Figaro USA, Inc. sind Miniaturisierung und Design. Die Positionierung im Wettbewerb basiert heute auf Zertifizierung, Kalibrierdienstleistungen, Vertriebsnetzen und der Umwandlung von Sensorsignalen in Wartungsaufgaben.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für industrielle Gassensoren: Strategische Einblicke
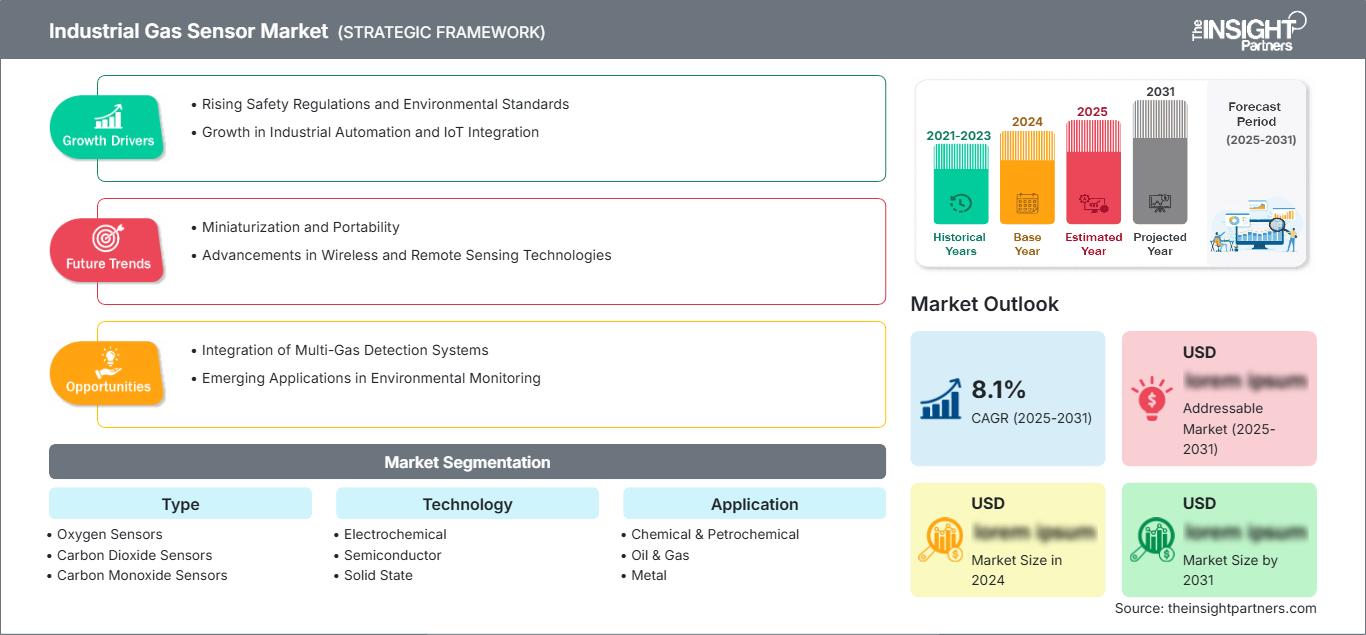
Regionale Einblicke
Markt für industrielle Gassensoren in Nordamerika
Nordamerika erreichte 2025 einen prognostizierten Marktanteil von 31–33 % am Markt für industrielle Gassensoren und soll bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,4 % wachsen. Die Anforderungen an Ersatzbeschaffungen und Neuinstallationen werden sowohl durch die Sicherstellung der Pipelineintegrität, die Modernisierung von Raffinerien, den Bau von Schiefergaspipelines, die chemische Industrie, die Sicherheit im Bergbau und die Einhaltung von Vorschriften zum Arbeitsschutz bestimmt. Die zahlreichen Festinstallationen von Sensoren generieren zudem Umsätze durch Kalibrierung und Software-Services aufgrund der regelmäßigen Wartung.
Die Beschaffungspraxis der Region entwickelt sich hin zur Vernetzung von Geräten, die Fernfunktionstests, standortbezogene Alarme und vorausschauende Wartung ermöglichen. Vorschriften zu Methanemissionen, die Alterung von Gaspipelines sowie die Halbleiter- und Batterieproduktion erhöhen den Bedarf an optischen und mobilen Leckagesensoren und Sensoren für toxische Gase. Kanada leistet seinen Beitrag durch den Abbau und die Verarbeitung von Ölsand, während Mexiko Perspektiven in der Petrochemie und im verarbeitenden Gewerbe bietet.
US-Markt für industrielle Gassensoren
Die USA trugen 2025 zu 77–80 % zum Umsatz des nordamerikanischen Marktes bei und werden voraussichtlich im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 4,9–5,5 % verzeichnen. Branchen wie Raffinerien, Pipelines, Chemie, Metallverarbeitung, Bergbau, Halbleiterfertigung und Abwasserbehandlung treiben den breiten Einsatz von Produkten zur Gasdetektion von Sauerstoff, Kohlenmonoxid, Kohlendioxid und Stickoxiden (NOx) an. Der regelmäßige Bedarf an Ersatzprodukten kommt Unternehmen mit landesweiten Kalibrierungs- und Vertriebsnetzen zugute.
Zu den im Markt vertretenen Unternehmen zählen Honeywell International Inc., ABB Ltd., Siemens AG, ENMET, LLC, Pem-Tech, Inc., Sensidyne, LP und Figaro USA, Inc. Neue Anwendungsbereiche umfassen drahtlose Personenmonitore, stationäre Mehrpunktmessgeräte, tragbare Photoionisationsdetektoren und optische Methandetektoren. Käufer achten auf die Betriebskosten, Cybersicherheit, Alarmschnittstellen und den Schutz der Sensoren vor Feuchtigkeit, Vergiftungen und Temperaturschwankungen.
Europäischer Markt für industrielle Gassensoren
Europa hielt 2025 einen simulierten Marktanteil von 27–29 % und wird voraussichtlich von 2025 bis 2034 ein jährliches Wachstum von 4,6–5,2 % verzeichnen. Deutschland ist aufgrund der dort ansässigen Chemie-, Maschinenbau-, Metall- und Automobilindustrie mit zertifizierten stationären und tragbaren Messgeräten der größte regionale Markt. Großbritannien profitiert von Offshore-Energie, Versorgungsunternehmen und regulierten Industrieanlagen mit einem zunehmenden Fokus auf die Messung von Methanemissionen.
Frankreich wird von Raffinerien, der Chemieindustrie, Kernkraftwerken und strengen Umweltauflagen bestimmt. Italien ist geprägt von der Prozessindustrie und der Gasinfrastruktur, während Spaniens Chemieindustrie, Energiewendeprojekte und Wasserstoffentwicklung neue Spezifikationsmöglichkeiten bieten. Die Methanvorschriften innerhalb der EU legen verstärkt Wert auf die Messung und zeitnahe Behebung von Leckagen. Lieferanten müssen die Anforderungen der ATEX-Normen, mehrsprachige Dienstleistungen und länderspezifische Beschaffungsprozesse berücksichtigen.
Markt für industrielle Gassensoren im asiatisch-pazifischen Raum
Für die Region Asien-Pazifik wurde im Jahr 2025 ein Marktanteil von rund 28–30 % prognostiziert, was einem jährlichen Wachstum von 5,7–6,3 % entspricht – der höchsten Wachstumsrate aller Regionen. China wird dieses Wachstum aufgrund seiner Präsenz in der Chemie-, Metall-, Elektronik- und Energieinfrastrukturbranche vorantreiben. Japan und Südkorea konzentrieren sich auf hochpräzise Halbleiter und deren Fertigungsanwendungen.
Steigende Investitionen in Raffinerien, Stadtgasversorgung, Stahl- und Chemieindustrie in Indien sowie in Bergbau- und Flüssigerdgasanlagen in Australien würden die Nachfrage nach tragbaren bzw. stationären Detektoren erhöhen. Verschärfte Arbeitsschutzbestimmungen, Fabrikautomatisierung und Luftreinhaltegesetze würden die Nachfrage zusätzlich ankurbeln.
Markt für Industriegassensoren im Nahen Osten und Afrika
Die Region soll laut Prognosen bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,2–5,9 % wachsen. Saudi-Arabien ist führend bei Investitionen in Raffinerien, Petrochemie, Gasverarbeitung und Metallverarbeitung, während die VAE LNG-Projekte, Industriezonen und Infrastrukturüberwachungsprojekte vorantreiben.
Südafrika bietet der Bergbau- und Chemieindustrie sowie der Stromerzeugung tragbare Sensoren für gefährliche und brennbare Gase. RoMEA bietet ausgewählte Geschäftsmöglichkeiten in den Bereichen Kohlenwasserstoffe, Energieversorgung und neue Produktionsstätten. Aufgrund der Hitze, des Staubs und der weitläufigen Standorte werden robuste Geräte mit Ferndiagnosefunktion und zuverlässigen Vertriebspartnern bevorzugt.
Segmentierungsanalyse
Typ
Das Segment der Gassensoren wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,9–5,5 % wachsen. Der Markt für industrielle Gassensoren umfasst die Messung von Sauerstoff, Kohlendioxid, Kohlenmonoxid und Stickoxiden (NOx), die jeweils spezifische Sicherheits- und Prozessanforderungen erfüllen. Die Markteinführung hängt von der Zielkonzentration, der Querempfindlichkeit, der Ansprechzeit, der Betriebsatmosphäre, dem Kalibrierintervall und der Detektorarchitektur ab. Multigas-Sensoren ermöglichen eine umfassendere Abdeckung am Arbeitsplatz.
- Sauerstoffsensoren: Der Hauptbedarf kommt aus beengten Räumen, Inertisierungssystemen, Verbrennungssteuerung und Laboren, wo schnelle Warnmeldungen bei Sauerstoffmangel oder -anreicherung für den Schutz von Arbeitern und Prozessen von zentraler Bedeutung sind.
- Kohlendioxidsensoren: Infrarotbasierte Geräte unterstützen Fermentation, Kühllagerung, Lebensmittelverarbeitung, Umweltkontrolle und Arbeitsplatzüberwachung, wobei Selektivität und lange Lebensdauer ihre strategische Bedeutung unterstreichen.
- Kohlenmonoxid-Sensoren: Tragbare und fest installierte Detektoren werden in Verbrennungsbereichen, Stahlwerken, Bergwerken, Versorgungsunternehmen und geschlossenen Arbeitsbereichen eingesetzt, wodurch eine zuverlässige Erkennung niedriger Konzentrationen und eine stabile Alarmierung zu entscheidenden Kaufkriterien werden.
- NOx-Sensoren: Emissionsüberwachung, Verbrennungsoptimierung und Einhaltung der Luftreinhaltebestimmungen treiben den Einsatz in Kesseln, Industrieöfen, Kraftwerken und Prozessanlagen voran, die einen dauerhaften Betrieb unter wechselnden Gaszusammensetzungen erfordern.
Technologie
Die Technologieumsätze werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,2–5,8 % steigen. Bei der Auswahl werden Zielgas, Nachweisgrenze, Leistungsaufnahme, Störfestigkeit, Lebensdauer und Umweltverträglichkeit berücksichtigt. Elektrochemische Plattformen bleiben die Grundlage, während Infrarot- und Photoionisationslösungen in Anwendungen, die Selektivität, Fernquantifizierung oder die Erfassung flüchtiger organischer Verbindungen erfordern, an Bedeutung gewinnen. Digitale Kompensation und Selbstdiagnose tragen zunehmend zur Differenzierung ansonsten ähnlicher Sensorelemente bei.
- Elektrochemisch: Breites Spektrum an toxischen Gasen, geringer Energiebedarf und kompakte Bauform sprechen für tragbare Detektoren, allerdings erfordern die begrenzte Lebensdauer der Verbrauchsmaterialien und die Querempfindlichkeit eine sorgfältige Kalibrierung und Austauschplanung.
- Halbleiter: Kosteneffiziente, langlebige Bauelemente eignen sich für Anwendungen mit hohem Alarmaufkommen und zur Überwachung der Luftqualität. Allerdings sind Kompensationsalgorithmen und Anwendungsentwicklung aufgrund von Temperatur-, Feuchtigkeits- und Selektivitätsaspekten von strategischer Bedeutung.
- Festkörpertechnologie: Miniaturisierung, robuste Bauweise und skalierbare Fertigung unterstützen die integrierte Überwachung, während Materialinnovationen darauf abzielen, die Selektivität, die Konsistenz des Ansprechverhaltens und den Betrieb bei niedrigeren Temperaturen in industriellen Umgebungen zu verbessern.
- Photoionisationsdetektor: Die hohe Empfindlichkeit gegenüber flüchtigen organischen Verbindungen macht die PID-Technologie wertvoll für Leckageuntersuchungen, die Arbeitshygiene, Sanierungsmaßnahmen und den Umgang mit Chemikalien, insbesondere wenn ein schnelles Screening erforderlich ist.
- Katalytisch: Die bewährte Detektion brennbarer Gase unterstützt Bergbau, Raffinerie und Verarbeitung, allerdings erfordern die Sauerstoffabhängigkeit, der Energieverbrauch und die Katalysatorvergiftung eine sorgfältige Wartung und eine selektive Migration hin zu optischen Alternativen.
- Infrarot: Lange Lebensdauer, hohe Beständigkeit gegen Vergiftungen und selektive Messung von Kohlenwasserstoffen oder Kohlendioxid. Infrarotgeräte eignen sich trotz höherer anfänglicher Komponentenkosten für anspruchsvolle stationäre und mobile Anwendungen.
Anwendung
Das Anwendungssegment soll laut Prognosen im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,4 % wachsen. Chemische und petrochemische Anlagen benötigen eine umfassende Überwachung toxischer und brennbarer Stoffe, Öl- und Gasanlagen legen Wert auf Leckageerkennung und die Gewährleistung der Mobilität der Mitarbeiter, und Metallverarbeitungsbetriebe überwachen Verbrennungsprozesse und beengte Räume. Die Beschaffung kombiniert zunehmend feste Netzwerke, tragbare Messgeräte, Flächenmonitore und dokumentierte Kalibrierungsabläufe.
- Chemie & Petrochemie: Komplexe Gasinventare, Gefahrenzoneneinteilung und kontinuierliche Verarbeitung unterstützen dichte Detektornetze, deren Integration in Abschaltsysteme und Wartungsplattformen den strategischen Wert stärkt.
- Öl & Gas: Anlagen in den Bereichen Upstream, Midstream, LNG, Raffinerien und Vertrieb erfordern die Überwachung von Methan, giftigen Gasen und Sauerstoff, wodurch ein Bedarf an robusten Geräten, Fernüberwachung und quantifizierter Leckageortung entsteht.
- Metallverarbeitung: In der Stahlherstellung, Gießereien, Wärmebehandlung und Fertigung ist die Überwachung von Kohlenmonoxid, Sauerstoff und Verbrennungsprozessen erforderlich, wobei hohe Temperaturen, Staub und die Zugänglichkeit für Wartungsarbeiten die Technologieauswahl stark beeinflussen.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Chemie & Petrochemie |
Hoch |
Anlagensicherheit |
Reifen |
|
Öl und Gas |
Hoch |
Methankontrolle |
Skalierung |
|
Metall |
Medium |
Ofenüberwachung |
Reifen |
Wachstumstreiber und Wirkungsanalyse des Marktes für industrielle Gassensoren
Strengere Arbeitssicherheit und Expositionsmanagement
Anlagenbetreiber tragen die ständige Verantwortung, Sauerstoffmangel, toxische Atmosphären und brennbare Zustände frühzeitig zu erkennen, bevor es zu Unfällen kommt. Daher sind Sensoren nicht nur eine Investitionsmöglichkeit, sondern eine dauerhafte betriebliche Notwendigkeit. Anwender in Chemieanlagen, Raffinerien, Bergwerken, Metallverarbeitungsbetrieben und in beengten Räumen benötigen zertifizierte Geräte, rückführbare Kalibrierung und geeignete Eskalationsverfahren. Die wirtschaftlichen Auswirkungen der Branche reichen über den reinen Verkauf von Detektoren hinaus und umfassen Kalibriergase, Ersatzzellen, Dockingstationen, Software, Schulungen und Kundendienst. Hersteller, die die Verwaltung von Compliance-Dokumenten und die Logistik ihrer Flotte vereinfachen, erzielen einen höheren Umsatz mit ihren Produkten. Gleichzeitig vergleichen Endanwender die Genauigkeit der Alarme, die Drift und die Wartungszeiten, da diese Faktoren die Produktivität der Mitarbeiter und Ausfallzeiten beeinflussen.
Anforderungen an die Methan- und Emissionsmessung
Für Energieunternehmen bedeutet der Wandel von sporadischen Inspektionen hin zu kontinuierlicher Überwachung, Berechnung und Reparaturbestätigung. Methan ist geruchlos und kann aus verteilten Rohrleitungen, Kompressoren, Ventilen, Tanks und Prozessanlagen austreten. Daher besteht Bedarf an ergänzenden stationären, tragbaren, mobilen und bildgebenden Technologien. Der Druck, die regulatorischen Vorgaben in Europa und Nordamerika zu erfüllen, sowie die Emissionsverpflichtungen von Unternehmen treiben den Einsatz dieser Instrumente über die reine Einhaltung von Vorschriften hinaus voran. Die Marktdynamik ist geprägt von einem steigenden Bedarf an optischen Systemen mit hoher Empfindlichkeit, Geolokalisierungsfunktionen, Cloud-Analysen und Quellenidentifizierung. Anbieter differenzieren sich durch schnelle Messungen, Datenhoheit, Integration in Wartungssysteme und einen zuverlässigen Betrieb unter Berücksichtigung von Wind-, Feuchtigkeits- und Temperaturschwankungen.
Industrielle Automatisierung und vernetzte Sicherheitsplattformen
Anlagen vernetzen zunehmend Gaswarngeräte mit verteilten Steuerungssystemen, sicherheitsgerichteten Systemen, drahtlosen Netzwerken und zentralen Dashboards. Die Integration verbessert die Lageerkennung durch die Verknüpfung von Gaskonzentration, Mitarbeiterstandort, Gerätestatus und Wartungshistorie. Sie ermöglicht zudem die Fernkonfiguration, automatisierte Testprotokolle und priorisierte Eingriffe an verteilten Standorten. Wirtschaftlich gesehen verschiebt sich der Trend von Einzelgeräten hin zu interoperablen Plattformen mit Software- und Serviceumsätzen. Die Vernetzung erhöht jedoch die Anforderungen an Cybersicherheit, Protokollkompatibilität, Batteriemanagement und zuverlässige Kommunikation in explosionsgefährdeten Bereichen. Anbieter, die offene Schnittstellen, Edge-Analytics und Flottendiagnose anbieten, können die Implementierungszeit verkürzen und die Betriebskosten senken, insbesondere für Betreiber, die ihre Sicherheitstechnik an mehreren Standorten standardisieren.
Zukunftstrends auf dem Markt für industrielle Gassensoren
Multimodale Sensorik und Sensorfusion
Der Markt für industrielle Gassensoren wird zunehmend Geräte und Plattformen begünstigen, die verschiedene Messprinzipien, Umgebungskompensation und Kontextdaten kombinieren. Ein einzelner Knoten kann elektrochemische Zellen mit Infrarot-, Partikel-, Temperatur-, Feuchtigkeits- oder Druckmessungen verknüpfen und so die Zuverlässigkeit erhöhen, insbesondere wenn Querempfindlichkeiten oder sich ändernde Umgebungsbedingungen die Interpretation erschweren. Algorithmen vergleichen Signalmuster, Gerätezustand und Betriebskontext, um Fehlalarme zu reduzieren und Drift frühzeitig zu erkennen. Dieser Wandel sollte modulare Detektordesigns und aufrüstbare Analysefunktionen unterstützen. Anbieter, die Fusionsmodelle in realen industriellen Umgebungen validieren und transparente Diagnosen bereitstellen, anstatt proprietäre Ergebnisse ohne nachvollziehbare Messdaten zu präsentieren, werden sich einen Wettbewerbsvorteil verschaffen.
Prädiktive Kalibrierung und digitale Sensoridentität
Zukünftige Detektorflotten werden digitale Identitäten, gespeicherte Kalibrierungshistorien und Zustandsindikatoren nutzen, um Eingriffe risikobasiert und nicht mehr nur in festen Intervallen zu planen. Intelligente Module können Fertigungsdaten, Betriebsdaten, Temperaturverlauf und Restlebensdauerprognosen speichern, sodass Wartungsteams Zellen vor einem Ausfall austauschen und unnötige Serviceleistungen vermeiden können. Standardisierte Schnittstellen können den Austausch von Detektoren über verschiedene Produktfamilien hinweg beschleunigen. Dieser Trend wird die Wirtschaftlichkeit im Vertriebskanal verändern, indem er die Nachfrage nach authentifizierten Komponenten, Lifecycle-Software und Fernwartung erhöht. Erfolgreiche Anbieter werden sichere Geräteaufzeichnungen mit praxiserprobten Kalibrierungsverfahren kombinieren und so sicherstellen, dass vorausschauende Empfehlungen die Sicherheitsgewährleistung und die behördliche Dokumentation ergänzen, anstatt sie zu schwächen.
Marktchancen für industrielle Gassensoren
Pakete zur Erkennung von Wasserstoffinfrastrukturen
Wasserstoffproduktion, -speicherung, -transport, -betankung und industrielle Nutzung schaffen Anwendungspotenziale für die schnelle, selektive Detektion in geschlossenen und offenen Umgebungen. Investoren und Anbieter können Komplettlösungen entwickeln, die Punktsensoren, Lüftungssteuerungen, tragbare Messgeräte, Alarme und Inbetriebnahmeservices für Elektrolyseure, Kompressorstationen, Lagerbereiche und Prozessanlagen kombinieren. Die Marktentwicklung im Bereich industrieller Gassensoren sollte sich auf Zertifizierung, Ansprechverhalten bei hohen Luftströmen, Umgang mit Querempfindlichkeiten und die sichere Integration in Steuerungssysteme konzentrieren. Partnerschaften mit Ingenieurbüros und Geräteherstellern ermöglichen die frühzeitige Integration von Sensoren in die Projektplanung. Wiederkehrende Einnahmen können durch Kalibrierung, Austauschmodule, Softwareüberwachung und regelmäßige Leistungsüberprüfung in wachsenden Wasserstoffanlagennetzwerken generiert werden.
Lokalisierte Kalibrierungs- und Servicenetze in Schwellenländern
Die rasante industrielle Expansion überholt oft den Zugang zu akkreditierten Kalibrierungen, Ersatzteilen und geschulten Technikern. Sensorhersteller können in regionale Servicezentren, mobile Kalibrierungsmöglichkeiten, Händlerzertifizierungen und standardisierte Austauschprogramme im asiatisch-pazifischen Raum, im Nahen Osten und in ausgewählten afrikanischen Märkten investieren. Dieser Ansatz reduziert Ausfallzeiten der Detektoren, Lieferverzögerungen und Unsicherheiten hinsichtlich der Einhaltung von Vorschriften für Kunden, die abgelegene Bergwerke, Raffinerien, Metallwerke und Chemieanlagen betreiben. Kommerzielle Modelle können den Geräteverkauf mit mehrjährigen Serviceverträgen und digitalen Flottenaufzeichnungen kombinieren. Lokale Montage oder Endkonfiguration können die Lieferzeiten und die Wettbewerbsfähigkeit bei Ausschreibungen weiter verbessern, vorausgesetzt, die Qualitätssicherungssysteme gewährleisten Rückverfolgbarkeit, Zertifizierung für explosionsgefährdete Bereiche und eine gleichbleibende Leistung an allen Standorten.
Aktuelle Entwicklungen
- August 2026: Industrial Scientific hat den Axen AX4 auf den Markt gebracht, ein neues Viergasmessgerät für zuverlässige und unkomplizierte Gasmessung im industriellen Alltag. Das Gerät richtet sich an Installateure, Vermietungsunternehmen und Industriebetriebe, die zuverlässigen Arbeitsschutz benötigen, ohne die Komplexität hochvernetzter Gasüberwachungssysteme.
- März 2026: Honeywell hat seinen NDIR-Kohlenwasserstoff-Gassensor der Serie 4 auf den Markt gebracht. Diese neue, auf Infrarot basierende Sensortechnologie wurde entwickelt, um die Erkennung brennbarer Gase zu verbessern und die Sicherheit von Mitarbeitern in gefährlichen Industrieumgebungen zu erhöhen. Der Sensor ist für den Einsatz in verschiedenen Branchen vorgesehen, darunter Öl und Gas, Petrochemie, Kunststoffherstellung, Bergbau und weitere industrielle Anwendungen.
- August 2026: Der britische Hersteller von Gaswarngeräten, International Gas Detectors (IGD), hat zwei neue tragbare Gaswarngeräte, den BELL LITE und den BELLMINI, als Teil seiner BELL-Produktreihe vorgestellt. Die Detektoren dienen der Erkennung von Kohlendioxid (CO₂/R744), Ammoniak (NH₃/R717) und anderen potenziell gefährlichen Gasen in Industrie- und Kälteanlagen.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -