
Marché des capteurs de gaz industriels : taille, part de marché et prévisions 2034
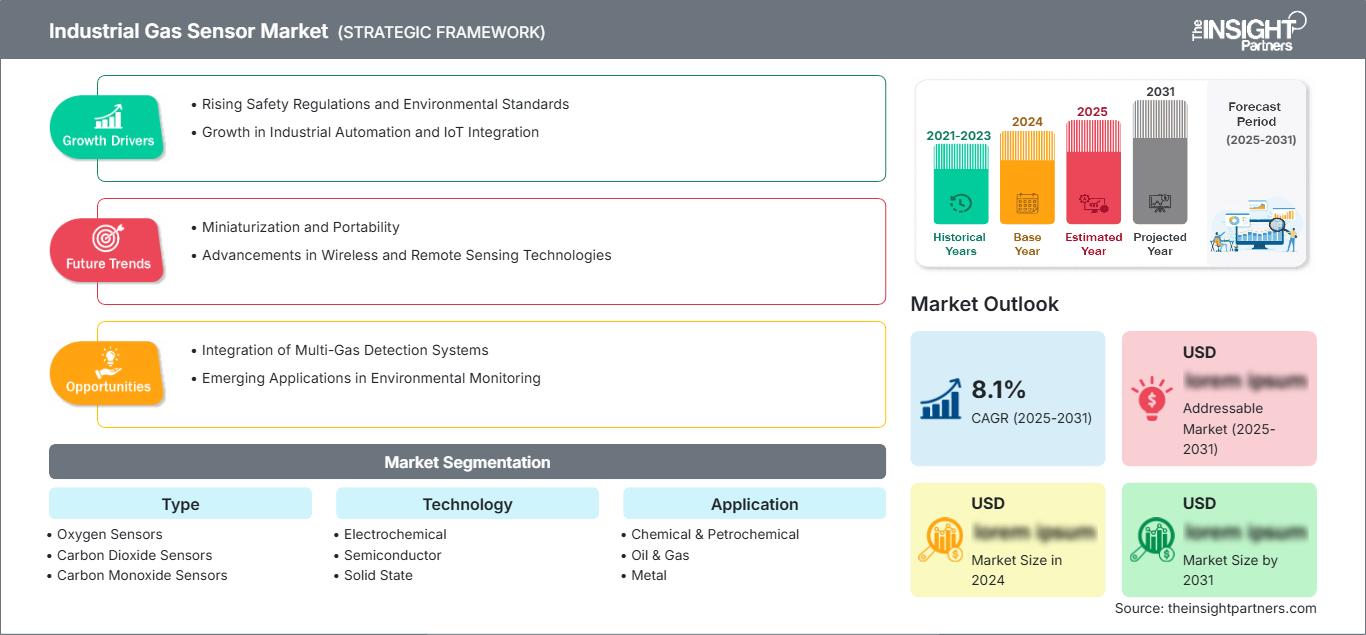
Taille et prévisions du marché des capteurs de gaz industriels (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les segments suivants : par type (capteurs d’oxygène, de dioxyde de carbone, de monoxyde de carbone et de NOx) ; par technologie (électrochimique, semi-conducteur, à l’état solide, détecteur à photo-ionisation (PID), catalytique et infrarouge) ; par application (chimie et pétrochimie, pétrole et gaz, et métallurgie) ; et par zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00003159
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 21, 2026


Taille du marché en 2025
769,35 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
1 204,77 millions de dollars US
Prévisions pour 2034
TCAC 2026-2034
5,11 %
taux de croissance
Marché adressable
8 957,28 millions de dollars US
(2026-2034)
Le marché des capteurs de gaz industriels était évalué à 769,35 millions de dollars américains en 2025 et devrait atteindre 1 204,77 millions de dollars américains d’ici 2034. Ce marché devrait croître à un TCAC de 5,11 % entre 2026 et 2034, reflétant les besoins industriels soutenus en matière de surveillance atmosphérique continue, de protection des travailleurs, de contrôle des émissions et d’assurance des processus dans les environnements d’exploitation dangereux.
Le marché des capteurs de gaz industriels en Amérique du Nord devrait croître à un taux de croissance annuel composé (TCAC) projeté de 4,8 % à 5,4 %. Cette croissance s'explique notamment par la réglementation sur le méthane, la nécessité d'inspecter les canalisations vieillissantes et les améliorations apportées aux systèmes de sécurité intégrés. L'utilisation accrue de la technologie de détection optique dans les infrastructures énergétiques accélère le remplacement des capteurs, tandis que la surveillance numérique améliore les systèmes d'alerte et la maintenance des installations industrielles.
Analyse et perspectives du marché des capteurs de gaz industriels
- Amérique du Nord : Elle représentait 31 à 33 % du marché en 2025 et devrait connaître une croissance annuelle composée de 4,8 à 5,4 % entre 2026 et 2034, grâce aux programmes d’intégrité des pipelines, à la sécurité des travailleurs connectés et à la surveillance des fuites de méthane.
- États-Unis : Ils représentaient 77 à 80 % des revenus nord-américains en 2025 et devraient connaître une croissance annuelle composée de 4,9 à 5,5 % entre 2026 et 2034.
- Europe : Elle détenait une part de marché de 27 à 29 % en 2025 et devrait connaître une croissance annuelle composée de 4,6 à 5,2 % entre 2026 et 2034, tirée par l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne.
- Asie-Pacifique : Elle a capté une part de marché de 28 à 30 % en 2025 et devrait enregistrer un TCAC de 5,7 à 6,3 % entre 2026 et 2034, la Chine, le Japon, la Corée du Sud, l’Inde et l’Australie soutenant son déploiement.
- Segment le plus important : La technologie électrochimique détenait une part de marché estimée entre 34 et 37 % en 2025 et devrait afficher un TCAC de 4,7 à 5,3 % entre 2026 et 2034.
- Segment à forte croissance : La technologie infrarouge représentait une part de marché modélisée de 15 à 18 % en 2025 et devrait enregistrer un TCAC de 6,1 à 6,8 % entre 2026 et 2034.
- Principales sociétés analysées en détail : ABB Ltd., Aeroqual Limited, ENMET, LLC, Euro-Gas Management Services Ltd., Figaro USA, Inc., Honeywell International Inc., Pem-Tech, Inc., Sensidyne, LP, Sensirion AG et Siemens AG.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Au lieu de systèmes d'alarme individuels, la détection industrielle s'oriente vers une architecture de capteurs utilisant des technologies électrochimiques, catalytiques, à semi-conducteurs, à photoionisation et infrarouges, ainsi que des outils de diagnostic. Les procédés industriels exigent de plus en plus l'étalonnage des modules, une faible consommation d'énergie, des dimensions mécaniques standardisées et une maintenance logicielle des équipements. Ceci favoriserait une meilleure réutilisation des conceptions, tant pour les détecteurs portables que fixes, et inciterait les fabricants à intégrer au capteur des fonctionnalités de communication, d'analyse et de maintenance. Le marché des capteurs de gaz industriels récompense les fabricants qui trouvent le juste équilibre entre sélectivité, rapidité de réaction, résistance à l'empoisonnement, fiabilité et coût du cycle de vie.
D’ici à 2034, les dépenses seront consacrées en Asie aux installations de production, en Europe aux programmes de conformité aux normes d’émissions, en Amérique du Nord aux installations pétrolières et gazières et au Moyen-Orient aux projets de développement énergétique. La réglementation relative au méthane, aux niveaux de toxicité et aux gaz de combustion modifiera les spécifications. Les fabricants capables d’assurer l’étalonnage, la certification et la maintenance sur site bénéficieront d’un avantage concurrentiel.
Portée du rapport sur le marché des capteurs de gaz industriels
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 769,35 millions de dollars américains |
| Taille du marché d'ici 2034 | 1 204,77 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 5,11% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des capteurs de gaz industriels
La croissance du marché des capteurs de gaz industriels s'explique par l'impératif de sécurité des travailleurs, de surveillance des émissions et de contrôle accru des procédés. Les acheteurs sont des gestionnaires d'installations, des sociétés d'ingénierie, des fabricants de capteurs et des entreprises de maintenance. La chaîne d'approvisionnement comprend des éléments de détection, des dispositifs MEMS et optiques, des boîtiers, des gaz d'étalonnage, des logiciels, la certification et des solutions cloud.
L'environnement d'approvisionnement varie selon la technologie du capteur : électrodes et électrolytes stables pour les cellules électrochimiques, émetteurs et filtres pour les capteurs infrarouges, et fabrication pour les capteurs à semi-conducteurs. Les acheteurs privilégient de plus en plus les composants provenant de sources multiples, les interfaces standardisées et la facilité de maintenance.
L'analyse du rapport sur le marché des capteurs de gaz industriels révèle une concurrence fragmentée entre les entreprises d'automatisation et les spécialistes de la détection. ABB Ltd., Honeywell International Inc. et Siemens AG intègrent la fonction de détection au système de contrôle, tandis qu'Aeroqual Limited, ENMET, LLC, Euro-Gas Management Services Ltd., Pem-Tech, Inc. et Sensidyne, LP se concentrent sur les instruments orientés application et les services sur site.
Les principaux axes d'investissement concernent les systèmes de détection optique, les systèmes multigaz, la faible consommation d'énergie et la connectivité diagnostique. La miniaturisation et la conception constituent les atouts majeurs de Sensirion AG et de Figaro USA, Inc. Leur positionnement concurrentiel repose désormais sur la certification, les services d'étalonnage, les réseaux de distribution et la conversion des signaux des capteurs en données exploitables pour la maintenance.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des capteurs de gaz industriels : Perspectives stratégiques
Perspectives régionales
Marché des capteurs de gaz industriels en Amérique du Nord
L'Amérique du Nord représentait, selon les projections, 31 à 33 % du marché des capteurs de gaz industriels en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 4,8 à 5,4 % jusqu'en 2034. L'intégrité des pipelines, la modernisation des raffineries, la construction de pipelines pour l'exploitation du gaz de schiste, la production chimique, la sécurité minière et les réglementations relatives à l'exposition professionnelle stimulent la demande, tant pour les remplacements que pour les nouvelles installations. L'important parc de capteurs fixes génère également des revenus liés à l'étalonnage et aux services logiciels, grâce à leur maintenance périodique.
Les pratiques d'approvisionnement de la région évoluent vers la connectivité des appareils, permettant des tests de fonctionnement à distance, des alarmes géolocalisées et une maintenance prédictive. La réglementation des émissions de méthane, le vieillissement des gazoducs et la production de semi-conducteurs et de batteries accroissent le besoin en capteurs optiques et mobiles de détection de fuites, ainsi qu'en capteurs de gaz toxiques. Le Canada contribue à cet effort par l'exploitation et le traitement des sables bitumineux, tandis que le Mexique offre des perspectives dans les secteurs de la pétrochimie et de la fabrication.
Marché américain des capteurs de gaz industriels
Les États-Unis représentaient 77 à 80 % du chiffre d'affaires du marché nord-américain en 2025 et devraient enregistrer un TCAC de 4,9 à 5,5 % entre 2026 et 2034. Les industries du raffinage, du transport et du stockage d'hydrocarbures, de la chimie, de la métallurgie, des mines, de la fabrication de semi-conducteurs et du traitement des eaux usées sont de grands consommateurs de détecteurs de gaz (oxygène, monoxyde de carbone, dioxyde de carbone et NOx). Le besoin régulier de remplacement de ces détecteurs avantage les entreprises disposant de réseaux nationaux d'étalonnage et de distribution.
Parmi les entreprises présentes sur le marché figurent Honeywell International Inc., ABB Ltd., Siemens AG, ENMET, LLC, Pem-Tech, Inc., Sensidyne, LP et Figaro USA, Inc. Les nouvelles applications comprennent les moniteurs personnels sans fil, les instruments multipoints fixes, les détecteurs portables à photoionisation et les détecteurs optiques de méthane. Les acheteurs examinent le coût total de possession, les enjeux de cybersécurité, l'interface des alarmes et la protection des capteurs contre l'humidité, les empoisonnements et les variations de température.
Marché européen des capteurs de gaz industriels
L'Europe détenait une part de marché simulée de 27 à 29 % en 2025 et devrait afficher un TCAC de 4,6 à 5,2 % entre 2025 et 2034. L'Allemagne occupe la première place sur le marché régional, grâce à la présence d'industries chimiques, mécaniques, métallurgiques et automobiles équipées de détecteurs fixes et portables certifiés. Le Royaume-Uni bénéficie du dynamisme des secteurs de l'énergie offshore, des services publics et des sites industriels réglementés, où la mesure des émissions de méthane est un enjeu croissant.
La France est fortement influencée par le raffinage, la chimie, le nucléaire et la réglementation environnementale. L'Italie est portée par l'industrie de transformation et les infrastructures gazières, tandis que l'Espagne, avec ses secteurs de la chimie, de la transition énergétique et du développement de l'hydrogène, offre de nombreuses possibilités en matière de spécifications. Au sein de l'UE, la réglementation sur le méthane renforce l'importance de la mesure et de la réparation rapide des fuites. Les fournisseurs doivent composer avec les exigences des normes ATEX, la nécessité de proposer des services multilingues et des procédures d'achat spécifiques à chaque pays.
Marché des capteurs de gaz industriels de la région Asie-Pacifique
La région Asie-Pacifique devrait détenir une part de marché d'environ 28 à 30 % en 2025, avec un taux de croissance annuel composé (TCAC) de 5,7 à 6,3 %, soit le taux le plus élevé de toutes les régions. La Chine sera le principal moteur de cette croissance grâce à sa présence dans les secteurs de la chimie, de la métallurgie, de l'électronique et des infrastructures énergétiques. Le Japon et la Corée du Sud se concentreront quant à eux sur les semi-conducteurs de haute précision et les applications de fabrication.
L'augmentation des investissements dans les raffineries, le gaz de ville, la sidérurgie et l'industrie chimique en Inde, ainsi que dans les installations minières et de gaz naturel liquéfié en Australie, devrait accroître la demande de détecteurs portables et fixes. Le renforcement des réglementations en matière de sécurité industrielle, l'automatisation des usines et les lois sur la qualité de l'air contribueraient également à cette demande.
Marché des capteurs de gaz industriels au Moyen-Orient et en Afrique
La région devrait connaître une croissance annuelle composée de 5,2 à 5,9 % jusqu'en 2034. L'Arabie saoudite est en tête grâce à ses investissements dans le raffinage, la pétrochimie, le traitement du gaz et les métaux, tandis que les Émirats arabes unis font progresser les projets de GNL, de zones industrielles et de surveillance des infrastructures.
L'Afrique du Sud fournit aux industries minières et chimiques, ainsi qu'à la production d'électricité, des capteurs portables pour les gaz dangereux et inflammables. La région RoMEA offre des opportunités commerciales ciblées dans les secteurs des hydrocarbures, des services publics et des nouvelles usines. Compte tenu de la chaleur, de la poussière et de la dispersion des sites, le choix se porte sur des équipements robustes, pouvant être diagnostiqués à distance et bénéficiant d'un réseau de distribution fiable.
Analyse de segmentation
Taper
Le segment des capteurs de gaz industriels devrait connaître une croissance annuelle composée (TCAC) de 4,9 % à 5,5 % entre 2026 et 2034. Ce marché couvre la détection de l'oxygène, du dioxyde de carbone, du monoxyde de carbone et des NOx, chacun répondant à des besoins spécifiques en matière de sécurité et de procédés. L'adoption de ces capteurs dépend de la concentration cible, de la sensibilité croisée, du temps de réponse, de l'atmosphère de fonctionnement, de l'intervalle d'étalonnage et de l'architecture du détecteur. Les capteurs multigaz permettent une couverture plus étendue du lieu de travail.
- Capteurs d'oxygène : La demande principale provient des espaces confinés, des systèmes d'inertage, du contrôle de la combustion et des laboratoires, où les alertes rapides en cas de carence ou d'enrichissement restent essentielles à la protection des travailleurs et des processus.
- Capteurs de dioxyde de carbone : les dispositifs infrarouges prennent en charge la fermentation, le stockage frigorifique, la transformation des aliments, le contrôle environnemental et la surveillance professionnelle, leur sélectivité et leur longue durée de vie renforçant leur importance stratégique.
- Détecteurs de monoxyde de carbone : Les détecteurs portables et fixes sont utilisés dans les zones de combustion, les aciéries, les mines, les services publics et les espaces de travail clos, ce qui fait de la détection fiable des faibles niveaux et de la stabilité de l’alarme des facteurs d’achat essentiels.
- Capteurs NOx : La surveillance des émissions, l’optimisation de la combustion et la conformité aux normes de qualité de l’air favorisent leur déploiement dans les chaudières, les fours industriels, les centrales électriques et les usines de traitement nécessitant un fonctionnement durable malgré des compositions de gaz variables.
Technologie
Les revenus liés à cette technologie devraient progresser à un TCAC de 5,2 à 5,8 % jusqu'en 2034. Le choix de la technologie repose sur un équilibre entre le gaz cible, la limite de détection, la consommation d'énergie, la résistance à l'empoisonnement, la durée de vie et la robustesse environnementale. Les plateformes électrochimiques demeurent fondamentales, tandis que les solutions infrarouges et de photoionisation gagnent du terrain dans les applications exigeant sélectivité, quantification à distance ou couverture des composés organiques volatils. La compensation numérique et l'autodiagnostic permettent de plus en plus de différencier des éléments de détection par ailleurs similaires.
- Électrochimique : une large couverture des gaz toxiques, de faibles besoins en énergie et des facteurs de forme compacts favorisent les détecteurs portables, bien que la durée de vie des consommables et la sensibilité croisée nécessitent une planification rigoureuse de l’étalonnage et du remplacement.
- Semiconducteurs : Les dispositifs économiques et durables conviennent aux alarmes à grand volume et aux applications de qualité de l’air, mais les considérations de température, d’humidité et de sélectivité rendent les algorithmes de compensation et l’ingénierie d’application stratégiquement importants.
- Technologie à semi-conducteurs : la miniaturisation, la construction robuste et la fabrication évolutive permettent une surveillance intégrée, tandis que l’innovation en matière de matériaux vise à améliorer la sélectivité, la cohérence de la réponse et le fonctionnement à basse température dans les environnements industriels.
- Détecteur à photo-ionisation : Sa haute sensibilité aux composés organiques volatils rend la technologie PID précieuse pour les recherches de fuites, l’hygiène industrielle, la dépollution et la manipulation de produits chimiques, en particulier lorsqu’un dépistage rapide est nécessaire.
- Catalytique : La détection éprouvée des gaz combustibles soutient l'exploitation minière, le raffinage et le traitement, bien que la dépendance à l'oxygène, la consommation d'énergie et l'empoisonnement du catalyseur incitent à un entretien attentif et à une migration sélective vers des alternatives optiques.
- Infrarouge : Longue durée de vie, forte résistance à l’empoisonnement et positionnement sélectif pour la mesure des hydrocarbures ou du dioxyde de carbone : dispositifs infrarouges pour applications fixes et portables exigeantes malgré des coûts initiaux de composants plus élevés.
Application
Le segment des applications devrait connaître une croissance annuelle composée de 4,8 % à 5,4 % entre 2026 et 2034. Les sites chimiques et pétrochimiques nécessitent une couverture étendue des substances toxiques et combustibles, les installations pétrolières et gazières privilégient la détection des fuites et la mobilité des travailleurs, et les installations métallurgiques surveillent la combustion et les espaces confinés. Les achats combinent de plus en plus les réseaux fixes, les instruments portables, les systèmes de surveillance de zone et les procédures d'étalonnage documentées.
- Chimie et pétrochimie : Les inventaires complexes de gaz, le zonage des zones dangereuses et le traitement en continu soutiennent les réseaux denses de détecteurs, dont l’intégration dans les systèmes d’arrêt et les plateformes de maintenance renforce la valeur stratégique.
- Pétrole et gaz : Les installations en amont, intermédiaires, de GNL, de raffinage et de distribution nécessitent une surveillance du méthane, des gaz toxiques et de l’oxygène, ce qui crée une demande pour des appareils robustes, une visibilité à distance et une localisation quantifiée des fuites.
- Métallurgie : La sidérurgie, les fonderies, le traitement thermique et la fabrication nécessitent une surveillance du monoxyde de carbone, de l'oxygène et de la combustion, où les températures extrêmes, la poussière et l'accessibilité pour la maintenance influencent fortement le choix de la technologie.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette tendance |
Étape d'adoption |
|
Produits chimiques et pétrochimiques |
Haut |
Sécurité des installations |
Mature |
|
Pétrole et gaz |
Haut |
Contrôle du méthane |
Mise à l'échelle |
|
Métal |
Moyen |
Surveillance du four |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des capteurs de gaz industriels
Gestion plus stricte de la sécurité industrielle et de l'exposition
Les exploitants d'installations industrielles ont la responsabilité permanente de détecter les carences en oxygène, les atmosphères toxiques et les risques d'incendie avant tout accident. Par conséquent, les dispositifs de détection deviennent une nécessité opérationnelle continue et non un simple investissement. Les utilisateurs dans les usines chimiques, les raffineries, les mines, les exploitations métallurgiques et les opérations en espaces confinés exigent des équipements certifiés, un étalonnage traçable et des procédures d'escalade d'alarme appropriées. L'impact commercial de ce secteur dépasse la simple vente initiale de détecteurs et englobe les gaz d'étalonnage, les cellules de remplacement, les stations d'accueil, les logiciels, la formation et le service après-vente. Les fabricants qui simplifient la gestion des documents de conformité et la logistique des flottes optimiseront la valeur de leurs produits. Parallèlement, les utilisateurs finaux compareront la précision des alarmes, la dérive et les temps de maintenance, car ces éléments influent sur la productivité des travailleurs et les temps d'arrêt.
Exigences en matière de mesure du méthane et des émissions
Pour les entreprises énergétiques, la transition se fait d'inspections ponctuelles à une surveillance continue, incluant calculs et confirmations de réparation. Le méthane, inodore, peut s'échapper de canalisations, compresseurs, vannes, réservoirs et machines industrielles. Il est donc nécessaire de disposer de solutions technologiques complémentaires, fixes, portables, mobiles et d'imagerie. La pression croissante pour un renforcement de la réglementation en Europe et en Amérique du Nord, conjuguée aux engagements des entreprises en matière d'émissions, incite à une utilisation plus poussée de ces instruments. La dynamique du marché se traduit par des besoins accrus en systèmes optiques à haute sensibilité, géolocalisation, analyse de données dans le cloud et identification des sources. La différenciation des fournisseurs repose sur la rapidité des relevés, la maîtrise des données, l'intégration des systèmes de maintenance et un fonctionnement constant malgré les variations de vent, d'humidité et de température.
Automatisation industrielle et plateformes de sécurité connectées
Les installations industrielles connectent de plus en plus les détecteurs de gaz aux systèmes de contrôle distribués, aux systèmes instrumentés de sécurité, aux réseaux sans fil et aux tableaux de bord centralisés. Cette intégration améliore la connaissance de la situation en reliant la concentration de gaz, la localisation des opérateurs, l'état des équipements et l'historique de maintenance. Elle permet également la configuration à distance, l'enregistrement automatisé des tests et une intervention prioritaire sur les différents sites. Sur le plan commercial, on observe une transition des dispositifs autonomes vers des plateformes interopérables générant des revenus liés aux logiciels et aux services. Toutefois, cette connectivité renforce les exigences en matière de cybersécurité, de compatibilité des protocoles, de gestion des batteries et de communications fiables en zones dangereuses. Les fournisseurs proposant des interfaces ouvertes, l'analyse en périphérie et des diagnostics à l'échelle du parc peuvent réduire les délais de déploiement et les coûts d'exploitation, notamment pour les exploitants qui standardisent leurs technologies de sécurité sur plusieurs sites.
Tendances futures du marché des capteurs de gaz industriels
Détection multimodale et fusion de capteurs
Les tendances du marché des capteurs de gaz industriels privilégieront de plus en plus les dispositifs et plateformes combinant plusieurs principes de détection, la compensation environnementale et les données contextuelles. Un seul nœud pourra associer des cellules électrochimiques à des mesures infrarouges, de particules, de température, d'humidité ou de pression, améliorant ainsi la fiabilité des mesures lorsque la sensibilité croisée ou les variations des conditions ambiantes complexifient l'interprétation. Des algorithmes compareront les profils de signal, l'état de l'instrument et le contexte opérationnel afin de réduire les fausses alarmes et de détecter plus rapidement les dérives. Cette transition devra favoriser la conception modulaire des détecteurs et l'évolutivité des analyses. Les fournisseurs qui valideront les modèles de fusion dans des environnements industriels réels et fourniront des diagnostics transparents, plutôt que de présenter des scores propriétaires sans preuves de mesure traçables, bénéficieront d'un avantage concurrentiel.
Calibrage prédictif et identité du capteur numérique
Les futurs parcs de détecteurs utiliseront des identités numériques, des historiques d'étalonnage et des indicateurs d'état pour planifier les interventions en fonction des risques, et non plus selon des intervalles fixes. Les modules intelligents pourront conserver les données de fabrication, l'exposition opérationnelle, l'historique des températures et les estimations de durée de vie restante, permettant ainsi aux équipes de maintenance de remplacer les cellules avant toute défaillance et d'éviter les interventions inutiles. Des interfaces standardisées pourraient accélérer le remplacement simplifié des détecteurs d'une même famille. Cette tendance transformera l'économie du secteur en augmentant la demande de composants authentifiés, de logiciels de gestion du cycle de vie et d'assistance à distance. Les fournisseurs performants associeront des enregistrements sécurisés des appareils à des pratiques d'étalonnage vérifiables sur le terrain, garantissant ainsi que les recommandations prédictives complètent, et non affaiblissent, les garanties de sécurité et la documentation réglementaire.
Opportunités du marché des capteurs de gaz industriels
Kits de détection des infrastructures hydrogène
La production, le stockage, le transport, le ravitaillement et l'utilisation industrielle de l'hydrogène offrent de nombreuses opportunités d'application pour une détection rapide et sélective, aussi bien en intérieur qu'en extérieur. Investisseurs et fournisseurs peuvent développer des solutions complètes intégrant capteurs ponctuels, systèmes de contrôle de la ventilation, instruments portables, alarmes et services de mise en service pour les électrolyseurs, les stations de compression, les zones de stockage et les usines de traitement. Le développement du marché des capteurs de gaz industriels devrait privilégier la certification, la réactivité sous fort débit d'air, la gestion de la sensibilité croisée et l'intégration sécurisée aux systèmes de contrôle. Des partenariats avec des entreprises d'ingénierie et des fabricants d'équipements permettent d'intégrer les capteurs dès les premières étapes de la conception des projets. Des revenus récurrents peuvent être générés par l'étalonnage, le remplacement des modules, la surveillance logicielle et la vérification périodique des performances sur l'ensemble des réseaux d'installations hydrogène en expansion.
Réseaux d'étalonnage et de services localisés dans les marchés émergents
L'expansion industrielle rapide dépasse souvent l'accès aux services d'étalonnage agréés, aux pièces détachées et aux techniciens qualifiés. Les fournisseurs de capteurs peuvent investir dans des centres de services régionaux, des capacités d'étalonnage mobiles, la certification des distributeurs et des programmes d'échange standardisés en Asie-Pacifique, au Moyen-Orient et sur certains marchés africains. Cette approche réduit les temps d'arrêt des détecteurs, les retards de livraison et les incertitudes liées à la conformité pour les clients exploitant des mines, des raffineries, des usines métallurgiques et des installations chimiques isolées. Les modèles commerciaux peuvent combiner la vente d'instruments avec des contrats de service pluriannuels et des registres numériques des parcs de machines. L'assemblage local ou la configuration finale peuvent encore améliorer les délais de livraison et la compétitivité des appels d'offres, à condition que les systèmes qualité garantissent la traçabilité, la certification pour les zones dangereuses et des performances constantes sur tous les sites.
Développements récents
- Août 2026 : Industrial Scientific lance l’Axen AX4, un nouveau détecteur de quatre gaz conçu pour une détection fiable et simple des gaz dans les applications industrielles courantes. Cet appareil s’adresse aux entreprises de construction, aux sociétés de location et aux opérateurs industriels qui recherchent une protection fiable de leurs employés, sans la complexité des systèmes de surveillance des gaz complexes.
- Mars 2026 : Honeywell lance son capteur de gaz hydrocarbures NDIR série 4, une nouvelle technologie de détection infrarouge conçue pour améliorer la détection des gaz inflammables et renforcer la sécurité des travailleurs en environnements industriels dangereux. Ce capteur est destiné à être utilisé dans divers secteurs, notamment le pétrole et le gaz, la pétrochimie, la fabrication de plastiques, l’exploitation minière et d’autres applications industrielles.
- Août 2026 : Le fabricant britannique d’équipements de détection de gaz International Gas Detectors (IGD) a lancé deux nouveaux appareils portables de surveillance des gaz, les BELL LITE et BELLMINI, qui viennent compléter sa gamme de produits BELL. Ces détecteurs sont conçus pour identifier le dioxyde de carbone (CO₂/R744), l’ammoniac (NH₃/R717) et d’autres gaz potentiellement dangereux dans les environnements industriels et frigorifiques.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -