
Mercado de sensores industriales de gas: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de sensores de gas industriales y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (sensores de oxígeno, sensores de dióxido de carbono, sensores de monóxido de carbono y sensores de NOx); tecnología (electroquímica, semiconductores, estado sólido, detector de fotoionización (PID), catalítica e infrarroja); aplicación (química y petroquímica, petróleo y gas, y metales), y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00003159
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 21, 2026


Tamaño del mercado en 2025
769,35 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
US$ 1.204,77 millones
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
5,11 %
Índice de crecimiento
Mercado potencial
8.957,28 millones de dólares estadounidenses
(2026-2034)
El mercado de sensores de gas industriales alcanzó un valor de 769,35 millones de dólares estadounidenses en 2025 y se prevé que alcance los 1.204,77 millones de dólares estadounidenses en 2034. Se espera que el mercado crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,11 % durante el período 2026-2034, lo que refleja la demanda industrial constante de monitorización atmosférica continua, protección de los trabajadores, control de emisiones y garantía de procesos en entornos operativos peligrosos.
Se prevé que el mercado de sensores de gas industrial en Norteamérica crezca a una tasa de crecimiento anual compuesta proyectada del 4,8 al 5,4 %. Este crecimiento se debe, entre otros factores, a la legislación sobre el metano, la necesidad de inspeccionar tuberías antiguas y las mejoras en los sistemas de seguridad integrados. El mayor uso de la tecnología de detección óptica en la infraestructura energética incrementa la tasa de reemplazo, y la monitorización digital mejora los sistemas de alerta y el mantenimiento de las empresas industriales.
Evaluación y perspectivas del mercado de sensores de gas industriales
- América del Norte: Representó una cuota de mercado del 31-33% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,8-5,4% entre 2026 y 2034, gracias a los programas de integridad de los oleoductos, la seguridad de los trabajadores conectados y la monitorización de fugas de metano.
- EE. UU.: Representó entre el 77 % y el 80 % de los ingresos de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,9 % al 5,5 % entre 2026 y 2034.
- Europa: Mantenía una cuota de mercado del 27-29% en 2025 y se estima que crecerá a un ritmo anual compuesto del 4,6-5,2% entre 2026 y 2034, liderada por Alemania, el Reino Unido, Francia, Italia y España.
- Asia Pacífico: Capturó una cuota de mercado del 28-30% en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 5,7-6,3% entre 2026 y 2034, con China, Japón, Corea del Sur, India y Australia apoyando su implementación.
- Segmento más grande: La tecnología electroquímica representó una cuota de mercado estimada del 34-37% en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 4,7-5,3% durante el período 2026-2034.
- Segmento de alto crecimiento: La tecnología infrarroja representó una cuota de mercado estimada del 15-18% en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 6,1-6,8% durante el período 2026-2034.
- Empresas clave analizadas en detalle: ABB Ltd., Aeroqual Limited, ENMET, LLC, Euro-Gas Management Services Ltd., Figaro USA, Inc., Honeywell International Inc., Pem-Tech, Inc., Sensidyne, LP, Sensirion AG y Siemens AG.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
En lugar de sistemas de alarma individuales, la detección en la industria ha evolucionado hacia una arquitectura de sensores que utiliza sensores electroquímicos, catalíticos, semiconductores, de fotoionización e infrarrojos, además de sistemas de diagnóstico. Los procesos industriales requieren cada vez más la calibración de módulos, un bajo consumo energético, dimensiones mecánicas comunes y el mantenimiento de los equipos mediante software. Esto facilitaría una mayor reutilización de los diseños, tanto para detectores portátiles como fijos, e incentivaría a los fabricantes a integrar el sensor con capacidades de comunicación, análisis y mantenimiento. El mercado de sensores de gas industriales premia a los fabricantes que encuentran el equilibrio adecuado entre selectividad, tiempos de respuesta rápidos, resistencia a la contaminación, fiabilidad y costes del ciclo de vida.
Desde ahora hasta 2034, se invertirá en instalaciones de fabricación en Asia, en programas de cumplimiento de emisiones en Europa, en instalaciones de petróleo y gas en Norteamérica y en proyectos de desarrollo energético en Oriente Medio. Las regulaciones sobre el gas metano, los niveles de toxicidad y los gases de combustión modificarán las especificaciones. Los fabricantes que ofrezcan calibración, certificación y mantenimiento in situ tendrán ventaja competitiva.
Alcance del informe de mercado de sensores de gas industriales
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 769,35 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 1.204,77 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 5,11% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de sensores de gas industriales
El crecimiento del mercado de sensores de gas industriales radica en la necesidad de garantizar la seguridad de los trabajadores, la monitorización de emisiones y el aumento de la tolerancia en el control de procesos. Los compradores son gestores de instalaciones, empresas de ingeniería, fabricantes de sensores y organizaciones de mantenimiento, mientras que la cadena de suministro incluye elementos sensores, dispositivos MEMS y ópticos, carcasas, gases de calibración, software, certificación y soluciones en la nube.
El entorno de suministro varía según la tecnología del sensor, incluyendo electrodos y electrolitos estables en el caso de celdas electroquímicas, emisores y filtros en el caso de sensores infrarrojos, y la fabricación en el caso de sensores semiconductores. Los compradores buscan cada vez más componentes de doble fuente, interfaces estandarizadas y priorizan la facilidad de mantenimiento.
El análisis del informe del mercado de sensores de gas industrial revela una competencia fragmentada entre empresas de automatización y especialistas en sensores. ABB Ltd., Honeywell International Inc. y Siemens AG combinan la función de detección con el sistema de control, mientras que Aeroqual Limited, ENMET, LLC, Euro-Gas Management Services Ltd., Pem-Tech, Inc. y Sensidyne, LP se centran en instrumentos orientados a aplicaciones y servicios de campo.
Las principales tendencias de inversión se centran en sistemas de detección óptica, sistemas multigás, bajo consumo energético y conectividad para diagnóstico. Los factores clave que distinguen a Sensirion AG y Figaro USA, Inc. son la miniaturización y el diseño. Su posicionamiento competitivo se basa ahora en la certificación, los servicios de calibración, las redes de distribución y la conversión de señales de sensores en tareas de mantenimiento.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
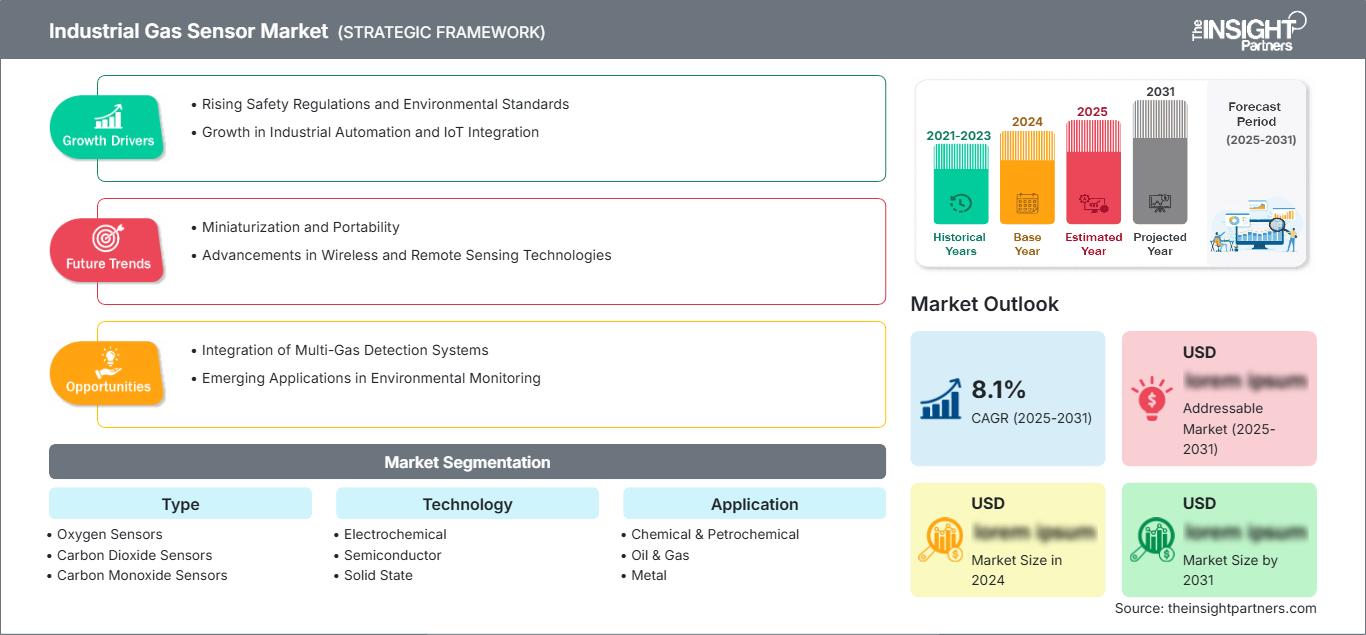
Mercado de sensores de gas industriales: Perspectivas estratégicas
Perspectivas regionales
Mercado de sensores de gas industrial en Norteamérica
América del Norte tenía una cuota de mercado estimada de entre el 31 % y el 33 % en sensores de gas industriales para 2025, y se proyecta que crecerá a una tasa de crecimiento anual compuesta (TCAC) del 4,8 % al 5,4 % hasta 2034. La integridad de los oleoductos, la modernización de refinerías, la construcción de oleoductos de esquisto, la fabricación de productos químicos, la seguridad minera y las regulaciones sobre exposición laboral impulsan tanto la demanda de reemplazos como la de nuevas instalaciones. La presencia de importantes instalaciones base de sensores fijos también genera ingresos por servicios de calibración y software derivados de sus necesidades de mantenimiento periódico.
Las prácticas de adquisición de la región se orientan hacia la conectividad de dispositivos que permiten realizar pruebas de funcionamiento remotas, emitir alarmas geolocalizadas y realizar mantenimiento predictivo. Las regulaciones sobre emisiones de metano, el envejecimiento de los gasoductos y la fabricación de semiconductores y baterías incrementan la necesidad de sensores ópticos y móviles para la detección de fugas, así como de sensores de gases tóxicos. Canadá contribuye a este sector mediante la extracción y el procesamiento de arenas bituminosas, mientras que México ofrece perspectivas prometedoras en la industria petroquímica y manufacturera.
Mercado estadounidense de sensores de gas industrial
En 2025, Estados Unidos representó entre el 77 % y el 80 % de los ingresos del mercado norteamericano, y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 4,9 % al 5,5 % entre 2026 y 2034. Los sectores de refinación, transporte por oleoductos, productos químicos, metales, minería, fabricación de semiconductores y tratamiento de aguas residuales impulsan el uso generalizado de productos para la detección de oxígeno, monóxido de carbono, dióxido de carbono y NOx. La necesidad periódica de reemplazos beneficia a las empresas con redes nacionales de calibración y distribución.
Entre las empresas con presencia en el mercado se encuentran Honeywell International Inc., ABB Ltd., Siemens AG, ENMET, LLC, Pem-Tech, Inc., Sensidyne, LP y Figaro USA, Inc. Las nuevas aplicaciones incluyen monitores personales inalámbricos, instrumentos multipunto fijos, detectores de fotoionización portátiles y detectores ópticos de metano. Los compradores consideran el costo total de propiedad, los problemas de ciberseguridad, la interfaz de alarmas y la protección de los sensores contra la humedad, la contaminación y los cambios de temperatura.
Mercado europeo de sensores de gas industrial
Europa ostentaba una cuota de mercado simulada del 27-29% en 2025 y se prevé que experimente una tasa de crecimiento anual compuesta (TCAC) del 4,6-5,2% entre 2025 y 2034. Alemania lidera el mercado regional gracias a la presencia de industrias químicas, de maquinaria, metalúrgicas y automotrices con detectores fijos y portátiles certificados. El Reino Unido se ve impulsado por la energía marina, los servicios públicos y los centros de trabajo industriales regulados, con un creciente interés en la medición de las emisiones de metano.
Francia se caracteriza por sus refinerías, la industria química, las centrales nucleares y la normativa de control ambiental. Italia se distingue por su industria manufacturera de procesos y su infraestructura de gas, mientras que España, con su industria química, sus proyectos de transición energética y el desarrollo del hidrógeno, ofrece diversas posibilidades de especificación. La normativa sobre metano en la UE exige una mayor atención a la medición y la reparación oportuna de fugas. Los proveedores deben cumplir con las especificaciones ATEX, ofrecer servicios multilingües y adaptarse a los procesos de contratación específicos de cada país.
Mercado de sensores de gas industriales en la región Asia-Pacífico
Se prevé que la región de Asia-Pacífico alcance una cuota de mercado de entre el 28 % y el 30 % en 2025, con una tasa de crecimiento anual compuesta (TCAC) del 5,7 % al 6,3 %, la más alta entre todas las regiones. China impulsará este crecimiento gracias a su presencia en las industrias química, metalúrgica, electrónica y de infraestructura energética. Japón y Corea del Sur se centrarán en semiconductores de alta precisión y aplicaciones de fabricación.
El aumento de la inversión en refinerías, gas ciudad, siderurgia e industria química en India, junto con las instalaciones mineras y de gas natural licuado en Australia, incrementaría la demanda de detectores portátiles y fijos, respectivamente. Asimismo, el aumento de las normativas de seguridad industrial, la automatización de fábricas y las leyes sobre calidad del aire impulsarían esta demanda.
Mercado de sensores de gas industrial de Oriente Medio y África
Se prevé que la región crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,2 % al 5,9 % hasta 2034. Arabia Saudita lidera el sector gracias a las inversiones en refinerías, petroquímica, procesamiento de gas y metales, mientras que los Emiratos Árabes Unidos impulsan proyectos de GNL, zonas industriales y monitoreo de infraestructuras.
Sudáfrica abastece a las industrias minera y química, así como a la producción de electricidad, con sensores portátiles para gases peligrosos e inflamables. RoMEA ofrece oportunidades de negocio selectas en hidrocarburos, servicios públicos y nuevas fábricas. Se prefiere equipo robusto, con diagnóstico remoto y distribuidores confiables debido al calor, el polvo y la dispersión geográfica de las instalaciones.
Análisis de segmentación
Tipo
Se prevé que el segmento de tipos crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,9 % al 5,5 % durante el período 2026-2034. El mercado de sensores de gases industriales abarca la detección de oxígeno, dióxido de carbono, monóxido de carbono y NOx, cada uno de los cuales satisface necesidades específicas de seguridad y procesos. La adopción depende de la concentración objetivo, la sensibilidad cruzada, el tiempo de respuesta, la atmósfera operativa, el intervalo de calibración y la arquitectura del detector, y los instrumentos multigás permiten una mayor cobertura en el lugar de trabajo.
- Sensores de oxígeno: La demanda principal proviene de espacios confinados, sistemas de inertización, control de la combustión y laboratorios, donde las alertas rápidas por deficiencia o enriquecimiento siguen siendo fundamentales para la protección de los trabajadores y los procesos.
- Sensores de dióxido de carbono: Estos dispositivos basados en infrarrojos son útiles para la fermentación, el almacenamiento en frío, el procesamiento de alimentos, el control ambiental y la monitorización ocupacional, y su selectividad y larga vida útil refuerzan su importancia estratégica.
- Sensores de monóxido de carbono: Los detectores portátiles y fijos se utilizan en áreas de combustión, plantas siderúrgicas, minas, empresas de servicios públicos y espacios de trabajo cerrados, por lo que la detección fiable de niveles bajos y la estabilidad de la alarma son factores críticos a la hora de comprar un producto.
- Sensores de NOx: La monitorización de emisiones, la optimización de la combustión y el cumplimiento de la normativa sobre calidad del aire impulsan su uso en calderas, hornos industriales, centrales eléctricas y plantas de proceso que requieren un funcionamiento duradero bajo composiciones de gas cambiantes.
Tecnología
Se prevé que los ingresos tecnológicos crezcan a una tasa compuesta anual del 5,2-5,8 % hasta 2034. La selección equilibra el gas objetivo, el límite de detección, el consumo de energía, la resistencia al envenenamiento, la vida útil y la robustez ambiental. Las plataformas electroquímicas siguen siendo fundamentales, mientras que las soluciones de infrarrojos y fotoionización ganan terreno en aplicaciones que requieren selectividad, cuantificación remota o cobertura de compuestos orgánicos volátiles. La compensación digital y el autodiagnóstico diferencian cada vez más elementos sensores que, de otro modo, serían similares.
- Electroquímicos: Su amplia cobertura de gases tóxicos, sus bajos requisitos de energía y sus formatos compactos favorecen la fabricación de detectores portátiles, si bien la vida útil de los consumibles y la sensibilidad cruzada exigen una calibración y una planificación de reemplazo rigurosas.
- Semiconductores: Los dispositivos rentables y duraderos son adecuados para alarmas de alto volumen y aplicaciones de calidad del aire, pero las consideraciones de temperatura, humedad y selectividad hacen que los algoritmos de compensación y la ingeniería de aplicaciones sean estratégicamente importantes.
- Estado sólido: La miniaturización, la construcción robusta y la fabricación escalable permiten la monitorización integrada, mientras que la innovación en los materiales busca mejorar la selectividad, la consistencia de la respuesta y el funcionamiento a bajas temperaturas en entornos industriales.
- Detector de fotoionización: Su alta sensibilidad a los compuestos orgánicos volátiles hace que la tecnología PID sea valiosa en la detección de fugas, la higiene industrial, la remediación y el manejo de productos químicos, especialmente cuando se requiere una detección rápida.
- Catalítico: La detección de gases combustibles, de eficacia probada, respalda la minería, el refinado y el procesamiento, aunque la dependencia del oxígeno, el consumo de energía y el envenenamiento del catalizador fomentan un mantenimiento cuidadoso y una migración selectiva hacia alternativas ópticas.
- Infrarrojos: Larga vida útil, alta resistencia al envenenamiento y dispositivos infrarrojos de posicionamiento para la medición selectiva de hidrocarburos o dióxido de carbono, ideales para aplicaciones fijas y portátiles exigentes, a pesar de los elevados costes iniciales de los componentes.
Solicitud
Se prevé que el segmento de aplicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,8 % al 5,4 % durante el período 2026-2034. Las plantas químicas y petroquímicas requieren una amplia cobertura para sustancias tóxicas e inflamables; las instalaciones de petróleo y gas priorizan la detección de fugas y la movilidad de los trabajadores; y las plantas metalúrgicas supervisan la combustión y los espacios confinados. La adquisición de equipos combina cada vez más redes fijas, instrumentos portátiles, monitores de área y flujos de trabajo de calibración documentados.
- Industria química y petroquímica: Los complejos inventarios de gases, la zonificación de áreas peligrosas y el procesamiento continuo dan soporte a densas redes de detectores, cuya integración en sistemas de parada y plataformas de mantenimiento refuerza el valor estratégico.
- Petróleo y gas: Los activos de exploración y producción, transporte y distribución de GNL, refinación y distribución requieren monitoreo de metano, gases tóxicos y oxígeno, lo que genera demanda de dispositivos robustos, visibilidad remota y localización cuantificada de fugas.
- Metalurgia: La siderurgia, las fundiciones, el tratamiento térmico y la fabricación requieren la monitorización del monóxido de carbono, el oxígeno y la combustión, donde las temperaturas extremas, el polvo y la accesibilidad para el mantenimiento influyen considerablemente en la selección de la tecnología.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Química y petroquímica |
Alto |
Seguridad de la planta |
Maduro |
|
Petróleo y gas |
Alto |
Control del metano |
Escalada |
|
Metal |
Medio |
Monitoreo del horno |
Maduro |
Factores de crecimiento y análisis del impacto del mercado de sensores de gas industriales
Gestión más estricta de la seguridad industrial y la exposición a riesgos
Los operadores de plantas tienen la responsabilidad constante de detectar la falta de oxígeno, atmósferas tóxicas y condiciones inflamables antes de que ocurra cualquier accidente. Por consiguiente, los dispositivos de detección se convierten en una necesidad operativa permanente y no solo en una opción de inversión. Los usuarios en plantas químicas, refinerías, minas, operaciones metalúrgicas y operaciones en espacios confinados requieren equipos certificados, calibración trazable y procedimientos adecuados para la escalada de alarmas. El impacto comercial de la industria va más allá de la venta inicial de detectores e incluye gases de calibración, celdas de repuesto, estaciones de acoplamiento, software, capacitación y servicio técnico. Los fabricantes que faciliten la gestión de la documentación de cumplimiento y la logística de la flota obtendrán un mayor valor de sus productos. Al mismo tiempo, los usuarios finales compararán la precisión de las alarmas, la deriva y los tiempos de mantenimiento, ya que estos elementos afectan la productividad de los trabajadores y el tiempo de inactividad.
Requisitos para la medición de metano y emisiones
El cambio para las empresas energéticas implica pasar de inspecciones ocasionales a un monitoreo continuo, cálculos y confirmación de reparaciones. El metano es inodoro y puede emanar de tuberías, compresores, válvulas, tanques y maquinaria de proceso. Esto significa que existe la necesidad de soluciones tecnológicas complementarias, tanto fijas como portátiles, móviles y de imagen. Existe presión para que se implementen regulaciones más estrictas en Europa y Norteamérica, junto con los compromisos corporativos de reducción de emisiones que impulsan el uso de estos instrumentos más allá del cumplimiento normativo. La dinámica del mercado implica una creciente demanda de sistemas ópticos con alta sensibilidad, capacidades de geolocalización, análisis en la nube e identificación de fuentes. La diferenciación entre proveedores se basa en estudios rápidos, propiedad de los datos, integración del sistema de mantenimiento y operaciones consistentes ante la variabilidad del viento, la humedad y la temperatura.
Automatización industrial y plataformas de seguridad conectada
Cada vez más, las plantas conectan detectores de gas a sistemas de control distribuido, sistemas instrumentados de seguridad, redes inalámbricas y paneles de control centralizados. La integración mejora el conocimiento de la situación al vincular la concentración de gas, la ubicación de los trabajadores, el estado de los equipos y el historial de mantenimiento. También permite la configuración remota, el registro automatizado de pruebas y la intervención priorizada en instalaciones dispersas. El impacto comercial es un cambio de dispositivos independientes a plataformas interoperables con ingresos por software y servicios. Sin embargo, la conectividad aumenta los requisitos de ciberseguridad, compatibilidad de protocolos, gestión de baterías y comunicaciones fiables en áreas peligrosas. Los proveedores que ofrecen interfaces abiertas, análisis en el borde y diagnósticos a nivel de flota pueden acortar el tiempo de implementación y reducir el costo total de propiedad, especialmente para los operadores que estandarizan la tecnología de seguridad en múltiples sitios.
Tendencias futuras del mercado de sensores de gas industriales
Detección multimodal y fusión de sensores
Las tendencias del mercado de sensores de gas industriales favorecerán cada vez más los dispositivos y plataformas que combinan diversos principios de detección, compensación ambiental y datos contextuales. Un único nodo puede combinar celdas electroquímicas con mediciones de infrarrojos, partículas, temperatura, humedad o presión, lo que mejora la fiabilidad cuando la sensibilidad cruzada o las condiciones ambientales cambiantes complican la interpretación. Los algoritmos compararán los patrones de señal, el estado del instrumento y el contexto operativo para reducir las falsas alarmas e identificar la deriva con mayor antelación. Esta transición debería respaldar los diseños de detectores modulares y los análisis actualizables. Los proveedores que validen los modelos de fusión en entornos industriales reales y proporcionen diagnósticos transparentes, en lugar de presentar puntuaciones propietarias sin evidencia de medición trazable, obtendrán una ventaja comercial.
Calibración predictiva e identidad de sensores digitales
Las futuras flotas de detectores utilizarán identidades digitales, historiales de calibración almacenados e indicadores de estado para programar intervenciones según el riesgo, en lugar de intervalos fijos. Los módulos inteligentes pueden conservar datos de fabricación, exposición operativa, historial de temperatura y estimaciones de vida útil restante, lo que permite a los equipos de mantenimiento reemplazar las celdas antes de que fallen, evitando así servicios innecesarios. Las interfaces estandarizadas pueden acelerar el reemplazo plug-and-play entre las distintas familias de detectores. Esta tendencia transformará la economía del canal al aumentar la demanda de componentes autenticados, software de ciclo de vida y soporte remoto. Los proveedores exitosos combinarán registros seguros de dispositivos con prácticas de calibración verificables en campo, garantizando que las recomendaciones predictivas complementen, en lugar de debilitar, la garantía de seguridad y la documentación regulatoria.
Oportunidades de mercado para sensores de gas industriales
Paquetes de detección de infraestructura de hidrógeno
La producción, el almacenamiento, el transporte, el repostaje y el uso industrial del hidrógeno generan oportunidades de aplicación para la detección rápida y selectiva en entornos cerrados y exteriores. Los inversores y proveedores pueden desarrollar soluciones integrales que combinen sensores puntuales, controles de ventilación, instrumentos portátiles, alarmas y servicios de puesta en marcha para electrolizadores, estaciones de compresión, áreas de almacenamiento y plantas de procesamiento. El desarrollo de oportunidades en el mercado de sensores de gas industrial debe centrarse en la certificación, la respuesta bajo flujos de aire elevados, la gestión de la sensibilidad cruzada y la integración segura con los sistemas de control. Las alianzas con contratistas de ingeniería y fabricantes de equipos permiten integrar los sensores desde las primeras etapas del diseño del proyecto. Los ingresos recurrentes pueden generarse mediante la calibración, los módulos de reemplazo, la monitorización del software y la verificación periódica del rendimiento en redes de activos de hidrógeno en expansión.
Redes de calibración y servicio localizadas en mercados emergentes
La rápida expansión industrial suele superar el acceso a calibración acreditada, repuestos y técnicos capacitados. Los proveedores de sensores pueden invertir en centros de servicio regionales, capacidades de calibración móvil, certificación de distribuidores y programas de intercambio estandarizados en Asia Pacífico, Oriente Medio y determinados mercados africanos. Este enfoque reduce el tiempo de inactividad de los detectores, los retrasos en los envíos y la incertidumbre en materia de cumplimiento normativo para los clientes que operan minas, refinerías, plantas metalúrgicas e instalaciones químicas remotas. Los modelos comerciales pueden combinar la venta de instrumentos con contratos de servicio plurianuales y registros digitales de flotas. El ensamblaje local o la configuración final pueden mejorar aún más los plazos de entrega y la competitividad en las licitaciones, siempre que los sistemas de calidad preserven la trazabilidad, la certificación para áreas peligrosas y un rendimiento uniforme en todas las ubicaciones.
Novedades recientes
- Agosto de 2026: Industrial Scientific ha lanzado el Axen AX4, un nuevo monitor de cuatro gases diseñado para proporcionar una detección de gases fiable y sencilla en aplicaciones industriales cotidianas. El dispositivo está dirigido a contratistas, empresas de alquiler y operadores industriales que necesitan una protección fiable para sus trabajadores sin la complejidad de los sistemas de monitorización de gases altamente conectados.
- Marzo de 2026: Honeywell ha lanzado su sensor de gas de hidrocarburos NDIR Serie 4, una nueva tecnología de detección basada en infrarrojos diseñada para mejorar la detección de gases inflamables y reforzar la seguridad de los trabajadores en entornos industriales peligrosos. El sensor está diseñado para su uso en diversos sectores, como el petróleo y el gas, la petroquímica, la fabricación de plásticos, la minería y otras aplicaciones industriales.
- Agosto de 2026: International Gas Detectors (IGD), fabricante británico de equipos de detección de gases, ha presentado dos nuevos dispositivos portátiles de monitorización de gases, el BELL LITE y el BELLMINI, que forman parte de su gama de productos BELL. Estos detectores están diseñados para identificar dióxido de carbono (CO₂/R744), amoníaco (NH₃/R717) y otros gases potencialmente peligrosos en entornos industriales y de refrigeración.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -