
Mercato dei sensori industriali di gas: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei sensori di gas industriali (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo (sensori di ossigeno, sensori di anidride carbonica, sensori di monossido di carbonio e sensori di NOx); tecnologia (elettrochimica, semiconduttore, stato solido, fotoionizzatore (PID), catalitica e infrarossi); applicazione (chimica e petrolchimica, petrolio e gas e metallurgia) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00003159
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 21, 2026


Dimensioni del mercato nel 2025
769,35 milioni di dollari USA
Valore dell'anno base
Previsioni per il 2034
1.204,77 milioni di dollari USA
Previsione entro il 2034
CAGR 2026-2034
5,11 %
Tasso di crescita
Mercato di riferimento
8.957,28 milioni di dollari USA
(2026-2034)
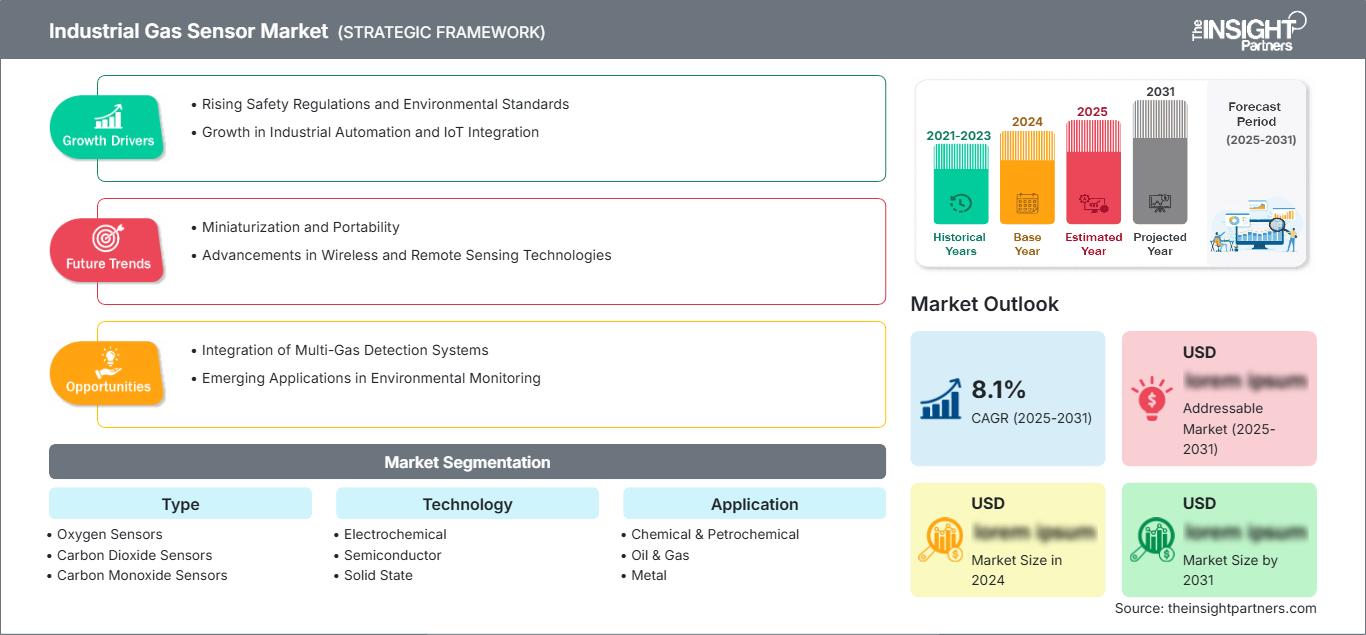
Il mercato dei sensori di gas industriali aveva un valore di 769,35 milioni di dollari nel 2025 e si prevede che raggiungerà i 1.204,77 milioni di dollari entro il 2034. Si prevede che il mercato crescerà a un tasso annuo composto (CAGR) del 5,11% nel periodo 2026-2034, a testimonianza delle continue esigenze industriali in materia di monitoraggio atmosferico continuo, protezione dei lavoratori, controllo delle emissioni e garanzia dei processi in ambienti operativi pericolosi.
Si prevede che il mercato dei sensori di gas industriali in Nord America crescerà a un tasso di crescita annuo composto (CAGR) compreso tra il 4,8% e il 5,4%. Le ragioni di questa crescita includono la legislazione sul metano, la necessità di ispezionare le condutture obsolete e i miglioramenti nei sistemi di sicurezza integrati. Il maggiore utilizzo della tecnologia di rilevamento ottico nelle infrastrutture energetiche aumenta il tasso di sostituzione, mentre il monitoraggio digitale migliora i sistemi di allerta e la manutenzione delle aziende industriali.
Analisi e approfondimenti sul mercato dei sensori di gas industriali
- Nord America: ha rappresentato una quota del 31-33% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,8-5,4% tra il 2026 e il 2034, grazie ai programmi di integrità degli oleodotti, alla sicurezza dei lavoratori connessi e al monitoraggio delle perdite di metano.
- USA: Nel 2025 ha rappresentato il 77-80% del fatturato nordamericano e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,9-5,5% tra il 2026 e il 2034.
- Europa: deteneva una quota di mercato del 27-29% nel 2025 e si prevede un tasso di crescita annuo composto (CAGR) del 4,6-5,2% tra il 2026 e il 2034, trainata da Germania, Regno Unito, Francia, Italia e Spagna.
- Asia Pacifico: ha conquistato una quota di mercato del 28-30% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 5,7-6,3% tra il 2026 e il 2034, con Cina, Giappone, Corea del Sud, India e Australia a supporto dell'implementazione.
- Segmento più ampio: la tecnologia elettrochimica deteneva una quota di mercato stimata tra il 34% e il 37% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 4,7-5,3% nel periodo 2026-2034.
- Segmento ad alta crescita: la tecnologia a infrarossi rappresentava una quota di mercato stimata tra il 15% e il 18% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 6,1-6,8% nel periodo 2026-2034.
- Aziende chiave analizzate nel dettaglio: ABB Ltd., Aeroqual Limited, ENMET, LLC, Euro-Gas Management Services Ltd., Figaro USA, Inc., Honeywell International Inc., Pem-Tech, Inc., Sensidyne, LP, Sensirion AG e Siemens AG.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Anziché sistemi di allarme individuali, il rilevamento in ambito industriale si è evoluto verso un'architettura di sensori che utilizza sensori elettrochimici, catalitici, a semiconduttore, a fotoionizzazione e a infrarossi, oltre a funzionalità diagnostiche. I processi industriali richiedono sempre più la calibrazione dei moduli, un basso consumo energetico, dimensioni meccaniche standardizzate e una manutenzione delle apparecchiature basata su software. Ciò faciliterebbe una maggiore riutilizzabilità dei progetti, sia per i rilevatori portatili che per quelli fissi, e incoraggerebbe i produttori a integrare il sensore con funzionalità di comunicazione, analisi e manutenzione. Il mercato dei sensori di gas industriali premia i produttori che trovano il giusto equilibrio tra selettività, tempi di reazione rapidi, resistenza all'avvelenamento, affidabilità e costi del ciclo di vita.
Da qui al 2034, gli investimenti saranno concentrati in Asia sugli impianti di produzione, in Europa sui programmi di conformità alle normative sulle emissioni, in Nord America sugli impianti petroliferi e del gas e in Medio Oriente sui progetti di sviluppo energetico. Le normative relative al metano, ai livelli di tossicità e ai gas di combustione modificheranno le specifiche. I produttori in grado di offrire servizi di calibrazione, certificazione e manutenzione in loco avranno un vantaggio competitivo.
Ambito del rapporto sul mercato dei sensori di gas industriali
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 769,35 milioni di dollari USA |
| Dimensioni del mercato entro il 2034 | 1.204,77 milioni di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,11% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei sensori di gas industriali
La crescita del mercato dei sensori di gas industriali è dovuta all'esigenza di garantire la sicurezza dei lavoratori, monitorare le emissioni e aumentare le tolleranze di controllo dei processi. Gli acquirenti sono gestori di impianti, società di ingegneria, produttori di sensori e organizzazioni di manutenzione, mentre la catena di fornitura comprende elementi sensibili, dispositivi MEMS e ottici, involucri, gas di calibrazione, software, certificazione e soluzioni cloud.
L'ambiente di fornitura varia a seconda della tecnologia del sensore, includendo elettrodi ed elettroliti stabili nel caso di celle elettrochimiche, emettitori e filtri nel caso di sensori a infrarossi e la fabbricazione nel caso di sensori a semiconduttore. Gli acquirenti sono sempre più alla ricerca di componenti provenienti da due fonti diverse, interfacce standardizzate e attenzione alla manutenibilità.
L'analisi del rapporto sul mercato dei sensori di gas industriali rivela una concorrenza frammentata, composta da aziende di automazione e specialisti in sensoristica. ABB Ltd., Honeywell International Inc. e Siemens AG integrano la funzione di rilevamento con il sistema di controllo, mentre Aeroqual Limited, ENMET, LLC, Euro-Gas Management Services Ltd., Pem-Tech, Inc. e Sensidyne, LP si concentrano su strumenti orientati alle applicazioni e servizi sul campo.
Le principali tendenze di investimento riguardano i sistemi di rilevamento ottico, i sistemi multigas, il basso consumo energetico e la connettività diagnostica. I fattori distintivi chiave per Sensirion AG e Figaro USA, Inc. sono la miniaturizzazione e gli aspetti di progettazione. Il posizionamento competitivo si basa ora su certificazione, servizi di calibrazione, reti di distribuzione commerciale e conversione dei segnali dei sensori in attività di manutenzione.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei sensori di gas industriali: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei sensori di gas industriali
Nel 2025, il Nord America deteneva una quota di mercato stimata tra il 31% e il 33% nel settore dei sensori per gas industriali, con una crescita prevista a un tasso annuo composto (CAGR) del 4,8-5,4% fino al 2034. L'integrità delle condotte, l'ammodernamento delle raffinerie, la costruzione di oleodotti per il trasporto di gas di scisto, la produzione chimica, la sicurezza nelle miniere e le normative sull'esposizione professionale sono i principali fattori trainanti sia per le sostituzioni che per le nuove installazioni. La presenza di un numero considerevole di installazioni fisse per sensori genera inoltre ricavi derivanti dalla calibrazione e dai servizi software, grazie alle esigenze di manutenzione periodica.
Le pratiche di approvvigionamento della regione si stanno orientando verso la connettività di dispositivi in grado di offrire test di funzionalità a distanza, allarmi geolocalizzati e manutenzione predittiva. Le normative sulle emissioni di metano, l'invecchiamento dei gasdotti e la produzione di semiconduttori e batterie accrescono la necessità di sensori ottici e mobili per il rilevamento delle perdite, nonché di sensori per gas tossici. Il Canada contribuisce con l'estrazione e la lavorazione delle sabbie bituminose, mentre il Messico offre prospettive nel settore petrolchimico e manifatturiero.
Mercato statunitense dei sensori di gas industriali
Nel 2025, gli Stati Uniti rappresentavano il 77-80% del fatturato del mercato nordamericano e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 4,9-5,5% nel periodo 2026-2034. I settori della raffinazione, del trasporto tramite oleodotti, della chimica, della metallurgia, dell'estrazione mineraria, della produzione di semiconduttori e del trattamento delle acque reflue sono i principali motori dell'utilizzo di prodotti per il rilevamento di ossigeno, monossido di carbonio, anidride carbonica e NOx. La necessità periodica di sostituzioni avvantaggia le aziende dotate di reti nazionali di calibrazione e distribuzione.
Tra le aziende presenti sul mercato figurano Honeywell International Inc., ABB Ltd., Siemens AG, ENMET, LLC, Pem-Tech, Inc., Sensidyne, LP e Figaro USA, Inc. Le nuove applicazioni includono monitor personali wireless, strumenti fissi multipunto, rilevatori portatili a fotoionizzazione e rilevatori ottici di metano. Gli acquirenti valutano il costo totale di proprietà, le problematiche di sicurezza informatica, l'interfaccia con gli allarmi e la protezione dei sensori da umidità, contaminazione e variazioni di temperatura.
Mercato europeo dei sensori di gas industriali
Nel 2025, l'Europa deteneva una quota di mercato stimata tra il 27% e il 29%, con una crescita annua composta (CAGR) prevista tra il 4,6% e il 5,2% dal 2025 al 2034. La Germania detiene la quota di mercato regionale più elevata, trainata dalla presenza di industrie chimiche, meccaniche, metallurgiche e automobilistiche, dotate di rilevatori fissi e portatili certificati. Il Regno Unito beneficia della presenza di impianti per l'energia offshore, servizi di pubblica utilità e siti industriali regolamentati, con una crescente attenzione alla misurazione delle emissioni di metano.
La Francia è trainata da raffinerie, industria chimica, centrali nucleari e normative sul monitoraggio ambientale. L'Italia è trainata dall'industria di processo e dalle infrastrutture del gas, mentre la Spagna, con i suoi prodotti chimici, i progetti di transizione energetica e lo sviluppo dell'idrogeno, offre diverse possibilità di specifica. Le normative sul metano all'interno dell'UE aumentano l'importanza della misurazione e della riparazione tempestiva delle perdite. I fornitori devono confrontarsi con la necessità di soddisfare le specifiche ATEX, offrire servizi multilingue e rispettare le procedure di approvvigionamento specifiche di ciascun paese.
Mercato dei sensori di gas industriali nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico raggiungerà una quota di mercato pari a circa il 28-30% nel 2025, con un tasso di crescita annuo composto (CAGR) del 5,7-6,3%, il più elevato tra tutte le regioni. La Cina guiderà la crescita grazie alla sua presenza nei settori chimico, metallurgico, elettronico e delle infrastrutture energetiche. Giappone e Corea del Sud si concentreranno sui semiconduttori di alta precisione e sulle applicazioni manifatturiere.
L'aumento degli investimenti in raffinerie, reti di distribuzione del gas, industrie siderurgiche e chimiche in India, insieme alle attività minerarie e agli impianti di gas naturale liquefatto in Australia, incrementerebbe la domanda di rilevatori portatili e fissi. Anche l'inasprimento delle normative in materia di sicurezza industriale, l'automazione degli impianti e le leggi sulla qualità dell'aria contribuirebbero a stimolare la domanda.
Mercato dei sensori di gas industriali in Medio Oriente e Africa
Si prevede che la regione crescerà a un tasso annuo composto (CAGR) del 5,2-5,9% fino al 2034. L'Arabia Saudita è leader grazie agli investimenti in raffinerie, petrolchimica, lavorazione del gas e metalli, mentre gli Emirati Arabi Uniti promuovono progetti relativi al GNL, alle zone industriali e al monitoraggio delle infrastrutture.
Il Sudafrica fornisce sensori portatili per gas pericolosi e infiammabili alle industrie minerarie e chimiche, nonché alla produzione di energia elettrica. La regione RoMEA offre opportunità commerciali selezionate nei settori degli idrocarburi, dei servizi di pubblica utilità e dei nuovi impianti industriali. A causa del calore, della polvere e della dispersione geografica, si prediligono apparecchiature robuste, diagnosticabili da remoto e con distributori affidabili.
Analisi di segmentazione
Tipo
Si prevede che il segmento di tipologia crescerà a un tasso annuo composto (CAGR) del 4,9-5,5% nel periodo 2026-2034. Il mercato dei sensori di gas industriali comprende il rilevamento di ossigeno, anidride carbonica, monossido di carbonio e NOx, ognuno dei quali risponde a specifiche esigenze di sicurezza e di processo. L'adozione dipende dalla concentrazione target, dalla sensibilità incrociata, dal tempo di risposta, dall'atmosfera operativa, dall'intervallo di calibrazione e dall'architettura del rilevatore, con strumenti multigass che supportano una copertura più ampia degli ambienti di lavoro.
- Sensori di ossigeno: la domanda principale proviene da spazi confinati, sistemi di inertizzazione, controllo della combustione e laboratori, dove gli allarmi rapidi di carenza o eccesso rimangono fondamentali per la protezione dei lavoratori e dei processi.
- Sensori di anidride carbonica: i dispositivi a infrarossi sono utili per la fermentazione, la conservazione a freddo, la lavorazione degli alimenti, il controllo ambientale e il monitoraggio occupazionale, e la selettività e la lunga durata ne rafforzano l'importanza strategica.
- Sensori di monossido di carbonio: i rilevatori portatili e fissi sono utilizzati in aree di combustione, acciaierie, miniere, centrali elettriche e spazi di lavoro chiusi, rendendo la rilevazione affidabile a bassi livelli e la stabilità dell'allarme fattori di acquisto cruciali.
- Sensori di NOx: il monitoraggio delle emissioni, l'ottimizzazione della combustione e la conformità agli standard di qualità dell'aria sono i fattori che ne guidano l'impiego in caldaie, forni industriali, centrali elettriche e impianti di processo che richiedono un funzionamento affidabile in presenza di composizioni gassose variabili.
Tecnologia
Si prevede che il fatturato derivante dalle tecnologie crescerà a un tasso annuo composto (CAGR) del 5,2-5,8% fino al 2034. La scelta dei sensori deve tenere conto di diversi fattori, tra cui il gas target, il limite di rilevamento, il consumo energetico, la resistenza agli agenti contaminanti, la durata e la robustezza ambientale. Le piattaforme elettrochimiche rimangono fondamentali, mentre le soluzioni a infrarossi e a fotoionizzazione guadagnano terreno nelle applicazioni che richiedono selettività, quantificazione a distanza o copertura di composti organici volatili. La compensazione digitale e l'autodiagnosi differenziano sempre più elementi di rilevamento altrimenti simili.
- Elettrochimico: l'ampia copertura di gas tossici, i bassi requisiti di potenza e le dimensioni compatte favoriscono i rilevatori portatili, sebbene la durata dei materiali di consumo e la sensibilità incrociata richiedano una calibrazione rigorosa e una pianificazione accurata della sostituzione.
- Semiconduttori: i dispositivi economici e durevoli sono adatti per allarmi ad alto volume e applicazioni di qualità dell'aria, ma le considerazioni relative a temperatura, umidità e selettività rendono gli algoritmi di compensazione e l'ingegneria applicativa strategicamente importanti.
- Stato solido: la miniaturizzazione, la robustezza e la scalabilità dei processi produttivi supportano il monitoraggio integrato, mentre l'innovazione dei materiali mira a migliorare la selettività, la coerenza della risposta e il funzionamento a temperature più basse in diversi ambienti industriali.
- Rivelatore a fotoionizzazione: l'elevata sensibilità ai composti organici volatili rende la tecnologia PID preziosa nelle indagini sulle perdite, nell'igiene industriale, nella bonifica e nella gestione di sostanze chimiche, in particolare quando è richiesto uno screening rapido.
- Catalitico: Il rilevamento comprovato di gas combustibili è fondamentale per le attività di estrazione, raffinazione e lavorazione, sebbene la dipendenza dall'ossigeno, il consumo energetico e l'avvelenamento del catalizzatore incoraggino un'attenta manutenzione e una transizione selettiva verso alternative ottiche.
- Infrarossi: la lunga durata, l'elevata resistenza agli agenti contaminanti e la misurazione selettiva di idrocarburi o anidride carbonica rendono i dispositivi a infrarossi adatti ad applicazioni fisse e portatili in ambienti difficili, nonostante i costi iniziali dei componenti più elevati.
Applicazione
Si prevede che il segmento applicativo crescerà a un tasso annuo composto (CAGR) del 4,8-5,4% nel periodo 2026-2034. Gli impianti chimici e petrolchimici richiedono un'ampia copertura per materiali tossici e combustibili, gli impianti petroliferi e del gas danno priorità al rilevamento delle perdite e alla mobilità dei lavoratori, mentre gli impianti metallurgici monitorano la combustione e gli spazi confinati. Gli acquisti integrano sempre più reti fisse, strumenti portatili, monitor di area e flussi di lavoro di calibrazione documentati.
- Settore chimico e petrolchimico: la complessa gestione degli inventari di gas, la zonizzazione delle aree a rischio e i processi continui supportano reti di rilevatori ad alta densità, la cui integrazione nei sistemi di arresto e nelle piattaforme di manutenzione ne rafforza il valore strategico.
- Settore petrolifero e del gas: le attività di estrazione, trasporto, GNL, raffinazione e distribuzione richiedono il monitoraggio di metano, gas tossici e ossigeno, creando una domanda di dispositivi robusti, visibilità remota e localizzazione quantitativa delle perdite.
- Metallurgia: la siderurgia, le fonderie, i trattamenti termici e la lavorazione dei metalli richiedono il monitoraggio del monossido di carbonio, dell'ossigeno e della combustione, in contesti in cui temperature elevate, polveri e accessibilità per la manutenzione influenzano fortemente la scelta della tecnologia.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Chimica e petrolchimica |
Alto |
Sicurezza degli impianti |
Maturo |
|
Petrolio e gas |
Alto |
Controllo del metano |
Scalatura |
|
Metallo |
Mezzo |
Monitoraggio della caldaia |
Maturo |
Fattori di crescita e analisi del loro impatto sul mercato dei sensori di gas industriali
Misure più rigorose in materia di sicurezza industriale e gestione dell'esposizione al rischio.
Gli operatori degli impianti hanno la responsabilità costante di rilevare la carenza di ossigeno, le atmosfere tossiche e le condizioni di infiammabilità prima che si verifichino incidenti. Di conseguenza, i dispositivi di rilevamento diventano una necessità operativa continua e non semplicemente un'opzione di investimento. Gli utenti di impianti chimici, raffinerie, miniere, impianti metallurgici e operazioni in spazi confinati richiedono apparecchiature certificate, calibrazione tracciabile e procedure di escalation degli allarmi adeguate. L'impatto commerciale del settore va oltre la vendita iniziale dei rilevatori e include gas di calibrazione, celle di ricambio, stazioni di aggancio, software, formazione e assistenza sul campo. I produttori che semplificano la gestione della documentazione di conformità e della logistica della flotta otterranno un maggiore valore dai loro prodotti. Allo stesso tempo, gli utenti finali confronteranno la precisione degli allarmi, la deriva e i tempi di manutenzione, poiché questi elementi influiscono sulla produttività dei lavoratori e sui tempi di inattività.
Requisiti per la misurazione del metano e delle emissioni
Per le aziende energetiche, il passaggio da ispezioni occasionali a monitoraggio continuo, calcolo e conferma delle riparazioni è in atto. Il metano è inodore e può fuoriuscire da tubazioni, compressori, valvole, serbatoi e macchinari di processo. Ciò significa che è necessario disporre di soluzioni tecnologiche supplementari, fisse, portatili, mobili e di imaging. La pressione per un maggiore impegno, dovuta alle normative in Europa e Nord America, e gli impegni aziendali in materia di emissioni, spingono verso un utilizzo di questi strumenti che vada oltre la semplice conformità. Le dinamiche di mercato prevedono una crescente necessità di sistemi ottici con elevata sensibilità, capacità di geolocalizzazione, analisi in cloud e identificazione della fonte di emissione. La differenziazione tra i fornitori si basa su rilievi rapidi, proprietà dei dati, integrazione con i sistemi di manutenzione e operatività costante in presenza di vento, umidità e variazioni di temperatura.
Automazione industriale e piattaforme di sicurezza connesse
Gli impianti collegano sempre più spesso i rilevatori di gas a sistemi di controllo distribuiti, sistemi di sicurezza strumentati, reti wireless e dashboard centralizzate. L'integrazione migliora la consapevolezza della situazione collegando la concentrazione di gas, la posizione dei lavoratori, lo stato delle apparecchiature e la cronologia della manutenzione. Consente inoltre la configurazione remota, la registrazione automatizzata dei test e l'intervento prioritario in impianti dislocati su più siti. L'effetto commerciale è un passaggio da dispositivi autonomi a piattaforme interoperabili con ricavi derivanti da software e servizi. Tuttavia, la connettività aumenta i requisiti in termini di sicurezza informatica, compatibilità dei protocolli, gestione delle batterie e comunicazioni affidabili in aree a rischio di esplosione. I fornitori che offrono interfacce aperte, analisi edge e diagnostica a livello di flotta possono ridurre i tempi di implementazione e i costi di gestione, in particolare per gli operatori che standardizzano la tecnologia di sicurezza in più siti.
Tendenze future del mercato dei sensori di gas industriali
Rilevamento multimodale e fusione di sensori
Le tendenze del mercato dei sensori di gas industriali favoriranno sempre più dispositivi e piattaforme che combinano diversi principi di rilevamento, compensazione ambientale e dati contestuali. Un singolo nodo può abbinare celle elettrochimiche a misurazioni a infrarossi, di particolato, di temperatura, umidità o pressione, migliorando l'affidabilità quando la sensibilità incrociata o le mutevoli condizioni ambientali complicano l'interpretazione. Gli algoritmi confronteranno i modelli di segnale, lo stato di salute dello strumento e il contesto operativo per ridurre i falsi allarmi e identificare tempestivamente le derive. Questa transizione dovrebbe supportare la progettazione modulare dei rilevatori e l'analisi aggiornabile. Il vantaggio commerciale andrà ai fornitori che convalidano i modelli di fusione in ambienti industriali reali e forniscono diagnostica trasparente, anziché presentare punteggi proprietari senza prove di misurazione tracciabili.
Calibrazione predittiva e identità del sensore digitale
Le future flotte di rilevatori utilizzeranno identità digitali, cronologie di calibrazione memorizzate e indicatori di condizione per programmare gli interventi in base al rischio, anziché a intervalli fissi. I moduli intelligenti possono conservare dati di produzione, esposizione operativa, cronologia delle temperature e stime della vita residua, consentendo ai team di manutenzione di sostituire le celle prima del guasto, evitando interventi non necessari. Le interfacce standardizzate potrebbero accelerare la sostituzione plug-and-play tra le diverse famiglie di rilevatori. Questa tendenza rimodellerà l'economia del canale di distribuzione, aumentando la domanda di componenti autenticati, software per la gestione del ciclo di vita e supporto remoto. I fornitori di successo combineranno la sicurezza dei dati dei dispositivi con pratiche di calibrazione verificabili sul campo, garantendo che le raccomandazioni predittive integrino, anziché indebolire, la documentazione relativa alla sicurezza e alla conformità normativa.
Opportunità di mercato per i sensori di gas industriali
Pacchetti per il rilevamento delle infrastrutture a idrogeno
La produzione, lo stoccaggio, il trasporto, il rifornimento e l'uso industriale dell'idrogeno creano opportunità applicative per il rilevamento rapido e selettivo in ambienti chiusi ed esterni. Investitori e fornitori possono sviluppare offerte integrate che combinano sensori puntuali, controlli di ventilazione, strumenti portatili, allarmi e servizi di messa in servizio per elettrolizzatori, stazioni di compressione, aree di stoccaggio e impianti di processo. Lo sviluppo delle opportunità nel mercato dei sensori per gas industriali dovrebbe concentrarsi sulla certificazione, la risposta in presenza di flussi d'aria elevati, la gestione della sensibilità incrociata e l'integrazione sicura con i sistemi di controllo. Le partnership con appaltatori di ingegneria e produttori di apparecchiature possono integrare i sensori fin dalle prime fasi della progettazione del progetto. I ricavi ricorrenti possono derivare dalla calibrazione, dai moduli di ricambio, dal monitoraggio del software e dalla verifica periodica delle prestazioni nelle reti di risorse dell'idrogeno in espansione.
Reti locali di calibrazione e assistenza nei mercati emergenti
La rapida espansione industriale spesso supera la capacità di accesso a servizi di calibrazione accreditati, pezzi di ricambio e tecnici qualificati. I fornitori di sensori possono investire in centri di assistenza regionali, capacità di calibrazione mobile, certificazione dei distributori e programmi di scambio standardizzati in Asia Pacifico, Medio Oriente e in alcuni mercati africani. Questo approccio riduce i tempi di inattività dei rilevatori, i ritardi nelle spedizioni e l'incertezza in materia di conformità per i clienti che gestiscono miniere, raffinerie, impianti metallurgici e chimici in aree remote. I modelli commerciali possono combinare la vendita di strumenti con contratti di assistenza pluriennali e registri digitali della flotta. L'assemblaggio locale o la configurazione finale possono ulteriormente migliorare i tempi di consegna e la competitività delle offerte, a condizione che i sistemi di qualità garantiscano la tracciabilità, la certificazione per aree pericolose e prestazioni costanti in tutte le sedi.
Sviluppi recenti
- Agosto 2026: Industrial Scientific ha lanciato Axen AX4, un nuovo rilevatore di quattro gas progettato per fornire un rilevamento affidabile e semplice dei gas nelle applicazioni industriali quotidiane. Il dispositivo è destinato ad appaltatori, società di noleggio e operatori industriali che necessitano di una protezione affidabile per i lavoratori, senza la complessità dei sistemi di monitoraggio dei gas altamente interconnessi.
- Marzo 2026: Honeywell ha lanciato il suo sensore di gas idrocarburici NDIR serie 4, una nuova tecnologia di rilevamento a infrarossi progettata per migliorare l'individuazione di gas infiammabili e rafforzare la sicurezza dei lavoratori in ambienti industriali pericolosi. Il sensore è destinato all'uso in diversi settori, tra cui petrolio e gas, petrolchimico, produzione di materie plastiche, minerario e altre applicazioni industriali.
- Agosto 2026: International Gas Detectors (IGD), azienda britannica produttrice di apparecchiature per il rilevamento di gas, ha introdotto due nuovi dispositivi portatili per il monitoraggio dei gas, BELL LITE e BELLMINI, che vanno ad arricchire la sua gamma di prodotti BELL. I rilevatori sono progettati per identificare anidride carbonica (CO₂/R744), ammoniaca (NH₃/R717) e altri gas potenzialmente pericolosi in ambienti industriali e di refrigerazione.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -