
Markt für Industrie Sludge Behandlung Chemikalien: Größe & Prognose 2034
Marktgröße und Prognosen für Chemikalien zur industriellen Schlammbehandlung (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Schlammart (Belebtschlamm, Primärschlamm, Mischschlamm); Prozessbehandlung (Entwässerung und Trocknung, Konditionierung und Stabilisierung, Eindickung, Faulung); Prozesschemikalien (Flockungsmittel, Koagulationsmittel, Desinfektionsmittel); Endverbraucher (Automobilindustrie, Öl und Gas, Metallverarbeitung, Lebensmittel und Getränke, Zellstoff und Papier, Körperpflege und Chemikalien, Elektronik) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00015088
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 19, 2026


Marktgröße 2025
4,93 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
7,36 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
4,54 %
Wachstumsrate
Adressierbarer Markt
55,76 Mrd. US-Dollar
(2026–2034)
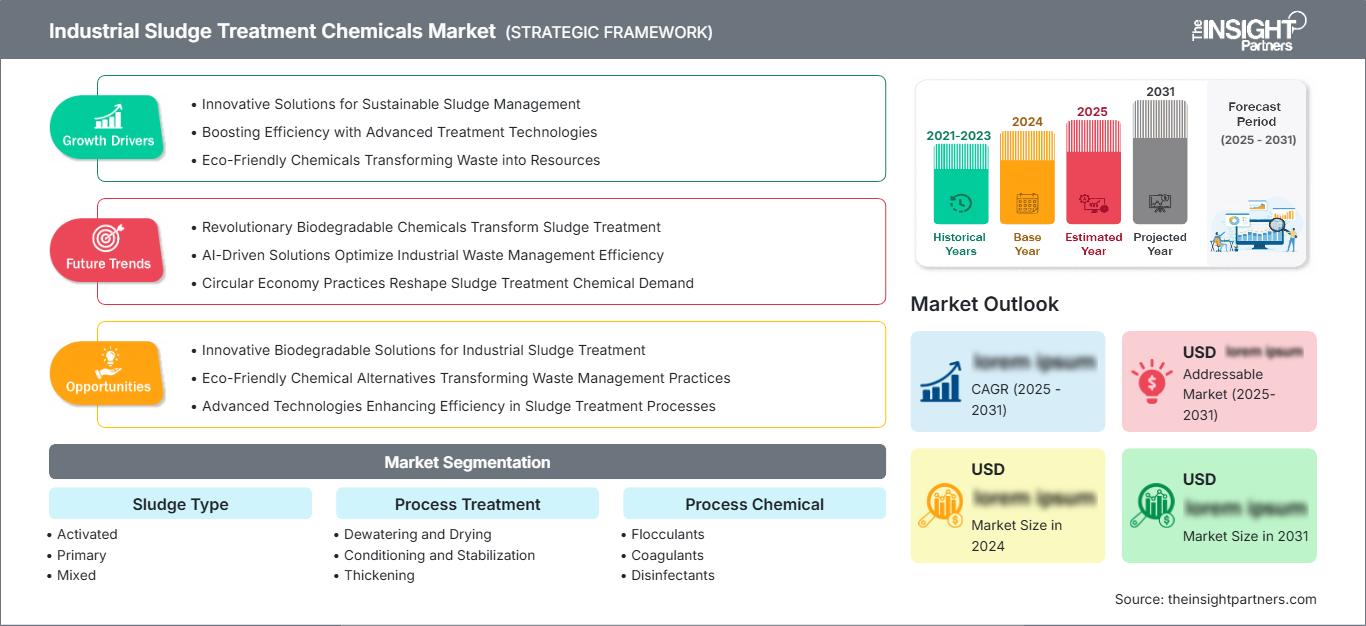
Der Markt für Chemikalien zur Behandlung von Industrieschlamm wird im Jahr 2025 auf 4,93 Milliarden US-Dollar geschätzt und soll bis 2034 auf 7,36 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,54 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst chemische Lösungen zur Konditionierung, Trennung, Stabilisierung, Desinfektion und Reduzierung von Industrieschlamm, der in verschiedenen Produktions- und Verarbeitungsprozessen anfällt. Die Nachfrage wird durch die Einhaltung von Abwasservorschriften, die Reduzierung des Schlammvolumens, die Rohstoffrückgewinnung und zunehmend strengere Umweltauflagen bestimmt.
Nordamerika bleibt ein strukturell wichtiger Markt, da Industrieanlagen die Schlammbehandlung zunehmend optimieren, um Entsorgungskosten zu senken und die Zuverlässigkeit der Kläranlagen zu verbessern. Der Markt für Chemikalien zur industriellen Schlammbehandlung in Nordamerika profitiert von einer etablierten Behandlungsinfrastruktur, ausgereiften Dosierungsverfahren und kontinuierlichen Investitionen in die industrielle Wasserwiederverwendung. Lebensmittelverarbeitung, Öl und Gas, Chemie, Metallveredelung und die Hightech-Fertigung bilden eine diversifizierte Nachfragebasis, während die verstärkte Überwachung von PFAS eine genauere Kontrolle industrieller Schadstoffe im Klärschlamm fördert.
Marktanalyse und Einblicke für Chemikalien zur industriellen Schlammbehandlung
- Nordamerika: Es wird geschätzt, dass Nordamerika im Jahr 2025 einen Anteil von 30–34 % ausmachen wird und zwischen 2026 und 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,0–4,6 % wachsen wird , was durch eine ausgereifte Abwasserinfrastruktur und eine auf die Einhaltung von Vorschriften ausgerichtete Schlammoptimierung unterstützt wird.
- USA: Die USA machen im Jahr 2025 etwa 72–76 % der nordamerikanischen Nachfrage aus und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,1–4,7 % wachsen , wobei die Modernisierung der industriellen Abwasserbehandlung an erster Stelle steht.
- Europa: Europa wird im Jahr 2025 schätzungsweise einen Anteil von 25–29 % halten und voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,7–4,3 % wachsen . Deutschland, Großbritannien, Frankreich, Italien und Spanien unterstützen die Nachfrage durch Kreislaufwirtschaft und Abwasserpolitik.
- Asien-Pazifik: Der Anteil Asien-Pazifiks liegt im Jahr 2025 bei etwa 24–28 % und wird voraussichtlich zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 5,0–5,7 % verzeichnen , angeführt von China, Japan, Südkorea, Indien und Australien.
- Größtes Segment: Der Marktanteil von Entwässerung und Trocknung wird im Jahr 2025 voraussichtlich 34–38 % betragen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,6–5,2 % wachsen, da die Anlagen der Volumenreduzierung Priorität einräumen.
- Segment mit hohem Wachstumspotenzial: Der Elektroniksektor wird voraussichtlich im Jahr 2025 einen Anteil von 7–10 % ausmachen , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,5 % zwischen 2026 und 2034 , unterstützt durch die Expansion der Halbleiter- und Präzisionsfertigung.
- Detaillierte Analyse der wichtigsten Unternehmen: BASF SE, Accepta Ltd., AMCON INC., Beckart Environmental, Inc., Ecolab Inc., Hubbard-Hall Inc., Kemira Oyj, Kurita Water Industries Ltd., Ovivo Inc., SUEZ SAS
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Von der anfänglichen Tätigkeit, die sich lediglich auf die Unterstützung der Schlammbehandlung durch Koagulation und Entwässerung beschränkte, hat sich die Industrie für industrielle Schlammbehandlungschemikalien zu einem Anbieter umfassender Chemieprogramme entwickelt, die Zentrifugation, Band- und Schneckenpressung, Trocknung und biologische Behandlung kombinieren. Lieferanten optimieren die Polymermenge, das Molekulargewicht und die Dosierung, um höhere Feststoffgehalte im Filterkuchen zu erzielen und den Chemikalienverbrauch zu reduzieren. Prozesssteuerungen mit digitaler Instrumentierung, Laborversuchen und automatischer Dosierung werden implementiert, um die Konsistenz der Prozessleistung zu erhöhen.
Für die Zukunft werden Investitionen voraussichtlich in wachstumsstarke Produktionsstandorte, wasserarme Industriegebiete und Anlagen mit dem Ziel einer reduzierten Schlammbehandlung fließen. Die Regulierung persistenter Chemikalien, die Nährstoffrückgewinnung und die sinnvolle Schlammverwertung werden Behandlungsprogramme fördern, die Konditionierung, Stabilisierung und Rohstoffrückgewinnung umfassen. Die Asien-Pazifik-Region wird aufgrund der steigenden Industrieaktivität sowie der zunehmenden Effizienz, Rückverfolgbarkeit und Lebenszyklusökonomie in Nordamerika und Europa an Bedeutung gewinnen.
Marktbericht über Chemikalien zur industriellen Schlammbehandlung – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 4,93 Milliarden US-Dollar |
| Marktgröße bis 2034 | 7,36 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 4,54 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Chemikalien zur industriellen Schlammbehandlung
Die Nachfrage entsteht durch das Zusammenwirken von industriellen Prozessen, Abwasserbehandlung, Schlammmanagement und Entsorgung/Verwertung. Chemikalienlieferanten agieren vorgelagert zu Abwasserbehandlungsanlagenbetreibern und Anlagenintegratoren und bieten Koagulationsmittel, Flockungsmittel, Desinfektionsmittel und Konditionierungsmittel an. Daher wird das Wachstum des Marktes für Chemikalien zur industriellen Schlammbehandlung neben der Abwassermenge auch durch die Schlammeigenschaften, den Feststoffgehalt, den Anlagentyp, die Einleitungsstandards und die Transport- oder Entsorgungskosten bestimmt.
Im Kontext der gesamten Wertschöpfungskette bewerten Aufbereitungsanlagen die Wirtschaftlichkeit von Chemikalien anhand der Gesamtbetriebskosten und nicht allein anhand des Preises. Der Einsatz eines teureren Polymers kann sich lohnen, wenn dadurch ein trockenerer Filterkuchen, ein geringeres Drehmoment der Zentrifuge, Energieeinsparungen oder eine seltenere Entsorgung erzielt werden. Die Angebotsdynamik wird durch Polymerrohstoffe, die Verfügbarkeit anorganischer Koagulationsmittel, die Produktionskapazität der Lieferanten, die Logistik und die Möglichkeiten zur Anwendungsprüfung bestimmt.
Die Wettbewerber der Branche werden von globalen Chemiekonzernen, spezialisierten Wasseraufbereitungsunternehmen, Anlagenbauern und Umweltdienstleistern beeinflusst. BASF SE und Kemira Oyj verfügen über Expertise im Bereich Chemie, während Ecolab Inc. neben technischen Dienstleistungen auch Expertise in der Abwasserchemie bietet. Kurita Water Industries Ltd. und SUEZ SAS hingegen besitzen umfassende Expertise in der Wasseraufbereitung, während Accepta Ltd., AMCON INC., Beckart Environmental, Inc. und Hubbard-Hall Inc. sich auf Spezialanwendungen konzentrieren.
Der Markt für Chemikalien zur industriellen Schlammbehandlung entwickelt sich in letzter Zeit hin zu anwendungsspezifischem Fachwissen in Chemie, technischen Dienstleistungen und der Betreuung lokaler Kunden. Kemira Oyj investiert in Akquisitionen im Bereich der Wasseraufbereitung, während Kurita Water Industries Ltd. ihre Kompetenzen in der industriellen Wasseraufbereitung ausbaut. SUEZ SAS integriert Schlammmanagement und Rohstoffrückgewinnung. Dieser Trend verdeutlicht, dass der Wettbewerbsvorteil zunehmend von Behandlungsergebnissen, Lebenszyklusoptimierung, Prozesswissen und der Integration chemischer Produkte in Anlagen und Überwachungssysteme abhängt.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Chemikalien zur industriellen Schlammbehandlung: Strategische Einblicke
Regionale Einblicke
Markt für Chemikalien zur Behandlung von Industrieschlamm in Nordamerika
Es wird geschätzt, dass Nordamerika im Jahr 2025 einen Marktanteil von 30–34 % am Markt für Chemikalien zur industriellen Schlammbehandlung ausmachen wird. Dieser Markt wird bis 2034 voraussichtlich ein jährliches Wachstum von 4,0–4,6 % verzeichnen. Die Vereinigten Staaten sind der Hauptabnehmer in der Region, gefolgt von Kanada, was auf die dortigen Anlagen zur industriellen Abwasserbehandlung und die entsprechenden chemischen Aufbereitungssysteme zurückzuführen ist.
Die Lebensmittel- und Getränkeindustrie, die Raffinerie-, Chemie-, Metallverarbeitungs- und Fertigungsindustrie werden die Marktnachfrage ankurbeln. Aufgrund des hohen Bedarfs an Feststoffen und der geringeren Schlammmengen, die von den Herstellern entsorgt werden müssen, steigt die Nachfrage, wodurch die Chemie für die Konditionierung und Entwässerung von entscheidender Bedeutung wird.
US-Markt für Chemikalien zur Behandlung von Industrieschlamm
Die USA werden im Jahr 2025 72–76 % des nordamerikanischen Verbrauchs ausmachen, wobei bis 2034 ein jährliches Wachstum von 4,1–4,7 % prognostiziert wird. Die Einhaltung der Abwasservorschriften in den Industrien, Modernisierungsmaßnahmen und die Disziplin bei den Betriebskosten treiben den Einsatz dieser Chemikalien voran.
Der Markt wird von zahlreichen Anbietern wie Ecolab Inc., Kemira Oyj und BASF SE gut vertreten sein. Die Anwendung ist in der Lebensmittelverarbeitung, der Öl- und Gasindustrie, der Metallveredelung, der Chemieindustrie, der Zellstoff- und Papierindustrie sowie der Elektronikbranche weit verbreitet. Die Entwässerung von Schlämmen ist besonders wichtig, da ein geringerer Wassergehalt den Transport-, Lager- und Entsorgungsaufwand reduziert.
Markt für Chemikalien zur industriellen Schlammbehandlung in Europa
Schätzungen zufolge wird Europa im Jahr 2025 einen Anteil von 25–29 % am Markt für Chemikalien zur Behandlung von Industrieschlamm ausmachen und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,7–4,3 % wachsen. Deutschland ist der führende nationale Markt, was durch die hohe Industriekonzentration und die fortschrittliche Abwasserinfrastruktur begünstigt wird.
In Großbritannien besteht eine erhebliche Nachfrage nach Chemikalien in der chemischen Industrie, der Lebensmittelverarbeitung, der Energieerzeugung und in Produktionsanlagen. Hinzu kommt der steigende Bedarf an Klärschlammverwertung und Umweltüberwachung. Deutschland profitiert von hohen Anforderungen an die industrielle Abwasserbehandlung und einer etablierten Praxis der Chemikaliendosierung. Frankreich, Italien und Spanien generieren aufgrund der Lebensmittel-, Chemie-, Zellstoff- und Papier- sowie der Metallindustrie und des verarbeitenden Gewerbes weiteren Bedarf.
Markt für Chemikalien zur industriellen Schlammbehandlung im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) repräsentiert im Jahr 2025 etwa 24–28 % des Marktes für Chemikalien zur Behandlung von Industrieschlamm und wird Prognosen zufolge bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,7 % wachsen. China ist führend in der regionalen Nachfrage, gefolgt von Japan, Südkorea, Indien und Australien.
Das Wachstum der Industrie, Wasserknappheit und die zunehmenden Verschärfungen der Abwasserstandards treiben den Chemikalienverbrauch in der Elektronik-, Chemie-, Lebensmittel-, Metall- sowie Öl- und Gasindustrie an. Während China über große Produktionskapazitäten verfügt, arbeitet Indien an seinen industriellen Abwassersystemen. Japan und Südkorea konzentrieren sich auf hocheffiziente Aufbereitung und Wasserrecycling, Australien hingegen auf seine Wasserschutzziele.
Markt für Chemikalien zur Behandlung von Industrieschlamm im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird bis 2034 ein jährliches Wachstum von 3,8–4,5 % erwartet. Saudi-Arabien ist der führende Markt, gestützt durch seine Energie- und Industrieinfrastruktur, gefolgt von den Vereinigten Arabischen Emiraten und Südafrika. Die gesamte Region ist vergleichsweise noch wenig erschlossen.
Die Öl- und Gasindustrie erzeugt komplexe Schlammströme, die Koagulation, Flockung, Stabilisierung und Entwässerung erfordern. Die Diversifizierung der Industrien, Wasserknappheit, Meerwasserentsalzung und Investitionen in die Infrastruktur erhöhen den Bedarf an Wasseraufbereitung. Saudi-Arabien und die Vereinigten Arabischen Emirate spielen aufgrund des Bedarfs an Wasserwiederverwendung und der industriellen Entwicklung eine wichtige Rolle. Auch Südafrika stellt einen Bedarfsmarkt dar.
Segmentierungsanalyse
Schlammart
Für das Segment der Klärschlammbehandlungen wird im Zeitraum 2026–2034 ein jährliches Wachstum von 4,2–4,8 % erwartet . Die Behandlungschemie variiert erheblich in Abhängigkeit von der Feststoffzusammensetzung, der organischen Belastung, der Partikelgröße, dem Ölgehalt und den biologischen Eigenschaften. Belebtschlamm erfordert typischerweise eine maßgeschneiderte Polymerkonditionierung, während Primär- und Mischschlammströme chemische Behandlungsprogramme benötigen, die auf die Anforderungen der nachgelagerten Trenn- und Entsorgungsprozesse abgestimmt sind.
- Belebtschlamm: Belebtschlamm erfordert eine kontrollierte Polymerauswahl und -dosierung, da biologische Feststoffe ein variables Absetz- und Entwässerungsverhalten aufweisen können. Eine gleichmäßige Konditionierung verbessert die Trenneffizienz und unterstützt eine stabile Filterkuchenbildung in nachfolgenden Prozessschritten.
- Primärschlamm: Primärschlamm reagiert im Allgemeinen gut auf Koagulations- und Flockungsverfahren, die auf die Konzentration suspendierter Feststoffe und die Partikeleigenschaften abgestimmt sind. Eine effiziente Behandlung fördert die schnelle Eindickung und reduziert die hydraulische Belastung nachgelagerter Prozesse.
- Gemischter Klärschlamm: Mischschlamm vereint Eigenschaften von Primär- und biologischen Kläranlagen und führt so zu größeren Schwankungen in der Entwässerungsleistung. Daher legen die Anbieter Wert auf kundenspezifische chemische Zusammensetzung, Vor-Ort-Tests und Dosierungsoptimierung für eine zuverlässige Behandlung.
Prozessbehandlung
Für das Segment Prozessaufbereitung wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 4,4–5,0 % prognostiziert . Der Chemikalienbedarf variiert je nach Schritt der Entwässerung, Trocknung, Konditionierung, Stabilisierung, Eindickung und des Aufschlusses. Anlagen bewerten diese Schritte zunehmend gemeinsam, da die vorgelagerte Chemie die Anlagenleistung, den Energiebedarf, die Qualität des Endprodukts und die Wirtschaftlichkeit der Entsorgung beeinflusst.
- Entwässerung und Trocknung: Entwässerung und Trocknung sind weiterhin von zentraler Bedeutung für die Reduzierung des Schlammvolumens, insbesondere bei hohen Entsorgungskosten. Chemische Konditionierung kann die Trennung verbessern und einen besser handhabbaren Filterkuchen für Transport, Lagerung, Verwertung oder Entsorgung erzeugen.
- Konditionierung und Stabilisierung: Konditionierung und Stabilisierung verbessern die Schlammbehandlungseigenschaften und reduzieren betriebliche Schwankungen. Der Bedarf ist dort am größten, wo Anlagen ein vorhersehbares Feststoffverhalten vor der mechanischen Trennung, der thermischen Behandlung, der Wiederverwendung oder der endgültigen Entsorgung benötigen.
- Eindickung: Durch die Eindickung werden Feststoffe vor der Weiterbehandlung konzentriert und die hydraulische Belastung nachgeschalteter Systeme reduziert. Die Optimierung der chemischen Zusammensetzung trägt zu einer verbesserten Absetzleistung bei und hilft Kläranlagen, ihre effektive Prozesskapazität zu erhöhen.
- Vergärung: Bei Vergärungsverfahren liegt der Fokus auf der biologischen Stabilisierung und der Rohstoffrückgewinnung. Chemische Unterstützung kann die Prozessstabilität, die Aufbereitung und das nachgelagerte Feststoffmanagement verbessern, insbesondere dort, wo Anlagen Biogas produzieren oder die Anforderungen an die Reststoffentsorgung reduzieren möchten.
Prozesschemikalien
Laut einem Bericht über den Markt für Chemikalien zur industriellen Schlammbehandlung wird das Segment der Prozesschemikalien im Zeitraum 2026–2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,5–5,1 % wachsen . Flockungsmittel sind weiterhin unerlässlich für die Fest-Flüssig-Trennung, während Koagulationsmittel die Destabilisierung und Aggregation von Partikeln unterstützen. Desinfektionsmittel dienen der Bekämpfung von Krankheitserregern und Gerüchen, wenn der Schlamm für die kontrollierte Wiederverwendung oder Weiterverarbeitung bestimmt ist.
- Flockungsmittel: Flockungsmittel sind von strategischer Bedeutung für die Verbesserung der Partikelaggregation und der mechanischen Entwässerung. Die Produktauswahl hängt von der Schlammchemie, dem Anlagentyp, der Polymermenge, dem Molekulargewicht und dem gewünschten Verhältnis zwischen Trockenheitsgrad des Filterkuchens und dem Chemikalienverbrauch ab.
- Koagulationsmittel: Koagulationsmittel destabilisieren kolloidale Partikel und verbessern die Klärung und Feststoffabscheidung. Sie werden in industriellen Kläranlagen eingesetzt, wo suspendierte Feststoffe, Metalle, Öle und komplexe organische Stoffe vor der Schlammentwässerung besser abgetrennt werden müssen.
- Desinfektionsmittel: Desinfektionsmittel unterstützen die mikrobielle Kontrolle, die Geruchsbekämpfung und die hygienische Handhabung in ausgewählten Schlammbehandlungsverfahren. Ihre strategische Bedeutung nimmt zu, wenn behandelte Rückstände vor der Wiederverwendung, dem Transport oder der Weiterverarbeitung zusätzliche Sicherheitsvorkehrungen erfordern.
Endbenutzer
Der Markt für Chemikalien zur industriellen Schlammbehandlung, insbesondere das Segment der Endverbraucher, wird Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,6–5,2 % wachsen . Industrielle Anwender setzen Behandlungschemikalien zunehmend in Abhängigkeit von der Abwasserzusammensetzung, der Produktionsintensität, den regulatorischen Anforderungen und der Wirtschaftlichkeit der Entsorgung ein. Die Elektronik- und Metallverarbeitung dürften aufgrund des Ausbaus der Produktionskapazitäten ein vergleichsweise starkes Wachstum verzeichnen.
- Automobilindustrie: Automobilwerke erzeugen Abwasser, das Öle, Metalle, Beschichtungen und Prozessrückstände enthält. Die Schlammbehandlung unterstützt die Feststoffabtrennung, die Metallentfernung, die Entwässerung und die Einhaltung von Vorschriften und reduziert gleichzeitig den Aufwand für die Reststoffentsorgung.
- Öl und Gas: Öl- und Gasanlagen müssen ölhaltige und chemisch komplexe Schlammströme verarbeiten. Die chemische Behandlung ist wichtig für die Emulsionsspaltung, die Feststoffabtrennung, die Entwässerung und die Verbesserung der Wirtschaftlichkeit der Reststoffentsorgung oder -verwertung.
- Metallverarbeitung: Bei der Metallverarbeitung entsteht Schlamm, der Schwebstoffe, Metallhydroxide und Behandlungsrückstände enthält. Koagulations- und Flockungsmittel verbessern die Trennleistung und ermöglichen die vorschriftsmäßige Handhabung konzentrierter Rückstände.
- Lebensmittel und Getränke: Abwässer aus der Lebensmittel- und Getränkeindustrie weisen häufig eine hohe organische Belastung und schwankende Konzentrationen an Schwebstoffen auf. Die chemische Aufbereitung unterstützt die Betreiber bei der Behandlung von biologischem und Primärschlamm und gewährleistet gleichzeitig einen stabilen Anlagendurchsatz.
- Zellstoff und Papier: Bei der Zellstoff- und Papierherstellung entsteht faserreicher, anorganischer Schlamm, der eine effektive Eindickung und Entwässerung erfordert. Die Optimierung der chemischen Prozesse trägt zur Kontrolle des Restvolumens bei und unterstützt eine ressourcenschonende Produktion.
- Körperpflege- und Chemieindustrie: Diese Anlagen produzieren chemisch vielfältiges Abwasser mit unterschiedlichen organischen und suspendierten Feststoffanteilen. Maßgeschneiderte Aufbereitungsprogramme helfen, auf sich ändernde Produktionsrezepte zu reagieren, die Trennung zu verbessern und eine gleichbleibende Abwasserqualität zu gewährleisten.
- Elektronik: Die Elektronikfertigung erzeugt streng kontrollierte Abwasserströme, die Feinstaub und Prozesschemikalien enthalten. Fortschrittliche Aufbereitungsverfahren ermöglichen eine hochwertige Trennung und Wasserrückgewinnung, wodurch dieses Segment für die zukünftige Nachfrage strategisch wichtig ist.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag (MAX. 2 Wörter) |
Adoptionsphase (Aufstrebend/Skalierend/Reif) |
|
Automobil |
Hoch |
Metallerfassung |
Reifen |
|
Öl und Gas |
Hoch |
Ölschlamm |
Reifen |
|
Metallbearbeitung |
Hoch |
Metallrückgewinnung |
Reifen |
|
Speisen und Getränke |
Hoch |
Organische Beladung |
Reifen |
|
Zellstoff und Papier |
Medium |
Faserrückgewinnung |
Reifen |
|
Körperpflege und Chemikalien |
Medium |
Prozessvariabilität |
Skalierung |
|
Elektronik |
Medium |
Ultrafeine Feststoffe |
Skalierung |
Markt für Chemikalien zur Behandlung von Industrieschlämmen: Wachstumstreiber und Wirkungsanalyse
Steigende Kosten für Klärschlammentsorgung und -transport
Höhere Kosten für Schlammtransport, -lagerung, thermische Behandlung, Deponierung und die Einhaltung gesetzlicher Vorschriften veranlassen Industrieunternehmen, die Feststoffkonzentration vor der Weiterbehandlung zu verbessern. Die chemische Konditionierung beeinflusst die Entwässerungsleistung direkt und ermöglicht es Anlagen, den im Schlamm gebundenen Wassergehalt und damit das zu transportierende Volumen zu reduzieren. Dies schafft einen wirtschaftlichen Anreiz für Anlagen, die Auswahl von Polymeren und Koagulationsmitteln zu optimieren, selbst bei gleichbleibendem Abwasserdurchsatz. Besonders stark ist dieser Effekt bei geografisch weit verteilten Anlagen mit langen Transportwegen. Lieferanten, die einen geringeren Chemikalienverbrauch bei gleichzeitig verbesserter Feststoffkonzentration nachweisen können, haben größere Chancen auf Folgeaufträge. Der Markt profitiert daher von einer Verlagerung hin zu leistungsbasierten Chemikalienprogrammen, bei denen Behandlungseffizienz, Anlagendurchsatz und Restentsorgungskosten gemeinsam bewertet werden, anstatt den Chemikalienpreis isoliert zu betrachten.
Erweiterung der industriellen Abwasserbehandlungskapazität
Die Industrialisierung im asiatisch-pazifischen Raum, im Nahen Osten und in ausgewählten Schwellenländern führt zu einem Ausbau der installierten Abwasserbehandlungsanlagen für die Fertigungsindustrie, die Lebensmittelverarbeitung, die chemische Industrie, die Metallindustrie und die Elektronikbranche. Neue Behandlungskapazitäten erzeugen einen regelmäßigen Bedarf an Koagulationsmitteln, Flockungsmitteln, Desinfektionsmitteln und Schlammkonditionierungsmitteln. Bestehende Anlagen werden modernisiert, um strengere Einleitungsauflagen zu erfüllen und die Wassernutzung zu verbessern. Diese Kombination erhöht den Chemikalienverbrauch, selbst bei moderatem Wachstum der Industrieproduktion. Neue Anlagen integrieren häufig automatisierte Dosier-, Labor- und mechanische Entwässerungsanlagen, wodurch sich für Anbieter die Möglichkeit ergibt, Chemikalien zusammen mit technischen Dienstleistungen anzubieten. Die daraus resultierende Nachfrage ist stabiler, da die Behandlungschemikalien kontinuierlich und nicht nur während der Projektphase verbraucht werden. Anbieter mit lokaler Produktion, Anwendungslaboren und Serviceteams können sich daher in schnell wachsenden Industrieclustern eine stärkere Marktposition sichern.
Zunehmender Fokus auf die Verwertung von Klärschlammressourcen
Industrieunternehmen bewerten Klärschlamm zunehmend als potenzielle Quelle für Energie, Nährstoffe, Wertstoffe oder wiederverwendbares Wasser, anstatt ihn lediglich als Entsorgungsaufgabe zu betrachten. Diese veränderte Sichtweise beeinflusst die Kriterien für die Chemikalienauswahl, da eine übermäßige Zugabe von Chemikalien die nachgelagerten Verwertungsmöglichkeiten beeinträchtigen kann. Behandlungsunternehmen entwickeln daher Programme, die die Feststoffabtrennung mit den Qualitätsanforderungen für Faulung, Trocknung, thermische Umwandlung und sinnvolle Wiederverwendung in Einklang bringen. Die Wertstoffrückgewinnung erhöht zudem den Bedarf an Prozessüberwachung, da Betreiber vor Investitionen in nachgelagerte Anlagen vorhersehbare Schlammeigenschaften benötigen. Die wirtschaftlichen Auswirkungen reichen über den Produktabsatz hinaus und umfassen integrierte Servicemodelle wie Tests, Dosierungsoptimierung, Anlagenkompatibilität und Reststoffqualitätsüberwachung. Anbieter, die die Leistung der chemischen Behandlung mit der Wirtschaftlichkeit der Rückgewinnung verknüpfen können, dürften einen Wettbewerbsvorteil erlangen, da sich die Nachhaltigkeitsprogramme der Industrie von einer rein auf die Einhaltung von Vorschriften ausgerichteten Abwasserbewirtschaftung hin zu messbaren Ergebnissen im Bereich der Kreislaufwirtschaft entwickeln.
Markt für Chemikalien zur industriellen Schlammbehandlung: Zukunftstrends
Optimierung der kohlenstoffarmen Schlammaufbereitung und -chemie
Zukünftige Behandlungsprogramme werden voraussichtlich einen stärkeren Fokus auf die Reduzierung der CO₂-Intensität der Schlammbehandlung legen. Chemikalienlieferanten werden Formulierungen und Dosierungen zunehmend anhand des gesamten Prozessenergieverbrauchs optimieren, anstatt sich allein auf die Trennleistung zu konzentrieren. Geringerer Polymerverbrauch, verbesserte Feststoffgehalte im Filterkuchen und Kompatibilität mit Niedertemperaturtrocknung können den Energiebedarf in nachgelagerten Prozessen senken. Digitale Dosiersysteme unterstützen diesen Wandel durch die kontinuierliche Anpassung der Behandlung an die Schlammeigenschaften und die Anlagenleistung. Industrieunternehmen werden möglicherweise auch Formulierungen mit verbesserten, erneuerbaren oder umweltschonenderen Rohstoffprofilen bevorzugen, sofern Leistung und Wirtschaftlichkeit wettbewerbsfähig bleiben. Da die Nachhaltigkeitsberichterstattung zunehmend in Beschaffungsentscheidungen einfließt, müssen Lieferanten messbare Umweltvorteile anhand von Lebenszyklusdaten nachweisen. Das daraus resultierende Wettbewerbsumfeld dürfte Unternehmen begünstigen, die Chemie, Prozessanalytik, Anlagenkenntnisse und operative Unterstützung kombinieren können, anstatt sich ausschließlich auf den Absatz von Standardchemikalien zu verlassen.
Integrierte Klärschlamm-zu-Ressourcen-Behandlungsplattformen
Die nächste Entwicklungsphase des Marktes für Chemikalien zur industriellen Schlammbehandlung dürfte die Schlammkonditionierung mit Technologien zur Rohstoffrückgewinnung durch integrierte Prozesskonzepte verknüpfen. Die Auswahl der chemischen Behandlung erfolgt zunehmend bedarfsgerecht für Faulung, Pyrolyse, Trocknung, Nährstoffrückgewinnung oder Materialumwandlung. Dies führt zu komplexeren Spezifikationen, da die Behandlungschemie die Trennung verbessern muss, ohne die Qualität der Folgeprodukte zu beeinträchtigen. Industrieanlagen mit hoher organischer Belastung priorisieren möglicherweise Chemikalien, die eine stabile Faulung unterstützen, während Anlagen mit thermischer Verwertung den Fokus auf Entwässerungsleistung und kontrollierte Ascheeigenschaften legen. Anlagenhersteller und Chemieunternehmen werden daher voraussichtlich enger bei integrierten Behandlungspaketen zusammenarbeiten. Solche Partnerschaften reduzieren das Inbetriebnahmerisiko und bieten Kunden einen einheitlichen Leistungsrahmen für Abwasserreinigung, Schlammkonditionierung, Reststoffverarbeitung und Rohstoffrückgewinnung. Dieser Ansatz dürfte den isolierten Chemikalieneinkauf in modernen Industrieanlagen schrittweise ersetzen.
Marktchancen für Chemikalien zur industriellen Schlammbehandlung
Ausbau lokaler Behandlungsdienste in aufstrebenden Industriezentren
Neue Produktionscluster bieten Zulieferern die Chance, lokale Produktionsstätten für Chemikalien, technische Labore und mobile Anlagen zur Abwasserbehandlung aufzubauen. Industriekunden sehen sich häufig mit schwankender Abwasserzusammensetzung und begrenztem Zugang zu erfahrenen Behandlungsspezialisten konfrontiert, was den Bedarf an Anwendungstests und Optimierung vor Ort erhöht. Regionale Servicezentren können Lieferzeiten verkürzen und es Zulieferern ermöglichen, Formulierungen an die lokale Wasserchemie und industrielle Prozesse anzupassen. Indien, Südostasien, der Nahe Osten und ausgewählte lateinamerikanische Märkte sind besonders relevant, da dort die Investitionen in die Produktion parallel zu den zunehmenden Problemen mit Wasserknappheit steigen. Unternehmen können ihren Marktzugang verbessern, indem sie die Chemikalienlieferung mit der Inbetriebnahme von Anlagen, Labortests, Dosierungsprüfungen und Schulungen für Bediener kombinieren. Solche Modelle können wiederkehrende Serviceeinnahmen generieren und die Kundenbindung verbessern, während gleichzeitig die Abhängigkeit von Standardprodukten reduziert wird. Das größte Potenzial besteht dort, wo die lokalen Umweltauflagen strenger werden, aber spezialisiertes Behandlungs-Know-how begrenzt bleibt.
Fortschrittliche Chemie für Elektronik und Präzisionsfertigung
Die Expansion der Halbleiter-, Elektronik-, Batterie- und Präzisionsfertigung schafft Potenzial für hochspezialisierte Klärschlammbehandlungschemie. Diese Anlagen erfordern typischerweise eine strengere Kontrolle der Abwasserverunreinigungen, da Prozesschemikalien, Feinstpartikel, Metalle und andere Rückstände die Wasserwiederverwendung und die Produktionssicherheit beeinträchtigen können. Anbieter von Behandlungslösungen können sich durch hochreine Koagulationsmittel, Präzisionsflockungsmittel, automatisierte Dosierung und analytische Dienstleistungen für anspruchsvolle Industrieumgebungen differenzieren. Das Potenzial geht über die konventionelle Schlammentwässerung hinaus, da moderne Fabriken zunehmend auf Wasserrecycling und geschlossene Behandlungskreisläufe setzen. Anbieter, die bereits in der Planungs- und Inbetriebnahmephase Beziehungen aufbauen, können die chemischen Spezifikationen über den gesamten Lebenszyklus der Anlage beeinflussen. Der asiatisch-pazifische Raum ist besonders attraktiv, da die Elektronikproduktion in China, Südkorea, Japan, Indien und anderen Produktionszentren expandiert. Langfristige Verträge, die Chemie, Monitoring und technischen Support kombinieren, könnten sich als wichtiger Marktzugang erweisen.
Aktuelle Entwicklungen
- April 2026: Solenis LLC gab den Spatenstich für eine neue Produktionsanlage mit einer Kapazität von 60.000 Tonnen pro Jahr in Beihai, Guangxi, bekannt. Die Anlage soll die regionalen Produktionskapazitäten von Solenis für Wasser- und Hygienelösungen erweitern und die Lieferfähigkeit für Kunden in Asien stärken.
- März 2026: Kemira Oyj gab den Abschluss des ersten groß angelegten US-Tests ihrer chlorfreien Abwasserbehandlungslösung KemConnect DEX mit Capital Region Water in Pennsylvania bekannt. Der Test demonstrierte die Anwendung der Technologie zur Abwasserdesinfektion bei gleichzeitiger Reduzierung der Abhängigkeit von chlorbasierten Behandlungsverfahren.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -