
産業用スラジ治療化学品市場:規模・シェア・予測 2034
産業用汚泥処理薬品市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:汚泥の種類(活性汚泥、一次汚泥、混合汚泥)、処理プロセス(脱水および乾燥、調整および安定化、濃縮、消化)、プロセス薬品(凝集剤、凝固剤、消毒剤)、エンドユーザー(自動車、石油・ガス、金属加工、食品・飲料、パルプ・製紙、パーソナルケア・化学品、電子機器)、地域(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00015088
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 19, 2026


2025年の市場規模
49億3000 万米ドル
基準年値
2034年の予測
73億6000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
4.54 %
成長率
対象市場
557億6000 万米ドル
(2026年~2034年)
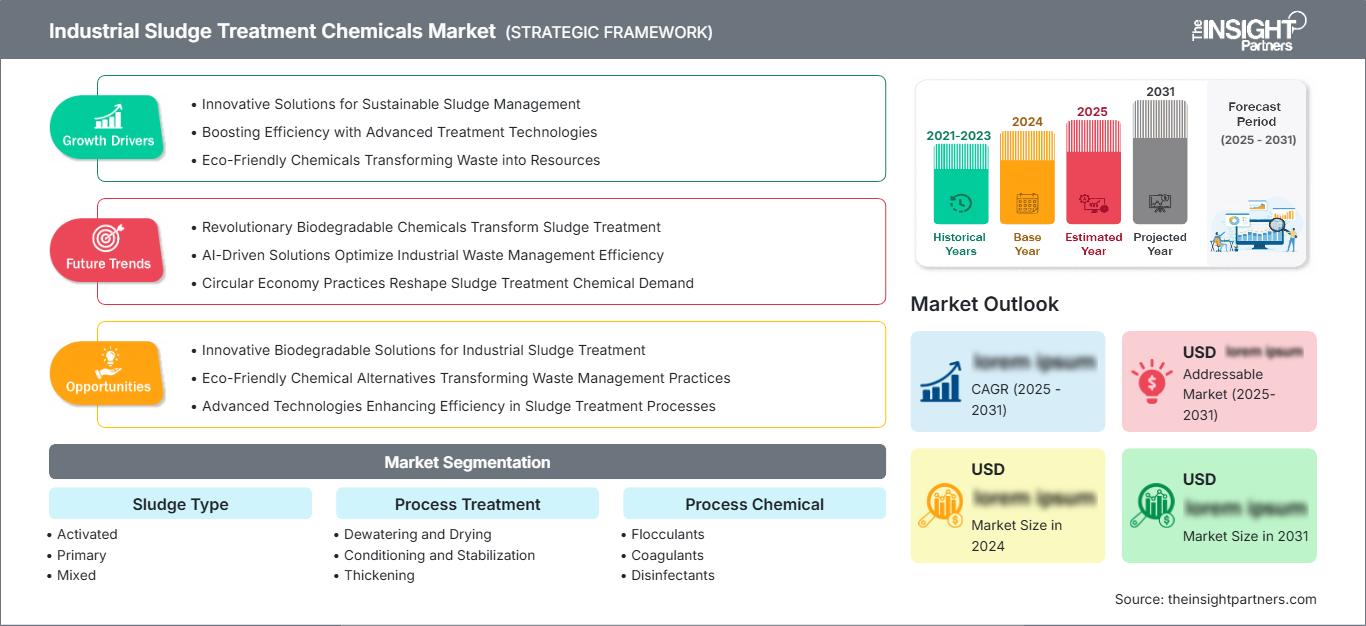
産業汚泥処理薬品市場は、2025年には49億3,000万米ドルと評価され、2034年には73億6,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)4.54%を記録する見込みです。この市場は、多様な製造・加工工程で発生する産業汚泥の調整、分離、安定化、消毒、削減に使用される化学溶液を網羅しており、需要は廃水処理基準への準拠、汚泥量の削減、資源回収、そしてますます厳しくなる環境規制によって形成されています。
北米は、産業施設が汚泥処理の最適化を進め、処分コストの削減と廃水処理施設の信頼性向上を図っているため、構造的に重要な市場であり続けています。北米の産業用汚泥処理薬品市場は、確立された処理インフラ、成熟した薬品投与方法、そして産業用水再利用への継続的な投資によって成長しています。食品加工、石油・ガス、化学、金属加工、先端製造業といった多様な需要基盤が存在する一方で、PFAS関連の監視強化により、汚泥流に流入する産業汚染物質の管理がより厳しくなっています。
工業用汚泥処理薬品市場の評価と洞察
- 北米:北米は2025年には30~34%のシェアを占めると推定されており、成熟した廃水処理インフラと法令遵守に基づく汚泥最適化に支えられ、 2026年から2034年にかけて年平均成長率(CAGR)4.0~4.6%で成長すると予想されている。
- 米国:米国は2025年には北米の需要の約72~76%を占め、産業廃水処理の近代化を主因として、 2026年から2034年にかけて年平均成長率4.1~4.7%で拡大すると予測されている。
- ヨーロッパ:ヨーロッパは2025年には推定25~29%のシェアを占め、 2026年から2034年にかけて年平均成長率(CAGR)3.7~4.3%で成長すると予想されており、ドイツ、英国、フランス、イタリア、スペインは循環型経済政策と廃水処理政策を通じて需要を支えている。
- アジア太平洋地域:アジア太平洋地域は2025年には約24~28%のシェアを占め、中国、日本、韓国、インド、オーストラリアが牽引役となり、2026年から2034年の間に年平均成長率(CAGR)5.0~5.7%を記録すると予測されている。
- 最大のセグメントである 脱水・乾燥分野は、工場が容積削減を優先するにつれて、 2025年には34~38%の市場シェアを占め、2026~2034年の間に年平均成長率(CAGR)4.6~5.2%で拡大すると予測されている。
- 高成長分野: エレクトロニクスは、半導体および精密製造の拡大に支えられ、 2025年には7~10%のシェアを占め、 2026年から2034年にかけて年平均成長率(CAGR)5.8~6.5%で成長すると予測されている。
- 詳細に分析された主要企業: BASF SE、Accepta Ltd.、AMCON INC.、Beckart Environmental, Inc.、Ecolab Inc.、Hubbard-Hall Inc.、Kemira Oyj、栗田工業株式会社、Ovivo Inc.、SUEZ SAS
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
かつては凝集・脱水による汚泥処理の補助的な役割のみを担っていた産業用汚泥処理薬品業界は、遠心分離、ベルトプレス、スクリュープレス、乾燥、生物処理といった工程と組み合わせた化学処理プログラムを提供する業界へと発展しました。供給業者は、ケーキ固形分濃度を高め、使用する薬品量を削減するために、ポリマーの配合量、分子量、投与量の最適化に着手しています。また、プロセス性能の一貫性を高めるため、デジタル計測機器、ラボ用ジャーテスト、自動投与といったプロセス制御技術が導入されています。
将来を見据えると、投資は製造業の高成長分野、水不足に悩む工業地帯、汚泥管理の強度低減を目指す工場などに向けられると予測される。残留性化学物質の規制、栄養素の回収、汚泥の有効利用は、調整、安定化、資源回収を組み込んだ処理プログラムを促進するだろう。北米とヨーロッパにおける産業活動の活発化、効率性、トレーサビリティ、ライフサイクル経済性の向上に伴い、アジア太平洋地域の重要性が高まるだろう。
工業用汚泥処理薬品市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 49億3000万米ドル |
| 2034年までの市場規模 | 73億6000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 4.54% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
工業用汚泥処理薬品市場分析
需要は、工業プロセス、廃水処理、汚泥管理、および処分・回収の融合から生まれます。化学薬品の供給業者は、廃水処理事業者や設備インテグレーターの上流で活動し、凝集剤、凝結剤、消毒剤、および調整剤を提供しています。したがって、廃水量に加えて、工業用汚泥処理薬品市場の成長は、汚泥の特性、固形分の割合、設備の種類、排出基準、および運搬または処分コストによって決定されます。
バリューチェーン全体を考慮すると、処理施設は化学薬品の費用対効果を価格だけでなく、総運転コストに基づいて評価します。より乾燥したケーキが得られたり、遠心分離機のトルクが低減したり、エネルギーが節約されたり、廃棄頻度が減ったりするのであれば、高価なポリマーを使用しても費用対効果が得られる可能性があります。供給の動向は、ポリマー原料、無機凝集剤の入手可能性、供給業者の生産能力、物流、および適用試験能力によって左右されます。
業界の競合企業は、グローバル化学企業、専門的な水処理会社、機器ベンダー、総合環境サービス企業などの影響を受けています。BASF SEとKemira Oyjは化学分野の専門知識を有し、Ecolab Inc.は廃水化学の専門知識と技術サービスを提供しています。一方、栗田工業株式会社とSUEZ SASは総合的な水処理の専門知識を有し、Accepta Ltd.、AMCON INC.、Beckart Environmental, Inc.、Hubbard-Hall Inc.は特殊な用途に特化しています。
近年の産業汚泥処理薬品市場における投資動向は、用途特化型の化学専門知識、技術サービス、そして地域顧客への対応へとシフトしている。ケミラ社は水処理関連の買収に投資しており、栗田工業株式会社は産業用水処理能力の構築を進めている。スエズ社は汚泥管理と資源回収事業を統合している。こうした傾向は、競争優位性が処理結果、ライフサイクル最適化、プロセス知識、そして化学製品と設備・監視システムの統合といった要素にますます依存するようになっていることを示している。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
工業用汚泥処理薬品市場:戦略的洞察
地域別分析
北米産業汚泥処理薬品市場
北米地域は、2025年には産業汚泥処理薬品市場において30~34%のシェアを占めると予測されています。この市場は2034年まで年平均成長率(CAGR)4.0~4.6%で成長すると見込まれています。米国は同地域における最大の消費国であり、次いでカナダが続きます。これは、カナダが産業廃水処理施設と化学処理システムを豊富に有しているためです。
食品・飲料、精製、化学、金属加工、製造業が市場の需要を牽引するでしょう。固形分に対する需要の高まりと、製造業者による廃棄スラッジ量の減少により、需要はさらに増加しており、そのため、調整および脱水のための化学技術が不可欠となっています。
米国の産業汚泥処理薬品市場
2025年には北米全体の消費量の72~76%を米国が占め、2034年まで年平均成長率(CAGR)4.1~4.7%で成長すると予測されている。これらの化学物質の使用は、産業界における廃水規制の遵守、設備の高度化、および運用コストの抑制によって促進されている。
市場には、Ecolab Inc.、Kemira Oyj、BASF SEをはじめとする多くのサプライヤーが参入しており、高い市場シェアを誇っています。食品加工、石油・ガス、金属表面処理、化学、パルプ・製紙、電子機器などの分野で広く利用されています。特に、汚泥の脱水は重要です。水分含有量が少ないほど、輸送、保管、最終処分に必要な労力が軽減されるためです。
欧州の産業汚泥処理薬品市場
欧州は、2025年には産業汚泥処理薬品市場の25~29%を占めると推定されており、2034年まで年平均成長率(CAGR)3.7~4.3%で成長すると予測されている。ドイツは、産業集積と高度な廃水処理インフラに支えられ、国内市場をリードしている。
英国では、化学工業、食品加工、エネルギー発電、製造工場に関連する化学薬品に対する需要が非常に高く、さらに汚泥回収や環境モニタリングのニーズも高まっています。ドイツは、優れた産業廃水処理基準と確立された化学薬品投与の実践により、有利な立場にあります。加えて、フランス、イタリア、スペインでは、食品、化学、パルプ・製紙、冶金、製造業のニーズにより、さらなる需要が生まれています。
アジア太平洋地域の産業汚泥処理薬品市場
アジア太平洋地域は、2025年時点で産業用汚泥処理薬品市場の約24~28%を占め、2034年まで年平均成長率(CAGR)5.0~5.7%で成長すると予測されている。地域別需要では中国が首位で、次いで日本、韓国、インド、オーストラリアが続く。
産業の成長、水不足、そして排水基準の厳格化は、電子機器、化学薬品、食品加工、金属、石油・ガスといった分野における化学物質の使用を促進している。中国は十分な製造能力を有している一方、インドは産業排水処理システムの整備に取り組んでいる。日本と韓国は高効率な処理と水のリサイクルに重点を置いているが、オーストラリアは節水目標に頼っている。
中東・アフリカの産業汚泥処理薬品市場
中東・アフリカ地域は、2034年まで年平均成長率(CAGR)3.8~4.5%を記録すると予測されている。サウジアラビアはエネルギーおよび産業インフラに支えられ、最大の市場であり、アラブ首長国連邦と南アフリカがそれに続く。より広範な地域は、依然として比較的普及率が低い。
石油・ガス産業では、凝集、凝結、安定化、脱水処理を必要とする複雑なスラッジが発生します。産業の多様化、水不足、海水淡水化、インフラ投資などにより、水処理への需要が高まっています。特に、水の再利用と産業開発の必要性から、サウジアラビアとアラブ首長国連邦は重要な市場となっています。南アフリカもこの市場において需要の高い国です。
セグメンテーション分析
汚泥の種類
汚泥処理分野は、 2026年から2034年にかけて年平均成長率(CAGR)4.2~4.8%で成長すると予測されています。処理化学は、固形物の組成、有機物負荷、粒径、油分含有量、生物学的特性によって大きく異なります。活性汚泥は通常、個々の状況に合わせたポリマーコンディショニングが必要ですが、一次汚泥および混合汚泥は、下流の分離および処分要件に合わせた化学処理プログラムが必要です。
- 活性汚泥:活性汚泥は、生物学的固形物が沈降および脱水挙動にばらつきを示す可能性があるため、ポリマーの選択と添加量を厳密に管理する必要があります。適切なコンディショニングを行うことで、分離効率が向上し、下流工程での安定したケーキ形成が促進されます。
- 一次処理:一次汚泥は一般的に、懸濁物質濃度と粒子特性に基づいて設計された凝集・凝結処理に反応します。効率的な処理は、迅速な濃縮を促進し、下流工程への水力負荷を低減します。
- 混合汚泥:混合汚泥は、一次処理と生物学的処理の両方の特性を併せ持つため、脱水性能に大きなばらつきが生じます。そのため、供給業者は、信頼性の高い処理を実現するために、カスタマイズされた化学組成、現場での試験、および投与量の最適化を重視しています。
処理工程
プロセス処理分野は、2026年から2034年にかけて年平均成長率(CAGR)4.4~5.0%を記録すると予測されています。脱水、乾燥、調整、安定化、濃縮、消化といった工程ごとに必要な薬品は異なります。上流工程の化学処理は、設備性能、エネルギー要件、最終固形物の品質、廃棄コストに影響を与えるため、プラントではこれらの工程を総合的に評価する傾向が強まっています。
- 脱水と乾燥:脱水と乾燥は、特に処分費用が高い場合、汚泥量の削減において依然として中心的な役割を果たします。化学処理によって分離性を向上させ、輸送、保管、回収、または処分に適した扱いやすいケーキ状物質を生成することができます。
- 調整と安定化:調整と安定化は、汚泥の取り扱い特性を向上させ、運転上のばらつきを低減します。機械的分離、熱処理、再利用、または最終処分を行う前に、固形物の挙動を予測する必要がある場合に、その需要が最も高くなります。
- 濃縮:濃縮処理は、後続処理の前に固形物を濃縮し、下流システムの水力負荷を軽減します。化学的最適化は、沈降性能の向上をサポートし、処理プラントの有効処理能力の向上に役立ちます。
- 消化:消化処理では、生物学的安定化と資源回収が重視されます。化学薬品による補助は、特にバイオガス生産や残渣処理量の削減を目指す施設において、プロセスの安定性、調整、および後処理固形物管理を改善することができます。
プロセス化学品
工業用汚泥処理薬品市場レポートにおけるプロセス化学品セグメントは、2026年から2034年にかけて年平均成長率(CAGR)4.5~5.1%で拡大すると予測されています。凝集剤は固液分離に不可欠であり、凝集促進剤は粒子の不安定化と凝集を促進します。消毒剤は、汚泥が管理された再利用またはさらなる処理を目的とする場合における病原体および臭気制御の要件に対応します。
- 凝集剤:凝集剤は、粒子凝集と機械的脱水を改善する上で戦略的に重要です。製品の選定は、汚泥の化学組成、装置の種類、ポリマーの添加量、分子量、およびケーキの乾燥度と薬品消費量との望ましいバランスによって決まります。
- 凝集剤:凝集剤はコロイド粒子を不安定化させ、清澄化と固形物捕捉を向上させます。その需要は、汚泥脱水前に懸濁物質、金属、油、複雑な有機物などの分離を強化する必要がある産業廃水処理場に及びます。
- 消毒剤:消毒剤は、特定の汚泥処理用途において、微生物制御、臭気管理、および衛生的な取り扱いを支援します。処理済み残渣の再利用、輸送、または後処理の前に、追加の安全対策が必要な場合、消毒剤の戦略的な役割はより重要になります。
エンドユーザー
産業用汚泥処理薬品市場のエンドユーザーセグメントは、2026年から2034年にかけて年平均成長率(CAGR)4.6~5.2%で成長すると予測されています。産業ユーザーは、廃水の特性、生産量、法令遵守への対応、廃棄コストなどに応じて、処理薬品の採用をますます進めています。電子機器および金属加工分野は、高度な製造能力の向上に伴い、比較的力強い成長が見込まれます。
- 自動車産業:自動車工場では、油、金属、塗料、およびプロセス残渣を含む廃水が発生します。スラッジ処理化学は、固形物の分離、金属の除去、脱水、および規制遵守を支援すると同時に、残渣処理の負担を軽減します。
- 石油・ガス:石油・ガス施設では、油分を含んだ複雑な化学組成のスラッジを処理しています。化学処理は、乳化破壊、固形物分離、脱水、そして残渣の処分または回収の経済性向上に重要です。
- 金属処理:金属処理では、懸濁物質、金属水酸化物、処理残渣を含むスラッジが発生します。凝集剤と凝結剤は分離性能を向上させ、濃縮残渣の適切な取り扱いをサポートします。
- 食品・飲料:食品・飲料廃水は、有機物負荷が高く、浮遊物質濃度も変動しやすい場合が多い。化学処理は、プラントの処理能力を安定させながら、生物学的汚泥や一次汚泥の管理に役立つ。
- パルプ・製紙:パルプ・製紙工程では、繊維質と無機質を多く含むスラッジが発生するため、効果的な濃縮と脱水処理が必要です。化学処理の最適化は、残渣量の制御と資源効率の高い生産を支援します。
- パーソナルケア製品および化学薬品:これらの施設からは、有機物や浮遊物質の特性が変化する、化学的に多様な廃水が発生します。カスタマイズされた処理プログラムは、変化する製造レシピへの対応、分離効率の向上、および排出物の一貫性の維持に役立ちます。
- 電子機器:電子機器製造では、微粒子やプロセス化学物質を含む、高度に管理された廃水が発生します。高度な処理技術により、高品質な分離と水の回収が可能となり、この分野は将来の需要にとって戦略的に重要な位置を占めています。
機会の概要
|
エンドユーザー |
収益貢献度(高/中/低) |
トレンドタグ(最大2単語) |
導入段階(初期段階/拡大段階/成熟段階) |
|
自動車 |
高い |
金属捕獲 |
成熟した |
|
石油・ガス |
高い |
油性スラッジ |
成熟した |
|
金属加工 |
高い |
金属回収 |
成熟した |
|
食品および飲料 |
高い |
オーガニック |
成熟した |
|
パルプと紙 |
中くらい |
繊維回収 |
成熟した |
|
パーソナルケア用品と化学製品 |
中くらい |
プロセス変動性 |
スケーリング |
|
エレクトロニクス |
中くらい |
超微細固体 |
スケーリング |
工業用汚泥処理薬品市場の成長要因と影響分析
汚泥処理および輸送コストの上昇
汚泥の輸送、保管、熱処理、埋立処分、および規制遵守に伴うコストの上昇は、最終処理前に固形物濃度を向上させるよう産業事業者に促しています。化学的調整は脱水性能に直接影響を与え、施設は汚泥中の水分量を減らし、結果として輸送量を削減できます。これにより、廃水処理量が安定している場合でも、ポリマーと凝集剤の選択を最適化する経済的なインセンティブがプラントに生まれます。この影響は、輸送距離が長い地理的に分散した施設で特に顕著です。化学薬品の使用量を削減し、ケーキ固形分を改善できるサプライヤーは、継続的な契約を獲得できる可能性が高くなります。したがって、市場は、化学薬品の価格を個別に考慮するのではなく、処理効率、設備処理量、および残渣処分コストを総合的に評価する、性能ベースの化学薬品プログラムへの移行から恩恵を受けています。
産業廃水処理能力の拡張
アジア太平洋地域、中東、および一部の新興国における工業化の進展に伴い、製造業、食品加工業、化学工業、金属工業、電子機器産業向けの廃水処理システムの設置台数が拡大しています。新たな処理能力の増強は、凝集剤、凝結剤、消毒剤、汚泥調整剤などの継続的な需要を生み出しています。既存施設も、より厳しい排水基準を満たし、水の再利用性を向上させるために改修されています。こうした状況は、工業生産の成長率が緩やかな地域であっても、化学薬品の使用量を増加させています。新しいプラントでは、自動投薬装置、ラボ試験装置、機械式脱水装置が統合されることが多く、サプライヤーは化学薬品と技術サービスを併せて販売する機会を得ています。処理薬品は設備投資プロジェクトの設置時だけでなく継続的に消費されるため、結果として需要はより安定しています。そのため、現地に製造拠点、応用ラボ、サービスチームを持つサプライヤーは、急速に発展する産業クラスターにおいてより有利な地位を確立できる可能性があります。
汚泥資源回収への注目の高まり
産業界の事業者は、汚泥を単なる廃棄対象物として扱うのではなく、エネルギー、栄養素、再生資源、または再利用可能な水の潜在的な供給源として評価する傾向を強めています。この変化は、過剰な化学薬品の添加が下流工程での回収オプションに影響を与える可能性があるため、化学薬品の選択基準を変えています。そのため、処理業者は、固形物の分離と、消化、乾燥、熱変換、および有益な再利用における品質要件とのバランスを取るプログラムを開発しています。資源回収は、事業者が下流設備への投資を行う前に予測可能な汚泥特性を必要とするため、プロセス監視の需要も高めています。商業的な影響は、製品販売にとどまらず、試験、投与量の最適化、機器の互換性、残留物品質の監視を含む統合サービスモデルにまで及んでいます。産業の持続可能性プログラムが、法令遵守重視の廃水管理から測定可能な循環型経済の成果へと移行するにつれて、化学処理性能と回収経済を結びつけることができる供給業者は優位に立つでしょう。
工業用汚泥処理薬品市場の将来動向
低炭素汚泥の処理と化学組成の最適化
将来の処理プログラムでは、汚泥処理に伴う炭素排出量の削減に重点が置かれることが予想されます。化学薬品供給業者は、分離性能だけでなく、プロセス全体のエネルギー消費量に基づいて、配合と投与量を最適化する傾向を強めています。ポリマー消費量の削減、ケーキ固形分の改善、低温乾燥との適合性の向上により、下流工程のエネルギー要件を削減できます。デジタル投与システムは、汚泥の特性と機器の性能に応じて処理を継続的に調整することで、この移行を支援します。また、性能と経済性が競争力を維持できる場合、産業事業者は、再生可能原料または環境負荷の低い原料プロファイルを改善した配合を好む可能性があります。サステナビリティ報告が調達決定にますます組み込まれるにつれて、供給業者はライフサイクルデータを通じて測定可能な環境上のメリットを実証する必要があります。その結果生じる競争環境は、汎用化学薬品の量だけに頼るのではなく、化学、プロセス分析、機器に関する知識、および運用サポートを組み合わせることができる企業に有利に働くはずです。
汚泥資源化統合処理プラットフォーム
産業用汚泥処理薬品市場の今後の発展段階は、統合プロセス設計を通じて汚泥調整と資源回収技術を結びつけることにあると予測されます。化学処理は、消化、熱分解、乾燥、栄養素回収、または物質変換の要件に応じて選択されることがますます増えるでしょう。処理薬品は下流製品の品質を損なうことなく分離を改善する必要があるため、仕様環境はより複雑になります。有機負荷の高い産業施設では、安定した消化をサポートする薬品が優先される可能性があり、熱回収を追求する施設では、脱水性能と制御された灰特性が重視される可能性があります。したがって、機器サプライヤーと化学薬品会社は、統合処理パッケージに関してより緊密に協力していくと考えられます。このようなパートナーシップにより、試運転リスクが軽減され、廃水浄化、汚泥調整、残渣処理、資源回収を網羅する単一の性能フレームワークを顧客に提供できます。このアプローチは、高度な産業施設における個別の薬品購入を徐々に置き換えていくでしょう。
工業用汚泥処理薬品市場の機会
新興産業拠点における地域密着型治療サービスの拡大
新興の製造クラスターは、サプライヤーにとって、地域密着型の化学製品製造、技術研究所、移動式処理支援能力を構築する機会を提供します。産業顧客は、排水の組成が変動しやすく、経験豊富な処理専門家へのアクセスが限られているという課題に直面することが多く、アプリケーションテストとオンサイトでの最適化に対する需要が高まっています。地域サービスハブは、配送時間を短縮すると同時に、サプライヤーが地域の水質や産業プロセスに合わせて配合を調整できるようにします。インド、東南アジア、中東、および一部のラテンアメリカ市場は、水不足への懸念とともに製造業への投資が増加しているため、特に重要です。企業は、化学製品の供給と機器の試運転、研究所での試験、投与監査、オペレーター研修を組み合わせることで、市場アクセスを強化できます。このようなモデルは、定期的なサービス収益を生み出し、顧客維持率を向上させながら、標準化された製品への依存度を低減できます。この機会は、地域の環境規制が厳しくなっている一方で、専門的な処理技術が限られている地域で最も大きくなります。
電子機器および精密製造のための先端化学
半導体、電子機器、バッテリー、精密製造の拡大は、高度に専門化された汚泥処理化学の分野に新たな機会をもたらしています。これらの施設では、プロセス化学物質、微粒子、金属、その他の残留物が水の再利用や生産の信頼性に影響を与える可能性があるため、廃水中の汚染物質に対するより厳格な管理が求められます。処理業者は、高純度凝集剤、精密凝集剤、自動注入、低許容度産業環境向けに設計された分析サービスなどを通じて差別化を図ることができます。この機会は、従来の汚泥脱水にとどまらず、先進的な工場では水のリサイクルやクローズドループ処理がますます求められています。プラントの設計および試運転段階で関係を構築した業者は、施設のライフサイクル全体にわたって化学薬品の仕様に影響を与えることができます。アジア太平洋地域は、中国、韓国、日本、インドなどの製造拠点で電子機器の生産が拡大しているため、特に魅力的です。化学、モニタリング、技術サポートを組み合わせた長期契約は、重要な市場開拓ルートとなる可能性があります。
最近の動向
- 2026年4月:ソレニス社は、広西チワン族自治区北海市に年間生産能力6万トンの新工場を建設する起工式を行ったと発表した。この工場は、ソレニス社の水・衛生ソリューション分野における地域的な製造能力を拡大し、アジアの顧客への供給能力を強化することを目的としている。
- 2026年3月:ケミラ社は、ペンシルベニア州キャピタル・リージョン・ウォーター社と共同で実施した、塩素を使用しない廃水処理ソリューション「KemConnect DEX」の米国初となる本格的な試験が完了したことを発表しました。この試験では、塩素系処理への依存度を低減しながら廃水消毒を行うための同技術の有効性が実証されました。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -