
Marché des produits chimiques de traitement des boues industrielles : prévisions 2034
Marché des produits chimiques pour le traitement des boues industrielles : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance. Couverture du rapport : par type de boues (activées, primaires, mixtes) ; procédés de traitement (déshydratation et séchage, conditionnement et stabilisation, épaississement, digestion) ; produits chimiques de traitement (floculants, coagulants, désinfectants) ; utilisateurs finaux (automobile, pétrole et gaz, métallurgie, agroalimentaire, pâtes et papiers, produits d’hygiène et de soins personnels, électronique) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00015088
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 19, 2026


Taille du marché en 2025
4,93 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
7,36 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
4,54 %
taux de croissance
Marché adressable
55,76 milliards de dollars américains
(2026-2034)
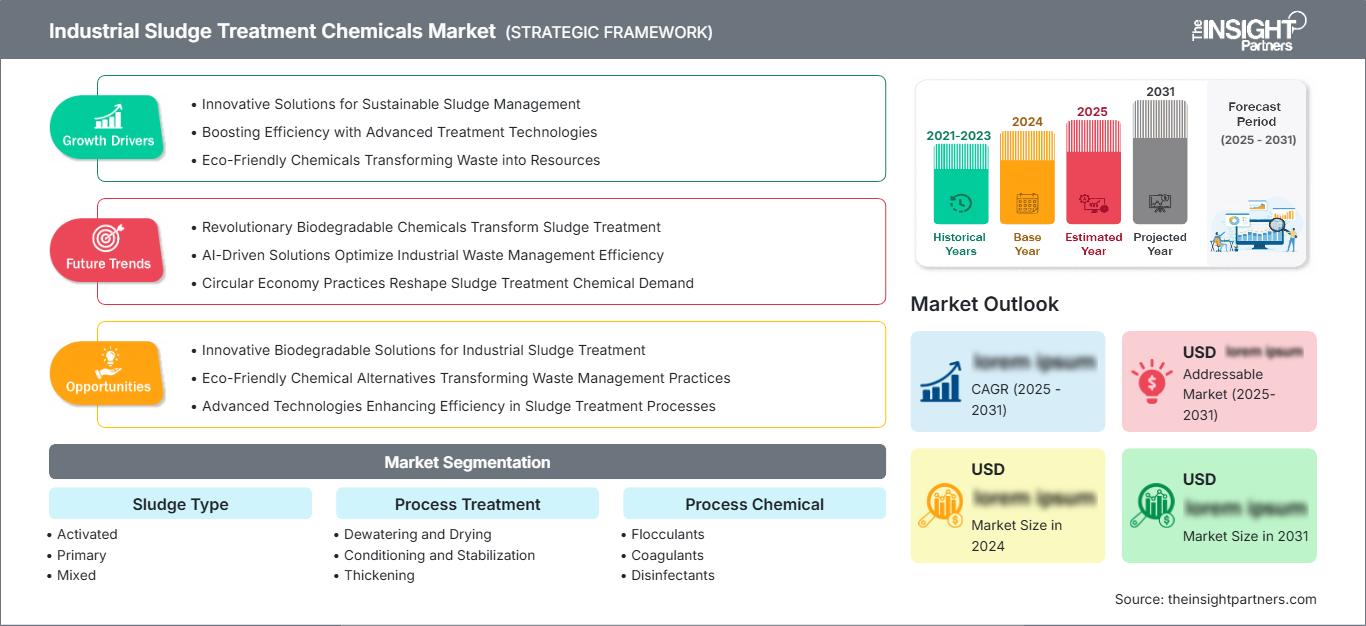
Le marché des produits chimiques pour le traitement des boues industrielles était évalué à 4,93 milliards de dollars américains en 2025 et devrait atteindre 7,36 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 4,54 % entre 2026 et 2034. Ce marché englobe les solutions chimiques utilisées pour conditionner, séparer, stabiliser, désinfecter et réduire les boues industrielles générées par diverses opérations de fabrication et de transformation. La demande est influencée par la conformité aux normes de traitement des eaux usées, la réduction du volume des boues, la valorisation des ressources et des exigences environnementales de plus en plus strictes.
L'Amérique du Nord demeure un marché structurellement important, car les installations industrielles optimisent de plus en plus la gestion des boues afin de réduire les coûts d'élimination et d'améliorer la fiabilité des stations d'épuration. Le marché des produits chimiques pour le traitement des boues industrielles en Amérique du Nord bénéficie d'infrastructures de traitement établies, de pratiques de dosage chimique éprouvées et d'investissements continus dans la réutilisation des eaux industrielles. Les secteurs de l'agroalimentaire, du pétrole et du gaz, de la chimie, du traitement des métaux et de la fabrication de pointe constituent une base de demande diversifiée, tandis que la surveillance accrue des PFAS encourage un contrôle plus strict des contaminants industriels rejetés dans les flux de boues.
Analyse et perspectives du marché des produits chimiques pour le traitement des boues industrielles
- Amérique du Nord : On estime que l'Amérique du Nord représentera une part de 30 à 34 % en 2025 et devrait connaître une croissance annuelle composée de 4,0 à 4,6 % entre 2026 et 2034 , grâce à des infrastructures de traitement des eaux usées matures et à une optimisation des boues axée sur la conformité.
- États-Unis : Les États-Unis représentent environ 72 à 76 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 4,1 à 4,7 % entre 2026 et 2034 , principalement grâce à la modernisation des systèmes de traitement des eaux usées industrielles.
- Europe : L'Europe détiendra une part estimée entre 25 et 29 % en 2025 et devrait connaître une croissance annuelle composée de 3,7 à 4,3 % entre 2026 et 2034 , l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne soutenant la demande grâce à des politiques de circularité et de traitement des eaux usées.
- Asie-Pacifique : L'Asie-Pacifique représente environ 24 à 28 % du marché en 2025 et devrait enregistrer un TCAC de 5,0 à 5,7 % entre 2026 et 2034 , sous l'impulsion de la Chine, du Japon, de la Corée du Sud, de l'Inde et de l'Australie.
- Le segment le plus important : la déshydratation et le séchage devraient représenter une part de marché de 34 à 38 % en 2025 , avec un taux de croissance annuel composé (TCAC) de 4,6 à 5,2 % entre 2026 et 2034 , les usines privilégiant la réduction des volumes.
- Segment à forte croissance : L'électronique devrait représenter une part de marché de 7 à 10 % en 2025 , avec un TCAC de 5,8 à 6,5 % entre 2026 et 2034 , soutenu par l'expansion des semi-conducteurs et de la fabrication de précision.
- Principales entreprises analysées en détail : BASF SE, Accepta Ltd., AMCON INC., Beckart Environmental, Inc., Ecolab Inc., Hubbard-Hall Inc., Kemira Oyj, Kurita Water Industries Ltd., Ovivo Inc., SUEZ SAS
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
D'une simple assistance au traitement des boues par coagulation et déshydratation, l'industrie des produits chimiques pour le traitement des boues industrielles a évolué vers une offre de solutions chimiques intégrant la centrifugation, le pressage à bande, le pressage à vis, le séchage et le biotraitement. Les fournisseurs optimisent désormais la charge de polymères, leur masse moléculaire et les dosages afin d'obtenir une teneur en matières sèches plus élevée et de réduire la quantité de produits chimiques utilisés. Le contrôle des procédés par instrumentation numérique, essais en laboratoire et dosage automatique est mis en œuvre pour améliorer la constance des performances.
Pour l'avenir, les investissements devraient se concentrer sur les zones à forte croissance industrielle, les zones industrielles confrontées à un stress hydrique et les stations d'épuration visant à réduire l'intensité de la gestion des boues. La réglementation des substances chimiques persistantes, la récupération des nutriments et la valorisation des boues favoriseront des programmes de traitement intégrant le conditionnement, la stabilisation et la récupération des ressources. La région Asie-Pacifique gagnera en importance en raison de la croissance de l'activité industrielle, ainsi que des enjeux d'efficacité, de traçabilité et d'analyse du cycle de vie en Amérique du Nord et en Europe.
Portée du rapport sur le marché des produits chimiques pour le traitement des boues industrielles
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 4,93 milliards de dollars américains |
| Taille du marché d'ici 2034 | 7,36 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 4,54% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des produits chimiques pour le traitement des boues industrielles
La demande résulte de la convergence des procédés industriels, du traitement des eaux usées, de la gestion des boues et de leur élimination/valorisation. Les fournisseurs de produits chimiques se positionnent en amont des exploitants de stations d'épuration et des intégrateurs d'équipements, en proposant des coagulants, des floculants, des désinfectants et des agents de conditionnement. Par conséquent, outre le volume des eaux usées, la croissance du marché des produits chimiques pour le traitement des boues industrielles sera déterminée par les propriétés des boues, leur pourcentage de matières solides, le type d'équipement, les normes de rejet et le coût du transport ou de l'élimination.
Dans le contexte de l'ensemble de la chaîne de valeur, les installations de traitement évaluent le rapport coût-efficacité des produits chimiques en fonction du coût total d'exploitation et non du seul prix. L'utilisation d'un polymère plus coûteux peut s'avérer avantageuse si elle permet d'obtenir un gâteau de filtration plus sec, de réduire le couple de la centrifugeuse, de réaliser des économies d'énergie ou de diminuer la fréquence d'élimination des déchets. La dynamique de l'approvisionnement est influencée par les matières premières polymères, la disponibilité des coagulants inorganiques, la capacité de production des fournisseurs, la logistique et les capacités d'essais d'application.
Les acteurs du secteur sont influencés par les multinationales de la chimie, les entreprises spécialisées dans le traitement de l'eau, les fournisseurs d'équipements et les sociétés de services environnementaux complets. BASF SE et Kemira Oyj possèdent une expertise en chimie, tandis qu'Ecolab Inc. est spécialisée dans le traitement des eaux usées et propose des services techniques. Par ailleurs, Kurita Water Industries Ltd. et SUEZ SAS offrent une expertise intégrée en traitement de l'eau, tandis qu'Accepta Ltd., AMCON INC., Beckart Environmental, Inc. et Hubbard-Hall Inc. se concentrent sur des applications spécifiques.
Le marché des produits chimiques pour le traitement des boues industrielles connaît ces derniers temps une tendance d'investissement axée sur l'expertise chimique appliquée, les services techniques et la clientèle locale. Kemira Oyj investit dans des acquisitions liées au traitement de l'eau, tandis que Kurita Water Industries Ltd. développe ses capacités dans ce domaine. SUEZ SAS intègre la gestion des boues et la valorisation des ressources. Cette tendance démontre que l'avantage concurrentiel repose désormais davantage sur les résultats de traitement, l'optimisation du cycle de vie, la connaissance des procédés et l'intégration des produits chimiques aux équipements et systèmes de surveillance.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des produits chimiques pour le traitement des boues industrielles : Perspectives stratégiques
Perspectives régionales
marché des produits chimiques pour le traitement des boues industrielles en Amérique du Nord
On estime que la région nord-américaine représentera 30 à 34 % du marché des produits chimiques pour le traitement des boues industrielles en 2025. Ce marché connaîtra un taux de croissance annuel composé (TCAC) de 4,0 à 4,6 % jusqu'en 2034. Les États-Unis sont le principal consommateur de la région, suivis du Canada, en raison de leurs installations de traitement des eaux usées industrielles et de leurs systèmes de traitement chimique.
Les secteurs de l'agroalimentaire, du raffinage, de la chimie, de la métallurgie et de la fabrication stimuleront la demande sur le marché. Cette demande accrue s'explique par la forte demande de matières solides et la réduction des volumes de boues à éliminer par les fabricants, ce qui rend les procédés chimiques de conditionnement et de déshydratation essentiels.
marché américain des produits chimiques pour le traitement des boues industrielles
Les États-Unis représentent 72 % à 76 % de la consommation nord-américaine en 2025, avec une croissance annuelle composée prévue de 4,1 % à 4,7 % jusqu'en 2034. Le respect des réglementations sur les eaux usées dans les industries, la modernisation des installations et la maîtrise des coûts d'exploitation sont les principaux moteurs de l'utilisation de ces produits chimiques.
Le marché bénéficie d'une bonne représentation des fournisseurs, parmi lesquels Ecolab Inc., Kemira Oyj et BASF SE. L'utilisation est courante dans les secteurs de l'agroalimentaire, du pétrole et du gaz, du traitement des métaux, de la chimie, des pâtes et papiers et de l'électronique. La déshydratation des boues est particulièrement importante, car une teneur en eau réduite implique des besoins moindres en matière de transport, de stockage et d'élimination finale.
marché européen des produits chimiques pour le traitement des boues industrielles
On estime que l'Europe représentera 25 à 29 % du marché des produits chimiques pour le traitement des boues industrielles en 2025 et devrait connaître une croissance annuelle composée de 3,7 à 4,3 % jusqu'en 2034. L'Allemagne est le principal marché national, grâce à sa forte concentration industrielle et à ses infrastructures de traitement des eaux usées de pointe.
Au Royaume-Uni, la demande en produits chimiques est considérable, notamment dans les secteurs de la chimie, de l'agroalimentaire, de la production d'énergie et de la fabrication, sans compter les besoins croissants en matière de valorisation des boues et de surveillance environnementale. L'Allemagne bénéficie d'exigences élevées en matière de traitement des eaux usées industrielles et d'une pratique bien établie de dosage chimique. Par ailleurs, la France, l'Italie et l'Espagne génèrent une demande supplémentaire du fait des industries agroalimentaire, chimique, papetière, métallurgique et manufacturière.
Marché des produits chimiques pour le traitement des boues industrielles en Asie-Pacifique
La région Asie-Pacifique représente environ 24 à 28 % du marché des produits chimiques pour le traitement des boues industrielles en 2025 et devrait connaître une croissance annuelle composée de 5,0 à 5,7 % jusqu'en 2034. La Chine est le principal moteur de la demande régionale, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie.
La croissance industrielle, la pénurie d'eau et le durcissement des normes de traitement des eaux usées stimulent l'utilisation de produits chimiques dans l'électronique, la chimie, l'agroalimentaire, la métallurgie et l'industrie pétrolière et gazière. Si la Chine dispose d'importantes capacités de production, l'Inde travaille à l'amélioration de ses systèmes de traitement des eaux usées industrielles. Le Japon et la Corée du Sud privilégient le traitement à haute efficacité et le recyclage de l'eau, tandis que l'Australie mise sur ses objectifs de préservation des ressources en eau.
Marché des produits chimiques pour le traitement des boues industrielles au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait enregistrer un taux de croissance annuel composé (TCAC) de 3,8 % à 4,5 % jusqu'en 2034. L'Arabie saoudite est le principal marché, grâce à ses infrastructures énergétiques et industrielles, suivie des Émirats arabes unis et de l'Afrique du Sud. Le reste de la région demeure relativement peu développé.
L'industrie pétrolière et gazière génère des flux de boues complexes qui nécessitent des opérations de coagulation, de floculation, de stabilisation et de déshydratation. La diversification des industries, les pénuries d'eau, le dessalement et les investissements dans les infrastructures accroissent la demande en traitement des eaux. Il convient de noter que l'Arabie saoudite et les Émirats arabes unis sont des acteurs majeurs en raison de leurs besoins en matière de réutilisation de l'eau et de développement industriel. L'Afrique du Sud représente également un acteur important sur ce marché.
Analyse de segmentation
Type de boue
Le segment des boues devrait connaître une croissance annuelle composée (TCAC) de 4,2 % à 4,8 % entre 2026 et 2034. Les procédés de traitement varient considérablement selon la composition en matières solides, la charge organique, la granulométrie, la teneur en huile et les caractéristiques biologiques. Les boues activées nécessitent généralement un conditionnement polymère adapté, tandis que les flux de boues primaires et mixtes requièrent des programmes de traitement chimique adaptés aux exigences de séparation et d'élimination en aval.
- Boues activées : Le traitement des boues activées exige une sélection et un dosage précis des polymères, car les matières biologiques peuvent présenter un comportement variable en termes de décantation et de déshydratation. Un conditionnement régulier améliore l’efficacité de la séparation et favorise la formation d’un gâteau de filtration stable en aval.
- Traitement primaire : Les boues primaires réagissent généralement aux stratégies de coagulation et de floculation adaptées à la concentration en matières en suspension et aux caractéristiques des particules. Un traitement efficace favorise un épaississement rapide et réduit la charge hydraulique sur les procédés en aval.
- Boues mixtes : Les boues mixtes combinent les caractéristiques des flux primaires et biologiques, ce qui engendre une plus grande variabilité des performances de déshydratation. Les fournisseurs insistent donc sur l’importance d’une chimie personnalisée, de tests sur site et d’une optimisation du dosage pour un traitement fiable.
Traitement du processus
Le segment du traitement des procédés devrait enregistrer un TCAC de 4,4 % à 5,0 % entre 2026 et 2034. Les besoins en produits chimiques varient selon les étapes : déshydratation, séchage, conditionnement, stabilisation, épaississement et digestion. Les usines évaluent de plus en plus ces étapes conjointement, car la chimie en amont influe sur les performances des équipements, la consommation d’énergie, la qualité des solides finaux et le coût de leur élimination.
- Déshydratation et séchage : La déshydratation et le séchage demeurent essentiels à la réduction du volume des boues, notamment lorsque les coûts d’élimination sont élevés. Le conditionnement chimique peut améliorer la séparation et produire un gâteau plus facile à manipuler pour le transport, le stockage, la valorisation ou l’élimination.
- Conditionnement et stabilisation : Le conditionnement et la stabilisation améliorent la gestion des boues et réduisent la variabilité opérationnelle. La demande est la plus forte lorsque les installations exigent un comportement prévisible des matières solides avant la séparation mécanique, le traitement thermique, la réutilisation ou l’élimination finale.
- Épaississement : L’épaississement concentre les matières solides avant les traitements ultérieurs et peut réduire les contraintes hydrauliques sur les systèmes en aval. L’optimisation chimique améliore la décantation et permet aux stations d’épuration d’accroître leur capacité de traitement effective.
- Digestion : Les applications de digestion mettent l’accent sur la stabilisation biologique et la valorisation des ressources. L’utilisation de produits chimiques peut améliorer la stabilité du procédé, le conditionnement et la gestion des solides en aval, notamment lorsque les installations visent la production de biogaz ou la réduction des exigences en matière d’élimination des résidus.
Procédé chimique
Le segment des produits chimiques de traitement des boues industrielles devrait connaître une croissance annuelle composée (TCAC) de 4,5 % à 5,1 % entre 2026 et 2034. Les floculants demeurent essentiels à la séparation solide-liquide, tandis que les coagulants favorisent la déstabilisation et l'agrégation des particules. Les désinfectants répondent aux exigences de contrôle des agents pathogènes et des odeurs lorsque les boues sont destinées à une réutilisation contrôlée ou à un traitement ultérieur.
- Floculants : Les floculants sont essentiels pour améliorer l’agrégation des particules et la déshydratation mécanique. Le choix du produit dépend de la chimie des boues, du type d’équipement, de la charge du polymère, de sa masse moléculaire et du compromis recherché entre la siccité du gâteau de filtration et la consommation de produit chimique.
- Coagulants : Les coagulants déstabilisent les particules colloïdales et améliorent la clarification et la rétention des matières solides. Ils sont particulièrement recherchés dans les stations d’épuration des eaux usées industrielles où les matières en suspension, les métaux, les huiles et les matières organiques complexes nécessitent une séparation plus poussée avant la déshydratation des boues.
- Désinfectants : Les désinfectants contribuent au contrôle microbien, à la gestion des odeurs et à une manipulation hygiénique dans certaines applications de traitement des boues. Leur rôle stratégique s’accroît lorsque les résidus traités nécessitent des précautions supplémentaires avant leur réutilisation, leur transport ou leur traitement ultérieur.
Utilisateur final
Le segment des utilisateurs finaux du marché des produits chimiques pour le traitement des boues industrielles devrait connaître une croissance annuelle composée (TCAC) de 4,6 % à 5,2 % entre 2026 et 2034. Les industriels adoptent de plus en plus ces produits chimiques en fonction de la variabilité des eaux usées, de l'intensité de la production, des exigences réglementaires et des coûts d'élimination. Les secteurs de l'électronique et de la métallurgie devraient afficher une expansion particulièrement forte, portée par l'augmentation des capacités de production avancées.
- Industrie automobile : Les usines automobiles génèrent des eaux usées contenant des huiles, des métaux, des revêtements et des résidus de production. Le traitement chimique des boues permet la séparation des solides, l’élimination des métaux, la déshydratation et la conformité réglementaire, tout en réduisant les contraintes liées à la gestion des résidus.
- Pétrole et gaz : Les installations pétrolières et gazières gèrent des flux de boues huileuses et chimiquement complexes. Le traitement chimique est essentiel pour la rupture des émulsions, la séparation des solides, la déshydratation et l’amélioration de la rentabilité de l’élimination ou de la valorisation des résidus.
- Traitement des métaux : Le traitement des métaux génère des boues contenant des matières en suspension, des hydroxydes métalliques et des résidus de traitement. Les coagulants et les floculants améliorent la séparation et facilitent la gestion conforme des résidus concentrés.
- Industrie agroalimentaire : Les eaux usées issues de l’industrie agroalimentaire présentent souvent une charge organique élevée et une teneur variable en matières en suspension. Le traitement chimique permet aux exploitants de gérer les boues biologiques et primaires tout en maintenant un débit de station d’épuration stable.
- Industrie des pâtes et papiers : Les procédés de fabrication des pâtes et papiers génèrent des boues riches en fibres et en matières inorganiques qui nécessitent un épaississement et une déshydratation efficaces. L’optimisation des procédés chimiques permet de contrôler le volume résiduel et favorise une production économe en ressources.
- Soins personnels et produits chimiques : Ces installations produisent des eaux usées chimiquement diversifiées, présentant des caractéristiques variables en matière organique et en matières en suspension. Des programmes de traitement personnalisés permettent de s’adapter aux variations des procédés de production, d’améliorer la séparation des composants et de garantir la constance des rejets.
- Électronique : La fabrication de produits électroniques génère des effluents très contrôlés contenant des particules fines et des produits chimiques de traitement. Des procédés de traitement avancés permettent une séparation et une récupération de l’eau de haute qualité, ce qui confère à ce segment une importance stratégique pour répondre à la demande future.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance (2 mots maximum) |
Stade d'adoption (Émergent/En expansion/Mature) |
|
Automobile |
Haut |
Capture de métal |
Mature |
|
Pétrole et gaz |
Haut |
Boues huileuses |
Mature |
|
Traitement des métaux |
Haut |
Récupération des métaux |
Mature |
|
Nourriture et boissons |
Haut |
Chargement organique |
Mature |
|
Pâtes et papiers |
Moyen |
Récupération des fibres |
Mature |
|
Soins personnels et produits chimiques |
Moyen |
Variabilité du processus |
Mise à l'échelle |
|
Électronique |
Moyen |
Solides ultrafins |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des produits chimiques pour le traitement des boues industrielles
Augmentation des coûts d'élimination et de transport des boues
L'augmentation des coûts liés au transport, au stockage, au traitement thermique, à la mise en décharge et à la conformité réglementaire des boues incite les exploitants industriels à améliorer la concentration en matières solides avant leur traitement final. Le conditionnement chimique influe directement sur l'efficacité de la déshydratation, permettant aux installations de réduire la quantité d'eau retenue dans les boues et, par conséquent, le volume à transporter. Ceci crée un intérêt économique pour les stations d'épuration à optimiser le choix des polymères et des coagulants, même lorsque le débit des eaux usées reste stable. L'impact est particulièrement marqué pour les installations géographiquement dispersées où les distances de transport sont importantes. Les fournisseurs capables de démontrer une consommation de produits chimiques réduite, associée à une meilleure concentration en matières solides du gâteau de filtration, ont davantage de chances de décrocher des contrats récurrents. Le marché bénéficie donc d'une évolution vers des programmes chimiques axés sur la performance, où l'efficacité du traitement, le débit des équipements et les coûts d'élimination des résidus sont évalués conjointement, plutôt que de considérer le prix des produits chimiques isolément.
Augmentation de la capacité de traitement des eaux usées industrielles
L'industrialisation en Asie-Pacifique, au Moyen-Orient et dans certaines économies émergentes accroît le parc installé de systèmes de traitement des eaux usées desservant les secteurs de la fabrication, de l'agroalimentaire, de la chimie, de la métallurgie et de l'électronique. Ces nouvelles capacités de traitement engendrent des besoins récurrents en coagulants, floculants, désinfectants et produits de conditionnement des boues. Les installations existantes sont également modernisées afin de respecter des normes de rejet plus strictes et d'améliorer la réutilisation de l'eau. Cette situation accroît l'intensité chimique, même lorsque la production industrielle croît à un rythme modéré. Les nouvelles stations intègrent fréquemment des systèmes de dosage automatisés, des analyses en laboratoire et des équipements de déshydratation mécanique, offrant ainsi aux fournisseurs la possibilité de commercialiser des produits chimiques associés à des services techniques. La demande qui en résulte est plus stable, car les produits chimiques de traitement sont consommés en continu et non plus seulement lors de l'installation des infrastructures. Les fournisseurs disposant d'unités de production locales, de laboratoires d'application et d'équipes de service peuvent ainsi se positionner avantageusement au sein des pôles industriels en plein essor.
Accent croissant mis sur la valorisation des ressources en boues
Les opérateurs industriels considèrent de plus en plus les boues comme une source potentielle d'énergie, de nutriments, de matériaux valorisables ou d'eau réutilisable, plutôt que de les traiter uniquement comme un déchet à éliminer. Cette évolution modifie les critères de sélection des produits chimiques, car un ajout excessif peut compromettre les options de valorisation en aval. Les prestataires de traitement développent donc des programmes qui concilient la séparation des solides et les exigences de qualité pour la digestion, le séchage, la conversion thermique et la réutilisation. La valorisation des ressources accroît également la demande en matière de suivi des procédés, car les opérateurs ont besoin de connaître les caractéristiques prévisibles des boues avant d'investir dans des équipements en aval. L'impact commercial dépasse le cadre des ventes de produits et s'étend aux modèles de services intégrés incluant les tests, l'optimisation du dosage, la compatibilité des équipements et le suivi de la qualité des résidus. Les fournisseurs capables de relier la performance du traitement chimique à la rentabilité de la valorisation devraient bénéficier d'un avantage concurrentiel à mesure que les programmes de développement durable industriel évoluent d'une gestion des eaux usées axée sur la conformité réglementaire vers des résultats mesurables en matière de circularité.
Tendances futures du marché des produits chimiques pour le traitement des boues industrielles
Optimisation du traitement et de la chimie des boues à faible émission de carbone
Les futurs programmes de traitement devraient davantage mettre l'accent sur la réduction de l'intensité carbone liée à la gestion des boues. Les fournisseurs de produits chimiques optimiseront de plus en plus les formulations et les dosages en fonction de l'énergie totale du procédé plutôt que de la seule performance de séparation. Une consommation réduite de polymères, une teneur en matières sèches du gâteau de filtration améliorée et la compatibilité avec le séchage à basse température peuvent réduire les besoins énergétiques en aval. Les systèmes de dosage numérique faciliteront cette transition en ajustant en continu le traitement en fonction des caractéristiques des boues et des performances des équipements. Les opérateurs industriels pourraient également privilégier les formulations à base de matières premières renouvelables ou à faible impact environnemental, lorsque la performance et la rentabilité restent compétitives. À mesure que le reporting de durabilité s'intègre davantage aux décisions d'achat, les fournisseurs devront démontrer des avantages environnementaux mesurables grâce aux données du cycle de vie. Le contexte concurrentiel qui en résultera devrait favoriser les entreprises capables de combiner chimie, analyse des procédés, connaissance des équipements et assistance opérationnelle, plutôt que de se reposer exclusivement sur de grands volumes de produits chimiques de base.
Plateformes intégrées de traitement des boues en ressources
La prochaine étape du développement du marché des produits chimiques pour le traitement des boues industrielles devrait consister à intégrer le conditionnement des boues aux technologies de valorisation des ressources grâce à des procédés intégrés. Le choix du traitement chimique dépendra de plus en plus des exigences en matière de digestion, de pyrolyse, de séchage, de récupération des nutriments ou de conversion des matières. Cette évolution complexifie les spécifications, car la chimie du traitement doit améliorer la séparation sans compromettre la qualité du produit final. Les installations industrielles à forte charge organique privilégieront probablement une chimie favorisant une digestion stable, tandis que celles visant la récupération thermique mettront l'accent sur la déshydratation et le contrôle des caractéristiques des cendres. Les fournisseurs d'équipements et les entreprises chimiques devraient donc collaborer plus étroitement sur des solutions de traitement intégrées. De tels partenariats permettent de réduire les risques liés à la mise en service et d'offrir aux clients un cadre de performance unique couvrant la clarification des eaux usées, le conditionnement des boues, le traitement des résidus et la valorisation des ressources. Cette approche devrait progressivement remplacer l'achat isolé de produits chimiques dans les installations industrielles sophistiquées.
Opportunités du marché des produits chimiques pour le traitement des boues industrielles
Expansion des services de soins localisés dans les pôles industriels émergents
Les pôles de production émergents offrent aux fournisseurs l'opportunité de développer une production chimique locale, des laboratoires techniques et des services mobiles d'assistance au traitement. Les clients industriels sont souvent confrontés à une composition variable des eaux usées et à un accès limité à des spécialistes du traitement expérimentés, ce qui engendre une demande en matière d'essais d'application et d'optimisation sur site. Les plateformes de services régionales permettent de réduire les délais de livraison tout en offrant aux fournisseurs la possibilité d'adapter les formulations à la chimie de l'eau et aux procédés industriels locaux. L'Inde, l'Asie du Sud-Est, le Moyen-Orient et certains marchés d'Amérique latine sont particulièrement pertinents, car les investissements dans la production industrielle y augmentent parallèlement aux préoccupations liées au stress hydrique. Les entreprises peuvent renforcer leur accès au marché en associant la fourniture de produits chimiques à la mise en service des équipements, aux analyses en laboratoire, aux audits de dosage et à la formation des opérateurs. De tels modèles peuvent générer des revenus de services récurrents et améliorer la fidélisation de la clientèle tout en réduisant la dépendance aux produits standardisés. Cette opportunité est particulièrement intéressante là où les exigences environnementales locales se durcissent tandis que l'expertise en matière de traitement spécialisé demeure limitée.
Chimie avancée pour l'électronique et la fabrication de précision
L'essor des industries des semi-conducteurs, de l'électronique, des batteries et de la fabrication de précision crée des opportunités pour des solutions de traitement des boues hautement spécialisées. Ces installations exigent généralement un contrôle plus strict des contaminants présents dans les eaux usées, car les produits chimiques de procédé, les particules fines, les métaux et autres résidus peuvent affecter la réutilisation de l'eau et la fiabilité de la production. Les fournisseurs de solutions de traitement peuvent se différencier grâce à des coagulants de haute pureté, des floculants de précision, un dosage automatisé et des services d'analyse conçus pour les environnements industriels à faible tolérance. Ces opportunités dépassent le cadre de la déshydratation conventionnelle des boues, car les usines de pointe recherchent de plus en plus le recyclage de l'eau et le traitement en circuit fermé. Les fournisseurs qui nouent des relations dès la conception et la mise en service des installations peuvent influencer les spécifications chimiques tout au long de leur cycle de vie. La région Asie-Pacifique est particulièrement attractive, car la production électronique est en pleine expansion en Chine, en Corée du Sud, au Japon, en Inde et dans d'autres centres de production. Les contrats à long terme combinant chimie, surveillance et assistance technique pourraient constituer une voie d'accès privilégiée au marché.
Développements récents
- Avril 2026 : Solenis LLC a annoncé le lancement des travaux de construction d’une nouvelle usine de production d’une capacité de 60 000 tonnes par an à Beihai, dans la province du Guangxi. Cette usine a pour objectif d’accroître les capacités de production régionales de Solenis en matière de solutions pour l’eau et l’hygiène et de renforcer sa capacité d’approvisionnement pour ses clients en Asie.
- Mars 2026 : Kemira Oyj annonce la réussite du premier essai à grande échelle aux États-Unis de sa solution de traitement des eaux usées sans chlore KemConnect DEX, mené en collaboration avec Capital Region Water en Pennsylvanie. Cet essai a démontré l’efficacité de cette technologie pour la désinfection des eaux usées, tout en réduisant la dépendance au traitement au chlore.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -