
Markt für Industrie intelligent Motoren: Größe & Prognose 2034
Marktgröße und Prognosen für industrielle intelligente Motoren (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Angeboten (Produkte, Dienstleistungen); Anwendung (Pumpen, Ventilatoren, Kompressoren, Sonstige); Branchen (Energie und Strom, Fertigung, Automobilindustrie, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00007790
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 18, 2026


Marktgröße 2025
8,84 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
15,28 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
6,27 %
Wachstumsrate
Adressierbarer Markt
109,17 Mrd. US-Dollar
(2026–2034)
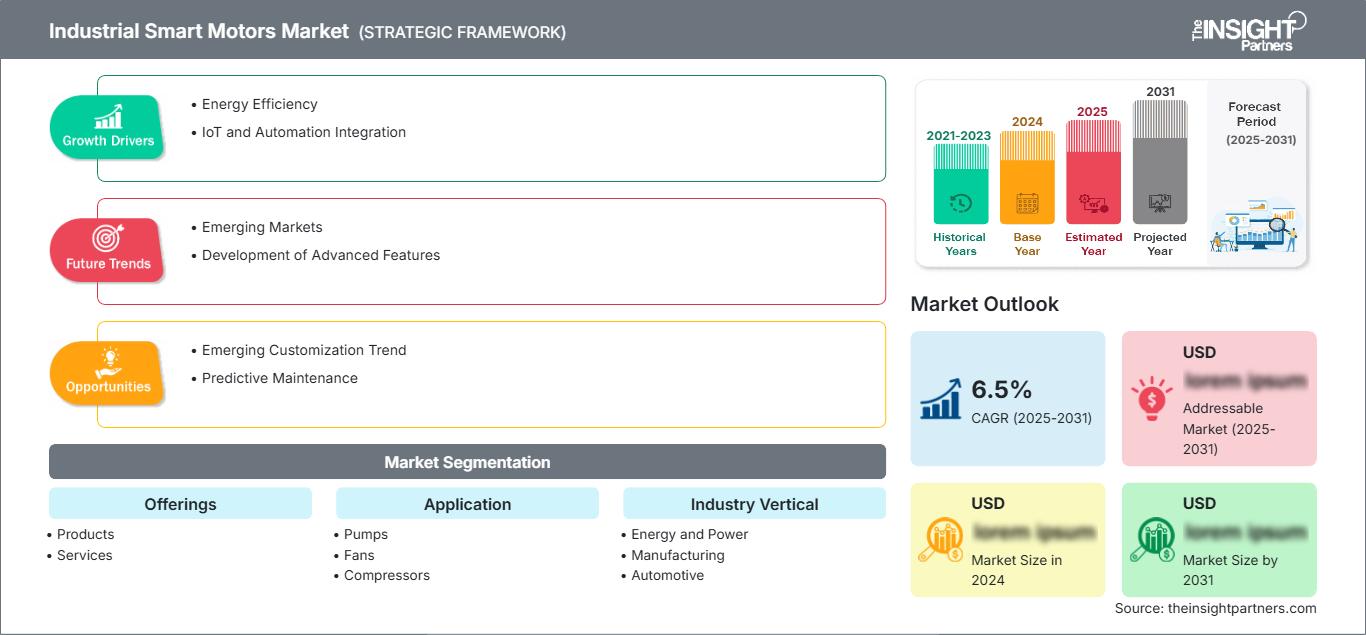
Der Markt für intelligente Industriemotoren wird im Jahr 2025 auf 8,84 Milliarden US-Dollar geschätzt und soll bis 2034 auf 15,28 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,27 % im Zeitraum 2026–2034 entspricht. Diese Entwicklung ist auf die zunehmende Integration von Intelligenz in Motorsteuerungen, Sensoren, Kommunikation und Energieeinsparungen in Industrieanlagen zurückzuführen. Der Einsatz dieser Systeme wird durch Investitionen in Automatisierung, Anlagenüberwachung und den Bedarf an Effizienzsteigerungen in motorbasierten Industrieanwendungen vorangetrieben.
Der nordamerikanische Markt für industrielle intelligente Motoren kann als strukturell bedeutender Markt angesehen werden, der zwischen 2026 und 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,9–6,5 % wachsen wird. Modernisierungen der industriellen Automatisierung und der Ersatz bestehender alter Motorsysteme werden die Akzeptanz vorantreiben, und Investitionen in die Fertigung, Dateninfrastruktur, Wasserinfrastruktur und Energiesicherheit werden die Marktchancen erhöhen.
Marktanalyse und Einblicke für intelligente Industriemotoren
- Nordamerika wird voraussichtlich im Jahr 2025 einen Marktanteil von 29–33 % erreichen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,9–6,5 % wachsen, unterstützt durch die Modernisierung der Automatisierung, die Nachfrage nach Ersatzprodukten und die industrielle Digitalisierung.
- Es wird erwartet, dass die USA im Jahr 2025 einen Anteil von 72–76 % am nordamerikanischen Markt ausmachen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–6,6 % wachsen werden, angetrieben durch Investitionen im verarbeitenden Gewerbe und vernetztes Anlagenmanagement.
- Es wird prognostiziert, dass Europa im Jahr 2025 einen Anteil von 24–28 % halten und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 5,7–6,3 % wachsen wird, wobei Deutschland, Großbritannien, Frankreich, Italien und Spanien Investitionen in die industrielle Effizienz unterstützen.
- Der Marktanteil des asiatisch-pazifischen Raums am Markt für industrielle intelligente Motoren wird im Jahr 2025 auf 34–38 % geschätzt und soll im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,7–7,3 % wachsen, wobei China, Japan, Südkorea und Indien die führende Rolle spielen.
- Das größte Segment sind Produkte innerhalb des Angebots, die im Jahr 2025 einen Marktanteil von 69–73 % ausmachen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,2 % wachsen werden.
- Das Segment mit dem höchsten Wachstumspotenzial sind Dienstleistungen innerhalb des Angebots, die im Jahr 2025 einen Marktanteil von 27–31 % erreichen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,1–7,6 % wachsen werden.
- Detaillierte Analyse der wichtigsten Unternehmen: CG Power and Industrial Solutions Limited, Dunkermotoren GmbH, HSD SpA, Nidec Corporation, Reliance Precision Limited, Rockwell Automation, Inc., Schneider Electric SE, Somfy Systems, Inc., Technosoft SA, USAutomation.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für intelligente Industriemotoren hat sich von elektromechanischen Geräten hin zu Antriebssystemen entwickelt, die Motoren, Antriebe, Sensoren, Kommunikations- und Softwaresteuerungselemente umfassen. Wirtschaftlichkeitserwägungen in der Produktion treiben zunehmend modulare Lösungen voran, die Installation und Fehlersuche vereinfachen. Effizienz ist ein weiterer wichtiger Aspekt bei der Entwicklung, da Motorsysteme laut Internationaler Energieagentur (IEA) zu über 40 % des weltweiten Energieverbrauchs beitragen. Zukünftig wird sich der Einsatz auf neue Produktionszentren und Industrienationen ausweiten, die stark auf Infrastrukturinvestitionen angewiesen sind. Mindestanforderungen an die Energieeffizienz, digitale Überwachung und die Steigerung der industriellen Effizienz werden voraussichtlich den Wandel hin zu effizienteren Anlagen vorantreiben.
Marktbericht über intelligente Industriemotoren – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 8,84 Milliarden US-Dollar |
| Marktgröße bis 2034 | 15,28 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 6,27 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für intelligente Industriemotoren
Die Marktdynamik im Bereich intelligenter Industriemotoren wird durch das Zusammenspiel von Fabrikautomation, Energiemanagement, vorausschauender Wartung und Maschinenvernetzung bestimmt. Für Pumpen, Ventilatoren und Kompressoren ergeben sich erhebliche Chancen, da sich die Betriebsbedingungen voraussichtlich ständig ändern und drehzahlvariable Antriebe sowie Zustandsüberwachung wirtschaftlich rentable Lösungen darstellen. Verbraucher betrachten Motoren zunehmend nicht mehr als Einzelprodukte, sondern als Komponenten einer umfassenden Antriebs- und Steuerungslösung.
Die Wertschöpfungskette für intelligente Industriemotoren erstreckt sich von Motoren- und Komponentenherstellern über Antriebsproduzenten, Automatisierungsplattformen, Vertrieb, Systemintegration und Maschinenbau bis hin zu industriellen Endanwendern. Die Verfügbarkeit von Halbleitern, Magneten, Lagern, Kupfer und Leistungselektronik beeinflusst die Wirtschaftlichkeit der Lieferkette, während die lokale Präsenz von Produktionsstätten die Risiken von Lieferzeiten minimiert. Schnittstellenstandards gewinnen zunehmend an Bedeutung, da Werksleiter die Interoperabilität von Motoren und Steuerungssystemen anstreben.
Der Bericht zur Wettbewerbslandschaft des globalen Marktes für intelligente Industriemotoren umfasst Automatisierungsunternehmen sowie Anbieter von Motoren und Antriebstechnik. Der Wettbewerb zwischen Nidec Corporation, Schneider Electric SE und Rockwell Automation Inc. konzentriert sich auf Motorsteuerungssysteme, während CG Power and Industrial Solutions Limited, Dunkermotoren GmbH, HSD Spa, Reliance Precision Limited, Technosoft SA, Somfy Systems Inc. und USAutomation sich auf Anwendungsspezialisierung, Antriebstechnologie oder geografische Präsenz spezialisieren.
Wettbewerbsfähigkeit wird zunehmend mit Softwareintegration, Servicenetzwerken, Anwendungsentwicklung und Nachrüstung anstatt mit Motorenhardware in Verbindung gebracht. Investitionen fließen in Produktvernetzung, digitale Inbetriebnahme, Zustandsüberwachung und Produktionskapazität. Partnerschaften können den Integrationsprozess beschleunigen, während lokale Fertigung die Reaktionsfähigkeit auf Kundenwünsche verbessert. Im Markt herrscht somit ein Wettbewerb zwischen Unternehmen mit einem breiten Automatisierungsportfolio und Spezialisten.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für intelligente Industriemotoren: Strategische Einblicke
Regionale Einblicke
Markt für industrielle intelligente Motoren in Nordamerika
Nordamerika wird voraussichtlich 2025 einen Marktanteil von 29–33 % am Markt für intelligente Industriemotoren ausmachen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,9–6,5 % wachsen. Die Region profitiert von etablierter Automatisierungstechnologie, einem hohen Installationswert an Anlagen sowie von Austauschmöglichkeiten in den Bereichen Fertigung, Energieversorgung, Logistik und Prozessindustrie. Initiativen zum Energiemanagement werden die Wirtschaftlichkeit intelligenter Motorsysteme weiter verbessern.
Der US-Markt deckt 72–76 % der regionalen Nachfrage ab, während Kanada über Anwendungen in den Bereichen Energie, Bergbau, Lebensmittelverarbeitung und Infrastruktur beteiligt ist. Die Rückverlagerung von Industriestandorten und Investitionen in intelligente Fertigung werden die Ausgaben für Automatisierung weiter ankurbeln und somit Chancen für vernetzte Motorsysteme eröffnen. Die Modernisierung von Wasser- und Abwasseranlagen ist ein weiterer Faktor, der die Nachfrage nach digitalen Pumpen- und Drehzahlregelungslösungen steigert. Anbieter mit einem starken Angebot an Steuerungen, Antrieben und Serviceleistungen sind bestens positioniert, um Nachrüstungen durchzuführen.
US-Markt für industrielle intelligente Motoren
Amerika wird 2025 einen Marktanteil von etwa 72–76 % in Nordamerika erreichen und voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 6,0–6,6 % erzielen. Dieses Wachstum wird durch Investitionen in Fabrikautomation, Prozessoptimierung und Automatisierung der Produktionskapazitäten getrieben. Intelligente Motoren spielen eine Schlüsselrolle in den gesamten Anlagensteuerungsprozessen.
Zu den Anwendungsbereichen zählen Pumpen, Ventilatoren, Kompressoren, Förderbänder, Werkzeugmaschinen und automatisierte Fertigungsanlagen. Unternehmen mit Expertise in Motorsteuerungen, Antrieben, Automatisierung und Bewegungssteuerung sind unter anderem Rockwell Automation, Inc., Schneider Electric SE, Nidec Corporation und USAutomation. Investitionen in lokale Produktionsstätten und energieintensive Anlagen fördern den Einsatz intelligenter Motoren in Verbindung mit Ferndiagnose und vorausschauender Wartung.
Markt für industrielle intelligente Motoren in Europa
Europa wird voraussichtlich 2025 einen Marktanteil von 24–28 % halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,7–6,3 % wachsen. Deutschland ist führend, gestützt auf seine starke Basis in den Bereichen Maschinenbau, Automobilindustrie, Prozessfertigung und industrielle Automatisierung. Energieeffizienzpolitik und Dekarbonisierungsziele verstärken die Nachfrage nach effizienten Antriebssystemen.
Großbritannien profitiert von der Modernisierung von Fertigung und Infrastruktur, wo integrierte Systeme eine effektive Wartungsplanung und ein effizientes Energiemanagement ermöglichen. Deutschland spielt weiterhin eine führende Rolle als Industriestandort mit hohem Bedarf an automatisierten Maschinen und Automobilproduktion. Auch Frankreich, Italien und Spanien tragen mit ihrer Fertigung, Anlagen zur Wasser- und Lebensmittelverarbeitung, HLK-Geräten und Infrastrukturanwendungen dazu bei. Europäische Kunden berücksichtigen bei der Motorenauswahl neben dem Preis auch die Lebenszykluseffizienz und die digitale Steuerung.
Markt für industrielle intelligente Motoren im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird einen Marktanteil von 34–38 % halten und voraussichtlich ein jährliches Wachstum von 6,7–7,3 % verzeichnen. China dominiert den Markt der Region, gefolgt von Japan, Südkorea, Indien und Australien. Steigende Produktionskapazitäten und Investitionen in Automatisierungstechnologien treiben die Nutzung an.
Der hohe Grad an industrieller Automatisierung in China führt zur größten Nachfrage, während die Präzisionsfertigung den Markt in Japan und Südkorea antreibt. Indien profitierte von der Digitalisierung der Fertigung und der Energieeffizienz, Australien trug durch seine Bergbauindustrie, Energieversorgung und Infrastruktur dazu bei. Die politische Ausrichtung auf Effizienz und Industrialisierung von Prozessen verbesserte die Marktaussichten. Die IEA nennt strenge Motorennormen und Effizienz als wichtige Maßnahmen für die Energieeffizienz in der Industrie.
Markt für intelligente Industriemotoren im Nahen Osten und Afrika
Die Nachfrage im Nahen Osten und in Afrika wird von Energieinfrastruktur, Wasserversorgung, Prozessindustrie und industrieller Diversifizierung angetrieben. Saudi-Arabien führt die Region bei der Einführung neuer Technologien an, gefolgt von den Vereinigten Arabischen Emiraten, während Südafrika eine Schlüsselrolle in Afrika spielt. Für diese Region wird bis 2034 ein jährliches Wachstum von 5,4–6,1 % erwartet.
Die Diversifizierung der Industrie und der Ausbau der Infrastruktur in Saudi-Arabien führen zu einer Nachfrage nach vernetzten Pumpen, Kompressoren und Ventilatoren. In den Vereinigten Arabischen Emiraten sind die Bereiche Energieversorgung, Gebäude, Logistik und Industriebau die Haupttreiber, während in Südafrika der Bergbau, die Wasserwirtschaft und das verarbeitende Gewerbe die Nachfrage nach diesen Komponenten bestimmen. Die Nachfrage in anderen Teilen des Nahen Ostens und Afrikas hängt von der Infrastrukturentwicklung, dem Energiemanagement und der Erneuerung veralteter Anlagen ab.
Segmentierungsanalyse
Angebote
Das Produktangebot wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–6,5 % wachsen. Produkte bleiben die wichtigste Umsatzquelle, da Motoren, Antriebe, Steuerungen, Sensoren und die zugehörige Hardware für Neuinstallationen und Austausch benötigt werden. Dienstleistungen gewinnen strategisch an Bedeutung, da Kunden Inbetriebnahme, Diagnose, vorausschauende Wartung, Nachrüstungen und Lebenszyklusoptimierung nachfragen. Dies unterstützt wiederkehrende Umsätze und engere Lieferantenbeziehungen.
- Produkte: Produkte behaupten ihre dominante Marktposition, da industrielle Anwender integrierte Motorhardware für Neuanlagen und Austauschprojekte benötigen. Die Nachfrage bevorzugt zunehmend Systeme mit integrierter Sensorik, Kommunikationsfunktionen, effizienter Steuerung und Kompatibilität mit Anlagenautomatisierungsarchitekturen.
- Dienstleistungen: Dienstleistungen gewinnen strategisch an Bedeutung, da vernetzte Anlagen Wartungsdaten generieren, die interpretiert, in Betrieb genommen, per Fernwartung unterstützt, optimiert und im Rahmen des Lebenszyklusmanagements verwaltet werden müssen. Industriekunden legen zunehmend Wert auf reduzierte Ausfallzeiten und vorhersehbare Wartungsergebnisse.
Anwendung
Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 6,2–6,8 % erwartet. Die Nachfrage konzentriert sich auf Anlagen, deren Motoren häufig oder unter wechselnden Lasten laufen. Pumpen, Ventilatoren und Kompressoren profitieren besonders von drehzahlvariablem Betrieb und Überwachung. Weitere Anwendungsbereiche umfassen Förderbänder, Werkzeugmaschinen, Materialtransportanlagen und spezialisierte Industriemaschinen, die eine präzise Steuerung erfordern.
- Pumpen: Pumpen stellen eine wichtige Anwendung dar, da die Fördermengenanforderungen in industriellen und Versorgungsprozessen häufig stark variieren. Intelligente Steuerungen können die Motordrehzahl an die Betriebsbedingungen anpassen und so Energiemanagement, Prozessstabilität, Anlagenschutz und Wartungsplanung unterstützen.
- Ventilatoren: Intelligente Drehzahlregelung ist in Lüftungs-, Kühl-, Prozessluft- und industriellen HLK-Systemen von Vorteil. Vernetzte Überwachungssysteme unterstützen die Bediener bei der Erkennung von ungewöhnlichen Vibrations-, Temperatur- oder Belastungsbedingungen, bevor Leistungseinbußen die Produktion beeinträchtigen.
- Kompressoren: Kompressoren erfordern einen zuverlässigen und energieeffizienten Betrieb, da eine ineffiziente Auslastung die Betriebskosten erhöhen kann. Intelligente Motorsysteme unterstützen die Überwachung, die Optimierung der Steuerung und die Koordination der Wartung in Druckluft- und Prozessgasanlagen.
- Weitere Anwendungsgebiete sind Förderbänder, Werkzeugmaschinen, Mischer, Verpackungsanlagen und Spezialmaschinen. Ihre strategische Bedeutung ergibt sich aus den Anforderungen an präzise Bewegungsabläufe, Wiederholgenauigkeit, variable Geschwindigkeit und die Integration in automatisierte Produktionslinien.
Branchensegment
Für den Industriesektor wird im Zeitraum 2026–2034 ein jährliches Wachstum von 6,3–6,9 % prognostiziert. Die Fertigungsindustrie bleibt ein wichtiger Nachfragefaktor, da Automatisierung und Produktionskontinuität Investitionsentscheidungen direkt beeinflussen. Anwendungen im Energie- und Stromsektor erfordern zuverlässige rotierende Anlagen, während die Automobilindustrie und andere Branchen intelligente Bewegungssteuerung zunehmend in automatisierte Produktions-, Materialfluss- und Prozessleitsysteme integrieren.
- Energie und Strom: Energieanlagen nutzen intelligente Motoren in Pumpen, Kühlsystemen, Hilfseinrichtungen und Prozessanwendungen. Überwachungsfunktionen unterstützen Zuverlässigkeit und Effizienz, wobei die Anlagenverfügbarkeit direkten Einfluss auf die Erzeugungs- und Verteilungsleistung hat.
- Fertigung: Die Fertigung stellt einen bedeutenden Nachfragefaktor dar, da Motoren die Grundlage für automatisierte Maschinen, Förderbänder, Pumpen, Ventilatoren und Prozessanlagen bilden. Digitale Überwachung ermöglicht die Verknüpfung der Motorleistung mit Produktionsdaten, Wartungsplänen und dem Energiemanagement auf Anlagenebene.
- Automobilindustrie: Die Automobilproduktion setzt zunehmend auf automatisierte Montage-, Bearbeitungs-, Materialhandhabungs- und Prüfsysteme. Intelligente Motortechnologien unterstützen wiederholbare Bewegungsabläufe, Gerätediagnose und flexible Produktionsarchitekturen, die für die zunehmend automatisierte Fahrzeugfertigung erforderlich sind.
- Weitere Branchen: Dazu gehören die Lebensmittelverarbeitung, die Chemieindustrie, der Bergbau, die Wasserwirtschaft, die Logistik und der Bau von Infrastrukturprojekten. Die Akzeptanz wird durch die Motorlaufzeit, den Wartungsaufwand, die Energiekosten und die Notwendigkeit der Integration der Geräte in zentrale Überwachungssysteme beeinflusst.
Momentaufnahme der Chancen
|
Branchensegment |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag (MAX. 2 Wörter) |
Adoptionsphase (Aufstrebend/Skalierend/Reif) |
|---|---|---|---|
|
Energie und Strom |
Hoch |
Netzmodernisierung |
Skalierung |
|
Herstellung |
Hoch |
Fabrikautomatisierung |
Reifen |
|
Automobil |
Medium |
Flexible Montage |
Skalierung |
|
Andere |
Medium |
Anlagendigitalisierung |
Skalierung |
Markt für intelligente Industriemotoren: Wachstumstreiber und Wirkungsanalyse
Steigende Anforderungen an die Energieeffizienz in der Industrie
Die Anforderungen an die Energieeffizienz steigern die Attraktivität intelligenter Motorsysteme, da Motoren über lange Zeiträume laufen und den industriellen Stromverbrauch direkt beeinflussen. Die IEA stellt fest, dass motorbetriebene Systeme für über 40 % des weltweiten Stromverbrauchs verantwortlich sind und somit ein erhebliches Effizienzpotenzial bieten. Für industrielle Abnehmer geht der Nutzen über die Wirkungsgradkennwerte von Motoren hinaus und umfasst den Betrieb mit variabler Drehzahl, die Lastanpassung, die Zustandsüberwachung und die Systemoptimierung. Strengere Leistungsanforderungen können den Austausch ineffizienter Anlagen beschleunigen und die Nachfrage nach Motoren mit integrierten Antrieben und Steuerungen erhöhen. Anbieter, die Energieeinsparungen, Betriebsprofile und Vorteile über den gesamten Lebenszyklus dokumentieren können, stärken ihre Investitionsargumente. Dieser Trend fördert auch die Standardisierung von Überwachungsfunktionen, wodurch intelligente Funktionen zunehmend zu einem Bestandteil der Beschaffungsspezifikationen und nicht mehr nur zu optionalen Erweiterungen werden.
Ausbau der industriellen Automatisierung und vernetzten Produktion
Die industrielle Automatisierung erweitert die Rolle von Motoren von isolierten Leistungskomponenten zu vernetzten Anlagen innerhalb von Produktionsarchitekturen. Moderne Fabriken benötigen zunehmend koordinierte Bewegungsabläufe, Echtzeit-Anlagenstatus, Ferndiagnose und Datenaustausch mit Leitsystemen. Intelligente Motoren liefern Betriebsinformationen, die Produktionsoptimierung und Wartungsentscheidungen unterstützen, ohne dass umfangreiche, eigenständige Messtechnik erforderlich ist. Besonders stark ist der Markteinfluss im Maschinenbau, der Automobilproduktion, der Verpackungsindustrie, der Materialhandhabung und der Prozessfertigung, wo ungeplante Stillstände mehrere nachgelagerte Prozesse unterbrechen können. Die Integration mit speicherprogrammierbaren Steuerungen (SPS), industriellen Netzwerken und Analyseplattformen erhöht zudem die Kompatibilität. Anbieter, die Motorhardware mit Kommunikationsfunktionen, Engineering-Tools und Anwendungsunterstützung kombinieren, können einen größeren Teil der Automatisierungswertschöpfungskette abdecken, während Systemintegratoren neue Möglichkeiten für Nachrüstungs- und Modernisierungsprojekte erhalten.
Wachsender Bedarf an vorausschauender Instandhaltung und Anlagenzuverlässigkeit
Vorausschauende Instandhaltung schafft Nachfrage nach Motorsystemen, die verwertbare Zustandsinformationen generieren. Daten zu Temperatur, Vibration, Last, Drehzahl und Betriebshistorie helfen Instandhaltungsteams, Anomalien zu erkennen, bevor Produktionsausfälle auftreten. Der wirtschaftliche Nutzen ist besonders groß in Anlagen, in denen Motoren kontinuierliche Prozesse oder teure Produktionsanlagen unterstützen. Anstatt sich ausschließlich auf kalenderbasierte Instandhaltung zu verlassen, können Betreiber Eingriffe zunehmend nach Anlagenzustand und Betriebskritikalität priorisieren. Dieser Ansatz optimiert die Ersatzteilplanung, die Auslastung der Techniker und die Instandhaltungsplanung und reduziert gleichzeitig unnötige Komponentenaustausche. Vernetzte Motoren ermöglichen zudem die zentrale Anlagenüberwachung über geografisch verteilte Standorte hinweg. Mit der Standardisierung digitaler Instandhaltungspraktiken in Industrieunternehmen gewinnt die intelligente Motorfunktionalität zunehmend an Bedeutung für Anlagenmanagementstrategien und schafft Nachfrage nach Sensoren, Kommunikationslösungen, Software, Analysen und zugehörigen Lebenszyklusdienstleistungen.
Markt für industrielle intelligente Motoren: Zukunftstrends
Eingebettete Edge-Intelligenz in motorischen Systemen
Die Trends im Markt für intelligente Industriemotoren werden sich voraussichtlich hin zu einer stärkeren Intelligenz auf Motor- und Antriebsebene verlagern. Dadurch verringert sich die Abhängigkeit von zentralisierter Verarbeitung für routinemäßige Diagnosen und Steuerungsentscheidungen. Eingebettete Prozessoren können Vibrations-, Temperatur-, Last- und elektrische Messwerte in unmittelbarer Nähe der Anlagen auswerten und so schnellere Reaktionen sowie einen geringeren Kommunikationsaufwand ermöglichen. Edge-Intelligenz kann zudem standardisierte Zustandsindikatoren unterstützen, die von Wartungsplattformen genutzt werden können, ohne dass jedes Werk individuelle Analysen entwickeln muss. Im Prognosezeitraum werden Anbieter voraussichtlich mehr Diagnosealgorithmen direkt in Motorsteuerungsprodukte integrieren, während Cloud-Plattformen weiterhin für Flottenvergleiche und Langzeitanalysen zuständig bleiben. Diese Architektur dürfte die Skalierbarkeit in Fabriken mit Hunderten oder Tausenden vernetzter Anlagen verbessern. Mit diesem Trend gehen höhere Anforderungen an die Cybersicherheit einher, was die Nachfrage nach authentifizierter Kommunikation, sicherer Firmware, Zugriffskontrollen und Software-Lifecycle-Management erhöht.
Interoperable Motorökosysteme und digitale Servicemodelle
Der zukünftige Wettbewerb wird sich voraussichtlich zunehmend auf Interoperabilität anstatt auf proprietäre Motorhardware konzentrieren. Industriekunden erwarten, dass ihre Motoren ohne großen Entwicklungsaufwand Informationen mit Steuerungen, Energiemanagementplattformen, Wartungsanwendungen und Unternehmenssystemen austauschen können. Offene Kommunikationsstandards und softwaredefinierte Automatisierung können Integrationsbarrieren abbauen und die Nutzungsdauer installierter Anlagen verlängern. Marktteilnehmer im Bereich intelligenter Industriemotoren werden daher voraussichtlich ihre digitalen Servicemodelle ausbauen, die Ferndiagnose, Leistungsoptimierung, Unterstützung bei der Inbetriebnahme und vorausschauende Wartung umfassen. Abonnementbasierte Überwachungsmodelle könnten sich durchsetzen, da Kunden dort Betriebskosten hohen Softwareinvestitionen vorziehen. Gleichzeitig fordern Maschinenbauer möglicherweise kompakte, vorkonfigurierte Motorpakete, die die Entwicklung vereinfachen und die Inbetriebnahme beschleunigen. Die Kombination aus interoperabler Hardware und wiederkehrenden Dienstleistungen kann die Kundenbindung stärken und gleichzeitig planbarere Umsätze für Anbieter generieren.
Marktchancen für industrielle intelligente Motoren
Nachrüstungsprogramme für alternde industrielle Fahrzeugflotten
Industrieanlagen mit veralteten Motorenflotten bieten Anbietern, die Ersatzhardware mit Antrieben, Sensoren, Steuerungen und Engineering-Dienstleistungen kombinieren können, eine Chance. Für viele Betriebe ist ein kompletter Austausch der Produktionslinie nicht wirtschaftlich, weshalb modulare Nachrüstpakete praktikabler sind. Anbieter können sich auf Anwendungen konzentrieren, bei denen Motoren im Dauerbetrieb laufen, die Lasten stark schwanken oder Ausfälle hohe Produktionsverluste verursachen. Die Entwicklung von Geschäftsmöglichkeiten sollte sich auf standardisierte Bewertungsinstrumente fokussieren, die Energieverbrauch, Betriebsstunden, Anlagenzustand und erwartete Amortisation quantifizieren. Lokale Engineering-Partnerschaften können die Installationsunterbrechungen weiter reduzieren und anwendungsspezifische Anforderungen erfüllen. Serviceanbieter können wiederkehrende Einnahmen generieren, indem sie die modernisierten Anlagen nach der Inbetriebnahme überwachen und Optimierungsmaßnahmen empfehlen. Solche Programme schaffen zudem Cross-Selling-Potenzial für Steuerungshardware, Konnektivität, Wartungsverträge und Analysen. Die überzeugendsten Angebote vereinen technische Leistungsfähigkeit mit einfacher Installation und messbarer Wirtschaftlichkeit über den gesamten Lebenszyklus.
Intelligente Motorplattformen für aufstrebende Produktionszentren
Neue Produktionszentren bieten die Möglichkeit, intelligente Motorarchitekturen direkt in neue Anlagen zu integrieren, anstatt bestehende Systeme nachzurüsten. Die industrielle Expansion im asiatisch-pazifischen Raum und in ausgewählten Ländern des Nahen Ostens steigert die Nachfrage nach automatisierter Produktion, Versorgung, Logistik und Prozessanlagen. Anbieter können diese Projekte mit modularen Plattformen realisieren, die Motoren, Antriebe, Steuerungskomponenten, Sensoren und digitale Inbetriebnahmetools kombinieren. Prognosen für den Markt für intelligente Industriemotoren sollten daher die zunehmende Bedeutung von Greenfield-Fabriken berücksichtigen, in denen Automatisierungsstandards bereits in der Planungsphase integriert werden können. Partnerschaften mit Maschinenbauern und Engineering-Unternehmen können den Zugang zu Projekten verbessern und die Anlagenspezifikationen über mehrere Standorte hinweg standardisieren. Die Lokalisierung von Fertigung und Service kann die Lieferzeiten verkürzen und gleichzeitig regionale Anpassungen ermöglichen. Das größte Potenzial besteht dort, wo Industriekunden Energiemanagement, Fernwartung und skalierbare Automatisierung von Beginn der Anlagenbereitstellung an priorisieren.
Aktuelle Entwicklungen
- September 2025: Die XYZ Corporation hat eine neue Reihe intelligenter Motortechnologien auf den Markt gebracht, die das Energiemanagement, die Betriebseffizienz und die Nachhaltigkeit in der Fertigung verbessern sollen. Die Motoren integrieren IoT-Funktionen zur Echtzeitüberwachung und -steuerung elektrischer Systeme. So können Bediener den Energieverbrauch verfolgen und Einsparpotenziale identifizieren, während Algorithmen für maschinelles Lernen die Leistung dynamisch an veränderte Betriebsbedingungen anpassen.
- März 2025: ITT brachte VIDAR auf den Markt, einen kompakten, intelligenten Industriemotor mit integrierter Drehzahlregelung. Er wurde entwickelt, um den Energieverbrauch, die Betriebskosten und die CO₂-Emissionen zu senken und gleichzeitig die Lebensdauer von Industriepumpen und -ventilatoren zu verlängern. Der Motor ist 60 % kleiner als vergleichbare Produkte und kann herkömmliche Motoren mit fester Drehzahl direkt ersetzen. Dadurch entfallen spezielle Verkabelungen, teure Frequenzumrichter und zusätzliche Gehäuse.
- April 2026: JSW Motors und Tata Elxsi schlossen eine strategische Partnerschaft zur Entwicklung vernetzter und softwarebasierter Mobilitätslösungen der nächsten Generation in Indien. Dazu gehört die Gründung des JNEXT – JSW NextGen Technology Centre in Pune. Das Forschungs- und Entwicklungszentrum konzentriert sich auf KI-gestützte Fahrzeugplattformen für Elektro-, Hybrid- und Plug-in-Hybridfahrzeuge. Tata Elxsi übernimmt die Entwicklung einer vernetzten Fahrzeugplattform und einer einheitlichen Anwendung für ein optimales Kundenerlebnis über den gesamten Fahrzeuglebenszyklus hinweg.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -