
産業用スマートモーター市場:需要・予測 2034
産業用スマートモーター市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:提供物(製品、サービス)、用途(ポンプ、ファン、コンプレッサー、その他)、産業分野(エネルギー・電力、製造、自動車、その他)、地域(北米、欧州、アジア太平洋、南米・中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00007790
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 18, 2026


2025年の市場規模
88億4000 万米ドル
基準年値
2034年の予測
152億8000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
6.27 %
成長率
対象市場
1,091億7,000 万米ドル
(2026年~2034年)
産業用スマートモーター市場は、2025年には88億4,000万米ドルと評価され、2034年には152億8,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)6.27%で拡大すると見込まれています。こうした傾向は、モーター制御、センサー、通信、および産業機器の省エネルギーにおけるインテリジェンスの統合の深化によって顕著に表れています。これらのシステムの導入は、自動化、資産監視、およびモーターベースの産業用途分野における効率向上へのニーズへの投資によって推進されるでしょう。
北米の産業用スマートモーター市場規模は、構造的に重要な市場と見なすことができ、2026年から2034年にかけて年平均成長率(CAGR)5.9~6.5%で成長すると予測されています。産業オートメーションの近代化と既存の旧式モーターシステムの交換が普及を促進し、製造業、データインフラ、水インフラ、エネルギーセキュリティへの投資が市場機会を拡大させるでしょう。
産業用スマートモーター市場の評価と洞察
- 北米は 、自動化の近代化、交換需要、産業のデジタル化に支えられ、2025年には29~33%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)5.9~6.5%で成長すると予測されている。
- 米国は 、製造業への投資とコネクテッドアセットマネジメントに牽引され、2025年には北米市場の72~76%を占め、2026~2034年には年平均成長率(CAGR)6.0~6.6%で拡大すると予測されている。
- 欧州は 2025年には24~28%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)5.7~6.3%で成長すると予測されており、ドイツ、英国、フランス、イタリア、スペインが産業効率化投資を牽引するだろう。
- アジア太平洋地域 は、2025年には産業用スマートモーター市場の34~38%のシェアを占めると推定されており、中国、日本、韓国、インドが牽引役となり、2026年から2034年にかけて年平均成長率(CAGR)6.7~7.3%で成長すると予測されている。
- 最大のセグメント は「提供製品内製品」であり、2025年には市場シェアの69~73%を占め、2026~2034年には年平均成長率(CAGR)5.8~6.2%で成長すると予測されている。
- 高成長分野 は、製品・サービス提供におけるサービスであり、2025年には市場シェアの27~31%を占め、2026~2034年には年平均成長率(CAGR)7.1~7.6%で成長すると予測されている。
- 詳細に分析された主要企業: CG Power and Industrial Solutions Limited、Dunkermotoren GmbH、HSD SpA、Nidec Corporation、Reliance Precision Limited、Rockwell Automation, Inc.、Schneider Electric SE、Somfy Systems, Inc.、Technosoft SA、USAutomation。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
産業用スマートモーター市場は、電気機械装置から、モーター、ドライブ、センサー、通信、ソフトウェア制御要素からなるモーションアセットへと移行しています。生産コストの削減により、設置やトラブルシューティングが容易なモジュール式ソリューションがますます求められています。国際エネルギー機関(IEA)の報告によると、モーターシステムは世界の総エネルギー消費量の40%以上を占めているため、効率性も設計上の重要な考慮事項となっています。今後、導入は新たな製造拠点やインフラ投資に大きく依存する産業経済へと拡大していくでしょう。エネルギー性能に関する最低規制、デジタル監視、産業効率の向上は、非効率な機器の変革を促すと予想されます。
産業用スマートモーター市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 88億4000万米ドル |
| 2034年までの市場規模 | 152億8000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 6.27% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
産業用スマートモーター市場分析
産業用スマートモーター市場の動向は、工場自動化、エネルギー管理、予知保全、および機械接続の交点によって牽引されています。運転条件が常に変化する可能性が高いポンプ、ファン、コンプレッサーには大きなビジネスチャンスがあり、可変速ドライブと状態監視が商業的に実現可能なソリューションとなっています。消費者はモーターを単体製品としてではなく、総合的な駆動および制御ソリューションの構成要素として捉える傾向が強まっています。
産業用スマートモーターのバリューチェーンは、モーターおよび部品メーカー、駆動装置メーカー、自動化プラットフォーム、流通、システムインテグレーション、機械製造、そして産業用エンドユーザーまで広がっています。半導体、磁石、ベアリング、銅、パワーエレクトロニクスの入手可能性は供給の経済性に影響を与えますが、製造拠点が地域に存在すればリードタイムのリスクを最小限に抑えることができます。工場管理者がモーター設備と制御システムの相互運用性を求めているため、インターフェース規格がますます普及しています。
グローバル産業用スマートモーター市場の競争環境レポートには、オートメーション企業とモーターおよびモーションコントロールベンダーが含まれています。Nidec Corporation、Schneider Electric SE、およびRockwell Automation Inc.の競争はモーター制御エコシステムに関わるものであり、CG Power and Industrial Solutions Limited、Dunkermotoren GmbH、HSD Spa、Reliance Precision Limited、Technosoft SA、Somfy Systems Inc.、およびUSAutomationは、アプリケーションの特化、モーション技術、または地理的なプレゼンスに焦点を当てています。
モーターの競争力は、ハードウェアよりもソフトウェア統合、サービスネットワーク、アプリケーションエンジニアリング、レトロフィットといった要素とますます密接に結びついています。製品接続性、デジタルコミッショニング、状態監視、生産能力への投資が行われています。パートナーシップは統合プロセスの迅速化に役立ち、現地生産は顧客の要求への迅速な対応を可能にします。事実上、市場に存在するのは、自動化製品ポートフォリオを持つ企業と専門企業との間の競争です。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
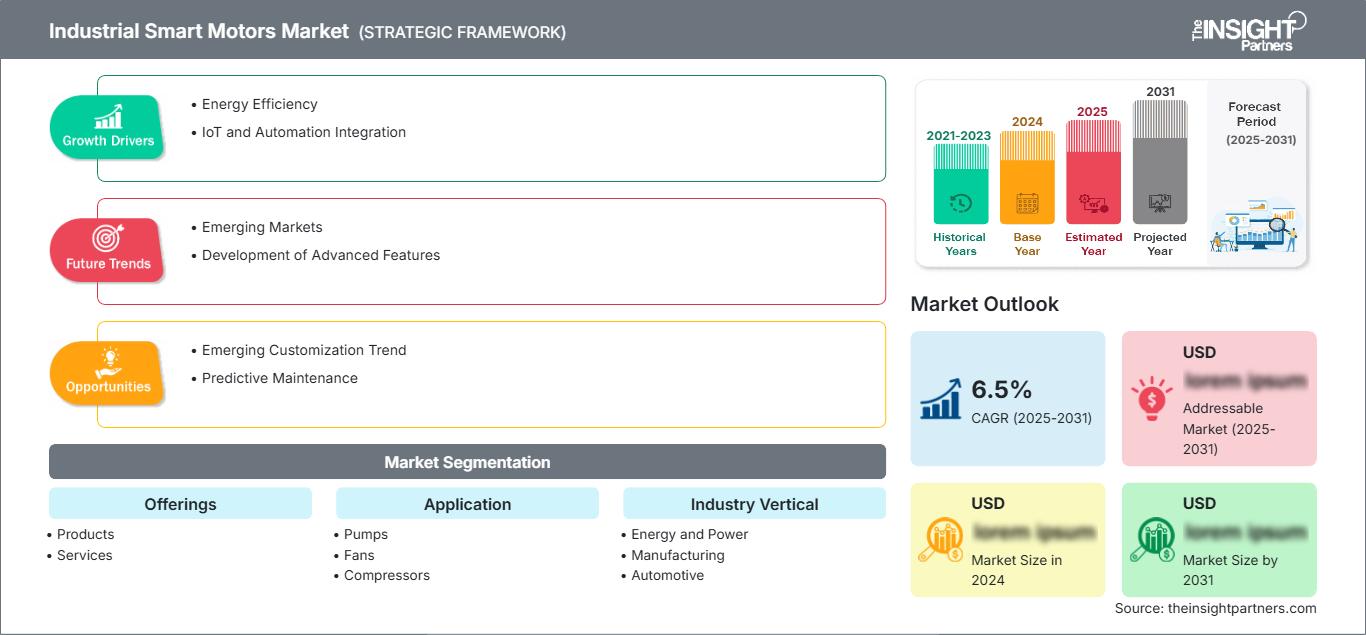
産業用スマートモーター市場:戦略的洞察
地域別分析
北米産業用スマートモーター市場
北米は、2025年の産業用スマートモーター市場シェアの29~33%を占め、2034年まで年平均成長率(CAGR)5.9~6.5%で成長すると予測されています。同地域は、確立された自動化技術、設備の大規模設置額、製造、公益事業、物流、プロセス分野における代替オプションといった強みを活かしています。エネルギー管理イニシアチブは、スマートモーターシステムのビジネスケースをさらに強化するでしょう。
米国市場は地域需要の72~76%を占め、カナダはエネルギー、鉱業、食品加工、インフラなどの用途で参加しています。産業の国内回帰とスマート製造への投資は自動化支出を促進し、コネクテッドモーターシステムの需要拡大につながります。上下水道施設の近代化も、デジタルポンプと可変速モーターソリューションの需要を牽引する要因の一つです。制御・駆動・サービスにおいて強力な提供体制を持つプロバイダーは、既存設備の改修ニーズに対応する上で有利な立場にあります。
米国産業用スマートモーター市場
アメリカは2025年には北米市場全体の約72~76%を占め、2026~2034年には年平均成長率(CAGR)6.0~6.6%を達成すると予測されています。これは、工場自動化、プロセス改善、生産能力の自動化への投資によって促進されるでしょう。スマートモーターは、プラント全体の制御プロセスにおいて重要な役割を果たします。
用途例としては、ポンプ、ファン、コンプレッサー、コンベアベルト、工作機械、自動製造装置などが挙げられます。モーター制御、ドライブ、自動化、モーション制御の専門知識を持つ企業には、ロックウェル・オートメーション、シュナイダーエレクトリック、日本電産、USオートメーションなどがあります。地域製造業やエネルギー集約型施設への投資は、スマートモーターの利用を促進するとともに、遠隔診断や予知保全の普及にもつながっています。
欧州産業用スマートモーター市場
欧州は2025年の市場において24~28%のシェアを占めると推定されており、2034年まで年平均成長率(CAGR)5.7~6.3%で成長すると予測されている。ドイツは、機械、自動車、プロセス製造、産業オートメーションといった基盤産業に支えられ、市場を牽引する存在となっている。エネルギー効率政策と脱炭素化の優先事項が、高効率モーターシステムへの需要をさらに高めている。
英国は、製造業とインフラの近代化により、統合システムによる効果的な保守計画とエネルギー管理が可能になるという利点を享受している。ドイツは依然として産業の中心地としての役割を担っており、自動化機械や自動車生産のニーズが高い。フランス、イタリア、スペインも、製造業、水処理・食品加工機器、空調関連機器、インフラ関連機器の分野で重要な役割を果たしている。欧州の顧客は、モーターを選ぶ際に、価格だけでなく、ライフサイクル効率とデジタル制御も考慮に入れている。
アジア太平洋地域の産業用スマートモーター市場
アジア太平洋地域は34~38%のシェアを占め、年平均成長率(CAGR)は6.7~7.3%と予測されている。同地域の市場は中国が圧倒的なシェアを占め、次いで日本、韓国、インド、オーストラリアが続く。製造業の拡大と自動化技術への投資が利用拡大を牽引している。
中国における産業オートメーションの規模は最大の需要創出につながり、一方、日本と韓国では精密製造が市場を牽引している。インドは製造業のデジタル化とエネルギー効率化の恩恵を受けており、オーストラリアは鉱業、公益事業、インフラを通じて貢献している。政策主導によるプロセスの効率化と工業化への注力は、市場の見通しを改善させている。IEAは、強力なモーター規格と効率性を、産業界におけるエネルギー性能の重要な指標として挙げている。
中東・アフリカ産業用スマートモーター市場
中東・アフリカ地域の需要は、エネルギーインフラ、水供給、プロセス産業、産業の多様化によって牽引されています。この地域ではサウジアラビアが導入率で圧倒的なシェアを占め、次いでアラブ首長国連邦が続きます。一方、アフリカでは南アフリカが重要な役割を担っています。この地域は2034年まで年平均成長率(CAGR)5.4~6.1%で成長すると予測されています。
サウジアラビアでは、産業の多角化とインフラ開発の取り組みにより、接続型ポンプ、コンプレッサー、ファンの需要が高まっています。アラブ首長国連邦では、公益事業、建築、物流、産業建設が主要な需要牽引役となっています。一方、南アフリカでは、鉱業、水処理、製造業が接続型ポンプ、コンプレッサー、ファンの需要を牽引しています。その他の中東・アフリカ地域における需要は、インフラ開発、エネルギー管理、老朽化した機器の交換によって左右されます。
セグメンテーション分析
提供サービス
2026年から2034年にかけて、製品・サービス市場は年 平均成長率(CAGR)6.0~6.5%で成長すると予測されています。モーター、ドライブ、コントローラー、センサー、および関連ハードウェアは新規設置や交換に必要となるため、製品は引き続き主要な収益源となります。顧客が試運転、診断、予知保全、改修、ライフサイクル最適化を求めるにつれ、サービスは戦略的に重要性を増しており、継続的な収益モデルとサプライヤーとのより緊密な関係構築を支えています。
- 製品: 産業ユーザーは新規設備や交換プロジェクトにおいて統合型モーターハードウェアを必要とするため、製品は引き続き市場で圧倒的な地位を維持しています。需要は、組み込み型センシング、通信機能、効率的な制御、およびプラント自動化アーキテクチャとの互換性を備えたシステムへとますますシフトしています。
- サービス: 接続された機器がメンテナンスデータを生成するにつれ、その解釈、試運転、リモートサポート、最適化、ライフサイクル管理といったサービスが戦略的に重要になってきています。産業分野の顧客は、ダウンタイムの削減と予測可能なメンテナンス結果をますます重視するようになっています。
応用
2026年から2034年にかけて、この技術の応用分野は 年平均成長率(CAGR)6.2~6.8%で拡大すると予測されています。需要は、モーターが頻繁に作動する機器や負荷変動のある機器に集中しています。ポンプ、ファン、コンプレッサーは特に可変速運転と監視の恩恵を受けており、その他の用途としては、コンベア、工作機械、マテリアルハンドリング機器、精密な制御を必要とする特殊産業機械などが挙げられます。
- ポンプ: ポンプは、産業および公益事業プロセスにおいて流量要件が頻繁に変化するため、重要な用途となっています。インテリジェント制御により、モーター速度を運転条件に合わせて調整することができ、エネルギー管理、プロセスの安定性、機器の保護、および保守計画を支援します。
- ファン: 換気、冷却、プロセス空気、産業用HVACシステムにおいて、ファンはインテリジェントな速度制御の恩恵を受けます。接続された監視機能により、オペレーターは性能低下が生産に影響を与える前に、異常な振動、温度、または負荷状態を特定できます。
- コンプレッサー: コンプレッサーは、非効率な負荷運転によって運転コストが増加する可能性があるため、信頼性が高く、エネルギー効率の良い運転が求められます。スマートモーターシステムは、圧縮空気およびプロセスガス設備全体にわたる監視、制御の最適化、および保守調整をサポートします。
- その他: その他の用途としては、コンベア、工作機械、ミキサー、包装機器、特殊機械などが挙げられます。これらの用途における戦略的重要性は、高精度な動作、再現性、可変速度、および自動生産ラインとの統合といった要件に起因します。
業界分野別
産業分野は 、2026年から2034年にかけて年平均成長率(CAGR)6.3~6.9%で成長すると予測されています。製造業は、自動化と生産継続性が投資判断に直接影響を与えるため、依然として主要な需要分野となっています。エネルギーおよび電力用途では信頼性の高い回転機器が求められる一方、自動車産業をはじめとする他の産業では、インテリジェントモーションを自動化された生産、マテリアルハンドリング、プロセス制御環境にますます統合しています。
- エネルギーと電力: エネルギーおよび電力設備では、ポンプ、冷却システム、補助機器、プロセスアプリケーションなど、あらゆる分野でインテリジェントモーターが使用されています。監視機能は、機器の稼働率が発電および配電性能に直接影響する場面において、信頼性と効率性の向上を支えます。
- 製造業: モーターは自動機械、コンベア、ポンプ、ファン、プロセス機器などの基盤となるため、製造業は主要な需要分野です。デジタル監視により、モーターの性能を生産データ、メンテナンススケジュール、工場レベルのエネルギー管理と連携させることができます。
- 自動車業界: 自動車生産は、自動化された組立、機械加工、マテリアルハンドリング、および試験システムへの依存度を高めています。インテリジェントモーター技術は、自動化が進む車両製造に必要な、再現性の高い動作、機器診断、および柔軟な生産アーキテクチャをサポートします。
- その他: 食品加工、化学、鉱業、水道、物流、商業インフラなどの産業分野にも導入されています。導入の可否は、モーターの稼働時間、メンテナンス要件、エネルギーコスト、および機器を集中監視環境に統合する必要性によって左右されます。
機会の概要
|
業界分野別 |
収益貢献度(高/中/低) |
トレンドタグ(最大2単語) |
導入段階(初期段階/拡大段階/成熟段階) |
|---|---|---|---|
|
エネルギーと電力 |
高い |
グリッドの近代化 |
スケーリング |
|
製造業 |
高い |
工場自動化 |
成熟した |
|
自動車 |
中くらい |
フレキシブルアセンブリ |
スケーリング |
|
その他 |
中くらい |
資産のデジタル化 |
スケーリング |
産業用スマートモーター市場の成長要因と影響分析
産業におけるエネルギー効率要件の高まり
エネルギー効率に関する要求が高まるにつれ、インテリジェントモーターシステムの商業的な魅力が増しています。これは、モーターが長時間稼働し、産業用電力消費に直接影響を与えるためです。国際エネルギー機関(IEA)は、モーター駆動システムが世界の電力消費の40%以上を占めており、大幅な効率化の機会が存在すると指摘しています。産業用購入者にとって、その影響はモーター効率の評価にとどまらず、可変速運転、負荷マッチング、状態監視、システムレベルの最適化にまで及びます。より厳格な性能要件は、非効率な既存設備の交換を加速させ、ドライブや制御と統合されたモーターへの需要を高める可能性があります。エネルギー節約、運転プロファイル、ライフサイクルメリットを文書化できるサプライヤーは、投資案件を強化できます。この要因はまた、監視機能の標準化を促進し、インテリジェント機能をオプション機能ではなく、調達仕様にますます組み込むよう促しています。
産業オートメーションとコネクテッドプロダクションの拡大
産業オートメーションの進展に伴い、モーターの役割は、独立した電源部品から生産アーキテクチャ内の接続された資産へと拡大しています。現代の工場では、協調動作、リアルタイムの機器ステータス、リモート診断、監視システムとのデータ交換がますます求められています。スマートモーターは、大規模なスタンドアロン計測機器を必要とせずに、生産最適化やメンテナンスの意思決定を支援する動作情報を提供できます。市場への影響は、特に機械製造、自動車生産、包装、マテリアルハンドリング、プロセス製造といった分野で顕著です。これらの分野では、予期せぬ停止が複数の下流工程を中断させる可能性があるためです。プログラマブルコントローラ、産業ネットワーク、分析プラットフォームとの統合により、互換性の価値も高まります。モーターハードウェアと通信機能、エンジニアリングツール、アプリケーションサポートを組み合わせたサプライヤーは、オートメーションバリューチェーンのより広い範囲に対応でき、システムインテグレーターは改修や近代化プロジェクトの機会を得ることができます。
予測保全と資産信頼性に対するニーズの高まり
予知保全は、実用的な状態情報を生成できるモーターシステムへの需要を生み出しています。温度、振動、負荷、速度、および運転履歴データは、故障によって生産が中断される前に、保守チームが異常状態を特定するのに役立ちます。この商業的効果は、モーターが連続プロセスや高価な生産設備を支えている施設で最も顕著です。オペレーターは、カレンダーベースの保守にのみ依存するのではなく、機器の状態と運用上の重要度に応じて介入の優先順位をますます高めることができます。このアプローチにより、スペアパーツの計画、技術者の活用、および保守スケジュールを改善し、不要な部品交換を削減できます。コネクテッドモーターは、地理的に分散した施設全体で資産を一元的に監視するための道筋も提供します。産業組織がデジタル保守の実践を標準化するにつれて、インテリジェントモーター機能は資産管理戦略においてますます重要になり、センサー、通信、ソフトウェア、分析、および関連するライフサイクルサービスへの需要が生まれています。
産業用スマートモーター市場の将来動向
モーターシステムにおける組み込みエッジインテリジェンス
産業用スマートモーター市場のトレンドは、モーターおよびドライブレベルでの高度なインテリジェンスへと移行し、日常的な診断や制御判断における集中処理への依存度を低減していくと考えられます。組み込みプロセッサは、機器の近くで振動、温度、負荷、電気測定値を解釈できるため、応答速度が向上し、通信負荷が軽減されます。エッジインテリジェンスは、各工場が独自の分析を開発する必要なく、保守プラットフォームが利用できる標準化された健全性指標もサポートします。予測期間中、サプライヤーはより多くの診断アルゴリズムをモーター制御製品に直接統合していくと予想され、クラウドプラットフォームは引き続きフリートレベルの比較と長期分析を担当します。このアーキテクチャにより、数百または数千の接続資産を含む工場全体の拡張性が向上するはずです。このトレンドに伴い、サイバーセキュリティ要件も強化され、認証済み通信、セキュアファームウェア、アクセス制御、ライフサイクルソフトウェア管理への需要が高まります。
相互運用可能なモーターエコシステムとデジタルサービスモデル
将来の競争は、独自のモーターハードウェアよりも相互運用性にますます焦点が当てられるようになるでしょう。産業顧客は、モーター資産が、大規模なエンジニアリング作業なしに、コントローラー、エネルギー管理プラットフォーム、保守アプリケーション、およびエンタープライズシステムと情報を交換できることを望んでいます。オープンな通信規格とソフトウェア定義の自動化により、統合の障壁が軽減され、設置済み機器の耐用年数が延長されます。そのため、産業用スマートモーター市場の参加者は、リモート診断、パフォーマンス最適化、試運転サポート、および予知保全を網羅するデジタルサービスモデルを拡大していくと考えられます。顧客が多額の初期ソフトウェア投資よりも運用コストを好む場合、サブスクリプションベースの監視がより一般的になる可能性があります。同時に、機械メーカーは、エンジニアリングを簡素化し、試運転を短縮するコンパクトで事前構成済みのモーターパッケージを求めるかもしれません。相互運用可能なハードウェアと継続的なサービスの組み合わせは、顧客維持率を高めると同時に、サプライヤーにとってより予測可能な収益機会を生み出すことができます。
産業用スマートモーターの市場機会
老朽化した産業用車両群の改修プログラム
老朽化したモーター設備を抱える産業施設は、交換用ハードウェアとドライブ、センサー、制御機器、エンジニアリングサービスを組み合わせたソリューションを提供するサプライヤーにとって大きなチャンスとなります。多くの工場では生産ライン全体の交換は採算が合わないため、モジュール式の改修パッケージの方が実用的です。サプライヤーは、モーターが連続運転している、負荷が大きく変動する、または故障によって生産損失が大きくなるような用途をターゲットにすることができます。機会開発においては、エネルギー消費量、稼働時間、機器の状態、および期待される投資回収期間を定量化する標準化された評価ツールに重点を置くべきです。地域密着型のエンジニアリングパートナーシップにより、設置時の混乱をさらに軽減し、用途固有の要件に対応できます。サービスプロバイダーは、試運転後にアップグレードされた機器を監視し、最適化策を推奨することで、継続的な収益を生み出すことができます。このようなプログラムは、制御ハードウェア、接続性、保守契約、および分析に関するクロスセル機会も創出します。最も優れた提案は、技術的性能と設置の容易さ、そして測定可能なライフサイクル経済性のバランスが取れたものとなるでしょう。
新興製造拠点向けスマートモータープラットフォーム
新興の製造拠点は、既存システムを改修するのではなく、インテリジェントモーターアーキテクチャを新しい施設に直接導入する機会を提供します。アジア太平洋地域および一部の中東経済における産業の拡大は、自動化された生産、ユーティリティ、物流、およびプロセス機器に対する需要を高めています。サプライヤーは、モーター、ドライブ、制御コンポーネント、センサー、およびデジタルコミッショニングツールを組み合わせたモジュール式プラットフォームを通じて、これらのプロジェクトに対応できます。したがって、産業用スマートモーター市場の予測では、設計段階から自動化標準を組み込むことができるグリーンフィールド工場の重要性の高まりを考慮する必要があります。機械メーカーやエンジニアリング請負業者とのパートナーシップにより、プロジェクトへのアクセスが改善され、複数の施設間で機器仕様が標準化されます。製造およびサービス機能の現地化により、リードタイムを短縮しながら、地域ごとのカスタマイズをサポートできます。産業顧客が資産導入の最初からエネルギー管理、リモートサポート、および拡張可能な自動化を優先する場合に、最も大きな機会が生まれます。
最近の動向
- 2025年9月: XYZコーポレーションは、製造業務におけるエネルギー管理、運用効率、持続可能性の向上を目的とした、新しいスマートモーター技術シリーズを発表しました。これらのモーターはIoT機能を統合し、電気システムのリアルタイム監視と制御を可能にすることで、オペレーターはエネルギー消費量を追跡し、節約の機会を特定できます。また、機械学習アルゴリズムが、変化する運転条件に基づいてパフォーマンスを動的に最適化します。
- 2025年3月: ITTは、産業用ポンプやファンにおけるエネルギー消費量、運用コスト、CO₂排出量を削減し、機器の寿命を延ばすように設計された、可変速インテリジェンスを内蔵した小型産業用スマートモーター「VIDAR」を発表しました。このモーターは、既存の市場製品よりも60%小型で、従来の固定速度モーターの代替品としてそのまま使用できるため、特別な配線、高価な可変周波数ドライブ(VFD)、追加の筐体は不要です。
- 2026年4月: JSWモーターズとタタ・エルクシは、インドにおける次世代コネクテッドモビリティおよびソフトウェア定義型モビリティソリューションの開発を目的とした戦略的パートナーシップを締結しました。これには、プネにJNEXT – JSW次世代テクノロジーセンターを設立することも含まれます。この研究開発拠点は、電気自動車、ハイブリッド車、プラグインハイブリッド車向けのAI搭載車両プラットフォームに注力し、タタ・エルクシは、車両ライフサイクル全体にわたるコネクテッド車両プラットフォームと統合顧客体験アプリケーションの開発を主導します。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -