
Mercado de motores inteligentes industriales: tamaño, demanda y previsiones 2034
Tamaño del mercado y previsiones de motores inteligentes industriales (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por ofertas (productos, servicios); aplicación (bombas, ventiladores, compresores, otros); sector vertical (energía y electricidad, fabricación, automoción, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00007790
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 18, 2026


Tamaño del mercado en 2025
8.840 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
15.280 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6,27 %
Índice de crecimiento
Mercado potencial
109.170 millones de dólares estadounidenses
(2026-2034)
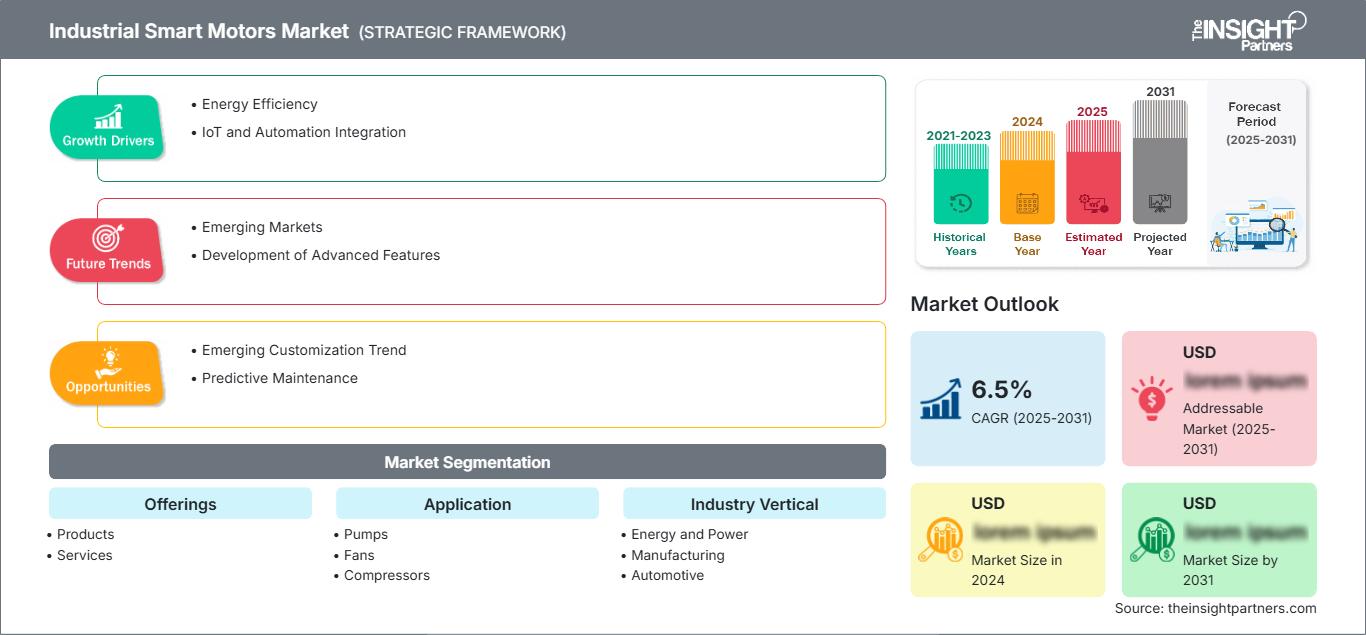
El mercado de motores industriales inteligentes alcanzó un valor de 8.840 millones de dólares en 2025 y se prevé que llegue a los 15.280 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 6,27% entre 2026 y 2034. Estas tendencias se manifiestan en una mayor integración de la inteligencia en los controles de motores, sensores, comunicación y ahorro energético en equipos industriales. El despliegue de estos sistemas estará impulsado por las inversiones en automatización, monitorización de activos y la necesidad de aumentar la eficiencia en las aplicaciones industriales basadas en motores.
El mercado de motores inteligentes industriales en Norteamérica puede considerarse un mercado estructuralmente significativo, con un crecimiento anual compuesto previsto del 5,9 % al 6,5 % entre 2026 y 2034. La modernización de la automatización industrial y la sustitución de los sistemas de motores antiguos impulsarán su adopción, y las inversiones en fabricación, infraestructura de datos, infraestructura hídrica y seguridad energética contribuirán a ampliar las oportunidades de mercado.
Evaluación y perspectivas del mercado de motores inteligentes industriales
- Se prevé que Norteamérica alcance una cuota de mercado del 29-33% en 2025 y crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,9-6,5% entre 2026 y 2034, impulsada por la modernización de la automatización, la demanda de reemplazo y la digitalización industrial.
- Se prevé que Estados Unidos represente entre el 72 % y el 76 % del mercado norteamericano en 2025 y que experimente un crecimiento anual compuesto del 6,0 % al 6,6 % durante el período 2026-2034, impulsado por la inversión en manufactura y la gestión de activos conectados.
- Se prevé que Europa mantenga una cuota de mercado del 24-28% en 2025 y que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,7-6,3% durante el periodo 2026-2034, con Alemania, el Reino Unido, Francia, Italia y España apoyando la inversión en eficiencia industrial.
- Se estima que la región de Asia Pacífico tendrá una cuota de mercado de entre el 34 % y el 38 % en el sector de motores inteligentes industriales en 2025, y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,7 % al 7,3 % durante el período 2026-2034, liderada por China, Japón, Corea del Sur e India.
- El segmento más grande es el de Productos dentro de la Oferta, que representa una cuota de mercado del 69-73% en 2025 y crece a una tasa de crecimiento anual compuesta (CAGR) del 5,8-6,2% durante el período 2026-2034.
- El segmento de mayor crecimiento son los servicios dentro de la oferta, que representará una cuota de mercado del 27-31% en 2025 y avanzará a una tasa de crecimiento anual compuesta (CAGR) del 7,1-7,6% durante el período 2026-2034.
- Empresas clave analizadas en detalle: CG Power and Industrial Solutions Limited, Dunkermotoren GmbH, HSD SpA, Nidec Corporation, Reliance Precision Limited, Rockwell Automation, Inc., Schneider Electric SE, Somfy Systems, Inc., Technosoft SA, USAutomation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de motores inteligentes industriales ha evolucionado desde dispositivos electromecánicos hacia sistemas de movimiento que incluyen motores, variadores, sensores, comunicación y elementos de control por software. La economía de la producción impulsa cada vez más las soluciones modulares, que facilitan la instalación y la resolución de problemas. La eficiencia es otro factor clave en el diseño, dado que los sistemas de motores representan más del 40 % del consumo energético mundial total, según la Agencia Internacional de Energía. En el futuro, su implementación se extenderá a nuevos centros de actividad manufacturera y economías industriales que dependen en gran medida de las inversiones en infraestructura. Se espera que las normativas de rendimiento energético mínimo, la monitorización digital y la eficiencia industrial impulsen la transformación de equipos ineficientes.
Alcance del informe de mercado de motores inteligentes industriales
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 8.840 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 15.280 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 6,27% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de motores inteligentes industriales
La dinámica del mercado de motores industriales inteligentes está impulsada por la convergencia de la automatización de fábricas, la gestión energética, el mantenimiento predictivo y la conectividad de maquinaria. Existe una importante oportunidad para bombas, ventiladores y compresores, dado que las condiciones de funcionamiento probablemente cambien constantemente, y los variadores de velocidad y la monitorización de estado se convierten en soluciones comercialmente viables. Los consumidores consideran cada vez más los motores no como productos aislados, sino como componentes de una solución integral de accionamiento y control.
La cadena de valor de los motores industriales inteligentes abarca desde fabricantes de motores y componentes, productores de variadores, plataformas de automatización, distribución, integración de sistemas, construcción de maquinaria y usuarios finales industriales. La disponibilidad de semiconductores, imanes, rodamientos, cobre y electrónica de potencia influye en la rentabilidad del suministro, mientras que la presencia local de plantas de fabricación minimiza los riesgos relacionados con los plazos de entrega. Los estándares de interfaz son cada vez más comunes, ya que los gerentes de planta buscan la interoperabilidad de los motores y los sistemas de control.
El informe sobre el panorama competitivo del mercado global de motores industriales inteligentes incluye empresas de automatización, así como proveedores de control de motores y movimiento. La rivalidad entre Nidec Corporation, Schneider Electric SE y Rockwell Automation Inc. se centra en los ecosistemas de control de motores, mientras que CG Power and Industrial Solutions Limited, Dunkermotoren GmbH, HSD Spa, Reliance Precision Limited, Technosoft SA, Somfy Systems Inc. y USAutomation se enfoca en la especialización de aplicaciones, la tecnología de movimiento o la presencia geográfica.
La competitividad se ha asociado cada vez más con la integración de software, la red de servicios, la ingeniería de aplicaciones y la modernización, en lugar del hardware de los motores. Se están realizando inversiones en conectividad de productos, puesta en marcha digital, monitorización del estado y capacidad de producción. Las alianzas pueden acelerar el proceso de integración, mientras que la fabricación local permite responder con rapidez a las demandas de los clientes. En efecto, lo que existe en el mercado es una rivalidad entre empresas con cartera de automatización y especialistas.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de motores industriales inteligentes: Perspectivas estratégicas
Perspectivas regionales
Mercado de motores industriales inteligentes de Norteamérica
Se prevé que Norteamérica represente entre el 29 % y el 33 % de la cuota de mercado de motores industriales inteligentes en 2025 y que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,9 % al 6,5 % hasta 2034. La región se beneficia de la tecnología de automatización consolidada, el elevado valor instalado de los equipos y las opciones de reemplazo en los sectores de fabricación, servicios públicos, logística y procesos. Las iniciativas de gestión energética impulsarán aún más la rentabilidad de los sistemas de motores inteligentes.
El mercado estadounidense representa entre el 72 % y el 76 % de la demanda regional, mientras que Canadá participa a través de aplicaciones energéticas, minería, procesamiento de alimentos e infraestructura. La relocalización industrial y la inversión en manufactura inteligente impulsarán el gasto en automatización, lo que brindará oportunidades para sistemas de motores conectados. La modernización de las instalaciones de agua y aguas residuales es otro factor que impulsa la demanda de soluciones digitales para bombas y motores de velocidad variable. Los proveedores con una sólida oferta de controles, variadores y servicios están bien posicionados para abordar las modernizaciones.
Mercado estadounidense de motores industriales inteligentes
En 2025, Estados Unidos representaría entre el 72 % y el 76 % de la cuota de mercado de Norteamérica, con una tasa de crecimiento anual compuesta (TCAC) prevista del 6,0 % al 6,6 % entre 2026 y 2034. Este crecimiento estará impulsado por las inversiones en automatización de fábricas, mejora de procesos y automatización de la capacidad de producción. Los motores inteligentes desempeñan un papel fundamental en los procesos de control de planta.
Algunas de las aplicaciones incluyen bombas, ventiladores, compresores, cintas transportadoras, máquinas herramienta y equipos de fabricación automatizados. Entre las empresas expertas en control de motores, accionamientos, automatización y control de movimiento se encuentran Rockwell Automation, Inc., Schneider Electric SE, Nidec Corporation y USAutomation. La inversión en fabricación local e instalaciones de alto consumo energético está impulsando el uso de motores inteligentes, junto con el diagnóstico remoto y el mantenimiento predictivo.
Mercado europeo de motores industriales inteligentes
Se estima que Europa representará entre el 24 % y el 28 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,7 % al 6,3 % hasta 2034. Alemania es el país líder, gracias a su sólida base en maquinaria, automoción, fabricación de procesos y automatización industrial. Las políticas de eficiencia energética y las prioridades de descarbonización refuerzan la demanda de sistemas de motores eficientes.
El Reino Unido disfruta de ventajas gracias a la modernización de su industria manufacturera e infraestructuras, donde los sistemas integrados permiten una planificación eficaz del mantenimiento y una gestión energética eficiente. Alemania sigue siendo el principal motor de la industria, con una alta demanda de maquinaria automatizada y producción de automóviles. Francia, Italia y España también desempeñan un papel importante gracias a la fabricación, los equipos de procesamiento de agua y alimentos, los dispositivos de climatización y las aplicaciones de infraestructura. Los clientes europeos tienen en cuenta la eficiencia del ciclo de vida y el control digital, además del precio, a la hora de elegir motores.
Mercado de motores industriales inteligentes en la región Asia-Pacífico
La región de Asia-Pacífico (APAC) tendrá una participación del 34 % al 38 % y se espera que registre un crecimiento anual compuesto (CAGR) del 6,7 % al 7,3 %. China domina el mercado de la región, seguida de Japón, Corea del Sur, India y Australia. El aumento de la producción y las inversiones en tecnologías de automatización impulsan su uso.
La magnitud de la automatización industrial en China genera la mayor demanda, mientras que la fabricación de precisión impulsa el mercado en Japón y Corea del Sur. India se ha beneficiado de la digitalización de la manufactura y la eficiencia energética, mientras que Australia ha contribuido a través de su industria minera, servicios públicos e infraestructura. El enfoque político en la eficiencia y la industrialización de los procesos ha mejorado las perspectivas del mercado. La AIE ha señalado que los estándares rigurosos para los motores y la eficiencia son medidas importantes para el desempeño energético en las industrias.
Mercado de motores industriales inteligentes de Oriente Medio y África
La demanda en Oriente Medio y África está impulsada por la infraestructura energética, el suministro de agua, las industrias de procesos y la diversificación industrial. Arabia Saudita lidera la tasa de adopción en la región, seguida por los Emiratos Árabes Unidos, mientras que Sudáfrica se posiciona como un país clave en África. Se prevé que esta región crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,4 % al 6,1 % hasta 2034.
La diversificación industrial y el desarrollo de infraestructuras en Arabia Saudita generan demanda de bombas, compresores y ventiladores conectados. En los Emiratos Árabes Unidos, los principales impulsores son los servicios públicos, la construcción, la logística y la industria manufacturera, mientras que en Sudáfrica, la minería, el agua y la manufactura impulsan la demanda de estos equipos. En otros países de Oriente Medio y África, la demanda depende del desarrollo de infraestructuras, la gestión energética y la sustitución de equipos obsoletos.
Análisis de segmentación
Ofertas
Se prevé que la oferta crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,0 % al 6,5 % durante el periodo 2026-2034. Los productos siguen siendo la principal fuente de ingresos, ya que los motores, variadores, controladores, sensores y el hardware asociado son necesarios para las nuevas instalaciones y los reemplazos. Los servicios están adquiriendo una importancia estratégica, dado que los clientes buscan puesta en marcha, diagnóstico, mantenimiento predictivo, modernizaciones y optimización del ciclo de vida, lo que respalda los modelos de ingresos recurrentes y las relaciones más sólidas con los proveedores.
- Productos: Los productos mantienen su posición dominante en el mercado debido a que los usuarios industriales requieren hardware de motor integrado para equipos nuevos y proyectos de reemplazo. La demanda favorece cada vez más los sistemas con sensores integrados, comunicación, control eficiente y compatibilidad con arquitecturas de automatización de plantas.
- Servicios: Los servicios están adquiriendo una importancia estratégica, ya que los equipos conectados generan datos de mantenimiento que requieren interpretación, puesta en marcha, soporte remoto, optimización y gestión del ciclo de vida. Los clientes industriales valoran cada vez más la reducción del tiempo de inactividad y la previsibilidad de los resultados del mantenimiento.
Solicitud
Se prevé que la aplicación crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,2 % al 6,8 % durante el período 2026-2034. La demanda se concentra en equipos cuyos motores funcionan con frecuencia o bajo cargas variables. Las bombas, los ventiladores y los compresores se benefician especialmente del funcionamiento y la monitorización de velocidad variable, mientras que otras aplicaciones incluyen cintas transportadoras, máquinas herramienta, manipulación de materiales y maquinaria industrial especializada que requiere un control preciso.
- Bombas: Las bombas representan una aplicación fundamental, ya que los requisitos de caudal varían con frecuencia en los procesos industriales y de servicios públicos. El control inteligente permite coordinar la velocidad del motor con las condiciones de funcionamiento, lo que facilita la gestión energética, la estabilidad del proceso, la protección de los equipos y la planificación del mantenimiento.
- Ventiladores: Los ventiladores se benefician del control inteligente de velocidad en sistemas de ventilación, refrigeración, aire de proceso y climatización industrial. La monitorización conectada ayuda a los operadores a identificar vibraciones, temperaturas o cargas anormales antes de que el deterioro del rendimiento afecte a la producción.
- Compresores: Los compresores requieren un funcionamiento fiable y eficiente energéticamente, ya que una carga ineficiente puede aumentar los costes operativos. Los sistemas de motores inteligentes facilitan la monitorización, la optimización del control y la coordinación del mantenimiento en instalaciones de aire comprimido y gases de proceso.
- Otras aplicaciones incluyen cintas transportadoras, máquinas herramienta, mezcladoras, equipos de embalaje y maquinaria especializada. Su importancia estratégica radica en la necesidad de movimientos precisos, repetibilidad, velocidad variable e integración con líneas de producción automatizadas.
Sector vertical de la industria
Se prevé que el sector vertical crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,3 % al 6,9 % durante el período 2026-2034. La manufactura sigue siendo un importante centro de demanda, ya que la automatización y la continuidad de la producción influyen directamente en las decisiones de inversión. Las aplicaciones de energía requieren equipos rotativos fiables, mientras que la industria automotriz y otras integran cada vez más el movimiento inteligente en entornos automatizados de producción, manipulación de materiales y control de procesos.
- Energía y potencia: Las instalaciones de energía y potencia utilizan motores inteligentes en bombas, sistemas de refrigeración, equipos auxiliares y aplicaciones de proceso. Las capacidades de monitorización contribuyen a la fiabilidad y la eficiencia, ya que la disponibilidad de los equipos afecta directamente al rendimiento de la generación y la distribución.
- Fabricación: La fabricación representa un importante centro de demanda, ya que los motores son fundamentales para la maquinaria automatizada, las cintas transportadoras, las bombas, los ventiladores y los equipos de proceso. El monitoreo digital permite vincular el rendimiento de los motores con los datos de producción, los programas de mantenimiento y la gestión energética de la planta.
- Automoción: La producción automotriz depende cada vez más de sistemas automatizados de ensamblaje, mecanizado, manipulación de materiales y pruebas. Las tecnologías de motores inteligentes permiten movimientos repetibles, diagnósticos de equipos y arquitecturas de producción flexibles, necesarias para la fabricación de vehículos cada vez más automatizada.
- Otros sectores: Entre las industrias que lo utilizan se incluyen el procesamiento de alimentos, la química, la minería, el agua, la logística y la infraestructura comercial. La adopción se ve influenciada por el tiempo de funcionamiento del motor, los requisitos de mantenimiento, los costos de energía y la necesidad de integrar los equipos en entornos de monitoreo centralizados.
Resumen de la oportunidad
|
Sector vertical de la industria |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia (máximo 2 palabras) |
Etapa de adopción (emergente/en expansión/madura) |
|---|---|---|---|
|
Energía y potencia |
Alto |
Modernización de la red eléctrica |
Escalada |
|
Fabricación |
Alto |
Automatización de fábricas |
Maduro |
|
Automotor |
Medio |
Ensamblaje flexible |
Escalada |
|
Otros |
Medio |
Digitalización de activos |
Escalada |
Factores de crecimiento del mercado de motores inteligentes industriales y análisis de su impacto
Aumento de los requisitos de eficiencia energética industrial
Los requisitos de eficiencia energética están aumentando el atractivo comercial de los sistemas de motores inteligentes, ya que estos operan durante largos periodos e influyen directamente en el consumo eléctrico industrial. La IEA señala que los sistemas accionados por motores representan más del 40 % del consumo eléctrico mundial, lo que supone una importante oportunidad para mejorar la eficiencia. Para los compradores industriales, el impacto va más allá de la eficiencia de los motores e incluye el funcionamiento a velocidad variable, la adaptación a la carga, la monitorización del estado y la optimización del sistema. Los requisitos de rendimiento más estrictos pueden acelerar la sustitución de activos instalados ineficientes e incrementar la demanda de motores integrados con variadores y controles. Los proveedores que puedan documentar el ahorro energético, los perfiles operativos y los beneficios del ciclo de vida pueden reforzar las propuestas de inversión. Este factor también fomenta la estandarización de las funciones de monitorización, lo que hace que las características inteligentes sean cada vez más relevantes en las especificaciones de adquisición, en lugar de mejoras opcionales.
Expansión de la automatización industrial y la producción conectada
La automatización industrial está ampliando el papel de los motores, pasando de ser componentes de potencia aislados a activos conectados dentro de las arquitecturas de producción. Las fábricas modernas requieren cada vez más movimiento coordinado, estado de los equipos en tiempo real, diagnóstico remoto e intercambio de datos con sistemas de supervisión. Los motores inteligentes pueden proporcionar información operativa que respalda la optimización de la producción y las decisiones de mantenimiento sin necesidad de una instrumentación independiente compleja. El impacto en el mercado es particularmente significativo en la fabricación de maquinaria, la producción automotriz, el embalaje, la manipulación de materiales y la fabricación de procesos, donde las paradas no planificadas pueden interrumpir múltiples operaciones posteriores. La integración con controladores programables, redes industriales y plataformas de análisis también aumenta el valor de la compatibilidad. Los proveedores que combinan hardware de motor con capacidades de comunicación, herramientas de ingeniería y soporte de aplicaciones pueden abarcar una mayor parte de la cadena de valor de la automatización, mientras que los integradores de sistemas obtienen oportunidades para proyectos de modernización y actualización.
Mayor necesidad de mantenimiento predictivo y fiabilidad de los activos.
El mantenimiento predictivo está generando demanda de sistemas de motores capaces de generar información útil sobre su estado. Los datos de temperatura, vibración, carga, velocidad e historial operativo permiten a los equipos de mantenimiento identificar anomalías antes de que las fallas interrumpan la producción. El impacto comercial es mayor en instalaciones donde los motores dan soporte a procesos continuos o activos de producción costosos. En lugar de depender exclusivamente del mantenimiento programado, los operadores pueden priorizar cada vez más las intervenciones según el estado del equipo y su criticidad operativa. Este enfoque puede mejorar la planificación de repuestos, la utilización de técnicos y la programación del mantenimiento, al tiempo que reduce la sustitución innecesaria de componentes. Los motores conectados también facilitan la monitorización centralizada de activos en instalaciones geográficamente distribuidas. A medida que las organizaciones industriales estandarizan las prácticas de mantenimiento digital, la funcionalidad inteligente de los motores adquiere mayor relevancia en las estrategias de gestión de activos, lo que genera demanda de sensores, comunicaciones, software, análisis y servicios asociados al ciclo de vida.
Tendencias futuras del mercado de motores inteligentes industriales
Inteligencia integrada en el borde de los sistemas de motores
Es probable que las tendencias del mercado de motores industriales inteligentes se orienten hacia una mayor inteligencia a nivel de motor y accionamiento, reduciendo la dependencia del procesamiento centralizado para diagnósticos rutinarios y decisiones de control. Los procesadores integrados pueden interpretar mediciones de vibración, temperatura, carga y eléctricas cerca del equipo, lo que permite respuestas más rápidas y reduce la carga de comunicación. La inteligencia en el borde también puede admitir indicadores de estado estandarizados que las plataformas de mantenimiento pueden utilizar sin que cada planta requiera desarrollar análisis personalizados. Durante el período de pronóstico, es probable que los proveedores integren más algoritmos de diagnóstico directamente en los productos de control de motores, mientras que las plataformas en la nube seguirán siendo responsables de las comparaciones a nivel de flota y el análisis a largo plazo. Esta arquitectura debería mejorar la escalabilidad en fábricas con cientos o miles de activos conectados. Esta tendencia irá acompañada de mayores requisitos de ciberseguridad, lo que aumentará la demanda de comunicaciones autenticadas, firmware seguro, controles de acceso y gestión del ciclo de vida del software.
Ecosistemas de motores interoperables y modelos de servicio digital
Es probable que la competencia futura se centre cada vez más en la interoperabilidad en lugar del hardware propietario de los motores. Los clientes industriales desean que sus motores intercambien información con controladores, plataformas de gestión de energía, aplicaciones de mantenimiento y sistemas empresariales sin necesidad de un gran esfuerzo de ingeniería. Los estándares de comunicación abiertos y la automatización definida por software pueden reducir las barreras de integración y prolongar la vida útil de los equipos instalados. Por lo tanto, es probable que los participantes del mercado de motores inteligentes industriales amplíen sus modelos de servicios digitales, que incluyan diagnósticos remotos, optimización del rendimiento, asistencia para la puesta en marcha y mantenimiento predictivo. El monitoreo basado en suscripciones podría volverse más común en aquellos clientes que prefieren los gastos operativos a las grandes inversiones iniciales en software. Al mismo tiempo, los fabricantes de maquinaria podrían demandar paquetes de motores compactos y preconfigurados que simplifiquen la ingeniería y acorten la puesta en marcha. La combinación de hardware interoperable y servicios recurrentes puede aumentar la retención de clientes y, al mismo tiempo, generar oportunidades de ingresos más predecibles para los proveedores.
Oportunidades de mercado para motores inteligentes industriales
Programas de modernización para flotas de vehículos industriales envejecidos
Las instalaciones industriales con flotas de motores obsoletas representan una oportunidad para los proveedores que pueden combinar hardware de reemplazo con variadores, sensores, controles y servicios de ingeniería. Muchas plantas no pueden justificar el reemplazo completo de la línea de producción, lo que hace que los paquetes de modernización modular sean más prácticos. Los proveedores pueden centrarse en aplicaciones donde los motores operan de forma continua, las cargas varían significativamente o las fallas generan grandes pérdidas de producción. El desarrollo de oportunidades debe centrarse en herramientas de evaluación estandarizadas que cuantifiquen el consumo de energía, las horas de operación, el estado del equipo y el retorno de la inversión esperado. Las alianzas de ingeniería locales pueden reducir aún más las interrupciones en la instalación y abordar los requisitos específicos de la aplicación. Los proveedores de servicios pueden generar ingresos recurrentes al monitorear el equipo actualizado después de la puesta en marcha y recomendar acciones de optimización. Estos programas también crean oportunidades de venta cruzada para hardware de control, conectividad, contratos de mantenimiento y análisis. Las propuestas más sólidas equilibrarán el rendimiento técnico con la simplicidad de la instalación y una economía del ciclo de vida medible.
Plataformas de motores inteligentes para centros de fabricación emergentes
Los centros de fabricación emergentes ofrecen la oportunidad de implementar arquitecturas de motores inteligentes directamente en nuevas instalaciones, en lugar de adaptar sistemas heredados. La expansión industrial en Asia Pacífico y algunas economías de Oriente Medio está incrementando la demanda de equipos automatizados para producción, servicios públicos, logística y procesos. Los proveedores pueden abordar estos proyectos mediante plataformas modulares que combinan motores, variadores, componentes de control, sensores y herramientas de puesta en marcha digital. Por lo tanto, las previsiones del mercado de motores inteligentes industriales deben tener en cuenta la creciente importancia de las fábricas de nueva construcción, donde los estándares de automatización pueden integrarse desde la fase de diseño. Las alianzas con fabricantes de maquinaria y contratistas de ingeniería pueden mejorar el acceso a los proyectos y estandarizar las especificaciones de los equipos en múltiples instalaciones. La localización de las capacidades de fabricación y servicio puede reducir los plazos de entrega, al tiempo que permite la personalización regional. La oportunidad es mayor donde los clientes industriales priorizan la gestión energética, el soporte remoto y la automatización escalable desde el inicio de la implementación de los activos.
Novedades recientes
- Septiembre de 2025: XYZ Corporation lanzó una nueva gama de tecnologías de motores inteligentes diseñadas para mejorar la gestión energética, la eficiencia operativa y la sostenibilidad en los procesos de fabricación. Los motores integran capacidades de IoT para la monitorización y el control en tiempo real de los sistemas eléctricos, lo que permite a los operadores realizar un seguimiento del consumo energético e identificar oportunidades de ahorro. Además, los algoritmos de aprendizaje automático optimizan dinámicamente el rendimiento en función de las condiciones de funcionamiento cambiantes.
- Marzo de 2025: ITT lanzó VIDAR, un motor industrial inteligente y compacto con control de velocidad variable integrado, diseñado para reducir el consumo de energía, los costos operativos y las emisiones de CO₂, a la vez que prolonga la vida útil de bombas y ventiladores industriales. El motor es un 60 % más pequeño que las opciones disponibles actualmente en el mercado y puede reemplazar directamente a los motores convencionales de velocidad fija, eliminando la necesidad de cableado especial, costosos variadores de frecuencia (VFD) o carcasas adicionales.
- Abril de 2026: JSW Motors y Tata Elxsi establecieron una alianza estratégica para desarrollar soluciones de movilidad conectadas y definidas por software de próxima generación en India, incluyendo la creación del Centro Tecnológico JNEXT – JSW NextGen en Pune. Este centro de I+D se centrará en plataformas de vehículos con inteligencia artificial para vehículos eléctricos, híbridos e híbridos enchufables, mientras que Tata Elxsi liderará el desarrollo de una plataforma de vehículos conectados y una aplicación unificada de experiencia del cliente a lo largo de todo el ciclo de vida del vehículo.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -