
Markt für Injektion Form-Kunststoffe: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für spritzgegossene Kunststoffe (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Rohmaterial (Polypropylen, ABS, HDPE, Polystyrol); Anwendung (Verpackung, Automobil und Transport, Elektronik, Medizin) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00020161
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 02, 2026


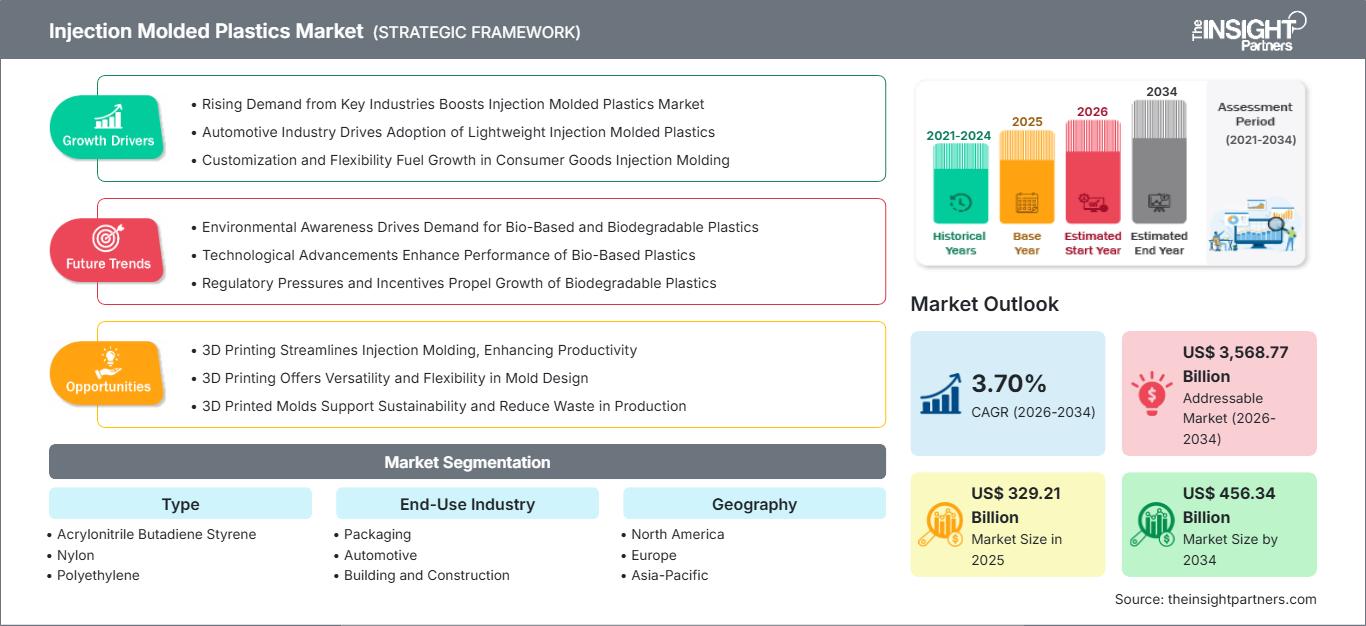
Marktgröße 2025
329,21 US$ Mrd.
Basisjahrwert
Prognose für 2034
456,34 US$ Mrd.
Prognose bis 2034
CAGR 2026-2034
3,70 %
Wachstumsrate
Adressierbarer Markt
3.568,77 US$ Mrd.
(2026–2034)
Der Markt für spritzgegossene Kunststoffe wird im Jahr 2025 auf 329,21 Milliarden US-Dollar geschätzt und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,70 % im Zeitraum 2026–2034 auf 456,34 Milliarden US-Dollar anwachsen. Dieser Markt umfasst die Verarbeitung von thermoplastischen Werkstoffen zu präzisen Bauteilen mittels Spritzgussverfahren für Anwendungen in den Bereichen Verpackung, Automobilindustrie, Bauwesen, Konsumgüter, Medizin und Sport.
Nordamerika behauptet weiterhin seine Position als bedeutender Produktionsstandort aufgrund von Fertigungsaktivitäten in der Automobilindustrie, der Herstellung von Medizinprodukten, Lebensmittel- und Getränkeverpackungen sowie der Rückverlagerung bestimmter industrieller Lieferketten. Für den nordamerikanischen Markt wird im Zeitraum 2026–2034 ein jährliches Wachstum von 3,20 % bis 4,00 % prognostiziert, gestützt durch Automatisierung, Nearshoring, fortschrittliche technische Polymere und Investitionen in effiziente Spritzgussmaschinen.
Marktanalyse und Einblicke in den Markt für spritzgegossene Kunststoffe
- Nordamerika: Nordamerika hatte im Jahr 2025 einen Marktanteil von 13–16 % am Markt für spritzgegossene Kunststoffe und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,20–4,00 % wachsen. , unterstützt durch Investitionen in die Automobil-, Medizin- und Verpackungsindustrie sowie durch die Rückverlagerung der Produktion.
- USA: Die USA machten 2025 82–86 % des nordamerikanischen Marktanteils aus und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,20–4,00 % wachsen. , unterstützt durch fortschrittliche Fertigungstechnologien und Anwendungen im Gesundheitswesen.
- Europa: Europa hielt 2025 einen Anteil von 15–18 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,80–3,60 % wachsen. , wobei Deutschland, Italien, Frankreich, Großbritannien und Spanien wichtige Produktionszentren bleiben.
- Asien-Pazifik: Der Anteil Asien-Pazifiks lag 2025 bei 40–43 % und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 4,00–4,80 % verzeichnen. , angeführt von China, Japan, Südkorea, Indien und Australien.
- Größtes Segment: Verpackungen hatten 2025 einen Marktanteil von 30–33 % und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,40–4,20 % wachsen. , was die hohe Nachfrage nach starren Verpackungen widerspiegelt.
- Wachstumsstarkes Segment: Der Medizinsektor hatte 2025 einen Marktanteil von 7–10 % und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 4,50–5,50 % erreichen. , was auf den Bedarf an Komponenten im Gesundheitswesen zurückzuführen ist.
- Detaillierte Analyse der wichtigsten Unternehmen: LANXESS AG, BASF SE, Dow, Inc., DuPont de Nemours, Inc., Eastman Chemical Company, Exxon Mobil Corporation, LG Chem, Ltd., LyondellBasell Industries Holdings BV, Saudi Basic Industries Corporation (SABIC), Huntsman International LLC.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Fertigung orientiert sich zunehmend an Automatisierung, Prozesskontrolle, Leichtbau und technischen Kunststoffen. Spritzgießen gewinnt an Bedeutung, wenn Wiederholgenauigkeit und hohe Produktionsmengen erforderlich sind, während Überwachung und verbesserte Kühlsysteme zu zuverlässigeren Zyklen beitragen. Die Auswahl des Kunststoffs erfolgt anhand von Materialsteifigkeit, Hitzebeständigkeit, Zähigkeit, Verarbeitbarkeit und Recyclingfähigkeit.
Die Prognosen für den Markt für Spritzgusskunststoffe deuten darauf hin, dass Investitionen sich voraussichtlich auf flexible Fertigungskapazitäten, energieeffiziente Spritzgießsysteme, recycelte und massenbilanzierte Kunststoffe sowie regionale Produktionsstätten in der Nähe der Endverbraucher konzentrieren werden. Neue asiatische Produktionszentren werden vom Wachstum in den Bereichen Elektronik, Automobil, Verpackung und Konsumgüter profitieren, während europäische Umweltauflagen ein stärkeres recyclinggerechtes Design fördern. Nordamerikanische Hersteller werden zunehmend regionale Zulieferer in Betracht ziehen, um logistische Risiken zu vermeiden.
Marktbericht über spritzgegossene Kunststoffe – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 329,21 Milliarden US-Dollar |
| Marktgröße bis 2034 | 456,34 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 3,70 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für spritzgegossene Kunststoffe
Das Wachstum der Kunststoffspritzgussindustrie basiert auf einer umfassenden Wertschöpfungskette, die Polymerhersteller, Compoundierer, Werkzeugkonstrukteure, Maschinenlieferanten, Spritzgussanlagen, Teilehersteller, Erstausrüster und Recyclingunternehmen umfasst. Verpackungen machen einen hohen Anteil am Gesamtvolumen aus, während die Automobil- und Medizinindustrie eine größere Vielfalt, Präzision und Rückverfolgbarkeit im Produktionsprozess erfordert. Daher schwankt die Nachfrage stark in Abhängigkeit von Harzkosten, Teilegeometrie, Zykluszeit, regulatorischen Vorgaben und Anwendungsanforderungen.
Der Marktbericht für Spritzgusskunststoffe zeigt, dass das Angebot stark von der Preisgestaltung und Verfügbarkeit petrochemischer Rohstoffe, den Strompreisen und den regionalen Produktionskapazitäten abhängt. Polypropylen, Polyethylen, Polystyrol, ABS, Nylon, Polycarbonat und TPU werden in unterschiedlichen Verarbeitungs- und Anwendungsbereichen eingesetzt. Die Hersteller optimieren die Effizienz ihrer Maschinen und Formen, das Recycling und die automatisierte Inspektion. Zudem motiviert der steigende Anteil an Recyclingmaterialien die Lieferanten, Compounds zu entwickeln, die trotz Recyclinganteilen Stabilität und Funktionalität gewährleisten.
Im Bereich der Spritzgusskunststoffe ist der Wettbewerb vielfältig. Harzhersteller konkurrieren anhand der Materialqualität, der Anwendungsbereiche, der geografischen Reichweite und des technischen Know-hows. BASF SE und LANXESS AG sind für ihre technischen Werkstoffe und Spezialprodukte bekannt, während Dow, Inc., Exxon Mobil Corporation und LyondellBasell Industries Holdings BV dank ihrer breiten Polymerpalette Vorteile erlangt haben. DuPont de Nemours, Inc., Eastman Chemical Company, LG Chem, Ltd., Saudi Basic Industries Corporation (SABIC) und Huntsman International LLC tragen zur Diversifizierung des Wettbewerbs bei.
Die Trends im Markt für Spritzgusskunststoffe gehen dahin, Nachhaltigkeit und Kapazitätsaspekte in die Investitionsstrategie zu integrieren. Hersteller setzen neben traditionellen Materialien auf recycelbare, biologisch abbaubare und emissionsarme Rohstoffe, während Verarbeiter in Automatisierung und Robotik, Überwachung und Werkzeuge investieren. Die Fähigkeit, spezifische Anwendungsanforderungen zu erfüllen, ohne Zykluszeit, Ausschussquote, Energieverbrauch oder Bauteilkosten zu erhöhen, stellt heute einen wichtigen Wettbewerbsvorteil dar.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für spritzgegossene Kunststoffe: Strategische Einblicke
Regionale Einblicke
Markt für spritzgegossene Kunststoffe in Nordamerika
Nordamerika wird 2025 einen Marktanteil von 13–16 % erreichen und voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,20–4,00 % wachsen. Haupttreiber sind die Automobilproduktion, Verpackung, Medizintechnik, Haushaltsgeräte und Industrieanlagen. Mexiko gewinnt an Bedeutung, da Unternehmen regionale Lieferketten aufbauen wollen. Kanadas Beitrag stammt aus der Herstellung von Automobilteilen, Medizintechnik und Industrieanlagen.
Zu den Wachstumstreibern des Marktes für spritzgegossene Kunststoffe zählen Reshoring und Nearshoring, bei denen kürzere Markteinführungszeiten und Versorgungssicherheit höhere Produktionskosten überwiegen. Die Nachfrage nach leichten Automobilteilen zur Optimierung des Kraftstoffverbrauchs und des Designs von Elektrofahrzeugen steigt. Für Anwendungen in der Medizintechnik sind Maßgenauigkeit und zertifizierte Materialien unerlässlich. Verpackungen bleiben wichtig, da Formverschlüsse, Behälter, Kappen und starre Formen die Massenproduktion von Konsumgütern und Lebensmitteln erleichtern.
US-Markt für spritzgegossene Kunststoffe
Die USA stellten 2025 einen Anteil von 82–86 % am nordamerikanischen Markt und werden voraussichtlich im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 3,20–4,00 % verzeichnen. Dies ist auf die starke Präsenz in den Bereichen Automobil, Gesundheitswesen, Verpackung, Haushaltsgeräte, Elektronik und industrielle Fertigung zurückzuführen. Polymeranbieter verfügen über eine bedeutende technologische und kommerzielle Präsenz in den USA und unterstützen Verarbeiter, die technische Werkstoffe und Anwendungsentwicklungskompetenzen benötigen.
Automobilzulieferer konzentrieren sich auf Leichtbaukonstruktionen, Batteriekomponenten und Hochtemperaturwerkstoffe, während Medizintechnikunternehmen von der Nachfrage nach Präzisionsgehäusen, Diagnosekomponenten und Einwegartikeln profitieren. Verpackungshersteller legen weiterhin Wert auf hohen Durchsatz und effiziente Materialnutzung. Automatisierung und Investitionen in lokale Produktionskapazitäten sind besonders relevant, wenn Unternehmen ihre Lieferketten widerstandsfähiger gestalten wollen. Daher sind die USA das größte nordamerikanische Zentrum für hochwertige Spritzgussanwendungen und die Entwicklung fortschrittlicher Werkstoffe.
Europäischer Markt für spritzgegossene Kunststoffe
Im Jahr 2025 lag der Marktanteil Europas für spritzgegossene Kunststoffe bei 15 % bis 18 % und soll zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,80 % bis 3,60 % wachsen. Deutschland hält den größten Marktanteil, was auf den Automobilbau und die industrielle Fertigung zurückzuführen ist, während Italien, Frankreich, Großbritannien und Spanien aufgrund der Nachfrage in den Bereichen Verpackung, Konsumgüter, Medizin und Maschinenbau große Marktanteile beisteuern.
Der britische Spritzgussmarkt wird von Lebensmittelverpackungen, Gesundheitsprodukten, Haushaltsgeräten und Industrieteilen angetrieben. Die verarbeitenden Betriebe suchen zunehmend nach recycelbaren Designs mit möglichst geringem Materialverbrauch. Deutschland hingegen deckt die Nachfrage nach Spritzgussteilen aus Kunststoffen für die Automobil- und Industriebranche ab. Frankreich, Italien und Spanien bedienen vielfältige Anwendungsbereiche, darunter Verpackungen, Konsumgüter, Automobile, Haushaltsgeräte und Medizinprodukte.
Markt für spritzgegossene Kunststoffe im asiatisch-pazifischen Raum
Der Anteil des asiatisch-pazifischen Raums (APAC) lag 2025 bei 40–43 % und wird voraussichtlich zwischen 2026 und 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 4,00–4,80 % verzeichnen. Damit ist er der bedeutendste regionale Markt. Zu den wichtigsten Akteuren zählen China, gefolgt von Japan, Südkorea, Indien und Australien, die auf Produktionskapazitäten und Binnennachfrage angewiesen sind.
Der chinesische Markt wird von der Automobil-, Elektronik-, Verpackungs- und Haushaltsgeräteindustrie getragen. Indien hingegen stärkt seine Fertigungskapazitäten. Die Herstellung von technischen Anwendungen und Elektronik treibt die japanischen und koreanischen Märkte an. Australien leistet seinen Beitrag durch Verpackung, Bauwesen, Konsumgüter und industrielle Anwendungen. Das Wachstum der Elektrofahrzeugproduktion ist ein weiterer struktureller Treiber; laut IEA werden die weltweiten Verkäufe von Elektrofahrzeugen im Jahr 2025 die 20-Millionen-Marke überschreiten.
Markt für spritzgegossene Kunststoffe im Nahen Osten und Afrika
Die Nachfrage im Nahen Osten und in Afrika wird von den Bereichen Verpackung, Bauwesen, Konsumgüter, Automobilteile und Gesundheitswesen getrieben. Saudi-Arabien bleibt ein bedeutender Markt, während die Vereinigten Arabischen Emirate und Südafrika wichtige Produktions- und Vertriebszentren für die Region darstellen. Prognosen zufolge wird der Nahe Osten und Afrika zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 3,00–4,00 % verzeichnen.
Die Erdölraffinerie und die Herstellung von Endprodukten sichern Saudi-Arabien Wettbewerbsfähigkeit, während die VAE ihre diversifizierten industriellen Kapazitäten ausbauen. Südafrika verfügt über ein relativ gut entwickeltes Netzwerk in der Kunststoffverarbeitung, während der Rest des Nahen Ostens und Afrikas dank Infrastruktur, Bevölkerungsgröße und Nachfrage nach Konsumgütern Wachstumspotenzial bietet. Die Verfügbarkeit von Polymeren, Investitionen in Industrieanlagen und Logistikkapazitäten beeinflussen den Wettbewerb in der Region. Die Nachfrage in den Regionen ist besonders attraktiv für Unternehmen, die lokal verarbeitete Verpackungen und Konsumgüter anbieten können.
Segmentierungsanalyse
Typ
Für das Segment „Typ“ wird im Zeitraum 2026–2034 ein jährliches Wachstum von 3,50–4,30 % erwartet . Die Auswahl des Harzes hängt von Steifigkeit, Schlagfestigkeit, Chemikalienbeständigkeit, Wärmeleistung, Aussehen, Kosten und Verarbeitungsverhalten ab. Im Verpackungsbereich werden bevorzugt Standardpolymere in großen Mengen eingesetzt, während in der Automobil-, Medizin- und Konsumgüterindustrie zunehmend technische Kunststoffe für anspruchsvolle funktionelle Anforderungen zum Einsatz kommen.
- Acrylnitril-Butadien-Styrol: ABS ist nach wie vor ein wichtiger Werkstoff für Gehäuse, Fahrzeuginnenausstattungen, Haushaltsgeräte und Konsumgüter, da er schlagfest ist, sich gut verarbeiten lässt, eine gute Oberflächenbeschaffenheit aufweist, dimensionsstabil ist und sich relativ einfach verarbeiten lässt.
- Nylon: Nylon findet Verwendung in der Automobil-, Elektro-, Industrie- und Konsumgüterbranche, wo Festigkeit, Abriebfestigkeit und Wärmeleistung erforderlich sind. Daher ist es von strategischer Bedeutung für Bauteile, die mechanischen oder thermischen Belastungen ausgesetzt sind.
- Polyethylen: Polyethylen eignet sich aufgrund seiner chemischen Beständigkeit, Zähigkeit, Verarbeitbarkeit und breiten Verfügbarkeit von Qualitäten für die Herstellung von Formverpackungen in großen Mengen, Haushaltsprodukten, Industriebehältern und ausgewählten Automobilanwendungen.
- Polypropylen: Polypropylen behauptet sich aufgrund seiner geringen Dichte, chemischen Beständigkeit, Ermüdungsfestigkeit und günstigen Verarbeitungskosten in den Bereichen Verpackung, Fahrzeuginnenausstattung, Haushaltsgeräte und Konsumgüter.
- Polystyrol: Polystyrol bleibt relevant für Konsumgüter, Verpackungskomponenten, Gehäuse und ausgewählte Einweganwendungen, bei denen Steifigkeit, einfache Formbarkeit und Kostenwettbewerbsfähigkeit wichtige Kaufkriterien sind.
- Polycarbonat: Polycarbonat eignet sich für Anwendungen, die Transparenz, Schlagfestigkeit, Dimensionsstabilität und Wärmeleistung erfordern, darunter Automobilkomponenten, elektrische Gehäuse, Schutzprodukte und ausgewählte medizinische Anwendungen.
- Thermoplastisches Polyurethan (TPU): TPU wird für spezielle Anwendungen eingesetzt, die Elastizität, Abriebfestigkeit, Flexibilität und Oberflächenqualität erfordern, darunter Konsumgüter, medizinische Komponenten, Sportartikel und ausgewählte Automobilteile.
Endverbrauchsbranche
Für das Segment der Endverbrauchsindustrie wird im Zeitraum 2026–2034 ein jährliches Wachstum von 3,60–4,40 % prognostiziert . Die Diversifizierung der Nachfrage verringert die Abhängigkeit von einzelnen Anwendungen, während die Anforderungen im Medizin- und Automobilbereich zunehmend Präzisionsformteile, technische Polymere, Prozessüberwachung und kundenspezifische Materialformulierungen begünstigen.
- Verpackung: Verpackungen bleiben der größte Anwendungsbereich, unterstützt durch starre Behälter, Verschlüsse, Kappen, Schalen und Haushaltsformate, bei denen hoher Durchsatz, Wiederholbarkeit, geringes Gewicht und Materialeffizienz die Wettbewerbsfähigkeit der Lieferanten bestimmen.
- Automobilindustrie: Die Nachfrage im Automobilbereich konzentriert sich auf Komponenten für den Innenraum, den Außenbereich, den Motorraum, die Elektrik und die Batterie. Leichtbau, Wärmebeständigkeit, Maßgenauigkeit und Gestaltungsfreiheit bestimmen die Material- und Prozessauswahl.
- Bauwesen und Konstruktion: Zu den Anwendungsbereichen im Bauwesen gehören Armaturen, Gehäuse, Beschläge, Bauteile für die Isolierung und Funktionsprodukte, bei denen Langlebigkeit, Feuchtigkeitsbeständigkeit, Wiederholbarkeit und Kosteneffizienz für den Einsatz von Formkunststoffen sprechen.
- Konsumgüter: Bei Konsumgütern wird das Spritzgussverfahren für Haushaltsgeräte, Elektronikgehäuse, Haushaltswaren, Spielzeug und persönliche Gegenstände eingesetzt, wobei besonderer Wert auf Ästhetik, Haptik, Farbkonsistenz und skalierbare Produktion gelegt wird.
- Medizin: Medizinische Anwendungen erfordern Präzision, Reinheit, Maßhaltigkeit, Biokompatibilität und Prozessvalidierung und unterstützen so die Nachfrage nach geformten Diagnosekomponenten, Gehäusen, Einwegprodukten und Teilen für medizinische Geräte.
- Sport: Im Sportbereich werden Formkunststoffe für Schutzausrüstung, Schuhkomponenten, Gerätegehäuse, Griffe und Zubehör eingesetzt, wobei Stoßfestigkeit, Flexibilität, geringes Gewicht und ergonomisches Design wichtig sind.
Momentaufnahme der Chancen
|
Endverbrauchsbranche |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Verpackung |
Hoch |
Starre Verpackung |
Reifen |
|
Automobil |
Hoch |
EV-Komponenten |
Skalierung |
|
Hochbau und Konstruktion |
Medium |
Modulare Komponenten |
Reifen |
|
Konsumgüter |
Medium |
Intelligente Haushaltsgeräte |
Reifen |
|
Medizinisch |
Medium |
Präzisionsgeräte |
Skalierung |
|
Sport |
Niedrig |
Leichte Ausrüstung |
Skalierung |
Markt für spritzgegossene Kunststoffe: Wachstumstreiber und Wirkungsanalyse
Erweiterung der Komponenten für leichte und elektrifizierte Fahrzeuge
Der Leichtbau im Automobilbereich führt zu einer verstärkten Nutzung von Formpolymeren in Innenraumstrukturen, Gehäusen, Steckverbindern, Abdeckungen und ausgewählten Motorraumkomponenten. Die Elektrifizierung verändert die Materialanforderungen zusätzlich, da Batteriesysteme, Ladekomponenten, Wärmemanagementsysteme und elektrische Architekturen Kombinationen aus Dimensionsstabilität, Isolation, Flammschutz und Chemikalienbeständigkeit erfordern. Die IEA prognostiziert, dass der weltweite Absatz von Elektroautos im Jahr 2025 20 Millionen Fahrzeuge übersteigen wird, was etwa einem Viertel aller Neuwagenverkäufe entspricht und das Ausmaß des Plattformwechsels verdeutlicht. Für Zulieferer von Formteilen geht der Einfluss über das Fahrzeugvolumen hinaus, da jede neue Plattform die Entwicklung neuer Polymerkomponenten erfordert. Materiallieferanten, die validierte technische Werkstoffe anbieten können, und Verarbeiter, die enge Toleranzen einhalten können, haben die Chance, lukrativere Projekte zu realisieren.
Steigende Nachfrage nach starren Großverpackungen
Die Verpackungsindustrie generiert weiterhin hohe, wiederkehrende Formmengen, da Verschlüsse, Behälter, Schalen und Dosierkomponenten bei hohen Produktionsraten gleichbleibende Abmessungen erfordern. E-Commerce, Fertiggerichte, Körperpflegeprodukte und Haushaltswaren verstärken die Nachfrage nach leichten, formstabilen Verpackungen. Gleichzeitig verändern Nachhaltigkeitsanforderungen die Produktspezifikationen, anstatt Formkunststoffe gänzlich zu verdrängen. Die EU-Verordnung über Verpackungen und Verpackungsabfälle trat im Februar 2025 in Kraft und gilt ab August 2026. Sie legt einen stärkeren Fokus auf recycelbare Verpackungen und den vermehrten Einsatz von Recyclingkunststoffen. Dieses Umfeld ermutigt Verarbeiter, Formen neu zu gestalten, den Materialverbrauch zu reduzieren, die Recyclingfähigkeit zu verbessern und recycelte oder massenbilanzierte Rohstoffe zu verwenden, ohne die Produktivität oder die Funktionalität der Verpackungen zu beeinträchtigen.
Automatisierung und datengetriebene Prozessoptimierung
Die Automatisierung verbessert die Wirtschaftlichkeit des Spritzgießens durch die Reduzierung manueller Eingriffe, die Stabilisierung von Prozessparametern und die Unterstützung einer kontinuierlichen Qualitätsüberwachung. Sensoren erfassen Druck, Temperatur, Zyklusverhalten und Werkzeugbedingungen und ermöglichen es Verarbeitern, Abweichungen zu erkennen, bevor große Mengen fehlerhafter Teile produziert werden. Forschungsergebnisse aus dem Jahr 2025 demonstrierten maschinelle Lernverfahren zur Qualitätsklassifizierung im Spritzgussverfahren und reduzierten die gemeldeten Fehlerraten in einem kontrollierten industriellen Datensatz erheblich. Der wirtschaftliche Nutzen ist am größten in Anwendungen mit hohen Ausschusskosten oder engen Maßtoleranzen. Robotik, automatisierte Inspektion, vorausschauende Wartung und geschlossene Prozesssteuerung verbessern zudem die Maschinenauslastung und ermöglichen es Herstellern, die Produktion zu steigern, ohne den Personalbedarf proportional zu erhöhen.
Zukunftstrends im Markt für spritzgegossene Kunststoffe
Integration von recycelten und kohlenstoffärmeren Rohstoffen
Zukünftige Spritzgussstrategien werden zunehmend recycelte Polymere, chemisch recycelte Rohstoffe, biobasierte Materialien und Massenbilanzverfahren mit herkömmlichen Neuware-Kunststoffen kombinieren. Dieser Wandel wird anwendungsspezifisch sein, da Produkte für den Medizinbereich, den Lebensmittelkontakt, die Automobilindustrie und sicherheitskritische Produkte unterschiedliche Qualifikationsanforderungen stellen. Europa dürfte sich am schnellsten entwickeln, da die Verpackungsvorschriften den Druck auf Recyclingfähigkeit und Recyclinganteil erhöhen. Materiallieferanten werden daher im Wettbewerb eher auf Rückverfolgbarkeit, Konsistenz, Zertifizierung und Verarbeitungsleistung als allein auf Nachhaltigkeitsversprechen setzen. Verarbeiter werden zudem Komponenten und Formen an die unterschiedlichen Eigenschaften recycelter Materialien anpassen. Langfristig sollten Qualität, Verfügbarkeit und regulatorische Akzeptanz recycelter Rohstoffe neben Preis und mechanischen Eigenschaften zu Beschaffungskriterien werden. Dies stärkt die Verbindungen zwischen Polymerherstellern, Recyclingunternehmen, Compoundierern, Spritzgießern und Markeninhabern entlang der Wertschöpfungskette.
Intelligenteres Formen durch künstliche Intelligenz
Künstliche Intelligenz (KI) wird sich voraussichtlich von der experimentellen Prozessoptimierung hin zur routinemäßigen Produktionsunterstützung entwickeln, insbesondere für die Fehlerprognose, Zyklusoptimierung, vorausschauende Wartung und Echtzeit-Parameteranpassung. Digitale Modelle können Maschineneinstellungen, Harzeigenschaften, Werkzeuggeometrie, historische Qualitätsergebnisse und Umgebungsbedingungen kombinieren, um optimale Betriebsbereiche zu identifizieren. Forschungsergebnisse aus dem Jahr 2025 demonstrierten Reinforcement-Learning-Methoden, die Spritzgussparameter schnell im Hinblick auf Qualitäts- und Rentabilitätsziele optimieren können. Die kommerzielle Einführung hängt von einer zuverlässigen Sensorinfrastruktur, ausreichenden historischen Datensätzen, der Integration in Manufacturing Execution Systems (MES) und einem klaren wirtschaftlichen Nutzen ab. Mit zunehmender Reife dieser Anforderungen dürfte KI-gestütztes Spritzgießen besonders relevant für komplexe Geometrien, Mehrkavitätenwerkzeuge, hochwertige Bauteile und Produktionsumgebungen werden, in denen die Minimierung von Ausschuss von strategischer Bedeutung ist.
Marktchancen für spritzgegossene Kunststoffe
Regionalisierte Produktion für resiliente Lieferketten
Regionale Fertigung bietet Spritzgießern und Harzlieferanten die Möglichkeit, ihre Produktion näher an Kunden aus der Automobil-, Medizin-, Verpackungs- und Konsumgüterindustrie zu verlagern. Nearshoring in Nordamerika und die Produktionsausweitung in Asien schaffen Chancen für strategisch günstig gelegene Werke mit flexiblen Werkzeugen und der Fähigkeit, verschiedene Materialien zu verarbeiten. Unternehmen können ihre Resilienz stärken, indem sie regionale Produktion mit standardisierten Formen, einheitlichen Materialspezifikationen, digitaler Produktionsüberwachung und lokalem technischen Support kombinieren. Mexiko, Indien, Südostasien und ausgewählte Standorte im Nahen Osten können von einer Diversifizierung der Fertigung profitieren, wenn Arbeitskräfteverfügbarkeit, Infrastruktur, Polymerversorgung und Kundennähe optimal zusammenpassen. Investitionsentscheidungen sollten Anwendungscluster und nicht nur niedrige Produktionskosten priorisieren. Anlagen, die mehrere Branchen bedienen, können zudem das Auslastungsrisiko reduzieren und eine höhere Flexibilität bieten, wenn einzelne Endverbraucherbranchen zyklischen Nachfrageschwankungen unterliegen.
Hochleistungswerkstoffe für medizinische und hochentwickelte Komponenten
Medizinische, elektrische und spezialisierte industrielle Anwendungen bieten die Möglichkeit, sich vom Wettbewerb um Massenprodukte hin zu kundenspezifischen, maßgeschneiderten Produkten zu entwickeln. Lieferanten können Compounds mit verbesserter Hitzebeständigkeit, Dimensionsstabilität, Flammwidrigkeit, Chemikalienbeständigkeit und Sterilisationskompatibilität für Anwendungen mit höheren Qualifizierungsanforderungen entwickeln. Die Medizintechnik ist besonders attraktiv, da Produktkonsistenz und die Einhaltung regulatorischer Vorgaben nach Validierung von Materialien und Prozessen langfristige Kundenbeziehungen ermöglichen. Ähnliche Chancen bieten sich bei elektrischen Gehäusen, Steckverbindern, Batteriekomponenten und Industrieanlagen. Investitionen in Anwendungslabore, Moldflow-Simulation, Validierungskapazitäten und technischen Service können Materiallieferanten und Verarbeitern helfen, sich frühzeitig in die Produktentwicklung einzubringen. Diese Strategie kann die Differenzierung verbessern und gleichzeitig die Abhängigkeit von rein preisgetriebenen Massenproduktionsaufträgen reduzieren.
Aktuelle Entwicklungen
- Januar 2026: Die BASF SE kündigte ihre Teilnahme an der PlastIndia 2026 an und stellte dabei nachhaltige Hochleistungsmaterialien, fortschrittliche Recyclingtechnologien sowie Lösungen für die Bereiche Automobil, Elektromobilität, Verpackung, Unterhaltungselektronik, Medizin, Schuhe und industrielle Anwendungen in den Vordergrund.
- Januar 2026: Die ENGEL Gruppe präsentierte vom 5. bis 10. Februar auf der Plastindia 2026 in Neu-Delhi innovative Fertigungslösungen, die speziell auf die dynamischen Anforderungen des indischen Marktes zugeschnitten sind. Besucher des ENGEL-Standes konnten zwei exklusiv für Indien entwickelte Produktneuheiten erleben: eine vollelektrische Spritzgießmaschine und eine neue Zweiplattenlösung von Electronica Plastic Machines (Electronica), einem Unternehmen der ENGEL Gruppe seit 2024.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -