
射出成形プラスチック市場:シェア・成長・予測 2034
射出成形プラスチック市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:原材料別(ポリプロピレン、ABS、HDPE、ポリスチレン)、用途別(包装、自動車・輸送、電子機器、医療)、地域別(北米、欧州、アジア太平洋、南米・中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00020161
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 02, 2026


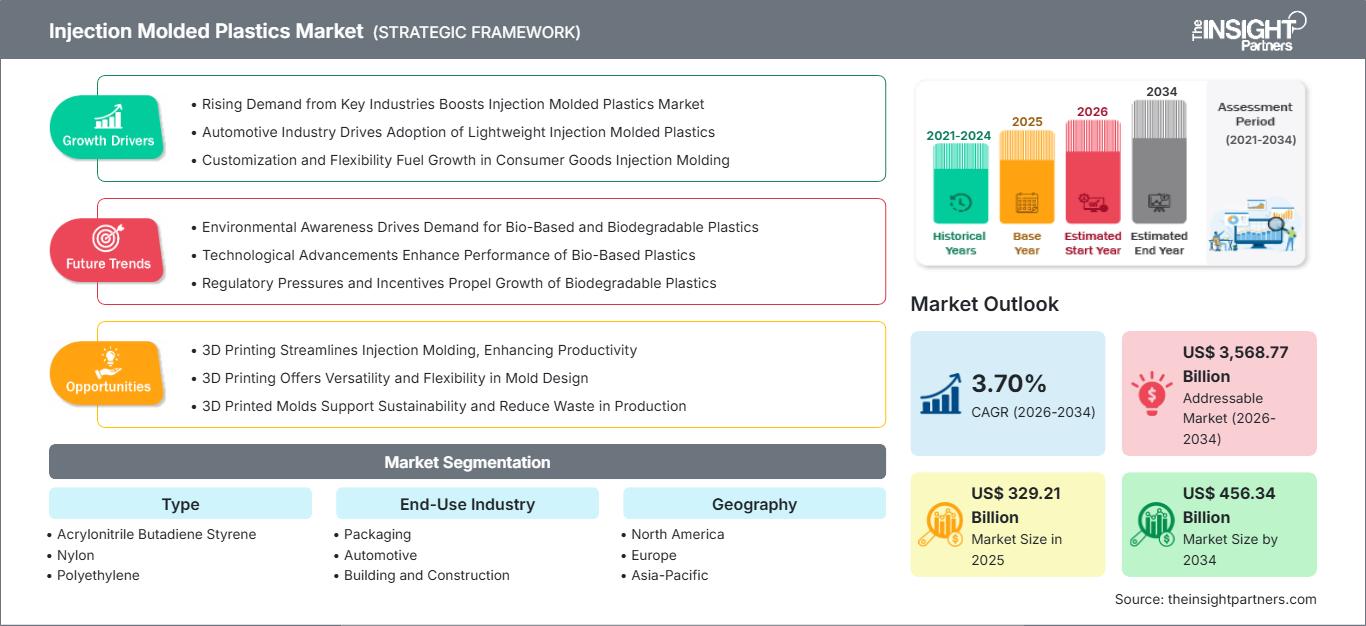
2025年の市場規模
3,292億1,000 万米ドル
基準年値
2034年の予測
4563億4000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
3.70 %
成長率
対象市場
3兆5687億7000万 米ドル
(2026年~2034年)
射出成形プラスチック市場の規模は、2025年には3,292億1,000万米ドルと評価され、2026年から2034年にかけて年平均成長率(CAGR)3.70%で成長し、2034年には4,563億4,000万米ドルに達すると予測されています。この市場は、包装、自動車、建設、消費財、医療、スポーツなどの用途向けに、射出成形技術を用いて精密部品に加工された熱可塑性材料の利用で構成されています。
北米は、自動車産業、医療機器製造、食品・飲料包装、および一部の産業サプライチェーンの国内回帰に関連する製造活動により、依然として主要な製造拠点としての地位を維持しています。北米市場は、自動化、ニアショアリング、高度なエンジニアリングポリマー、および効率的な成形機械への投資を背景に、2026年から2034年にかけて年平均成長率(CAGR)3.20%~4.00%で拡大すると予測されています。
射出成形プラスチック市場の評価と洞察
- 北米:北米は2025年に射出成形プラスチック市場の13~16%のシェアを占め、自動車、医療、包装、および国内回帰主導の製造投資に支えられ、 2026~2034年には年平均成長率(CAGR)3.20~4.00%で成長すると予測されています。
- 米国:米国は2025年の北米市場シェアの82~86%を占め、先進製造業やヘルスケア分野のアプリケーションに支えられ、 2026~2034年にかけて年平均成長率(CAGR)3.20~4.00%で成長すると予測されている。
- ヨーロッパ:ヨーロッパは2025年には15~18%のシェアを占め、 2026年から2034年にかけて年平均成長率(CAGR)2.80~3.60%で拡大すると予測されており、ドイツ、イタリア、フランス、英国、スペインは引き続き重要な製造拠点となる。
- アジア太平洋地域:アジア太平洋地域は2025年には40~43%のシェアを占め、中国、日本、韓国、インド、オーストラリアが牽引役となり、 2026~2034年には年平均成長率(CAGR)4.00~4.80%を記録すると予想されている。
- 最大のセグメントである包装は、 2025年には市場シェアの30~33%を占め、 2026~2034年には年平均成長率(CAGR)3.40~4.20%で成長すると予測されており、これは大量の硬質包装需要を反映している。
- 高成長分野:医療分野は2025年には市場シェアの7~10%を占め、医療機器部品の需要に支えられ、 2026~2034年には年平均成長率(CAGR)4.50~5.50%を達成すると予想されています。
- 詳細に分析された主要企業: LANXESS AG、BASF SE、Dow, Inc.、DuPont de Nemours, Inc.、Eastman Chemical Company、Exxon Mobil Corporation、LG Chem, Ltd.、LyondellBasell Industries Holdings BV、Saudi Basic Industries Corporation (SABIC)、Huntsman International LLC。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
製造業は、自動化、工程制御、軽量化、そしてエンジニアリング樹脂の活用へとますます重点を置くようになっている。射出成形は、再現性と大量生産が求められる場面で支持を集めており、監視システムや冷却システムの改良によって、より信頼性の高いサイクルが実現している。樹脂の選択は、材料の剛性、耐熱性、靭性、加工性、そしてリサイクル率に基づいて行われる。
射出成形プラスチック市場の予測によると、投資は柔軟な製造能力、エネルギー効率の高い成形システム、リサイクル樹脂およびマスバランス樹脂、エンドユーザーに近い地域製造施設に重点が置かれる見込みです。アジアの新たな製造拠点は、エレクトロニクス、自動車、包装、消費財分野の成長から恩恵を受ける一方、欧州の環境規制はリサイクルを考慮した設計を促しています。北米の製造業者は、物流リスクを回避するために、地域サプライヤーをますます重視するようになるでしょう。
射出成形プラスチック市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 3292億1000万米ドル |
| 2034年までの市場規模 | 4563億4000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 3.70% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
射出成形プラスチック市場分析
射出成形プラスチックの成長は、ポリマー製造業者、配合業者、金型設計者、機械サプライヤー、射出成形工場、部品メーカー、OEM、リサイクル業者などを含む広範なバリューチェーンによって支えられています。包装分野では高い継続需要が見込まれる一方、自動車産業や医療産業では、生産工程における多様性、精度、追跡可能性の向上が求められています。そのため、需要は樹脂コスト、部品形状、サイクルタイム、規制、使用ニーズによって大きく変動します。
射出成形プラスチック市場レポートによると、供給側は石油化学原料の価格と入手可能性、電力価格、および地域的な製造能力に大きく左右されます。ポリプロピレン、ポリエチレン、ポリスチレン、ABS、ナイロン、ポリカーボネート、TPUはそれぞれ異なる加工および用途で使用されます。メーカーは、機械と金型の効率、リサイクル、および自動検査を最大限に高めるよう努めています。さらに、リサイクル含有量の要件が高まっていることから、サプライヤーはリサイクル成分を含みながらも安定性と機能性を維持できる化合物を製造するよう促されています。
射出成形プラスチック業界の分析では、樹脂メーカー各社が材料の品質、用途、地理的範囲、技術力に基づいて競争しており、競争は多岐に渡る。BASF SEとLANXESS AGはエンジニアリング材料と特殊材料で知られている一方、Dow, Inc.、Exxon Mobil Corporation、LyondellBasell Industries Holdings BVは多様なポリマー製品群によって優位性を獲得している。DuPont de Nemours, Inc.、Eastman Chemical Company、LG Chem, Ltd.、Saudi Basic Industries Corporation (SABIC)、Huntsman International LLCも競争環境に多様性をもたらしている。
射出成形プラスチック市場の動向は、持続可能性と生産能力に関する考慮事項を投資戦略に組み込む方向に向かっており、製造業者は従来材料に加え、リサイクル可能、生分解性、低排出性の原料を導入し、加工業者は自動化・ロボット技術、モニタリング、金型への投資を行っています。サイクルタイム、不良率、エネルギー消費量、部品コストを増加させることなく、特定の用途ニーズを満たす能力は、今日において重要な競争優位性となります。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
射出成形プラスチック市場:戦略的洞察
地域別分析
北米射出成形プラスチック市場
北米は2025年には13~16%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)3.20~4.00%で成長すると予測されている。主な成長要因は、自動車生産、包装、医療機器、家電製品、産業機器である。企業が地域サプライチェーンの構築を目指す中で、メキシコの役割は拡大しており、カナダは自動車部品、ヘルスケア、産業機器の製造で貢献している。
射出成形プラスチック市場の成長要因としては、生産コストの上昇よりも市場投入までの時間短縮と供給の安定性が優先されるリショアリングやニアショアリングが挙げられます。また、燃費最適化や電気自動車関連設計のために軽量自動車部品の需要が高まっています。医療業界では、寸法の一貫性と認証済み材料が求められます。さらに、成形された蓋、容器、キャップ、硬質成形品は大量消費財や食品の流通を促進するため、包装は依然として重要です。
米国射出成形プラスチック市場
米国は2025年の北米市場シェアの82~86%を占め、2026年から2034年にかけて年平均成長率(CAGR)3.20~4.00%で成長すると予測されている。これは、自動車、ヘルスケア、包装、家電、エレクトロニクス、および工業製造分野における米国の大規模な事業展開によるものである。ポリマー供給企業は米国において技術的・商業的に大きな存在感を示しており、エンジニアリンググレード材料や用途開発能力を必要とする成形加工業者を支援している。
自動車成形メーカーは軽量構造、バッテリー関連部品、高温材料に注力し、医療機器成形メーカーは精密ハウジング、診断部品、使い捨て製品への需要から恩恵を受けている。包装成形メーカーは引き続き生産量と材料の効率的な使用に注力している。企業がサプライチェーンの回復力を高めたい場合、自動化と現地生産能力への投資は非常に重要となる。このように、米国は北米最大の高付加価値射出成形アプリケーションと先端材料開発の中心地となっている。
欧州射出成形プラスチック市場
2025年時点で、欧州の射出成形プラスチック市場のシェアは15%から18%であり、2026年から2034年にかけて年平均成長率(CAGR)2.80%から3.60%で成長すると予測されている。ドイツが最大の市場シェアを占めており、これは自動車工学と工業製造業によるものである。一方、イタリア、フランス、英国、スペインは、包装、消費財、医療、機械の需要により大きなシェアを占めている。
英国の成形市場は、食品包装、ヘルスケア製品、家電製品、工業部品によって牽引されており、加工業者はリサイクル可能で材料使用量を最小限に抑えた設計をますます求めるようになっている。一方、ドイツでは、自動車用およびエンジニアリングプラスチック製の射出成形部品、そして工業用途向けの部品に対する需要が高い。フランス、イタリア、スペインでは、包装、消費財、自動車、家電製品、医療製品など、多様な用途で需要が見られる。
アジア太平洋地域の射出成形プラスチック市場
アジア太平洋地域の市場シェアは2025年には40~43%に達し、2026年から2034年にかけて年平均成長率(CAGR)4.00~4.80%を記録すると予想されており、最も有力な地域市場となる見込みです。主要プレーヤーとしては中国が挙げられ、次いで日本、韓国、インド、オーストラリアが続き、いずれも製造能力と国内消費に支えられています。
中国市場は、自動車、電子機器、包装、家電製品の製造によって支えられています。一方、インドは製造能力を強化しています。日本と韓国の市場は、エンジニアリングアプリケーションと電子機器の製造によって牽引されています。オーストラリアは、包装、建設、消費者向け、産業用途を通じて貢献しています。電気自動車(EV)の生産増加も構造的な成長要因の一つであり、国際エネルギー機関(IEA)によると、2025年には世界のEV販売台数が2000万台を超える見込みです。
中東・アフリカ射出成形プラスチック市場
中東・アフリカ地域における需要は、包装、建設、消費財、自動車部品、ヘルスケアといった分野によって牽引されるでしょう。サウジアラビアは引き続き主要市場であり、アラブ首長国連邦と南アフリカは同地域における重要な製造・流通拠点となっています。中東・アフリカ地域は2026年から2034年にかけて、年平均成長率(CAGR)3.00~4.00%で成長すると予測されています。
サウジアラビアは石油精製と最終製品生産によって競争力を高めており、一方、アラブ首長国連邦は多様な産業能力を発展させている。南アフリカは比較的発達したプラスチック加工ネットワークを有しており、中東・アフリカのその他の地域はインフラ、人口、消費財需要のおかげで成長の可能性を秘めている。ポリマーの入手可能性、産業施設への投資、物流能力は、この地域の競争に影響を与える。これらの地域における需要は、現地で加工された包装材や消費財を供給できる企業にとって特に魅力的である。
セグメンテーション分析
タイプ
タイプ別セグメントは、 2026年から2034年にかけて年平均成長率(CAGR)3.50~4.30%で成長すると予測されています。樹脂の選択は、剛性、耐衝撃性、耐薬品性、耐熱性、外観、コスト、加工特性によって決まります。包装分野では大量生産される汎用ポリマーが好まれる一方、自動車、医療、および消費者向け用途では、高度な機能要件を満たすためにエンジニアリンググレードがますます使用されるようになっています。
- アクリロニトリル・ブタジエン・スチレン( ABS)は、その耐衝撃性、表面仕上げ、寸法安定性、そして比較的容易な加工特性から、住宅、自動車内装、家電製品、消費財において依然として重要な素材である。
- ナイロン:ナイロンは、強度、耐摩耗性、耐熱性が求められる自動車、電気、産業、および民生用途に用いられており、機械的または温度的なストレスにさらされる部品にとって戦略的に重要な素材となっている。
- ポリエチレン:ポリエチレンは、耐薬品性、靭性、加工性、および幅広いグレードの入手可能性から、大量生産される成形包装材、家庭用品、工業用容器、および一部の自動車用途を支えています。
- ポリプロピレン:ポリプロピレンは、低密度、耐薬品性、耐疲労性、そして加工コストの低さといった特性から、包装材、自動車内装材、家電製品、消費財などの分野で確固たる地位を築いています。
- ポリスチレン:ポリスチレンは、剛性、成形の容易さ、およびコスト競争力が重要な購入検討事項となる消費財、包装部品、筐体、および一部の使い捨て用途において、依然として重要な役割を果たしています。
- ポリカーボネート:ポリカーボネートは、透明性、耐衝撃性、寸法安定性、耐熱性が求められる用途に対応し、自動車部品、電気機器筐体、保護製品、および一部の医療用途などに使用されます。
- 熱可塑性ポリウレタン( TPU)は、弾性、耐摩耗性、柔軟性、表面品質が求められる特殊な用途に使用され、消費財、医療機器部品、スポーツ用品、一部の自動車部品などに用いられます。
最終用途産業
最終用途産業分野は、 2026年から2034年にかけて年平均成長率(CAGR)3.60~4.40%で拡大すると予測されています。需要の多様化により、特定の用途への依存度が低下する一方、医療および自動車分野では、精密成形、エンジニアリングポリマー、プロセスモニタリング、およびカスタマイズされた材料配合へのニーズが高まっています。
- 包装:包装は依然として最大の用途分野であり、硬質容器、蓋、キャップ、トレイ、家庭用品などの形態によって支えられています。これらの分野では、高い生産性、再現性、軽量化、および材料効率がサプライヤーの競争力を左右します。
- 自動車分野:自動車の需要は、内装、外装、エンジンルーム内、電気系統、バッテリー関連部品に集中しており、軽量化、耐熱性、寸法精度、設計の自由度などが材料とプロセスの選定に影響を与えている。
- 建築・建設分野:建設用途には、継手、筐体、金物、断熱関連部品、機能製品などがあり、耐久性、耐湿性、再現性、コスト効率の高さが成形プラスチックの採用を後押ししています。
- 消費財:消費財では、家電製品、電子機器の筐体、家庭用品、玩具、パーソナルアイテムなどに射出成形が用いられ、美観、触感、色の均一性、そして拡張性のある生産が重視される。
- 医療分野:医療用途では、精度、清浄度、寸法制御、生体適合性、およびプロセス検証が求められるため、成形診断部品、ハウジング、使い捨て製品、および医療機器部品に対する需要が高まっています。
- スポーツ:スポーツ用途では、耐衝撃性、柔軟性、軽量性、人間工学に基づいた設計が重要な保護具、履物部品、機器筐体、ハンドル、アクセサリーなどに成形プラスチックが使用されます。
機会の概要
|
最終用途産業 |
収益貢献 |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
パッケージ |
高い |
硬質包装 |
成熟した |
|
自動車 |
高い |
EVコンポーネント |
スケーリング |
|
建築・建設 |
中くらい |
モジュール式コンポーネント |
成熟した |
|
消費財 |
中くらい |
スマート家電 |
成熟した |
|
医学 |
中くらい |
精密機器 |
スケーリング |
|
スポーツ |
低い |
軽量ギア |
スケーリング |
射出成形プラスチック市場の成長要因と影響分析
軽量・電動車両部品の拡充
自動車の軽量化に伴い、成形ポリマーは内装構造、ハウジング、コネクタ、カバー、および一部のボンネット下部品においてますます重要な役割を担うようになっています。電動化は、バッテリーシステム、充電部品、熱管理システム、および電気アーキテクチャにおいて、寸法安定性、絶縁性、難燃性、および耐薬品性の組み合わせが求められるため、材料要件をさらに変化させています。IEAは、2025年には世界の電気自動車販売台数が2,000万台を超え、新車販売台数の約4分の1を占めると報告しており、車両プラットフォームの移行規模の大きさを示しています。成形サプライヤーにとって、その影響は車両台数にとどまらず、新しいプラットフォームごとに再設計されたポリマー部品が導入される可能性があります。検証済みのエンジニアリンググレードを提供できる材料サプライヤーと、厳しい公差を維持できる加工業者は、より高付加価値のプログラムを獲得できます。
大量生産の硬質包装に対する需要の高まり
包装は、キャップ、クロージャー、容器、トレイ、ディスペンサー部品など、高い生産速度で一貫した寸法が求められるため、引き続き大規模な繰り返し成形量を生み出しています。Eコマース、コンビニエンスフード、パーソナルケア製品、家庭用品は、軽量で硬質な形状に対する需要をさらに高めています。同時に、持続可能性に関する要件は、成形プラスチックを完全に排除するのではなく、製品仕様を変更しています。欧州連合の包装および包装廃棄物規則は2025年2月に発効し、2026年8月から概ね適用され、リサイクル可能な包装と再生プラスチックの使用増加に重点が置かれています。このような環境は、生産性や包装の機能性を損なうことなく、加工業者が金型を再設計し、材料使用量を削減し、リサイクル性を向上させ、再生材またはマスバランスの取れた原料を認定することを促しています。
自動化とデータ駆動型プロセス最適化
自動化は、手作業の削減、プロセスパラメータの安定化、継続的な品質監視のサポートにより、射出成形の経済性を向上させています。センサーは、圧力、温度、サイクル挙動、金型状態を追跡できるため、加工業者は大量の不良部品が生産される前に異常を特定できます。2025年に発表された研究では、射出成形の品質分類に機械学習アプローチを適用し、管理された産業データセットにおいて報告された不良率を大幅に削減できることが実証されました。商業的な影響は、スクラップコストが高い場合や寸法公差が狭い用途で最も顕著です。ロボット工学、自動検査、予知保全、クローズドループプロセス制御も機械稼働率を向上させ、製造業者は労働力要件を比例的に拡大することなく生産量を増やすことができます。
射出成形プラスチック市場の将来動向
リサイクル原料および低炭素原料の統合
将来の成形戦略では、再生ポリマー、化学的に再生された原料、バイオ由来の材料、および質量バランス方式を従来のバージン樹脂と組み合わせるケースが増えるでしょう。医療、食品接触、自動車、および安全性が重視される製品では異なる認証要件が課されるため、この変化は用途ごとに異なります。包装規制によってリサイクル性と再生材含有量への圧力が高まっているため、ヨーロッパが最も急速にこの変化に対応すると考えられます。そのため、材料供給業者は、持続可能性に関する主張だけでなく、トレーサビリティ、一貫性、認証、および加工性能で競争することになるでしょう。加工業者も、再生材の特性の変動に対応するために、部品や金型を再設計するでしょう。時間の経過とともに、再生原料の品質、入手可能性、および規制上の承認は、価格や機械的特性と並んで調達基準となり、バリューチェーン全体にわたってポリマー製造業者、リサイクル業者、配合業者、成形業者、およびブランドオーナー間の連携が強化されるでしょう。
人工知能によるよりスマートな成形
人工知能は、実験的なプロセス最適化から、特に欠陥予測、サイクル最適化、予知保全、リアルタイムパラメータ調整といった日常的な生産支援へと移行していく可能性が高い。デジタルモデルは、機械設定、樹脂特性、金型形状、過去の品質結果、環境条件を組み合わせて、最適な運転範囲を特定できる。2025年に発表された研究では、強化学習法が品質と収益性の目標に対して成形パラメータを迅速に最適化できることが実証された。商業的な導入は、信頼性の高いセンサーインフラ、十分な履歴データセット、製造実行システムとの統合、そして明確な経済的利益に左右される。これらの要件が成熟するにつれて、AIを活用した成形は、複雑な形状、多キャビティ金型、高付加価値のエンジニアリング部品、そしてスクラップの最小化が戦略的に重要な生産環境において、特に重要になるだろう。
射出成形プラスチック市場の機会
強靭なサプライチェーンのための地域別生産
地域生産は、成形業者や樹脂サプライヤーにとって、自動車、医療、包装、消費財などの顧客により近い場所に生産拠点を設ける機会となります。北米のニアショアリングとアジアの製造拡大は、柔軟な金型と多素材対応能力を備えた戦略的に配置された工場にとってチャンスを生み出します。企業は、地域生産と標準化された金型、共通の材料仕様、デジタル生産監視、および現地の技術サポートを組み合わせることで、回復力を強化できます。メキシコ、インド、東南アジア、および中東の一部の地域は、労働力の確保、インフラ、ポリマー供給、顧客との近接性が一致する製造の多様化から恩恵を受けることができます。投資決定においては、単に生産コストの低さではなく、用途クラスターを優先すべきです。複数の産業にサービスを提供する施設は、個々の最終用途分野の需要が周期的に変動する場合に、稼働リスクを軽減し、より大きな柔軟性を提供することもできます。
医療機器および先端部品向け高性能材料
医療、電気、特殊産業用途は、大量生産型の製品競争から脱却し、エンジニアリングに基づいた仕様重視型の製品へと移行する機会を提供します。サプライヤーは、より高い認証基準が求められる用途向けに、耐熱性、寸法安定性、難燃性、耐薬品性、滅菌適合性を向上させたコンパウンドを開発できます。医療用成形は、材料とプロセスが検証されれば、製品の一貫性と規制遵守によって顧客との長期的な関係を築けるため、特に魅力的です。電気機器の筐体、コネクタ、バッテリー関連部品、産業機器にも同様の機会があります。アプリケーションラボ、モールドフローシミュレーション、検証機能、技術サービスへの投資は、材料サプライヤーと成形業者が製品開発の初期段階から参加するのに役立ちます。この戦略により、価格競争のみに左右される汎用成形契約への依存度を減らしつつ、差別化を図ることができます。
最近の動向
- 2026年1月:BASF SEは、PlastIndia 2026への参加を発表し、持続可能な高性能材料、高度なリサイクル技術、および自動車、eモビリティ、包装、家電製品、医療、履物、産業用途向けのソリューションを強調した。
- 2026年1月:ENGELグループは、2月5日から10日までニューデリーで開催されたPlastindia 2026において、インド市場のダイナミックなニーズに特化した革新的な製造ソリューションを発表しました。ENGELブースでは、インド向けに特別に開発された2つの新製品、完全電動射出成形機と、2024年からENGELグループの一員であるElectronica Plastic Machines(Electronica)の新しい2プラテンソリューションをご覧いただけます。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -