
Mercato delle plastiche moldeados per iniezione: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato delle materie plastiche stampate a iniezione (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per materia prima (polipropilene, ABS, HDPE, polistirene); applicazione (imballaggio, settore automobilistico e dei trasporti, elettronica, settore medicale) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00020161
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 02, 2026


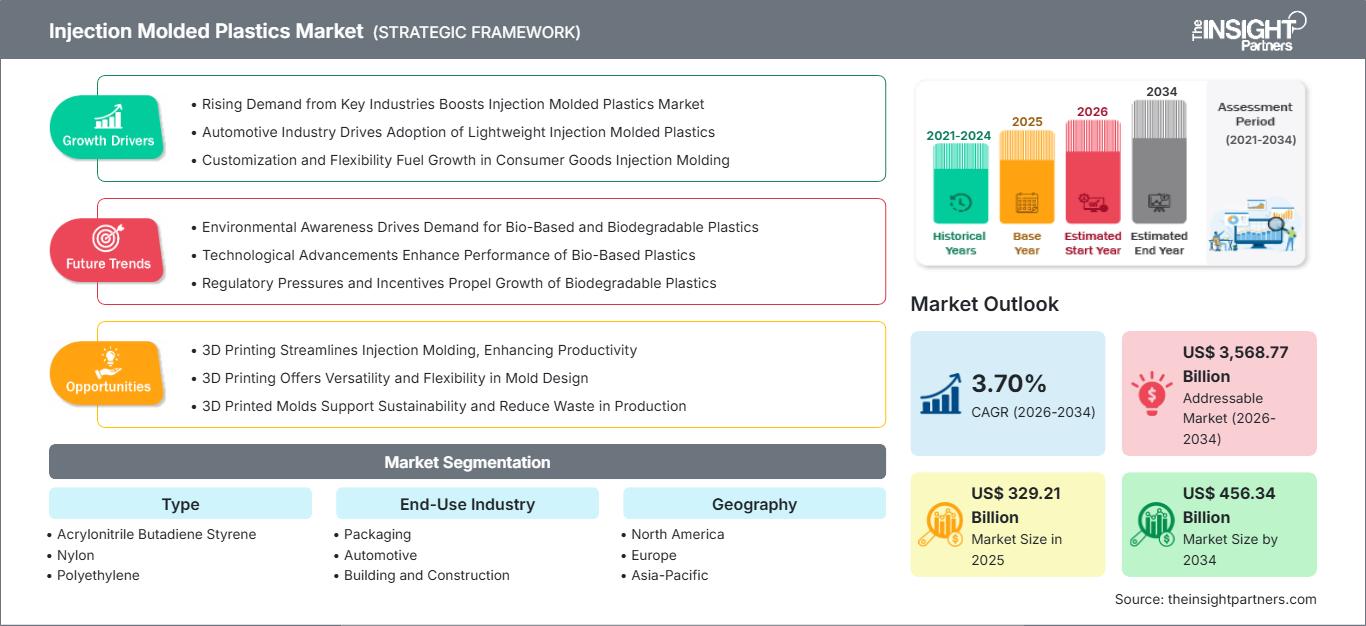
Dimensioni del mercato nel 2025
329,21 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
456,34 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
3,70 %
Tasso di crescita
Mercato di riferimento
3.568,77 miliardi di dollari USA
(2026-2034)
Il mercato delle materie plastiche stampate a iniezione ha un valore di 329,21 miliardi di dollari nel 2025 e crescerà fino a raggiungere i 456,34 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 3,70% nel periodo 2026-2034. Questo mercato comprende l'utilizzo di materiali termoplastici trasformati in componenti di precisione mediante la tecnica dello stampaggio a iniezione per applicazioni in ambito packaging, automobilistico, edile, dei beni di consumo, medicale e sportivo.
Il Nord America mantiene ancora la sua posizione di importante base manifatturiera grazie alle attività produttive legate all'industria automobilistica, alla produzione di dispositivi medici, al confezionamento di alimenti e bevande e al rientro in patria di alcune catene di approvvigionamento industriali. Si prevede che il mercato nordamericano crescerà a un tasso annuo composto (CAGR) del 3,20%-4,00% nel periodo 2026-2034, grazie all'automazione, al nearshoring, ai polimeri ingegneristici avanzati e agli investimenti in macchinari di stampaggio efficienti.
Analisi e approfondimenti sul mercato delle materie plastiche stampate a iniezione
- Nord America: Nel 2025 il Nord America rappresentava una quota di mercato del 13-16% nel settore delle materie plastiche stampate a iniezione e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,20-4,00% nel periodo 2026-2034 , grazie agli investimenti nei settori automobilistico, medicale, degli imballaggi e del reshoring della produzione.
- USA: Gli Stati Uniti rappresentavano l' 82-86% della quota nordamericana nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 3,20-4,00% nel periodo 2026-2034 , grazie al supporto della produzione avanzata e delle applicazioni sanitarie.
- Europa: Nel 2025 l'Europa deteneva una quota del 15-18% e si prevede che crescerà a un tasso annuo composto (CAGR) del 2,80-3,60% nel periodo 2026-2034 , con Germania, Italia, Francia, Regno Unito e Spagna che rimarranno importanti centri manifatturieri.
- Asia-Pacifico: la regione Asia-Pacifico rappresentava una quota del 40-43% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 4,00-4,80% nel periodo 2026-2034 , trainata da Cina, Giappone, Corea del Sud, India e Australia.
- Segmento più ampio: Il settore degli imballaggi ha rappresentato una quota di mercato del 30-33% nel 2025 e si stima che crescerà a un tasso annuo composto (CAGR) del 3,40-4,20% nel periodo 2026-2034 , a testimonianza dell'elevata domanda di imballaggi rigidi.
- Segmento ad alta crescita: il settore medicale ha rappresentato una quota di mercato del 7-10% nel 2025 e si prevede che raggiungerà un CAGR del 4,50-5,50% nel periodo 2026-2034 , supportato dai requisiti dei componenti sanitari.
- Aziende chiave analizzate nel dettaglio: LANXESS AG, BASF SE, Dow, Inc., DuPont de Nemours, Inc., Eastman Chemical Company, Exxon Mobil Corporation, LG Chem, Ltd., LyondellBasell Industries Holdings BV, Saudi Basic Industries Corporation (SABIC), Huntsman International LLC.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La produzione si sta orientando sempre più verso una maggiore automazione, il controllo dei processi, la leggerezza e l'utilizzo di resine ingegnerizzate. Lo stampaggio a iniezione sta guadagnando terreno in situazioni in cui sono necessarie ripetibilità e volumi di produzione elevati, mentre il monitoraggio e i sistemi di raffreddamento migliorati contribuiscono a cicli più affidabili. La scelta delle resine si baserà su rigidità del materiale, resistenza al calore, tenacità, lavorabilità e contenuto di materiale riciclato.
Le previsioni del mercato delle materie plastiche stampate a iniezione indicano che gli investimenti si concentreranno probabilmente su capacità produttive flessibili, sistemi di stampaggio a basso consumo energetico, resine riciclate e a massa bilanciata, e impianti di produzione regionali in prossimità degli utenti finali. I nuovi hub produttivi asiatici beneficeranno della crescita nei settori dell'elettronica, dell'automotive, degli imballaggi e dei beni di consumo, mentre le normative ambientali europee impongono una maggiore attenzione alla progettazione per il riciclo. I produttori nordamericani prenderanno sempre più in considerazione i fornitori regionali per evitare rischi logistici.
Ambito del rapporto sul mercato delle materie plastiche stampate a iniezione
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 329,21 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 456,34 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 3,70% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato delle materie plastiche stampate a iniezione
La crescita del settore delle materie plastiche stampate a iniezione è sostenuta da una vasta catena del valore che coinvolge produttori di polimeri, compoundatori, progettisti di stampi, fornitori di macchinari, impianti di stampaggio a iniezione, produttori di componenti, OEM e aziende di riciclaggio. Il packaging rappresenta un elevato volume di produzione ricorrente, mentre l'utilizzo nei settori automobilistico e medicale crea una domanda di maggiore varietà, precisione e tracciabilità nel processo produttivo. Di conseguenza, la domanda fluttua notevolmente a seconda del costo della resina, della geometria del pezzo, dei tempi di ciclo, delle normative e delle esigenze di utilizzo.
Il rapporto sul mercato delle materie plastiche stampate a iniezione indica che l'offerta è fortemente influenzata dai prezzi e dalla disponibilità delle materie prime petrolchimiche, dai prezzi dell'energia elettrica e dalle capacità produttive regionali. Polipropilene, polietilene, polistirene, ABS, nylon, policarbonato e TPU svolgono ruoli diversi in termini di lavorazione e applicazione. I produttori si impegnano a massimizzare l'efficienza delle loro macchine e degli stampi, il riciclo e l'ispezione automatizzata. Inoltre, i crescenti requisiti in materia di contenuto riciclato hanno spinto i fornitori a produrre compound in grado di preservare stabilità e funzionalità pur contenendo componenti riciclati.
Nell'analisi del settore delle materie plastiche stampate a iniezione, la concorrenza è variegata, con i produttori di resine che si contendono il mercato in base alla qualità del materiale, alle applicazioni, alla copertura geografica e alle competenze tecniche. BASF SE e LANXESS AG sono note per i loro materiali ingegneristici e le loro specialità, mentre Dow, Inc., Exxon Mobil Corporation e LyondellBasell Industries Holdings BV hanno acquisito un vantaggio competitivo grazie alla loro ampia gamma di polimeri. DuPont de Nemours, Inc., Eastman Chemical Company, LG Chem, Ltd., Saudi Basic Industries Corporation (SABIC) e Huntsman International LLC contribuiscono ulteriormente alla diversità del panorama competitivo.
Le tendenze del mercato delle materie plastiche stampate a iniezione (IMP) si orientano verso l'integrazione di considerazioni di sostenibilità e capacità produttiva nella strategia di investimento, con i produttori che introducono materie prime riciclabili, biodegradabili e a basse emissioni insieme ai materiali tradizionali, e i trasformatori che investono in automazione e robotica, monitoraggio e attrezzature. La capacità di soddisfare esigenze applicative specifiche senza aumentare i tempi di ciclo, il tasso di scarto, il consumo energetico e i costi dei componenti rappresenta oggi un importante vantaggio competitivo.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle materie plastiche stampate a iniezione: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano delle materie plastiche stampate a iniezione
Nel 2025 il Nord America deteneva una quota di mercato compresa tra il 13% e il 16% e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,20-4,00% dal 2026 al 2034. I principali settori trainanti sono la produzione automobilistica, gli imballaggi, le applicazioni mediche, gli elettrodomestici e le attrezzature industriali. Il ruolo del Messico è in crescita, poiché le aziende cercano di costruire catene di approvvigionamento regionali, mentre il contributo del Canada proviene dalla produzione di componenti automobilistici, dispositivi medici e attrezzature industriali.
Tra i fattori trainanti della crescita del mercato delle materie plastiche stampate a iniezione figurano il reshoring e il nearshoring, quando tempi di commercializzazione più brevi e la sicurezza dell'approvvigionamento prevalgono su costi di produzione più elevati. Vi è una crescente domanda di componenti automobilistici leggeri per ottimizzare il consumo di carburante e la progettazione relativa ai veicoli elettrici. La coerenza dimensionale e l'utilizzo di materiali certificati sono requisiti fondamentali per le applicazioni nel settore medicale. Il packaging rimane importante perché chiusure, contenitori, tappi e forme rigide stampate facilitano la produzione di massa di prodotti alimentari e di consumo.
Mercato statunitense delle materie plastiche stampate a iniezione
Nel 2025, gli Stati Uniti rappresentavano l'82-86% della quota di mercato nordamericana e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 3,20-4,00% nel periodo 2026-2034. Ciò è dovuto alla presenza su larga scala nei settori automobilistico, sanitario, degli imballaggi, degli elettrodomestici, dell'elettronica e della produzione industriale. I fornitori di polimeri vantano una solida presenza tecnologica e commerciale negli Stati Uniti, supportando gli stampatori che necessitano di materiali di qualità ingegneristica e di capacità di sviluppo applicativo.
Le aziende produttrici di componenti per il settore automobilistico si concentrano su strutture leggere, componenti per batterie e materiali ad alta temperatura, mentre quelle del settore medicale beneficiano della domanda di alloggiamenti di precisione, componenti diagnostici e dispositivi monouso. Le aziende produttrici di imballaggi continuano a concentrarsi sulla produttività e sull'uso efficiente dei materiali. L'automazione e gli investimenti nella capacità produttiva locale possono essere di fondamentale importanza quando le aziende desiderano una maggiore resilienza della catena di approvvigionamento. Pertanto, gli Stati Uniti rappresentano il principale centro nordamericano per le applicazioni di stampaggio a iniezione ad alto valore aggiunto e per lo sviluppo di materiali avanzati.
Mercato europeo delle materie plastiche stampate a iniezione
Nel 2025, la quota di mercato europea delle materie plastiche stampate a iniezione era compresa tra il 15% e il 18%, e si prevede che crescerà a un tasso annuo composto (CAGR) del 2,80%-3,60% tra il 2026 e il 2034. La Germania detiene la quota di mercato maggiore, attribuibile all'ingegneria automobilistica e alla produzione industriale, mentre Italia, Francia, Regno Unito e Spagna contribuiscono in modo significativo con le loro richieste nei settori degli imballaggi, dei beni di consumo, medicale e dei macchinari.
Il mercato britannico dello stampaggio è trainato dagli imballaggi alimentari, dai prodotti sanitari, dagli elettrodomestici e dai componenti industriali, settori in cui le unità di trasformazione sono sempre più alla ricerca di design riciclabili e che utilizzino la minor quantità possibile di materiale. La Germania, d'altro canto, rappresenta la domanda di componenti stampati a iniezione per il settore automobilistico, le materie plastiche tecniche e le applicazioni industriali. Francia, Italia e Spagna rappresentano applicazioni diversificate, tra cui imballaggi, beni di consumo, automobili, elettrodomestici e prodotti medicali.
Mercato delle materie plastiche stampate a iniezione nella regione Asia-Pacifico
La quota di mercato dell'area Asia-Pacifico (APAC) si attestava tra il 40% e il 43% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 4,00-4,80% tra il 2026 e il 2034, confermandosi come il mercato regionale più importante. Tra i principali attori figurano la Cina, seguita da Giappone, Corea del Sud, India e Australia, grazie alle loro capacità produttive e ai consumi interni.
Il mercato cinese è trainato dai settori automobilistico, elettronico, degli imballaggi e degli elettrodomestici. D'altro canto, l'India sta rafforzando la propria capacità produttiva. La produzione di applicazioni ingegneristiche ed elettroniche è il motore dei mercati giapponese e coreano. L'Australia contribuisce con i settori degli imballaggi, dell'edilizia, dei beni di consumo e dell'industria. La crescita della produzione di veicoli elettrici è un altro fattore strutturale, con vendite globali di veicoli elettrici che supereranno i 20 milioni di unità nel 2025, secondo l'IEA.
Mercato delle materie plastiche stampate a iniezione in Medio Oriente e Africa
La domanda in Medio Oriente e Africa sarà trainata dai settori degli imballaggi, dell'edilizia, dei beni di consumo, dei componenti automobilistici e della sanità. L'Arabia Saudita continua a rappresentare un mercato importante, mentre gli Emirati Arabi Uniti e il Sudafrica costituiscono importanti centri di produzione e distribuzione per la regione. Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) del 3,00-4,00% tra il 2026 e il 2034.
La raffinazione del petrolio e la produzione di prodotti finali rendono l'Arabia Saudita competitiva, mentre gli Emirati Arabi Uniti sviluppano le proprie capacità industriali diversificate. Il Sudafrica rappresenta una rete di trasformazione delle materie plastiche relativamente sviluppata, mentre il resto del Medio Oriente e dell'Africa offre un potenziale di crescita grazie alle infrastrutture, alla popolazione e alla domanda di prodotti di consumo. La disponibilità di polimeri, gli investimenti in impianti industriali e le capacità logistiche influenzano la concorrenza nella regione. La domanda nella regione è particolarmente interessante per chi è in grado di fornire imballaggi e beni di consumo trasformati localmente.
Analisi di segmentazione
Tipo
Si prevede che il segmento Type crescerà a un CAGR del 3,50-4,30% nel periodo 2026-2034 . La scelta della resina dipende da rigidità, resistenza all'impatto, resistenza chimica, prestazioni termiche, aspetto, costo e comportamento in fase di lavorazione. Il settore degli imballaggi predilige i polimeri di largo consumo ad alto volume, mentre le applicazioni automobilistiche, mediche e di consumo utilizzano sempre più spesso resine di qualità ingegneristica per soddisfare requisiti funzionali esigenti.
- Acrilonitrile butadiene stirene (ABS): questo materiale rimane importante per involucri, interni automobilistici, elettrodomestici e prodotti di consumo grazie alla sua resistenza agli urti, alla finitura superficiale, alla stabilità dimensionale e alle caratteristiche di lavorazione relativamente semplici.
- Nylon: Il nylon trova impiego in applicazioni automobilistiche, elettriche, industriali e di consumo che richiedono resistenza, resistenza all'abrasione e prestazioni termiche, risultando strategicamente importante per i componenti esposti a sollecitazioni meccaniche o termiche.
- Polietilene: grazie alla sua resistenza chimica, tenacità, lavorabilità e ampia disponibilità di gradi, il polietilene è utilizzato per imballaggi stampati ad alto volume, prodotti per la casa, contenitori industriali e alcune applicazioni automobilistiche.
- Polipropilene: Il polipropilene mantiene una posizione di rilievo nel settore degli imballaggi, degli interni automobilistici, degli elettrodomestici e dei prodotti di consumo grazie alla sua bassa densità, alla resistenza chimica, alla resistenza alla fatica e ai vantaggi economici derivanti dalla sua lavorazione.
- Polistirene: Il polistirene rimane un materiale rilevante per i prodotti di consumo, i componenti per imballaggi, gli involucri e alcune applicazioni monouso in cui rigidità, facilità di stampaggio e competitività dei costi sono fattori importanti da considerare al momento dell'acquisto.
- Policarbonato: Il policarbonato è adatto ad applicazioni che richiedono trasparenza, resistenza agli urti, stabilità dimensionale e prestazioni termiche, tra cui componenti automobilistici, alloggiamenti per dispositivi elettrici, prodotti di protezione e alcune applicazioni mediche.
- Poliuretano termoplastico (TPU): il TPU è impiegato in applicazioni specializzate che richiedono elasticità, resistenza all'abrasione, flessibilità e qualità superficiale, tra cui prodotti di consumo, componenti medicali, articoli sportivi e alcune parti del settore automobilistico.
Settore di utilizzo finale
Si prevede che il segmento dell'industria di utilizzo finale crescerà a un tasso annuo composto (CAGR) del 3,60-4,40% nel periodo 2026-2034 . La diversificazione della domanda riduce la dipendenza da una singola applicazione, mentre i requisiti dei settori medico e automobilistico privilegiano sempre più lo stampaggio di precisione, i polimeri ingegnerizzati, il monitoraggio dei processi e le formulazioni di materiali personalizzate.
- Confezionamento: Il confezionamento rimane il settore di applicazione più importante, supportato da contenitori rigidi, chiusure, tappi, vassoi e formati per uso domestico, dove elevata produttività, ripetibilità, leggerezza ed efficienza dei materiali determinano la competitività dei fornitori.
- Settore automobilistico: la domanda nel settore automobilistico si concentra su componenti interni, esterni, sotto il cofano, elettrici e relativi alle batterie, con fattori come leggerezza, resistenza termica, precisione dimensionale e libertà di progettazione che influenzano la scelta dei materiali e dei processi.
- Edilizia e costruzioni: le applicazioni nel settore edile includono raccordi, alloggiamenti, ferramenta, componenti per l'isolamento e prodotti funzionali, dove durabilità, resistenza all'umidità, ripetibilità ed efficienza in termini di costi favoriscono l'adozione della plastica stampata.
- Beni di consumo: i prodotti di consumo utilizzano lo stampaggio a iniezione per elettrodomestici, involucri per dispositivi elettronici, articoli per la casa, giocattoli e oggetti personali, ponendo l'accento su estetica, qualità tattile, uniformità del colore e scalabilità della produzione.
- Settore medico: Le applicazioni mediche richiedono precisione, pulizia, controllo dimensionale, biocompatibilità e convalida dei processi, a supporto della domanda di componenti diagnostici stampati, involucri, prodotti monouso e parti di apparecchiature sanitarie.
- Sport: Le applicazioni sportive utilizzano materie plastiche stampate per dispositivi di protezione, componenti di calzature, alloggiamenti per attrezzature, maniglie e accessori, dove resistenza agli urti, flessibilità, leggerezza e design ergonomico sono fattori importanti.
Panoramica dell'opportunità
|
Settore di utilizzo finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Confezione |
Alto |
Imballaggio rigido |
Maturo |
|
Automobilistico |
Alto |
Componenti per veicoli elettrici |
Scalatura |
|
Edilizia e costruzioni |
Mezzo |
Componenti modulari |
Maturo |
|
Beni di consumo |
Mezzo |
Elettrodomestici intelligenti |
Maturo |
|
Medico |
Mezzo |
Dispositivi di precisione |
Scalatura |
|
Sport |
Basso |
Borsa leggera |
Scalatura |
Analisi dei fattori di crescita e dell'impatto sul mercato delle materie plastiche stampate a iniezione.
Espansione dei componenti per veicoli leggeri ed elettrificati
La riduzione del peso nel settore automobilistico sta incrementando il ruolo dei polimeri stampati nelle strutture interne, negli alloggiamenti, nei connettori, nei coperchi e in alcuni componenti del vano motore. L'elettrificazione modifica ulteriormente i requisiti dei materiali, poiché i sistemi di batterie, i componenti di ricarica, i sistemi di gestione termica e le architetture elettriche richiedono una combinazione di stabilità dimensionale, isolamento, resistenza alla fiamma e resistenza chimica. L'IEA ha riportato che le vendite di auto elettriche hanno superato i 20 milioni a livello globale nel 2025, rappresentando circa un quarto delle vendite di auto nuove, a dimostrazione della portata della transizione delle piattaforme veicolari. Per i fornitori di stampaggio, l'impatto si estende oltre il volume di veicoli, poiché ogni nuova piattaforma può introdurre componenti polimerici riprogettati. I fornitori di materiali in grado di offrire gradi ingegneristici validati e processi capaci di mantenere tolleranze ristrette possono aggiudicarsi programmi di maggior valore.
Aumento della domanda di imballaggi rigidi ad alto volume
Il settore degli imballaggi continua a generare grandi volumi di stampaggio ricorrenti, poiché tappi, chiusure, contenitori, vassoi e componenti di erogazione richiedono dimensioni costanti ad alti ritmi di produzione. L'e-commerce, gli alimenti pronti, i prodotti per la cura della persona e per la casa rafforzano la domanda di formati rigidi e leggeri. Allo stesso tempo, i requisiti di sostenibilità stanno modificando le specifiche dei prodotti anziché eliminare completamente le materie plastiche stampate. Il Regolamento dell'Unione Europea sugli imballaggi e i rifiuti di imballaggio è entrato in vigore nel febbraio 2025 e si applicherà generalmente dall'agosto 2026, ponendo maggiore enfasi sugli imballaggi riciclabili e sull'aumento dell'utilizzo di plastica riciclata. Questo contesto incoraggia i produttori a riprogettare gli stampi, ridurre il consumo di materiale, migliorare la riciclabilità e qualificare le materie prime riciclate o a bilancio di massa senza compromettere la produttività o la funzionalità degli imballaggi.
Automazione e ottimizzazione dei processi basata sui dati
L'automazione sta migliorando la redditività dello stampaggio a iniezione riducendo la movimentazione manuale, stabilizzando i parametri di processo e supportando il monitoraggio continuo della qualità. I sensori possono tracciare pressione, temperatura, comportamento del ciclo e condizioni dello stampo, consentendo ai produttori di identificare le anomalie prima che vengano prodotte grandi quantità di pezzi difettosi. Una ricerca pubblicata nel 2025 ha dimostrato l'efficacia degli approcci di apprendimento automatico per la classificazione della qualità nello stampaggio a iniezione, riducendo sostanzialmente i tassi di difettosità segnalati in un set di dati industriali controllato. L'impatto commerciale è maggiore nelle applicazioni in cui i costi di scarto sono elevati o le tolleranze dimensionali sono ristrette. Robotica, ispezione automatizzata, manutenzione predittiva e controllo di processo a circuito chiuso possono inoltre migliorare l'utilizzo delle macchine, consentendo ai produttori di aumentare la produzione senza incrementare proporzionalmente il fabbisogno di manodopera.
Tendenze future del mercato delle materie plastiche stampate a iniezione
Integrazione di materie prime riciclate e a basso contenuto di carbonio
Le future strategie di stampaggio combineranno sempre più polimeri riciclati, materie prime riciclate chimicamente, materiali di origine biologica e approcci di bilancio di massa con le resine vergini convenzionali. Il cambiamento sarà specifico per applicazione, poiché i prodotti medicali, a contatto con gli alimenti, automobilistici e per applicazioni critiche per la sicurezza impongono requisiti di qualificazione differenti. L'Europa probabilmente si muoverà più rapidamente in questa direzione, poiché le normative sugli imballaggi aumentano la pressione sulla riciclabilità e sul contenuto riciclato. I fornitori di materiali, pertanto, competeranno sulla tracciabilità, la coerenza, la certificazione e le prestazioni di processo, piuttosto che sulle sole dichiarazioni di sostenibilità. I trasformatori riprogetteranno inoltre componenti e stampi per adattarsi alle diverse caratteristiche dei materiali riciclati. Nel tempo, la qualità, la disponibilità e l'accettazione normativa delle materie prime riciclate dovrebbero diventare criteri di approvvigionamento, insieme al prezzo e alle proprietà meccaniche, creando legami più forti tra produttori di polimeri, riciclatori, compounder, stampatori e proprietari di marchi lungo tutta la catena del valore.
Stampaggio più intelligente grazie all'intelligenza artificiale
È probabile che l'intelligenza artificiale si sposti dall'ottimizzazione sperimentale dei processi al supporto della produzione di routine, in particolare per la previsione dei difetti, l'ottimizzazione dei cicli, la manutenzione predittiva e la regolazione dei parametri in tempo reale. I modelli digitali possono combinare le impostazioni della macchina, le caratteristiche della resina, la geometria dello stampo, i risultati storici sulla qualità e le condizioni ambientali per identificare le finestre operative. Una ricerca pubblicata nel 2025 ha dimostrato metodi di apprendimento per rinforzo in grado di ottimizzare rapidamente i parametri di stampaggio in base agli obiettivi di qualità e redditività. L'adozione commerciale dipenderà da un'infrastruttura di sensori affidabile, da set di dati storici sufficienti, dall'integrazione con i sistemi di gestione della produzione e da chiari ritorni economici. Man mano che questi requisiti si consolidano, lo stampaggio abilitato dall'IA dovrebbe diventare particolarmente rilevante per geometrie complesse, stampi multicavità, componenti ingegneristici di alto valore e ambienti di produzione in cui la minimizzazione degli scarti è strategicamente importante.
Opportunità di mercato per le materie plastiche stampate a iniezione
Produzione regionalizzata per catene di approvvigionamento resilienti
La produzione regionale offre ai produttori di stampi e ai fornitori di resine l'opportunità di posizionare la produzione più vicino ai clienti dei settori automobilistico, medicale, degli imballaggi e dei beni di consumo. Il nearshoring nordamericano e l'espansione della produzione in Asia creano opportunità per impianti strategicamente posizionati con attrezzature flessibili e capacità multimateriale. Le aziende possono rafforzare la propria resilienza combinando la produzione regionale con stampi standardizzati, specifiche dei materiali comuni, monitoraggio digitale della produzione e supporto tecnico localizzato. Messico, India, Sud-est asiatico e alcune località del Medio Oriente possono beneficiare della diversificazione produttiva laddove la disponibilità di manodopera, le infrastrutture, l'approvvigionamento di polimeri e la vicinanza ai clienti coincidono. Le decisioni di investimento dovrebbero dare priorità ai cluster applicativi piuttosto che ai semplici bassi costi di produzione. Gli impianti che servono più settori possono anche ridurre il rischio di utilizzo e offrire maggiore flessibilità quando i singoli settori di utilizzo finale sono soggetti a ciclicità della domanda.
Materiali ad alte prestazioni per componenti medicali e avanzati
Le applicazioni mediche, elettriche e industriali specializzate offrono l'opportunità di superare la competizione basata sui volumi di produzione per orientarsi verso prodotti ingegnerizzati e guidati da specifiche precise. I fornitori possono sviluppare compound con maggiore resistenza al calore, stabilità dimensionale, prestazioni infiammabili, resistenza chimica e compatibilità con la sterilizzazione per applicazioni che richiedono barriere di qualificazione più elevate. Lo stampaggio medicale è particolarmente interessante perché la coerenza del prodotto e la conformità normativa possono favorire relazioni più durature con i clienti, una volta che materiali e processi sono stati validati. Opportunità simili si presentano negli alloggiamenti elettrici, nei connettori, nei componenti per batterie e nelle apparecchiature industriali. Investire in laboratori applicativi, simulazione del flusso di stampaggio, capacità di validazione e assistenza tecnica può aiutare i fornitori di materiali e gli stampatori a partecipare più precocemente allo sviluppo del prodotto. Questa strategia può migliorare la differenziazione riducendo al contempo l'esposizione a contratti di stampaggio basati esclusivamente sul prezzo.
Sviluppi recenti
- Gennaio 2026: BASF SE ha annunciato la sua partecipazione a PlastIndia 2026, mettendo in evidenza materiali ad alte prestazioni sostenibili, tecnologie di riciclaggio avanzate e soluzioni per applicazioni automobilistiche, di mobilità elettrica, imballaggio, elettronica di consumo, medicali, calzaturiere e industriali.
- Gennaio 2026: Dal 5 al 10 febbraio, in occasione di Plastindia 2026 a Nuova Delhi, il Gruppo ENGEL ha presentato soluzioni di produzione innovative, specificamente pensate per le esigenze dinamiche del mercato indiano. I visitatori dello stand ENGEL hanno potuto scoprire due nuovi prodotti sviluppati in esclusiva per l'India: una pressa a iniezione completamente elettrica e una nuova soluzione a due piani di Electronica Plastic Machines (Electronica), membro del Gruppo ENGEL dal 2024.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -