
Markt für intelligent PDU: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für intelligente PDUs (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Typ (gemessen, überwacht, automatischer Umschalter, Hot-Swap, Zweikreis), Stromphase (einphasig, dreiphasig), Anwendung (Rechenzentren, industrielle Stromversorgungslösungen, VoIP-Telefonsysteme, Bildungslabore, kommerzielle Anwendungen/Netzwerkschränke), Branche (Telekommunikation & IT, Banken, Finanzdienstleistungen & Versicherungen, Regierung, Energie, industrielle Fertigung, Gesundheitswesen, Transportwesen, Sonstige).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00039488
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 22, 2026


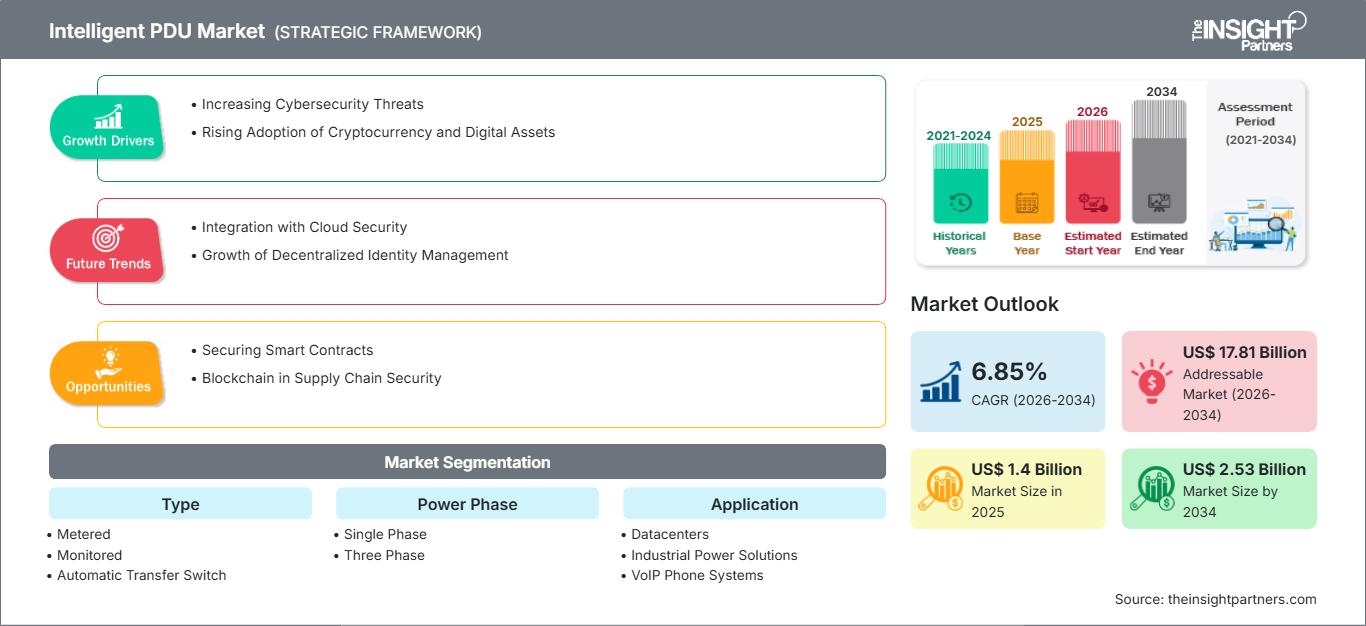
Marktgröße 2025
1,4 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
2,53 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
6,85 %
Wachstumsrate
Adressierbarer Markt
17,81 Mrd. US-Dollar
(2026–2034)
Der Markt für intelligente PDUs vereint intelligente Stromverteilung, Fernüberwachung, Steuerung auf Steckdosenebene und Transparenz der Stromqualität für Anlagen, in denen maximale Verfügbarkeit und Energieeffizienz höchste Priorität haben. Der Markt wird 2025 auf 1,4 Milliarden US-Dollar geschätzt und soll bis 2034 auf 2,53 Milliarden US-Dollar anwachsen , was einem durchschnittlichen jährlichen Wachstum von 6,85 % von 2026 bis 2034 entspricht . Die zunehmende Verbreitung ist mit höheren Rackdichten, verteiltem Rechnen und dem Bedarf an detaillierter Infrastrukturverwaltung verbunden.
Nordamerika bleibt ein strukturell wichtiger Nachfragestandort mit einer prognostizierten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,4 % bis 2034. Der Ausbau von Hyperscale- und Colocation-Kapazitäten sowie die Modernisierung der elektrischen Infrastruktur von Unternehmen fördern den Einsatz intelligenter PDUs. Das Marktpotenzial wird zudem durch die Nachfrage nach Fernsteuerung von Steckdosen, Umgebungsüberwachung, Kapazitätsplanung und Betriebssicherheit in zunehmend energieintensiven Rechenumgebungen bestimmt.
Marktanalyse und Einblicke zu intelligenten PDUs
- Nordamerika: Es wird erwartet, dass Nordamerika im Jahr 2025 einen Marktanteil von 34–38 % bei intelligenten PDUs halten wird , was einem jährlichen Wachstum von 6,8–7,4 % zwischen 2026 und 2034 entspricht . Unterstützt wird dies durch den Bau von Rechenzentren, die Modernisierung von Unternehmen und die zunehmende Dichte von IT-Lasten, die eine intelligente Stromtransparenz erfordern.
- USA: Es wird geschätzt, dass die USA im Jahr 2025 einen Marktanteil von 28–32 % haben werden , was einem jährlichen Wachstum von 6,9–7,5 % zwischen 2026 und 2034 entspricht. Treiber dieses Wachstums sind Hyperscale-Einrichtungen, der Ausbau von Colocation-Angeboten und Edge-Infrastruktur.
- Europa: Es wird prognostiziert, dass Europa im Jahr 2025 einen Anteil von 24–28 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 6,2–6,9 % wachsen wird , wobei Deutschland, Großbritannien, Frankreich und die Niederlande von Investitionen in Rechenzentren und Anforderungen an die Energieeffizienz profitieren werden.
- Asien-Pazifik: Der Marktanteil Asien-Pazifik wird für 2025 auf 25–29 % geschätzt , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,1–7,9 % zwischen 2026 und 2034. China, Japan, Indien, Südkorea und Australien sind zentrale Märkte, da Cloud-Kapazitäten und digitale Infrastruktur ausgebaut werden.
- Größtes Segment: Der Marktanteil von überwachten PDUs wird im Jahr 2025 auf 31–35 % geschätzt , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,9–7,5 % bis 2034 , was die Nachfrage nach Transparenz auf Schaltungsebene widerspiegelt.
- Wachstumsstarkes Segment: Dreiphasensysteme werden im Jahr 2025 schätzungsweise einen Marktanteil von 39–43 % erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,2–7,8 % wachsen, da der Strombedarf in Anlagen mit hoher Dichte steigt.
- Detaillierte Analyse der wichtigsten Unternehmen: Citilog, Cubic Corporation, EFKON India, IMTAC, Intelvision Technologies, Iteris, Inc., Nuance Communications, Inc., Savari, Inc., Thales Group und TransCore.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Topologie der Stromverteilung entwickelt sich von einfachen Rack-Infrastrukturen hin zu intelligenten Stromkreisen, die ihre Betriebsparameter messen, Alarm auslösen, schalten und kommunizieren können. Die zunehmende Serverdichte macht detaillierte Messungen wertvoller, während modulare Rack-Strukturen die Standardisierung fördern. Integrierte Intelligenz und Netzwerkfunktionen sowie Integrationsmöglichkeiten werden für die Fertigung intelligenter Stromverteilungssysteme immer wichtiger.
Der Produkteinsatz wird im Prognosezeitraum nicht nur auf typische Rechenzentren von Unternehmen, sondern auch auf Edge-Standorte, Netzwerkverteiler, industrielle Serverräume und andere Formen verteilter digitaler Infrastruktur ausgeweitet. Energieeffizienzgesetze und Investitionen in eine zuverlässige Stromversorgungsinfrastruktur ermöglichen die detaillierte Messung des Stromverbrauchs, während intelligente Schalt- und Messverfahren durch den Bedarf an zuverlässigen Anlagen gerechtfertigt werden.
Berichtsumfang zum Markt für intelligente PDUs
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 1,4 Milliarden US-Dollar |
| Marktgröße bis 2034 | 2,53 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 6,85 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für intelligente PDUs
Der Markt für intelligente Stromverteilungseinheiten (PDUs) wird durch die zunehmende Komplexität des Stromverbrauchs in Computerumgebungen angetrieben. Der Bedarf an diesen PDUs ergibt sich aus dem Interesse von Rechenzentrumsbetreibern, Telekommunikationsunternehmen, Unternehmen, Industrieanlagen und Anbietern von Managed Infrastructure Services, die den Stromverbrauch und die Stromqualität überwachen und Missbrauch verhindern möchten. Die Wertschöpfungskette umfasst Zulieferer von elektrischen Bauteilen, Gehäuse- und Steckverbinderhersteller, Steuerelektronik, Softwareentwickler und Systemintegratoren.
Die Verfügbarkeit von Leistungsschaltern, Stromsensoren, Kommunikationsgeräten, Steuerungen, Steckverbindern und Gehäusen stellt eine Herausforderung für den Hersteller dar. Dieser steht vor der Aufgabe, ein Gleichgewicht zwischen Standardplattformlösungen und der kundenspezifischen Anpassung an die gewünschte Konfiguration von Steckdosen, Spannungen und Kommunikationsstandards zu finden. Die Lieferzeit ist weiterhin ein wichtiger Faktor, da PDUs Teil von Infrastrukturprojekten sind.
Die Wettbewerbsanalyse des Marktes für intelligente PDUs zeigt, dass der Wettbewerb in einem Markt stattfindet, der von elektrotechnischen Kompetenzen, eingebetteter Software, Konnektivität und Systemintegration beeinflusst wird. Zu den Marktteilnehmern zählen unter anderem Citilog, Cubic Corporation, EFKON India, IMTAC, Intelvision Technologies, Iteris, Inc., Nuance Communications, Inc., Savari, Inc., Thales Group und TransCore. Die Marktpositionen dieser Unternehmen verdeutlichen die Überschneidungen zwischen intelligenten Infrastrukturfunktionen und Anwendungen im Energiemanagement.
Der Marktbericht für intelligente PDUs zeigt, dass verstärkt in die Entwicklung von Produkten investiert wird, die elektrische Messwerte in Betriebsdaten umwandeln. Strategische Differenzierung lässt sich in diesem Kontext durch APIs, Protokolle, Cybersicherheit, Modularität und die Integration in Facility-Management-Plattformen erreichen. Anbieter, die große Infrastrukturbetreiber bedienen, profitieren besonders von Dienstleistungen in den Bereichen Lebenszyklusmanagement, Firmware-Verwaltung und Ferndiagnose.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für intelligente PDUs: Strategische Einblicke
Regionale Einblicke
Markt für intelligente PDUs in Nordamerika
Nordamerika wird Schätzungen zufolge im Jahr 2025 einen Marktanteil von 34–38 % im Bereich intelligenter PDUs halten, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,4 % bis 2034. Die USA bleiben dank Investitionen in den Bau von Hyperscale-Rechenzentren, das Wachstum von Colocation-Angeboten, Cloud-Computing und die Modernisierung von Unternehmensinfrastrukturen das dominierende Zentrum. Kanada ist über Rechenzentrumsbetrieb, Telekommunikationsinfrastruktur und Finanzdienstleistungen beteiligt.
Höhere Rackdichten erfordern weiterhin die Überwachung von Stromkreisen, Fernsteuerung, Kapazitätsplanung und Alarmmanagement. Die Energieeffizienz und Ausfallsicherheit der Infrastruktur im Hinblick auf die Stromverfügbarkeit rücken für Betreiber immer stärker in den Fokus. Intelligente Architekturen können den Personalaufwand minimieren und die Transparenz der an verschiedenen Standorten installierten Geräte maximieren.
US-Markt für intelligente PDUs
Es wird geschätzt, dass die USA im Jahr 2025 28–32 % des gesamten Marktes für intelligente PDUs und etwa 82–86 % des nordamerikanischen Marktes ausmachen werden, was einem jährlichen Wachstum von 6,9–7,5 % entspricht. Die Nachfrage konzentriert sich tendenziell auf Hyperscale-Campus-Umgebungen, Colocation-Umgebungen, Unternehmensrechenzentren und Edge-Computing-Implementierungen.
Anspruchsvollere Lösungen kommen tendenziell von großen Unternehmen, die aufgrund höherer Rackdichte und verteilterer Systeme eine Strommessung und -steuerung auf Steckdosenebene benötigen. PDUs können auch in Netzwerkschränken und Telekommunikationszentren eingesetzt werden, da der physische Zugang dort nicht immer möglich ist. Anbieter differenzieren sich durch Genauigkeit, Firmware, Kompatibilität und Installationsfähigkeit. Die Anwendungsfälle in Unternehmen sind komplexer geworden und verknüpfen die PDU-Leistung mit übergreifenden Infrastrukturmanagementsystemen.
Markt für intelligente PDUs in Europa
Europa wird Schätzungen zufolge im Jahr 2025 einen Marktanteil von 24–28 % am Markt für intelligente PDUs (Power Distribution Units) ausmachen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–6,9 % wachsen. Deutschland bildet einen Schlüsselmarkt, während Großbritannien, Frankreich, Italien, Spanien und die Niederlande im Hinblick auf Rechenzentren, Telekommunikation, Industrieautomation und Unternehmensinfrastruktur ebenfalls Teil dieses Marktes sind. Betriebseffizienz und Transparenz der Betriebsprozesse bleiben wichtige Kriterien beim Kauf des Produkts.
Der britische Markt profitiert von Investitionen in die digitale Infrastruktur und dem Bedarf an ausfallsicherer Stromversorgung in Rechenzentren. Deutschland verbindet industrielle Automatisierung mit dem Wachstum der digitalen Infrastruktur und schafft damit einen Bedarf an elektrischen Verteilungssystemen. Frankreich bietet vielversprechende Perspektiven im Bereich Enterprise- und Colocation-Einrichtungen, während Italien und Spanien an der Entwicklung neuer Kapazitäten in Rechenzentren und digitaler Infrastruktur arbeiten.
Markt für intelligente PDUs im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird Prognosen zufolge im Jahr 2025 einen Marktanteil von 25–29 % am Markt für intelligente PDUs (Power Distribution Units) erreichen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,1–7,9 %. Zu den wichtigsten Wachstumstreibern in der Region zählen in absteigender Reihenfolge China, Japan, Südkorea, Indien und Australien. Das Wachstum im Bereich Cloud Computing, die Halbleiterproduktion, Investitionen in die Telekommunikation und die Digitalisierung von Fertigungsprozessen tragen ebenfalls zu diesem Wachstum bei.
Die fortschreitende Digitalisierung und der Ausbau der Dateninfrastruktur treiben den Bedarf an zuverlässigen Stromquellen voran. Indien und Australien bieten wachsende Marktpotenziale, während Japan und Südkorea den Fokus auf Zuverlässigkeit und Hochleistungsrechner legen. Anbieter passen ihre Angebote zunehmend an die regionalen Stromanforderungen und Kundenpräferenzen an.
Markt für intelligente PDUs im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird ein jährliches Wachstum von 5,9–6,6 % erwartet, angeführt von Saudi-Arabien und den Vereinigten Arabischen Emiraten, wo der Ausbau der digitalen Infrastruktur und groß angelegter Rechenzentren voranschreitet. Südafrika bleibt ein regionales Zentrum für Unternehmens- und Telekommunikationsinfrastruktur.
Energieintensive Anlagen und neue Infrastrukturprojekte erhöhen die Bedeutung der Transparenz elektrischer Systeme. Saudi-Arabien und die VAE profitieren von Technologieinvestitionen im Zuge der wirtschaftlichen Diversifizierung, während Südafrika die regionalen Anforderungen an Cloud-Computing und Konnektivität unterstützt. Im übrigen Nahen Osten und Afrika ist die Nachfrage stärker projektbezogen, wobei intelligente Verteilungssysteme an Bedeutung gewinnen, wenn Fernüberwachung die Wartungskomplexität reduzieren kann.
Segmentierungsanalyse
Typ
Die Segmentierung nach Typ im Markt für intelligente PDUs ist ein grundlegendes Unterscheidungsmerkmal, da Käufer PDU-Architekturen anhand von Überwachungsanforderungen, Übertragungssicherheit, Rackdichte und Betriebssteuerung auswählen. Für dieses Segment wird ein jährliches Wachstum von 6,6–7,2 % im Zeitraum 2026–2034 prognostiziert . Der Funktionsumfang intelligenter PDUs umfasst zunehmend Produkte, die elektrische Messwerte in verwertbare Infrastrukturdaten umwandeln können.
- Mit Messfunktion: PDUs mit Messfunktion ermöglichen grundlegende elektrische Messungen und unterstützen die Kapazitätsübersicht. Sie sind weiterhin relevant, wenn Bediener lediglich Transparenz benötigen, jedoch keine umfangreichen Fernsteuerungsfunktionen.
- Überwacht: Überwachte PDUs ermöglichen detaillierte elektrische Informationen und Warnmeldungen und sind daher wichtig für Anlagen, die eine kontinuierliche Transparenz auf Stromkreisebene und eine operative Planung erfordern.
- Automatische Umschaltung: Automatische Umschalter (PDUs) gewährleisten die unterbrechungsfreie Stromversorgung durch Umschaltung von Lasten zwischen verschiedenen Stromquellen. Sie sind strategisch relevant, wenn Redundanz und schnelle Wiederherstellung unerlässlich sind.
- Hot-Swap: Hot-Swap-Architekturen ermöglichen den Austausch von Geräten unter Beibehaltung der Betriebskontinuität und unterstützen Anwendungen, bei denen Serviceunterbrechungen erhebliche betriebliche Folgen haben.
- Doppelkreis: Doppelkreiskonfigurationen unterstützen redundante elektrische Zuleitungen und eignen sich für kritische Infrastrukturen, die eine größere Flexibilität bei der Lastverteilung und dem Strompfadmanagement erfordern.
Leistungsphase
Die Phasenlage bestimmt die elektrische Kapazität, die Installationsarchitektur und die Eignung für verschiedene Rechenumgebungen. Für dieses Segment wird von 2026 bis 2034 ein jährliches Wachstum von 6,8–7,5 % prognostiziert , wobei Einrichtungen mit höherer Dichte zunehmend auf Dreiphasenkonfigurationen setzen. Die Auswahl hängt von der Racklast, der Netzspannung, den Redundanzanforderungen und der Verteilungsarchitektur ab.
- Einphasig: Einphasige PDUs spielen weiterhin eine wichtige Rolle in Unternehmensräumen, kleineren Rechenzentren, Netzwerkschränken und Anwendungen, bei denen die Lasten auf Rack-Ebene vergleichsweise moderat sind.
- Dreiphasig: Dreiphasige PDUs eignen sich für Installationen mit höherer Dichte, da sie eine größere elektrische Kapazität und eine ausgewogene Verteilung unterstützen und daher in modernen Computerumgebungen zunehmend an Bedeutung gewinnen.
Anwendung
Die Anwendung umfasst die wichtigsten Einsatzgebiete intelligenter Energieverteilung. Für dieses Segment wird von 2026 bis 2034 ein jährliches Wachstum von 6,9–7,6 % prognostiziert . Treiber dieser Entwicklung sind die steigenden Anforderungen an Transparenz der Stromversorgung, Fernverwaltung und Ausfallsicherheit der Infrastruktur in digitalen und industriellen Anlagen.
- Rechenzentren: Rechenzentren stellen eine Kernanwendung dar, da die Betreiber detaillierte Informationen zur Stromnutzung, Alarme, Fernsteuerung und Kapazitätsplanung in immer dichteren Rack-Umgebungen benötigen.
- Industrielle Energielösungen: In industriellen Anwendungen wird die intelligente Energieverteilung genutzt, um die Transparenz der Stromversorgung rund um automatisierte Anlagen, Steuerungssysteme, Computeranlagen und die Infrastruktur für Betriebstechnologie zu verbessern.
- VoIP-Telefonsysteme: VoIP-Umgebungen profitieren von einer zuverlässigen Stromverteilung über Racks und Netzwerke, insbesondere dort, wo Kommunikationskontinuität und zentrale Überwachung operative Priorität haben.
- Bildungslabore: In Bildungslaboren wird eine intelligente Stromverteilung eingesetzt, bei der mehrere Computer- und Elektroniksysteme eine kontrollierte Stromzuteilung, Messung und ein sichereres Infrastrukturmanagement erfordern.
- Kommerzielle Anwendungen/Netzwerkverteiler: Kommerzielle Netzwerkverteiler benötigen kompakte, fernüberwachbare Stromversorgungssysteme, die Kommunikationsgeräte unterstützen und gleichzeitig den physischen Wartungsaufwand minimieren.
Industrie
Die Branchen unterscheiden sich hinsichtlich Verfügbarkeitsanforderungen, Stromdichte, regulatorischer Vorgaben und Infrastrukturkomplexität. Für dieses Segment wird ein jährliches Wachstum von 6,7–7,4 % im Zeitraum 2026–2034 prognostiziert . Telekommunikation, IT, Gesundheitswesen, Fertigung und Energie benötigen zunehmend vernetzte Strominfrastruktur.
- Telekommunikation & IT: Telekommunikations- und IT-Betreiber legen Wert auf Verfügbarkeit, Fernsichtbarkeit und effiziente Rack-Auslastung, wodurch intelligente Verteilung sowohl in zentralisierten als auch in verteilten Infrastrukturen relevant wird.
- BFSI: Banken und Finanzinstitute legen Wert auf Resilienz und Überwachung, da die technologische Infrastruktur die Transaktionsverarbeitung, den Kundenservice und die Geschäftskontinuität unterstützt.
- Regierung: Regierungseinrichtungen benötigen zunehmend ein sicheres und nachvollziehbares Infrastrukturmanagement in Bezug auf Computerumgebungen, Kommunikationssysteme und verteilte Technologieinstallationen.
- Energie: Energieorganisationen nutzen vernetzte Infrastrukturen zur Unterstützung von Kontrollräumen, Kommunikationssystemen, Überwachungssystemen und digitalen Anlagen, die in anspruchsvollen Umgebungen betrieben werden.
- Industrielle Fertigung: Hersteller integrieren zunehmend Computer- und Netzwerkressourcen in ihre Produktionsumgebungen, wodurch ein Bedarf an kontrollierter und überschaubarer elektrischer Verteilung entsteht.
- Gesundheitswesen: Gesundheitseinrichtungen benötigen eine zuverlässige Stromversorgung für digitale Systeme, Kommunikationssysteme, Überwachungsplattformen und angeschlossene Geräte, da Infrastrukturunterbrechungen den Betrieb beeinträchtigen können.
- Transportwesen: Die Verkehrsinfrastruktur nutzt eine intelligente Energieverteilung für Kommunikations-, Steuerungs-, Überwachungs- und digitale Systeme, die in Bahnhöfen, Terminals und Betriebseinrichtungen eingesetzt werden.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Rechenzentren |
Hoch |
Rackdichte |
Reifen |
|
Industrielle Energielösungen |
Medium |
OT-Überwachung |
Skalierung |
|
VoIP-Telefonsysteme |
Medium |
Netzwerkverfügbarkeit |
Reifen |
|
Bildungslabore |
Niedrig |
Laborautomatisierung |
Aufkommen |
|
Gewerbliche Anwendungen/Netzwerkverteiler |
Medium |
Edge-Netzwerke |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Marktes für intelligente PDUs
Zunehmende Rackdichte und Komplexität der elektrischen Lasten
Höhere Rackdichten verändern die Wirtschaftlichkeit der Stromverteilung, da ungenaue Kapazitätsannahmen schwerwiegendere Folgen haben. Rechenzentren können erhebliche elektrische Lasten auf kleinem Raum unterbringen, wodurch die Transparenz der Stromkreise an Bedeutung gewinnt. Intelligente PDUs ermöglichen es den Betreibern, den Verbrauch zu überwachen, Ungleichgewichte zu erkennen und auf ungewöhnliche Situationen zu reagieren, ohne sich ausschließlich auf die physische Inspektion verlassen zu müssen. Der Nutzen dieser Lösung beschränkt sich nicht nur auf die Strommessung, da zuverlässige Informationen auch für die Planung von Rack-Aufbau, Wartung und Skalierung genutzt werden können. Durch den Einsatz beschleunigter und verteilter Rechen- und Verarbeitungsplattformen entsteht eine engere Verbindung zwischen elektrischer und IT-Infrastruktur.
Ausbau der verteilten und Edge-Computing-Infrastruktur
Edge Computing bezeichnet die Verteilung von IT-Geräten auf verschiedene Standorte, beispielsweise Telekommunikationszentren, Unternehmen, Industrieanlagen und Einzelhandelsflächen. Da an diesen Standorten oft weniger technisches Personal vor Ort ist als in großen Rechenzentren, ist die Fernüberwachung und -steuerung der Stromversorgung von großem Vorteil. Intelligente PDUs (Power Distribution Units) ermöglichen die Überwachung des Gerätestatus, die Ausgabe von Alarmen und bieten gewisse Schaltfunktionen, ohne dass ständige physische Präsenz erforderlich ist. Daher sollten Hersteller neben den elektrischen Spezifikationen auch auf geringe Größe, gute Kommunikationsfähigkeiten und einfache Installation achten. Die verteilte Infrastruktur führt zu einer größeren Anzahl separat verwalteter Stromversorgungsgeräte, was wiederum eine zentrale Verwaltung wünschenswert macht.
Stärkere Betonung von Energieverantwortung und Infrastrukturresilienz
Die hohen Energiekosten, Kapazitätsbeschränkungen und die Notwendigkeit einer resilienten Planung haben Unternehmen dazu veranlasst, die Messtechnik ihrer elektrischen Infrastruktur zu verbessern. Intelligente PDUs liefern präzisere Daten als herkömmliche Verteilsysteme, sodass Facility Manager die Auslastung auf Rack- oder Stromkreisebene einsehen können. Diese Transparenz unterstützt sie bei der Optimierung des Lastausgleichs, der Wartungsplanung und der Behebung ineffizienter Betriebsabläufe. Die Resilienz trägt zusätzlich dazu bei, da durch die Überwachung und Übertragung der Konfiguration der Zustand des Strompfads transparent wird. Durch die Integration des Facility Managements in digitale Managementsysteme können die Telemetriedaten der PDUs zur Infrastrukturanalyse beitragen. Dies erweitert den Nutzen von einer rein physischen elektrischen Komponente hin zu einer operativen Datenquelle.
Markt für intelligente PDUs: Zukunftstrends
Softwarezentriertes Management der Energieinfrastruktur
Die Architektur zukünftiger intelligenter Stromversorgungssysteme wird sich voraussichtlich stärker auf softwaredefiniertes Monitoring als auf rein elektrisches Monitoring konzentrieren. Hersteller werden es Nutzern ermöglichen, über Anwendungsprogrammierschnittstellen (APIs), Dashboards, zentrale Management-Tools und automatisierte Benachrichtigungs-Workflows auf PDU-Daten zuzugreifen. So können Nutzer den Stromverbrauch in verschiedenen Racks analysieren, Anomalien erkennen und Wartungsarbeiten zentral steuern. Langfristig könnten Analysen sogar die Vorhersage von überlasteten Stromkreisen, anormalen Temperaturen oder Fehlfunktionen von Geräten ermöglichen. Anders ausgedrückt: Die Marktentwicklung intelligenter PDUs wird sich hin zu einer interoperablen Infrastruktur verlagern, in der elektrische Geräte Informationen mit Systemen für das Rechenzentrums- und Gebäudemanagement austauschen.
Integration von Energieintelligenz in Nachhaltigkeitsprogramme
Nachhaltigkeitsinitiativen werden voraussichtlich intelligente Energiearchitekturen beeinflussen, indem sie den Bedarf an detaillierteren elektrischen Messungen erhöhen. Um den Energieverbrauch im Betrieb eines Unternehmens zu ermitteln, sind präzise Daten auf verschiedenen Infrastrukturebenen erforderlich, anstatt sich allein auf die Gesamtwerte des Gebäudes zu verlassen. Intelligente PDUs liefern Daten zu Stromkreisen und Racks, die für die Zuweisung, das Benchmarking und Effizienzberechnungen genutzt werden können. Zukünftige Plattformen ermöglichen die Kombination von elektrischen Daten mit Umgebungs- und Arbeitslastinformationen, was zu einer kontextbezogeneren Analyse der Infrastruktureffizienz führt.
Marktchancen für intelligente PDUs
Lokalisierte Fertigung und modulare Produktplattformen
Hersteller können sich Chancen eröffnen, beispielsweise durch die Entwicklung von Plattformen, die mit verschiedenen Steckdosen, Spannungen, Kommunikationsschnittstellen und Überwachungsstufen kompatibel sind. Modulare Designansätze helfen, Doppelarbeit in der Entwicklung zu vermeiden und ermöglichen es Anbietern, viele Kundengruppen mit einer gemeinsamen Plattform zu bedienen. Unterschiede in den elektrischen Normen und Infrastrukturbeschaffungsprozessen in bestimmten Regionen bieten zudem Potenzial für die Lokalisierung. Investitionen in Fertigungskapazitäten, flexible Firmware und Standardkomponenten können Lieferzeiten verkürzen und die Anpassung von Produkten an individuelle Kundenanforderungen ermöglichen. Anbieter sollten die Möglichkeit der bedarfsgerechten Integration von Kommunikations- und Überwachungsfunktionen prüfen.
Ausbau der digitalen Infrastruktur in Schwellenländern
Neue Märkte für digitale Infrastruktur bieten Potenzial für Anbieter, die zuverlässige Hardware mit einfacher Bereitstellung und Fernverwaltung kombinieren können. Wachsende Cloud-Computing-, Telekommunikationssysteme, die Digitalisierung von Unternehmen und Edge-Computing werden zur Entstehung von Einrichtungen jenseits von Rechenzentrumsgeländen führen. Investoren und Hersteller können sich auf die Partnerschaften, Systemintegratoren und Infrastruktur-Auftragnehmer konzentrieren, die an diesen Initiativen beteiligt sind. Produktstrategien müssen auf einfache Installation, Fernwartung, Kompatibilität mit Kommunikationssystemen und Langlebigkeit ausgerichtet sein. Marktprognosen für intelligente PDUs können zusammen mit anderen Faktoren wie Investitionen in die Infrastruktur, Stromversorgung und Packungsdichte pro Rack zur Kapazitätsplanung beitragen. Servicebasierte Differenzierung ist eine weitere Möglichkeit für neue Marktteilnehmer, sich abzuheben, insbesondere wenn spezielle Wartungskapazitäten in der Region fehlen.
Aktuelle Entwicklungen
- August 2025: Panduit brachte die intelligente Stromverteilungseinheit EL2P™ weltweit auf den Markt. Sie wurde entwickelt, um die Effizienz, Zuverlässigkeit und Automatisierung des Energiemanagements in Rechenzentren zu verbessern. Die neue Stromverteilungseinheit ist Teil des erweiterten Portfolios von Panduit im Bereich Rack-Stromverteilung.
- September 2025: Vertiv hat sein PowerIT Rack-PDU-Portfolio um Modelle mit einer Leistung von bis zu 57,6 kW für KI- und HPC-Umgebungen mit hoher Dichte erweitert. Die PDUs bieten Basis-, Überwachungs- und Schaltkonfigurationen mit fortschrittlichem Energiemanagement und flexiblen Drehstromoptionen.
- August 2025: Austin Hughes stellte seine intelligente PDU-Serie InfraPower 2000 vor, die mit Smart Metern der neuesten Generation und patentierten Slide-Lock IEC-Steckdosen ausgestattet ist. Die Serien Z-IP und M-Serial ermöglichen die lokale und Fernüberwachung und -verwaltung des Stromverbrauchs in Rechenzentren in Echtzeit.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -