
Mercado de PDU inteligentes: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de PDU inteligentes y pronósticos (2021–2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por tipo (medido, monitoreado, interruptor de transferencia automática, intercambio en caliente, doble circuito), fase de alimentación (monofásico, trifásico), aplicación (centros de datos, soluciones de energía industrial, sistemas telefónicos VoIP, laboratorios educativos, aplicaciones comerciales/armarios de red), industria (telecomunicaciones e informática, servicios financieros y seguros, gobierno, energía, fabricación industrial, atención médica, transporte, otros).
- Estado : Datos publicados
- Código de informe : TIPRE00039488
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 22, 2026


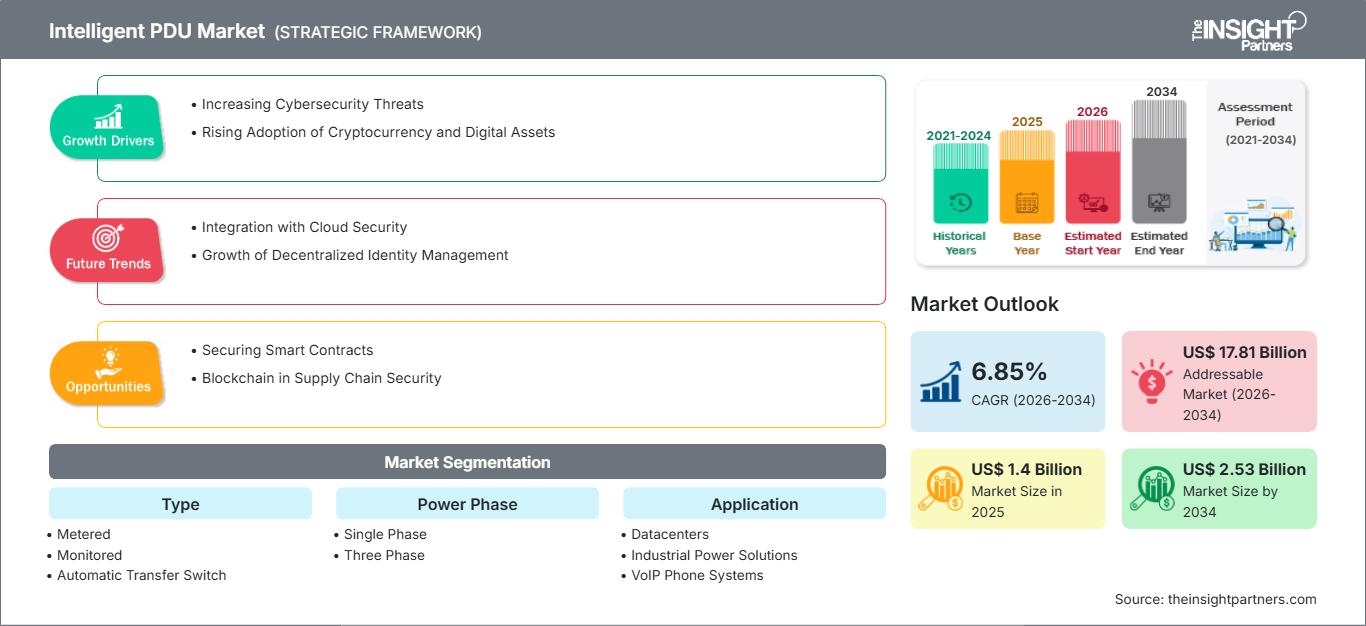
Tamaño del mercado en 2025
1.400 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
2.530 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6,85 %
Índice de crecimiento
Mercado potencial
17.810 millones de dólares estadounidenses
(2026-2034)
El mercado de PDU inteligentes combina distribución inteligente de energía, monitoreo remoto, control a nivel de toma y visibilidad de la calidad de la energía para instalaciones donde el tiempo de actividad y la responsabilidad energética son prioridades operativas. El mercado está valorado en 1400 millones de dólares en 2025 y se prevé que alcance los 2530 millones de dólares en 2034 , con una tasa de crecimiento anual compuesta (CAGR) del 6,85 % entre 2026 y 2034. Su adopción está cada vez más ligada a mayores densidades de racks, computación distribuida y requisitos de gestión de infraestructura granular.
América del Norte sigue siendo un centro de demanda estructuralmente importante, con una tasa de crecimiento anual compuesta (CAGR) estimada entre el 6,8 % y el 7,4 % hasta 2034. La expansión de la capacidad de hiperescala y de coubicación, junto con la modernización de la infraestructura eléctrica empresarial, impulsa su implementación. El mercado de unidades de distribución de energía inteligentes (PDU) se ve influenciado, además, por la demanda de control remoto de tomas de corriente, telemetría ambiental, planificación de capacidad y resiliencia operativa en entornos informáticos cada vez más exigentes en consumo energético.
Evaluación y perspectivas del mercado de PDU inteligentes
- América del Norte: Se prevé que América del Norte controle una cuota de mercado de PDU inteligentes del 34-38% en 2025 , con un crecimiento anual compuesto del 6,8-7,4% entre 2026 y 2034 , impulsado por la construcción de centros de datos, la modernización empresarial y las cargas de TI cada vez más densas que requieren una visibilidad inteligente de la energía.
- EE. UU.: Se estima que EE. UU. representará entre el 28 % y el 32 % del mercado en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 6,9 % al 7,5 % entre 2026 y 2034 , impulsada por las instalaciones de hiperescala, la expansión de la colocación y la infraestructura de borde.
- Europa: Se prevé que Europa alcance una cuota de mercado del 24-28% en 2025 y que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,2-6,9% entre 2026 y 2034 , beneficiándose Alemania, el Reino Unido, Francia y los Países Bajos de la inversión en centros de datos y de los requisitos de eficiencia energética.
- Asia Pacífico: Se estima que la región de Asia Pacífico tendrá una participación del 25-29% en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 7,1-7,9% entre 2026 y 2034. China, Japón, India, Corea del Sur y Australia son mercados clave a medida que se expanden la capacidad de la nube y la infraestructura digital.
- Segmento más grande: Se estima que las PDU monitorizadas tendrán una cuota de mercado del 31-35% en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 6,9-7,5% hasta 2034 , lo que refleja la demanda de visibilidad a nivel de circuito.
- Segmento de alto crecimiento: Los sistemas trifásicos representan una cuota de mercado estimada del 39-43% en 2025 , con una expansión a una tasa de crecimiento anual compuesta (CAGR) del 7,2-7,8% hasta 2034 , a medida que las instalaciones de alta densidad aumentan sus necesidades energéticas.
- Empresas clave analizadas en detalle: Citilog, Cubic Corporation, EFKON India, IMTAC, Intelvision Technologies, Iteris, Inc., Nuance Communications, Inc., Savari, Inc., Thales Group y TransCore.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La topología de distribución de energía está evolucionando desde simples infraestructuras de racks hasta circuitos eléctricos inteligentes capaces de medir, activar alarmas, conmutar y comunicar sus parámetros operativos. El aumento de la densidad de servidores hace que las mediciones precisas sean más valiosas, mientras que las estructuras modulares de racks incentivan la estandarización. La inteligencia integrada, las funciones de red y las capacidades de integración se vuelven cruciales para la fabricación de sistemas inteligentes de distribución de energía.
Durante el período previsto, el despliegue del producto se extenderá no solo a los centros de datos empresariales típicos, sino también a emplazamientos periféricos, armarios de red, salas de informática industrial y otras formas de infraestructura digital distribuida. La legislación sobre eficiencia energética y las inversiones en infraestructuras eléctricas fiables facilitarán la medición del consumo energético a nivel granular, mientras que la necesidad de construir instalaciones fiables justificará la implementación de sistemas de conmutación y medición inteligentes.
Alcance del informe de mercado de PDU inteligentes
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 1.400 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 2.530 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 6,85% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de PDU inteligentes
El mercado de unidades de distribución de energía inteligentes (PDU) se verá impulsado por la creciente complejidad del consumo eléctrico en el entorno informático. La necesidad de estas PDU surge de operadores de centros de datos, operadores de telecomunicaciones, empresas, instalaciones industriales y proveedores de servicios de infraestructura gestionada que desean supervisar y garantizar un uso adecuado y una calidad de energía óptima. La cadena de valor está compuesta por proveedores de componentes eléctricos, fabricantes de gabinetes y conectores, electrónica de control, desarrolladores de software e integración de sistemas.
Las consideraciones de suministro dependen de la disponibilidad de interruptores automáticos, sensores de corriente, dispositivos de comunicación, controladores, conectores y gabinetes. El desafío para el fabricante de este producto radica en encontrar el equilibrio entre ofrecer soluciones de plataforma estándar y personalizar el producto para lograr la configuración deseada de tomas de corriente, voltajes y estándares de comunicación. El plazo de entrega sigue siendo un factor importante, ya que las unidades de distribución de energía (PDU) forman parte de proyectos de infraestructura.
El análisis competitivo del mercado de unidades de distribución de energía inteligentes (PDU) revela que la competencia se desarrolla en un mercado influenciado por las capacidades de ingeniería eléctrica, el software integrado, la conectividad y la integración de sistemas. Algunos de los actores clave en este mercado son Citilog, Cubic Corporation, EFKON India, IMTAC, Intelvision Technologies, Iteris, Inc., Nuance Communications, Inc., Savari, Inc., Thales Group y TransCore. Las posiciones que ocupan estos actores demuestran cómo las capacidades de infraestructura inteligente y las aplicaciones de gestión de energía pueden superponerse.
El informe de mercado de PDU inteligentes muestra que se está invirtiendo más en el desarrollo de productos que transforman las mediciones eléctricas en datos operativos. En este contexto, la diferenciación estratégica se puede lograr mediante API, protocolos, ciberseguridad, modularidad e integración con plataformas de gestión de instalaciones. Los proveedores que atienden a grandes operadores de infraestructura se beneficiarán al ofrecer servicios relacionados con el ciclo de vida, la gestión del firmware y el diagnóstico remoto.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de PDU inteligentes: Perspectivas estratégicas
Perspectivas regionales
Mercado de PDU inteligentes de Norteamérica
Se estima que Norteamérica representará entre el 34 % y el 38 % del mercado de unidades de distribución de energía inteligentes (PDU) en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 6,8 % al 7,4 % hasta 2034. Estados Unidos continúa siendo el centro neurálgico dominante gracias a las inversiones en la construcción de centros de datos a hiperescala, el crecimiento de la coubicación, la computación en la nube y la renovación de las infraestructuras empresariales. Canadá participa a través de la operación de centros de datos, la infraestructura de telecomunicaciones y los servicios financieros.
Las mayores densidades de racks siguen impulsando la necesidad de monitorización de circuitos, conmutación remota, planificación de capacidad y gestión de alarmas. La eficiencia energética y la resiliencia de la infraestructura, en función de la disponibilidad de energía, se han convertido en un aspecto clave para los operadores. Las arquitecturas basadas en inteligencia artificial podrían minimizar la intervención del personal y maximizar la visibilidad de los equipos instalados en múltiples ubicaciones.
Mercado estadounidense de PDU inteligentes
Se estima que Estados Unidos representará entre el 28 % y el 32 % del mercado total de PDU inteligentes en 2025 y aproximadamente entre el 82 % y el 86 % del mercado norteamericano, con una tasa de crecimiento anual compuesta (CAGR) del 6,9 % al 7,5 %. La demanda tiende a concentrarse en entornos de campus hiperescalables, entornos de coubicación, centros de datos empresariales e implementaciones de computación perimetral.
La demanda más sofisticada suele provenir de grandes organizaciones que requieren medición y control de potencia a nivel de toma de corriente, debido a la mayor densidad de racks y la dispersión de sus sistemas. Las PDU también pueden utilizarse en armarios de red y centros de telecomunicaciones, donde el acceso físico no siempre es posible. Los proveedores se diferencian por su precisión, firmware, compatibilidad y capacidad de instalación. Los casos de uso empresarial se han vuelto más complejos, vinculando el rendimiento de las PDU con los sistemas generales de gestión de infraestructura.
Mercado europeo de PDU inteligentes
Se estima que Europa representará entre el 24 % y el 28 % del mercado de PDU inteligentes en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 6,2 % al 6,9 %. Alemania constituye un mercado clave, mientras que el Reino Unido, Francia, Italia, España y los Países Bajos también participan en este mercado en lo que respecta a centros de datos, telecomunicaciones, automatización industrial e infraestructura empresarial. La eficiencia operativa y la transparencia en el proceso de operación siguen siendo criterios importantes a la hora de adquirir el producto.
El mercado británico se beneficia de la inversión en infraestructura digital y de la necesidad de una gestión energética resiliente en los centros de datos. Alemania combina la automatización industrial con el crecimiento de la infraestructura digital, lo que genera la necesidad de sistemas de distribución eléctrica. Francia presenta buenas perspectivas en cuanto a instalaciones empresariales y de coubicación, mientras que Italia y España trabajan en el desarrollo de nuevas capacidades en centros de datos e infraestructura digital.
Mercado de PDU inteligentes de APAC
Se prevé que la región de Asia-Pacífico (APAC) represente entre el 25 % y el 29 % del mercado de unidades de distribución de energía inteligentes (PDU) en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 7,1 % al 7,9 %. Los principales impulsores de este crecimiento en la región, en orden de importancia, son China, Japón, Corea del Sur, India y Australia. El crecimiento de la computación en la nube, la producción de semiconductores, las inversiones en telecomunicaciones y la digitalización de los procesos de fabricación contribuyen a este crecimiento.
El impulso hacia la digitalización y el desarrollo de la infraestructura de datos está generando una mayor necesidad de fuentes de electricidad fiables. India y Australia representan mercados con un potencial creciente, mientras que Japón y Corea del Sur se centran en la fiabilidad y la computación de alta densidad. Los proveedores están empezando a adaptar sus ofertas en función de las necesidades eléctricas regionales y las preferencias de los clientes.
Mercado de PDU inteligentes de Oriente Medio y África
Se prevé que Oriente Medio y África experimenten un crecimiento anual compuesto del 5,9 % al 6,6 %, liderado por Arabia Saudita y los Emiratos Árabes Unidos, donde avanzan las inversiones en infraestructura digital y centros de datos a gran escala. Sudáfrica sigue siendo un centro regional para la infraestructura empresarial y de telecomunicaciones.
Las instalaciones de alto consumo energético y los nuevos proyectos de infraestructura están incrementando la importancia de la visibilidad eléctrica. Arabia Saudita y los Emiratos Árabes Unidos se benefician de la inversión en tecnología vinculada a la diversificación económica, mientras que Sudáfrica respalda las necesidades regionales de conectividad y servicios en la nube. El resto de la demanda en Oriente Medio y África está más orientada a proyectos, y la distribución inteligente cobra cada vez más relevancia, ya que la monitorización remota puede reducir la complejidad del mantenimiento.
Análisis de segmentación
Tipo
El segmento de tipos en el mercado de PDU inteligentes es un factor de diferenciación fundamental, ya que los compradores seleccionan las arquitecturas de PDU según los requisitos de monitorización, la fiabilidad de la transferencia, la densidad de racks y el control operativo. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,6 % al 7,2 % entre 2026 y 2034. El alcance de las PDU inteligentes incluye cada vez más productos capaces de convertir las mediciones eléctricas en datos de infraestructura procesables.
- Con medición: Las PDU con medición proporcionan medición eléctrica básica y permiten conocer la capacidad disponible. Siguen siendo relevantes cuando los operadores necesitan visibilidad sin una funcionalidad de control remoto extensa.
- Supervisión: Las unidades de distribución de energía (PDU) con supervisión permiten obtener información eléctrica detallada y generar alertas, lo que las hace importantes para las instalaciones que requieren visibilidad continua a nivel de circuito y planificación operativa.
- Conmutador de transferencia automática: Las unidades de distribución de energía (PDU) con conmutador de transferencia automática garantizan la continuidad del suministro eléctrico mediante la transferencia de cargas entre fuentes de alimentación. Son estratégicamente relevantes en entornos donde la redundancia y la recuperación rápida son esenciales.
- Intercambio en caliente: Las arquitecturas de intercambio en caliente facilitan la sustitución de equipos manteniendo la continuidad operativa, lo que permite dar soporte a aplicaciones en las que las interrupciones del servicio conllevan importantes consecuencias operativas.
- Circuito dual: Las configuraciones de circuito dual admiten alimentaciones eléctricas redundantes y son adecuadas para infraestructuras críticas que requieren una mayor flexibilidad en la distribución de carga y la gestión de la ruta de alimentación.
Fase de potencia
La fase de alimentación determina la capacidad eléctrica, la arquitectura de instalación y la idoneidad para diferentes entornos informáticos. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,8 % al 7,5 % entre 2026 y 2034 , con una creciente preferencia por las configuraciones trifásicas en instalaciones de mayor densidad. La selección depende de la carga de los racks, la tensión de la instalación, los requisitos de redundancia y la arquitectura de distribución.
- Monofásicas: Las unidades de distribución de energía (PDU) monofásicas siguen siendo importantes en salas empresariales, centros de datos más pequeños, armarios de red y aplicaciones donde las cargas a nivel de rack son relativamente moderadas.
- Trifásicas: Las unidades de distribución de energía trifásicas (PDU) son adecuadas para instalaciones de mayor densidad, ya que admiten una mayor capacidad eléctrica y una distribución equilibrada, lo que las hace cada vez más importantes en los entornos informáticos modernos.
Solicitud
La aplicación abarca los principales entornos donde se implementa la distribución inteligente de energía. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,9 % al 7,6 % entre 2026 y 2034 , impulsado por la creciente demanda de visibilidad eléctrica, gestión remota y resiliencia de la infraestructura en instalaciones digitales e industriales.
- Centros de datos: Los centros de datos representan una aplicación fundamental porque los operadores requieren información detallada sobre el consumo de energía, alarmas, control remoto y planificación de la capacidad en entornos de racks cada vez más densos.
- Soluciones de energía industrial: Las implementaciones industriales utilizan la distribución inteligente para mejorar la visibilidad eléctrica en torno a equipos automatizados, sistemas de control, activos informáticos e infraestructura de tecnología operativa.
- Sistemas telefónicos VoIP: Los entornos VoIP se benefician de una distribución fiable de la energía en los racks y en la red, especialmente cuando la continuidad de las comunicaciones y la monitorización centralizada son prioridades operativas.
- Laboratorios educativos: Los laboratorios educativos utilizan una distribución inteligente donde múltiples sistemas informáticos y electrónicos requieren una asignación de energía controlada, medición y una gestión de infraestructura más segura.
- Aplicaciones comerciales/Armarios de red: Los armarios de red comerciales requieren sistemas de alimentación compactos y observables de forma remota que puedan soportar equipos de comunicaciones y, al mismo tiempo, minimizar los requisitos de mantenimiento físico.
Industria
La industria refleja diferencias en los requisitos de tiempo de actividad, densidad eléctrica, exposición regulatoria y complejidad de la infraestructura. Se estima que este segmento crecerá a una tasa de crecimiento anual compuesta (TCAC) del 6,7 % al 7,4 % entre 2026 y 2034 , con aplicaciones de telecomunicaciones, TI, atención médica, manufactura y energía que requieren una infraestructura eléctrica cada vez más conectada.
- Telecomunicaciones e informática: Los operadores de telecomunicaciones e informática priorizan la disponibilidad, la visibilidad remota y la utilización eficiente de los racks, lo que hace que la distribución inteligente sea relevante tanto en infraestructuras centralizadas como distribuidas.
- BFSI: Las instituciones bancarias y financieras hacen hincapié en la resiliencia y la monitorización porque la infraestructura tecnológica respalda el procesamiento de transacciones, los servicios al cliente y la continuidad del negocio.
- Gobierno: Las instalaciones gubernamentales requieren cada vez más una gestión de infraestructura segura y responsable en todos los entornos informáticos, sistemas de comunicaciones e instalaciones de tecnología distribuida.
- Energía: Las organizaciones energéticas utilizan infraestructuras conectadas para dar soporte a salas de control, comunicaciones, sistemas de monitorización y activos digitales que operan en entornos exigentes.
- Fabricación industrial: Los fabricantes integran cada vez más los recursos informáticos y de red con los entornos de producción, lo que genera una demanda de distribución eléctrica controlada y observable.
- Atención sanitaria: Los centros sanitarios requieren un suministro eléctrico fiable para los sistemas digitales, las comunicaciones, las plataformas de monitorización y los equipos conectados, donde las interrupciones de la infraestructura pueden afectar a las operaciones.
- Transporte: La infraestructura de transporte utiliza sistemas inteligentes de distribución de energía para comunicaciones, control, monitoreo y sistemas digitales desplegados en estaciones, terminales e instalaciones operativas.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
centros de datos |
Alto |
Densidad de racks |
Maduro |
|
Soluciones de energía industrial |
Medio |
Monitoreo de OT |
Escalada |
|
Sistemas telefónicos VoIP |
Medio |
Tiempo de actividad de la red |
Maduro |
|
Laboratorios educativos |
Bajo |
Automatización de laboratorio |
Emergente |
|
Aplicaciones comerciales/Armarios de red |
Medio |
Redes perimetrales |
Escalada |
Factores de crecimiento del mercado de PDU inteligentes y análisis de su impacto
Aumento de la densidad de racks y de la complejidad de la carga eléctrica
Las mayores densidades de racks están transformando la economía de la distribución de energía al aumentar las consecuencias de las estimaciones de capacidad inexactas. Los centros de datos pueden concentrar una carga eléctrica significativa en espacios físicos reducidos, lo que hace que la visibilidad de los circuitos sea más valiosa. Una PDU inteligente permite a los operadores monitorizar el consumo, detectar desequilibrios y reaccionar ante situaciones inusuales sin depender únicamente de la inspección física. La utilidad de la solución no se limita a la medición de electricidad, ya que la información fiable puede utilizarse para planificar la implementación, el mantenimiento y la ampliación de los racks. Los centros de datos implementan plataformas de computación y procesamiento aceleradas y distribuidas, por lo que habrá una mayor integración entre las infraestructuras eléctricas y de TI.
Expansión de la infraestructura de computación distribuida y de borde
La computación perimetral implica la distribución de equipos informáticos a diversas ubicaciones, como centros de telecomunicaciones, empresas, instalaciones industriales y espacios comerciales, entre otros. A menudo, estas ubicaciones cuentan con menos personal técnico in situ que los grandes centros de datos, lo que hace más ventajoso poder monitorizar y controlar la alimentación de forma remota. Las PDU inteligentes permiten monitorizar el estado de los equipos, generar alarmas y ofrecer ciertas capacidades de conmutación sin necesidad de presencia física constante. Por ello, además de las especificaciones eléctricas, los proveedores deben ofrecer dispositivos compactos, con buenas capacidades de comunicación y de fácil instalación. La infraestructura distribuida conlleva un mayor número de dispositivos de alimentación gestionados de forma independiente, lo que a su vez hace deseable la gestión centralizada.
Mayor énfasis en la rendición de cuentas en materia de energía y la resiliencia de la infraestructura.
El elevado coste energético, las limitaciones de capacidad y la necesidad de una planificación resiliente han impulsado a las organizaciones a mejorar las mediciones en su infraestructura eléctrica. Las PDU inteligentes proporcionan datos más precisos que los sistemas de distribución tradicionales, lo que permite a los gestores de instalaciones tener visibilidad del uso a nivel de rack o de circuito. Esta visibilidad les ayudará a optimizar el equilibrio de carga, la programación del mantenimiento e incluso a identificar operaciones ineficientes. La resiliencia añade otro aspecto importante, ya que, al monitorizar y transferir la configuración, obtienen visibilidad sobre el estado de la ruta de alimentación. Con la integración de la gestión de instalaciones en los sistemas de gestión digital, la telemetría de la PDU puede contribuir al análisis de la infraestructura. Esto permite ampliar la propuesta de valor, pasando de ser un componente eléctrico físico a una fuente de datos operativos.
Tendencias futuras del mercado de PDU inteligentes
Gestión de infraestructuras eléctricas centrada en software
La arquitectura de los futuros sistemas inteligentes de suministro de energía probablemente se centrará más en la monitorización definida por software que en la monitorización eléctrica por sí sola. Los fabricantes podrán permitir a los usuarios acceder a los datos de las PDU mediante interfaces de programación de aplicaciones, paneles de control, herramientas de gestión centralizada y flujos de trabajo de notificación automatizados. De esta forma, los usuarios podrán analizar el consumo de energía en diferentes racks, detectar anomalías y gestionar las operaciones de mantenimiento desde ubicaciones centrales. Con el tiempo, el análisis de datos podría permitir predecir circuitos sobrecargados, temperaturas anómalas o un funcionamiento deficiente de los equipos. En otras palabras, el panorama de las tendencias del mercado de las PDU inteligentes se orientará hacia una infraestructura interoperable donde los equipos eléctricos compartan información con los sistemas de gestión de infraestructura de centros de datos y de gestión de instalaciones.
Integración de la inteligencia energética con los programas de sostenibilidad
Se prevé que las iniciativas de sostenibilidad influyan en las arquitecturas de energía inteligentes, aumentando la necesidad de mediciones eléctricas más detalladas. Para determinar el consumo energético en las operaciones de una organización, es necesario contar con datos precisos en las distintas capas de la infraestructura, en lugar de depender únicamente de las cifras generales de la instalación. Las PDU inteligentes pueden proporcionar datos sobre circuitos y racks que pueden utilizarse para la asignación, la evaluación comparativa y los cálculos de eficiencia. En futuras plataformas, será posible utilizar datos eléctricos junto con información ambiental y de carga de trabajo, lo que permitirá un análisis más contextual de la eficiencia de la infraestructura.
Oportunidades de mercado para PDU inteligentes
Fabricación localizada y plataformas de productos modulares
Entre las oportunidades que los fabricantes pueden aprovechar se incluye el diseño de plataformas compatibles con diversos tipos de tomas de corriente, voltajes, interfaces de comunicación y niveles de monitorización. Los enfoques modulares de diseño ayudan a evitar la duplicación de esfuerzos de ingeniería, permitiendo a los proveedores atender a múltiples grupos de clientes mediante una plataforma común. También existe la posibilidad de localización debido a las diferencias en las normas eléctricas y los procesos de adquisición de infraestructuras en determinadas zonas. Las inversiones en capacidades de fabricación, firmware flexible y componentes estándar podrían reducir los plazos de entrega y permitir la personalización de los productos según las necesidades de cada cliente. Es importante que los proveedores consideren la posibilidad de integrar capacidades de comunicación y monitorización bajo demanda.
Expansión de la infraestructura digital en los mercados emergentes
Los nuevos mercados de infraestructura digital ofrecen un gran potencial para los proveedores que puedan combinar hardware fiable con facilidad de implementación y gestión remota. El creciente auge de la computación en la nube, los sistemas de telecomunicaciones, la digitalización empresarial y la computación perimetral impulsarán la creación de instalaciones más allá de los centros de datos. Los inversores y productores pueden centrarse en las alianzas, los integradores y los contratistas de infraestructura que participan en estas iniciativas. Las estrategias de producto deben priorizar la sencillez de instalación, la resolución de problemas remota, la compatibilidad con las comunicaciones y la durabilidad. La previsión del mercado de unidades de distribución de energía (PDU) inteligentes puede ser útil para la planificación de la capacidad, junto con otros factores como las inversiones en infraestructura, el suministro eléctrico y la densidad por rack. La diferenciación basada en servicios es otra forma de destacar para los nuevos participantes del mercado, especialmente cuando la zona carece de capacidades de mantenimiento especializadas.
Novedades recientes
- Agosto de 2025: Panduit lanzó a nivel mundial la PDU inteligente EL2P™, diseñada para mejorar la eficiencia, la confiabilidad y la automatización de la gestión de energía en los centros de datos. Esta nueva PDU forma parte de la cartera ampliada de distribución de energía para racks de Panduit.
- Septiembre de 2025: Vertiv amplió su catálogo de unidades de distribución de energía (PDU) PowerIT para rack con modelos que admiten hasta 57,6 kW para implementaciones de IA y computación de alto rendimiento (HPC) de alta densidad. Las PDU ofrecen configuraciones básicas, con monitorización y conmutadas, con gestión de energía avanzada y opciones de alimentación trifásica flexibles.
- Agosto de 2025: Austin Hughes presentó su gama de unidades de distribución de energía inteligentes InfraPower 2000, que incorpora medidores inteligentes de nueva generación y tomas IEC Slide-Lock patentadas. Las series Z-IP y M-Serial ofrecen monitorización y gestión de energía local y remota en tiempo real para centros de datos.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -