
Marché des PDU intelligents : taille, part de marché et prévisions 2034
Taille et prévisions du marché des PDU intelligents (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type (à comptage, surveillé, commutateur de transfert automatique, échange à chaud, double circuit), phase (monophasé, triphasé), application (centres de données, solutions d’alimentation industrielle, systèmes téléphoniques VoIP, laboratoires éducatifs, applications commerciales/salles de brassage), secteur (télécommunications et informatique, banque, finance et assurance, gouvernement, énergie, fabrication industrielle, santé, transport, autres)
- Statut : Données publiées
- Code du rapport : TIPRE00039488
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 22, 2026


Taille du marché en 2025
1,4 milliard de dollars américains
valeur de l'année de base
Prévisions pour 2034
2,53 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,85 %
taux de croissance
Marché adressable
17,81 milliards de dollars américains
(2026-2034)
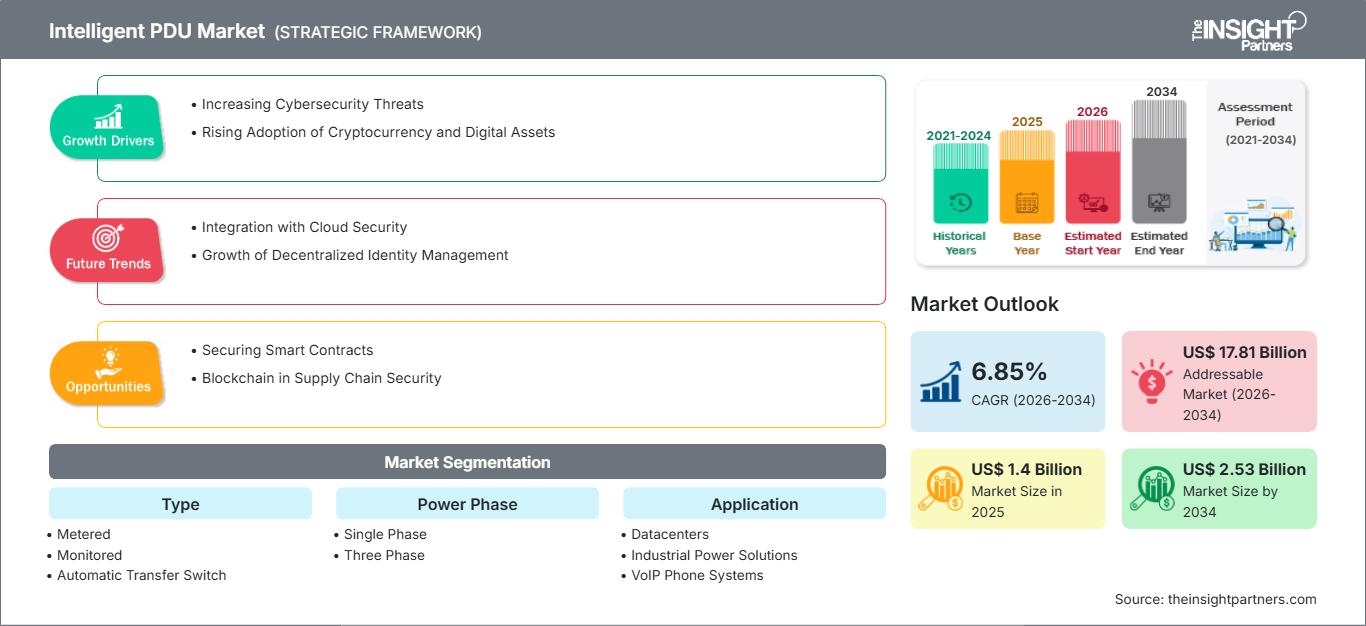
Le marché des PDU intelligents combine la distribution intelligente de l'énergie, la surveillance à distance, le contrôle au niveau des prises et la visibilité de la qualité de l'énergie pour les installations où la disponibilité et la maîtrise de la consommation énergétique sont des priorités opérationnelles. Ce marché, évalué à 1,4 milliard de dollars US en 2025 , devrait atteindre 2,53 milliards de dollars US d'ici 2034 , avec un taux de croissance annuel composé (TCAC) de 6,85 % entre 2026 et 2034. Son adoption est de plus en plus liée à la densité accrue des racks, à l'informatique distribuée et aux exigences d'une gestion granulaire de l'infrastructure.
L'Amérique du Nord demeure un centre de demande structurellement important, avec un TCAC estimé entre 6,8 % et 7,4 % jusqu'en 2034. L'expansion des capacités hyperscale et de colocation, conjuguée à la modernisation des infrastructures électriques des entreprises, soutient ce déploiement. Le potentiel du marché des PDU intelligents est également influencé par la demande de contrôle à distance des prises, de télémétrie environnementale, de planification des capacités et de résilience opérationnelle dans des environnements informatiques de plus en plus énergivores.
Évaluation et perspectives du marché des PDU intelligents
- Amérique du Nord : L'Amérique du Nord devrait détenir une part de marché de 34 à 38 % pour les PDU intelligents en 2025 , avec un TCAC de 6,8 à 7,4 % entre 2026 et 2034 , grâce à la construction de centres de données, à la modernisation des entreprises et à des charges informatiques de plus en plus denses nécessitant une visibilité intelligente de l'alimentation.
- États-Unis : On estime que les États-Unis représenteront 28 à 32 % du marché en 2025 , avec un taux de croissance annuel composé (TCAC) de 6,9 à 7,5 % entre 2026 et 2034 , tiré par les installations hyperscale, l'expansion de la colocation et l'infrastructure de périphérie.
- Europe : L'Europe devrait détenir une part de marché de 24 à 28 % en 2025 et connaître une croissance annuelle composée de 6,2 à 6,9 % entre 2026 et 2034 , l'Allemagne, le Royaume-Uni, la France et les Pays-Bas bénéficiant des investissements dans les centres de données et des exigences en matière d'efficacité énergétique.
- Asie-Pacifique : La part de marché de l’Asie-Pacifique est estimée entre 25 et 29 % en 2025 , avec un TCAC de 7,1 à 7,9 % entre 2026 et 2034. La Chine, le Japon, l’Inde, la Corée du Sud et l’Australie sont des marchés clés, portés par l’expansion des capacités cloud et des infrastructures numériques.
- Segment le plus important : les PDU surveillés devraient représenter une part de marché de 31 à 35 % en 2025 , avec un TCAC de 6,9 à 7,5 % jusqu’en 2034 , reflétant la demande de visibilité au niveau du circuit.
- Segment à forte croissance : Les systèmes triphasés représentent une part de marché estimée entre 39 et 43 % en 2025 , avec un TCAC de 7,2 à 7,8 % jusqu'en 2034, à mesure que les installations à haute densité augmentent leurs besoins en énergie.
- Principales entreprises analysées en détail : Citilog, Cubic Corporation, EFKON India, IMTAC, Intelvision Technologies, Iteris, Inc., Nuance Communications, Inc., Savari, Inc., Thales Group et TransCore.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'architecture de distribution électrique évolue, passant de simples infrastructures de racks à des circuits électriques intelligents capables de mesurer, d'alerter, de commuter et de communiquer leurs paramètres de fonctionnement. L'augmentation de la densité des serveurs rend les mesures précises plus précieuses, tandis que les structures de racks modulaires favorisent la standardisation. L'intelligence embarquée, les fonctionnalités réseau et les capacités d'intégration deviennent essentielles à la fabrication des systèmes de distribution électrique intelligents.
Le déploiement du produit s'étendra, au cours de la période prévisionnelle, non seulement aux centres de données d'entreprise classiques, mais aussi aux sites périphériques, aux salles de brassage, aux salles informatiques industrielles et à d'autres formes d'infrastructures numériques distribuées. La législation sur l'efficacité énergétique et les investissements dans une infrastructure électrique fiable contribueront à une mesure précise de la consommation d'énergie, tandis que la commutation et la mesure intelligentes seront justifiées par la nécessité de construire des installations fiables.
Portée du rapport sur le marché des PDU intelligents
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 1,4 milliard de dollars américains |
| Taille du marché d'ici 2034 | 2,53 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 6,85% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des PDU intelligents
Le marché des PDU intelligents sera porté par la complexité croissante de la consommation d'électricité dans les environnements informatiques. Ce besoin en PDU émane des opérateurs de centres de données, des opérateurs télécoms, des entreprises, des sites industriels et des fournisseurs de services d'infrastructure gérés, soucieux de contrôler et de garantir une consommation et une qualité d'énergie optimales. La chaîne de valeur comprend les fournisseurs de composants électriques, les fabricants de boîtiers et de connecteurs, les intégrateurs de systèmes électroniques, les développeurs de logiciels et les intégrateurs de systèmes.
Les contraintes d'approvisionnement découlent de la disponibilité des disjoncteurs, des capteurs de courant, des dispositifs de communication, du contrôleur, des connecteurs et des boîtiers. Le fabricant de ce produit doit trouver un équilibre entre les solutions standard et la personnalisation du produit afin d'obtenir la configuration de prises et de tensions souhaitée, ainsi que les normes de communication requises. Les délais de livraison restent un facteur important, car les PDU font partie intégrante des projets d'infrastructure.
L'analyse concurrentielle du marché des PDU intelligents révèle que la concurrence s'exerce sur un marché influencé par les compétences en génie électrique, les logiciels embarqués, la connectivité et l'intégration système. Parmi les acteurs de ce marché figurent Citilog, Cubic Corporation, EFKON India, IMTAC, Intelvision Technologies, Iteris, Inc., Nuance Communications, Inc., Savari, Inc., Thales Group et TransCore. Leurs positionnements respectifs illustrent la complémentarité possible entre les capacités des infrastructures intelligentes et les applications de gestion de l'énergie.
Le rapport sur le marché des PDU intelligents révèle que les investissements se concentrent de plus en plus sur le développement de produits transformant les mesures électriques en données opérationnelles. Dans ce contexte, la différenciation stratégique peut s'effectuer grâce aux API, aux protocoles, à la cybersécurité, à la modularité et à l'intégration avec les plateformes de gestion des installations. Les fournisseurs qui s'adressent aux grands opérateurs d'infrastructures auront tout intérêt à proposer des services liés au cycle de vie, à la gestion des firmwares et au diagnostic à distance.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des PDU intelligents : Perspectives stratégiques
Perspectives régionales
Marché des PDU intelligents en Amérique du Nord
On estime que l'Amérique du Nord détiendra entre 34 et 38 % du marché des PDU intelligents en 2025, avec un TCAC de 6,8 à 7,4 % jusqu'en 2034. Les États-Unis demeurent le principal acteur de ce marché, grâce à leurs investissements dans la construction de centres de données hyperscale, la croissance des services de colocation, l'informatique en nuage et la modernisation des infrastructures d'entreprise. Le Canada contribue également à ce marché par le biais de l'exploitation de centres de données, des infrastructures de télécommunications et des services financiers.
L'augmentation de la densité des racks engendre un besoin croissant en matière de surveillance des circuits, de commutation à distance, de planification des capacités et de gestion des alarmes. L'efficacité énergétique et la résilience de l'infrastructure face aux variations de la disponibilité de l'alimentation électrique sont devenues des enjeux majeurs pour les opérateurs. Les architectures intelligentes permettraient de minimiser l'intervention du personnel et d'optimiser la visibilité des équipements installés sur plusieurs sites.
Marché américain des PDU intelligents
On estime que les États-Unis représenteront 28 à 32 % du marché total des PDU intelligents en 2025 et environ 82 à 86 % du marché nord-américain, avec un taux de croissance annuel composé (TCAC) de 6,9 à 7,5 %. La demande se concentre principalement autour des environnements de campus hyperscale, des environnements de colocation, des centres de données d'entreprise et des déploiements d'informatique en périphérie de réseau.
La demande plus sophistiquée provient généralement des grandes organisations qui ont besoin d'un contrôle et d'une mesure de la consommation électrique au niveau des prises, en raison de la densité accrue de leurs racks et de la dispersion de leurs systèmes. Les PDU peuvent également être utilisés dans les salles réseau et les centres de télécommunications, où l'accès physique n'est pas toujours possible. Les fournisseurs se différencient par la précision, le firmware, la compatibilité et la facilité d'installation de leurs solutions. Les cas d'utilisation en entreprise sont devenus plus complexes, intégrant les performances des PDU aux systèmes de gestion d'infrastructure globaux.
Marché européen des PDU intelligents
On estime que l'Europe représentera 24 à 28 % du marché des PDU intelligents en 2025, avec un taux de croissance annuel composé (TCAC) de 6,2 à 6,9 %. L'Allemagne constitue un marché clé, tandis que le Royaume-Uni, la France, l'Italie, l'Espagne et les Pays-Bas y contribuent également, notamment pour les centres de données, les télécommunications, l'automatisation industrielle et les infrastructures d'entreprise. L'efficacité opérationnelle et la transparence des processus restent des critères essentiels lors de l'achat de ce type de produit.
Le marché britannique bénéficie des investissements dans les infrastructures numériques et du besoin de gestion énergétique robuste dans les centres de données. En Allemagne, l'automatisation industrielle se conjugue à la croissance des infrastructures numériques, engendrant un besoin accru en systèmes de distribution électrique. La France présente des perspectives intéressantes en matière d'infrastructures pour entreprises et de colocation, tandis que l'Italie et l'Espagne s'attachent à développer de nouvelles capacités dans les centres de données et les infrastructures numériques.
Marché des PDU intelligents de la région Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 25 et 29 % du marché des PDU intelligents en 2025, avec un TCAC de 7,1 à 7,9 %. Les principaux moteurs de croissance dans cette région, par ordre d'importance, sont la Chine, le Japon, la Corée du Sud, l'Inde et l'Australie. Le développement du cloud computing, la production de semi-conducteurs, les investissements dans les télécommunications et la numérisation des processus de fabrication contribuent à cette croissance.
La digitalisation et le développement des infrastructures de données engendrent un besoin accru en sources d'électricité fiables. L'Inde et l'Australie représentent des marchés à fort potentiel, tandis que le Japon et la Corée du Sud privilégient la fiabilité et le calcul haute densité. Les fournisseurs adaptent progressivement leurs offres aux besoins électriques régionaux et aux préférences des clients.
Marché des PDU intelligents au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient connaître une croissance annuelle composée de 5,9 % à 6,6 %, tirée par l'Arabie saoudite et les Émirats arabes unis, où les investissements dans les infrastructures numériques et les centres de données à grande échelle progressent. L'Afrique du Sud demeure une plaque tournante régionale pour les infrastructures d'entreprise et de télécommunications.
Les installations énergivores et les nouveaux projets d'infrastructures renforcent l'importance de la visibilité électrique. L'Arabie saoudite et les Émirats arabes unis bénéficient d'investissements technologiques liés à la diversification économique, tandis que l'Afrique du Sud répond aux besoins régionaux en matière de cloud et de connectivité. Ailleurs au Moyen-Orient et en Afrique, la demande est davantage axée sur les projets, la distribution intelligente gagnant en importance là où la surveillance à distance permet de simplifier la maintenance.
Analyse de segmentation
Taper
Le type de PDU est un facteur de différenciation fondamental sur le marché des PDU intelligents, car les acheteurs choisissent l'architecture en fonction de leurs besoins en matière de surveillance, de fiabilité des transferts, de densité d'installation et de contrôle opérationnel. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 6,6 % à 7,2 % entre 2026 et 2034. La gamme de PDU intelligents inclut de plus en plus de produits capables de convertir les mesures électriques en données exploitables pour l'infrastructure.
- Avec compteur : les PDU avec compteur fournissent des mesures électriques de base et permettent de connaître la capacité disponible. Ils restent pertinents lorsque les opérateurs ont besoin de visibilité sans fonctionnalités de contrôle à distance étendues.
- Surveillance : Les PDU surveillés permettent d'obtenir des informations électriques détaillées et des alertes, ce qui les rend importants pour les installations nécessitant une visibilité continue au niveau du circuit et une planification opérationnelle.
- Commutateur de transfert automatique : les unités de distribution d'alimentation (PDU) à commutateur de transfert automatique assurent la continuité de l'alimentation en transférant les charges entre les sources d'alimentation. Elles sont particulièrement pertinentes lorsque la redondance et la rapidité de rétablissement sont essentielles.
- Remplacement à chaud : les architectures de remplacement à chaud facilitent le remplacement des équipements tout en maintenant la continuité opérationnelle, prenant en charge les applications où les interruptions de service ont des conséquences opérationnelles importantes.
- Circuit double : Les configurations à circuit double prennent en charge les alimentations électriques redondantes et conviennent aux infrastructures critiques nécessitant une plus grande flexibilité dans la distribution de la charge et la gestion du chemin d’alimentation.
Phase de puissance
La phase d'alimentation détermine la capacité électrique, l'architecture d'installation et l'adéquation aux différents environnements informatiques. Ce segment devrait connaître une croissance annuelle composée de 6,8 % à 7,5 % entre 2026 et 2034 , les installations à haute densité privilégiant de plus en plus les configurations triphasées. Le choix dépend des charges des racks, de la tension du bâtiment, des exigences de redondance et de l'architecture de distribution.
- Monophasé : Les PDU monophasés restent importants dans les salles d’entreprise, les petits centres de données, les armoires réseau et les applications où les charges au niveau des racks restent relativement modérées.
- Triphasé : Les PDU triphasés répondent aux besoins des installations à haute densité en prenant en charge une plus grande capacité électrique et une distribution équilibrée, ce qui les rend de plus en plus importants dans les environnements informatiques modernes.
Application
L'application concerne les principaux environnements où la distribution intelligente d'énergie est déployée. Ce segment devrait connaître une croissance annuelle composée de 6,9 % à 7,6 % entre 2026 et 2034 , portée par les besoins croissants en matière de visibilité électrique, de gestion à distance et de résilience des infrastructures dans les installations numériques et industrielles.
- Centres de données : Les centres de données constituent une application essentielle car les opérateurs ont besoin d’informations détaillées sur la consommation d’énergie, d’alarmes, de contrôle à distance et de planification de la capacité dans des environnements de racks de plus en plus denses.
- Solutions d'alimentation électrique industrielle : Les déploiements industriels utilisent une distribution intelligente pour améliorer la visibilité électrique autour des équipements automatisés, des systèmes de contrôle, des ressources informatiques et de l'infrastructure technologique opérationnelle.
- Systèmes téléphoniques VoIP : Les environnements VoIP bénéficient d’une distribution électrique fiable au niveau des racks et du réseau, notamment lorsque la continuité des communications et la surveillance centralisée sont des priorités opérationnelles.
- Laboratoires pédagogiques : Les laboratoires pédagogiques utilisent une distribution intelligente lorsque plusieurs systèmes informatiques et électroniques nécessitent une allocation de puissance contrôlée, des mesures et une gestion d’infrastructure plus sûre.
- Applications commerciales/Salle de brassage : Les salles de brassage commerciales nécessitent des systèmes d’alimentation compacts et observables à distance, capables de prendre en charge les équipements de communication tout en minimisant les besoins de maintenance physique.
Industrie
Le secteur d'activité reflète des différences en matière d'exigences de disponibilité, de densité électrique, de contraintes réglementaires et de complexité des infrastructures. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 6,7 % à 7,4 % entre 2026 et 2034 , les applications dans les télécommunications, les technologies de l'information, la santé, l'industrie manufacturière et l'énergie nécessitant des infrastructures électriques de plus en plus interconnectées.
- Télécoms et informatique : les opérateurs de télécommunications et d’informatique privilégient la disponibilité, la visibilité à distance et l’utilisation efficace des racks, ce qui rend la distribution intelligente pertinente pour les infrastructures centralisées et distribuées.
- BFSI : Les institutions bancaires et financières mettent l’accent sur la résilience et la surveillance car l’infrastructure technologique soutient le traitement des transactions, les services à la clientèle et la continuité des activités.
- Secteur public : Les installations gouvernementales nécessitent de plus en plus une gestion sécurisée et responsable des infrastructures, qu’il s’agisse des environnements informatiques, des systèmes de communication ou des installations technologiques distribuées.
- Énergie : Les entreprises du secteur de l'énergie utilisent une infrastructure connectée pour prendre en charge les salles de contrôle, les communications, les systèmes de surveillance et les actifs numériques fonctionnant dans des environnements exigeants.
- Fabrication industrielle : les fabricants intègrent de plus en plus les ressources informatiques et de réseau aux environnements de production, créant ainsi une demande en matière de distribution électrique contrôlée et observable.
- Secteur de la santé : Les établissements de santé ont besoin d’une alimentation électrique fiable pour leurs systèmes numériques, leurs communications, leurs plateformes de surveillance et leurs équipements connectés, car les interruptions d’infrastructure peuvent affecter leurs opérations.
- Transports : L'infrastructure de transport utilise une distribution d'énergie intelligente pour les communications, le contrôle, la surveillance et les systèmes numériques déployés dans les gares, les terminaux et les installations opérationnelles.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
centres de données |
Haut |
Densité des racks |
Mature |
|
Solutions d'alimentation industrielle |
Moyen |
Surveillance OT |
Mise à l'échelle |
|
Systèmes téléphoniques VoIP |
Moyen |
Disponibilité du réseau |
Mature |
|
Laboratoires éducatifs |
Faible |
Automatisation de laboratoire |
Émergent |
|
Applications commerciales/Armoires réseau |
Moyen |
Réseau de périphérie |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des PDU intelligents
Augmentation de la densité des racks et de la complexité des charges électriques
L'augmentation de la densité des racks modifie l'économie de la distribution électrique en accentuant les conséquences d'estimations de capacité erronées. Les centres de données peuvent concentrer une importante charge électrique dans des espaces réduits, ce qui rend la visibilité des circuits plus précieuse. Une unité de distribution d'énergie (PDU) intelligente permet aux opérateurs de surveiller la consommation, de détecter les déséquilibres et de réagir aux situations anormales sans dépendre uniquement d'inspections physiques. L'utilité de cette solution ne se limite pas au comptage de l'électricité : des informations fiables peuvent également servir à planifier le déploiement, la maintenance et l'extension des racks. Avec la mise en œuvre de plateformes de calcul et de traitement accélérées et distribuées, le lien entre les infrastructures électriques et informatiques se renforcera.
Expansion de l'infrastructure de calcul distribué et en périphérie
L'informatique de périphérie consiste à déployer des équipements informatiques sur différents sites, tels que des sites de télécommunications, des entreprises, des sites industriels, des espaces de vente, etc. Ces sites disposent souvent de moins de personnel technique sur place que les grands centres de données, ce qui rend la surveillance et le contrôle de l'alimentation à distance particulièrement avantageux. Les PDU intelligents permettent de surveiller l'état des équipements, de générer des alarmes et d'offrir certaines fonctionnalités de commutation sans nécessiter une présence physique permanente. Par conséquent, outre les spécifications électriques, les fournisseurs doivent privilégier les solutions compactes, dotées de bonnes capacités de communication et faciles à installer. Cette infrastructure distribuée engendre un plus grand nombre de dispositifs d'alimentation gérés individuellement, ce qui rend la gestion centralisée souhaitable.
Accent accru sur la responsabilité énergétique et la résilience des infrastructures
La hausse des coûts énergétiques, les limitations de capacité et la nécessité d'une planification rigoureuse incitent les entreprises à améliorer la mesure de leur infrastructure électrique. Les PDU intelligents fournissent des données plus précises que les systèmes de distribution traditionnels, offrant ainsi aux responsables d'installations une visibilité optimale sur l'utilisation, que ce soit au niveau des racks ou des circuits. Cette visibilité leur permet d'optimiser l'équilibrage des charges, la planification de la maintenance et même les opérations inefficaces. La résilience apporte une dimension supplémentaire : la surveillance et le transfert de la configuration permettent de suivre l'état du réseau électrique. L'intégration de la gestion des installations aux systèmes de gestion numérique permet aux données télémétriques des PDU de contribuer à l'analyse de l'infrastructure. On passe ainsi d'un simple composant électrique physique à une véritable source de données opérationnelles.
Tendances futures du marché des PDU intelligents
Gestion de l'infrastructure énergétique centrée sur le logiciel
L'architecture des futurs systèmes de distribution d'énergie intelligents privilégiera probablement la surveillance logicielle à la seule surveillance électrique. Les fabricants permettront aux utilisateurs d'accéder aux données des PDU via des interfaces de programmation d'applications (API), des tableaux de bord, des outils de gestion centralisée et des flux de notification automatisés. Les utilisateurs pourront ainsi analyser la consommation d'énergie dans différentes baies, détecter les anomalies et gérer la maintenance depuis des emplacements centraux. À terme, l'analyse de ces données permettra peut-être de prédire les surcharges de circuits, les températures anormales ou les dysfonctionnements des équipements. En d'autres termes, le marché des PDU intelligents évoluera vers une infrastructure interopérable où les équipements électriques partagent des informations avec les systèmes de gestion de l'infrastructure des centres de données et les systèmes de gestion des installations.
Intégration des données énergétiques aux programmes de développement durable
Les initiatives de développement durable devraient impacter les architectures énergétiques intelligentes en accentuant le besoin de mesures électriques plus précises. Pour déterminer la consommation énergétique d'une organisation, il est indispensable de disposer de données précises à différents niveaux de l'infrastructure, plutôt que de se fier uniquement aux chiffres globaux de l'installation. Les PDU intelligents peuvent fournir des données sur les circuits et les baies, utilisables pour l'allocation, l'analyse comparative et le calcul de l'efficacité. Les plateformes futures pourront exploiter les données électriques conjointement aux informations environnementales et de charge de travail, permettant ainsi une analyse plus contextuelle de l'efficacité de l'infrastructure.
Opportunités du marché des PDU intelligents
Fabrication localisée et plateformes de produits modulaires
Les fabricants peuvent tirer parti de la conception de plateformes compatibles avec différents types de prises, de tensions, d'interfaces de communication et de niveaux de surveillance. Une conception modulaire permet d'éviter les doublons dans les efforts d'ingénierie et offre aux fournisseurs la possibilité de servir de nombreux groupes de clients grâce à une plateforme commune. La localisation des solutions est également possible en raison des différences de normes électriques et de procédures d'acquisition d'infrastructures selon les régions. Investir dans les capacités de production, un micrologiciel flexible et des composants standardisés pourrait réduire les délais de livraison et permettre la personnalisation des produits en fonction des besoins spécifiques de chaque client. Il est important que les fournisseurs étudient la possibilité d'intégrer des fonctionnalités de communication et de surveillance à la demande.
Expansion des infrastructures numériques dans les marchés émergents
Les nouveaux marchés d'infrastructures numériques offrent un potentiel considérable aux fournisseurs capables de proposer du matériel fiable, facile à déployer et à gérer à distance. L'essor du cloud computing, des systèmes de télécommunications, de la numérisation des entreprises et de l'edge computing entraînera la création d'infrastructures s'étendant au-delà des campus de centres de données traditionnels. Investisseurs et producteurs peuvent se concentrer sur les partenariats, les intégrateurs et les entreprises d'infrastructure impliqués dans ces initiatives. Les stratégies produits doivent privilégier la simplicité d'installation, le dépannage à distance, la compatibilité avec les communications et la durabilité. Les prévisions du marché des PDU intelligents peuvent faciliter la planification des capacités, en tenant compte d'autres facteurs tels que les investissements dans l'infrastructure, l'alimentation électrique et la densité par rack. La différenciation par les services constitue un autre moyen de se démarquer pour les nouveaux acteurs du marché, notamment lorsque les capacités de maintenance spécialisées font défaut dans la région.
Développements récents
- Août 2025 : Panduit lance à l’échelle mondiale l’unité de distribution d’alimentation intelligente EL2P™, conçue pour améliorer l’efficacité, la fiabilité et l’automatisation de la gestion de l’énergie dans les centres de données. Cette nouvelle unité de distribution d’alimentation fait partie de la gamme étendue de solutions de distribution d’énergie pour racks de Panduit.
- Septembre 2025 : Vertiv a enrichi sa gamme de PDU rack PowerIT avec des modèles supportant jusqu’à 57,6 kW pour les déploiements IA et HPC haute densité. Ces PDU offrent des configurations de base, surveillées et commutées, avec une gestion avancée de l’alimentation et des options d’alimentation triphasée flexibles.
- Août 2025 : Austin Hughes a lancé sa gamme d’unités de distribution d’alimentation (PDU) intelligentes InfraPower 2000, dotée de compteurs intelligents de nouvelle génération et de prises IEC Slide-Lock brevetées. Les séries Z-IP et M-Serial permettent la surveillance et la gestion de l’alimentation électrique en temps réel, en local et à distance, pour les centres de données.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -