
Markt für IP DECT Phones: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für IP-DECT-Telefone (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Komponente (Produkt, Dienstleistungen); Unternehmensgröße (Kleine und mittlere Unternehmen, Großunternehmen); Vertriebskanal (B2B, B2C); Endnutzer (Privatkunden, Geschäftskunden) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00011670
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 21, 2026


Marktgröße 2025
6,49 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
10,13 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
5,72 %
Wachstumsrate
Adressierbarer Markt
77,94 Mrd. US-Dollar
(2026–2034)
Der Markt für IP-DECT-Telefone wurde im Jahr 2025 auf 6,49 Milliarden US-Dollar geschätzt und soll bis 2034 auf 10,13 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 5,72 % von 2026 bis 2034 entspricht. Der Markt spiegelt die anhaltende Nachfrage nach schnurloser IP-Kommunikation in Unternehmen, Gewerbebetrieben und Privathaushalten wider, die durch die Migration hin zu IP-basierter Sprachinfrastruktur, skalierbarer Mobilität und zuverlässiger drahtloser Abdeckung im Betrieb unterstützt wird.
Nordamerika bleibt ein strukturell wichtiger Markt, gestützt durch die zunehmende Nutzung von Cloud-Kommunikation, die Digitalisierung des Gesundheitswesens und die Modernisierung veralteter Sprachinfrastruktur. Der regionale Markt für IP-DECT-Telefone wird im Zeitraum 2026–2034 voraussichtlich um 4,8–5,2 % wachsen. Die Nachfrage wird durch den Wunsch von Unternehmen nach sicherer Mobilität und etablierte Vertriebsökosysteme in den Bereichen Gesundheitswesen, Einzelhandel, Fertigung, Gastgewerbe und professionelle Dienstleistungen verstärkt.
Marktanalyse und Einblicke für IP-DECT-Telefone
- Nordamerika: Es wird erwartet, dass Nordamerika seine führende Position beibehält und im Jahr 2025 einen Anteil von 38–40 % ausmacht. Zwischen 2026 und 2034 dürfte das Land mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,2 % wachsen, was durch eine ausgereifte Unternehmenskommunikationsinfrastruktur unterstützt wird.
- USA: Die USA machen im Jahr 2025 einen Anteil von 37–39 % an der nordamerikanischen Nachfrage aus und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,6–5,0 % wachsen, wobei der Schwerpunkt auf dem Gesundheitswesen und der Modernisierung von Unternehmen liegt.
- Europa: Europa wird im Jahr 2025 einen Anteil von 29–31 % ausmachen und voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,0–4,6 % wachsen. Deutschland, Großbritannien und Frankreich bleiben führende Märkte, was durch die etablierte DECT-Nutzung unterstützt wird.
- Asien-Pazifik: Der Anteil Asien-Pazifiks liegt 2025 bei 22–24 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,0–8,8 % wachsen, wobei China, Japan, Indien und Südkorea die industrielle Entwicklung vorantreiben.
- Größtes Segment: Das Produktsegment ist das größte Segment mit einem Marktanteil von 70–75 % im Jahr 2025 und einem jährlichen Wachstum von 4,5–5,2 % im Zeitraum 2026–2034, da der Handyersatz weiterhin im Mittelpunkt steht.
- Wachstumsstarkes Segment: Dienstleistungen erreichen 2025 einen Marktanteil von 25–30 % und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,8–9,4 % wachsen, angetrieben durch Managed Deployments.
- Detaillierte Analyse der wichtigsten Unternehmen: ALE International, Ascom Holding AG, Avaya Inc., Cisco Systems, Inc., Gigaset Technologies GmbH, Grandstream Networks, Inc., Mitel Networks Corporation, NEC Corporation, Panasonic Corporation, Plantronics, Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für IP-DECT-Telefone hat sich von eigenständigen schnurlosen Sprachtechnologien hin zu IP-integrierten Mobillösungen mit Mehrzellen-Design, SIP-Integration, Fernbereitstellung und UC-Kompatibilität entwickelt. Die Fertigung konzentriert sich nun auf modulare Basisstationen, robuste Mobilteile, Energieeffizienz und softwaregesteuerte Produkte. Darüber hinaus müssen die Lieferketten den Anforderungen kürzerer Produktlebenszyklen, regionaler Zertifizierungen, Ersatzteilverfügbarkeit und lokalem Kundendienst gerecht werden.
Weiteres Wachstum wird sich höchstwahrscheinlich an der Schnittstelle von Kommunikationsentwicklung und industrieller Automatisierung, Gesundheitssystemen, Logistik und Remote-Arbeitsumgebungen ergeben. Zu den aktuellen Entwicklungstrends im Bereich drahtloser Unternehmenskommunikation zählen Managed Services, Cloud-Bereitstellung, Sicherheit und hybride Konnektivität. Klare Regelungen zur Frequenznutzung und zur drahtlosen Unternehmensinfrastruktur werden die Einführung dieser Technologie fördern, während Schwellenländer von der einfacheren Implementierung profitieren können, da IP-Sprachnetze dort leichter verfügbar sind.
Marktbericht für IP-DECT-Telefone – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 6,49 Milliarden US-Dollar |
| Marktgröße bis 2034 | 10,13 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,72 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für IP-DECT-Telefone
Die Nachfrageseite wird von Unternehmen getrieben, die sichere mobile Sprachkommunikation ohne Störungen und Einschränkungen benötigen, wie sie in der Vergangenheit durch drahtlose Kommunikationstechnologien entstanden sein können. Krankenhäuser, Lagerhäuser, Hotels, Einzelhandelsgeschäfte, Produktionsbetriebe und Bürogebäude benötigen langlebige Akkus, Roaming-Funktionalität und eine zentrale Verwaltung. Die Lieferkette umfasst Hersteller von Chips, Endgeräten, Basisstationen und Unified Communications-Systemen (UC-Systemen), Telekommunikationsunternehmen, Distributoren und Managed Service Provider.
Die Entwicklungen auf der Angebotsseite werden zunehmend von Interoperabilität und flexibler Bereitstellung beeinflusst. Anbieter müssen mit SIP-Umgebungen, Cloud-Diensten, Mehrzellen-Setups und Remote-Provisionierung kompatibel sein und die Zuverlässigkeit ihrer Hardware gewährleisten. Die Differenzierung erfolgt über Audioqualität, Langlebigkeit, Sicherheit, Akkus und Managementsysteme. Serviceprovider können ihren Mehrwert steigern, indem sie Standortanalysen, Installation, Konfiguration, Wartung, Firmware-Management und weitere Lifecycle-Services anbieten.
Die Wettbewerbsintensität hängt von der Existenz etablierter Anbieter im Bereich der Kommunikationslösungen und Spezialisten für schnurlose Unternehmensmobilität ab. Cisco Systems Inc. konkurriert mit seiner IP-DECT-Lösung auf Cloud-Telefonie-Plattformen, während Avaya Inc., Mitel Networks Corp., NEC Corp. und ALE International über bestehende Kommunikationsinfrastrukturen für Unternehmen verfügen. Die Ascom Holding AG hebt den Bedarf an Lösungen für anspruchsvolle Einsatzumgebungen hervor, während die Gigaset Technologies GmbH die allgemeine DECT-Funktionalität für den professionellen und privaten Gebrauch betont. Grandstream Networks, Inc. konkurriert mit skalierbaren SIP-basierten Systemen.
Investitionen fließen zunehmend in Software-Management-Tools, Skalierbarkeit für mehrere Mobilfunkzellen, robuste Mobilität und Branchenlösungen. Panasonic und Plantronics bleiben mit ihren Kommunikationslösungen relevant, während Anbieter ihre Geräte verstärkt als Endpunkte umfassender Kollaborationsarchitekturen vermarkten. Die Differenzierung konzentriert sich daher immer weniger auf die Gerätespezifikationen und immer mehr auf Interoperabilität, Lebenszykluskosten, Implementierungs-Know-how, Sicherheit und Cloud-Kommunikationsplattformen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
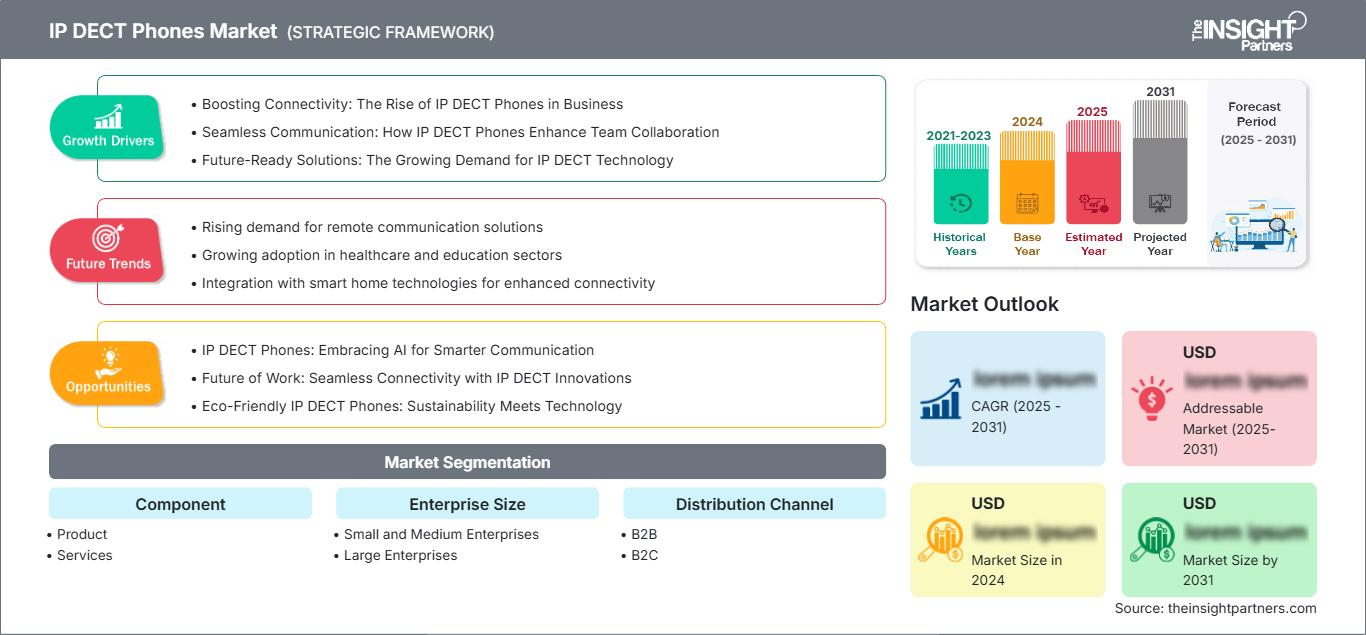
Markt für IP-DECT-Telefone: Strategische Einblicke
Regionale Einblicke
Markt für IP-DECT-Telefone in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von 38–40 % am Markt für IP-DECT-Telefone und wird voraussichtlich bis 2034 ein jährliches Wachstum von 4,8–5,2 % verzeichnen. Nordamerika profitiert von seiner ausgereiften Unternehmenskommunikationsinfrastruktur, dem modernen Gesundheitswesen und dem Netzwerk von Systemintegratoren. Anwendungsbereiche sind Krankenhäuser, Produktionsstätten, Einzelhandelsgeschäfte, das Gastgewerbe und große Gewerbegebiete, die Mobilität und eine gute Abdeckung in Gebäuden benötigen.
Die USA sind der bedeutendste Markt in Nordamerika und tragen mit 37–39 % zur Nachfrage bei. Für Kanada wird ein jährliches Wachstum von 4,6–5,0 % prognostiziert. Der kanadische Markt generiert seinen Beitrag durch die Bereiche Gesundheitswesen, Logistik und Unternehmensanwendungen. Die wiederkehrende Nachfrage ergibt sich aus dem Bedarf an Ersatz für veraltete Sprachinfrastrukturen. Cloudbasierte UC-Integration, robuste Endgeräte und zentralisierte Bereitstellung steigern den Wert des Angebots.
US-Markt für IP-DECT-Telefone
Die USA repräsentieren 2025 37–39 % des nordamerikanischen Marktes und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,6–5,0 % wachsen. Bedeutende Gesundheitseinrichtungen, Einzelhandelsgeschäfte, Produktionszentren und Unternehmen im Gastgewerbe benötigen zunehmend zuverlässige mobile Sprachverbindungen. Cisco Systems, Inc., Avaya Inc. und andere erfahrene Anbieter von Kommunikationslösungen verfügen über eine bedeutende bestehende Kundenbasis.
Zu den Anwendungstrends gehören Mehrzellenfähigkeit, robuste Geräte, Cloud-Telefonie und Geräteverwaltungssysteme. Der Gesundheits- und Industriesektor hat spezifische Anforderungen hinsichtlich Akkuleistung, Roaming und Geräteausfallsicherheit. Beschaffungsentscheidungen berücksichtigen die Kosten über den gesamten Produktlebenszyklus hinweg und nicht nur die Geräteanschaffung.
Europäischer Markt für IP-DECT-Telefone
Europa hatte 2025 einen Marktanteil von 29-31 % und wird voraussichtlich bis 2034 ein jährliches Wachstum von 4,0-4,6 % verzeichnen. Zu den wichtigsten Ländern zählen Deutschland, gefolgt von Großbritannien und Frankreich, die etablierte DECT-Lösungen für den Einsatz in Unternehmen, Privathaushalten, im Gesundheitswesen, im Einzelhandel und in der Industrie anbieten.
In Großbritannien bleibt die Nachfrage aufgrund des Bedarfs an modernisierter Geschäftskommunikation im Gastgewerbe, Gesundheitswesen und anderen Branchen hoch. Deutschland profitiert von Industrie- und Ingenieurtätigkeiten. Frankreich umfasst Modernisierungen in Unternehmen sowie Anwendungen im Gesundheitswesen und im öffentlichen Sektor. Italien und Spanien generieren zusätzliche Nachfrage durch Anwendungen im Gastgewerbe, in kleinen Unternehmen und durch IP-Telefonielösungen für Privathaushalte. Energieeinsparung, Datensicherheit, Kompatibilität und Geräteverfügbarkeit sind für europäische Verbraucher wichtige Faktoren.
APAC IP-DECT-Telefonmarkt
Das Segment Asien-Pazifik (APAC) hielt 2025 einen Marktanteil von 22–24 % und wird voraussichtlich im Zeitraum 2025–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 8,0–8,8 % aufweisen. China dominiert den regionalen Markt hinsichtlich der Nachfrage, während Japan, Südkorea, Indien und Australien in den Bereichen Fertigung, Gesundheitswesen, Logistik, Gastgewerbe und Digitalisierung von Unternehmen eine Rolle spielen.
Die APAC-Region erreichte 2025 einen Marktanteil von 22–24 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,0–8,8 % wachsen. China ist Marktführer in der Region, gefolgt von Japan, Südkorea, Indien und Australien, die die Nachfrage über die Fertigungsindustrie, das Gesundheitswesen, die Logistik, das Gastgewerbe und die Digitalisierung von Unternehmen ankurbeln. Die Modernisierung der Kommunikationsinfrastruktur in Industrie und Unternehmen fördert die Einführung drahtloser Sprachkommunikationssysteme. Gleichzeitig beflügeln Richtlinien für intelligente Einrichtungen und digitale Vernetzung die Investitionen in drahtlose Sprachkommunikation. Die zunehmende Verbreitung intelligenter Fabriken, Gesundheitseinrichtungen und digitalisierter Einrichtungen trägt aufgrund des Kommunikationsbedarfs in großen Gebieten zur steigenden Nachfrage nach drahtloser Sprachkommunikation bei. Investitionen in die industrielle Automatisierung und intelligente Produktionsumgebungen in China und Südkorea treiben Unternehmen dazu an, ihre Kommunikationsinfrastrukturen zu modernisieren. In Indien ist das Wachstum der drahtlosen Kommunikationstechnologie aufgrund ihrer Mobilitäts- und Effizienzvorteile in Bürogebäuden, Gesundheitseinrichtungen, Lagerhallen und im Gastgewerbe zu beobachten.
Markt für IP-DECT-Telefone im Nahen Osten und Afrika
Für die Region Naher Osten und Afrika wird im Prognosezeitraum bis 2034 ein durchschnittliches Nachfragewachstum von 5,5-6,2 % erwartet, wobei Saudi-Arabien der attraktivste Markt ist, gefolgt von den Vereinigten Arabischen Emiraten und Südafrika.
Initiativen im Gastgewerbe, Gesundheitswesen, der Logistik und der kommerziellen Infrastruktur treiben die Implementierung voran, insbesondere dort, wo zentralisierte Mobilität in großen Betrieben benötigt wird. Modernisierungsinitiativen im Energiesektor sowie große Infrastrukturprojekte tragen zu erhöhten Investitionen in die Kommunikation in der Golfregion bei, während Südafrika die Nachfrage durch seine Unternehmens- und Industrieanwendungen ankurbelt.
Segmentierungsanalyse
Komponente
Im Marktsegment der IP-DECT-Telefone ist die Nachfrage nach Komponenten weiterhin hardwaregetrieben, obwohl Dienstleistungen mit zunehmender Größe und Integration der Systeme an Bedeutung gewinnen. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 4,5–5,2 % prognostiziert. Produktkäufe sind nach wie vor unerlässlich für den Austausch von Mobilteilen und Basisstationen, während professionelle und Managed Services die Wirtschaftlichkeit der Implementierung und den Lebenszykluswert zunehmend beeinflussen.
- Produkt: Das Produkt bleibt die Hauptkomponente, da Unternehmen physische Endgeräte, Basisstationen, Repeater, Ladegeräte und die dazugehörige Infrastruktur benötigen. Austauschzyklen, Robustheit, verbesserte Audioqualität und IP-Interoperabilität sichern die Beschaffung in bestehenden Installationen.
- Services: Services sind von strategischer Bedeutung, da Kunden Planung, Installation, Konfiguration, Fernbereitstellung, Wartung und Lebenszyklusmanagement benötigen. Ihre Bedeutung steigt bei Implementierungen an mehreren Standorten, wo interne IT-Teams spezialisierte Expertise im Bereich drahtloser Technologien benötigen.
Unternehmensgröße
Im Marktsegment der IP-DECT-Telefone für Unternehmen wird die Nachfrage voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–6,8 % steigen. Dies spiegelt die unterschiedlichen Beschaffungsprioritäten kleinerer Organisationen und großer Unternehmen wider. Skalierbare Systeme ermöglichen es beiden Gruppen, IP-basierte Mobilität zu nutzen, ohne dass identische Infrastrukturstrategien oder Bereitstellungsmodelle erforderlich sind.
- Kleine und mittlere Unternehmen (KMU): KMU bevorzugen kosteneffiziente Einzelzellen- und begrenzte Mehrzellensysteme, die sich in gehostete Sprachplattformen integrieren lassen. Einfache Konfiguration und planbare Betriebskosten sind weiterhin wichtige Kaufkriterien.
- Großunternehmen: Großunternehmen legen Wert auf standortübergreifende Abdeckung, zentrale Administration, Sicherheit, Integration und umfassenden Support über den gesamten Lebenszyklus hinweg. Anwendungen im Gesundheitswesen, in der Fertigung, im Einzelhandel, in der Logistik und im Gastgewerbe erzeugen einen wiederkehrenden Bedarf an skalierbarer drahtloser Sprachinfrastruktur.
Vertriebskanal
Im Markt für IP-DECT-Telefone wird für das Segment Vertriebskanäle ein jährliches Wachstum von 4,8–9,5 % im Zeitraum 2026–2034 erwartet. Die Beschaffung durch Unternehmen konzentriert sich weiterhin auf lösungsorientierte Kanäle, da Implementierungen häufig eine technische Bewertung und Konfiguration erfordern, während der Kauf durch Endverbraucher zunehmend durch digitalen Handel und IP-Telefonie-Komplettlösungen unterstützt wird.
- B2B: Der B2B-Bereich bleibt strategisch wichtig, da Unternehmensimplementierungen Systemdesign, Integration, Bereitstellung und Support erfordern. Direktvertrieb, spezialisierte Distributoren und Systemintegratoren behalten daher Einfluss auf komplexe Beschaffungsentscheidungen.
- B2C: Der B2C-Markt wächst, da Heimbüros, Privatanwender und kleinere Arbeitsumgebungen unkomplizierte, IP-fähige Funksysteme suchen. Der Onlinehandel verbessert die Verfügbarkeit, während Komplettlösungen die Installation für Laien vereinfachen.
Endbenutzer
Im Markt für IP-DECT-Telefone wird für das Endkundensegment ein jährliches Wachstum der Nachfrage von 5,0–9,6 % im Zeitraum 2026–2034 prognostiziert. Gewerbliche Organisationen bleiben die Hauptquelle der spezialisierten Nachfrage, während die Nutzung im Privatkundenbereich von Heimarbeit, der Verfügbarkeit von IP-Telefonie und der zunehmenden Vertrautheit der Verbraucher mit schnurloser Kommunikation profitiert.
- Privatkunden: Die Nachfrage im Privatkundenbereich wird durch Homeoffices, Mehrpersonenhaushalte und die Ablösung herkömmlicher schnurloser Systeme durch IP-basierte Alternativen getrieben. Einfache Einrichtung, Sprachqualität, Energieeffizienz und Erschwinglichkeit beeinflussen die Kaufentscheidung.
- Gewerbliche Anwender benötigen zuverlässige Mobilität an verschiedenen Arbeitsplätzen, in Gesundheitseinrichtungen, Hotels, Lagerhallen, Einzelhandelsgeschäften und Industrieanlagen. Reichweite, Robustheit, Akkulaufzeit, Interoperabilität und zentrale Verwaltung sind dabei entscheidende strategische Faktoren.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag (MAX. 2 Wörter) |
Adoptionsphase (Aufstrebend/Skalierend/Reif) |
|
Wohnen |
Medium |
Innenministerium |
Skalierung |
|
Kommerziell |
Hoch |
Mobile Arbeitskräfte |
Reifen |
Markt für IP-DECT-Telefone: Wachstumstreiber und Wirkungsanalyse
Cloud-Migration erhält die Nachfrage nach IP-kompatiblen drahtlosen Endgeräten aufrecht
Die Migration von herkömmlichen PBX-Systemen hin zu Cloud- und gehosteten Kommunikationslösungen erweitert die Einsatzmöglichkeiten von IP-DECT-Endgeräten. Unternehmen können ihre Spracharchitektur modernisieren, ohne auf schnurlose Mobilität verzichten zu müssen – insbesondere dort, wo Smartphones oder WLAN-Telefone weniger geeignet sind. Der Markteinfluss ist am größten bei Unternehmen, die ihre veraltete Telefoninfrastruktur schrittweise ersetzen und so die Endgeräte in bestehende SIP- und Unified-Communications-Systeme integrieren. Anbieter, die Endgeräte mit Bereitstellung, Überwachung und Support kombinieren, steigern den Kundenwert und reduzieren gleichzeitig den Implementierungsaufwand. Cloud-Kompatibilität senkt zudem die technischen Hürden für kleinere Unternehmen, da zentrale Plattformen den Verwaltungsaufwand vor Ort verringern. Infolgedessen verlagert sich die Nachfrage von einzelnen Telefonkäufen hin zu integrierten Endgeräte-Ökosystemen, die Hardware, Software, Konnektivität und fortlaufende technische Dienstleistungen vereinen.
Gesundheitswesen und industrielle Mobilität verstärken die Nachfrage nach Spezialgeräten
Im Gesundheitswesen, in der Fertigung, in Lagerhäusern und in der Logistik besteht Bedarf an drahtlosen Sprachgeräten, die auch unter ständiger Bewegung und betrieblicher Belastung zuverlässig funktionieren. In Krankenhäusern unterstützt zuverlässiges Roaming die Kommunikation zwischen den Behandlungsteams, während in Industrieanlagen robuste Endgeräte benötigt werden, die in Produktionsbereichen, Lagerzonen und Sicherheitsbereichen einsetzbar sind. Diese Anwendungsbereiche beeinflussen die Produktspezifikationen, indem sie die Bedeutung robuster Bauweise, langer Akkulaufzeit, klarer Sprachqualität, sicherer Bereitstellung und zentralisierter Verwaltung erhöhen. Die kommerziellen Auswirkungen reichen über die reinen Stückzahlen hinaus, da spezialisierte Implementierungen typischerweise Standortanalysen, Abdeckungsplanung, Installation, Wartung und Austauschprogramme erfordern. Branchenspezifische Anforderungen bieten Anbietern zudem die Möglichkeit, sich durch Zubehör, Alarmierungsfunktionen und Workflow-Integration zu differenzieren. Dadurch kann der Markt höherwertige Implementierungen realisieren, bei denen die Zuverlässigkeit der Kommunikation die Betriebskontinuität, die Koordination der Mitarbeiter oder die Servicebereitstellung direkt beeinflusst.
Mehrzellenarchitektur erweitert adressierbare Großanlagen
Die Mehrzellenarchitektur verbessert die Realisierbarkeit drahtloser Sprachkommunikation in großen Gebäuden und geografisch verteilten Einrichtungen. Durch die Vernetzung mehrerer Basisstationen können Unternehmen die Reichweite erweitern und gleichzeitig die Mobilität der Endgeräte sowie die zentrale Verwaltung gewährleisten. Dieser Ansatz ist besonders relevant für Hotels, Krankenhäuser, Lagerhallen, Fabriken, Einzelhandelsketten und große Büros, in denen sich Nutzer häufig zwischen verschiedenen Arbeitsbereichen bewegen. Die Auswirkungen auf den Markt zeigen sich in größeren Installationsflächen und einer höheren Nachfrage nach professioneller Installation, Netzwerkplanung und Lifecycle-Support. Mehrzellensysteme stärken zudem die Kundenbeziehungen, da Kunden nach erheblichen Investitionen in Infrastruktur und Konfiguration seltener die Plattform wechseln. Mit der Konsolidierung von Kommunikationstechnologien in Unternehmen kann die skalierbare DECT-Architektur zu einer Endgeräteschicht innerhalb umfassenderer IP-Umgebungen werden. Dies unterstützt regelmäßige Hardware-Aktualisierungen und Serviceumsätze und verbessert gleichzeitig die Wirtschaftlichkeit von schnurlosen Kommunikationslösungen für Unternehmen.
Zukunftstrends auf dem Markt für IP-DECT-Telefone
Konvergenz von DECT, Cloud-Management und intelligentem Betrieb
Zukünftige Plattformen im Markt für IP-DECT-Telefone werden voraussichtlich DECT-Mobilität mit zunehmend intelligentem Cloud-Management kombinieren. Administratoren können so den Gerätestatus überwachen, Endgeräte bereitstellen, Firmware verwalten und Betriebsprobleme remote identifizieren. Diese Entwicklung könnte die Kosten für die Unterstützung geografisch verteilter Geräteflotten senken und gleichzeitig die Transparenz großer Installationen erhöhen. Vorausschauende Wartung gewinnt an Bedeutung, da Anbieter Informationen zu Akku, Konnektivität und Gerätezustand erfassen. Die Integration in Workflow-Systeme könnte mobile Endgeräte weiter als operative Werkzeuge und nicht nur als reine Sprachgeräte positionieren. Für Käufer wird entscheidend sein, ob Management-Plattformen messbare Reduzierungen von Serviceeinsätzen, Ausfallzeiten und administrativem Aufwand ermöglichen. Anbieter, die zuverlässige drahtlose Leistung mit offenen Schnittstellen und sicheren Cloud-Kontrollen kombinieren können, sind besser positioniert, um an der Modernisierung der Unternehmenskommunikation mitzuwirken, ohne sich ausschließlich auf Hardware-Unterscheidungsmerkmale zu verlassen.
Erweiterung hin zu hybriden drahtlosen und vernetzten Arbeitsplatzarchitekturen
Die nächste Entwicklungsphase wird voraussichtlich die Koexistenz von DECT, WLAN, privaten Mobilfunknetzen und anderen drahtlosen Technologien in den Vordergrund stellen. Anstatt eine Technologie durch eine andere zu ersetzen, können Unternehmen die einzelnen Verbindungsebenen je nach Abdeckung, Latenz, Mobilität, Sicherheit, Gerätedichte und Anwendungsanforderungen zuweisen. Dies eröffnet Möglichkeiten für hybride Endgeräte und Gateways, die die Betriebskontinuität in unterschiedlichen Umgebungen gewährleisten. Produktions- und Logistikstandorte können spezialisierte DECT-Sprachkommunikation mit privaten drahtlosen Datennetzen kombinieren, während Gesundheitsorganisationen dedizierte Sprachmobilität neben einer umfassenderen digitalen Infrastruktur beibehalten können. Die daraus resultierende Architektur kann die Nachfrage nach Interoperabilitätstests, Netzwerkdesign und professionellen Dienstleistungen erhöhen. Anbieter werden daher zunehmend über Ökosystemkompatibilität und Implementierungskompetenz konkurrieren, wobei die Unterstützung von Standards und die Softwareintegration bei Kaufentscheidungen an Bedeutung gewinnen.
Marktchancen für IP-DECT-Telefone
Managed Mobility Services für Unternehmen mit mehreren Standorten
Managed Mobility Services stellen eine attraktive Investitionsmöglichkeit dar, da vielen Unternehmen die internen Ressourcen fehlen, um umfangreiche schnurlose Telefonanlagen zu erfassen, zu konfigurieren, zu überwachen und zu warten. Anbieter können Bereitstellung, Gerätebereitstellung, Firmware-Verwaltung, Akkuwechsel, Fehlerbehebung und Lebenszyklusplanung in wiederkehrenden Verträgen bündeln. Die Marktprognose für IP-DECT-Telefone ist insbesondere für Gesundheitseinrichtungen, Einzelhandelsketten, Logistikunternehmen, Hotelketten und Hersteller mit mehreren Standorten relevant. Investoren und Anbieter können diesen Markt gezielt ansprechen, indem sie Cloud-Management-Tools, standardisierte Bereitstellungsmethoden und partnergeführte Servicemodelle entwickeln. Eine stärkere Servicebindung kann zudem die Abhängigkeit von einmaligen Geräteverkäufen reduzieren und die Kundenbindung erhöhen. Langfristig könnte Managed Mobility zu einem wichtigen Differenzierungsmerkmal werden, da Unternehmen ihre Kommunikationsinfrastruktur anhand der Gesamtbetriebskosten und nicht nur anhand des reinen Gerätepreises bewerten.
Vertikale Lösungen für das Gesundheitswesen, das Gastgewerbe und Industriestandorte
Vertikale Lösungen bieten eine weitere Chance, da spezialisierte Anwender Kommunikationsgeräte anhand ihrer betrieblichen Arbeitsabläufe und nicht anhand allgemeiner Sprachanforderungen bewerten. Gesundheitsorganisationen legen möglicherweise Wert auf sichere Mobilität, Alarmierung, Hygiene und zuverlässige Netzabdeckung, während Hotels die Koordination des Personals, Roaming, Langlebigkeit und Reaktionsfähigkeit des Gästeservices in den Vordergrund stellen. Industriekunden benötigen robuste Hardware, lange Akkulaufzeiten und zuverlässige Kommunikation in Produktions- und Lagerbereichen. Anbieter können durch die Entwicklung von Anwendungspartnerschaften, Zubehör, Integrationsschnittstellen und auf diese Umgebungen zugeschnittenen Bereitstellungsvorlagen höherwertige Geschäftsmöglichkeiten erschließen. Investoren sollten Anbieter mit fundierter Branchenexpertise, starken Vertriebspartnerbeziehungen und der Fähigkeit zu wiederkehrenden Serviceleistungen bewerten. Eine solche Positionierung kann den direkten Preiswettbewerb reduzieren und die Expansion vom Verkauf von Endgeräten hin zu Infrastruktur, Software, Integration und Managed Support unterstützen.
Aktuelle Entwicklungen
- April 2025: DINSTAR hat seine neuen IP-Telefone der G-Serie für die moderne Unternehmenskommunikation auf den Markt gebracht. Die Telefone sind für professionelle Büroumgebungen konzipiert und kombinieren klare Audioqualität mit unternehmensspezifischen Funktionen und einem aktualisierten Design. Ziel der Serie ist es, die Zusammenarbeit und die Kommunikationseffizienz am Arbeitsplatz zu verbessern.
- November 2024: Grandstream brachte neue DECT- und IP-Telefone in Carrier-Qualität auf den Markt, darunter das robuste, schnurlose DECT-Telefon DP735. Das Unternehmen stellte außerdem die Tisch-IP-Telefone GRP2610(P) und GRP2611G mit zwei bzw. drei Leitungen vor. Die neuen Geräte sind für Unternehmen und Umgebungen mit hohem Kommunikationsaufkommen konzipiert.
- September 2024: Gigaset erweiterte sein Portfolio an professionellen Kommunikationslösungen um drei neue IP-Tischtelefone. Die Geräte reichen von einem kompakten Allrounder bis hin zu einem WLAN-fähigen Premium-Modell mit 5-Zoll-Farb-LCD-Display. Die Markteinführung in Europa war für Anfang 2025 geplant und stärkte Gigasets umfassendes Angebot an professionellen Kommunikationslösungen.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -