
Marché des téléphones IP DECT : taille, part de marché et prévisions 2034
Taille et prévisions du marché des téléphones IP DECT (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par composant (produit, services) ; taille de l’entreprise (PME, grandes entreprises) ; canal de distribution (B2B, B2C) ; utilisateur final (résidentiel, commercial) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00011670
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 21, 2026


Taille du marché en 2025
6,49 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
10,13 milliards de dollars US
Prévisions pour 2034
TCAC 2026-2034
5,72 %
taux de croissance
Marché adressable
77,94 milliards de dollars américains
(2026-2034)
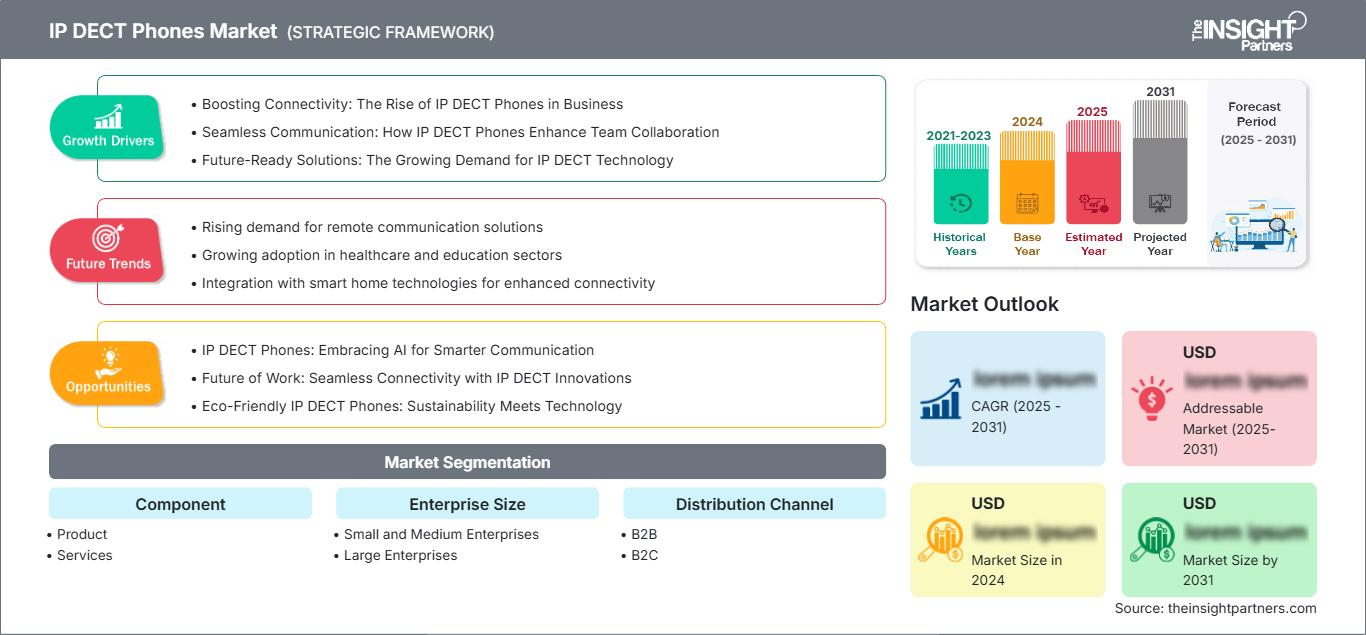
Le marché des téléphones IP DECT était évalué à 6,49 milliards de dollars américains en 2025 et devrait atteindre 10,13 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 5,72 % entre 2026 et 2034. Ce marché reflète une demande soutenue pour les communications IP sans fil dans les environnements d'entreprise, commerciaux et résidentiels, soutenue par la migration vers une infrastructure vocale basée sur le protocole IP, une mobilité évolutive et une couverture sans fil fiable en situation opérationnelle.
L'Amérique du Nord demeure un marché structurellement important, soutenu par l'adoption des communications cloud, la numérisation des soins de santé et le remplacement des infrastructures vocales vieillissantes. La croissance du marché régional des téléphones IP DECT est estimée entre 4,8 % et 5,2 % entre 2026 et 2034. La demande est renforcée par la préférence des entreprises pour la mobilité sécurisée et par des écosystèmes de distribution établis desservant les secteurs de la santé, du commerce de détail, de la production industrielle, de l'hôtellerie et des services professionnels.
Analyse et perspectives du marché des téléphones IP DECT
- Amérique du Nord : L’Amérique du Nord devrait conserver une position de leader, représentant une part de marché de 38 à 40 % en 2025 et connaissant une croissance annuelle composée de 4,8 à 5,2 % entre 2026 et 2034, grâce à une infrastructure de communication d’entreprise mature.
- États-Unis : Les États-Unis représentent une part de 37 à 39 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 4,6 à 5,0 % entre 2026 et 2034, tirée par les soins de santé et la modernisation des entreprises.
- Europe : L'Europe représente une part de 29 à 31 % en 2025 et devrait connaître une croissance annuelle composée de 4,0 à 4,6 % entre 2026 et 2034. L'Allemagne, le Royaume-Uni et la France restent les principaux marchés, soutenus par une adoption déjà bien établie de la technologie DECT.
- Asie-Pacifique : L’Asie-Pacifique représente une part de 22 à 24 % en 2025 et devrait connaître une croissance annuelle composée de 8,0 à 8,8 % entre 2026 et 2034, la Chine, le Japon, l’Inde et la Corée du Sud étant les principaux moteurs du déploiement industriel.
- Segment le plus important : Le segment des produits est le plus important, détenant une part de marché de 70 à 75 % en 2025 et connaissant une croissance annuelle composée de 4,5 à 5,2 % entre 2026 et 2034, le remplacement des combinés restant un élément central.
- Segment à forte croissance : Les services représentent une part de marché de 25 à 30 % en 2025 et devraient croître à un TCAC de 8,8 à 9,4 % entre 2026 et 2034, grâce aux déploiements gérés.
- Principales entreprises analysées en détail : ALE International, Ascom Holding AG, Avaya Inc., Cisco Systems, Inc., Gigaset Technologies GmbH, Grandstream Networks, Inc., Mitel Networks Corporation, NEC Corporation, Panasonic Corporation, Plantronics, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des téléphones IP DECT a évolué, passant d'une technologie vocale sans fil autonome à des solutions mobiles intégrées IP avec architecture multicellulaire, intégration SIP, configuration à distance et compatibilité avec les communications unifiées. La production s'oriente désormais vers des stations de base modulaires, des combinés robustes, une consommation d'énergie réduite et des produits gérés par logiciel. Par ailleurs, les chaînes d'approvisionnement doivent s'adapter aux exigences liées à des cycles de vie produits plus courts, aux certifications régionales, à la disponibilité des pièces détachées et à un support technique local.
La croissance future se situera très probablement à l'intersection de l'évolution des communications et de l'automatisation industrielle, des systèmes de santé, de la logistique et du télétravail. Les tendances actuelles en matière de réseaux sans fil d'entreprise incluent les services gérés, le cloud, la sécurité et la connectivité hybride. Une réglementation claire concernant l'utilisation du spectre et l'infrastructure sans fil d'entreprise favorisera l'adoption de cette technologie, tandis que les marchés émergents pourront tirer parti d'une mise en œuvre plus aisée grâce à la plus grande disponibilité du réseau voix sur IP.
Rapport sur le marché des téléphones IP DECT : étendue
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 6,49 milliards de dollars américains |
| Taille du marché d'ici 2034 | 10,13 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,72% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des téléphones IP DECT
La demande est motivée par les entreprises qui exigent des capacités de communication vocale mobile sécurisées, sans interférences ni contraintes, contrairement aux technologies de communication sans fil du passé. Hôpitaux, entrepôts, hôtels, commerces de détail, entreprises manufacturières et immeubles de bureaux ont tous besoin de batteries longue durée, de la possibilité d'itinérance et d'une gestion centralisée. La chaîne d'approvisionnement comprend les fabricants de puces, d'appareils, de stations de base, de systèmes de communications unifiées, les opérateurs de télécommunications, les distributeurs et les fournisseurs de services gérés.
L'évolution de l'offre est de plus en plus influencée par les enjeux d'interopérabilité et de flexibilité de déploiement. Les fournisseurs doivent assurer la compatibilité avec les environnements SIP, les services cloud, les configurations multicellulaires et le provisionnement à distance, tout en garantissant la fiabilité de leur matériel. La différenciation reposera sur la qualité audio, la durabilité, la sécurité, les batteries et les systèmes de gestion. Les prestataires de services ont l'opportunité d'accroître la valeur ajoutée en proposant des audits de site, l'installation, la configuration, la maintenance, la gestion du firmware et d'autres services liés au cycle de vie.
L'intensité concurrentielle est liée à la présence d'acteurs établis parmi les fournisseurs de solutions de communication et les spécialistes de la mobilité sans fil en entreprise. Cisco Systems Inc. propose sa solution IP-DECT sur les plateformes d'appels cloud, tandis qu'Avaya Inc., Mitel Networks Corp., NEC Corp. et ALE International disposent d'infrastructures de communication d'entreprise existantes. Ascom Holding AG met l'accent sur la nécessité de répondre aux exigences des environnements opérationnels complexes, tandis que Gigaset Technologies GmbH met en avant les capacités DECT pour les professionnels et les particuliers. Grandstream Networks, Inc. propose des systèmes SIP évolutifs.
Les investissements se concentrent de plus en plus sur les outils de gestion logicielle, l'évolutivité multicellulaire, la mobilité robuste et les solutions verticales. Panasonic Corporation et Plantronics, Inc. conservent leur importance grâce à leurs offres de communication, tandis que les fournisseurs présentent de plus en plus leurs appareils comme des éléments d'une architecture de collaboration globale. La différenciation repose donc de moins en moins sur les spécifications techniques et de plus en plus sur l'interopérabilité, les coûts du cycle de vie, le savoir-faire en matière de déploiement, la sécurité et les plateformes de communication cloud.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des téléphones IP DECT : Perspectives stratégiques
Perspectives régionales
Marché des téléphones IP DECT en Amérique du Nord
L'Amérique du Nord représentait 38 à 40 % du marché des téléphones IP DECT en 2025 et devrait enregistrer un TCAC de 4,8 à 5,2 % d'ici 2034. Ce marché s'appuie sur une infrastructure de communication d'entreprise mature, un système de santé modernisé et un réseau d'intégrateurs de systèmes performant. Les applications sont principalement utilisées dans les hôpitaux, les usines, les commerces, l'hôtellerie et les grands campus commerciaux, qui nécessitent mobilité et couverture intérieure.
Les États-Unis constituent le marché le plus important pour l'Amérique du Nord, contribuant à hauteur de 37 à 39 % à la demande et affichant un taux de croissance annuel composé (TCAC) prévu de 4,6 à 5,0 %. La contribution du Canada provient des secteurs de la santé, de la logistique et des applications d'entreprise, avec une demande récurrente liée au remplacement des infrastructures vocales existantes. L'intégration des communications unifiées dans le cloud, les terminaux renforcés et le provisionnement centralisé renforcent la valeur de l'offre.
Marché américain des téléphones IP DECT
Les États-Unis représentaient 37 % à 39 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 4,6 % à 5,0 % jusqu'en 2034. Les principaux établissements de santé, points de vente, pôles industriels et entreprises du secteur de l'hôtellerie-restauration exigent de plus en plus une connectivité voix mobile fiable. Cisco Systems, Inc., Avaya Inc. et d'autres fournisseurs de solutions de communication expérimentés assurent une base installée importante.
Les tendances actuelles en matière d'applications incluent la connectivité multicellulaire, les appareils robustes, la téléphonie cloud et les systèmes de gestion des appareils. Les secteurs de la santé et de l'industrie ont des besoins spécifiques liés à l'autonomie des batteries, à l'itinérance et à la résilience des appareils. Les décisions d'achat prennent en compte le coût global du cycle de vie du produit, et non pas seulement le coût d'acquisition.
Marché européen des téléphones IP DECT
L'Europe détenait une part de marché de 29 à 31 % en 2025 et devrait connaître un TCAC de 4,0 à 4,6 % jusqu'en 2034. Les principaux pays sont l'Allemagne, suivie du Royaume-Uni et de la France, qui proposent des solutions DECT bien établies pour une utilisation dans les secteurs des entreprises, du résidentiel, de la santé, du commerce de détail et de l'industrie.
Le Royaume-Uni maintient la demande grâce aux besoins de modernisation des communications dans les secteurs de l'hôtellerie, de la santé et des entreprises. L'Allemagne bénéficie d'activités industrielles et d'ingénierie. La France inclut les mises à niveau pour les entreprises, ainsi que les applications dans les secteurs de la santé et gouvernemental. L'Italie et l'Espagne contribuent également à la demande par le biais de l'hôtellerie, des petites entreprises et des solutions de téléphonie IP résidentielles. Les économies d'énergie, la sécurité des données, la compatibilité et la disponibilité des équipements constituent un enjeu majeur pour les consommateurs européens.
Marché des téléphones IP DECT en Asie-Pacifique
Le segment Asie-Pacifique détenait une part de marché de 22 à 24 % en 2025 et devrait connaître un TCAC de 8,0 à 8,8 % entre 2025 et 2034. La Chine domine le marché régional en termes de demande, tandis que le Japon, la Corée du Sud, l'Inde et l'Australie y contribuent dans les secteurs de la fabrication, de la santé, de la logistique, de l'hôtellerie et de la numérisation des entreprises.
La région Asie-Pacifique détenait une part de marché de 22 à 24 % en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 8,0 à 8,8 % jusqu'en 2034. La Chine domine ce marché régional, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie, dont les secteurs clés contribuent à la demande grâce à l'industrie manufacturière, la santé, la logistique, l'hôtellerie et la numérisation des entreprises. La modernisation des infrastructures de communication industrielles et d'entreprise favorise l'adoption des systèmes de communication vocale sans fil, de même que les politiques relatives aux bâtiments intelligents et à la connectivité numérique, qui stimulent les investissements dans ce domaine. La multiplication des usines intelligentes, des établissements de santé et des infrastructures numérisées accroît la demande de communication vocale sans fil, notamment en raison des besoins de communication sur de vastes zones. En Chine et en Corée du Sud, les investissements réalisés dans l'automatisation industrielle et les environnements de production intelligents incitent les entreprises à moderniser leurs infrastructures de communication. En Inde, la croissance des technologies de communication sans fil est particulièrement visible dans les immeubles de bureaux, les établissements de santé, les entrepôts et le secteur de l'hôtellerie, grâce à leurs avantages en termes de mobilité et d'efficacité.
Marché des téléphones IP DECT au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître un taux de croissance moyen de 5,5 à 6,2 % en termes de demande au cours de la période de prévision allant jusqu'en 2034, l'Arabie saoudite étant le marché le plus attractif, suivie des Émirats arabes unis et de l'Afrique du Sud.
Les initiatives dans les secteurs de l'hôtellerie, de la santé, de la logistique et des infrastructures commerciales ont stimulé la mise en œuvre de ces technologies, notamment en raison des besoins de mobilité centralisée au sein des grands établissements. Les initiatives de modernisation du secteur énergétique et les grands projets d'infrastructures contribuent à l'augmentation des investissements dans les communications dans la région du Golfe, tandis que l'Afrique du Sud stimule la demande grâce à ses applications industrielles et destinées aux entreprises.
Analyse de segmentation
Composant
Le segment des composants du marché des téléphones IP DECT reste dominé par le matériel, bien que les services gagnent en importance à mesure que les déploiements s'étendent et s'intègrent davantage. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 4,5 % à 5,2 % entre 2026 et 2034. L'achat de produits demeure essentiel pour le remplacement des combinés et des stations de base, tandis que les services professionnels et gérés influencent de plus en plus la rentabilité des déploiements et la valeur du cycle de vie.
- Produit : Le produit demeure l’élément principal car les organisations ont besoin de combinés, de stations de base, de répéteurs, de chargeurs et de l’infrastructure associée. Les cycles de remplacement, la robustesse, l’amélioration audio et l’interopérabilité IP garantissent la continuité des approvisionnements pour les déploiements existants.
- Services : Les services sont d’une importance stratégique car les clients ont besoin de planification, d’installation, de configuration, de mise en service à distance, de maintenance et de gestion du cycle de vie. Leur importance s’accroît avec les déploiements multisites, où les équipes informatiques internes recherchent une expertise pointue en matière de réseaux sans fil.
Taille de l'entreprise
Le segment des grandes entreprises sur le marché des téléphones DECT IP devrait connaître une croissance annuelle composée de 4,8 % à 6,8 % entre 2026 et 2034, reflétant les différences de priorités d'achat entre les petites et les grandes entreprises. Les systèmes évolutifs permettent aux deux groupes d'adopter la mobilité IP sans nécessiter de stratégies d'infrastructure ni de modèles de déploiement identiques.
- Petites et moyennes entreprises : Les petites et moyennes entreprises privilégient les systèmes monocellulaires économiques et les systèmes multicellulaires limités qui s’intègrent aux plateformes vocales hébergées. La simplicité de configuration et la prévisibilité des coûts d’exploitation demeurent des critères d’achat importants.
- Grandes entreprises : Les grandes entreprises privilégient la couverture multisite, l’administration centralisée, la sécurité, l’intégration et le support tout au long du cycle de vie. Les applications dans les secteurs de la santé, de la production, du commerce de détail, de la logistique et de l’hôtellerie génèrent une demande récurrente en infrastructures voix sans fil évolutives.
Canal de distribution
Le segment des canaux de distribution sur le marché des téléphones IP DECT devrait connaître une croissance annuelle composée de 4,8 % à 9,5 % entre 2026 et 2034. Les achats des entreprises restent concentrés sur les canaux axés sur les solutions, car les déploiements nécessitent souvent une évaluation et une configuration techniques, tandis que les achats des consommateurs sont de plus en plus soutenus par le commerce numérique et les solutions de téléphonie IP packagées.
- B2B : Le B2B demeure stratégiquement important car les déploiements en entreprise nécessitent la conception, l’intégration, la mise en service et le support des systèmes. Les ventes directes, les distributeurs spécialisés et les intégrateurs de systèmes conservent ainsi une influence sur les décisions d’achat complexes.
- B2C : Le marché B2C est en pleine expansion, les bureaux à domicile, les particuliers et les petites entreprises recherchant des systèmes sans fil IP simples d’utilisation. La vente en ligne facilite l’accès au marché, tandis que les solutions préemballées simplifient l’installation pour les utilisateurs non spécialistes.
Utilisateur final
Le segment des utilisateurs finaux du marché des téléphones IP DECT devrait connaître une croissance annuelle composée de 5,0 à 9,6 % entre 2026 et 2034. Les entreprises restent la principale source de demande spécialisée, tandis que l'adoption résidentielle bénéficie du télétravail, de la disponibilité de la téléphonie IP et de la familiarité croissante des consommateurs avec la communication sans fil.
- Secteur résidentiel : La demande résidentielle est soutenue par le télétravail, les foyers avec plusieurs utilisateurs et le remplacement des systèmes sans fil traditionnels par des alternatives connectées à Internet. La facilité d’installation, la qualité vocale, l’efficacité énergétique et le prix abordable sont des critères déterminants dans les décisions d’achat.
- Secteur commercial : Les utilisateurs professionnels ont besoin d’une mobilité fiable sur leurs lieux de travail, établissements de santé, hôtels, entrepôts, commerces et sites industriels. La couverture, la robustesse, l’autonomie de la batterie, l’interopérabilité et la gestion centralisée sont des considérations stratégiques essentielles.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance (2 mots maximum) |
Stade d'adoption (Émergent/En expansion/Mature) |
|
Résidentiel |
Moyen |
Bureau à domicile |
Mise à l'échelle |
|
Commercial |
Haut |
Main-d'œuvre mobile |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des téléphones IP DECT
La migration vers le cloud soutient la demande en terminaux sans fil compatibles IP
La migration des systèmes PBX traditionnels vers le cloud et les communications hébergées élargit le champ d'application des terminaux IP-DECT. Les entreprises peuvent moderniser leur architecture voix sans renoncer à la mobilité sans fil dans les zones où les smartphones ou les combinés Wi-Fi sont moins adaptés. L'impact sur le marché est le plus marqué chez les entreprises qui remplacent progressivement leurs infrastructures téléphoniques vieillissantes, permettant ainsi l'intégration des terminaux à leur infrastructure SIP et de communications unifiées existante. Les fournisseurs qui proposent des solutions combinant matériel, provisionnement, surveillance et assistance peuvent accroître la valeur client tout en simplifiant le déploiement. La compatibilité avec le cloud réduit également les obstacles techniques pour les petites structures, car les plateformes centralisées permettent de limiter l'administration sur site. Par conséquent, la demande évolue : on passe de l'achat de téléphones isolés à des écosystèmes de terminaux intégrés combinant matériel, logiciel, connectivité et services techniques continus.
Les secteurs de la santé et de la mobilité industrielle renforcent la demande en dispositifs spécialisés
Les secteurs de la santé, de la production, de l'entreposage et de la logistique génèrent une demande en appareils vocaux sans fil capables de résister à une utilisation intensive et aux contraintes opérationnelles. Dans les hôpitaux, une itinérance fiable facilite la communication entre les équipes soignantes, tandis que les sites industriels exigent des terminaux robustes, utilisables dans les zones de production, de stockage et les environnements à accès restreint. Ces applications influencent les spécifications des produits, renforçant l'importance d'une construction robuste, d'une longue autonomie, d'une qualité audio claire, d'un provisionnement sécurisé et d'une administration centralisée. L'impact commercial dépasse le simple volume de ventes de combinés, car les déploiements spécialisés nécessitent généralement des études de site, une planification de la couverture, l'installation, la maintenance et des programmes de remplacement. Ces exigences sectorielles offrent également aux fournisseurs des opportunités de différenciation grâce aux accessoires, aux systèmes d'alerte et à l'intégration aux flux de travail. Par conséquent, le marché peut soutenir des déploiements à plus forte valeur ajoutée, où la fiabilité des communications influe directement sur la continuité des opérations, la coordination des équipes ou la prestation de services.
L'architecture multicellulaire étend les déploiements d'installations de grande taille adressables
L'architecture multicellulaire accroît la faisabilité des communications vocales sans fil dans les grands bâtiments et les installations géographiquement dispersées. En reliant plusieurs stations de base, les entreprises peuvent étendre leur couverture tout en préservant la mobilité des terminaux et une gestion centralisée. Cette approche est particulièrement pertinente pour les hôtels, les hôpitaux, les entrepôts, les usines, les réseaux de distribution et les grands bureaux où les utilisateurs se déplacent fréquemment entre les zones opérationnelles. L'impact sur le marché se traduit par des déploiements plus importants et une demande accrue en matière d'installation professionnelle, de planification de réseau et de support tout au long du cycle de vie. Les systèmes multicellulaires renforcent également les relations avec les fournisseurs, car les clients sont moins susceptibles de changer de plateforme après des investissements importants en infrastructure et en configuration. À mesure que les entreprises consolident leurs technologies de communication, l'architecture DECT évolutive peut devenir une couche terminale au sein d'environnements IP plus vastes. Cela permet des mises à jour régulières du matériel et des revenus de services, tout en renforçant la rentabilité des communications sans fil d'entreprise.
Tendances futures du marché des téléphones IP DECT
Convergence des technologies DECT, de la gestion du cloud et des opérations intelligentes
Les futures plateformes du marché des téléphones IP DECT devraient combiner la mobilité DECT à une gestion cloud de plus en plus intelligente, permettant aux administrateurs de surveiller l'état des appareils, de provisionner les terminaux, de gérer le firmware et d'identifier les problèmes opérationnels à distance. Cette évolution pourrait réduire le coût de la maintenance des parcs de combinés géographiquement dispersés tout en améliorant la visibilité sur les déploiements à grande échelle. La maintenance prédictive pourrait gagner en importance à mesure que les fournisseurs collectent des informations sur la batterie, la connectivité et l'état des appareils. L'intégration aux systèmes de gestion des flux de travail pourrait positionner davantage les terminaux mobiles comme des outils opérationnels plutôt que comme de simples appareils vocaux. Pour les acheteurs, le critère essentiel sera la capacité des plateformes de gestion à réduire sensiblement les interventions de maintenance, les temps d'arrêt et la charge de travail administrative. Les fournisseurs capables d'associer des performances sans fil fiables à des interfaces ouvertes et à des contrôles cloud sécurisés seront mieux placés pour participer à la modernisation des communications d'entreprise sans dépendre exclusivement de la différenciation matérielle.
Expansion vers des architectures de travail hybrides sans fil et connectées
La prochaine phase de développement devrait privilégier la coexistence des technologies DECT, Wi-Fi, des réseaux cellulaires privés et autres technologies sans fil. Plutôt que de remplacer une technologie par une autre, les entreprises pourront allouer chaque couche de connectivité en fonction de la couverture, de la latence, de la mobilité, de la sécurité, de la densité des appareils et des exigences applicatives. Ceci ouvre la voie à des combinés et passerelles hybrides garantissant la continuité opérationnelle dans des environnements diversifiés. Les sites de production et de logistique pourront combiner la voix DECT spécialisée avec des réseaux de données sans fil privés, tandis que les établissements de santé pourront préserver la mobilité vocale dédiée parallèlement à une infrastructure numérique plus large. L'architecture qui en résultera pourrait accroître la demande en matière de tests d'interopérabilité, de conception de réseaux et de services professionnels. Les fournisseurs devront donc se positionner de plus en plus sur la compatibilité des écosystèmes et l'expertise en matière de déploiement, le support des normes et l'intégration logicielle devenant des facteurs déterminants dans les décisions d'achat.
Opportunités du marché des téléphones IP DECT
Services de mobilité gérés pour les entreprises multisites
Les services de mobilité gérés représentent une opportunité d'investissement intéressante, car de nombreuses entreprises ne disposent pas des ressources internes nécessaires pour recenser, configurer, superviser et maintenir un vaste parc de téléphones sans fil. Les fournisseurs peuvent intégrer le déploiement, la mise en service des appareils, l'administration du micrologiciel, le remplacement des batteries, le dépannage et la planification du cycle de vie dans des contrats récurrents. Les prévisions du marché des téléphones IP DECT sont particulièrement pertinentes pour les groupes de santé, les chaînes de distribution, les opérateurs logistiques, les réseaux hôteliers et les fabricants possédant plusieurs sites de production. Les investisseurs et les fournisseurs peuvent cibler ce marché en développant des outils de gestion dans le cloud, des méthodologies de déploiement standardisées et des modèles de services pilotés par des partenaires. Un meilleur accompagnement peut également réduire la dépendance aux revenus ponctuels liés à l'achat des combinés et fidéliser davantage la clientèle. À terme, la mobilité gérée pourrait devenir un facteur de différenciation important, les entreprises évaluant leur infrastructure de communication en fonction du coût total de possession plutôt que du seul prix d'achat des équipements.
Solutions verticales pour les sites de santé, d'hôtellerie et industriels
Les solutions verticalisées offrent une nouvelle opportunité, car les utilisateurs spécialisés évaluent les équipements de communication en fonction de leurs flux de travail opérationnels plutôt que de simples exigences vocales. Les établissements de santé peuvent privilégier la mobilité sécurisée, les alertes, l'hygiène et une couverture fiable, tandis que les hôtels mettent l'accent sur la coordination du personnel, l'itinérance, la robustesse et la réactivité du service client. Les clients industriels peuvent exiger du matériel robuste, une longue autonomie et une communication fiable entre les zones de production et de stockage. Les fournisseurs peuvent saisir des opportunités à plus forte valeur ajoutée en développant des partenariats applicatifs, des accessoires, des interfaces d'intégration et des modèles de déploiement adaptés à ces environnements. Les investisseurs doivent évaluer les fournisseurs possédant une solide expertise verticale, des relations privilégiées avec les distributeurs et des capacités de service récurrentes. Un tel positionnement peut réduire la concurrence directe sur les prix et favoriser l'expansion de l'offre, passant de la vente de terminaux à l'infrastructure, aux logiciels, à l'intégration et au support géré.
Développements récents
- Avril 2025 : DINSTAR lance sa nouvelle gamme de téléphones IP G-Series, conçue pour les communications d'entreprise modernes. Cette gamme, adaptée aux environnements de bureau professionnels, allie un son clair à des fonctionnalités dédiées aux entreprises et à un design repensé. Elle vise à améliorer la collaboration et l'efficacité des communications au sein des équipes.
- Novembre 2024 : Grandstream lance de nouveaux téléphones DECT et IP de qualité opérateur, dont le téléphone DECT sans fil renforcé DP735. L’entreprise présente également les téléphones IP de bureau GRP2610(P) et GRP2611G, disponibles en configurations deux et trois lignes. Ces nouveaux appareils sont destinés aux entreprises et aux déploiements de communication à fort volume.
- Septembre 2024 : Gigaset a enrichi son offre de communications professionnelles avec trois nouveaux téléphones IP de bureau. Ces appareils, allant d’un modèle compact et polyvalent à un modèle haut de gamme connecté en Wi-Fi et doté d’un écran LCD couleur de 5 pouces, ont été commercialisés début 2025 sur les marchés européens, renforçant ainsi l’offre complète de communications professionnelles de Gigaset.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -