
IPDECT電話市場:動向・需要・予測 2034
IP DECT電話市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:コンポーネント別(製品、サービス)、企業規模別(中小企業、大企業)、流通チャネル別(B2B、B2C)、エンドユーザー別(住宅、商業)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00011670
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 21, 2026


2025年の市場規模
64億9000 万米ドル
基準年値
2034年の予測
101億3000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
5.72 %
成長率
対象市場
779億4000 万米ドル
(2026年~2034年)
IP DECT電話市場は、2025年に64億9,000万米ドルと評価され、2034年には101億3,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)5.72%で拡大する見込みです。この市場は、企業、商業施設、住宅環境におけるコードレスIP通信に対する持続的な需要を反映しており、IPベースの音声インフラへの移行、拡張性の高いモビリティ、運用環境における信頼性の高いワイヤレスカバレッジによって支えられています。
北米は、クラウド通信の普及、ヘルスケアのデジタル化、老朽化した音声インフラの更新に支えられ、構造的に重要な市場であり続けています。同地域のIP DECT電話市場規模は、2026年から2034年にかけて4.8~5.2%と予測されています。企業におけるセキュアなモビリティへの嗜好と、ヘルスケア、小売、製造、ホスピタリティ、専門サービスといった分野にサービスを提供する確立された流通エコシステムによって、需要はさらに強化されています。
IP DECT電話市場の評価と洞察
- 北米: 北米は、成熟した企業向け通信インフラに支えられ、2025年には38~40%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)4.8~5.2%で成長し、引き続き主導的な地位を維持すると予想されます。
- 米国: 米国は2025年には北米の需要の37~39%を占め、医療と企業の近代化に牽引され、2026年から2034年にかけて年平均成長率(CAGR)4.6~5.0%で成長すると予測されている。
- ヨーロッパ: ヨーロッパは2025年には29~31%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)4.0~4.6%で成長すると予測されています。ドイツ、英国、フランスは、DECTの普及が進んでいることを背景に、引き続き主要市場となっています。
- アジア太平洋地域: アジア太平洋地域は2025年には22~24%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)8.0~8.8%で拡大すると予想されており、中国、日本、インド、韓国が産業展開を牽引する。
- 最大のセグメント: 製品は最大のセグメントであり、2025年には70~75%の市場シェアを占め、携帯電話の買い替えが中心となるため、2026年から2034年にかけて年平均成長率(CAGR)4.5~5.2%で拡大する。
- 高成長分野: サービス分野は2025年には市場シェアの25~30%を占め、マネージド導入に牽引され、2026~2034年には年平均成長率(CAGR)8.8~9.4%で成長すると予測されています。
- 詳細に分析された主要企業: ALE International、Ascom Holding AG、Avaya Inc.、Cisco Systems, Inc.、Gigaset Technologies GmbH、Grandstream Networks, Inc.、Mitel Networks Corporation、NEC Corporation、Panasonic Corporation、Plantronics, Inc.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
IP DECT電話市場は、スタンドアロン型のコードレス音声技術から、マルチセル設計、SIP統合、リモートプロビジョニング、UC互換性を備えたIP統合型モバイルソリューションへと移行しました。製造においては、モジュール式基地局、堅牢なハンドセット、電力効率、ソフトウェア管理型製品に重点が置かれるようになりました。さらに、サプライチェーンは、製品ライフサイクルの短縮、地域ごとの認証、部品の入手可能性、現地サービスサポートといったニーズに対応する必要があります。
今後の成長は、通信技術の進化と産業オートメーション、医療システム、物流、リモートワーク環境が交わる領域で最も顕著に現れると予想されます。企業向けワイヤレス技術の現在の開発動向としては、マネージドサービス、クラウドプロビジョニング、セキュリティ、ハイブリッド接続などが挙げられます。周波数利用と企業向けワイヤレスインフラに関する明確な規制は、この技術の普及を促進するでしょう。また、新興市場では、IP音声ネットワークがより容易に利用できるため、導入が容易になるというメリットを享受できる可能性があります。
IP DECT電話市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 64億9000万米ドル |
| 2034年までの市場規模 | 101億3000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 5.72% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
IP DECT電話市場分析
需要側は、過去の無線通信技術によって生じた可能性のある干渉や制約のない、安全なモバイル音声通信機能を必要とする企業によって動機づけられています。病院、倉庫、ホテル、小売店、製造会社、オフィスビルなど、あらゆる場所で、長寿命バッテリー、ローミング機能、そして一元管理が求められています。サプライチェーンには、チップ、デバイス、基地局、UCシステム、通信会社、販売代理店、マネージドサービスプロバイダーなどのメーカーが含まれます。
供給側の動向は、相互運用性と導入の柔軟性に関する問題の影響をますます強く受けるようになっています。サプライヤーは、SIP環境、クラウドサービス、マルチセル構成、リモートプロビジョニングに対応し、ハードウェアの信頼性を維持する必要があります。差別化は、音声品質、耐久性、セキュリティ、バッテリー、管理システムによって決定されます。サービスプロバイダーは、サイト調査、設置、構成、保守、ファームウェア管理、その他のライフサイクルサービスを提供することで、付加価値を高める機会を得られます。
競争の激しさは、通信機器ベンダーやコードレスエンタープライズモビリティのスペシャリストといった既存企業の存在によって左右される。シスコシステムズはクラウド通話プラットフォームでIP-DECTソリューションを展開し、アバイア、ミテルネットワークス、NEC、ALEインターナショナルは既存のエンタープライズ通信インフラを保有している。アスコムホールディングは厳しい運用環境への対応を重視し、ギガセットテクノロジーズは業務用および家庭用DECT機能全般を強みとしている。グランドストリームネットワークスは拡張性の高いSIPベースシステムで競争している。
ソフトウェア管理ツール、マルチセル拡張性、堅牢なモビリティ、および垂直統合型ソリューションへの投資がますます増加している。パナソニック株式会社とプラントロニクス社は通信機器製品を通じて依然として存在感を示している一方、ベンダー各社はデバイスを包括的なコラボレーションアーキテクチャのエンドポイントとして売り込む傾向を強めている。そのため、差別化の鍵はデバイスの仕様よりも、相互運用性、ライフサイクルコスト、導入ノウハウ、セキュリティ、クラウド通信プラットフォームへとますますシフトしている。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
IP DECT電話市場:戦略的洞察
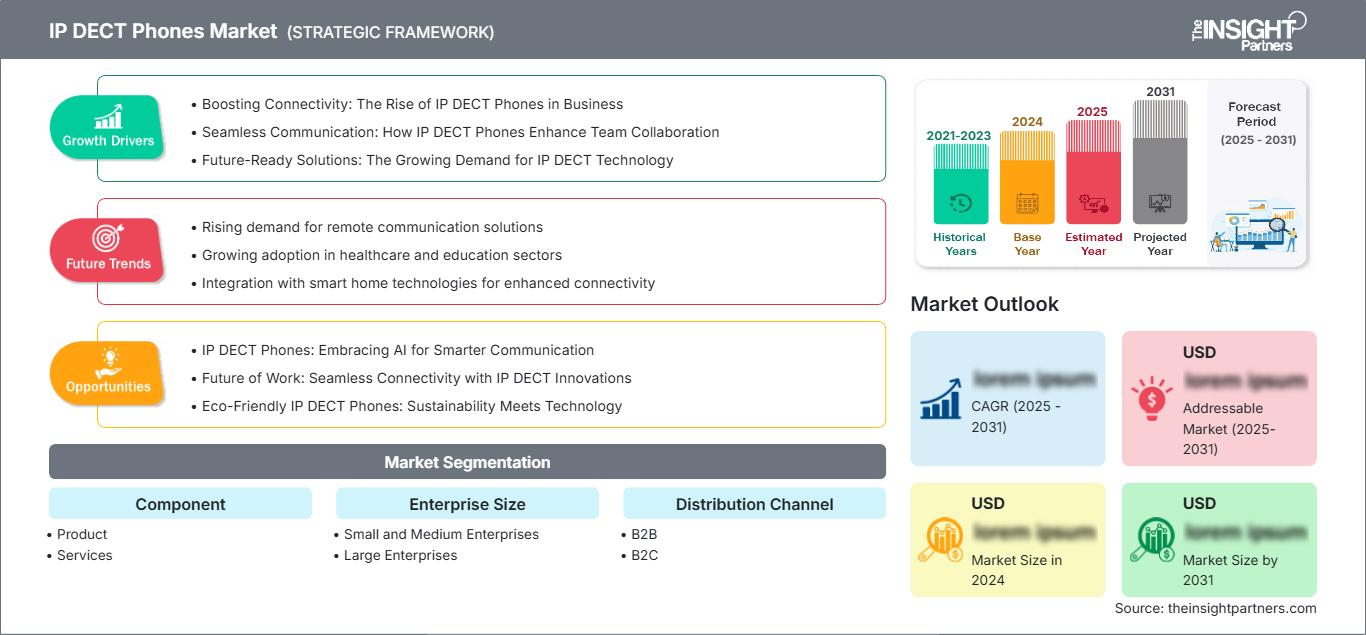
地域別分析
北米IP DECT電話市場
北米地域は、2025年にはIP DECT電話市場の38~40%を占め、2034年までの期間に年平均成長率(CAGR)4.8~5.2%を記録すると予測されています。北米は、成熟した企業向け通信インフラ、近代化された医療、そしてシステムインテグレーターネットワークに支えられています。アプリケーションは、モビリティと屋内カバレッジを必要とする病院、製造工場、小売店、ホテル、大規模な商業キャンパスなどで展開されています。
米国は北米で最も重要な市場であり、需要の37~39%を占め、年平均成長率(CAGR)は4.6~5.0%と予測されています。カナダの需要は、医療、物流、および企業向けアプリケーションからもたらされており、従来の音声インフラの代替ニーズから継続的な需要が発生しています。クラウドベースのUC統合、堅牢なエンドポイント、および集中型プロビジョニングが、製品の価値を高めています。
米国IP DECT電話市場
米国は2025年には北米市場の37~39%を占め、2034年まで年平均成長率(CAGR)4.6~5.0%で拡大すると予測されています。主要な医療施設、小売店、製造業集積地、ホスピタリティ企業では、信頼性の高いモバイル音声接続へのニーズが高まっています。シスコシステムズ、アバイア、その他経験豊富な通信ソリューションプロバイダーは、既に多くの導入実績を誇っています。
アプリケーション分野におけるトレンドとしては、マルチセル機能、堅牢なデバイス、クラウド通話、デバイス管理システムなどが挙げられます。医療および産業分野では、バッテリー性能、ローミング、デバイスの耐久性といった特有のニーズがあります。調達に関する意思決定においては、デバイスの取得だけでなく、製品ライフサイクル全体にわたるコストが考慮されます。
欧州IP DECT電話市場
欧州は2025年には29~31%のシェアを占め、2034年まで年平均成長率(CAGR)4.0~4.6%で成長すると予測されている。主要国としてはドイツが挙げられ、次いで英国とフランスが続き、これらの国々は企業、住宅、医療、小売、産業分野向けに確立されたDECTソリューションを提供している。
英国では、ホスピタリティ、ヘルスケア、ビジネスコミュニケーションのアップグレードニーズにより需要が維持されている。ドイツでは、産業およびエンジニアリング活動が活発化している。フランスでは、企業向けアップグレード、ヘルスケア、政府機関向けアプリケーションが需要を牽引している。イタリアとスペインでは、ホスピタリティ、中小企業向け、住宅向けIP電話ソリューションを通じて、追加的な需要が生まれている。エネルギー節約、データセキュリティ、互換性、機器の入手可能性は、ヨーロッパの消費者にとって重要な課題となっている。
アジア太平洋地域のIP DECT電話市場
アジア太平洋地域は2025年に22~24%の市場シェアを占め、2025年から2034年にかけて年平均成長率(CAGR)8.0~8.8%で成長すると予測されている。需要面では中国が地域市場を牽引しており、日本、韓国、インド、オーストラリアは製造業、ヘルスケア、物流、ホスピタリティ、企業のデジタル化といった分野で市場に参加している。
アジア太平洋地域は2025年に22~24%の市場シェアを獲得し、2034年まで年平均成長率(CAGR)8.0~8.8%で成長すると予測されています。地域市場を牽引しているのは中国で、日本、韓国、インド、オーストラリアも製造業、ヘルスケア、物流、ホスピタリティ、企業のデジタル化を通じて需要を牽引しています。産業および企業の通信インフラの近代化は、無線音声通信システムの導入を促進しており、スマート施設やデジタル接続に関する政策も無線音声通信への投資を後押ししています。スマートファクトリー、ヘルスケア施設、デジタル化された施設の普及は、広範囲での通信の必要性から無線音声通信の需要を高めています。中国と韓国では、産業オートメーションとスマート生産環境への投資が企業の通信インフラのアップグレードを促しており、インドでは、モビリティと効率性の利点から、オフィスビル、ヘルスケア施設、倉庫、ホスピタリティ分野で無線通信技術の成長が見られます。
中東・アフリカのIP DECT電話市場
中東・アフリカ地域では、2034年までの予測期間において、需要面で平均5.5~6.2%の成長率が見込まれており、サウジアラビアが最も魅力的な市場であり、次いでアラブ首長国連邦、南アフリカが続くと予測されている。
ホスピタリティ、ヘルスケア、物流、商業インフラといった分野における取り組みが、特に大規模施設における集中型モビリティの必要性がある場合に、導入を推進しています。エネルギー分野における近代化の取り組みや大規模なインフラ開発は、湾岸地域における通信への投資増加に貢献しており、南アフリカは企業や産業分野におけるアプリケーションを通じて需要を牽引しています。
セグメンテーション分析
成分
IP DECT電話市場のコンポーネント セグメントの需要は依然としてハードウェア主導型ですが、導入規模が拡大し、統合が進むにつれてサービスの重要性が高まっています。このセグメントは、2026年から2034年にかけて年平均成長率(CAGR)4.5~5.2%で拡大すると予測されています。ハンドセットと基地局の交換には製品の購入が不可欠である一方、プロフェッショナルサービスやマネージドサービスは、導入の経済性とライフサイクル価値にますます大きな影響を与えています。
- 製品:組織は物理的なハンドセット、基地局、中継器、充電器、および関連インフラストラクチャを必要とするため、 製品は 依然として主要な構成要素です。交換サイクル、堅牢性、オーディオ性能の向上、およびIP相互運用性により、既存の導入環境全体で調達が継続されます。
- サービス:顧客は計画、設置、構成、リモートプロビジョニング、保守、ライフサイクル管理を必要とするため、 サービスは 戦略的に重要です。社内ITチームが専門的なワイヤレス技術の知識を必要とする複数拠点展開においては、その重要性はさらに高まります。
企業規模
IP DECT電話市場におけるエンタープライズ規模のセグメントの需要は、2026年から2034年にかけて年平均成長率(CAGR)4.8~6.8%で成長すると予測されています。これは、小規模組織と大企業の間で調達の優先順位が異なることを反映したものです。拡張性の高いシステムにより、両グループとも同一のインフラ戦略や導入モデルを必要とせずに、IPベースのモビリティを採用することが可能になります。
- 中小企業: 中小企業は、 ホスト型音声プラットフォームと統合可能な、コスト効率の高いシングルセルシステムおよび限定的なマルチセルシステムを好みます。シンプルな設定と予測可能な運用コストは、依然として重要な購入基準です。
- 大企業: 大企業は 、複数拠点のカバレッジ、集中管理、セキュリティ、統合、ライフサイクルサポートを最優先事項としています。医療、製造、小売、物流、ホスピタリティなどの分野では、拡張性の高い無線音声インフラストラクチャに対する継続的な需要が生じます。
流通チャネル
IP DECT電話市場における流通チャネル セグメントは、2026年から2034年にかけて年平均成長率(CAGR)4.8~9.5%で拡大すると予測されています。企業による調達は、導入に技術的な評価と構成が必要となることが多いため、ソリューション指向のチャネルに集中している一方、消費者による購入は、デジタルコマースやパッケージ化されたIP電話ソリューションによってますます支えられています。
- B2B:企業向け導入にはシステム設計、統合、プロビジョニング、サポートが必要となるため、 B2Bは 戦略的に依然として重要です。そのため、直販、専門販売代理店、システムインテグレーターは、複雑な調達決定において依然として影響力を持っています。
- B2C:ホームオフィス、一般家庭ユーザー、小規模オフィス環境において、使いやすいIP対応コードレスシステムが求められていることから、 B2C 市場は拡大しています。オンライン販売の普及によりアクセス性が向上し、パッケージ化されたソリューションによって、専門知識のない購入者でも簡単に設置できるようになりました。
エンドユーザー
IP DECT電話市場のエンドユーザー セグメントの需要は、2026年から2034年にかけて年平均成長率(CAGR)5.0~9.6%で成長すると予測されています。商業組織は引き続き専門的な需要の主要な源泉であり、家庭での普及は在宅勤務、IP電話の利用可能性、そしてコードレス通信に対する消費者の継続的な慣れによって促進されます。
- 住宅向け: 住宅向け 需要は、ホームオフィス、複数世帯での利用、従来のコードレスシステムをIP接続型システムに置き換える動きによって支えられています。セットアップの容易さ、音声品質、エネルギー効率、そして価格の手頃さが購入決定の決め手となります。
- 商用: 商用 ユーザーは、職場、医療施設、ホテル、倉庫、小売店、工場など、あらゆる場所で信頼性の高いモビリティを必要とします。通信範囲、耐久性、バッテリー寿命、相互運用性、集中管理は、重要な戦略的考慮事項です。
機会の概要
|
エンドユーザー |
収益貢献度(高/中/低) |
トレンドタグ(最大2単語) |
導入段階(初期段階/拡大段階/成熟段階) |
|
居住の |
中くらい |
内務省 |
スケーリング |
|
コマーシャル |
高い |
モバイルワークフォース |
成熟した |
IP DECT電話市場の成長要因と影響分析
クラウド移行により、IP互換ワイヤレスエンドポイントの需要が維持される
従来のPBX環境からクラウドおよびホステッド通信への移行により、IP-DECTエンドポイントの役割が拡大しています。企業は、スマートフォンやWi-Fiハンドセットが適さない場所でもコードレスモビリティを維持しながら、音声アーキテクチャを最新化できます。市場への影響は、老朽化した電話システムを段階的に置き換えている企業で最も大きく、エンドポイントを既存のSIPおよびユニファイドコミュニケーションインフラストラクチャに統合することが可能です。ハンドセットハードウェアとプロビジョニング、監視、サポートを組み合わせたベンダーは、導入時の摩擦を軽減しながら、顧客生涯価値を高めることができます。クラウド対応により、集中型プラットフォームでオンサイト管理を削減できるため、小規模組織にとって技術的な障壁も低くなります。その結果、需要は個別の電話機の購入から、ハードウェア、ソフトウェア、接続性、継続的な技術サービスを組み合わせた統合エンドポイントエコシステムへとシフトしています。
医療および産業用モビリティが特殊機器の需要を強化
医療、製造、倉庫、物流といった分野では、継続的な移動や運用上のストレスに耐えられる無線音声デバイスへの需要が高まっています。病院では、信頼性の高いローミングが臨床チーム間のコミュニケーションを支え、産業施設では、生産エリア、保管エリア、制限区域など、あらゆる場所で使用可能な耐久性の高いエンドポイントが求められます。こうした用途は、堅牢な構造、長時間のバッテリー駆動、クリアな音声、安全なプロビジョニング、集中管理といった要素の重要性を高めることで、製品仕様に影響を与えています。こうした商業的な影響は、端末の販売台数にとどまらず、特殊な導入では通常、現場調査、カバレッジ計画、設置、保守、交換プログラムが必要となるため、より広範囲に及びます。また、業界特有の要件は、ベンダーがアクセサリ、アラート機能、ワークフロー統合などを通じて差別化を図る機会を生み出します。その結果、通信の信頼性が業務継続性、従業員間の連携、サービス提供に直接影響を与えるような、より高付加価値な導入が市場で実現可能となります。
マルチセルアーキテクチャにより、大規模施設への展開範囲が拡大
マルチセルアーキテクチャは、大規模な建物や地理的に分散した施設における無線音声通信の実現可能性を高めています。複数の基地局を接続することで、組織は携帯端末の機動性と集中管理を維持しながら、通信範囲を拡張できます。このアプローチは、ホテル、病院、倉庫、工場、小売ネットワーク、大規模オフィスなど、ユーザーが頻繁に業務ゾーン間を移動する場所で特に有効です。市場への影響は、導入規模の拡大と、専門家による設置、ネットワーク計画、ライフサイクルサポートに対する需要の増加に反映されています。マルチセルシステムは、顧客が多額のインフラ投資と構成投資を行った後にプラットフォームを変更する可能性が低くなるため、ベンダーとの関係強化にもつながります。組織が通信技術を統合するにつれて、拡張性の高いDECTアーキテクチャは、より広範なIP環境におけるエンドポイントレイヤーとして機能します。これにより、ハードウェアの定期的な更新とサービス収益が促進され、エンタープライズグレードのコードレス通信の経済的メリットが向上します。
IP DECT電話市場の将来動向
DECT、クラウド管理、インテリジェントオペレーションの融合
IP DECT電話市場の将来のプラットフォームは、DECTモビリティと高度化するクラウド管理を組み合わせることで、管理者がデバイスの状態を監視し、エンドポイントをプロビジョニングし、ファームウェアを管理し、運用上の問題をリモートで特定できるようになる可能性が高い。この開発により、地理的に分散したハンドセット群のサポートコストを削減しつつ、大規模な展開における可視性を向上させることができる。ベンダーがバッテリー、接続性、およびデバイスの状態に関する情報を収集するにつれて、予測保守の重要性が高まる可能性がある。ワークフローシステムとの統合により、モバイルエンドポイントは単なる音声デバイスではなく、運用ツールとしての位置づけがさらに高まる可能性がある。購入者にとって重要な検討事項は、管理プラットフォームがサービス訪問、ダウンタイム、および管理作業負荷の測定可能な削減をもたらすかどうかである。信頼性の高いワイヤレス性能とオープンインターフェース、および安全なクラウド制御を組み合わせることができるベンダーは、ハードウェアの差別化だけに頼ることなく、企業通信の近代化に貢献できる立場にあるはずだ。
ハイブリッド型ワイヤレスおよびコネクテッドワークプレイスアーキテクチャへの拡張
次の開発段階では、DECT、Wi-Fi、プライベートセルラーネットワーク、その他の無線技術間の共存が重視されると考えられます。企業は、ある技術を別の技術に置き換えるのではなく、カバレッジ、遅延、モビリティ、セキュリティ、デバイス密度、アプリケーション要件に応じて、各接続レイヤーを割り当てることができます。これにより、多様な環境における運用継続性をサポートするハイブリッドハンドセットやゲートウェイの機会が生まれます。製造現場や物流拠点では、専用のDECT音声とプライベート無線データネットワークを組み合わせることができ、医療機関では、より広範なデジタルインフラストラクチャと並行して専用の音声モビリティを維持できます。結果として得られるアーキテクチャは、相互運用性テスト、ネットワーク設計、および専門サービスに対する需要を高める可能性があります。そのため、ベンダーはエコシステムとの互換性と導入に関する専門知識でますます競争を繰り広げ、標準規格のサポートとソフトウェア統合が購入決定においてより重要な役割を果たすようになるでしょう。
IP DECT電話の市場機会
複数拠点を持つ企業向けマネージドモビリティサービス
マネージド モビリティ サービスは、多くの企業が広範なコードレス音声機器群の調査、構成、監視、保守を行うための社内リソースを欠いているため、魅力的な投資機会となります。プロバイダーは、導入、デバイスのプロビジョニング、ファームウェア管理、バッテリー交換、トラブルシューティング、ライフサイクル計画をパッケージ化し、定期的な契約に組み込むことができます。IP DECT 電話市場予測は、特に医療グループ、小売チェーン、物流事業者、ホテルネットワーク、複数の施設を持つ製造業者にとって重要です。投資家やベンダーは、クラウド管理ツール、標準化された導入方法、パートナー主導のサービス モデルを開発することで、この分野をターゲットにすることができます。サービスへの依存度を高めることで、一回限りの端末販売収入への依存度を減らし、顧客維持率を高めることもできます。企業が通信インフラを初期機器価格だけでなく総所有コストで評価するようになれば、マネージド モビリティは将来的に重要な差別化要因となる可能性があります。
医療、ホスピタリティ、産業施設向けの垂直統合型ソリューション
業種別ソリューションは、専門ユーザーが一般的な音声要件ではなく業務ワークフローに基づいて通信機器を評価するため、新たなビジネスチャンスをもたらします。医療機関は、安全なモビリティ、アラート機能、衛生管理、信頼性の高い通信範囲を優先する一方、ホテルはスタッフ間の連携、ローミング、耐久性、顧客対応の迅速性を重視する傾向があります。産業分野の顧客は、堅牢なハードウェア、長時間のバッテリー駆動時間、生産現場と保管現場を横断する信頼性の高い通信を必要とする場合があります。ベンダーは、これらの環境に合わせたアプリケーションパートナーシップ、アクセサリ、統合インターフェース、導入テンプレートを開発することで、より付加価値の高いビジネスチャンスを追求できます。投資家は、業種別専門知識、チャネル関係、継続的なサービス提供能力に優れたサプライヤーを評価すべきです。このようなポジショニングは、直接的な価格競争を軽減し、携帯端末販売からインフラストラクチャ、ソフトウェア、統合、マネージドサポートへの事業拡大を支援します。
最近の動向
- 2025年4月:DINSTARは、現代の企業コミュニケーション向けに、新しいGシリーズIP電話を発表しました。このシリーズは、プロフェッショナルなオフィス環境向けに設計されており、クリアな音声、企業向け機能、そして最新のデザインを兼ね備えています。職場でのコラボレーションとコミュニケーション効率の向上を目指しています。
- 2024年11月:Grandstreamは、堅牢なDP735コードレスDECT電話を含む、新しいDECTおよびキャリアグレードIP電話を発表しました。同社はまた、2回線構成と3回線構成のデスクトップIP電話GRP2610(P)とGRP2611Gも発表しました。これらの新製品は、ビジネス、エンタープライズ、および大量通信環境への導入をターゲットとしています。
- 2024年9月:ギガセットは、3種類の新しいIPデスクトップ電話機を新たにラインナップに加え、業務用通信機器の製品群を拡充しました。これらの機種は、コンパクトなオールラウンドモデルから、5インチカラー液晶ディスプレイを搭載したWi-Fi接続対応のプレミアムモデルまで幅広く取り揃えています。これらの電話機は、2025年初頭に欧州市場で発売される予定で、ギガセットのワンストップ業務用通信ソリューションをさらに強化するものです。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -