
Mercato dei telefoni IP DECT: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei telefoni IP DECT (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per componente (prodotto, servizi); dimensione aziendale (piccole e medie imprese, grandi imprese); canale di distribuzione (B2B, B2C); utente finale (residenziale, commerciale) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00011670
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 21, 2026


Dimensioni del mercato nel 2025
6,49 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
10,13 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
5,72 %
Tasso di crescita
Mercato di riferimento
77,94 miliardi di dollari USA
(2026-2034)
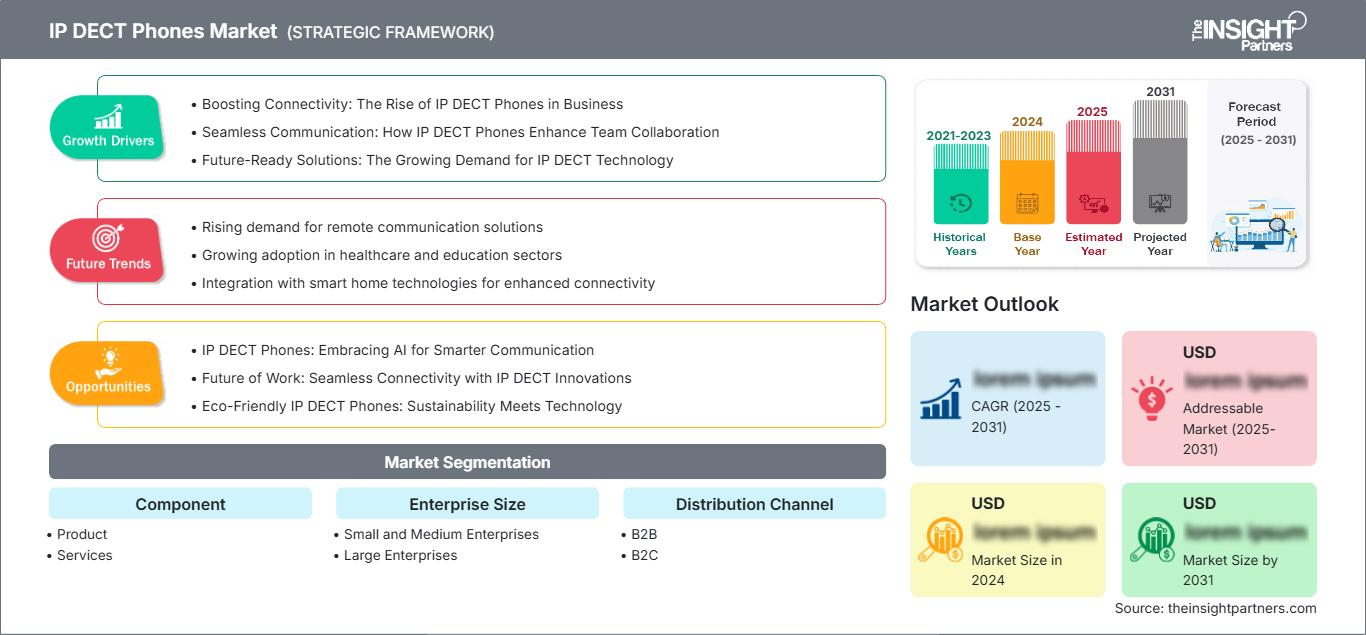
Il mercato dei telefoni IP DECT valeva 6,49 miliardi di dollari nel 2025 e si prevede che raggiungerà i 10,13 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 5,72% dal 2026 al 2034. Il mercato riflette la domanda costante di comunicazioni IP cordless in ambienti aziendali, commerciali e residenziali, supportata dalla migrazione verso infrastrutture vocali basate su IP, mobilità scalabile e copertura wireless affidabile in contesti operativi.
Il Nord America rimane un mercato strutturalmente importante, sostenuto dall'adozione delle comunicazioni cloud, dalla digitalizzazione del settore sanitario e dalla sostituzione delle infrastrutture vocali obsolete. Si stima che la dimensione del mercato regionale dei telefoni IP DECT sarà del 4,8-5,2% nel periodo 2026-2034. La domanda è rafforzata dalla preferenza delle aziende per la mobilità sicura e da ecosistemi di distribuzione consolidati che servono i settori sanitario, della vendita al dettaglio, manifatturiero, alberghiero e dei servizi professionali.
Analisi e approfondimenti sul mercato dei telefoni IP DECT
- Nord America: si prevede che il Nord America manterrà una posizione di leadership, rappresentando una quota del 38-40% nel 2025 e crescendo a un tasso annuo composto (CAGR) del 4,8-5,2% tra il 2026 e il 2034, grazie a un'infrastruttura di comunicazione aziendale matura.
- USA: Gli Stati Uniti rappresentano una quota del 37-39% della domanda nordamericana nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 4,6-5,0% tra il 2026 e il 2034, trainati dal settore sanitario e dalla modernizzazione delle imprese.
- Europa: L'Europa rappresenta una quota del 29-31% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,0-4,6% tra il 2026 e il 2034. Germania, Regno Unito e Francia rimangono i mercati leader, supportati da una consolidata adozione della tecnologia DECT.
- Asia-Pacifico: la regione Asia-Pacifico rappresenta una quota del 22-24% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,0-8,8% tra il 2026 e il 2034, con Cina, Giappone, India e Corea del Sud a trainare lo sviluppo industriale.
- Segmento più ampio: Il segmento dei prodotti è il più ampio, con una quota di mercato del 70-75% nel 2025 e una crescita annua composta (CAGR) del 4,5-5,2% nel periodo 2026-2034, poiché la sostituzione dei telefoni cellulari rimane un aspetto centrale.
- Segmento ad alta crescita: i servizi rappresentano una quota di mercato del 25-30% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) dell'8,8-9,4% nel periodo 2026-2034, trainati dalle implementazioni gestite.
- Aziende chiave analizzate nel dettaglio: ALE International, Ascom Holding AG, Avaya Inc., Cisco Systems, Inc., Gigaset Technologies GmbH, Grandstream Networks, Inc., Mitel Networks Corporation, NEC Corporation, Panasonic Corporation, Plantronics, Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato dei telefoni IP DECT si è evoluto dalla tecnologia vocale cordless autonoma a soluzioni mobili integrate IP con design multicella, integrazione SIP, provisioning remoto e compatibilità UC. La produzione si è concentrata su stazioni base modulari, telefoni robusti, efficienza energetica e prodotti gestiti tramite software. Inoltre, le catene di fornitura devono soddisfare le esigenze legate a cicli di vita dei prodotti più brevi, certificazioni regionali, disponibilità di ricambi e supporto tecnico locale.
Un'ulteriore crescita si verificherà con ogni probabilità all'intersezione tra l'evoluzione delle comunicazioni e l'automazione industriale, i sistemi sanitari, la logistica e gli ambienti di lavoro a distanza. Le attuali tendenze di sviluppo nel settore wireless aziendale includono servizi gestiti, provisioning cloud, sicurezza e connettività ibrida. Normative chiare in materia di utilizzo dello spettro e infrastrutture wireless aziendali favoriranno l'adozione della tecnologia, mentre i mercati emergenti potrebbero beneficiare di una più facile implementazione, data la maggiore disponibilità della rete voce IP.
Ambito del rapporto sul mercato dei telefoni IP DECT
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 6,49 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 10,13 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,72% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei telefoni IP DECT
La domanda è trainata dalle aziende che necessitano di funzionalità di comunicazione vocale mobile sicure, prive di interferenze e limitazioni, che potrebbero essere state introdotte in passato dalle tecnologie di comunicazione wireless. Ospedali, magazzini, hotel, punti vendita al dettaglio, aziende manifatturiere ed edifici per uffici richiedono batterie a lunga durata, con funzionalità di roaming e gestione centralizzata. La catena di fornitura comprende produttori di chip, dispositivi, stazioni base, sistemi di comunicazione unificata, aziende di telecomunicazioni, distributori e fornitori di servizi gestiti.
Lo sviluppo dal lato dell'offerta è sempre più influenzato da problematiche legate all'interoperabilità e alla flessibilità di implementazione. I fornitori devono essere compatibili con ambienti SIP, servizi cloud, configurazioni multicella, provisioning remoto e garantire l'affidabilità del proprio hardware. La differenziazione sarà determinata da qualità audio, durata, sicurezza, batterie e sistemi di gestione. I fornitori di servizi hanno l'opportunità di aumentare il valore aggiunto offrendo sopralluoghi, installazione, configurazione, manutenzione, gestione del firmware e altri servizi relativi all'intero ciclo di vita.
L'intensità competitiva dipende dalla presenza di attori consolidati nel settore delle telecomunicazioni e di specialisti nella mobilità aziendale cordless. Cisco Systems Inc. compete con la sua soluzione IP-DECT nelle piattaforme di chiamate cloud, mentre Avaya Inc., Mitel Networks Corp., NEC Corp. e ALE International dispongono di infrastrutture di comunicazione aziendali già esistenti. Ascom Holding AG sottolinea la necessità di ambienti operativi complessi, mentre Gigaset Technologies GmbH si concentra sulle funzionalità DECT per uso professionale e domestico. Grandstream Networks, Inc. compete con sistemi scalabili basati su SIP.
Gli investimenti si stanno concentrando sempre più su strumenti di gestione software, scalabilità multicella, mobilità robusta e soluzioni verticali. Panasonic Corporation e Plantronics, Inc. rimangono rilevanti grazie alle loro offerte di comunicazione, mentre i fornitori commercializzano sempre più i dispositivi come endpoint di un'architettura di collaborazione complessiva. La differenziazione, pertanto, si sta spostando sempre più dalle specifiche del dispositivo all'interoperabilità, ai costi del ciclo di vita, al know-how di implementazione, alla sicurezza e alle piattaforme di comunicazione cloud.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei telefoni IP DECT: approfondimenti strategici
Approfondimenti regionali
Mercato dei telefoni IP DECT in Nord America
Nel 2025, la regione del Nord America rappresentava il 38-40% della quota di mercato dei telefoni IP DECT e si prevede che registrerà un CAGR del 4,8-5,2% fino al 2034. Il Nord America può contare su un'infrastruttura di comunicazione aziendale consolidata, un sistema sanitario modernizzato e una rete di integratori di sistemi. Le applicazioni sono trainate da ospedali, impianti di produzione, punti vendita al dettaglio, strutture ricettive e grandi complessi commerciali che richiedono mobilità e copertura indoor.
Gli Stati Uniti rappresentano il mercato più importante per il Nord America, contribuendo al 37-39% della domanda con un tasso di crescita annuo composto (CAGR) previsto del 4,6-5,0%. Il contributo del Canada proviene dai settori sanitario, logistico e delle applicazioni aziendali, con una domanda ricorrente derivante dalla necessità di sostituire le infrastrutture vocali obsolete. L'integrazione con le comunicazioni unificate basate sul cloud, gli endpoint rinforzati e il provisioning centralizzato stanno accrescendo il valore dell'offerta.
Mercato statunitense dei telefoni IP DECT
Nel 2025 gli Stati Uniti rappresentavano il 37%-39% del mercato nordamericano e si prevedeva una crescita a un tasso annuo composto (CAGR) del 4,6%-5,0% fino al 2034. Importanti strutture sanitarie, punti vendita al dettaglio, distretti manifatturieri e aziende del settore alberghiero richiedono sempre più una connettività vocale mobile affidabile. Cisco Systems, Inc., Avaya Inc. e altri fornitori di soluzioni di comunicazione con esperienza vantano una solida base installata.
Le tendenze nel settore delle applicazioni riguardano la capacità multicella, i dispositivi robusti, le chiamate in cloud e i sistemi di gestione dei dispositivi. I settori sanitario e industriale hanno esigenze specifiche in termini di prestazioni della batteria, roaming e resilienza dei dispositivi. Le decisioni relative agli acquisti tengono conto del costo lungo l'intero ciclo di vita del prodotto, non solo dell'acquisto del dispositivo.
Mercato europeo dei telefoni IP DECT
Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 29% e il 31% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 4,0-4,6% fino al 2034. Tra i paesi chiave figurano la Germania, seguita da Regno Unito e Francia, che offrono soluzioni DECT consolidate per l'utilizzo nei settori aziendale, residenziale, sanitario, della vendita al dettaglio e industriale.
Il Regno Unito mantiene alta la domanda grazie alle esigenze di aggiornamento delle comunicazioni nei settori dell'ospitalità, della sanità e delle aziende. La Germania beneficia delle attività industriali e ingegneristiche. La Francia include aggiornamenti aziendali, applicazioni sanitarie e governative. Italia e Spagna forniscono ulteriore domanda attraverso il settore dell'ospitalità, le piccole imprese e le soluzioni di telefonia IP residenziale. Risparmio energetico, sicurezza dei dati, compatibilità e disponibilità delle apparecchiature diventano fattori cruciali per i consumatori europei.
Mercato dei telefoni IP DECT nella regione Asia-Pacifico
Nel 2025, il segmento APAC deteneva una quota di mercato del 22-24% e si prevede che registrerà un CAGR (tasso di crescita annuale composto) dell'8,0-8,8% nel periodo 2025-2034. La Cina domina il mercato regionale in termini di domanda, mentre Giappone, Corea del Sud, India e Australia contribuiscono in modo significativo nei settori manifatturiero, sanitario, logistico, alberghiero e della digitalizzazione delle imprese.
La regione APAC ha conquistato una quota di mercato del 22-24% nel 2025 e si prevede che crescerà a un CAGR dell'8,0-8,8% fino al 2034. A guidare il mercato regionale è la Cina, seguita da Giappone, Corea del Sud, India e Australia, che contribuiscono alla domanda nei settori manifatturiero, sanitario, logistico, alberghiero e nella digitalizzazione delle imprese. La modernizzazione delle infrastrutture di comunicazione industriali e aziendali ha favorito l'adozione di sistemi di comunicazione vocale wireless, insieme alle politiche relative alle smart facility e alla connettività digitale, che stanno incentivando gli investimenti in questo ambito. La proliferazione di fabbriche intelligenti, strutture sanitarie e impianti digitalizzati sta incrementando la domanda di comunicazione vocale wireless, data la necessità di comunicare su vaste aree. Gli investimenti nell'automazione industriale e negli ambienti di produzione intelligenti in Cina e Corea del Sud hanno spinto le imprese ad aggiornare le proprie infrastrutture di comunicazione, mentre in India la crescita della tecnologia di comunicazione wireless si osserva in edifici per uffici, strutture sanitarie, magazzini e nel settore alberghiero, grazie ai vantaggi in termini di mobilità ed efficienza.
Mercato dei telefoni IP DECT in Medio Oriente e Africa
Si prevede che la regione del Medio Oriente e dell'Africa registrerà un tasso di crescita medio della domanda compreso tra il 5,5% e il 6,2% nel periodo di previsione fino al 2034, con l'Arabia Saudita come mercato più attraente, seguita da Emirati Arabi Uniti e Sudafrica.
I settori dell'ospitalità, della sanità, della logistica e delle infrastrutture commerciali hanno trainato l'implementazione, soprattutto laddove si riscontra la necessità di una mobilità centralizzata in grandi strutture. Le iniziative di modernizzazione nel settore energetico, così come i grandi progetti infrastrutturali, contribuiscono ad aumentare gli investimenti nelle comunicazioni nel Golfo, mentre il Sudafrica stimola la domanda attraverso le sue applicazioni aziendali e industriali.
Analisi di segmentazione
Componente
Nel mercato dei telefoni IP DECT, la domanda di componenti rimane trainata dall'hardware, sebbene i servizi stiano acquisendo sempre maggiore importanza con l'aumentare delle dimensioni e dell'integrazione delle implementazioni. Si prevede che il segmento crescerà a un tasso annuo composto (CAGR) del 4,5-5,2% nel periodo 2026-2034. L'acquisto di prodotti rimane essenziale per la sostituzione di telefoni e stazioni base, mentre i servizi professionali e gestiti influenzano sempre più l'economia delle implementazioni e il valore del ciclo di vita.
- Prodotto: Il prodotto rimane la componente principale perché le organizzazioni necessitano di dispositivi fisici, stazioni base, ripetitori, caricabatterie e infrastrutture correlate. I cicli di sostituzione, la robustezza, il miglioramento della qualità audio e l'interoperabilità IP sono elementi fondamentali per gli acquisti effettuati nelle implementazioni già esistenti.
- Servizi: I servizi sono strategicamente importanti in quanto i clienti necessitano di pianificazione, installazione, configurazione, provisioning remoto, manutenzione e gestione del ciclo di vita. La loro importanza aumenta con le implementazioni multi-sede, dove i team IT interni richiedono competenze wireless specializzate.
Dimensioni aziendali
Si prevede che il segmento Enterprise Size del mercato dei telefoni IP DECT crescerà a un tasso di crescita annuo composto (CAGR) del 4,8-6,8% nel periodo 2026-2034, a causa delle diverse priorità di approvvigionamento tra le piccole e le grandi aziende. I sistemi scalabili consentono a entrambi i gruppi di adottare la mobilità basata su IP senza richiedere strategie infrastrutturali o modelli di implementazione identici.
- Piccole e medie imprese: le piccole e medie imprese prediligono sistemi a cella singola e multicella limitati, economicamente vantaggiosi e integrabili con piattaforme di telefonia in hosting. La semplicità di configurazione e i costi operativi prevedibili rimangono criteri di acquisto fondamentali.
- Grandi imprese: Le grandi imprese danno priorità alla copertura multi-sede, all'amministrazione centralizzata, alla sicurezza, all'integrazione e al supporto per l'intero ciclo di vita. Le applicazioni nei settori sanitario, manifatturiero, della vendita al dettaglio, della logistica e dell'ospitalità creano una domanda ricorrente di infrastrutture voce wireless scalabili.
Canale di distribuzione
Si prevede che il segmento dei canali di distribuzione nel mercato dei telefoni IP DECT crescerà a un tasso annuo composto (CAGR) compreso tra il 4,8% e il 9,5% nel periodo 2026-2034. Gli acquisti da parte delle aziende rimangono concentrati nei canali orientati alle soluzioni, poiché le implementazioni spesso richiedono valutazioni e configurazioni tecniche, mentre gli acquisti da parte dei consumatori sono sempre più supportati dal commercio digitale e da soluzioni di telefonia IP preconfezionate.
- B2B: Il B2B rimane strategicamente importante perché le implementazioni aziendali richiedono progettazione, integrazione, fornitura e supporto del sistema. Le vendite dirette, i distributori specializzati e gli integratori di sistemi mantengono quindi la loro influenza sulle complesse decisioni di approvvigionamento.
- B2C: Il settore B2C si sta espandendo, poiché uffici domestici, utenti residenziali e piccoli ambienti di lavoro cercano sistemi cordless IP semplici da usare. La vendita al dettaglio online migliora l'accessibilità, mentre le soluzioni preconfezionate riducono la complessità di installazione per gli acquirenti non specializzati.
Utente finale
Si prevede che il segmento degli utenti finali nel mercato dei telefoni IP DECT crescerà a un tasso di crescita annuo composto (CAGR) compreso tra il 5,0% e il 9,6% nel periodo 2026-2034. Le organizzazioni commerciali rimangono la principale fonte di domanda specializzata, mentre l'adozione in ambito residenziale beneficia del telelavoro, della disponibilità della telefonia IP e della crescente familiarità dei consumatori con le comunicazioni cordless.
- Residenziale: La domanda residenziale è sostenuta dagli uffici domestici, dalle famiglie multiutente e dalla sostituzione dei tradizionali sistemi cordless con alternative connesse a IP. Facilità di configurazione, qualità della voce, efficienza energetica e prezzo accessibile influenzano le decisioni di acquisto.
- Uso commerciale: gli utenti commerciali necessitano di una mobilità affidabile in luoghi di lavoro, strutture sanitarie, hotel, magazzini, negozi al dettaglio e siti industriali. Copertura, robustezza, durata della batteria, interoperabilità e gestione centralizzata sono considerazioni strategiche fondamentali.
Panoramica dell'opportunità
|
Utente finale |
Contributo al fatturato (Alto/Medio/Basso) |
Tag di tendenza (massimo 2 parole) |
Fase di adozione (Emergente/In fase di espansione/Matura) |
|
Residenziale |
Mezzo |
Ministero dell'Interno |
Scalatura |
|
Commerciale |
Alto |
forza lavoro mobile |
Maturo |
Fattori di crescita e analisi dell'impatto sul mercato dei telefoni IP DECT
La migrazione al cloud mantiene alta la domanda di dispositivi wireless compatibili con IP.
La migrazione dagli ambienti PBX tradizionali verso le comunicazioni cloud e in hosting sta ampliando il ruolo degli endpoint IP-DECT. Le organizzazioni possono modernizzare la propria architettura vocale senza abbandonare la mobilità cordless in luoghi in cui smartphone o telefoni Wi-Fi potrebbero essere meno adatti. L'impatto sul mercato è maggiore nelle aziende che sostituiscono gradualmente le infrastrutture telefoniche obsolete, consentendo l'integrazione degli endpoint con le infrastrutture SIP e di comunicazione unificata esistenti. I fornitori che combinano l'hardware dei telefoni con il provisioning, il monitoraggio e l'assistenza possono aumentare il valore a vita del cliente riducendo al contempo le difficoltà di implementazione. La compatibilità con il cloud riduce anche la barriera tecnica per le organizzazioni più piccole, poiché le piattaforme centralizzate possono ridurre l'amministrazione in loco. Di conseguenza, la domanda si sta spostando dall'acquisto di singoli telefoni verso ecosistemi di endpoint integrati che combinano hardware, software, connettività e servizi di assistenza tecnica continuativi.
La mobilità in ambito sanitario e industriale rafforza la domanda di dispositivi specializzati.
Gli ambienti sanitari, manifatturieri, di magazzinaggio e logistici creano una domanda di dispositivi vocali wireless in grado di resistere a continui spostamenti e stress operativi. Negli ospedali, un roaming affidabile supporta la comunicazione tra i team clinici, mentre gli impianti industriali richiedono terminali robusti che rimangano utilizzabili in aree di produzione, zone di stoccaggio e ambienti ristretti. Queste applicazioni influenzano le specifiche del prodotto, aumentando l'importanza di una costruzione robusta, una lunga durata della batteria, un audio chiaro, un provisioning sicuro e un'amministrazione centralizzata. L'impatto commerciale va oltre i volumi di dispositivi, poiché le implementazioni specializzate richiedono in genere sopralluoghi, pianificazione della copertura, installazione, manutenzione e programmi di sostituzione. I requisiti verticali creano anche opportunità per i fornitori di differenziarsi attraverso accessori, funzionalità di avviso e integrazione dei flussi di lavoro. Di conseguenza, il mercato può sostenere implementazioni di maggior valore in cui l'affidabilità della comunicazione influisce direttamente sulla continuità operativa, sul coordinamento dei lavoratori o sull'erogazione dei servizi.
L'architettura multicella amplia le possibilità di implementazione in grandi infrastrutture.
L'architettura multicella sta aumentando la fattibilità della telefonia wireless in grandi edifici e strutture geograficamente distribuite. Collegando più stazioni base, le organizzazioni possono estendere la copertura mantenendo la mobilità dei dispositivi e una gestione centralizzata. Questo approccio è particolarmente rilevante per hotel, ospedali, magazzini, fabbriche, reti di vendita al dettaglio e grandi uffici, dove gli utenti si spostano frequentemente tra le diverse aree operative. L'impatto sul mercato si riflette in implementazioni di dimensioni maggiori e in una maggiore domanda di installazione professionale, pianificazione di rete e supporto per l'intero ciclo di vita. I sistemi multicella creano inoltre relazioni più solide con i fornitori, poiché i clienti sono meno propensi a cambiare piattaforma dopo investimenti significativi in infrastrutture e configurazioni. Man mano che le organizzazioni consolidano le tecnologie di comunicazione, l'architettura DECT scalabile può diventare un livello endpoint all'interno di ambienti IP più ampi. Ciò supporta i frequenti aggiornamenti hardware e i ricavi da servizi, migliorando al contempo la convenienza economica delle comunicazioni cordless di livello enterprise.
Tendenze future del mercato dei telefoni IP DECT
Convergenza di DECT, gestione del cloud e operazioni intelligenti.
Le future piattaforme nel mercato dei telefoni IP DECT probabilmente combineranno la mobilità DECT con una gestione cloud sempre più intelligente, consentendo agli amministratori di monitorare lo stato dei dispositivi, configurare gli endpoint, gestire il firmware e identificare i problemi operativi da remoto. Questo sviluppo potrebbe ridurre i costi di supporto di flotte di telefoni distribuite geograficamente, aumentando al contempo la visibilità su implementazioni di grandi dimensioni. La manutenzione predittiva potrebbe diventare più rilevante man mano che i fornitori acquisiscono informazioni su batteria, connettività e stato di salute dei dispositivi. L'integrazione con i sistemi di workflow potrebbe ulteriormente posizionare gli endpoint mobili come strumenti operativi piuttosto che semplici dispositivi vocali. Per gli acquirenti, la considerazione chiave sarà se le piattaforme di gestione offrono riduzioni misurabili degli interventi di assistenza, dei tempi di inattività e del carico di lavoro amministrativo. I fornitori in grado di combinare prestazioni wireless affidabili con interfacce aperte e controlli cloud sicuri dovrebbero essere in una posizione migliore per partecipare alla modernizzazione delle comunicazioni aziendali senza dover fare affidamento esclusivamente sulla differenziazione hardware.
Espansione verso architetture ibride wireless e per ambienti di lavoro connessi.
La prossima fase di sviluppo si concentrerà probabilmente sulla coesistenza tra DECT, Wi-Fi, reti cellulari private e altre tecnologie wireless. Anziché sostituire una tecnologia con un'altra, le aziende potranno allocare ciascun livello di connettività in base a copertura, latenza, mobilità, sicurezza, densità dei dispositivi e requisiti applicativi. Ciò crea opportunità per dispositivi e gateway ibridi che supportano la continuità operativa in ambienti eterogenei. Gli impianti di produzione e logistica potranno combinare la telefonia DECT specializzata con reti dati wireless private, mentre le organizzazioni sanitarie potranno preservare la mobilità vocale dedicata affiancandola a un'infrastruttura digitale più ampia. L'architettura risultante potrebbe aumentare la domanda di test di interoperabilità, progettazione di rete e servizi professionali. I fornitori, pertanto, si troveranno a competere sempre più sulla compatibilità dell'ecosistema e sulle competenze di implementazione, con il supporto agli standard e l'integrazione software che diventeranno fattori più influenti nelle decisioni di acquisto.
Opportunità di mercato per i telefoni IP DECT
Servizi di mobilità gestiti per aziende multi-sede
I servizi di mobilità gestita rappresentano un'interessante opportunità di investimento, poiché molte aziende non dispongono delle risorse interne necessarie per analizzare, configurare, monitorare e manutenere un'ampia rete di telefoni cordless. I fornitori possono includere implementazione, fornitura di dispositivi, amministrazione del firmware, sostituzione delle batterie, risoluzione dei problemi e pianificazione del ciclo di vita in contratti ricorrenti. Le previsioni di mercato per i telefoni IP DECT sono particolarmente rilevanti per gruppi sanitari, catene di vendita al dettaglio, operatori logistici, reti alberghiere e produttori con sedi multiple. Investitori e fornitori possono puntare a questo settore sviluppando strumenti di gestione cloud, metodologie di implementazione standardizzate e modelli di servizio basati su partnership. Un maggiore vincolo con i servizi può anche ridurre la dipendenza dai ricavi una tantum derivanti dalla vendita dei telefoni e favorire una maggiore fidelizzazione dei clienti. Nel tempo, la mobilità gestita potrebbe diventare un importante fattore di differenziazione, in quanto le aziende valutano le infrastrutture di comunicazione in base al costo totale di proprietà piuttosto che al solo prezzo iniziale delle apparecchiature.
Soluzioni verticali per siti sanitari, alberghieri e industriali.
Le soluzioni verticali offrono un'ulteriore opportunità, poiché gli utenti specializzati valutano le apparecchiature di comunicazione in base ai flussi di lavoro operativi piuttosto che a requisiti vocali generici. Le organizzazioni sanitarie potrebbero dare priorità alla mobilità sicura, agli avvisi, all'igiene e a una copertura affidabile, mentre gli hotel potrebbero privilegiare il coordinamento del personale, il roaming, la robustezza e la reattività del servizio clienti. I clienti industriali potrebbero richiedere hardware robusto, una lunga durata della batteria e comunicazioni affidabili nelle aree di produzione e stoccaggio. I fornitori possono perseguire opportunità di maggior valore sviluppando partnership applicative, accessori, interfacce di integrazione e modelli di implementazione su misura per questi ambienti. Gli investitori dovrebbero valutare i fornitori con una solida competenza verticale, relazioni di canale e capacità di assistenza ricorrente. Tale posizionamento può ridurre la concorrenza diretta sui prezzi e supportare l'espansione dalla vendita di dispositivi mobili a infrastrutture, software, integrazione e assistenza gestita.
Sviluppi recenti
- Aprile 2025: DINSTAR ha lanciato la sua nuova serie di telefoni IP G per le moderne comunicazioni aziendali. La gamma è progettata per ambienti d'ufficio professionali, combinando un audio nitido con funzionalità specifiche per le aziende e un design rinnovato. La serie mira a migliorare la collaborazione e l'efficienza della comunicazione sul posto di lavoro.
- Novembre 2024: Grandstream ha lanciato nuovi telefoni DECT e IP di livello carrier, tra cui il robusto telefono cordless DECT DP735. L'azienda ha inoltre presentato i telefoni IP da scrivania GRP2610(P) e GRP2611G con configurazioni a due e tre linee. I nuovi dispositivi sono destinati ad applicazioni aziendali, enterprise e per comunicazioni ad alto volume.
- Settembre 2024: Gigaset ha ampliato il suo portfolio di soluzioni per le comunicazioni professionali con tre nuovi telefoni IP da scrivania. I dispositivi spaziano da un modello compatto e versatile a un modello premium con connettività Wi-Fi e display LCD a colori da 5 pollici. Il lancio dei telefoni nei mercati europei era previsto per l'inizio del 2025, rafforzando l'offerta completa di Gigaset per le comunicazioni professionali.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -