
Markt für Laser Displacement Sensor: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Laser-Wegsensoren (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Messbereich (unter 100 mm, 100 mm bis 300 mm, über 300 mm); Endnutzer (Automobilindustrie, Industrie, Luft- und Raumfahrt, Verteidigung, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00012543
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 22, 2026


Marktgröße 2025
6,32 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
8,61 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
3,93 %
Wachstumsrate
Adressierbarer Markt
69,31 Mrd. US-Dollar
(2026–2034)
Der Markt für Laser-Wegsensoren wurde 2025 auf 6,32 Milliarden US-Dollar geschätzt und soll bis 2034 auf 8,61 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,93 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst berührungslose optische Messgeräte zur Messung von Weg, Abstand, Dicke, Höhe, Position und Oberfläche. Die Marktakzeptanz wird maßgeblich durch automatisierte Fertigungsumgebungen getrieben, in denen wiederholbare Messungen und sofortiges Feedback entscheidend für Qualität und Produktionskonstanz sind.
Der nordamerikanische Markt zeichnet sich durch einen ausgereiften und gleichzeitig technologisch hochentwickelten Markt aus, der von der automatisierten Automobil- und Luft- und Raumfahrtindustrie, der Robotik und der industriellen Inspektion angetrieben wird. Für den Markt für Laser-Wegsensoren in Nordamerika wird ein jährliches Wachstum von ca. 3,4 % bis 3,9 % im Zeitraum von 2026 bis 2034 prognostiziert.
Marktanalyse und Einblicke zum Thema Laser-Wegsensoren
- Nordamerika: Es wird geschätzt, dass die Region im Jahr 2025 einen Marktanteil von 29–33 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,4–3,9 % wachsen wird, unterstützt durch die Bereiche Luft- und Raumfahrt, Automobilautomation, Präzisionstechnik und etablierte Ökosysteme für die Sensorintegration.
- USA: Es wird geschätzt, dass die USA im Jahr 2025 68–72 % des Umsatzes Nordamerikas ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,2–3,7 % wachsen werden, angetrieben durch Fabrikautomation und fortschrittliche Fertigung.
- Europa: Es wird geschätzt, dass Europa im Jahr 2025 einen Anteil von 25–29 % ausmachen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 3,6–4,1 % wachsen wird, wobei Deutschland, Großbritannien, Frankreich, Italien und Spanien die Nachfrage durch die Modernisierung der Automobil-, Maschinenbau-, Luft- und Raumfahrtindustrie sowie der Industrie stützen.
- Asien-Pazifik: Es wird geschätzt, dass der Anteil des asiatisch-pazifischen Raums im Jahr 2025 bei 30–34 % liegen und bis 2034 ein durchschnittliches jährliches Wachstum von 4,5–5,0 % verzeichnen wird. Angeführt wird diese Entwicklung von China, Japan, Südkorea und Indien, wo Elektronik, Automobilproduktion, Robotik und Fabrikautomation weiterhin wichtige Nachfragezentren darstellen.
- Größtes Segment: Für Größen über 300 mm wird im Jahr 2025 ein Marktanteil von 43–47 % erwartet, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,2–4,7 % zwischen 2026 und 2034, was den hohen Anforderungen an die Ferninspektion entspricht.
- Wachstumsstarkes Segment: Der Automobilsektor wird im Jahr 2025 voraussichtlich einen Marktanteil von 34–38 % erreichen und im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 4,4–4,9 % erzielen, unterstützt durch automatisierte Dimensions- und Montageprüfung.
- Detaillierte Analyse der wichtigsten Unternehmen: Banner Engineering Corp., Cognex Corporation, KEYENCE Corporation, OPTEX FA Co., Ltd., Mechanical Technology, Incorporated, MICRO-EPSILON, OMRON Corporation, Panasonic Corporation, SICK AG und TURCK GmbH & Co. KG.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für Laser-Wegsensoren hat sich von einfachen Distanzmessungen hin zu fortschrittlichen Inspektionssystemen entwickelt, die Lasertriangulation, Signalverarbeitung und digitale Kommunikation nutzen. Die zukünftige Produktentwicklung wird sich weiterhin auf die Herausforderungen rauer Oberflächen, variierender Reflexionsgrade, Vibrationen, Lichtverhältnisse und kleiner Bauformen konzentrieren. Anbieter integrieren zudem Sensoren mit Schnittstellen zu speicherprogrammierbaren Steuerungen (SPS), industriellen Netzwerkschnittstellen und Bildverarbeitungssystemen für Online-Messungen.
Zukünftige Investitionen in diesem Markt werden voraussichtlich intelligente Sensorik, kompakte Bauweise und Vernetzungsmöglichkeiten an neuen Produktionsstandorten umfassen. China, Indien, Südostasien und Osteuropa werden zu relevanten geografischen Märkten, da Hersteller die Inspektionsautomatisierung implementieren und manuelle Qualitätskontrollverfahren reduzieren. Vorschriften, die Sicherheit, Rückverfolgbarkeit und Wiederholbarkeit in der Fertigung betonen, werden Sensoranbieter dazu bewegen, zertifizierte Produkte anzubieten.
Berichtsumfang zum Markt für Laser-Wegsensoren
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 6,32 Milliarden US-Dollar |
| Marktgröße bis 2034 | 8,61 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 3,93 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Laser-Wegsensoren
Das Wachstum des Marktes für Laser-Wegsensoren wird durch die steigende Nachfrage in Branchen wie Fabrikautomation, Präzisionsmontage, Dimensionsmessung, Robotik und automatisierter Inspektion angetrieben. Zu den Nachfragequellen zählen Gerätehersteller, Automobilzulieferer, Luft- und Raumfahrtunternehmen, Maschinenbauer, Elektronikunternehmen und Systemintegratoren. Die Wertschöpfungskette umfasst Halbleiter- und Optikkomponentenhersteller, Sensorhersteller, Automatisierungsvertriebe, Engineering-Integrationsunternehmen und Endanwender, die Messsysteme für Maschinen einsetzen.
Zu den Faktoren, die das Angebot beeinflussen, gehören optische Komponenten, Laserquellen, Detektoren, Verarbeitungsprozesse, präzise Gehäuse, Kommunikations- und Kalibrierdienstleistungen. Hersteller differenzieren sich zunehmend nicht nur nach Detektionsleistung, sondern auch nach Messstabilität. Die Messung muss auf metallischen, dunklen, reflektierenden, gekrümmten und rauen Oberflächen stabil sein. Unternehmen mit fundierten Anwendungs- und Kalibrierkenntnissen haben daher gute Chancen. Die Standardisierung der Konnektivität ist ein weiterer wichtiger Faktor für diesen Markt, da Endanwender Sensoren benötigen, die direkt mit SPSen, industriellen Netzwerken und Überwachungssystemen kommunizieren können.
Die Wettbewerbspositionierung im Marktbericht für Laser-Wegsensoren basiert auf einer Kombination aus optischem Know-how, Genauigkeit, Anwendungsentwicklung, Produktpalette und Integrationsfähigkeit. Optisches Know-how liefern Unternehmen wie KEYENCE Corporation und OMRON Corporation, während SICK AG, Banner Engineering Corp. und TURCK GmbH & Co. KG für Sensorintegration und industrielle Vernetzung bekannt sind. Bildverarbeitung wird von Cognex Corporation unterstützt, während Präzisionsmessung die Stärke von MICRO-EPSILON darstellt.
Die Entwicklungsbemühungen konzentrieren sich auf höhere Abtastraten, Algorithmenverbesserungen, kleinere Sensorköpfe und Schnittstellen. Die Panasonic Corporation entwickelt weiterhin ihre integrierten Messsysteme, während OPTEX FA Co., Ltd. auf Sensortechnologien spezialisiert ist. Mechanical Technology, Incorporated bietet spezialisierte Messtechnik an. Der Wettbewerbsvorteil hängt zunehmend von der Integration von Sensoren und Software, der Konnektivität und der Anwendungstechnik ab und nicht mehr nur vom niedrigen Stückpreis.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
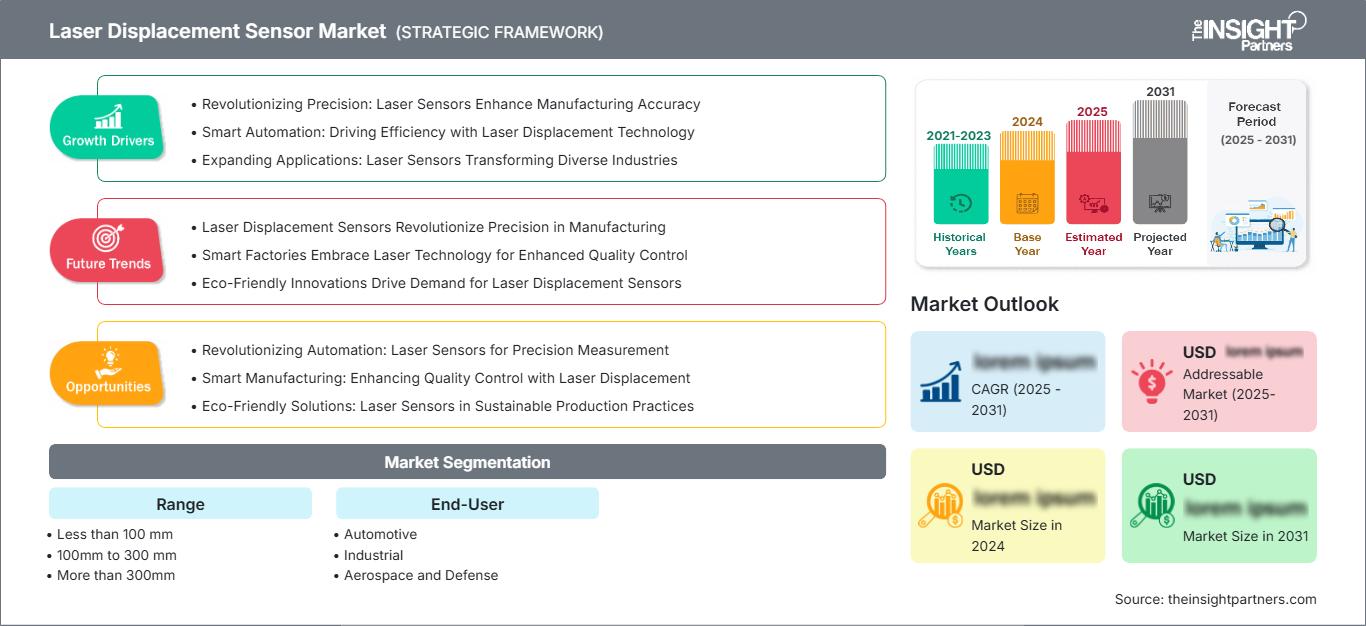
Markt für Laser-Wegsensoren: Strategische Einblicke
Regionale Einblicke
Markt für Laser-Wegsensoren in Nordamerika
Es wird erwartet, dass Nordamerika im Jahr 2025 einen Marktanteil von 29–33 % am Markt für Laser-Wegsensoren halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,4–3,9 % wachsen wird. Die USA nehmen in Bezug auf die Nachfrage die führende Position ein, was durch die Verfügbarkeit fortschrittlicher Automobilwerke, der Luft- und Raumfahrtindustrie, Halbleiteranlagen, Robotik und industrieller Inspektionsgeräte begünstigt wird.
Die steigende Nachfrage nach Laser-Wegsensoren wird durch die wachsende Zahl von Herstellern angetrieben, die berührungslose Messverfahren für Dimensionsprüfung, Ausrichtung, Dickenmessung und Oberflächeninspektion einsetzen möchten. Luft- und Raumfahrtunternehmen benötigen Lasersensoren, die hochpräzise und wiederholbare Messungen ermöglichen. Automobilhersteller verwenden Laser-Wegsensoren in der gesamten Karosserie-, Antriebsstrang-, Batterie- und Montagefertigung. Die Modernisierung der Industrie fördert die Einführung berührungsloser Sensoren anstelle von Kontaktsensoren.
US-Markt für Laser-Wegsensoren
Es wird prognostiziert, dass die USA im Jahr 2025 einen Anteil von 68-72 % am nordamerikanischen Markt ausmachen und bis 2034 ein jährliches Wachstum von 3,2-3,7 % verzeichnen werden. Zu den treibenden Faktoren der Nachfrage zählen die Branchen Luft- und Raumfahrt, Automobil, Elektronik, Robotik und Präzisionsmaschinenbau, in denen die Automatisierung von Inspektion und Prozessüberwachung Priorität hat.
Unternehmen wie die Cognex Corporation, die KEYENCE Corporation, die Banner Engineering Corp., die SICK AG und die OMRON Corporation haben ihre Kompetenzen im Bereich industrieller Anwendungen im Land ausgebaut. Die Anwendungsbereiche reichen von traditionellen Messverfahren bis hin zur Batterieproduktion, Roboterausrichtung, Schweißnahtprüfung, Halbleitersystemen und automatisierten Montage. Industriekunden bevorzugen die Konnektivität über Ethernet und IO-Link, da sie die Einrichtung, Diagnose, Parametrierung und Integration von Sensoren vereinfacht.
Europäischer Markt für Laser-Wegsensoren
Europa wird einen Marktanteil von 25–29 % ausmachen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,6–4,1 % wachsen. Deutschland ist aufgrund seiner Automobilindustrie, Werkzeugmaschinen, Industrieroboter und Fabrikautomation der wichtigste Akteur in Europa. Andere europäische Länder wie Großbritannien werden von ihren Branchen Luft- und Raumfahrt, Elektronik und Maschinenbau getragen.
Deutschland ist aufgrund des zunehmenden Einsatzes optischer Messtechnik in automatisierten Fertigungszellen, der Körper- und Teilevermessung sowie im Maschinenbau von besonderer Bedeutung. Frankreich wird den Markt durch seine Anwendungen in der Luft- und Raumfahrt sowie der Automobilindustrie stützen, während Italien durch seine Maschinenbau-, Verpackungs- und Industrieanlagenfertigung begünstigt wird. Auch Spanien wird von seinen Anwendungen in der Automobil- und Industrieproduktion profitieren.
Markt für Laser-Wegsensoren im asiatisch-pazifischen Raum
Der Anteil des asiatisch-pazifischen Raums (APAC) wird 2025 auf 30–34 % geschätzt, die jährliche Wachstumsrate von 2025 bis 2034 auf etwa 4,5–5,0 %. Die größten Märkte sind China, Japan, Südkorea, Indien und Australien. Die Nachfrage wird von der Elektronikfertigung, der Automobilmontage, der Robotik und der Halbleiterproduktion angetrieben.
Sowohl China als auch Japan verfügen über stark ausgebaute Automatisierungsökosysteme, während Südkorea durch seine Elektronik- und Halbleiterindustrie geprägt ist, die präzise Inspektionen erfordert. In Indien steigt der Sensorverbrauch aufgrund der Entwicklung der industriellen Automatisierung; Australiens Beitrag stammt hingegen aus dem Maschinenbau und der Rohstoffindustrie. Strategien für intelligente Fabriken und Initiativen für fortschrittliche Fertigung sollten den Einsatz vernetzter Messsysteme fördern.
Markt für Laser-Wegsensoren im Nahen Osten und Afrika
Die Region Naher Osten und Afrika wird bis 2034 voraussichtlich ein jährliches Wachstum von 4,0–4,5 % verzeichnen. Saudi-Arabien ist mit seiner diversifizierten Industrie sowie dem Ausbau der Infrastruktur und der Fertigungsindustrie Marktführer. Die Vereinigten Arabischen Emirate tragen mit ihrer Logistik, ihrer hervorragenden Infrastruktur und ihrer industriellen Automatisierung zum Marktwachstum bei.
Südafrika bleibt ein wichtiger Anwendungsbereich für die Automobil-, Bergbau- und Industrieproduktion, während der Rest der MEA-Region Potenzial für Verarbeitungs-, Infrastruktur- und Energieprojekte bietet. Die Einführungsraten hinken den Produktionsregionen weiterhin hinterher; Entwicklungen im Bereich automatisierter Anlagen und digitaler Industrieinfrastruktur schaffen jedoch neue Anwendungsmöglichkeiten. Anspruchsvolle Betriebsbedingungen erhöhen zusätzlich die Nachfrage nach robusten Sensoren mit zuverlässiger Leistung und angemessenem Schutz.
Segmentierungsanalyse
Reichweite
Das Messbereichssegment definiert die Eignung eines Sensors anhand des Abstands zwischen Sensorkopf und Messobjekt. Dieses Segment wird von der Messgenauigkeit, der Installationsgeometrie, der Zielgröße, den Oberflächeneigenschaften und der Konfiguration der Produktionslinie beeinflusst. Messbereiche über 300 mm stellen die größte Kategorie dar, während kompakte Messbereiche für die Nahbereichsprüfung weiterhin wichtig sind. Der Markt für Laser-Wegsensoren wird daher über alle Messbereichskategorien hinweg durch anwendungsspezifische technische Anforderungen bestimmt. Für das Messbereichssegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 3,8–4,3 % prognostiziert.
- Weniger als 100 mm: Dieser Bereich eignet sich für kompakte Prüfpunkte, die eine Messung aus nächster Nähe erfordern, insbesondere für kleine Bauteile, Präzisionsbaugruppen, Elektronik und Anwendungen, bei denen der begrenzte Installationsraum kompakte Sensorköpfe begünstigt.
- 100 mm bis 300 mm: Dieser Bereich bietet ein ausgewogenes Verhältnis zwischen Arbeitsabstand und Messgenauigkeit und unterstützt die Dimensionsprüfung, die Bauteilpositionierung, die Dickenmessung und die automatisierte Qualitätskontrolle an verschiedenen Produktionsanlagen.
- Mehr als 300 mm: Sensoren mit größerer Reichweite eignen sich für große Bauteile, Roboterinspektion, Automobilstrukturen, Maschinen und Anwendungen, die größere Abstände erfordern. Daher ist diese Kategorie strategisch wichtig für flexible automatisierte Messungen.
Endbenutzer
Die Endkundennachfrage variiert je nach Produktionskomplexität, Toleranzanforderungen, Betriebsbedingungen und Automatisierungsgrad. Anwendungen im Automobilbereich generieren eine erhebliche Nachfrage, da Messungen in Montage- und Bauteilprüfungsprozesse integriert sind. Industrielle Anwender bieten ein breites Anwendungsspektrum, während in der Luft- und Raumfahrt sowie im Verteidigungsbereich Präzision, Zuverlässigkeit und Rückverfolgbarkeit im Vordergrund stehen. Für das Endkundensegment wird ein jährliches Wachstum von 4,0–4,5 % im Zeitraum 2026–2034 prognostiziert.
- Automobilindustrie: Fahrzeughersteller und -zulieferer nutzen Wegmessung zur Dimensionsprüfung, Montageausrichtung, Schweißnahtinspektion, Batterieproduktion und Komponentenqualitätskontrolle, wodurch ein ständiger Bedarf an automatisierten Hochgeschwindigkeitsmessungen entsteht.
- Industrielle Anwendungen: Die industriellen Anwendungen umfassen Maschinenbau, Metallverarbeitung, Elektronik, Verpackung, Robotik und allgemeine Fertigung. Die Sensoren unterstützen Anforderungen an Dicke, Position, Höhe, Profil, Ausrichtung und Prozesssteuerung.
- Luft- und Raumfahrt sowie Verteidigung: Diese Anwender legen Wert auf präzise, wiederholbare und berührungslose Messungen an komplexen Bauteilen und Baugruppen, bei denen Inspektionsgenauigkeit, Prozessrückverfolgbarkeit und Kompatibilität mit anspruchsvollen Produktionssystemen von entscheidender Bedeutung sind.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Automobil |
Hoch |
Batterieprüfung |
Skalierung |
|
Industrie |
Hoch |
Inline-Inspektion |
Reifen |
|
Luft- und Raumfahrt sowie Verteidigung |
Medium |
Präzisionsmesstechnik |
Skalierung |
Markt für Laser-Wegsensoren: Wachstumstreiber und Wirkungsanalyse
Erweiterung der automatisierten Qualitätsprüfung
Hersteller setzen verstärkt auf automatisierte Inspektionsverfahren, um die Wiederholgenauigkeit zu verbessern, die Abhängigkeit von manuellen Messungen zu verringern und Maßabweichungen frühzeitig in der Produktion zu erkennen. Lasergestützte Wegmessung unterstützt diesen Wandel, da sie berührungslos misst und kontinuierlich in Produktionsanlagen eingesetzt werden kann. Hersteller aus der Automobil-, Elektronik-, Maschinenbau- und Metallverarbeitungsindustrie können Sensoren direkt in Inspektionsstationen, Roboterzellen und Fördersysteme integrieren. Der wirtschaftliche Nutzen ist besonders groß bei hoher Inspektionsfrequenz und anspruchsvollen Toleranzanforderungen. Mit zunehmender Automatisierung der Produktionslinien ergeben sich für Sensoranbieter die Möglichkeiten, komplette Messlösungen anstelle von Einzelkomponenten anzubieten. Die Integration mit SPSen und industriellen Kommunikationsnetzwerken steigert den Nutzen zusätzlich, da Messdaten direkt in Prozessleitsysteme und Qualitätsdatenbanken eingespeist werden können.
Wachsender Bedarf an berührungsloser Präzisionsmessung
Berührungslose Messtechnik gewinnt zunehmend an Bedeutung, insbesondere dort, wo physikalische Sonden Oberflächen beschädigen, mechanischen Verschleiß verursachen oder die Messgeschwindigkeit begrenzen können. Laserbasierte Sensorik überwindet diese Einschränkungen bei beweglichen, empfindlichen, heißen, reflektierenden oder schwer zugänglichen Objekten. Automobilkarosserieteile, Batteriekomponenten, Halbleiteranlagen, Präzisionsmaschinen und Bauteile für die Luft- und Raumfahrt erfordern häufig wiederholte Messungen ohne Produktionsunterbrechung. Verbesserungen bei optischen Algorithmen und der Signalverarbeitung ermöglichen es Sensoren zudem, Oberflächen mit unterschiedlicher Reflektivität zu erfassen. Die Marktauswirkungen reichen über Neuinstallationen hinaus, da bestehende Anlagen langsamere oder wartungsintensive Messmethoden durch kompakte optische Systeme ersetzen können. Anbieter, die stabile Sensorik mit konfigurierbarer Software, Umweltschutz und flexiblen Montageoptionen kombinieren, können ein breiteres Spektrum an Produktionsbedingungen abdecken und die Akzeptanz bei industriellen Anwendern steigern.
Integration von Sensoren in vernetzte Fabrikarchitekturen
Die industrielle Vernetzung verändert die Erfassung, Interpretation und Wartung von Wegmessdaten. Moderne Sensoren arbeiten nicht mehr isoliert, sondern übertragen Messinformationen an Steuerungen, Inspektionssoftware und Fertigungsumgebungen. Schnittstellen wie IO-Link und Industrial Ethernet vereinfachen Parametrierung, Diagnose und Austausch. Diese Entwicklung unterstützt die vorausschauende Wartung und verbessert die Transparenz wiederkehrender Prozessabweichungen. Anlagenbauer profitieren von vernetzten Sensoren, die den Inbetriebnahmeaufwand reduzieren und Architekturen über mehrere Produktionslinien hinweg standardisieren. Endanwender profitieren von verbesserter Rückverfolgbarkeit und zentralisierter Überwachung durch die Netzwerkintegration. Wirtschaftlich gesehen führt dies zu einer Verlagerung hin zu höherwertigen Sensorsystemen, bei denen neben optischer Genauigkeit und Messbereich auch Kommunikationsfähigkeit, Software-Benutzerfreundlichkeit und Diagnosefunktionen die Kaufentscheidung beeinflussen.
Markt für Laser-Wegsensoren: Zukunftstrends
Eingebettete Intelligenz für adaptive Messung
Zukünftige Trends im Markt für Laser-Wegsensoren werden zunehmend auf integrierte Intelligenz setzen, die Messparameter automatisch an veränderliche Oberflächen, Reflexionsgrade, Umgebungsbedingungen und Zielbewegungen anpasst. Algorithmen können Belichtung, Filterung und Signalinterpretation dynamisch optimieren, ohne dass häufige manuelle Anpassungen erforderlich sind. Diese Fähigkeit dürfte in Produktionslinien mit mehreren Bauteilvarianten an Bedeutung gewinnen, da feste Sensorkonfigurationen bei Umrüstungen zu Ausfallzeiten führen können. Integrierte Diagnosefunktionen können zudem anomales Signalverhalten erkennen und frühzeitig vor Verunreinigungen, Ausrichtungsfehlern oder Zieländerungen warnen. Anbieter werden sich voraussichtlich durch Softwarefunktionen differenzieren, die Produktionsingenieuren die Durchführung komplexer Messungen erleichtern. Langfristig könnte intelligente Sensorik die Abhängigkeit von spezialisiertem optischem Fachwissen reduzieren und Hochleistungsmessungen für mittelständische Fertigungsbetriebe zugänglicher machen.
Konvergenz von Wegmessung und maschinellem Sehen
Eine zweite Entwicklung wird die stärkere Konvergenz von Laser-Wegmessung, 3D-Profilierung und Bildverarbeitung sein. Anstatt Dimensionsmessung und Sichtprüfung als separate Prozesse zu behandeln, können Hersteller Geometriedaten mit Fehler-, Positions- und Oberflächeninformationen kombinieren. Diese Architektur kann die Anzahl redundanter Geräte reduzieren und eine umfassendere Prüfung innerhalb desselben Produktionszyklus ermöglichen. Sensorhersteller werden voraussichtlich die Software-Interoperabilität erweitern, sodass Wegdaten zusammen mit Kamerabildern und Ergebnissen des maschinellen Lernens verarbeitet werden können. Dieser Ansatz ist besonders relevant für Automobilkomponenten, Elektronik, Robotik und komplexe Baugruppen, bei denen Geometrie und visuelle Qualität gemeinsam bewertet werden müssen. Die resultierenden Systeme können umfangreichere Prüfdaten liefern und gleichzeitig die für automatisierte Fertigungsumgebungen erforderliche Geschwindigkeit gewährleisten.
Marktchancen für Laser-Wegsensoren
Expansion in die Batterie- und Elektrofahrzeugherstellung
Die Batterie- und Elektrofahrzeugproduktion bietet attraktive Chancen für Anbieter von Präzisionsmessgeräten. Die Fertigung von Zellen, Modulen, Batteriepacks und Elektromotoren erfordert Maßgenauigkeit über mehrere Prozessstufen hinweg. Laser-Wegsensoren unterstützen Ausrichtung, Dickenprüfung, Bauteilpositionierung, Klebstoffprüfung und Montagekontrollen berührungslos. Anbieter können sich an Anlagenbauer wenden, die dedizierte Batterieproduktionslinien entwickeln, sowie an etablierte Automobilwerke, die auf Elektrifizierung umrüsten. Die größten Chancen ergeben sich für Unternehmen, die anwendungsspezifische Sensoren, kompakte Integration, schnelle Abtastung und stabilen Betrieb an reflektierenden Metallkomponenten bieten können. Die Entwicklung konfigurierbarer Plattformen, die sich an verschiedene Batterieformate anpassen lassen, kann zudem die Standardisierung von Anlagen verbessern und den Entwicklungsaufwand für Hersteller reduzieren.
Hochpräzisionslösungen für aufstrebende automatisierte Fertigungszentren
Die Marktprognosen für Laser-Wegsensoren deuten auf Chancen in Ländern hin, in denen Hersteller ihre automatisierten Produktionskapazitäten ausbauen und gleichzeitig lokale Zulieferernetzwerke entwickeln. Indien, Südostasien, Osteuropa und ausgewählte Volkswirtschaften des Nahen Ostens bieten Potenzial, da die Automatisierung in der Automobil-, Elektronik-, Maschinenbau- und Industriebranche zunimmt. Zulieferer können ihren Marktzugang durch lokale Distributoren, Anwendungslabore, technische Schulungen und Engineering-Support stärken. Produkte mit einfacher Inbetriebnahme könnten sich dort durchsetzen, wo spezialisiertes Messtechnik-Know-how weniger leicht verfügbar ist. Partnerschaften mit Maschinenbauern ermöglichen zudem die Integration von Sensoren in Produktionsanlagen, bevor die Systeme die Endkunden erreichen. Eine regionale Strategie, die standardisierte Hardware mit lokalen Engineering-Dienstleistungen kombiniert, kann daher die Akzeptanz verbessern und gleichzeitig die Komplexität der Implementierung von Präzisionsmesstechnologien in neuen Produktionsumgebungen reduzieren.
Aktuelle Entwicklungen
- Juni 2026: Mouser Electronics, Inc., der autorisierte globale Distributor modernster elektronischer Bauteile und Produkte für die industrielle Automatisierung, liefert ab sofort die neuen Laser-Wegsensoren der ZP-L-Serie von Omron Industrial Automation aus. Die ZP-L-Serie positioniert sich als Laser-Wegsensor zwischen fotoelektrischen Sensoren und High-End-Messsystemen für Anwendungen in der Automobilindustrie und der digitalen Qualitätskontrolle, Kalibrierung, Oberflächenprüfung und Dimensionsanalyse.
- Mai 2026: SinceVision hat seine SD33-Serie um zwei neue Laser-Wegsensoren mit großer Reichweite erweitert: SD33-300 und SD33-600. Diese Modelle bieten eine maximale Erfassungsdistanz von 1000 mm und einen Messbereich von bis zu 800 mm. Sie wurden für die Lithiumbatterie-, Automobil- und Unterhaltungselektronikfertigung entwickelt und ermöglichen berührungslose Distanzmessungen aus sicherer Entfernung. Systemintegratoren und Qualitätssicherungsteams erhalten so zuverlässige Dimensionsdaten, ohne Kollisionen mit großen Werkstücken oder beweglichen Anlagen zu riskieren.
- Juni 2025: Sony Semiconductor Solutions Corporation (SSS) kündigte die Markteinführung des gestapelten, direkten Time-of-Flight (dToF) SPAD-Tiefensensors IMX479 für LiDAR-Systeme in der Automobilindustrie an. Der Sensor bietet sowohl hohe Auflösung als auch hohe Geschwindigkeit. Er verwendet eine dToF-Pixeleinheit mit 3×3 (horizontal × vertikal) SPAD-Pixeln als kleinstes Element, um die Messgenauigkeit durch Zeilenabtastung zu verbessern. Die von SSS entwickelte Gerätestruktur ermöglicht zudem eine Bildrate von bis zu 20 Bildern pro Sekunde (fps). Dies ist die höchste Bildrate für einen so hochauflösenden SPAD-Tiefensensor mit 520 dToF-Pixeln.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -