
Mercado de sensores láser de desplazamiento: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado y previsiones (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por rango (menos de 100 mm, de 100 mm a 300 mm, más de 300 mm); usuario final (automoción, industria, aeroespacial y defensa, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00012543
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 22, 2026


Tamaño del mercado en 2025
6.320 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
8.610 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
3,93 %
Índice de crecimiento
Mercado potencial
69.310 millones de dólares estadounidenses
(2026-2034)
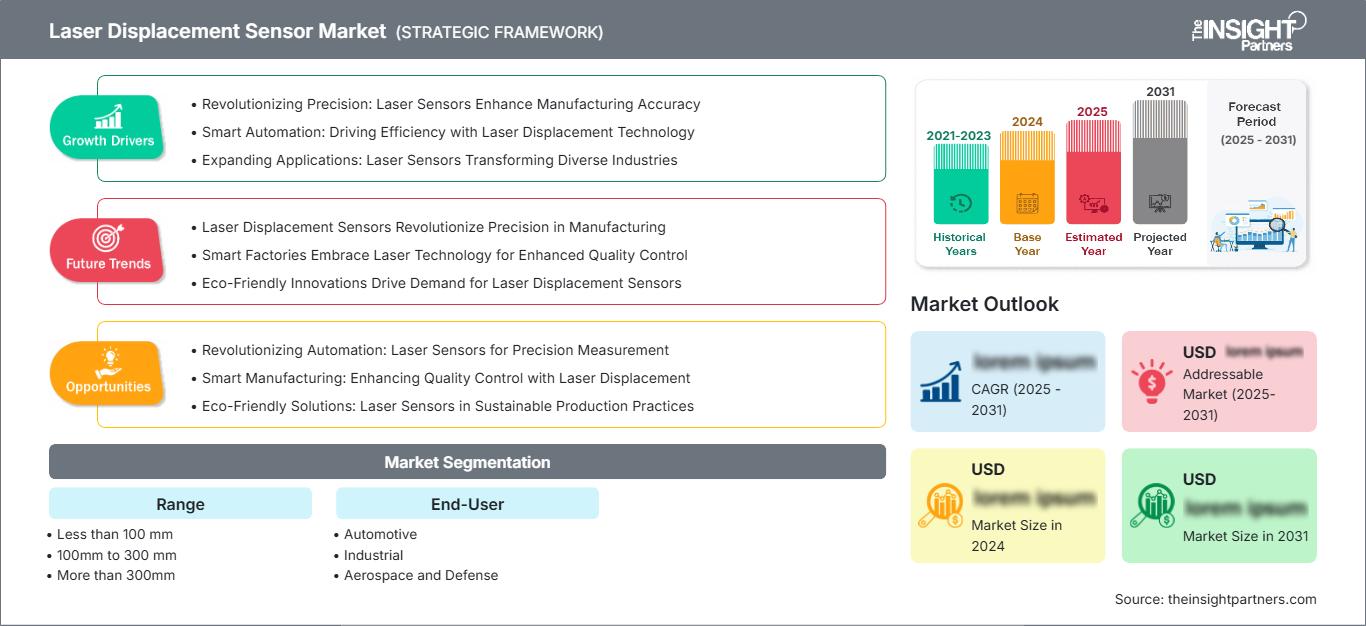
El mercado de sensores de desplazamiento láser alcanzó un valor de 6320 millones de dólares en 2025 y se prevé que llegue a los 8610 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 3,93 % entre 2026 y 2034. Este mercado incluye instrumentos de medición óptica sin contacto que se utilizan para medir desplazamiento, distancia, espesor, altura, posición y superficie. La adopción de este mercado se debe principalmente a los entornos de fabricación automatizados, donde las mediciones repetibles y la retroalimentación instantánea son cruciales para lograr la calidad y la consistencia en la producción.
El mercado norteamericano se caracteriza por ser maduro y tecnológicamente avanzado, impulsado por la fabricación automatizada de automóviles, la industria aeroespacial, la robótica y la inspección industrial. Se prevé que el mercado de sensores de desplazamiento láser en Norteamérica crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 3,4 % y el 3,9 % entre 2026 y 2034.
Análisis y perspectivas del mercado de sensores de desplazamiento láser
- América del Norte: Se estima que la región tendrá una participación del 29-33% en 2025 y se expandirá a una tasa de crecimiento anual compuesta (CAGR) del 3,4-3,9% entre 2026 y 2034, impulsada por la industria aeroespacial, la automatización automotriz, la ingeniería de precisión y los ecosistemas de integración de sensores ya establecidos.
- EE. UU.: Se estima que Estados Unidos representará entre el 68 % y el 72 % de los ingresos de Norteamérica en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 3,2 % al 3,7 % entre 2026 y 2034, impulsado por la automatización de las fábricas y la fabricación avanzada.
- Europa: Se estima que Europa representará entre el 25 % y el 29 % del mercado en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 3,6 % al 4,1 % durante el período 2026-2034, con Alemania, el Reino Unido, Francia, Italia y España impulsando la demanda a través de la modernización de los sectores automotriz, de maquinaria, aeroespacial e industrial.
- Asia Pacífico: Se estima que la región de Asia Pacífico representará entre el 30 % y el 34 % de la cuota de mercado en 2025 y registrará una tasa de crecimiento anual compuesta (CAGR) del 4,5 % al 5,0 % hasta 2034, liderada por China, Japón, Corea del Sur e India, donde la electrónica, la producción automotriz, la robótica y la automatización industrial siguen siendo importantes centros de demanda.
- Segmento más grande: Se estima que el segmento de más de 300 mm tendrá una cuota de mercado del 43-47% en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 4,2-4,7% entre 2026 y 2034, lo que refleja los amplios requisitos de inspección a larga distancia.
- Segmento de alto crecimiento: Se estima que el sector automotriz tendrá una cuota de mercado del 34-38% en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 4,4-4,9% durante el período 2026-2034, gracias a la inspección dimensional y de ensamblaje automatizada.
- Empresas clave analizadas en detalle: Banner Engineering Corp., Cognex Corporation, KEYENCE Corporation, OPTEX FA Co., Ltd., Mechanical Technology, Incorporated, MICRO-EPSILON, OMRON Corporation, Panasonic Corporation, SICK AG y TURCK GmbH & Co. KG.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de sensores de desplazamiento láser ha evolucionado más allá de la simple medición de distancias, incorporando sistemas de inspección avanzados que utilizan triangulación láser, procesamiento de señales y comunicación digital. El desarrollo futuro de productos seguirá centrándose en los desafíos que presentan las superficies rugosas, la reflectancia variable, las vibraciones, la luz y las instalaciones de tamaño reducido. Los proveedores también están incorporando la capacidad de los sensores para interactuar con controladores programables, interfaces de redes industriales y sistemas de visión artificial, lo que permite la medición en tiempo real.
En el futuro, las inversiones en el mercado probablemente incluirán sensores inteligentes, diseño compacto y conectividad en las nuevas plantas de fabricación. China, India, el sudeste asiático y Europa del Este se convertirán en mercados geográficos relevantes a medida que los fabricantes implementen la automatización de la inspección y reduzcan los procedimientos manuales de control de calidad. Las regulaciones que priorizan la seguridad, la trazabilidad y la repetibilidad en la fabricación impulsarán a los proveedores de sensores a ofrecer productos certificados.
Alcance del informe de mercado de sensores de desplazamiento láser
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 6.320 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 8.610 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 3,93% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de sensores de desplazamiento láser
El crecimiento del mercado de sensores de desplazamiento láser se debe a la creciente demanda en sectores como la automatización industrial, el ensamblaje de precisión, las mediciones dimensionales, la robótica y la inspección automatizada. Entre los principales proveedores se encuentran fabricantes de equipos, proveedores de la industria automotriz, empresas aeroespaciales, fabricantes de maquinaria, empresas de electrónica e integradores de sistemas. La cadena de valor comprende productores de semiconductores y componentes ópticos, fabricantes de sensores, distribuidores de automatización, empresas de integración de ingeniería y usuarios finales que utilizan sistemas de medición para maquinaria.
Las variables que afectan al suministro incluyen componentes ópticos, fuente láser, detectores, procesamiento, carcasas de precisión, comunicaciones y servicios de calibración. Actualmente, los fabricantes se diferencian no solo por la capacidad de detección, sino también por la estabilidad de la medición. La medición debe ser estable para superficies metálicas, oscuras, reflectantes, curvas y rugosas. Esto implica que las empresas con buenas capacidades de ingeniería de aplicaciones y calibración tienen grandes posibilidades de éxito. La estandarización de la conectividad es otra variable importante para este mercado, ya que los usuarios finales necesitan sensores que se comuniquen directamente con PLC, redes industriales y sistemas de monitorización.
El posicionamiento competitivo en el mercado de sensores de desplazamiento láser se basa en una combinación de conocimientos ópticos, precisión, desarrollo de aplicaciones, gama de productos y capacidad de integración. Empresas como KEYENCE Corporation y OMRON Corporation aportan conocimientos ópticos, mientras que SICK AG, Banner Engineering Corp. y TURCK GmbH & Co. KG se especializan en la integración de sensores y la conectividad industrial. Cognex Corporation respalda la visión artificial, y MICRO-EPSILON se distingue por su precisión en la medición.
Los esfuerzos de desarrollo se centran en mayores velocidades de muestreo, mejoras en los algoritmos, cabezales de sensores de tamaño reducido y capacidades de interfaz. Panasonic Corporation continúa desarrollando sus sistemas de medición integrados, mientras que OPTEX FA Co., Ltd. mantiene su especialización en tecnologías de detección. Mechanical Technology, Incorporated ofrece tecnología de medición especializada. La ventaja competitiva depende cada vez más de la integración de sensores y software, la conectividad y la ingeniería de aplicaciones, en lugar de simplemente ofrecer un precio unitario bajo.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de sensores de desplazamiento láser: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de sensores de desplazamiento láser
Se prevé que la región de Norteamérica alcance una cuota de mercado de sensores de desplazamiento láser del 29-33% en 2025 y crezca a una tasa anual compuesta (CAGR) del 3,4-3,9% hasta 2034. Estados Unidos lidera la demanda, impulsada por la disponibilidad de fábricas de automóviles de última generación, la industria aeroespacial, la fabricación de semiconductores, la robótica y los equipos de inspección industrial.
La creciente demanda de sensores de desplazamiento láser se debe al aumento del número de fabricantes que desean utilizar la medición sin contacto en los procesos de verificación dimensional, alineación, medición de espesores e inspección de superficies. Los fabricantes aeroespaciales necesitan sensores láser que les proporcionen mediciones repetibles de alta precisión. Las fábricas de automóviles utilizan sensores de desplazamiento láser en todas las etapas de la carrocería, el sistema de propulsión, la batería y el ensamblaje. La modernización de las industrias impulsa la adopción de sensores sin contacto en lugar de los de contacto.
Mercado estadounidense de sensores de desplazamiento láser
Se prevé que Estados Unidos represente entre el 68 % y el 72 % del mercado norteamericano en 2025 y que presente una tasa de crecimiento anual compuesta (TCAC) del 3,2 % al 3,7 % hasta 2034. Los factores que impulsan la demanda incluyen las industrias aeroespacial, automotriz, electrónica, robótica y de maquinaria de precisión, donde la automatización de la inspección y el monitoreo de procesos es una prioridad.
Organizaciones como Cognex Corporation, KEYENCE Corporation, Banner Engineering Corp., SICK AG y OMRON Corporation han desarrollado sus capacidades en aplicaciones industriales en el país. Su adopción abarca desde aplicaciones tradicionales de medición dimensional hasta la producción de baterías, la alineación de robots, la validación de soldaduras, los sistemas de semiconductores y el ensamblaje automatizado. Los clientes industriales prefieren la conectividad mediante Ethernet e IO-Link, ya que facilita la configuración, el diagnóstico, la parametrización y la integración de sensores.
Mercado europeo de sensores de desplazamiento láser
Europa representará una cuota de mercado del 25-29% y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 3,6-4,1% hasta 2034. Alemania es el principal actor en Europa, gracias a su industria automotriz, máquinas herramienta, robots industriales y automatización de fábricas. Otros países europeos, como el Reino Unido, se verán impulsados por sus sectores aeroespacial, electrónico y de ingeniería.
Alemania es especialmente relevante debido al creciente uso de la medición óptica en células automatizadas, medición de carrocerías, medición de piezas y maquinaria. Además, Francia impulsará el mercado gracias a sus aplicaciones en la industria aeroespacial y automotriz, mientras que Italia se verá favorecida por su fabricación de maquinaria, embalaje y equipos industriales. De igual modo, España se beneficiará de sus aplicaciones en la industria automotriz e industrial.
Mercado de sensores de desplazamiento láser en la región Asia-Pacífico
Se estima que la participación de la región Asia-Pacífico en 2025 será del 30-34%, y la tasa de crecimiento anual entre 2025 y 2034 será de aproximadamente el 4,5-5,0%. Los mercados más grandes son China, Japón, Corea del Sur, India y Australia. La demanda se impulsa por la fabricación de productos electrónicos, el ensamblaje de automóviles, la robótica y la fabricación de semiconductores.
Tanto China como Japón cuentan con sólidos ecosistemas de automatización, mientras que Corea del Sur se caracteriza por su industria electrónica y de semiconductores, que requiere inspecciones de precisión. India experimenta un aumento en el consumo de sensores debido al desarrollo de la automatización industrial; por su parte, Australia contribuye a este sector gracias a la maquinaria y las industrias de recursos naturales. Las políticas de fábricas inteligentes y las iniciativas de fabricación avanzada deberían favorecer el uso de sistemas de medición conectados.
Mercado de sensores de desplazamiento láser en Oriente Medio y África
Se prevé que la región de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,0-4,5% hasta 2034. Arabia Saudita lidera el mercado gracias a la diversificación de sus industrias y al desarrollo de su infraestructura y manufactura. Los Emiratos Árabes Unidos contribuyen al mercado con su logística, infraestructuras de vanguardia y automatización industrial.
Sudáfrica sigue siendo una región clave para la aplicación de tecnologías en los sectores automotriz, minero y manufacturero industrial, mientras que el resto de Oriente Medio y África ofrece oportunidades para proyectos de procesamiento, infraestructura y energía. Si bien las tasas de adopción siguen siendo inferiores a las de las regiones manufactureras, los avances en instalaciones automatizadas e infraestructura industrial digital generan nuevas aplicaciones. Los entornos operativos exigentes incrementan aún más la demanda de sensores robustos con un rendimiento fiable y la protección adecuada.
Análisis de segmentación
Rango
El segmento de rango define la idoneidad del sensor según la distancia entre el cabezal sensor y el objetivo. Este segmento se ve influenciado por la precisión de la medición, la geometría de la instalación, el tamaño del objetivo, las características de la superficie y la configuración de la línea de producción. La categoría de mayor tamaño abarca más de 300 mm, mientras que los rangos compactos siguen siendo importantes para la inspección a corta distancia. Por lo tanto, el alcance del mercado de sensores de desplazamiento láser en las distintas categorías de rango está determinado por los requisitos de ingeniería específicos de cada aplicación. Se prevé que el segmento de rango crezca a una tasa de crecimiento anual compuesta (CAGR) del 3,8 % al 4,3 % durante el período 2026-2034.
- Menos de 100 mm: Esta gama es ideal para puntos de inspección compactos que requieren mediciones a corta distancia, especialmente componentes pequeños, ensamblajes de precisión, electrónica y aplicaciones donde el espacio de instalación limitado favorece el uso de cabezales de detección compactos.
- De 100 mm a 300 mm: Este rango proporciona un equilibrio entre la distancia de trabajo y la precisión de la medición, lo que permite realizar inspecciones dimensionales, posicionar componentes, medir espesores y llevar a cabo un control de calidad automatizado en diversos equipos de producción.
- Más de 300 mm: Los sensores de mayor alcance se utilizan en componentes grandes, inspección robótica, estructuras automotrices, maquinaria y aplicaciones que requieren mayores distancias de separación, lo que convierte a esta categoría en estratégicamente importante para la medición automatizada flexible.
Usuario final
La demanda de los usuarios finales varía según la complejidad de la producción, los requisitos de tolerancia, las condiciones de operación y el grado de automatización. Las aplicaciones automotrices generan una demanda considerable, ya que la medición está integrada en los procesos de ensamblaje e inspección de componentes. Los usuarios industriales ofrecen una amplia diversidad de aplicaciones, mientras que los sectores aeroespacial y de defensa priorizan la precisión, la confiabilidad y la trazabilidad. Se prevé que el segmento de usuarios finales crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,0 % al 4,5 % durante el período 2026-2034.
- Automoción: Los fabricantes y proveedores de vehículos utilizan la detección de desplazamiento para la verificación dimensional, la alineación del ensamblaje, la inspección de soldadura, la producción de baterías y el control de calidad de los componentes, lo que genera una demanda recurrente de medición automatizada de alta velocidad.
- Industrial: Las aplicaciones industriales abarcan maquinaria, metales, electrónica, embalaje, robótica y fabricación en general, con sensores que admiten requisitos de espesor, posición, altura, perfil, alineación y control de procesos.
- Sector aeroespacial y de defensa: Estos usuarios priorizan la medición precisa, repetible y sin contacto para componentes y ensamblajes complejos, donde la exactitud de la inspección, la trazabilidad del proceso y la compatibilidad con sistemas de producción sofisticados son fundamentales.
Resumen de la oportunidad
|
Usuario final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Automotor |
Alto |
Inspección de la batería |
Escalada |
|
Industrial |
Alto |
Inspección en línea |
Maduro |
|
Aeroespacial y Defensa |
Medio |
Metrología de precisión |
Escalada |
Factores de crecimiento y análisis del impacto en el mercado de sensores de desplazamiento láser
Expansión de la inspección de calidad automatizada
Los fabricantes están aumentando la automatización de las inspecciones para mejorar la repetibilidad, reducir la dependencia de las mediciones manuales e identificar desviaciones dimensionales en etapas más tempranas de la producción. La detección por desplazamiento láser facilita esta transición, ya que mide objetivos sin contacto físico y puede operar de forma continua dentro de los equipos de producción. Los fabricantes de automóviles, electrónica, maquinaria y procesamiento de metales pueden incorporar sensores directamente en estaciones de inspección, celdas robóticas y sistemas de transporte. El impacto comercial es mayor donde la frecuencia de inspección es alta y los requisitos de tolerancia son exigentes. A medida que las líneas de producción se automatizan, los proveedores de sensores tienen la oportunidad de ofrecer soluciones de medición completas en lugar de componentes aislados. La integración con PLC y redes de comunicación industrial mejora aún más la propuesta de valor al permitir que los datos de medición se integren directamente en los sistemas de control de procesos y las bases de datos de calidad.
Mayor demanda de mediciones de precisión sin contacto.
La medición sin contacto cobra cada vez más importancia en aplicaciones donde las sondas físicas pueden dañar superficies, provocar desgaste mecánico o limitar la velocidad de medición. La detección láser resuelve estos problemas en objetivos móviles, frágiles, calientes, reflectantes o de difícil acceso. Los paneles de carrocería de automóviles, los componentes de baterías, los equipos de semiconductores, la maquinaria de precisión y las piezas aeroespaciales pueden requerir mediciones repetidas sin interrumpir la producción. Las mejoras en los algoritmos ópticos y el procesamiento de señales también permiten que los sensores gestionen superficies con reflectividad variable. El impacto en el mercado va más allá de las nuevas instalaciones, ya que las plantas existentes pueden sustituir los métodos de medición más lentos o que requieren mucho mantenimiento por sistemas ópticos compactos. Los proveedores que combinan una detección estable con software configurable, protección ambiental y opciones de montaje flexibles pueden adaptarse a una gama más amplia de condiciones de producción y mejorar la adopción por parte de los usuarios industriales.
Integración de sensores con arquitecturas de fábrica conectada
La conectividad industrial está transformando la forma en que se recopilan, interpretan y gestionan las mediciones de desplazamiento. En lugar de funcionar como dispositivos aislados, los sensores modernos pueden transmitir información de medición a controladores, software de inspección y entornos de ejecución de fabricación. Interfaces como IO-Link y Ethernet industrial simplifican la parametrización, el diagnóstico y los procedimientos de reemplazo. Este desarrollo facilita el mantenimiento predictivo y mejora la visibilidad de las desviaciones recurrentes del proceso. Para los fabricantes de equipos, los sensores conectados pueden reducir el esfuerzo de puesta en marcha y estandarizar las arquitecturas en múltiples líneas de producción. Para los usuarios finales, la integración en red mejora la trazabilidad y facilita la monitorización centralizada. El impacto comercial se traduce en una transición hacia sistemas de sensores de mayor valor, donde la capacidad de comunicación, la facilidad de uso del software y las funciones de diagnóstico influyen en las decisiones de compra, junto con la precisión óptica y el rango de medición.
Tendencias futuras del mercado de sensores de desplazamiento láser
Inteligencia integrada para la medición adaptativa
Las tendencias futuras del mercado de sensores de desplazamiento láser incluirán cada vez más inteligencia integrada que adapte automáticamente los parámetros de medición a los cambios en la superficie, la reflectividad, las condiciones ambientales y el movimiento del objetivo. Los algoritmos pueden optimizar dinámicamente la exposición, el filtrado y la interpretación de la señal sin necesidad de ajustes manuales frecuentes. Esta capacidad será fundamental en las líneas de producción que manejan múltiples variantes de componentes, donde las configuraciones fijas de sensores pueden generar tiempos de inactividad durante los cambios. Los diagnósticos integrados también pueden identificar comportamientos anómalos de la señal y proporcionar alertas tempranas sobre contaminación, alineación o cambios en el objetivo. Es probable que los proveedores se diferencien mediante capacidades de software que faciliten la medición sofisticada para los ingenieros de producción. Con el tiempo, la detección inteligente podría reducir la dependencia de la experiencia óptica especializada y hacer que la medición de alto rendimiento sea más accesible en operaciones de fabricación de tamaño mediano.
Convergencia de la detección de desplazamiento y la visión artificial
Un segundo avance será una mayor convergencia entre la medición de desplazamiento láser, el perfilado tridimensional y la visión artificial. En lugar de tratar la medición dimensional y la inspección visual como procesos separados, los fabricantes pueden combinar datos geométricos con información sobre defectos, posición y superficie. Esta arquitectura puede reducir la duplicación de equipos y permitir una inspección más completa dentro del mismo ciclo de producción. Es probable que los fabricantes de sensores amplíen la interoperabilidad del software para que los datos de desplazamiento puedan procesarse junto con las imágenes de la cámara y los resultados del aprendizaje automático. Este enfoque es particularmente relevante para componentes automotrices, electrónica, robótica y ensamblajes complejos donde la geometría y la calidad visual deben evaluarse conjuntamente. Los sistemas resultantes pueden proporcionar datos de inspección más completos, manteniendo la velocidad necesaria para los entornos de fabricación automatizados.
Oportunidades de mercado para sensores de desplazamiento láser
Expansión hacia la fabricación de baterías y vehículos eléctricos
La producción de baterías y vehículos eléctricos ofrece una atractiva oportunidad para los proveedores de equipos de medición de precisión. La fabricación de celdas, módulos, paquetes y motores eléctricos requiere consistencia dimensional en múltiples etapas del proceso. Los sensores de desplazamiento láser permiten realizar alineaciones, verificar el espesor, posicionar componentes, inspeccionar adhesivos y comprobar el ensamblaje sin contacto con superficies delicadas. Los proveedores pueden dirigirse a fabricantes de equipos que diseñan líneas de producción de baterías específicas, así como a plantas automotrices consolidadas que se encuentran en proceso de electrificación. Las oportunidades son más prometedoras para las empresas que ofrecen sensores específicos para cada aplicación, integración compacta, muestreo rápido y funcionamiento estable en componentes metálicos reflectantes. El desarrollo de plataformas configurables que se adaptan a diferentes formatos de batería también puede mejorar la estandarización de los equipos y reducir los requisitos de ingeniería para los fabricantes.
Soluciones de alta precisión para centros de fabricación automatizada emergentes
Las previsiones del mercado de sensores de desplazamiento láser indican oportunidades en países donde los fabricantes están ampliando su capacidad de producción automatizada y desarrollando ecosistemas de proveedores locales. India, el sudeste asiático, Europa del Este y algunas economías de Oriente Medio ofrecen un gran potencial, dado el creciente nivel de automatización en los sectores automotriz, electrónico, de maquinaria e industrial. Los proveedores pueden fortalecer su acceso al mercado mediante distribuidores locales, laboratorios de aplicaciones, formación técnica y soporte de ingeniería. Los productos diseñados para una puesta en marcha sencilla pueden ganar terreno en zonas donde la experiencia en metrología especializada es menos accesible. Las alianzas con fabricantes de maquinaria también permiten integrar sensores en los equipos de producción antes de que los sistemas lleguen a los usuarios finales. Por lo tanto, una estrategia regional que combine hardware estandarizado con servicios de ingeniería localizados puede mejorar la adopción y reducir la complejidad asociada al despliegue de tecnologías de medición de precisión en nuevos entornos de fabricación.
Novedades recientes
- Junio de 2026: Mouser Electronics, Inc., distribuidor global autorizado de los componentes electrónicos y productos de automatización industrial más novedosos, ya está distribuyendo los nuevos sensores de desplazamiento láser ZP-L de Omron Industrial Automation. La serie ZP-L es un sensor de desplazamiento láser que se sitúa entre los sensores fotoeléctricos y los sistemas de medición de alta gama para aplicaciones de control de calidad, calibración, inspección de superficies y análisis dimensional en los sectores automotriz y digital.
- Mayo de 2026: SinceVision ha ampliado su serie SD33 con dos nuevos sensores de desplazamiento láser de largo alcance: SD33-300 y SD33-600. Estos modelos extienden la distancia total de detección a 1000 mm y un rango de medición de hasta 800 mm. Diseñados para la fabricación de baterías de litio, automoción y electrónica de consumo, ofrecen medición de distancia sin contacto desde una posición segura. Los integradores de sistemas y los equipos de control de calidad obtienen datos dimensionales fiables sin riesgo de colisiones con piezas de trabajo grandes o equipos en movimiento.
- Junio de 2025: Sony Semiconductor Solutions Corporation (SSS) anunció el próximo lanzamiento del sensor de profundidad SPAD de tiempo de vuelo directo (dToF) apilado IMX479 para sistemas LiDAR automotrices, que ofrece un rendimiento de alta resolución y alta velocidad. El nuevo sensor emplea una unidad de píxeles dToF compuesta por 3×3 píxeles SPAD (horizontal × vertical) como elemento mínimo para mejorar la precisión de la medición mediante una metodología de escaneo lineal. Además, la estructura de dispositivo patentada de SSS permite una velocidad de fotogramas de hasta 20 fps, la más rápida para un sensor de profundidad SPAD de tan alta resolución con 520 píxeles dToF.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -