
Marché des capteurs de déplacement laser : taille, part de marché et prévisions 2034
Taille et prévisions du marché des capteurs de déplacement laser (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : Couverture du rapport : Par plage (moins de 100 mm, de 100 mm à 300 mm, plus de 300 mm) ; Utilisateur final (automobile, industrie, aérospatiale et défense, autres) ; et Zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale)
- Statut : Données publiées
- Code du rapport : TIPRE00012543
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 22, 2026


Taille du marché en 2025
6,32 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
8,61 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
3,93 %
taux de croissance
Marché adressable
69,31 milliards de dollars américains
(2026-2034)
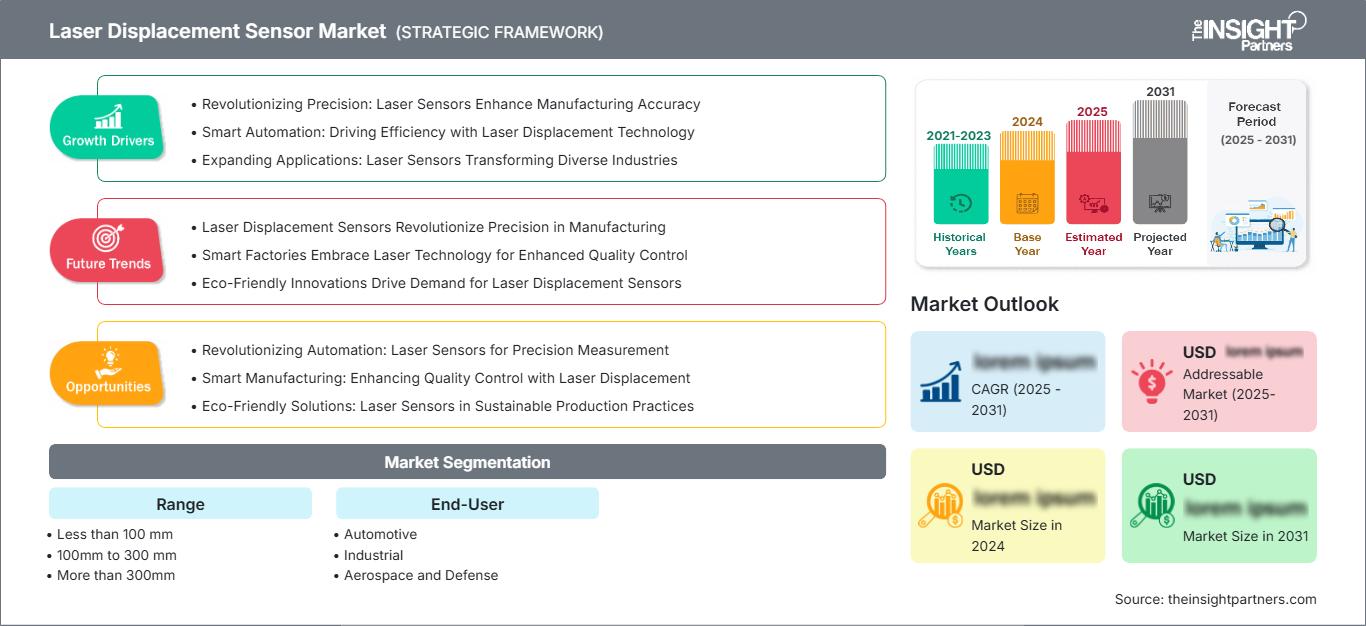
Le marché des capteurs de déplacement laser était évalué à 6,32 milliards de dollars américains en 2025 et devrait atteindre 8,61 milliards de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 3,93 % sur la période 2026-2034. Ce marché comprend des instruments de mesure optiques sans contact utilisés pour mesurer le déplacement, la distance, l'épaisseur, la hauteur, la position et l'état de surface. Son adoption est largement motivée par les environnements de production automatisés où la répétabilité des mesures et la rapidité du retour d'information sont essentielles pour garantir la qualité et la constance de la production.
Le marché nord-américain se caractérise par sa maturité et son niveau de technologie élevé, porté par la production automobile automatisée, l'aérospatiale, la robotique et le contrôle industriel. La taille du marché des capteurs de déplacement laser en Amérique du Nord devrait croître à un TCAC d'environ 3,4 % à 3,9 % entre 2026 et 2034.
Analyse et perspectives du marché des capteurs de déplacement laser
- Amérique du Nord : La région devrait détenir une part de marché de 29 à 33 % en 2025 et connaître une croissance annuelle composée de 3,4 à 3,9 % entre 2026 et 2034, grâce à l'aérospatiale, l'automatisation automobile, l'ingénierie de précision et des écosystèmes d'intégration de capteurs établis.
- États-Unis : On estime que les États-Unis représenteront 68 à 72 % des revenus de l'Amérique du Nord en 2025 et connaîtront une croissance annuelle composée de 3,2 à 3,7 % entre 2026 et 2034, grâce à l'automatisation des usines et à la fabrication de pointe.
- Europe : L'Europe devrait représenter une part de 25 à 29 % en 2025 et connaître une croissance annuelle composée de 3,6 à 4,1 % entre 2026 et 2034, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne soutenant la demande grâce à la modernisation des secteurs automobile, des machines, de l'aérospatiale et de l'industrie.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter une part de marché de 30 à 34 % en 2025 et enregistrer un TCAC de 4,5 à 5 % jusqu’en 2034, tirée par la Chine, le Japon, la Corée du Sud et l’Inde, où l’électronique, la production automobile, la robotique et l’automatisation des usines demeurent d’importants centres de demande.
- Segment le plus important : On estime que le segment supérieur à 300 mm détiendra une part de marché de 43 à 47 % en 2025, avec un TCAC de 4,2 à 4,7 % entre 2026 et 2034, reflétant les exigences importantes en matière d'inspection à longue distance.
- Segment à forte croissance : L'automobile devrait représenter une part de marché de 34 à 38 % en 2025 et un TCAC de 4,4 à 4,9 % entre 2026 et 2034, grâce à l'inspection automatisée des dimensions et de l'assemblage.
- Principales entreprises analysées en détail : Banner Engineering Corp., Cognex Corporation, KEYENCE Corporation, OPTEX FA Co., Ltd., Mechanical Technology, Incorporated, MICRO-EPSILON, OMRON Corporation, Panasonic Corporation, SICK AG et TURCK GmbH & Co. KG.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des capteurs de déplacement laser ne se limite plus à la simple mesure de distance ; il intègre désormais des systèmes d'inspection avancés qui exploitent la triangulation laser, le traitement du signal et la communication numérique. Les développements futurs continueront de se concentrer sur les défis posés par les surfaces rugueuses, les variations de réflectance, les vibrations, la lumière et les installations compactes. Les fournisseurs intègrent également la possibilité d'interfacer les capteurs avec des automates programmables, des interfaces réseau industrielles et des systèmes de vision industrielle pour permettre la mesure en temps réel.
À l'avenir, les investissements sur ce marché porteront probablement sur la détection intelligente, la conception compacte et la mise en réseau des nouveaux sites de production. La Chine, l'Inde, l'Asie du Sud-Est et l'Europe de l'Est deviendront des marchés géographiques clés à mesure que les fabricants automatiseront les inspections et réduiront les procédures de contrôle qualité manuelles. Les réglementations axées sur la sécurité, la traçabilité et la reproductibilité de la production inciteront les fournisseurs de capteurs à proposer des produits certifiés.
Portée du rapport sur le marché des capteurs de déplacement laser
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 6,32 milliards de dollars américains |
| Taille du marché d'ici 2034 | 8,61 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 3,93% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des capteurs de déplacement laser
La croissance du marché des capteurs de déplacement laser est alimentée par la demande croissante dans des secteurs tels que l'automatisation industrielle, l'assemblage de précision, les mesures dimensionnelles, la robotique et le contrôle automatisé. Les principaux acteurs de cette demande sont les fabricants d'équipements, les équipementiers automobiles, les entreprises aérospatiales, les constructeurs de machines, les fabricants d'électronique et les intégrateurs de systèmes. La chaîne de valeur comprend les producteurs de semi-conducteurs et de composants optiques, les fabricants de capteurs, les distributeurs de solutions d'automatisation, les sociétés d'ingénierie intégrée et les utilisateurs finaux de systèmes de mesure pour machines.
Les variables influençant l'offre comprennent les composants optiques, la source laser, les détecteurs, le traitement, le boîtier de précision, les communications et les services d'étalonnage. Actuellement, les fabricants se différencient non seulement par les capacités de détection, mais aussi par la stabilité de la mesure. Cette stabilité est essentielle pour les surfaces métalliques, sombres, réfléchissantes, courbes et rugueuses. De ce fait, les entreprises maîtrisant l'ingénierie d'application et l'étalonnage ont un avantage certain. La normalisation de la connectivité est un autre facteur important sur ce marché, car les utilisateurs finaux ont besoin de capteurs capables de communiquer directement avec les automates programmables, les réseaux industriels et les systèmes de surveillance.
Le positionnement concurrentiel sur le marché des capteurs de déplacement laser repose sur une combinaison de savoir-faire optique, de précision, de développement d'applications, de gamme de produits et de capacités d'intégration. Le savoir-faire optique est fourni par des entreprises telles que KEYENCE Corporation et OMRON Corporation, tandis que l'intégration des capteurs et la connectivité industrielle caractérisent SICK AG, Banner Engineering Corp. et TURCK GmbH & Co. KG. La vision industrielle est assurée par Cognex Corporation, et la mesure de précision est le point fort de MICRO-EPSILON.
Les efforts de développement se concentrent sur l'augmentation des vitesses d'échantillonnage, l'amélioration des algorithmes, la miniaturisation des capteurs et le développement des interfaces. Panasonic Corporation poursuit le développement de ses systèmes de mesure intégrés, tandis qu'OPTEX FA Co., Ltd. conserve sa spécialisation dans les technologies de détection. Mechanical Technology, Incorporated fournit des technologies de mesure spécialisées. L'avantage concurrentiel repose de plus en plus sur l'intégration des capteurs et des logiciels, la connectivité et l'ingénierie d'application, plutôt que sur un simple prix unitaire bas.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des capteurs de déplacement laser : Perspectives stratégiques
Perspectives régionales
Marché des capteurs de déplacement laser en Amérique du Nord
La région nord-américaine devrait détenir une part de marché de 29 à 33 % pour les capteurs de déplacement laser en 2025 et connaître une croissance annuelle composée de 3,4 à 3,9 % jusqu'en 2034. Les États-Unis occupent la première place en termes de demande, alimentée par la disponibilité d'usines automobiles de pointe, de sites de production aérospatiale, d'équipements pour semi-conducteurs, de robots et d'équipements d'inspection industrielle.
La demande croissante de capteurs de déplacement laser est alimentée par le nombre grandissant de fabricants souhaitant utiliser la mesure sans contact pour la vérification dimensionnelle, l'alignement, la mesure d'épaisseur et l'inspection de surface. Les fabricants du secteur aérospatial ont besoin de capteurs laser capables de fournir des mesures répétables de haute précision. Les usines automobiles utilisent des capteurs de déplacement laser pour l'ensemble des opérations liées à la carrosserie, au groupe motopropulseur, à la batterie et à l'assemblage. La modernisation des industries favorise l'adoption des capteurs sans contact en remplacement des capteurs à contact.
Marché américain des capteurs de déplacement laser
On prévoit que les États-Unis représenteront 68 à 72 % du marché nord-américain en 2025 et afficheront un TCAC de 3,2 à 3,7 % jusqu'en 2034. Les principaux moteurs de cette demande sont les secteurs de l'aérospatiale, de l'automobile, de l'électronique, de la robotique et des machines de précision, où l'automatisation des inspections et du contrôle des processus est une priorité.
Des entreprises telles que Cognex Corporation, KEYENCE Corporation, Banner Engineering Corp., SICK AG et OMRON Corporation ont développé leurs compétences dans le domaine des applications industrielles aux États-Unis. Leur utilisation s'étend des applications traditionnelles de mesure dimensionnelle à la production de batteries, l'alignement de robots, la validation des soudures, les systèmes semi-conducteurs et l'assemblage automatisé. La connectivité via Ethernet et IO-Link est privilégiée par les clients industriels car elle simplifie la configuration, le diagnostic, le paramétrage et l'intégration des capteurs.
Marché européen des capteurs de déplacement laser
L'Europe représentera une part de marché de 25 à 29 % et connaîtra une croissance annuelle composée de 3,6 à 4,1 % jusqu'en 2034. L'Allemagne est le principal acteur en Europe, grâce à ses secteurs de la fabrication automobile, des machines-outils, de la robotique industrielle et de l'automatisation des usines. D'autres pays européens, comme le Royaume-Uni, seront portés par leurs secteurs de l'aérospatiale, de l'électronique et de l'ingénierie.
L'Allemagne revêt une importance particulière du fait de l'utilisation croissante de la mesure optique dans les cellules automatisées, la mesure corporelle, la mesure de pièces et les machines. Par ailleurs, la France soutiendra le marché grâce à ses applications dans les secteurs de l'aérospatiale et de l'automobile, tandis que l'Italie sera favorisée par la fabrication de machines, d'emballages et d'équipements industriels. De même, l'Espagne bénéficiera de ses applications dans les secteurs de l'automobile et de l'industrie.
Marché des capteurs de déplacement laser en Asie-Pacifique
La part de la région Asie-Pacifique en 2025 est estimée entre 30 et 34 %, avec un taux de croissance annuel d'environ 4,5 à 5 % entre 2025 et 2034. Les principaux marchés sont la Chine, le Japon, la Corée du Sud, l'Inde et l'Australie. La demande est principalement tirée par la fabrication de produits électroniques, l'assemblage automobile, la robotique et la production de semi-conducteurs.
La Chine et le Japon possèdent tous deux de solides écosystèmes d'automatisation, tandis que la Corée du Sud se caractérise par son industrie électronique et des semi-conducteurs, qui exige des contrôles de précision. L'Inde connaît une augmentation de sa consommation de capteurs grâce au développement de l'automatisation industrielle ; quant à l'Australie, sa contribution provient des industries de la mécanique et des ressources naturelles. Les politiques relatives aux usines intelligentes et les initiatives de fabrication avancée devraient favoriser l'utilisation de systèmes de mesure connectés.
Marché des capteurs de déplacement laser au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée de 4,0 à 4,5 % jusqu'en 2034. L'Arabie saoudite domine le marché grâce à la diversification de ses industries et au développement de ses infrastructures et de sa production. Les Émirats arabes unis contribuent également à la croissance du marché grâce à leur logistique performante, leurs infrastructures de pointe et leur automatisation industrielle.
L'Afrique du Sud demeure une région d'application essentielle pour les secteurs automobile, minier et industriel, tandis que le reste de la région MENA offre des opportunités pour les projets de transformation, d'infrastructures et d'énergie. Les taux d'adoption restent inférieurs à ceux des régions manufacturières ; toutefois, le développement des installations automatisées et des infrastructures industrielles numériques ouvre de nouvelles perspectives d'application. Les environnements d'exploitation difficiles accentuent la demande en capteurs robustes, performants et dotés d'une protection adéquate.
Analyse de segmentation
Gamme
Le segment de portée définit l'adéquation du capteur en fonction de la distance entre la tête de détection et la cible. Ce segment est influencé par la précision de mesure, la géométrie d'installation, la taille de la cible, les caractéristiques de surface et la configuration de la ligne de production. Les portées supérieures à 300 mm représentent la catégorie la plus importante, tandis que les portées compactes restent essentielles pour l'inspection de proximité. L'étendue du marché des capteurs de déplacement laser, tous segments de portée confondus, est donc déterminée par les exigences d'ingénierie spécifiques à chaque application. Le segment de portée devrait croître à un TCAC de 3,8 % à 4,3 % entre 2026 et 2034.
- Moins de 100 mm : Cette gamme est destinée aux points d'inspection compacts nécessitant une mesure à courte distance, notamment les petits composants, les assemblages de précision, l'électronique et les applications où l'espace d'installation limité favorise les têtes de détection compactes.
- 100 mm à 300 mm : Cette plage offre un équilibre entre distance de travail et précision de mesure, prenant en charge l'inspection dimensionnelle, le positionnement des composants, la mesure d'épaisseur et le contrôle qualité automatisé sur divers équipements de production.
- Plus de 300 mm : les capteurs à plus longue portée sont destinés aux composants de grande taille, à l’inspection robotisée, aux structures automobiles, aux machines et aux applications nécessitant de plus grandes distances de séparation, ce qui rend cette catégorie stratégiquement importante pour la mesure automatisée flexible.
Utilisateur final
La demande des utilisateurs finaux varie en fonction de la complexité de la production, des exigences de tolérance, des conditions d'exploitation et du niveau d'automatisation. Les applications automobiles génèrent une demande importante car la mesure est intégrée aux processus d'assemblage et de contrôle des composants. Les utilisateurs industriels offrent une grande diversité d'applications, tandis que les secteurs de l'aérospatiale et de la défense privilégient la précision, la fiabilité et la traçabilité. Le segment des utilisateurs finaux devrait croître à un TCAC de 4,0 à 4,5 % entre 2026 et 2034.
- Automobile : Les constructeurs et équipementiers automobiles utilisent la détection de déplacement pour la vérification dimensionnelle, l'alignement des assemblages, le contrôle des soudures, la production de batteries et le contrôle qualité des composants, créant ainsi une demande récurrente de mesures automatisées à haute vitesse.
- Industrie : Les applications industrielles couvrent les machines, les métaux, l'électronique, l'emballage, la robotique et la fabrication en général, avec des capteurs prenant en charge les exigences en matière d'épaisseur, de position, de hauteur, de profil, d'alignement et de contrôle des processus.
- Aérospatiale et défense : ces utilisateurs privilégient les mesures précises, répétables et sans contact pour les composants et assemblages complexes, où la précision de l’inspection, la traçabilité des processus et la compatibilité avec les systèmes de production sophistiqués sont essentielles.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Automobile |
Haut |
Inspection de la batterie |
Mise à l'échelle |
|
Industriel |
Haut |
Inspection en ligne |
Mature |
|
Aérospatiale et défense |
Moyen |
Métrologie de précision |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des capteurs de déplacement laser
Développement du contrôle qualité automatisé
Les fabricants développent l'inspection automatisée pour améliorer la répétabilité, réduire la dépendance aux mesures manuelles et identifier plus tôt les écarts dimensionnels en production. La détection de déplacement laser accompagne cette transition car elle mesure les cibles sans contact physique et peut fonctionner en continu au sein des équipements de production. Les fabricants des secteurs automobile, électronique, mécanique et métallurgique peuvent intégrer des capteurs directement dans les stations d'inspection, les cellules robotisées et les systèmes de convoyage. L'impact commercial est maximal lorsque la fréquence d'inspection est élevée et les exigences de tolérance strictes. Avec l'automatisation croissante des lignes de production, les fournisseurs de capteurs ont l'opportunité de proposer des solutions de mesure complètes plutôt que des composants isolés. L'intégration avec les automates programmables et les réseaux de communication industriels renforce encore la valeur ajoutée en permettant l'alimentation directe des données de mesure dans les systèmes de contrôle de processus et les bases de données qualité.
Besoin croissant de mesures de précision sans contact
La mesure sans contact revêt une importance croissante, notamment lorsque les sondes physiques risquent d'endommager les surfaces, d'entraîner une usure mécanique ou de limiter la vitesse de mesure. La détection laser permet de surmonter ces contraintes, même pour des cibles mobiles, fragiles, chaudes, réfléchissantes ou difficiles d'accès. Les panneaux de carrosserie automobile, les composants de batteries, les équipements pour semi-conducteurs, les machines de précision et les pièces aérospatiales peuvent nécessiter des mesures répétées sans interruption de production. Les progrès réalisés dans les algorithmes optiques et le traitement du signal permettent également aux capteurs de gérer des surfaces à réflectivité variable. L'impact sur le marché dépasse le cadre des nouvelles installations, car les usines existantes peuvent remplacer les méthodes de mesure plus lentes ou nécessitant une maintenance importante par des systèmes optiques compacts. Les fournisseurs qui associent une détection stable à un logiciel configurable, à la protection de l'environnement et à des options de montage flexibles peuvent répondre à un plus large éventail de conditions de production et favoriser l'adoption de ces technologies par les utilisateurs industriels.
Intégration des capteurs aux architectures d'usines connectées
La connectivité industrielle transforme la manière dont les mesures de déplacement sont collectées, interprétées et gérées. Au lieu de fonctionner de manière isolée, les capteurs modernes transmettent les informations de mesure aux contrôleurs, aux logiciels d'inspection et aux environnements d'exécution de la production. Des interfaces telles que IO-Link et Ethernet industriel simplifient le paramétrage, les diagnostics et les procédures de remplacement. Cette évolution favorise la maintenance prédictive et améliore la visibilité des écarts de processus récurrents. Pour les constructeurs d'équipements, les capteurs connectés réduisent les efforts de mise en service et standardisent les architectures sur plusieurs lignes de production. Pour les utilisateurs finaux, l'intégration réseau améliore la traçabilité et facilite la surveillance centralisée. Sur le plan commercial, on observe une tendance vers des systèmes de capteurs à plus forte valeur ajoutée, où les capacités de communication, la facilité d'utilisation du logiciel et les fonctions de diagnostic influencent les décisions d'achat au même titre que la précision optique et la plage de mesure.
Tendances futures du marché des capteurs de déplacement laser
Intelligence embarquée pour la mesure adaptative
Les tendances futures du marché des capteurs de déplacement laser s'orienteront de plus en plus vers une intelligence embarquée qui adapte automatiquement les paramètres de mesure aux variations de surface, de réflectivité, de conditions ambiantes et de mouvement de la cible. Les algorithmes peuvent optimiser dynamiquement l'exposition, le filtrage et l'interprétation du signal sans nécessiter de réglages manuels fréquents. Cette capacité devrait devenir essentielle sur les lignes de production gérant de multiples variantes de composants, où des configurations de capteurs fixes peuvent engendrer des temps d'arrêt lors des changements de série. Les diagnostics embarqués peuvent également identifier les anomalies du signal et fournir des alertes précoces en cas de contamination, de problème d'alignement ou de modification de la cible. Les fournisseurs se différencieront probablement par des fonctionnalités logicielles simplifiant les mesures complexes pour les ingénieurs de production. À terme, la détection intelligente pourrait réduire la dépendance à l'expertise optique spécialisée et rendre les mesures hautes performances plus accessibles aux entreprises de taille moyenne.
Convergence de la détection de déplacement et de la vision industrielle
Une seconde évolution majeure réside dans une plus grande convergence entre la mesure de déplacement laser, le profilage tridimensionnel et la vision industrielle. Au lieu de traiter la mesure dimensionnelle et l'inspection visuelle comme des processus distincts, les fabricants pourront combiner les données géométriques avec les informations relatives aux défauts, à la position et à l'état de surface. Cette architecture permettra de réduire la duplication des équipements et de réaliser des inspections plus complètes au sein d'un même cycle de production. Les fabricants de capteurs devraient étendre l'interopérabilité logicielle afin que les données de déplacement puissent être traitées conjointement avec les images de la caméra et les résultats d'apprentissage automatique. Cette approche est particulièrement pertinente pour les composants automobiles, l'électronique, la robotique et les assemblages complexes où la géométrie et la qualité visuelle doivent être évaluées simultanément. Les systèmes ainsi obtenus pourront fournir des données d'inspection plus riches tout en conservant la cadence requise pour les environnements de production automatisés.
Opportunités du marché des capteurs de déplacement laser
Expansion dans la fabrication de batteries et de véhicules électriques
La production de batteries et de véhicules électriques offre des perspectives intéressantes aux fournisseurs d'équipements de mesure de précision. La fabrication des cellules, des modules, des packs et des moteurs électriques exige une constance dimensionnelle à travers de multiples étapes de processus. Les capteurs de déplacement laser permettent d'assurer l'alignement, la vérification d'épaisseur, le positionnement des composants, le contrôle des adhésifs et les contrôles d'assemblage sans contact avec les surfaces sensibles. Les fournisseurs peuvent cibler les constructeurs d'équipements qui conçoivent des lignes de production de batteries dédiées, ainsi que les usines automobiles existantes en cours de modernisation vers l'électrification. Les opportunités sont maximales pour les entreprises capables de fournir une détection adaptée à l'application, une intégration compacte, un échantillonnage rapide et un fonctionnement stable sur les composants métalliques réfléchissants. Le développement de plateformes configurables, adaptables à différents formats de batteries, peut également améliorer la standardisation des équipements et réduire les exigences d'ingénierie pour les fabricants.
Solutions de haute précision pour les nouveaux pôles de fabrication automatisée
Les prévisions du marché des capteurs de déplacement laser indiquent des opportunités dans les pays où les fabricants développent leurs capacités de production automatisée tout en renforçant leurs écosystèmes de fournisseurs locaux. L'Inde, l'Asie du Sud-Est, l'Europe de l'Est et certains pays du Moyen-Orient présentent un fort potentiel, notamment grâce à l'automatisation croissante des projets dans les secteurs de l'automobile, de l'électronique, des machines et de l'industrie. Les fournisseurs peuvent consolider leur accès au marché grâce à des distributeurs locaux, des laboratoires d'application, des formations techniques et un support d'ingénierie. Les produits conçus pour une mise en service simplifiée pourraient s'imposer là où l'expertise en métrologie spécialisée est moins facilement accessible. Des partenariats avec les constructeurs de machines permettent également d'intégrer les capteurs aux équipements de production avant leur livraison aux utilisateurs finaux. Une stratégie régionale combinant matériel standardisé et services d'ingénierie localisés peut ainsi favoriser l'adoption de ces technologies tout en simplifiant leur déploiement dans les nouveaux environnements de production.
Développements récents
- Juin 2026 : Mouser Electronics, Inc., distributeur mondial agréé des composants électroniques et produits d’automatisation industrielle les plus récents, commercialise désormais les nouveaux capteurs de déplacement laser ZP-L d’Omron Industrial Automation. La série ZP-L est un capteur de déplacement laser se positionnant entre les capteurs photoélectriques et les systèmes de mesure haut de gamme pour les applications automobiles et de contrôle qualité numérique, d’étalonnage, d’inspection de surface et d’analyse dimensionnelle.
- Mai 2026 : SinceVision enrichit sa gamme SD33 avec deux nouveaux capteurs de déplacement laser longue portée : les SD33-300 et SD33-600. Ces modèles portent la distance de détection totale à 1 000 mm et la portée de mesure jusqu’à 800 mm. Conçus pour les secteurs des batteries au lithium, de l’automobile et de l’électronique grand public, ils permettent une mesure de distance sans contact, en toute sécurité. Les intégrateurs de systèmes et les équipes qualité obtiennent ainsi des données dimensionnelles fiables sans risque de collision avec des pièces volumineuses ou des équipements en mouvement.
- Juin 2025 : Sony Semiconductor Solutions Corporation (SSS) a annoncé la sortie prochaine du capteur de profondeur SPAD à temps de vol direct (dToF) IMX479, destiné aux systèmes LiDAR automobiles et offrant des performances à la fois haute résolution et haute vitesse. Ce nouveau capteur utilise une unité de pixels dToF composée de 3 × 3 pixels SPAD (horizontal × vertical) comme élément minimal afin d’améliorer la précision des mesures grâce à une méthode de balayage linéaire. De plus, la structure propriétaire du dispositif SSS permet une fréquence d’acquisition allant jusqu’à 20 images par seconde, ce qui représente la plus haute performance pour un capteur de profondeur SPAD haute résolution doté de 520 pixels dToF.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -