
Marktpotenzial und Treiber des globalen LED-Videowandmarktes bis 2034
Marktgröße und Prognosen für LED-Videowände (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Komponenten (Hardware, Dienstleistungen); Einsatzbereich (Innenbereich, Außenbereich); Endnutzer (Bildungseinrichtungen, Transport und Logistik, Banken, Finanzdienstleistungen und Versicherungen, Medien und Werbung, Sport und Unterhaltung, Einzelhandel, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00006129
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 28, 2026


Marktgröße 2025
4,48 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
8,72 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
7,68 %
Wachstumsrate
Adressierbarer Markt
59,44 Mrd. US-Dollar
(2026–2034)
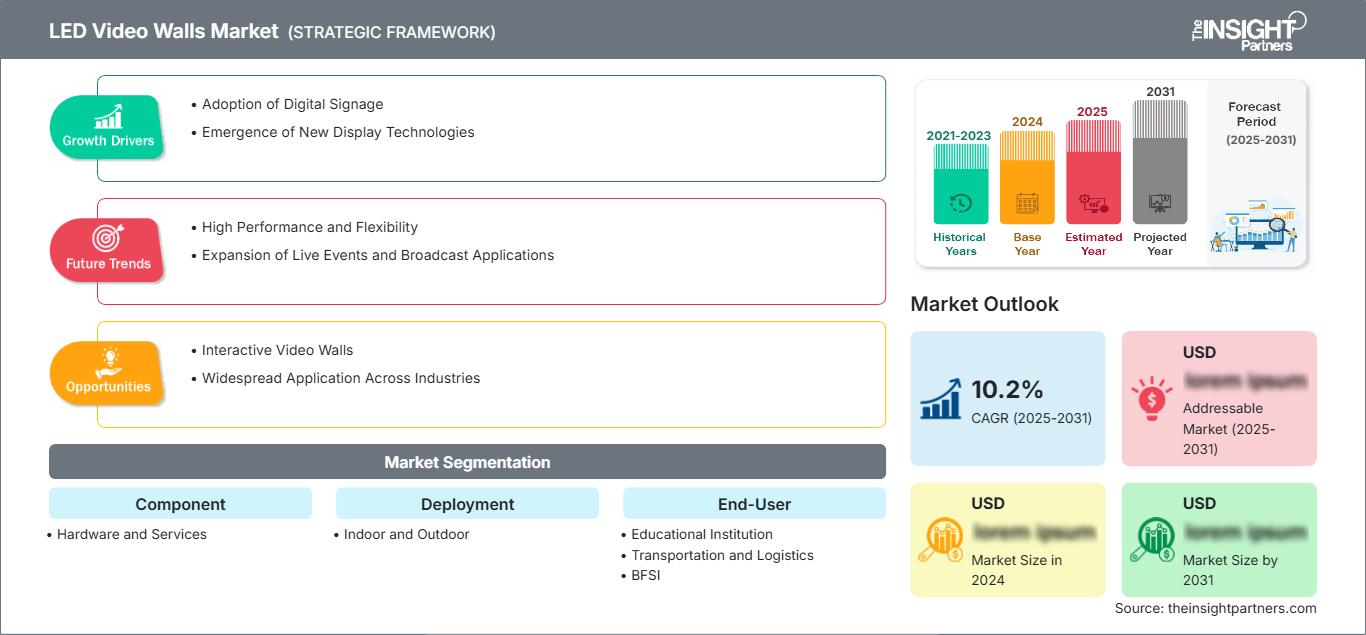
Der globale Markt für LED-Videowände wurde im Jahr 2025 auf 4,48 Milliarden US-Dollar geschätzt und soll bis 2034 auf 8,72 Milliarden US-Dollar anwachsen; dies entspricht einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,68 % im Zeitraum 2026-2034.
Marktanalyse und Einblicke zu LED-Videowänden
- Nordamerika: Es wird geschätzt, dass die Region im Jahr 2025 einen Marktanteil von 24–28 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 7,5–8,5 % wachsen wird, unterstützt durch Unternehmensvisualisierung, Modernisierung des Einzelhandels, Sportstätten und Investitionen in Kontrollräume.
- USA: Die USA machen im Jahr 2025 etwa 72–76 % des nordamerikanischen Umsatzes aus und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,5–8,5 % wachsen, wobei Installationen im Unternehmens- und Unterhaltungsbereich an erster Stelle stehen.
- Europa: Es wird geschätzt, dass Europa im Jahr 2025 einen Anteil von 20–24 % ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 7,5–8,5 % wachsen wird, wobei Deutschland, Großbritannien, Frankreich, Italien und Spanien den Einsatz in den Bereichen Handel, Rundfunk, Transport und öffentlicher Sektor unterstützen.
- Asien-Pazifik: Es wird geschätzt, dass der Anteil des asiatisch-pazifischen Raums im Jahr 2025 bei 36–40 % liegen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 9,5–10,5 % wachsen wird. China, Japan, Südkorea und Indien profitieren dabei von Produktionskapazitäten, Urbanisierung und digitaler Infrastruktur.
- Größtes Segment: Es wird geschätzt, dass der Hardware-Sektor im Jahr 2025 einen Marktanteil von 76–80 % halten und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,0–9,0 % wachsen wird, was die Wirtschaftlichkeit ausrüstungsintensiver Projekte widerspiegelt.
- Wachstumsstarkes Segment: Der Marktanteil von Außenwerbung wird im Jahr 2025 auf 32–36 % geschätzt und soll im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,0–11,0 % wachsen, unterstützt durch Installationen im öffentlichen Raum und in der Werbung.
- Detaillierte Analyse der wichtigsten Unternehmen: Christie Digital Systems USA, Inc.; Delphi Display Systems, Inc.; Delta Electronics, Inc.; LG Electronics Inc.; Panasonic Corporation; Planar; Samsung Electronics Co., Ltd.; Sony Corporation; Toshiba Corporation; ViewSonic Corporation.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Technologische Fortschritte führen von traditionellen modularen LED-Boxen hin zu feineren Pixelabständen, Chip-on-Board- und Micro-LED-Technologie für höhere Pixeldichte, besseren Kontrast, höhere Zuverlässigkeit und flexiblere Installation. Fertigungstechniken haben Verbesserungen hinsichtlich Moduldicke und thermischer Effizienz ermöglicht. Branchenprognosen zufolge stiegen die Auslieferungen im Jahr 2025, wobei Bildschirme mit feinem Pixelabstand in Unternehmen, Bildungseinrichtungen, Rundfunkanstalten und im Premium-Einzelhandel eingesetzt werden.
Im Prognosezeitraum wird mit einer Verlagerung der Investitionen in asiatische Wachstumsmärkte und Infrastrukturprojekte am Golf sowie in den Ersatz von Geräten in den entwickelten westlichen Märkten gerechnet. Kaufkriterien werden sich nicht mehr nur auf Helligkeit und Auflösung beschränken, sondern auch Faktoren wie Energieeffizienz, Diagnosefunktionen, Wartungsfreundlichkeit, Content-Management, Barrierefreiheit und die Einhaltung lokaler Vorschriften umfassen.
Umfang des Marktberichts zu LED-Videowänden
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 4,48 Milliarden US-Dollar |
| Marktgröße bis 2034 | 8,72 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 7,68 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für LED-Videowände
Die Nachfrage nach solchen Produkten wird durch den Bedarf an unterbrechungsfreier, hochauflösender Bildwiedergabe in Situationen angetrieben, in denen herkömmliche LCD-Mosaik- oder Projektorlösungen an ihre Grenzen stoßen. Das Wachstumsökosystem des LED-Videowandmarktes umfasst LED-Chips, LED-Gehäuse, LED-Treiber, Module, Gehäuse, Prozessoren, Installateure, Content-Anbieter und Support-Unternehmen. Feine Pixelabstände sind besonders dann von Vorteil, wenn die Zuschauer nahe am Display sitzen und eine homogene Bilddarstellung kommerziell relevant ist.
Die Angebotsseite des Geschäfts ist nach wie vor stark von der Komponentenfertigung in Asien abhängig, während sich internationale Marken durch ihre Fertigungsprozesse, Kalibrierung, Serviceleistungen und Anwendungstechnik differenzieren. Käufer berücksichtigen häufiger die Gesamtbetriebskosten als nur die Kosten des Schaltschranks. Kriterien wie Stromverbrauch, Verfügbarkeit von Ersatzmodulen, Installationszeit, Pixelabstand, Wärmeableitung und erwartete Betriebsstunden sind insbesondere für Kontrollräume und Verkehrsterminals, die rund um die Uhr in Betrieb sind, von Bedeutung.
Die Positionierung hängt zunehmend von der Portfoliogröße und der Integration von Display-Hardware mit Integrations- und Lebenszyklusmanagement ab. Laut dem Marktbericht für LED-Videowände basiert die Wettbewerbspositionierung von Samsung Electronics Co., Ltd., LG Electronics Inc., Panasonic Corporation, Sony Corporation und Christie Digital Systems USA, Inc. auf der Bereitstellung von leistungsstarken Displays mit integriertem kommerziellem Display-Ökosystem, während Planar sich auf Fine-Pitch- und COB-Designs konzentriert.
Es gibt spezialisierte Unternehmen und Technologieanbieter, die bestimmte Marktpositionen einnehmen. Delta Electronics, Inc. liefert Know-how im Bereich Displays und Elektronik, während ViewSonic Corporation und Delphi Display Systems, Inc. Lösungen für kommerzielle Visualisierung und Digital Signage anbieten. Verstärkt werden Investitionen in COB-, Micro-LED-, Low-Power-Designs und einfache Installationstechnologien. Ein Beispiel hierfür ist das 2025 DirectLight Essential von Planar.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für LED-Videowände: Strategische Einblicke
Regionale Einblicke
Markt für LED-Videowände in Nordamerika
Nordamerika wird Schätzungen zufolge im Jahr 2025 24–28 % des weltweiten Umsatzes ausmachen und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,5–8,5 % wachsen. Die regionale Basis wird durch ein ausgereiftes AV-Ökosystem in Unternehmen, den Ersatz herkömmlicher Projektoren, digitale Außenwerbung, die Modernisierung von Stadien und kontinuierliche Investitionen in geschäftskritische Visualisierungslösungen gestärkt. Die Marktanteile von LED-Videowänden werden durch den Bedarf an hochauflösenden Displays bestimmt, die auch bei hellem Umgebungslicht gut lesbar sind.
Die USA erwirtschaften rund 72–76 % der regionalen Markteinnahmen und bleiben der wichtigste Nachfragemarkt. Kanada trägt über Transport, Einzelhandel, Regierung und institutionelle Projekte zum Markt bei. Bei der Kaufentscheidung spielen Wartungsfreundlichkeit, Energieeffizienz, Cybersicherheit der angeschlossenen Systeme und lange Lebensdauer eine immer größere Rolle. Hochwertige Fine-Pitch-Installationen gewinnen zunehmend an Bedeutung für die Zusammenarbeit in Unternehmen, Rundfunkanstalten, Kommandozentralen und den Premium-Einzelhandel.
US-Markt für LED-Videowände
Die USA werden 2025 voraussichtlich 72–76 % des nordamerikanischen Umsatzes generieren und bis 2034 ein jährliches Wachstum von 7,5–8,5 % verzeichnen. Die Nachfrage erstreckt sich mittlerweile auf Unternehmensgelände, Einzelhandelsketten, Flughafengebäude, Casinos, Sportstätten, Fernsehstudios und Visualisierungszentren der Regierung. Der Marktanteil von LED-Videowänden in Nordamerika wird durch bestehende Geschäftsbeziehungen mit Systemintegratoren und hohe Budgets für den Austausch gestärkt.
Die Anforderungen an Anwendungen spezialisieren sich zunehmend. Firmenkunden bevorzugen Lösungen mit geringem Pixelabstand und kollaborationsfreundlicher Technologie, während Betreiber von Unterhaltungs- und Sportstätten Wert auf Parameter wie Leuchtdichte, Bildwiederholfrequenz, Kameras und Witterungsbeständigkeit legen. Christie Digital Systems USA, Inc., Planar, Samsung Electronics Co., Ltd., LG Electronics Inc., Sony Corporation und ViewSonic Corporation bieten Produktlinien für kommerzielle Displays an.
Europäischer Markt für LED-Videowände
Europa wird Schätzungen zufolge im Jahr 2025 20–24 % des weltweiten Umsatzes ausmachen und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,5–8,5 % wachsen. Deutschland ist der führende Markt, wobei industrielle Visualisierung, Messen, Verkehrsinfrastruktur und Bürogebäude zu den wichtigsten Sektoren zählen. Großbritannien ist weiterhin stark in den Bereichen Rundfunk, Einzelhandel, Sport und Online-Werbung. Frankreich bietet eine Mischung aus modernisierten öffentlichen Räumen mit kulturellen Anwendungen und Veranstaltungen, während Italien und Spanien Chancen im Einzelhandel, im Hotelgewerbe, im Transportwesen und in Stadien eröffnen. Der Fokus auf Energieeffizienz und Umweltaspekte gewinnt in Beschaffungsprozessen zunehmend an Bedeutung.
Der regionale Markt zeichnet sich durch hohe Spezifikationen, anspruchsvolle Installationsanforderungen und den Bedarf an zuverlässiger Netzabdeckung aus. Neben der Bildqualität achten Käufer zunehmend auf Helligkeit, Stromverbrauch, modulare Montagemöglichkeiten und Umweltaspekte. In Deutschland bieten die Industriesektoren gute Perspektiven in Kontrollräumen und Unternehmen, während Großbritannien und Frankreich vielversprechende Chancen im Medien- und Unterhaltungssektor eröffnen. Italien und Spanien repräsentieren Potenziale in der Tourismusbranche und der Modernisierung des Einzelhandels.
APAC-Markt für LED-Videowände
Der asiatisch-pazifische Raum wird voraussichtlich 2025 einen Marktanteil von 36–40 % halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,5–10,5 % wachsen, wodurch er zum führenden regionalen Markt wird. China bleibt das wichtigste Produktions- und Einsatzzentrum, aber auch Unternehmen in Japan, Südkorea, Indien und Australien sind im Rahmen ihrer Projekte in den Bereichen Wirtschaft, Einzelhandel, Transport, Unterhaltung und Regierung an Installationen beteiligt.
Stadtentwicklungsprojekte, Smart-City-Initiativen, digitales Marketing und Event-bezogene Installationen fördern die Verbreitung digitaler Werbeflächen in Schwellenländern. Indien gewinnt zunehmend an Bedeutung, da die Investitionen in die Displayherstellung und digitale Beschilderung vor Ort steigen. Auch die Qualität der Elektroniklieferkette in der Region beeinflusst die Nachfrage.
Markt für LED-Videowände im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird bis 2034 ein jährliches Wachstum von 11,0–12,0 % prognostiziert. Saudi-Arabien ist der führende Markt, gestützt durch Investitionen im Rahmen der Vision 2030, Tourismusentwicklungen, Unterhaltungsstätten und Smart-City-Projekte. Die Vereinigten Arabischen Emirate folgen mit Investitionen in Dubai und Abu Dhabi in die Bereiche Gastgewerbe, Einzelhandel, Flughäfen, Veranstaltungen und hochwertige Gewerbeimmobilien.
Südafrika bietet eine vergleichsweise ausgereifte Basis für Installationen im Einzelhandel, Transportwesen, Sport und in Unternehmen, während der Rest der MEA-Region weiterhin projektorientiert ist. Energie, Infrastruktur, Tourismus und Veranstaltungsentwicklung schaffen Potenzial für hochauflösende Außendisplays. Bei der regionalen Beschaffung werden zunehmend Witterungsbeständigkeit, Fernüberwachung, modulare Wartung und hohe Betriebssicherheit bevorzugt.
Segmentierungsanalyse
Komponente
Hardware bleibt die dominierende Komponente, während Dienstleistungen strategisch immer wichtiger werden, da Installationen, Kalibrierung, Überwachung, Reparatur und Support über den gesamten Lebenszyklus hinweg erforderlich sind. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 8,0–9,0 % prognostiziert. Der Markt für LED-Videowände umfasst zunehmend integrierte Systeme und wiederkehrende Servicemodelle anstelle von eigenständigen Anzeigeschränken.
- Hardware: Umfasst LED-Module, Gehäuse, Stromversorgungssysteme, Prozessoren, Empfangskarten, Montagesysteme und zugehörige Elektronik. Käufer legen Wert auf Pixeldichte, Helligkeit, Wärmemanagement, Wartungsfreundlichkeit und Kompatibilität mit bestehender Content-Infrastruktur.
- Leistungen: Umfasst Installation, Inbetriebnahme, Kalibrierung, Wartung, Fehlerbehebung, Überwachung und Support über den gesamten Lebenszyklus. Die Servicequalität ist besonders wichtig bei großen Installationen, da Ausfallzeiten Werbung, Rundfunk, Transport oder den Betrieb von Veranstaltungsorten beeinträchtigen können.
Einsatz
Die Einsatzbedingungen beeinflussen direkt Pixelabstand, Helligkeit, Gehäuseschutz, Wärmeableitung und Wartungszugänglichkeit. Es wird erwartet, dass sowohl Innen- als auch Außenkonfigurationen stetig zunehmen und das Segment im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,5–9,5 % wachsen wird, da sich die Anwendungsbereiche diversifizieren.
- Innenbereich: Unterstützt Installationen in Unternehmen, Bildungseinrichtungen, Einzelhandel, Rundfunk, Kontrollräumen und im Gastgewerbe, wo eine feine Pixelteilung, ein geringer Betrachtungsabstand, ein leiser Betrieb und eine einheitliche Bilddarstellung wichtig sind.
- Außenbereich: Erfordert hohe Helligkeit, Witterungsbeständigkeit, statische Berechnungen, Wärmeregulierung und Sichtbarkeit bei direkter Sonneneinstrahlung. Stadien, Straßenwerbung, öffentliche Plätze und Verkehrsanlagen bleiben wichtige Anwendungsbereiche.
Endbenutzer
Die Endnutzernachfrage variiert je nach Inhaltsintensität, Entfernung des Publikums, Betriebszeiten und Installationsumgebung. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 8,5–9,5 % prognostiziert, wobei kommerzielle und öffentlich zugängliche Anwendungen wiederkehrende Austausch- und Erweiterungsprojekte begünstigen.
- Bildungseinrichtungen: Universitäten und Schulen nutzen große Displays für Hörsäle, Auditorien, digitale Beschilderung, Zusammenarbeit und Veranstaltungskommunikation, wodurch die Nachfrage nach skalierbaren Indoor-Systemen steigt.
- Transport und Logistik: Flughäfen, Bahnhöfe, Häfen und Logistikeinrichtungen benötigen gut sichtbare Informationen, Wegeleitsysteme, Werbung und Visualisierung des Betriebsablaufs in anspruchsvollen Umgebungen mit kontinuierlicher Nutzung.
- BFSI: Banken und Finanzinstitute nutzen LED-Wände für die Kundenkommunikation, die Marktvisualisierung, Handelsumgebungen, Unternehmenspräsentationen und Premium-Filialerlebnisse, die eine kontrollierte visuelle Qualität erfordern.
- Medien und Werbung: Rundfunkanstalten, Agenturen und Betreiber digitaler Außenwerbung legen Wert auf Helligkeit, Bildwiederholfrequenz, Kamerakompatibilität, flexible Inhaltsformate und die Möglichkeit, Kampagnen schnell an verschiedenen Standorten anzupassen.
- Sport und Unterhaltung: Stadien, Arenen, Theater und Veranstaltungsorte benötigen Displays mit hoher Bildwiederholfrequenz, die in der Lage sind, immersive Inhalte, Sponsorenbotschaften, Wiederholungsmaterial und Grafiken von Live-Veranstaltungen darzustellen.
- Einzelhandel: Einzelhändler setzen LED-Wände für Produktpräsentationen, Werbekampagnen, die Sichtbarkeit im Schaufenster und immersive Erlebnisse ein. Modulare Systeme ermöglichen die Anpassung an verschiedene Ladenformate und Standorte.
- Weitere institutionelle und kommerzielle Nutzer setzen LED-Wände zur Visualisierung, öffentlichen Kommunikation, im Gastgewerbe, in der Regierung und für Spezialanwendungen ein, bei denen eine skalierbare Displayarchitektur von Vorteil ist.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|
Bildungseinrichtung |
Medium |
Campus AV |
Skalierung |
|
Transport und Logistik |
Hoch |
Intelligenter Nahverkehr |
Skalierung |
|
BFSI |
Medium |
Digitale Filialen |
Skalierung |
|
Medien und Werbung |
Hoch |
DOOH-Bildschirme |
Reifen |
|
Sport und Unterhaltung |
Hoch |
Veranstaltungsort-Immersion |
Reifen |
|
Einzelhandel |
Hoch |
Immersiver Einzelhandel |
Skalierung |
|
Andere |
Medium |
Öffentliche Ausstellungen |
Aufkommen |
Markt für LED-Videowände: Wachstumstreiber und Wirkungsanalyse
Ausweitung des Einsatzes von Displays mit feiner Pixelteilung in Anwendungen mit Nahsicht.
Die Fine-Pitch-Technologie verbessert die Adressierbarkeit von Anwendungen, da Bilder dank feinerer Pixel auch bei kürzeren Betrachtungsabständen flüssiger wirken. Fine-Pitch-Displays werden zunehmend in Konferenzräumen, Kontrollräumen, Bildungseinrichtungen, Premium-Einzelhandelsgeschäften und im Rundfunk eingesetzt, wo rahmenlose LCD-Bildschirme für nahtlose Bilder unerlässlich sind. Laut Omdia machten Fine-Pitch-Displays im ersten Quartal 2025 bereits 55,4 % der LED-Videodisplay-Verkäufe aus, was ihren kommerziellen Erfolg belegt. Diese Entwicklung beeinflusst das Geschäft der Anbieter, da Faktoren wie Kalibrierung, Produktionsausbeute, Treiber-IC-Leistung und Wärmeableitung an Bedeutung gewinnen.
Digitale Transformation von Einzelhandel, Transport und öffentlichen Räumen
Einzelhändler, Transportunternehmen und Behörden verabschieden sich von statischen Kommunikationsformen und setzen stattdessen auf visuelle Systeme, die dynamische Informationen und Werbung integrieren können. Großbildschirme sind in der Lage, Fahrgastinformationen, Navigation, Werbung, Notfallkommunikation und Markenbildung über ein einziges visuelles Netzwerk zu vereinen. Laut Omdia zählen Urbanisierung, digitale Werbung, Smart-City-Programme und Großveranstaltungen zu den wichtigsten Nachfragetreibern in Schwellenländern im Jahr 2025. Anbieter finden nun neben Unterhaltungs- und Rundfunkanwendungen weitere Projektmöglichkeiten. Auch die Fernverwaltung von Inhalten ist ein weiterer, durch diese Entwicklungen entstandener Bedarf. Mit zunehmender Verbreitung an verschiedenen Standorten gewinnen standardisierte Verteilerkästen und zentrale Diagnosesysteme an Bedeutung.
Wachstum von immersiven Sport-, Unterhaltungs- und erlebnisorientierten Veranstaltungsorten
LED-Systeme sind in Sport- und Veranstaltungsstätten längst kein bloßes Zusatzdisplay mehr, sondern ein unverzichtbarer Bestandteil der Infrastruktur. Großformatige Displays ermöglichen Live-Ergebnisse, Werbung, Wiederholungen, Eventgrafiken, Hintergrundbilder und Publikumsinteraktion – allesamt Funktionen, die hohe Bildwiederholraten, Kamerakompatibilität, helle Bildschirme und modularen Austausch erfordern. Auch Freiluftstadien profitieren von der Möglichkeit, die Bildschirmgröße zu vergrößern, ohne durch die physikalischen Grenzen von LCD-Bildschirmen eingeschränkt zu sein. Betreiber solcher Veranstaltungsstätten betrachten diese Bildschirme daher als Infrastruktur, die sich für verschiedene Veranstaltungsarten eignet. Ein solches Beschaffungsmodell begünstigt Anbieter, die die Bildschirme installieren, Inhalte integrieren, warten und Ersatzteile bereithalten können.
Zukunftstrends auf dem Markt für LED-Videowände
KI-gestütztes Displaymanagement und vorausschauende Wartung
Die nächste Installationswelle wird höchstwahrscheinlich die Vernetzung von Anzeigegeräten mit KI-gestützter Überwachung umfassen. Diese erkennt Anomalien in Helligkeit, Temperatur, Modulaktivität, Stromverbrauch und Signalparametern, bevor es zu physischen Ausfällen kommt. Dadurch lässt sich der Wartungsbedarf priorisieren und unnötige Vor-Ort-Besuche reduzieren. Zu den Trends im Markt für LED-Videowände gehören softwaregesteuertes Flottenmanagement, automatisierte Kalibrierung, Ferndiagnose und -analyse. KI passt die Helligkeit an die Umgebungsbedingungen an, wodurch unnötiger Stromverbrauch eingespart wird, ohne die Lesbarkeit zu beeinträchtigen. Für Betreiber zahlreicher Videowände könnte eine zentrale Überwachung sogar noch nützlicher sein als Verbesserungen der Gehäusespezifikationen.
COB und Micro-LEDs bewegen sich auf dem Weg zu einer breiteren kommerziellen Anwendung.
Es wird erwartet, dass sich COB- und Micro-LED-Technologie mit steigender Produktivität und sinkenden Kosten zunehmend auch außerhalb des Premiumsegments durchsetzt. COB-Technologie ermöglicht eine höhere Langlebigkeit, weniger Ausfallpunkte und kleinere Pixel, während Micro-LED-Technologie exzellenten Kontrast, hohe Helligkeit und Bildqualität bietet. Diese Technologie ist relevant für Unternehmen, den Einzelhandel, Rundfunk, Kontrollräume und die gehobene Hotellerie. Der Technologiewandel beeinflusst zudem Gehäusedesign, Wärmeableitung, Modulschutz und Wartung. Langfristig könnten standardisierte Komplettsysteme verfügbar sein, die die Installation auch für Unternehmen ohne AV-Techniker erleichtern. Mit sinkenden Kosten wird der Unterschied zwischen herkömmlicher LED und hochwertigen Fine-Pitch-Technologien von den jeweiligen Anwendungsanforderungen abhängen.
Marktchancen für LED-Videowände
Integrierte Hardware-, Software- und Lebenszyklus-Serviceplattformen
Anbieter könnten ihr Geschäftsmodell aufwerten, indem sie Displays zusammen mit Dienstleistungen wie Content-Management, Monitoring, Ferndiagnose, Kalibrierung und Wartung anbieten, anstatt sich ausschließlich auf die technischen Spezifikationen der Hardware zu konzentrieren. Diese Strategie wäre besonders hilfreich für Einzelhändler, Transportunternehmen, Bildungsnetzwerke und Finanzinstitute mit mehreren Installationen an verschiedenen Standorten. Prognosen zum Markt für LED-Videowände deuten darauf hin, dass Anbieter die Möglichkeit haben, langfristige Kundenbeziehungen aufzubauen, die ihnen durch Verfügbarkeit, Anlagenüberwachung, Software-Upgrades und Leistungsoptimierung Einnahmen generieren. Ein Service-Level-Agreement (SLA) könnte die Produktbeschaffung für den Kunden vereinfachen, da die Installationen geografisch verteilt sind.
Expansion in Schwellenländern durch lokale Integration und Finanzierung
In aufstrebenden Märkten, die durch das Zusammenwirken von Faktoren wie Urbanisierung, Modernisierung des Einzelhandels, Infrastrukturentwicklung und Veranstaltungsentwicklung neue Displaybedürfnisse schaffen, bieten sich vielversprechende Chancen. Marktdurchdringung lässt sich durch regionale Integration, lokale technische Dienstleistungen, modulare Produktdesigns und Finanzierungsmodelle mit minimalem Kapitalaufwand erreichen. Zu diesen aufstrebenden Märkten zählen Indien, Südostasien, die Golfstaaten und ausgewählte Regionen Afrikas, die jeweils über eigene Anwendungsbereiche verfügen und kein einheitliches regionales Bedarfsprofil aufweisen. Für eine nachhaltige Marktdurchdringung müssen sich Unternehmen an die lokalen elektrischen Gegebenheiten, Umweltbedingungen, Bauvorschriften, Inhaltsbeschränkungen und Beschaffungszeiträume anpassen. Kleinere Standardprodukte eignen sich als Einstiegsprodukte und führen schließlich zum Verkauf größerer Systeme.
Aktuelle Entwicklungen
- September 2026: Planar kündigte die Markteinführung der Planar Chameleon Series und der Planar Mosaic Series an und erweiterte damit die Möglichkeiten für kreatives LED-Display-Design über herkömmliche quadratische und rechteckige Videowände hinaus. Zudem boten sie neue Wege, LEDs in architektonische und Erlebniswelten zu integrieren.
- Mai 2026: Planar kündigte die Markteinführung der Planar Mantis-Serie an, einer neuen Produktlinie von LED-Videowänden für den Innenbereich, die speziell für den Verleih und Bühnenbau entwickelt wurde, wo Geschwindigkeit, Zuverlässigkeit und Benutzerfreundlichkeit entscheidend sind. Die Planar Mantis-Serie ermöglicht den werkzeuglosen Auf- und Abbau mit nur einer Hand und erlaubt es Teams aller Erfahrungsstufen, LED-Videowände schnell und einfach aufzubauen und wieder zu entfernen.
- Januar 2026: Die Markteinführung der neuen UHD-Videowand von LEDMAN unter dem Motto „Bring the World into Your Living Room“ fand erfolgreich in Shenzhen statt. Die Veranstaltung brachte lokale Mainstream-Medien, Finanz- und Technologiemedien, Fachmedien der LED-Branche sowie bekannte Influencer aus den Bereichen Heimeinrichtung, Haushaltsgeräte, audiovisuelle Geräte und Innenarchitektur zusammen. Gemeinsam erlebten sie den historischen Moment, als riesige Micro-LED-Bildschirme mit über 135 Zoll in die Haushalte Einzug hielten und damit eine Revolution im Heimkino einläuteten.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -