
Taille et demande du marché des murs d'images LED en 2034
Taille et prévisions du marché des murs d'images LED (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : Couverture du rapport : Par composant (matériel, services) ; Déploiement (intérieur, extérieur) ; Utilisateur final (établissements d'enseignement, transport et logistique, banque, finance et assurance, médias et publicité, sports et divertissement, commerce de détail, autres) ; et Zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale)
- Statut : Données publiées
- Code du rapport : TIPRE00006129
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 28, 2026


Taille du marché en 2025
4,48 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
8,72 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
7,68 %
taux de croissance
Marché adressable
59,44 milliards de dollars américains
(2026-2034)
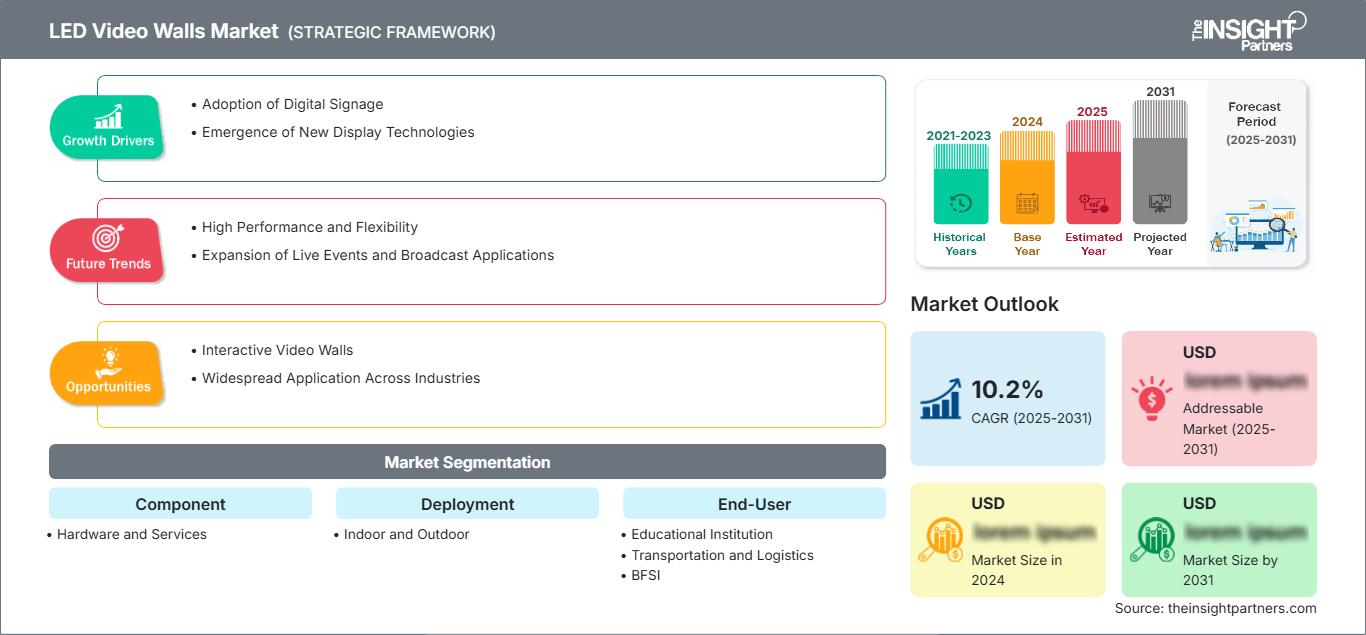
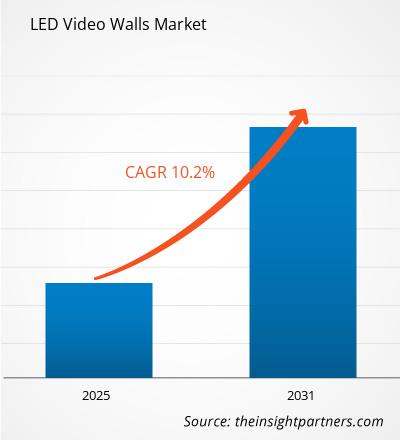
Le marché mondial des murs d'images LED était évalué à 4,48 milliards de dollars américains en 2025 et devrait atteindre 8,72 milliards de dollars américains d'ici 2034 ; il devrait enregistrer un TCAC de 7,68 % entre 2026 et 2034.
Analyse et perspectives du marché des murs d'images LED
- Amérique du Nord : La région devrait détenir une part de marché de 24 à 28 % en 2025 et connaître une croissance annuelle composée de 7,5 à 8,5 % entre 2026 et 2034, grâce à la visualisation des données d'entreprise, la modernisation du commerce de détail, les infrastructures sportives et les investissements dans les salles de contrôle.
- États-Unis : Les États-Unis représentent environ 72 à 76 % des revenus nord-américains en 2025 et devraient connaître une croissance annuelle composée de 7,5 à 8,5 % entre 2026 et 2034, tirée par les installations d'entreprise et de divertissement.
- Europe : On estime que l'Europe représente une part de 20 à 24 % en 2025 et connaîtra une croissance annuelle composée de 7,5 à 8,5 % entre 2026 et 2034, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne soutenant les déploiements commerciaux, de diffusion, de transport et du secteur public.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter une part de 36 à 40 % en 2025 et progresser à un TCAC de 9,5 à 10,5 % entre 2026 et 2034, la Chine, le Japon, la Corée du Sud et l'Inde bénéficiant de capacités de production, d'urbanisation et d'infrastructures numériques.
- Segment le plus important : le matériel informatique devrait détenir une part de marché de 76 à 80 % en 2025 et connaître une croissance annuelle composée de 8,0 à 9,0 % entre 2026 et 2034, reflétant la rentabilité des projets nécessitant d'équipements importants.
- Segment à forte croissance : Le déploiement extérieur devrait représenter une part de marché de 32 à 36 % en 2025 et devrait croître à un TCAC de 10,0 à 11,0 % entre 2026 et 2034, soutenu par les installations dans l'espace public et la publicité.
- Principales entreprises analysées en détail : Christie Digital Systems USA, Inc. ; Systèmes d'affichage Delphi, Inc. ; Delta Électronique, Inc. ; LG Électronique Inc. ; Société Panasonic ; Planaire ; Samsung Electronics Co., Ltd. Société Sony ; Société Toshiba ; Société ViewSonic.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les progrès technologiques permettent d'améliorer la densité de pixels, le contraste, la fiabilité et la flexibilité d'installation des écrans LED, passant des modules traditionnels aux technologies à pas de pixel plus fin, à la puce sur carte (COB) et aux micro-LED. Les techniques de fabrication ont permis d'accroître la finesse des modules et leur efficacité thermique. Selon une étude sectorielle réalisée en 2025, les livraisons ont augmenté, les écrans à pas de pixel fin étant déployés dans les secteurs de l'entreprise, de l'éducation, de la diffusion et du commerce de détail haut de gamme.
Au cours de la période prévisionnelle, les investissements devraient se concentrer sur les économies asiatiques en développement et les projets d'infrastructure du Golfe, ainsi que sur le remplacement des équipements sur les marchés occidentaux développés. Les critères d'achat ne se limiteront plus à la luminosité et à la résolution, mais prendront également en compte d'autres facteurs tels que l'efficacité énergétique, les diagnostics, la facilité d'entretien, la gestion du contenu, l'accessibilité et la conformité aux réglementations locales.
Portée du rapport sur le marché des murs vidéo LED
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 4,48 milliards de dollars américains |
| Taille du marché d'ici 2034 | 8,72 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 7,68% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des murs vidéo LED
La demande pour ces produits est motivée par le besoin d'une visualisation haute luminosité continue, notamment dans les situations où les solutions traditionnelles d'écrans LCD ou de projection présentent certaines limitations. L'écosystème en pleine croissance du marché des murs d'images LED englobe les puces LED, les boîtiers LED, les drivers LED, les modules, les armoires, les processeurs, les installateurs, les fournisseurs de contenu et les sociétés de support. Un pas de pixel fin est particulièrement utile lorsque le public est assis près de l'écran et que l'homogénéité de l'image a une valeur commerciale.
L'offre du secteur reste fortement dépendante de la production de composants en Asie, tandis que les marques internationales se distinguent par leur expertise en matière de traitement, d'étalonnage, de services et d'ingénierie d'applications. Les acheteurs privilégient désormais le coût total de possession au simple prix de l'armoire. Des critères tels que la consommation électrique, la disponibilité des modules de rechange, le temps d'installation, les exigences en matière de pas de pixels, la dissipation thermique et la durée d'utilisation prévue sont particulièrement importants pour les salles de contrôle et les terminaux de transport fonctionnant 24 h/24 et 7 j/7.
Le positionnement dépend de plus en plus de la taille du portefeuille et de l'intégration du matériel d'affichage avec la gestion du cycle de vie. Selon le marché des murs d'images LED, le positionnement concurrentiel de Samsung Electronics Co., Ltd., LG Electronics Inc., Panasonic Corporation, Sony Corporation et Christie Digital Systems USA, Inc. repose sur la fourniture d'écrans hautes performances visuelles au sein d'un écosystème d'affichage commercial intégré, tandis que Planar privilégie les technologies à pas fin et COB.
Des entreprises spécialisées et des fournisseurs de technologies occupent des positions spécifiques sur le marché. Delta Electronics, Inc. fournit son expertise en matière d'affichage et d'électronique, tandis que ViewSonic Corporation et Delphi Display Systems, Inc. répondent aux besoins en visualisation commerciale et en signalétique numérique. Les investissements se multiplient dans les technologies COB, micro-LED, basse consommation et installation simplifiée. Le DirectLight Essential 2025 de Planar en est un exemple.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des murs d'images LED : Perspectives stratégiques
Perspectives régionales
Marché des murs vidéo LED en Amérique du Nord
L'Amérique du Nord devrait représenter entre 24 et 28 % du chiffre d'affaires mondial en 2025 et devrait connaître une croissance annuelle composée de 7,5 à 8,5 % jusqu'en 2034. Cette croissance régionale sera soutenue par un écosystème audiovisuel d'entreprise mature, le remplacement des projecteurs, la publicité extérieure numérique, la modernisation des stades et la poursuite des investissements dans les technologies de visualisation critiques. La part de marché des murs d'images LED est stimulée par le besoin d'écrans haute résolution offrant une lisibilité optimale même en plein soleil.
Les États-Unis représentent environ 72 à 76 % des revenus du marché régional et demeurent le principal centre de demande. Le Canada y contribue par le biais des transports, du commerce de détail, des projets gouvernementaux et institutionnels. La facilité d'entretien, l'efficacité énergétique, la cybersécurité des systèmes connectés et la longue durée de vie sont des critères de plus en plus importants pour la décision d'achat. Les installations à pas fin haut de gamme deviennent essentielles pour la collaboration en entreprise, la diffusion, les centres de commandement et les commerces de détail haut de gamme.
Marché américain des murs d'images LED
Les États-Unis représentaient environ 72 à 76 % des revenus nord-américains en 2025 et devraient connaître une croissance annuelle composée de 7,5 à 8,5 % jusqu'en 2034. La demande s'est étendue aux campus d'entreprises, aux chaînes de magasins, aux aéroports, aux casinos, aux enceintes sportives, aux studios de diffusion et aux centres de visualisation gouvernementaux. La part de marché des murs d'images LED en Amérique du Nord est consolidée par les relations établies avec les intégrateurs et par les budgets de remplacement importants.
On observe une spécialisation croissante des besoins des applications. Les entreprises privilégient un pas de pixel fin et des solutions favorisant la collaboration, tandis que les exploitants d'infrastructures sportives et de loisirs accordent une plus grande importance à des paramètres tels que la luminance, la fréquence de rafraîchissement, les caméras et la résistance aux intempéries. Christie Digital Systems USA, Inc., Planar, Samsung Electronics Co., Ltd., LG Electronics Inc., Sony Corporation et ViewSonic Corporation proposent des gammes d'écrans professionnels.
Marché européen des murs d'images LED
On estime que l'Europe représentera 20 à 24 % du chiffre d'affaires mondial en 2025 et devrait connaître une croissance annuelle composée de 7,5 à 8,5 % jusqu'en 2034. L'Allemagne est le premier marché, avec la visualisation industrielle, les salons professionnels, les infrastructures de transport et les bureaux d'entreprises parmi ses principaux secteurs d'activité. Le Royaume-Uni reste un acteur majeur dans les domaines de l'audiovisuel, du commerce de détail, du sport et de la publicité en ligne. La France offre un mélange d'espaces publics modernisés et d'activités culturelles, tandis que l'Italie et l'Espagne proposent des opportunités dans le commerce de détail, l'hôtellerie, les transports et les stades. L'importance accrue accordée à l'efficacité énergétique et aux enjeux environnementaux est de plus en plus courante dans les processus d'achat.
Le marché régional se caractérise par des spécifications haut de gamme, des exigences d'installation strictes et une forte demande en matière de couverture réseau. Outre la qualité d'image, les acheteurs accordent une attention croissante à la luminosité, à la consommation d'énergie, à la modularité des installations et aux enjeux environnementaux. En Allemagne, le secteur industriel offre de belles perspectives pour les salles de contrôle et les entreprises, tandis qu'au Royaume-Uni et en France, les médias et le divertissement présentent de fortes opportunités. L'Italie et l'Espagne offrent des perspectives intéressantes dans le secteur du tourisme et la modernisation du commerce de détail.
Marché des murs vidéo LED en Asie-Pacifique
La région Asie-Pacifique devrait détenir une part de marché de 36 à 40 % en 2025 et connaître une croissance annuelle composée de 9,5 à 10,5 % jusqu'en 2034, ce qui en fera le premier marché régional. La Chine demeure le principal centre de production et de déploiement, mais des entreprises au Japon, en Corée du Sud, en Inde et en Australie participent également à des installations dans le cadre de leurs projets pour les secteurs des entreprises, du commerce de détail, des transports, des loisirs et du gouvernement.
Les projets de développement urbain, les initiatives de villes intelligentes, le marketing numérique et les déploiements événementiels favorisent les installations dans les pays émergents. L'Inde prend une importance croissante, notamment grâce à l'augmentation des investissements locaux dans la fabrication d'écrans et l'affichage numérique. Le niveau de la chaîne d'approvisionnement en électronique dans la région est un autre facteur influençant la demande.
Marché des murs vidéo LED au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient connaître une croissance annuelle composée de 11,0 à 12,0 % jusqu'en 2034. L'Arabie saoudite est le principal marché, soutenue par les investissements du programme Vision 2030, le développement du tourisme, les infrastructures de loisirs et les projets de villes intelligentes. Les Émirats arabes unis suivent, grâce aux investissements de Dubaï et d'Abu Dhabi dans l'hôtellerie, le commerce de détail, les aéroports, l'événementiel et les espaces commerciaux haut de gamme.
L'Afrique du Sud offre un marché relativement mature pour les installations d'affichage extérieur dans les secteurs du commerce de détail, des transports, du sport et des entreprises, tandis que le reste de la région MENA reste axé sur les projets. L'énergie, les infrastructures, le tourisme et l'aménagement de sites créent des opportunités pour les écrans haute luminosité extérieurs. Les achats régionaux privilégient de plus en plus la résistance aux intempéries, la surveillance à distance, la maintenance modulaire et une grande fiabilité de fonctionnement.
Analyse de segmentation
Composant
Le matériel reste l'élément dominant, tandis que les services acquièrent une importance stratégique croissante, les déploiements nécessitant installation, étalonnage, surveillance, réparation et assistance tout au long du cycle de vie. Ce segment devrait connaître une croissance annuelle composée de 8,0 à 9,0 % entre 2026 et 2034. Le marché des murs d'images LED englobe de plus en plus les équipements intégrés et les modèles de services récurrents, au détriment des armoires d'affichage autonomes.
- Matériel : comprend les modules LED, les boîtiers, les systèmes d’alimentation, les processeurs, les cartes de réception, les structures de montage et les composants électroniques associés. Les acheteurs privilégient la densité de pixels, la luminosité, la gestion thermique, la facilité de maintenance et la compatibilité avec l’infrastructure de contenu existante.
- Services : Installation, mise en service, étalonnage, maintenance, dépannage, surveillance et assistance tout au long du cycle de vie. La qualité du service est primordiale pour les déploiements de grande envergure, où toute interruption peut perturber la publicité, la diffusion, les transports ou l’exploitation des sites.
Déploiement
Les conditions de déploiement influent directement sur le pas de pixel, la luminosité, la protection du boîtier, la conception thermique et l'accessibilité pour la maintenance. Les configurations intérieures et extérieures devraient connaître une croissance régulière, avec un taux de croissance annuel composé (TCAC) estimé entre 8,5 % et 9,5 % entre 2026 et 2034, porté par la diversification des applications.
- Intérieur : Convient aux installations en entreprise, dans le secteur de l'éducation, du commerce de détail, de la diffusion, des salles de contrôle et de l'hôtellerie où un pas de pixel fin, une faible distance de vision, un fonctionnement silencieux et une uniformité visuelle sont importants.
- En extérieur : nécessite une forte luminosité, une résistance aux intempéries, une conception structurelle adaptée, une régulation thermique et une visibilité optimale en plein soleil. Les stades, la publicité routière, les espaces publics et les infrastructures de transport restent des applications importantes.
Utilisateur final
La demande des utilisateurs finaux varie en fonction de l'intensité du contenu, de la distance du public, des heures de fonctionnement et de l'environnement d'installation. Ce segment devrait connaître une croissance annuelle composée de 8,5 % à 9,5 % entre 2026 et 2034, les applications commerciales et destinées au grand public générant des projets de remplacement et d'extension récurrents.
- Établissements d'enseignement : Les universités et les écoles utilisent de grands écrans pour les amphithéâtres, les auditoriums, l'affichage numérique, la collaboration et la communication événementielle, ce qui accroît la demande de systèmes intérieurs évolutifs.
- Transport et logistique : les aéroports, les gares ferroviaires, les ports et les installations logistiques nécessitent une information à haute visibilité, une signalétique adaptée, de la publicité et une visualisation opérationnelle dans des environnements à utilisation continue exigeants.
- BFSI : Les banques et les institutions financières utilisent des murs LED pour la communication avec les clients, la visualisation des marchés, les environnements de trading, les présentations d’entreprise et les expériences haut de gamme en agence nécessitant une qualité visuelle contrôlée.
- Médias et publicité : les diffuseurs, les agences et les opérateurs d’affichage numérique extérieur privilégient la luminosité, la vitesse de rafraîchissement, la compatibilité avec les caméras, la flexibilité des formats de contenu et la rapidité des modifications de campagne sur plusieurs sites.
- Sports et divertissement : les stades, les arènes, les théâtres et les lieux événementiels nécessitent des écrans à taux de rafraîchissement élevé capables de diffuser du contenu immersif, des messages de sponsors, des rediffusions et des graphismes d’événements en direct.
- Commerce de détail : Les détaillants déploient des murs LED pour la présentation des produits, les campagnes promotionnelles, la visibilité des vitrines et les expériences immersives, grâce à des systèmes modulaires permettant des changements selon les formats et les emplacements des magasins.
- Autres : D'autres utilisateurs institutionnels et commerciaux utilisent des murs LED pour la visualisation, la communication publique, l'hôtellerie, les administrations publiques et des applications spécialisées où une architecture d'affichage évolutive est avantageuse.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance |
Étape d'adoption |
|
Établissement d'enseignement |
Moyen |
Campus AV |
Mise à l'échelle |
|
Transport et logistique |
Haut |
Transports intelligents |
Mise à l'échelle |
|
BFSI |
Moyen |
Succursales numériques |
Mise à l'échelle |
|
Médias et publicité |
Haut |
Écrans DOOH |
Mature |
|
Sports et divertissement |
Haut |
Immersion dans le lieu |
Mature |
|
Vente au détail |
Haut |
Commerce de détail immersif |
Mise à l'échelle |
|
Autres |
Moyen |
Affichages publics |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des murs d'images LED
Extension des écrans à pas fin aux applications de vision rapprochée
La technologie à pas fin accroît la capacité d'adressage des applications, car la finesse des pixels assure une meilleure continuité des images, même à courte distance. Les écrans à pas fin sont de plus en plus utilisés dans les salles de réunion, les salles de contrôle, les établissements d'enseignement, les boutiques haut de gamme et la diffusion, où l'absence de bordures dans un écran LCD maillé est essentielle pour garantir des images sans raccord. Selon Omdia, les écrans à pas fin représentaient 55,4 % des ventes d'écrans vidéo LED au premier trimestre 2025, témoignant ainsi de leur succès commercial. Cette évolution impacte l'activité des fournisseurs, car elle renforce l'importance de facteurs tels que l'étalonnage, le rendement de production, les performances des circuits intégrés de pilotage et la dissipation thermique.
Transformation numérique du commerce de détail, des transports et des espaces publics
Les détaillants, les transporteurs et les organismes gouvernementaux délaissent les formes de communication statiques au profit de systèmes visuels capables d'intégrer des informations dynamiques et de la publicité. Les grands écrans peuvent combiner informations voyageurs, navigation, publicité, communications d'urgence et image de marque au sein d'un réseau visuel unique. Selon Omdia, l'urbanisation, la publicité numérique, les programmes de villes intelligentes et les événements de grande envergure ont été parmi les principaux moteurs de la demande dans les économies émergentes en 2025. Les fournisseurs trouveront désormais davantage de projets au-delà des applications de divertissement et de diffusion. La gestion à distance des contenus constitue également un nouveau type de demande généré par ces évolutions. À mesure que le nombre de déploiements augmente sur différents sites, les armoires standardisées et les diagnostics centralisés gagneront en importance.
Croissance des lieux de sports immersifs, de divertissement et d'expériences immersives
Les systèmes LED sont devenus un élément fondamental de l'infrastructure des sites sportifs et de divertissement, bien plus qu'un simple affichage complémentaire. Les écrans grand format permettent l'affichage en direct des scores, la publicité, les rediffusions, les graphismes d'événements, les images de fond et l'interaction avec le public. Ces fonctionnalités nécessitent des caractéristiques telles qu'une fréquence de rafraîchissement élevée, la compatibilité avec les caméras, une forte luminosité et un remplacement modulaire. Les stades en plein air pourront également tirer parti de la possibilité d'augmenter la taille des écrans sans être limités par les contraintes physiques des écrans LCD. Ainsi, les propriétaires de ces sites considéreront ces écrans comme une infrastructure à part entière, capable de s'adapter à différents types d'événements. Un tel modèle d'approvisionnement privilégiera les fournisseurs capables d'installer les écrans, d'y intégrer du contenu, d'en assurer la maintenance et de disposer de pièces détachées.
Tendances futures du marché des murs d'images LED
Gestion des écrans améliorée par l'IA et maintenance prédictive
La prochaine vague d'installations consistera probablement à connecter les écrans à un système de surveillance piloté par l'IA afin de détecter les anomalies de luminosité, de température, d'activité des modules, de consommation d'énergie et de paramètres de signal avant toute panne physique. Ceci permettra de prioriser la maintenance et de réduire les interventions sur site inutiles. Les tendances du marché des murs d'images LED incluent la gestion de parc par logiciel, l'étalonnage automatisé, le diagnostic à distance et l'analyse des données. L'IA pourra ajuster la luminosité en fonction de l'environnement, ce qui permettra de réaliser des économies d'énergie sans compromettre la lisibilité. Pour les propriétaires de nombreux murs d'images, la surveillance centralisée pourrait s'avérer encore plus utile que toute amélioration des spécifications des armoires.
Les COB et les micro-LED se dirigent vers une adoption commerciale plus large
On prévoit que l'utilisation des technologies COB et Micro-LED se généralisera progressivement au-delà des applications haut de gamme, à mesure que les rendements augmenteront et que les coûts diminueront. La technologie COB permettra d'améliorer la durabilité, de réduire les risques de panne et d'utiliser des pixels plus petits, tandis que la technologie Micro-LED offrira un excellent contraste, une luminosité accrue et une qualité d'image optimale. Cette technologie sera pertinente pour les entreprises, le commerce de détail, la diffusion, les salles de contrôle et l'hôtellerie haut de gamme. De plus, cette évolution technologique influencera la conception des armoires, les méthodes de dissipation thermique, la protection des modules ainsi que les procédures de maintenance. À terme, des solutions standardisées tout-en-un pourraient faciliter leur installation pour les entreprises ne disposant pas d'ingénieurs audiovisuels spécialisés. Avec la baisse des coûts, la différence entre les LED traditionnelles et les technologies haut de gamme à pas fin dépendra des besoins de l'application.
Opportunités du marché des murs vidéo LED
Plateformes intégrées de matériel, de logiciel et de services de cycle de vie
Les fournisseurs pourraient valoriser davantage leur modèle économique en proposant des écrans associés à des services tels que la gestion de contenu, la surveillance, le diagnostic à distance, l'étalonnage et la maintenance, au lieu de se concentrer uniquement sur les spécifications techniques du matériel. Cette stratégie serait particulièrement avantageuse pour les détaillants, les entreprises de transport, les réseaux éducatifs et les institutions financières disposant de nombreuses installations sur différents sites. Les prévisions du marché des murs d'images LED indiquent que les fournisseurs ont l'opportunité d'établir des relations durables génératrices de revenus grâce à la disponibilité des équipements, la surveillance des actifs, les mises à jour logicielles et l'optimisation des performances. Un accord de niveau de service (SLA) faciliterait l'acquisition du produit par le client, compte tenu de la répartition géographique des installations.
Expansion sur les marchés émergents grâce à l'intégration et au financement localisés
Les marchés émergents offrent des opportunités potentielles, notamment grâce à la convergence de facteurs tels que l'urbanisation, la modernisation du commerce de détail, le développement des infrastructures et l'essor de l'événementiel, qui ont engendré de nouveaux besoins en matière d'affichage. La pénétration du marché peut être réalisée grâce à l'intégration régionale, aux services techniques locaux, à la conception modulaire des produits et à des montages financiers minimisant les investissements initiaux. Parmi ces marchés émergents figurent l'Inde, l'Asie du Sud-Est, les pays du Golfe et certaines régions d'Afrique, chacun présentant des caractéristiques d'application spécifiques, contrairement à un profil de besoins régional homogène. Pour assurer une pénétration durable du marché, les entreprises devront s'adapter aux spécificités électriques locales, aux conditions environnementales, aux contraintes de construction et aux calendriers d'achat. La vente de produits standard et de petite taille peut constituer une entrée de gamme, permettant ensuite de commercialiser des systèmes plus importants.
Développements récents
- Septembre 2026 : Planar annonce le lancement des séries Planar Chameleon et Planar Mosaic, élargissant les possibilités de conception créative d’écrans LED au-delà des murs vidéo carrés et rectangulaires conventionnels et offrant de nouvelles façons d’intégrer la LED dans les environnements architecturaux et expérientiels.
- Mai 2026 : Planar annonce le lancement de la gamme Planar Mantis, une nouvelle ligne de murs d’images LED d’intérieur conçue pour les environnements de location et de scène où la rapidité, la fiabilité et la simplicité d’utilisation sont essentielles. Grâce à sa conception permettant un montage et un démontage sans outil et d’une seule main, la gamme Planar Mantis permet aux équipes de tous niveaux d’expérience de déployer et de redéployer rapidement des murs d’images LED.
- Janvier 2026 : Le lancement réussi du nouveau mur d’images UHD « Le monde dans votre salon » de LEDMAN s’est tenu à Shenzhen. L’événement a réuni les principaux médias locaux, les médias financiers et technologiques, les médias spécialisés dans l’industrie LED, ainsi que des médias professionnels et des influenceurs reconnus dans les secteurs de l’ameublement, de l’électroménager, de l’audiovisuel et de la décoration d’intérieur. Ensemble, ils ont assisté à ce moment historique : l’arrivée des écrans géants Micro LED de plus de 135 pouces dans les foyers, marquant le début d’une révolution dans le visionnage à domicile.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -