
Panorama general de los ingresos, las tendencias y los factores clave del mercado de videowalls LED.
Tamaño del mercado de videowalls LED y pronósticos (2021 - 2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por componente (hardware, servicios); implementación (interior, exterior); usuario final (instituciones educativas, transporte y logística, servicios financieros y seguros, medios de comunicación y publicidad, deportes y entretenimiento, comercio minorista, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00006129
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 28, 2026


Tamaño del mercado en 2025
4.480 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
8.720 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
7,68 %
Índice de crecimiento
Mercado potencial
59.440 millones de dólares estadounidenses
(2026-2034)
El mercado mundial de pantallas LED de vídeo estaba valorado en 4.480 millones de dólares estadounidenses en 2025 y se espera que alcance los 8.720 millones de dólares estadounidenses en 2034; se estima que registrará una tasa de crecimiento anual compuesta (CAGR) del 7,68% durante el período 2026-2034.
Análisis y perspectivas del mercado de videowalls LED
- América del Norte: Se estima que la región tendrá una participación del 24-28% en 2025 y se expandirá a una tasa de crecimiento anual compuesta (CAGR) del 7,5-8,5% entre 2026 y 2034, impulsada por la visualización corporativa, la modernización del comercio minorista, los recintos deportivos y las inversiones en salas de control.
- EE. UU.: Estados Unidos representa aproximadamente entre el 72 % y el 76 % de los ingresos de Norteamérica en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,5 % al 8,5 % entre 2026 y 2034, impulsada por las instalaciones empresariales y de entretenimiento.
- Europa: Se estima que Europa representará entre el 20 % y el 24 % del mercado en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 7,5 % al 8,5 % entre 2026 y 2034, con Alemania, el Reino Unido, Francia, Italia y España como países que respaldan las implementaciones comerciales, de radiodifusión, de transporte y del sector público.
- Asia Pacífico: Se estima que la región de Asia Pacífico representará una participación del 36-40% en 2025 y avanzará a una tasa de crecimiento anual compuesta (CAGR) del 9,5-10,5% entre 2026 y 2034, con China, Japón, Corea del Sur e India beneficiándose de la capacidad de fabricación, la urbanización y la infraestructura digital.
- Segmento más grande: Se estima que el hardware tendrá una cuota de mercado del 76-80% en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 8,0-9,0% durante el período 2026-2034, lo que refleja la economía de los proyectos que requieren un uso intensivo de equipos.
- Segmento de alto crecimiento: Se estima que la publicidad exterior alcanzará una cuota de mercado del 32-36% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 10,0-11,0% durante el período 2026-2034, impulsada por las instalaciones publicitarias y en espacios públicos.
- Empresas clave analizadas en detalle: Christie Digital Systems USA, Inc.; Delphi Display Systems, Inc.; Delta Electronics, Inc.; LG Electronics Inc.; Panasonic Corporation; Planar; Samsung Electronics Co., Ltd.; Sony Corporation; Toshiba Corporation; ViewSonic Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Se están produciendo avances tecnológicos, desde las tradicionales cajas LED modulares hasta tecnologías de paso de píxel más fino, chips integrados y Micro-LED, que ofrecen mayor densidad de píxeles, contraste, fiabilidad y flexibilidad de instalación. Las técnicas de fabricación han permitido mejoras en cuanto al grosor de los módulos y la eficiencia térmica. Según el seguimiento del sector realizado en 2025, se produjo un aumento en los envíos, y las pantallas de paso de píxel fino se están implementando en los sectores corporativo, educativo, de radiodifusión y de venta minorista de alta gama.
Durante el período previsto, se espera que las inversiones se desplacen hacia las economías asiáticas en desarrollo y los proyectos de infraestructura del Golfo Pérsico, así como hacia la renovación de equipos en los mercados occidentales desarrollados. Las consideraciones de compra no se limitarán al brillo y la resolución, sino que también se centrarán en otros factores como la eficiencia energética, el diagnóstico, la facilidad de mantenimiento, la gestión de contenido, la accesibilidad y el cumplimiento de los requisitos locales.
Alcance del informe de mercado de pantallas de vídeo LED
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 4.480 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 8.720 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 7,68% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de pantallas de vídeo LED
La demanda de estos productos surge de la necesidad de una visualización ininterrumpida de alto brillo en situaciones donde las soluciones tradicionales de mosaico LCD o proyectores presentan ciertas limitaciones. El ecosistema de crecimiento del mercado de videowalls LED abarca chips LED, paquetes LED, controladores LED, módulos, gabinetes, procesadores, instaladores, proveedores de contenido y empresas de soporte. El paso de imagen fino es especialmente útil cuando el público se sienta cerca de la pantalla y la homogeneidad de la imagen tiene valor comercial.
La oferta de componentes sigue dependiendo en gran medida de la producción en Asia, mientras que las marcas internacionales se distinguen por sus procesos de fabricación, calibración, servicios e ingeniería de aplicaciones. Los compradores suelen evaluar más el coste total de propiedad que el coste del gabinete. Criterios como el consumo energético, la disponibilidad de módulos de repuesto, el tiempo de instalación, los requisitos de paso de píxel, la disipación de calor y las horas de uso previstas son especialmente importantes para salas de control y terminales de transporte que operan las 24 horas del día, los 7 días de la semana.
El posicionamiento depende cada vez más del tamaño de la cartera de productos y de la integración del hardware de visualización con la gestión del ciclo de vida. Según el informe del mercado de videowalls LED, el posicionamiento competitivo de Samsung Electronics Co., Ltd., LG Electronics Inc., Panasonic Corporation, Sony Corporation y Christie Digital Systems USA, Inc. depende de la provisión de pantallas visuales de alto rendimiento con un ecosistema de visualización comercial integrado, mientras que Planar se centra en diseños COB y de paso fino.
Existen empresas especializadas y proveedores de tecnología que ocupan posiciones específicas en el mercado. Delta Electronics, Inc. aporta conocimientos técnicos sobre pantallas y electrónica, mientras que ViewSonic Corporation y Delphi Display Systems, Inc. satisfacen las necesidades de visualización comercial y señalización digital. Se están realizando mayores inversiones en COB, micro LED, diseños de bajo consumo y tecnologías de instalación sencilla. Un ejemplo de ello es el DirectLight Essential 2025 de Planar.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de videowalls LED: Perspectivas estratégicas
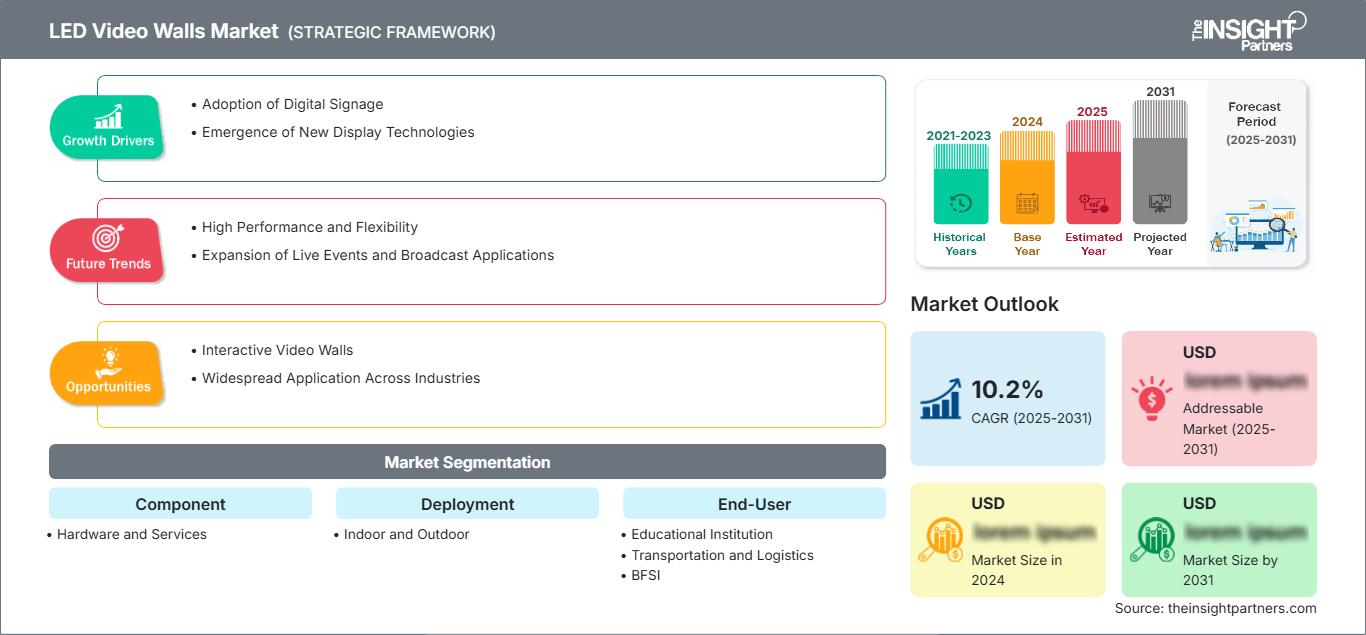
Perspectivas regionales
Mercado de pantallas LED para vídeo en Norteamérica
Se estima que Norteamérica representará entre el 24 % y el 28 % de los ingresos globales en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,5 % al 8,5 % hasta 2034. Esta base regional se verá reforzada por un ecosistema audiovisual corporativo consolidado, la sustitución de proyectores, la publicidad digital exterior, la modernización de estadios y las continuas inversiones en visualización de misión crítica. La cuota de mercado de las pantallas LED de vídeo está impulsada por la necesidad de pantallas de alta resolución que sean legibles incluso con iluminación ambiental intensa.
Estados Unidos representa entre el 72 % y el 76 % de los ingresos del mercado regional y sigue siendo el principal centro de demanda. Canadá contribuye a través de proyectos de transporte, comercio minorista, gobierno e instituciones. La decisión de compra otorga cada vez mayor importancia a la facilidad de mantenimiento, la eficiencia energética, la ciberseguridad de los sistemas conectados y una larga vida útil. Las instalaciones de alta gama con antenas de paso fino cobran cada vez más relevancia para la colaboración corporativa, las operaciones de radiodifusión, los centros de mando y las operaciones de venta minorista de alta gama.
Mercado de videowalls LED en EE. UU.
Estados Unidos representa aproximadamente entre el 72 % y el 76 % de los ingresos de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,5 % al 8,5 % hasta 2034. La demanda del mercado se ha extendido a campus corporativos, cadenas minoristas, edificios aeroportuarios, casinos, recintos deportivos, estudios de radiodifusión y centros de visualización gubernamentales. La cuota de mercado de las pantallas LED en Norteamérica se ve reforzada por las relaciones existentes con los integradores y los elevados presupuestos de reemplazo.
Existe una creciente especialización en las necesidades de las aplicaciones. Los clientes corporativos dan preferencia a soluciones con píxeles finos y que faciliten la colaboración, mientras que los operadores de instalaciones deportivas y de entretenimiento prestan más atención a parámetros como la luminancia, la frecuencia de actualización, las cámaras y la resistencia a la intemperie. Christie Digital Systems USA, Inc., Planar, Samsung Electronics Co., Ltd., LG Electronics Inc., Sony Corporation y ViewSonic Corporation cuentan con líneas de productos de pantallas comerciales.
Mercado europeo de pantallas LED para vídeo
Se estima que Europa representará entre el 20 % y el 24 % de los ingresos globales en 2025 y se proyecta que crecerá a una tasa de crecimiento anual compuesta (TCAC) del 7,5 % al 8,5 % hasta 2034. Alemania es el mercado líder, con la visualización industrial, las ferias comerciales, la infraestructura de transporte y las oficinas corporativas entre sus sectores clave. El Reino Unido sigue siendo fuerte en radiodifusión, comercio minorista, deportes y publicidad en línea. Francia presenta una combinación de espacios públicos modernizados con aplicaciones y eventos culturales, mientras que Italia y España ofrecen oportunidades en comercio minorista, hoteles, transporte y estadios. El énfasis creciente en la eficiencia energética y las preocupaciones ambientales es cada vez más común en los procesos de contratación.
El mercado regional se caracteriza por ofrecer especificaciones de alta gama, exigentes requisitos de instalación y una sólida cobertura de red. Los compradores prestan cada vez más atención al brillo, el consumo energético, la modularidad y las consideraciones medioambientales, además de la calidad de imagen. En Alemania, el sector industrial ofrece buenas perspectivas en salas de control y empresas, mientras que el Reino Unido y Francia presentan buenas oportunidades en medios de comunicación y entretenimiento. Italia y España ofrecen perspectivas en el sector turístico y la modernización del comercio minorista.
Mercado de videowalls LED en la región Asia-Pacífico
Se estima que la región Asia-Pacífico tendrá una participación del 36-40% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,5-10,5% hasta 2034, lo que la convertirá en el mercado regional líder. China continúa siendo el principal centro de fabricación e implementación, pero empresas de Japón, Corea del Sur, India y Australia participan en instalaciones que utilizan sus proyectos corporativos, minoristas, de transporte, de entretenimiento y gubernamentales.
Los proyectos de desarrollo urbano, las iniciativas de ciudades inteligentes, el marketing digital y las implementaciones relacionadas con eventos facilitan las instalaciones en los países emergentes. India está adquiriendo mayor relevancia a medida que aumentan las inversiones locales en la fabricación de pantallas y señalización digital. El nivel de la cadena de suministro de productos electrónicos en la región es otro factor que influye en la demanda.
Mercado de pantallas LED de vídeo en Oriente Medio y África
Se prevé que Oriente Medio y África experimenten un crecimiento anual compuesto del 11,0 % al 12,0 % hasta 2034. Arabia Saudita es el mercado líder, impulsado por las inversiones de la Visión 2030, el desarrollo turístico, los espacios de entretenimiento y los proyectos de ciudades inteligentes. Le siguen los Emiratos Árabes Unidos, con inversiones en Dubái y Abu Dabi en hostelería, comercio minorista, aeropuertos, eventos y entornos comerciales de alta gama.
Sudáfrica ofrece una base relativamente consolidada para instalaciones comerciales, de transporte, deportivas y corporativas, mientras que el resto de Oriente Medio y África sigue dependiendo de proyectos puntuales. Los sectores de energía, infraestructura, turismo y desarrollo de recintos generan oportunidades para pantallas exteriores de alto brillo. Las compras regionales priorizan cada vez más la resistencia a la intemperie, la monitorización remota, el mantenimiento modular y la alta fiabilidad operativa.
Análisis de segmentación
Componente
El hardware sigue siendo el componente dominante, mientras que los servicios adquieren mayor importancia estratégica, ya que las implementaciones requieren instalación, calibración, monitorización, reparación y soporte durante todo el ciclo de vida. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,0 % al 9,0 % entre 2026 y 2034. El mercado de videowalls LED abarca cada vez más equipos integrados y modelos de servicio recurrentes, en lugar de gabinetes de visualización independientes.
- Hardware: Incluye módulos LED, gabinetes, sistemas de alimentación, procesadores, tarjetas receptoras, estructuras de montaje y componentes electrónicos relacionados. Los compradores priorizan la densidad de píxeles, el brillo, la gestión térmica, la facilidad de mantenimiento y la compatibilidad con la infraestructura de contenido existente.
- Servicios: Incluye instalación, puesta en marcha, calibración, mantenimiento, resolución de problemas, monitorización y soporte durante todo el ciclo de vida. La calidad del servicio es especialmente importante en grandes despliegues, donde las interrupciones pueden afectar a la publicidad, la radiodifusión, el transporte o las operaciones de los recintos.
Despliegue
Las condiciones de implementación influyen directamente en el tamaño de píxel, el brillo, la protección del gabinete, el diseño térmico y el acceso para el mantenimiento. Se prevé que las configuraciones para interiores y exteriores se expandan de forma constante, y se espera que este segmento crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,5 % al 9,5 % durante el período 2026-2034 a medida que se diversifiquen las aplicaciones.
- Para interiores: Admite instalaciones corporativas, educativas, minoristas, de radiodifusión, salas de control y hostelería donde la precisión de los píxeles, la baja distancia de visualización, el funcionamiento silencioso y la uniformidad visual son importantes.
- En exteriores: Requiere alta luminosidad, resistencia a la intemperie, ingeniería estructural, control térmico y visibilidad bajo la luz solar directa. Estadios, publicidad vial, espacios públicos y estaciones de transporte siguen siendo aplicaciones importantes.
Usuario final
La demanda de los usuarios finales varía según la intensidad del contenido, la distancia de la audiencia, el horario de funcionamiento y el entorno de instalación. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,5 % al 9,5 % durante el período 2026-2034, con aplicaciones comerciales y de cara al público que respaldan proyectos recurrentes de reemplazo y expansión.
- Instituciones educativas: Las universidades y los centros educativos utilizan pantallas de gran tamaño para aulas, auditorios, señalización digital, colaboración y comunicación de eventos, lo que aumenta la demanda de sistemas escalables para interiores.
- Transporte y logística: Los aeropuertos, las estaciones de ferrocarril, los puertos y las instalaciones logísticas requieren información de alta visibilidad, señalización, publicidad y visualización operativa en entornos exigentes de uso continuo.
- BFSI: Los bancos e instituciones financieras utilizan pantallas LED para la comunicación con los clientes, la visualización del mercado, los entornos de negociación, las presentaciones corporativas y las experiencias prémium en las sucursales que requieren una calidad visual controlada.
- Medios de comunicación y publicidad: Las emisoras, las agencias y los operadores de publicidad digital exterior priorizan el brillo, el rendimiento de actualización, la compatibilidad con las cámaras, los formatos de contenido flexibles y los cambios rápidos de campaña en múltiples ubicaciones.
- Deportes y entretenimiento: Los estadios, pabellones deportivos, teatros y recintos para eventos requieren pantallas de alta frecuencia de actualización capaces de ofrecer contenido inmersivo, mensajes de patrocinadores, repeticiones de imágenes y gráficos de eventos en directo.
- Comercio minorista: Los minoristas utilizan pantallas LED para contar historias sobre sus productos, realizar campañas promocionales, mejorar la visibilidad de los escaparates y ofrecer experiencias inmersivas, con sistemas modulares que permiten realizar cambios en diferentes formatos y ubicaciones de las tiendas.
- Otros usuarios institucionales y comerciales emplean pantallas LED para visualización, comunicación pública, hostelería, gobierno y aplicaciones especializadas donde una arquitectura de visualización escalable resulta ventajosa.
Resumen de la oportunidad
|
Usuario final |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción |
|
Institución educativa |
Medio |
Audiovisual del campus |
Escalada |
|
Transporte y logística |
Alto |
Transporte inteligente |
Escalada |
|
BFSI |
Medio |
Sucursales digitales |
Escalada |
|
Medios de comunicación y publicidad |
Alto |
Pantallas DOOH |
Maduro |
|
Deportes y entretenimiento |
Alto |
Inmersión en el lugar |
Maduro |
|
Minorista |
Alto |
Comercio minorista inmersivo |
Escalada |
|
Otros |
Medio |
Exhibiciones públicas |
Emergente |
Factores de crecimiento y análisis del impacto del mercado de videowalls LED
Expansión de las pantallas de paso fino en aplicaciones de visión cercana.
La tecnología de píxeles finos aumenta la direccionabilidad de las aplicaciones, ya que con píxeles más pequeños, las imágenes se vuelven más continuas a distancias de visualización más cortas. Las pantallas de píxeles finos se utilizan cada vez más en salas de reuniones corporativas, salas de control, instituciones educativas, tiendas minoristas de alta gama y radiodifusión, donde la ausencia de biseles en una pantalla LCD modular es necesaria para proporcionar imágenes sin interrupciones. Según Omdia, las pantallas de píxeles finos representaron el 55,4 % de las ventas de pantallas de vídeo LED en el primer trimestre de 2025, lo que demuestra su éxito comercial. Esta evolución afecta al negocio de los proveedores, ya que aumenta la importancia de factores como la calibración, el rendimiento de la producción, el rendimiento del circuito integrado del controlador y la disipación de calor.
Transformación digital del comercio minorista, el transporte y los espacios públicos.
Los minoristas, los proveedores de transporte y los organismos gubernamentales están abandonando las formas estáticas de comunicación para adoptar sistemas visuales que puedan integrar información y publicidad dinámicas. Las pantallas gigantes permiten combinar información para pasajeros, navegación, publicidad, comunicaciones de emergencia y marcas a través de una única red visual. Según Omdia, la urbanización, la publicidad digital, los programas de ciudades inteligentes y los eventos a gran escala han sido algunos de los principales impulsores de la demanda en las economías en desarrollo en 2025. Los proveedores encontrarán ahora más posibilidades de proyectos más allá de las aplicaciones de entretenimiento y radiodifusión. La gestión remota de contenidos es otro tipo de demanda generada por estos avances. A medida que aumente el volumen de implementaciones en diferentes ubicaciones, los gabinetes estandarizados y los diagnósticos centralizados cobrarán mayor importancia.
Crecimiento de los espacios inmersivos para deportes, entretenimiento y experiencias.
Los sistemas LED se han convertido en un componente fundamental de la infraestructura en recintos deportivos y de entretenimiento, en lugar de ser un simple complemento de señalización. Las pantallas de gran formato permiten mostrar resultados en directo, publicidad, repeticiones, gráficos de eventos, imágenes de fondo e interacción con el público, todo lo cual requiere características como altas frecuencias de actualización, compatibilidad con cámaras, pantallas brillantes y reemplazo modular. Los estadios al aire libre también se beneficiarán de la posibilidad de aumentar el tamaño de las pantallas sin las limitaciones físicas de las pantallas LCD. Por lo tanto, los propietarios de estos recintos considerarán estas pantallas como una infraestructura adaptable a diferentes tipos de eventos. Este modelo de adquisición favorecerá a los proveedores que puedan instalar las pantallas, integrar contenido en ellas, mantenerlas y disponer de repuestos.
Tendencias futuras del mercado de videowalls LED
Gestión de pantallas mejorada con IA y mantenimiento predictivo
La próxima oleada de instalaciones probablemente implicará la conexión de dispositivos de visualización con monitorización basada en IA para detectar anomalías en el brillo, la temperatura, la actividad del módulo, el consumo de energía y los parámetros de la señal antes de que se produzcan fallos físicos. Esto permitirá priorizar las necesidades de mantenimiento y reducir las visitas innecesarias a las instalaciones. Las tendencias del mercado de videowalls LED incluyen la gestión de flotas controlada por software, la calibración automatizada, el diagnóstico remoto y el análisis de datos. La IA podrá ajustar el brillo en función del entorno, lo que se traducirá en un ahorro de energía sin sacrificar la legibilidad. Para los propietarios de numerosos videowalls, la monitorización centralizada podría ser incluso más útil que cualquier mejora en las especificaciones de los gabinetes.
Las tecnologías COB y Micro-LED avanzan hacia una mayor adopción comercial.
Se prevé que el uso de diseños COB y Micro-LED se extienda gradualmente más allá de las implementaciones premium a medida que aumenten los rendimientos y disminuyan los costos. COB permitirá una mayor durabilidad, reducirá los puntos de fallo y posibilitará el uso de píxeles más pequeños, mientras que el diseño Micro-LED ofrecerá un excelente contraste, brillo e imagen. Esta tecnología será relevante para los sectores corporativo, minorista, de radiodifusión, salas de control y hostelería de alta gama. Además, el cambio tecnológico afectará al diseño de los gabinetes, los métodos de disipación de calor, la protección de los módulos y los procesos de mantenimiento. Con el tiempo, podrían existir diseños estándar todo en uno que faciliten la instalación a las empresas que carecen de la experiencia de ingenieros audiovisuales. A medida que disminuyan los costos, la diferencia entre las tecnologías LED tradicionales y las tecnologías premium de paso fino dependerá de las necesidades de la aplicación.
Oportunidades de mercado para videowalls LED
Plataformas integradas de hardware, software y servicios de ciclo de vida
Los proveedores podrían agregar más valor a su modelo de negocio si integran las pantallas con servicios como gestión de contenido, monitoreo, diagnóstico remoto, calibración y mantenimiento, en lugar de centrarse únicamente en las especificaciones técnicas del hardware. Esta estrategia sería especialmente útil para minoristas, empresas de transporte, redes educativas e instituciones financieras con múltiples instalaciones en diferentes ubicaciones. Las previsiones del mercado de videowalls LED sugieren que existe una oportunidad para que los proveedores establezcan relaciones a largo plazo que les generen ingresos a través del tiempo de actividad, el monitoreo de activos, las actualizaciones de software y la optimización del rendimiento. Un acuerdo de nivel de servicio (SLA) podría facilitar la adquisición del producto para el cliente, dado que las instalaciones estarían distribuidas geográficamente.
Expansión en mercados emergentes mediante la integración y financiación localizadas.
Existen oportunidades potenciales en los mercados emergentes que experimentan una confluencia de factores como la urbanización, la modernización del comercio minorista, el desarrollo de infraestructuras y la organización de eventos, lo que ha generado nuevas necesidades de exhibición. La penetración en el mercado puede lograrse mediante la integración regional, servicios técnicos locales, diseños de productos modulares y acuerdos financieros que minimicen la inversión de capital. Los mercados emergentes incluyen India, el sudeste asiático, los estados del Golfo y algunas zonas de África, cada uno con sus propias características de aplicación en lugar de un perfil de necesidades regionales homogéneo. Para lograr una penetración de mercado sostenida, las empresas deberán adaptarse a las características eléctricas locales, las condiciones ambientales, la construcción, las restricciones de contenido y los calendarios de compra. Los productos más pequeños y estándar pueden venderse como productos de entrada, lo que puede conducir a la venta de sistemas más grandes.
Novedades recientes
- Septiembre de 2026: Planar anunció el lanzamiento de las series Planar Chameleon y Planar Mosaic, ampliando las posibilidades de diseño creativo de pantallas LED más allá de las videopantallas cuadradas y rectangulares convencionales y ofreciendo nuevas formas de integrar la tecnología LED en entornos arquitectónicos y experienciales.
- Mayo de 2026: Planar anunció el lanzamiento de la serie Planar Mantis, una nueva línea de videowalls LED para interiores diseñada específicamente para entornos de alquiler y montaje donde la velocidad, la fiabilidad y la facilidad de uso son fundamentales. Diseñada para un montaje y desmontaje sin herramientas y con una sola mano, la serie Planar Mantis permite a equipos de todos los niveles de experiencia desplegar y reinstalar rápidamente los videowalls LED.
- Enero de 2026: El lanzamiento del nuevo producto de LEDMAN, el videowall doméstico UHD "Bring the World into Your Living Room", se llevó a cabo con éxito en Shenzhen. El evento reunió a medios de comunicación locales, financieros y tecnológicos, así como a medios especializados en la industria LED y a reconocidos líderes de opinión de los sectores de mobiliario, electrodomésticos, audio y video, y diseño de interiores. Juntos, presenciaron el momento histórico de la llegada a los hogares de las pantallas gigantes Micro LED de más de 135 pulgadas, marcando el inicio de una revolución en la visualización en el hogar.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -