
Markt für Medium Spannung Fuse: Größe, Trends & Prognose 2034
Marktgröße und Prognosen für Mittelspannungssicherungen (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Typ (Strombegrenzungssicherungen, Ausstoßsicherungen, EEI-NEMA Typ K und T sowie Typ H und N, Sonstige); Anwendung (Transformatoren, Motorstarter/Motorschaltungen, Zuleitungsschaltungen/Zuleitungen, Schaltanlagen, Kondensatoren, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00004633
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 29, 2026


Marktgröße 2025
435,68 Mio. US$
Basisjahrwert
Prognose für 2034
624,86 Mio. US$
Prognose bis 2034
CAGR 2026-2034
4,61 %
Wachstumsrate
Adressierbarer Markt
4.945,53 Mio. US$
(2026–2034)
Der Markt für Mittelspannungssicherungen wird Prognosen zufolge von 435,68 Millionen US-Dollar im Jahr 2025 auf 624,86 Millionen US-Dollar im Jahr 2034 anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,61 % im Zeitraum 2026–2034 entspricht. Diese Prognose spiegelt die anhaltende Nachfrage nach Ersatzsicherungen in Verteilungsnetzen, industriellen elektrischen Anlagen, Transformatoren, Zuleitungen und Schaltanlagen wider, wo ein zuverlässiger Kurzschlussschutz unerlässlich bleibt, da Stromversorgungssysteme zunehmend vernetzt, automatisiert und variablen Lasten ausgesetzt sind.
Nordamerika ist für ein stetiges Wachstum positioniert, da Energieversorger ihre Verteilungsnetze modernisieren und Industrieunternehmen selektiven Schutz, Zuverlässigkeit und schnellere Fehlerisolierung priorisieren. Der Markt für Mittelspannungssicherungen profitiert von Austauschzyklen, dem Ausbau von Transformatoren, der Anbindung erneuerbarer Energien und kontinuierlichen Investitionen in eine robuste Verteilungsinfrastruktur. Etablierte Normen und eine breite installierte Basis, die kompatible Schutzgeräte benötigt, tragen ebenfalls zum Wachstum bei.
Marktanalyse und Einblicke zum Mittelspannungssicherungsmarkt
- Nordamerika: Der Marktanteil liegt 2025 bei 28–32 %, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,3–4,7 % im Zeitraum 2026–2034. Programme zur Erneuerung der Versorgungsnetze, industrielle Modernisierungen und Anforderungen an den Transformatorenschutz sorgen für eine stetige regionale Nachfrage.
- USA: Die USA repräsentieren 2025 einen Marktanteil von 72–76 % am nordamerikanischen Markt für Mittelspannungssicherungen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,4–4,8 % für den Zeitraum 2026–2034, unterstützt durch den Ausbau der Stromnetze und die Elektrifizierung der Industrie.
- Europa: Der Anteil in Europa liegt 2025 bei 24–28 %, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,2–4,6 % im Zeitraum 2026–2034. Deutschland, Großbritannien, Frankreich, Italien und Spanien bleiben aufgrund der Modernisierung der Stromverteilung und der Integration erneuerbarer Energien wichtige Märkte.
- Asien-Pazifik: Der Marktanteil liegt 2025 bei 31–35 %, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,4 % im Zeitraum 2026–2034. China, Japan, Indien und Südkorea profitieren vom Ausbau der industriellen Kapazitäten und von Investitionen in das Netzwerk.
- Größtes Segment: Strombegrenzende Sicherungen werden 2025 einen Marktanteil von 58–62 % erreichen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,9–5,2 % für den Zeitraum 2026–2034, was die breiten Anforderungen an den Schutz vor Kurzschlüssen widerspiegelt.
- Wachstumsstarkes Segment: Zuleitungsnetze/Zuleitungen halten 2025 einen Marktanteil von 21–25 %, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,3–5,7 % für den Zeitraum 2026–2034, unterstützt durch den Ausbau des Vertriebsnetzes.
- Wichtige Unternehmen: ABB Ltd, Bel Fuse Inc, DF Electric, Eaton Corporation plc, Fuseco Inc, Fusetek, GE Vernova Inc, Littelfuse, Inc, Mersen SA und SIBA GmbH.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Schutz von Verteilnetzen hat sich von Standardprodukten hin zu kundenspezifischen Lösungen entwickelt, die auf Fehlerstromstärke, Koordination, Umgebungsbedingungen und Einsatzanforderungen basieren. Moderne Strombegrenzungstechnologien legen zunehmend Wert auf geringe Durchlassenergie, kompakte Bauweise, zuverlässige Anzeige und vorhersehbare Abschaltung. IEC- und ANSI/IEEE-Normenfamilien werden von Herstellern separat für ihre Kunden entwickelt, da unterschiedliche Anwender unterschiedliche Standards und Spannungsbereiche bevorzugen.
In Ländern wie Indien, Südostasien, dem Nahen Osten und einigen lateinamerikanischen Verteilungssystemen werden die Investitionen aufgrund des steigenden Stromverbrauchs und der zunehmenden Stromerzeugung künftig zunehmen. Rechtliche Bedenken hinsichtlich der Sicherheit und Zuverlässigkeit elektrischer Anlagen werden die Auswahl qualifizierter Produkte fördern, und computergestützte Beschaffungsprozesse mit einheitlichen technischen Spezifikationen werden dazu beitragen, diesen Prozess zu beschleunigen, ohne den Wert der Feldarbeit und der Genehmigungsverfahren der Energieversorger zu mindern.
Berichtsumfang zum Markt für Mittelspannungssicherungen
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 435,68 Millionen US-Dollar |
| Marktgröße bis 2034 | 624,86 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 4,61 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Mittelspannungssicherungen
Die Nachfrage basiert auf Transformatoren, Zuleitungen, Motorstromkreisen, Schaltanlagen und Kondensatorinstallationen, die im Falle eines anormalen Stromereignisses eine vorhersehbare Unterbrechung erfordern. Die Entwicklung des Marktes für Mittelspannungssicherungen hängt somit von der installierten elektrischen Ausrüstung ab. Die Wertschöpfungskette umfasst Sicherungskomponenten, Isolierungen, Lichtbogenlöschmittel, Klemmen, Indikatoren, Zertifizierungen und Prüfungen, Vertriebshändler, Schaltschrankhersteller, Energieversorger und industrielle Abnehmer.
Die Versorgung ist abhängig von spezialisierter Fertigung, Metallurgie, Isolierung, präziser Montage und Hochspannungsprüfung. Die aktuelle Produktdokumentation von Eaton zeigt, wie verschiedene Ausführungen von Mittelspannungssicherungen Transformatoren und Zuleitungen schützen können, während Littelfuse seine R-Sicherungen speziell für den Schutz von Motoren und Steuerungen vorsieht. Diese Unterschiede fördern ein breites Produktsortiment der Anbieter anstelle einer universellen Konstruktion.
Eine erfolgreiche Positionierung erfordert ein breites Produktportfolio, Zertifizierungen, Engineering, Vertrieb und kundenspezifische Leistungsanpassung. Marktanalysen für Mittelspannungssicherungen zeigen, dass ABB Ltd, Eaton Corporation plc, Littelfuse, Inc., Mersen SA und SIBA GmbH über ihre bestehenden Produktportfolios konkurrieren, während Bel Fuse Inc., DF Electric, Fuseco Inc., Fusetek und GE Vernova Inc. spezialisierte und/oder regionale Angebote bereitstellen. Die Differenzierung basiert auf Abschaltvermögen, Produktportfolio, Zuverlässigkeit und Anwendungseignung.
Der Fokus des Marktes für Mittelspannungssicherungen verlagert sich hin zu robuster Fertigung, Prüfung, Schutz erneuerbarer Energien und Lebenszyklusmanagement. Lieferanten mit Verbindungen zu Energieversorgern können sich durch Designzulassung und Kompatibilität wettbewerbsfähig positionieren, während spezialisierte Lieferanten sich auf schwer zu erfüllende Nennleistungen und unterversorgte Regionen konzentrieren können. Partnerschaften mit Vertriebskanälen und ein erweitertes Produktportfolio verbessern die Verfügbarkeit, während eine Qualifizierung den Lieferantenwechsel verhindert.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Mittelspannungssicherungen: Strategische Einblicke
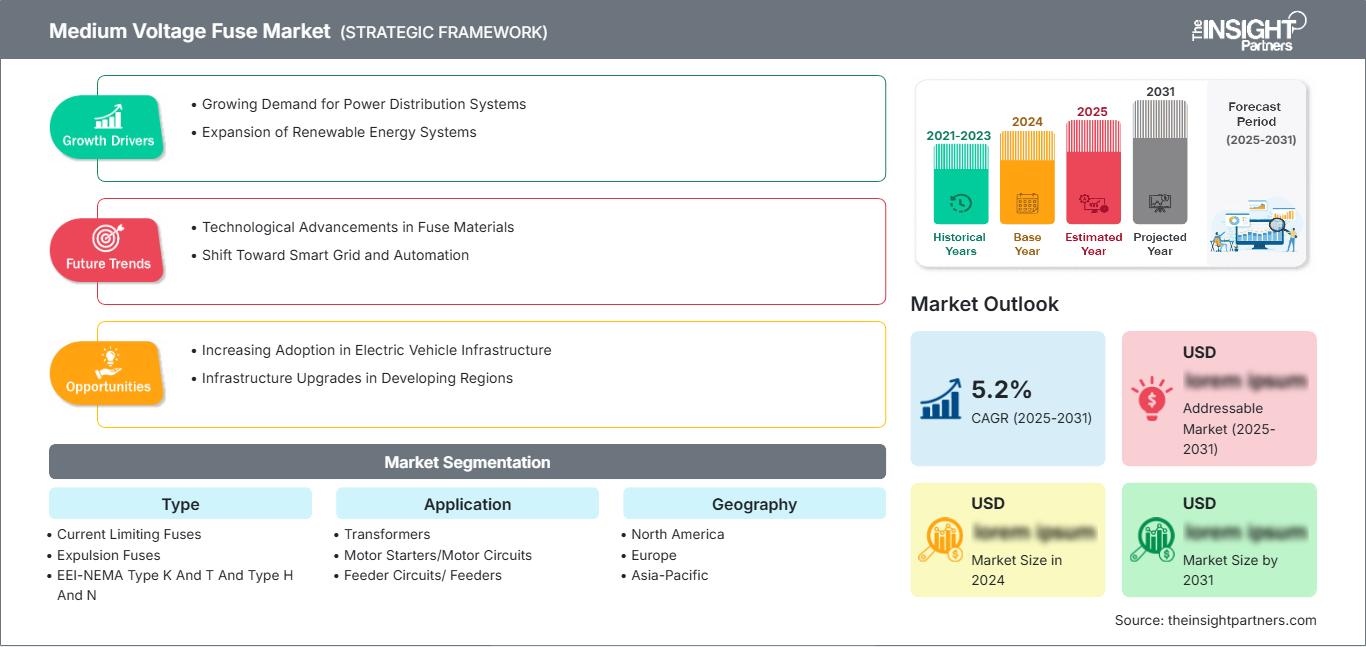
Regionale Einblicke
Markt für Mittelspannungssicherungen in Nordamerika
Nordamerika wird voraussichtlich 28–32 % des Bedarfs von 2025 decken, mit einer prognostizierten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,3–4,7 % für den Zeitraum 2026–2034. Die Region kann durch Investitionen in die Erneuerung der Versorgungsinfrastruktur, die Modernisierung von Transformatoren, die Elektrifizierung der Industrie und die Stärkung der Netzstabilität Wettbewerbsvorteile erzielen. Ausgereifte Normen und Verteilungsnetze gewährleisten den kontinuierlichen Bedarf an geeigneten Sicherungen.
Die USA haben den größten Anteil am Verbrauch in der Region. Kanada leistet seinen Beitrag durch den Ausbau der Infrastruktur, den Bergbau und industrielle Anwendungen. Mexiko wird aufgrund des Wachstums seiner Fertigungsindustrie eigene Vorteile haben.
US-Markt für Mittelspannungssicherungen
Der Marktbericht für Mittelspannungssicherungen zeigt, dass die USA 72–76 % der nordamerikanischen Nachfrage im Jahr 2025 ausmachen und voraussichtlich bis 2034 um 4,4–4,8 % wachsen werden. Es besteht ein anhaltender Bedarf an Strombegrenzungs- und Ableitsicherungen für die Verstärkung von Stromnetzen, den Austausch von Transformatoren, die industrielle Automatisierung und Projekte zur Anbindung erneuerbarer Energien.
Zu den Unternehmen mit relevanten Marktpositionen zählen ABB Ltd, Eaton Corporation plc, Littelfuse, Inc., Mersen SA und GE Vernova Inc. Der Bedarf ist am größten beim Schutz von Transformatoren und Zuleitungen, während für den Schutz von Motoren und Schaltanlagen spezifische Anforderungen bestehen. Zertifizierte Produkte mit Koordinationsdaten und Austauschmöglichkeiten werden bevorzugt.
Europäischer Markt für Mittelspannungssicherungen
Europa wird 2025 voraussichtlich einen Marktanteil von 24–28 % bei Mittelspannungssicherungen halten und soll im Zeitraum 2026–2034 um 4,2–4,6 % wachsen. Deutschland ist aufgrund seiner industriellen Elektroinfrastruktur und deren Modernisierung sowie der Integration erneuerbarer Energien führend in der regionalen Nachfrage. Weitere Regionen sind Großbritannien, Frankreich, Italien und Spanien, wo Investitionen in Netzsysteme und die Erneuerung industrieller Anlagen zusätzliches Wachstumspotenzial bieten.
Großbritannien konzentriert sich auf die Ausfallsicherheit der Stromverteilung und den Anschluss erneuerbarer Energien, Deutschland auf industrielle Lasten und Mittelspannungsnetze, Frankreich auf Infrastrukturinvestitionen, Italien auf die Erneuerung industrieller Anlagen und Spanien auf den Anschluss erneuerbarer Energien. IEC-Normen, Sicherheitsbestimmungen und Ersatzmaßnahmen bleiben in all diesen Ländern zentrale Aspekte für Kaufentscheidungen.
Markt für Mittelspannungssicherungen im asiatisch-pazifischen Raum
Die Marktprognose für Mittelspannungssicherungen zeigt, dass der asiatisch-pazifische Raum (APAC) im Jahr 2025 einen geschätzten Marktanteil von 31–35 % halten und bis 2034 ein jährliches Wachstum von 5,0–5,4 % verzeichnen wird. Nach China folgen Japan, Indien, Südkorea und Australien. Industriewachstum, der Ausbau von Verteilungsnetzen, der Anschluss erneuerbarer Energien und Investitionen in Übertragungs- und Verteilungsnetze treiben die Nachfrage nach den benötigten Geräten an.
China verfügt über Produktionskapazitäten und Netzausbau, während Indien sich auf den Ausbau seines Verteilungsnetzes und der industriellen Strominfrastruktur konzentriert. Für Japan und Südkorea hat die Zuverlässigkeit höchste Priorität, während Australien Schutz für sein dezentrales Netz und seine Ressourcenprojekte benötigt.
Markt für Mittelspannungssicherungen im Nahen Osten und Afrika
Für den Nahen Osten und Afrika (MEA) wird bis 2034 ein durchschnittliches jährliches Wachstum von 4,7–5,1 % erwartet, wobei Saudi-Arabien die regionale Nachfrage anführt. Die Vereinigten Arabischen Emirate und Südafrika sind sekundäre Märkte, während der Rest der MEA-Region Chancen durch den Ausbau der Energieversorgung, Industrieprojekte und Infrastrukturentwicklung bietet.
Energieintensive Anlagen, Stadtentwicklung, Wasserinfrastruktur und Projekte im Bereich erneuerbarer Energien erfordern den Schutz von Transformatoren und Leitungen. Saudi-Arabien profitiert von Infrastrukturprogrammen, die VAE von der Modernisierung ihrer Versorgungsnetze und Südafrika von den Anforderungen an die Netzstabilität. Die Beschaffung ist projektbezogen, weshalb lokale Unterstützung und Verfügbarkeit von entscheidender Bedeutung sind.
Segmentierungsanalyse
Typ
Es wird erwartet, dass der Produkttyp von 2026 bis 2034 mit einer modellierten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,9–5,2 % wachsen wird. Strombegrenzende Produkte bleiben zentral, wenn die Kurzschlussenergie begrenzt werden muss, während Ausstoßvorrichtungen in der Energieverteilung weiterhin relevant sind. Die Auswahl hängt von der Fehlerstromstärke, der Koordination, der Installationsumgebung, dem Gerätewert und den geltenden Normen ab.
- Strombegrenzende Sicherungen: Diese Produkte werden für die schnelle Unterbrechung und Reduzierung der Durchlassenergie in der Nähe von Transformatoren, Schaltanlagen, Motoren und Hochleistungsverteilungssystemen ausgewählt, wo Geräteschäden minimiert werden müssen.
- Ausstoßsicherungen: Ausstoßsicherungen sind nach wie vor relevant für Anwendungen im Bereich der Freiluftverteilung und -versorgung, bei denen wirtschaftlicher Schutz, sichtbare Funktion und etablierte Praxis die Spezifikationen beeinflussen.
- EEI-NEMA Typ K und T und Typ H und N: Diese Konfigurationen dienen etablierten nordamerikanischen Verteilungspraktiken, wobei die Auswahl von den Zeit-Strom-Charakteristiken, den Koordinierungsanforderungen, dem Transformatorschutz und der Kompatibilität mit der vorhandenen Hardware des Versorgungsunternehmens beeinflusst wird.
- Sonstige: Diese Kategorie umfasst anwendungsspezifische Konstruktionen und Nennwerte, die dort zum Einsatz kommen, wo Standardkonfigurationen die Anforderungen an Installation, Spannung, Stromstärke, Umgebungsbedingungen oder Gerätekoordination nicht vollständig erfüllen.
Anwendung
Für die Anwendung wird im Zeitraum 2026–2034 ein modelliertes durchschnittliches jährliches Wachstum von 4,8–5,1 % prognostiziert. Der Bedarf an Schutzsystemen orientiert sich an der installierten Basis elektrischer Anlagen, wobei Transformatoren und Zuleitungen wiederkehrende Bedürfnisse der Energieversorger darstellen und Motoren, Schaltanlagen und Kondensatoren spezielle industrielle Anforderungen schaffen.
- Transformatoren: Der Schutz von Transformatoren bleibt eine Kernanwendung, da Sicherungen eine kompakte Methode zur Begrenzung der Fehlerenergie und zur Isolierung von anormalen Zuständen in Primärkreisen darstellen und so die Zuverlässigkeit der Energieversorgung und der industriellen Verteilung unterstützen.
- Motorstarter/Motorstromkreise: Motoranwendungen erfordern einen koordinierten Schutz, der den Anlaufstrom aufnimmt und gleichzeitig auf Kurzschlüsse reagiert. Daher sind die Auswahl der Nennleistung und die Kompatibilität mit dem Controller wichtige technische Aspekte.
- Zuleitungskreise/Zuleitungen: Der Schutz von Zuleitungen profitiert von Netzausbau- und Erneuerungsprogrammen, insbesondere dort, wo Energieversorger eine zuverlässige Fehlerisolierung in verzweigten Verteilungssystemen und Industrieanlagen benötigen.
- Schaltanlagen: Anwendungen im Bereich der Schaltanlagen erfordern einen kompakten, koordinierten Schutz, der hohe Kurzschlussströme bewältigen kann und gleichzeitig in bestehende Anlagenarchitekturen passt, insbesondere in Umspannwerken, Industrieanlagen und Verteileranlagen.
- Kondensatoren: Der Kondensatorschutz dient der Behebung von Stromanomalien in Geräten zur Leistungsfaktorkorrektur und Netzkompensation. Um Fehlfunktionen während Schaltvorgängen zu vermeiden, ist eine sorgfältige Abstimmung erforderlich.
- Sonstige: Zu den Spezialinstallationen gehören Gerätekombinationen mit besonderen Schutzanforderungen, wobei die Auswahl von der Spannungsklasse, den Fehlercharakteristika, den Gehäusebedingungen und den lokalen technischen Normen abhängt.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Transformers |
Hoch |
Transformatorerneuerung |
Reifen |
|
Motorstarter/Motorstromkreise |
Medium |
Motorschutz |
Reifen |
|
Zuleitungskreise/ Zuleitungen |
Hoch |
Netzerweiterung |
Skalierung |
|
Schaltanlagen |
Hoch |
Kompakter Schutz |
Skalierung |
|
Kondensatoren |
Medium |
Stromqualität |
Reifen |
|
Andere |
Niedrig |
Kundenschutz |
Aufkommen |
Wachstumstreiber und Wirkungsanalyse des Mittelspannungssicherungsmarktes
Programme zur Modernisierung der Stromnetze und zum Austausch von Transformatoren
Die alternde Verteilungsinfrastruktur schafft einen nachhaltigen Bedarf an Schutzeinrichtungen, da neue Transformatoren, Zuleitungen und Schaltanlagen korrekt abgestimmte Überstromschutzgeräte erfordern. Energieversorger segmentieren ihre Netze zunehmend, um die Zuverlässigkeit zu verbessern und die Folgen von Ausfällen zu minimieren. Dadurch erhöht sich die Anzahl der geschützten Stromkreise pro Projekt. Die Auswirkungen sind am größten, wenn bestehende Anlagen ersetzt werden, ohne die gesamte Schutzarchitektur neu zu gestalten, da kompatible Sicherungsabmessungen und elektrische Eigenschaften den Planungsaufwand reduzieren. Für Lieferanten begünstigt dies Produkte mit dokumentierter Austauschbarkeit, breiten Nennspannungsbereichen und etablierten Zulassungen der Energieversorger. Modernisierungsausgaben fördern zudem die Nachfrage nach Strombegrenzungs- und Ausstoßtechnologien, abhängig vom Netzdesign. Da Energieversorger konventionelle Netzausbauten mit dezentraler Energieerzeugung kombinieren, gewinnt die Sicherungsabstimmung an Bedeutung. Dies führt zu einer zusätzlichen, planungsbedingten Nachfrage, die über den einfachen Austausch von Standardkomponenten hinausgeht.
Integration erneuerbarer Energien und zunehmend variable Verteilungslasten
Die Erzeugung erneuerbarer Energien verändert die Stromflussmuster in Verteilnetzen und erfordert Schutzsysteme, die bidirektionale Leistungsflüsse, dezentrale Erzeugung und verändertes Fehlerverhalten berücksichtigen. Ihre Bemessung und Koordination bleiben in Transformatoren, Leitungen, Kondensatorbatterien und Schaltanlagen, die an Anlagen zur Erzeugung erneuerbarer Energien angeschlossen sind, weiterhin wichtig. Dies ist besonders relevant für Energieversorgungsprojekte, die Solar- und Windkraftanlagen über neue Mittelspannungsnetze anbinden. Lieferanten profitieren, wenn Projektingenieure bewährte Produkte spezifizieren, die sich in bestehende Schutzkonzepte integrieren lassen. Die sich daraus ergebenden Möglichkeiten beschränken sich nicht nur auf die Erzeugung erneuerbarer Energien selbst. Batteriespeicher, industrielle Elektrifizierung und Ladeinfrastruktur können ebenfalls die Anzahl der Mittelspannungsanlagen erhöhen, die einen zuverlässigen Fehlerschutz benötigen. Hersteller sollten daher ihre Unterstützung in den Bereichen Prüfung, Anwendungsentwicklung und Koordination verstärken, da die Netzarchitekturen immer komplexer werden.
Industrielle Elektrifizierung und höhere Anforderungen an die Anlagenzuverlässigkeit
Industrieanlagen erhöhen ihren Stromverbrauch durch Automatisierung, Prozessanlagen, Dateninfrastruktur, elektrische Heizung und dezentrale Stromversorgungssysteme. Die höhere Anlagenauslastung steigert die finanziellen Folgen von Stromausfällen und veranlasst Betreiber, dem Schutz von Anlagen, der Schäden minimiert und die Wiederherstellungszeit verkürzt, höchste Priorität einzuräumen. Mittelspannungsmotoren, Transformatoren, Zuleitungen und Schaltanlagen sind besonders wichtig, da Ausfälle die Produktion in mehreren Prozessstufen unterbrechen können. Dies betrifft auch Zulieferer, die anstelle von Einzelkomponenten maßgeschneiderte Sicherungssysteme, Ersatzteile und technischen Support anbieten. Industriekunden pflegen zudem häufig dokumentierte Wartungspraktiken, was zu einem wiederkehrenden Bedarf an standardisierten Ersatzteilen führen kann. Mit der Modernisierung der Elektroräume in Fabriken werden Schutzgeräte zunehmend als Bestandteil integrierter Anlagenpakete ausgewählt. Dies stärkt die Beziehungen zwischen Sicherungsherstellern, Schaltanlagenlieferanten, Schaltschrankbauern, Systemintegratoren und Anlagenbauern.
Markt für Mittelspannungssicherungen: Zukunftstrends
Anwendungsspezifische Sicherungsentwicklung und kompakte Schutzarchitekturen
Die Markttrends für Mittelspannungssicherungen deuten darauf hin, dass die zukünftige Produktentwicklung eher anwendungsspezifische elektrische Eigenschaften, kompakte Abmessungen, verbesserte Anzeige und optimiertes thermisches Verhalten als generell höhere Nennwerte in den Vordergrund stellen wird. Ingenieure werden die Sicherungsleistung zunehmend in Verbindung mit dem Platzbedarf von Schaltanlagen, der Transformatorimpedanz, den Anlaufprofilen von Motoren und der Leitungsführung bewerten. Dies kann Hersteller dazu anregen, differenziertere Produktfamilien für klar definierte Betriebsbedingungen anzubieten. Kompakte Schutzarchitekturen dürften in städtischen Umspannwerken, industriellen Elektroräumen, Systemen zur Gewinnung erneuerbarer Energien und modularen Verteilungsanlagen mit begrenztem Platzangebot an Bedeutung gewinnen. Digitale Produktselektoren, Koordinationssoftware und Konfigurationsdatenbanken könnten sich zu wichtigeren Werkzeugen entwickeln, da sie den Entwicklungsaufwand reduzieren und die Spezifikationsgenauigkeit verbessern. Der daraus resultierende Wettbewerbsvorteil hängt von der Kombination aus Produktleistung, nutzbaren technischen Daten und Anwendungsunterstützung ab.
Lebenszyklusintelligenz und spezifikationsorientierte Beschaffung
Die Beschaffung wird sich voraussichtlich stärker am Lebenszyklus orientieren, da Energieversorger und Industrieunternehmen neben dem Kaufpreis auch das gesamte Wartungsrisiko bewerten. Produktdokumentationen, Zeichnungen, Zertifizierungsdaten, Kompatibilität und Verfügbarkeit beeinflussen die Lieferantenauswahl zunehmend. Lebenszyklusanalysen helfen Anlagenbetreibern, veraltete Sicherungstypen frühzeitig zu erkennen und so geplante statt ungeplante Austausche zu ermöglichen. Hersteller, die diese Ressourcen mit digitalen Katalogen verknüpfen, können Spezifikationsfehler reduzieren und die Wiederbestellungsrate steigern. Dieser Trend dürfte Lieferanten mit umfassenden Kenntnissen über die installierte Basis, stabiler Produktdokumentation und reaktionsschnellem technischen Service begünstigen. Er kann auch die Kundenbindung stärken, da Schutzkomponenten häufig im Rahmen standardisierter Wartungsmaßnahmen ausgewählt werden. Distributoren können digitale Bestandsdaten nutzen, um häufig nachgefragte Nennleistungen zu priorisieren und gleichzeitig den Zugriff auf spezielle Konfigurationen zu gewährleisten.
Marktchancen für Mittelspannungssicherungen
Lokale Fertigung und Vertrieb in investitionsstarken Regionen
Investitionsmöglichkeiten entstehen dort, wo die Vertriebsinfrastruktur schneller wächst, als etablierte Lieferketten lokale Projekte effizient bedienen können. Indien, Südostasien, ausgewählte Volkswirtschaften des Nahen Ostens und Teile Lateinamerikas bieten Potenzial für lokale Montage, Lagerzentren, technischen Support und Vertriebspartnerschaften. Die größten Chancen haben Anbieter, die international anerkannte Standards mit regionsspezifischen Spezifikationen und Dokumentationen kombinieren können. Lokale Verfügbarkeit kann Projektverzögerungen reduzieren, insbesondere wenn Energieversorger oder Industrieunternehmen während der Inbetriebnahme und Wartung Ersatzgeräte benötigen. Investoren sollten vor der Kapazitätszusage die Qualifizierungszyklen der Energieversorger, die Kapazitäten der Vertriebspartner, die Importbestimmungen und die Serviceabdeckung prüfen. Strategische Partnerschaften mit Schaltanlagenherstellern und Elektroinstallateuren können zudem den Zugang zu Spezifikationen in einer früheren Projektentwicklungsphase ermöglichen. Lokaler Support kann sich als stärkeres Unterscheidungsmerkmal erweisen als geringfügige Preisnachlässe.
Schutzlösungen für erneuerbare und speichergestützte Verteilungsanlagen
Erneuerbare Energien und Energiespeicher schaffen neue elektrische Anlagen, die einen koordinierten Schutz von Transformatoren, Leitungen, Schaltanlagen und Hilfseinrichtungen erfordern. Anbieter können sich Chancen erschließen, indem sie Anwendungspakete entwickeln, anstatt einzelne Sicherungen zu verkaufen. Diese Pakete sollten Auswahlhilfen, Koordinationsinformationen, Installationszubehör und Ersatzplanung kombinieren. Dieser Ansatz kann die Wertschöpfung steigern, da Projektentwickler und Ingenieurbüros qualifizierte Komponentenpakete bevorzugen. Das Potenzial erstreckt sich auch auf Hybridsysteme, die Solaranlagen, Speicher, industrielle Verbraucher und konventionelle Verteilungsanlagen verbinden. Hersteller sollten Nennwerte und Konstruktionen priorisieren, die für sich entwickelnde Systemarchitekturen geeignet sind und gleichzeitig die Kompatibilität mit etablierten Normen gewährleisten. Strategische Investitionen in Tests, technische Validierung und Projektunterstützung können die Glaubwürdigkeit bei Energieversorgern und Generalunternehmern stärken. Unternehmen, die zuverlässige Leistung unter wechselnden Lasten nachweisen, können sich langfristige Positionen in Programmen für erneuerbare Infrastruktur sichern.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -