
Mercato dei fusibili di media tensione: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei fusibili di media tensione (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo (fusibili limitatori di corrente, fusibili a espulsione, EEI-NEMA tipo K e T e tipo H e N, altri); applicazione (trasformatori, avviatori/circuiti motore, circuiti/alimentatori di alimentazione, apparecchiature di commutazione, condensatori, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00004633
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 29, 2026


Dimensioni del mercato nel 2025
435,68 milioni di dollari USA
Valore dell'anno base
Previsioni per il 2034
624,86 milioni di dollari USA
Previsione entro il 2034
CAGR 2026-2034
4,61 %
Tasso di crescita
Mercato di riferimento
4.945,53 milioni di dollari USA
(2026-2034)
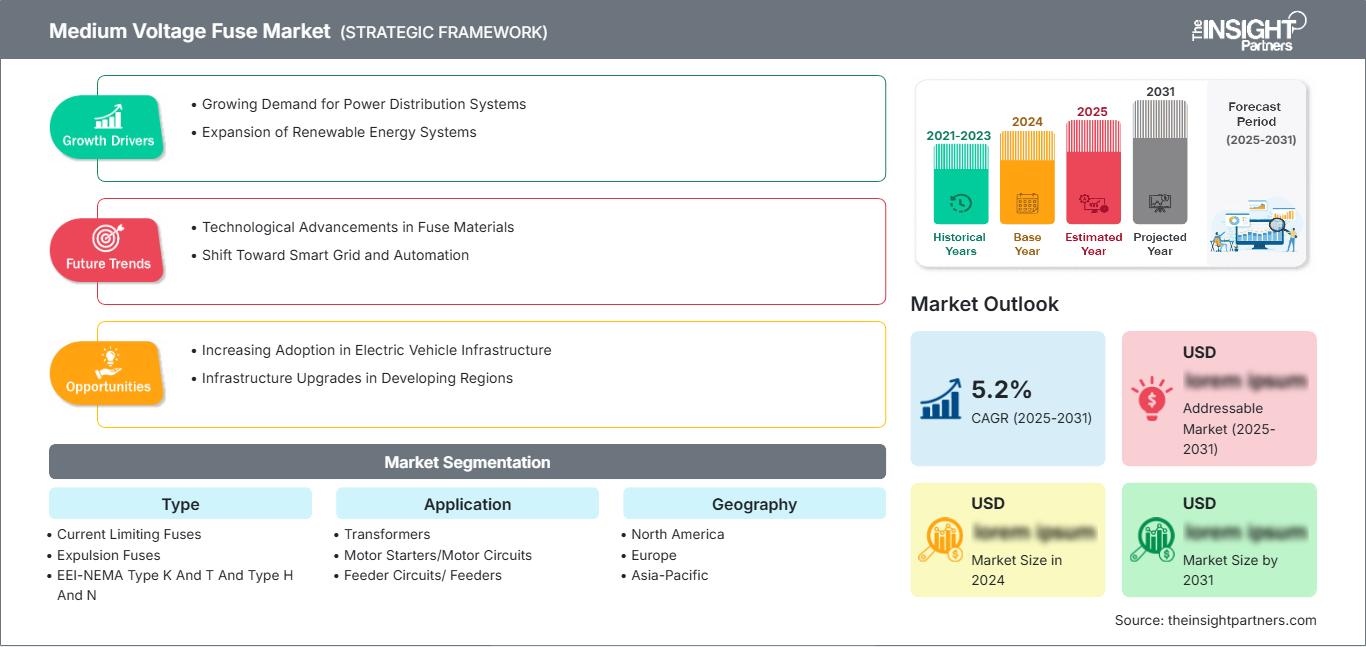
Si prevede che il mercato dei fusibili di media tensione crescerà da 435,68 milioni di dollari nel 2025 a 624,86 milioni di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 4,61% nel periodo 2026-2034. Questa previsione riflette la domanda sostenuta di sostituzione nelle reti di distribuzione, nei sistemi elettrici industriali, nei trasformatori, nelle linee di alimentazione e nei quadri elettrici, dove una protezione affidabile contro i cortocircuiti rimane essenziale, dato che i sistemi di alimentazione diventano sempre più interconnessi, automatizzati ed esposti a carichi variabili.
Il Nord America è destinato a una crescita costante, grazie alla modernizzazione delle infrastrutture di distribuzione da parte delle aziende di servizi pubblici e alla priorità data dagli operatori industriali alla protezione selettiva, all'affidabilità e alla rapidità di isolamento dei guasti. Il mercato dei fusibili di media tensione è sostenuto dai cicli di sostituzione, dall'aggiunta di trasformatori, dalle interconnessioni con fonti rinnovabili e dai continui investimenti in infrastrutture di distribuzione resilienti, con una crescita inoltre plasmata da standard consolidati e da un'ampia base installata che richiede dispositivi di protezione compatibili.
Analisi e approfondimenti sul mercato dei fusibili di media tensione
- Nord America: la quota di mercato nel 2025 è compresa tra il 28% e il 32%, con un tasso di crescita annuo composto (CAGR) del 4,3-4,7% nel periodo 2026-2034. I programmi di sostituzione delle infrastrutture, gli ammodernamenti industriali e i requisiti di protezione dei trasformatori sostengono una domanda regionale costante.
- USA: Gli Stati Uniti rappresentano il 72-76% della quota di mercato nordamericana dei fusibili di media tensione nel 2025, con un tasso di crescita annuo composto (CAGR) del 4,4-4,8% nel periodo 2026-2034, sostenuto dal rafforzamento della rete elettrica e dall'elettrificazione industriale.
- Europa: la quota prevista per il 2025 è del 24-28%, con un tasso di crescita annuo composto (CAGR) del 4,2-4,6% nel periodo 2026-2034. Germania, Regno Unito, Francia, Italia e Spagna rimangono importanti grazie alla modernizzazione della rete di distribuzione e all'integrazione delle energie rinnovabili.
- Asia Pacifico: la quota prevista per il 2025 è del 31-35%, con un tasso di crescita annuo composto (CAGR) del 5,0-5,4% nel periodo 2026-2034. Cina, Giappone, India e Corea del Sud beneficiano dell'espansione della capacità industriale e degli investimenti nelle reti.
- Segmento più ampio: i fusibili limitatori di corrente detengono una quota di mercato del 58-62% nel 2025, con un tasso di crescita annuo composto (CAGR) del 4,9-5,2% nel periodo 2026-2034, a testimonianza delle ampie esigenze di protezione dalle correnti di guasto.
- Segmento ad alta crescita: i circuiti di alimentazione/le linee di alimentazione detengono una quota di mercato del 21-25% nel 2025, con un CAGR del 5,3-5,7% nel periodo 2026-2034, supportato dall'espansione della distribuzione.
- Aziende chiave: ABB Ltd, Bel Fuse Inc, DF Electric, Eaton Corporation plc, Fuseco Inc, Fusetek, GE Vernova Inc, Littelfuse, Inc, Mersen SA e SIBA GmbH.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La protezione dei sistemi di distribuzione si è evoluta dai prodotti standard a soluzioni personalizzate, basate sul livello di corrente di guasto, sul coordinamento, sui requisiti ambientali e sul carico di lavoro. Le moderne tecnologie di limitazione della corrente pongono sempre maggiore enfasi su bassa energia di passaggio, dimensioni ridotte, buona indicazione e interruzione prevedibile. Le famiglie IEC e ANSI/IEEE vengono sviluppate separatamente dai produttori per i propri clienti, poiché utenti diversi preferiscono standard e intervalli di tensione differenti.
In futuro, gli investimenti aumenteranno in paesi come l'India, il Sud-est asiatico, il Medio Oriente e alcuni sistemi di distribuzione dell'America Latina, a causa della crescente domanda e produzione di energia elettrica. Le normative in materia di sicurezza e affidabilità delle apparecchiature elettriche favoriranno la scelta di prodotti qualificati, e i processi di approvvigionamento informatizzati con specifiche tecniche unificate contribuiranno ad accelerare tale processo senza sminuire il valore del lavoro di ingegneria sul campo e delle procedure di approvazione delle aziende di servizi pubblici.
Ambito del rapporto sul mercato dei fusibili di media tensione
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 435,68 milioni di dollari USA |
| Dimensioni del mercato entro il 2034 | 624,86 milioni di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 4,61% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei fusibili di media tensione
La domanda si basa su trasformatori, linee di alimentazione, circuiti motore, quadri elettrici e impianti di condensatori che richiedono un'interruzione prevedibile in caso di anomalie di corrente. Pertanto, lo sviluppo del mercato dei fusibili di media tensione dipende dalla tipologia di apparecchiature elettriche installate. La catena del valore comprende componenti per fusibili, isolanti, sostanze estinguenti, terminali, indicatori, certificazioni e collaudi, distributori, produttori di quadri elettrici, aziende di servizi pubblici e consumatori industriali.
La fornitura è condizionata da processi produttivi specializzati, metallurgia, isolamento, assemblaggio di precisione e collaudi ad alta tensione. La documentazione attuale dei prodotti Eaton mostra come diverse tipologie di fusibili di media tensione possano proteggere trasformatori e linee di alimentazione, mentre Littelfuse specifica i suoi prodotti con classificazione R per la protezione di motori e controllori. Tali differenze favoriscono un'ampia gamma di prodotti offerti dai fornitori, anziché una costruzione universale.
Il posizionamento richiede un ampio portafoglio prodotti, certificazione, ingegneria, distribuzione e personalizzazione delle caratteristiche tecniche. L'analisi del mercato dei fusibili di media tensione suggerisce che ABB Ltd, Eaton Corporation plc, Littelfuse, Inc, Mersen SA e SIBA GmbH competono sulla base delle offerte di portafoglio esistenti, mentre Bel Fuse Inc, DF Electric, Fuseco Inc, Fusetek e GE Vernova Inc offrono soluzioni specializzate e/o regionali. La differenziazione si basa sulla capacità di interruzione, sulla presenza sul mercato, sull'affidabilità e sull'idoneità all'applicazione.
Il mercato dei fusibili di media tensione si sta concentrando su una produzione robusta, test rigorosi, protezione dalle energie rinnovabili e gestione del ciclo di vita. I fornitori che collaborano con le aziende di servizi pubblici possono competere in termini di approvazione del progetto e compatibilità, mentre i fornitori specializzati possono concentrarsi su requisiti di potenza difficili da soddisfare e su aree geografiche poco coperte. La collaborazione con i canali di distribuzione e l'ampliamento del portafoglio prodotti contribuiranno alla disponibilità, ma la qualificazione impedisce la sostituzione del fornitore.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei fusibili di media tensione: approfondimenti strategici
Approfondimenti regionali
Mercato dei fusibili di media tensione in Nord America
Si stima che il Nord America rappresenterà il 28-32% della domanda del 2025, con un tasso di crescita annuo composto (CAGR) previsto tra il 4,3% e il 4,7% nel periodo 2026-2034. La regione ha il potenziale per trarre vantaggi dagli investimenti nella sostituzione delle infrastrutture di pubblica utilità, nell'ammodernamento dei trasformatori, nell'elettrificazione industriale e nella resilienza della rete. Sono presenti standard e reti di distribuzione ben sviluppati che garantiscono la costante necessità di fusibili di protezione adeguati.
Gli Stati Uniti detengono la quota maggiore dei consumi nella regione. Il Canada, dal canto suo, contribuisce attraverso l'ammodernamento delle infrastrutture, l'attività mineraria e le applicazioni industriali. Il Messico, a sua volta, potrà contare su un vantaggio competitivo grazie alla crescita del settore manifatturiero.
Mercato statunitense dei fusibili di media tensione
Il rapporto sul mercato dei fusibili di media tensione mostra che gli Stati Uniti rappresentano il 72-76% della domanda nordamericana nel 2025 e si prevede una crescita del 4,4-4,8% fino al 2034. Esiste una costante necessità di dispositivi di limitazione ed espulsione della corrente nei progetti di potenziamento delle reti elettriche, sostituzione dei trasformatori, automazione industriale e interconnessione di fonti rinnovabili.
Tra le aziende che detengono posizioni di rilievo in questo mercato figurano ABB Ltd, Eaton Corporation plc, Littelfuse, Inc, Mersen SA e GE Vernova Inc. La maggiore necessità riguarda la protezione di trasformatori e linee di alimentazione, mentre per la protezione di motori e quadri elettrici si riscontrano esigenze specifiche. Sono preferiti i prodotti certificati, dotati di dati di coordinamento e opzioni di sostituzione.
Mercato europeo dei fusibili di media tensione
Si stima che l'Europa rappresenti una quota di mercato del 24-28% per i fusibili di media tensione nel 2025, con una crescita prevista del 4,2-4,6% tra il 2026 e il 2034. La Germania è leader nella domanda regionale grazie alla presenza di infrastrutture elettriche industriali, alla loro modernizzazione e all'integrazione con le energie rinnovabili. Altre regioni importanti sono Regno Unito, Francia, Italia e Spagna, dove gli investimenti nelle reti elettriche e nella sostituzione degli impianti industriali offriranno ulteriori opportunità.
Il Regno Unito si concentra sulla resilienza della distribuzione e sulle connessioni alle energie rinnovabili, la Germania sui carichi industriali e sulla rete di media tensione, la Francia sugli investimenti infrastrutturali, l'Italia sulla sostituzione degli impianti industriali e la Spagna sulle connessioni alle energie rinnovabili. Gli standard IEC, le specifiche di sicurezza e le sostituzioni continuano a essere gli aspetti fondamentali per le decisioni di acquisto in tutti questi paesi.
Mercato dei fusibili di media tensione nella regione Asia-Pacifico
Le previsioni di mercato per i fusibili di media tensione indicano che la regione Asia-Pacifico (APAC) deterrà una quota stimata del 31-35% nel 2025, con un tasso di crescita annuo composto (CAGR) previsto tra il 5,0% e il 5,4% fino al 2034. La domanda proveniente dalla Cina è seguita da quella di Giappone, India, Corea del Sud e Australia. La crescita del settore, lo sviluppo delle reti di distribuzione, la connessione alle energie rinnovabili e gli investimenti nelle infrastrutture di trasmissione e distribuzione trainano la domanda di apparecchiature.
La Cina possiede capacità produttive e sta sviluppando le proprie reti, mentre l'India si concentra sullo sviluppo della rete di distribuzione e delle infrastrutture elettriche industriali. L'affidabilità è di primaria importanza per Giappone e Corea del Sud, mentre l'Australia necessita di proteggere la propria rete di distribuzione e i progetti relativi alle risorse naturali.
Mercato dei fusibili di media tensione in Medio Oriente e Africa
Si prevede che la regione MEA crescerà a un tasso annuo composto (CAGR) del 4,7-5,1% fino al 2034, con l'Arabia Saudita a guidare la domanda regionale. Gli Emirati Arabi Uniti e il Sudafrica rappresentano mercati secondari, mentre il resto della regione MEA offre opportunità attraverso l'espansione dei servizi di pubblica utilità, progetti industriali e lo sviluppo delle infrastrutture.
Gli impianti ad alta intensità energetica, lo sviluppo urbano, le infrastrutture idriche e i progetti di energia rinnovabile supportano la protezione di trasformatori e linee di alimentazione. L'Arabia Saudita beneficia di programmi infrastrutturali, gli Emirati Arabi Uniti della modernizzazione delle utility e il Sudafrica delle esigenze di affidabilità della rete. Gli appalti sono orientati ai singoli progetti, il che rende importanti il supporto e la disponibilità a livello locale.
Analisi di segmentazione
Tipo
Si prevede che questo tipo di prodotto crescerà a un tasso di crescita annuo composto (CAGR) stimato tra il 4,9% e il 5,2% dal 2026 al 2034. I prodotti limitatori di corrente rimangono fondamentali laddove è necessario contenere l'energia di cortocircuito, mentre i modelli a espulsione mantengono la loro rilevanza nella distribuzione di energia elettrica. La scelta dipende dal livello di guasto, dal coordinamento, dall'ambiente di installazione, dal valore dell'apparecchiatura e dagli standard.
- Fusibili limitatori di corrente: questi prodotti sono selezionati per la loro capacità di interrompere rapidamente la corrente e ridurre l'energia di dispersione in prossimità di trasformatori, quadri elettrici, motori e sistemi di distribuzione ad alta capacità, dove è fondamentale ridurre al minimo i danni alle apparecchiature.
- Fusibili a espulsione: i fusibili a espulsione rimangono rilevanti per le applicazioni di distribuzione e servizi pubblici in ambienti esterni, dove la protezione economica, la visibilità del funzionamento e le consolidate prassi di campo influenzano le specifiche.
- EEI-NEMA Tipo K e T e Tipo H e N: Queste configurazioni sono adatte alle consolidate pratiche di distribuzione nordamericane, con la selezione influenzata dalle caratteristiche tempo-corrente, dai requisiti di coordinamento, dalla protezione del trasformatore e dalla compatibilità con le apparecchiature di rete esistenti.
- Altri: Questa categoria comprende costruzioni e valori nominali specifici per l'applicazione, utilizzati laddove le configurazioni standard non soddisfano pienamente i requisiti di installazione, tensione, corrente, ambientali o di coordinamento delle apparecchiature.
Applicazione
Si prevede che l'applicazione registrerà un tasso di crescita annuo composto (CAGR) stimato tra il 4,8% e il 5,1% nel periodo 2026-2034. La domanda di protezione segue l'andamento del parco macchine elettrico installato, con trasformatori e linee di alimentazione che rappresentano le esigenze ricorrenti delle utility, mentre motori, quadri elettrici e condensatori creano esigenze industriali specifiche.
- Trasformatori: La protezione dei trasformatori rimane un'applicazione fondamentale perché i fusibili offrono un metodo compatto per limitare l'energia di guasto e isolare le condizioni anomale sui circuiti primari, supportando l'affidabilità della distribuzione elettrica a livello industriale e di pubblica utilità.
- Avviatori/Circuiti motore: Le applicazioni con motori richiedono una protezione coordinata in grado di gestire la corrente di avviamento e al contempo di intervenire in caso di cortocircuito, rendendo la scelta della potenza nominale e la compatibilità con il controllore aspetti ingegneristici di fondamentale importanza.
- Circuiti di alimentazione/Linee di alimentazione: La protezione delle linee di alimentazione trae vantaggio dai programmi di espansione e sostituzione della rete, in particolare laddove le aziende di servizi pubblici necessitano di un isolamento affidabile dei guasti nei sistemi di distribuzione ramificati e negli impianti industriali.
- Apparecchiature di manovra: Le applicazioni delle apparecchiature di manovra richiedono una protezione compatta e coordinata in grado di gestire elevati livelli di guasto, integrandosi al contempo con le architetture delle apparecchiature esistenti, soprattutto in sottostazioni, impianti industriali e reti di distribuzione.
- Condensatori: La protezione con condensatori affronta le condizioni di corrente anomala nelle apparecchiature di correzione del fattore di potenza e di compensazione di rete, richiedendo un attento coordinamento per evitare malfunzionamenti durante gli eventi di commutazione.
- Altri: Gli impianti specializzati includono combinazioni di apparecchiature con requisiti di protezione specifici, la cui selezione dipende dalla classe di tensione, dalle caratteristiche del guasto, dalle condizioni dell'involucro e dalle normative ingegneristiche locali.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Transformers |
Alto |
Rinnovo del trasformatore |
Maturo |
|
Avviatori per motori/Circuiti motore |
Mezzo |
Protezione del motore |
Maturo |
|
Circuiti di alimentazione/Alimentatori |
Alto |
Espansione della griglia |
Scalatura |
|
Apparecchiature di commutazione |
Alto |
Protezione compatta |
Scalatura |
|
Condensatori |
Mezzo |
Qualità dell'energia |
Maturo |
|
Altri |
Basso |
Protezione personalizzata |
Emergenti |
Fattori di crescita e analisi dell'impatto sul mercato dei fusibili di media tensione
Programmi di modernizzazione della rete elettrica e di sostituzione dei trasformatori.
L'invecchiamento delle infrastrutture di distribuzione crea un percorso di sostituzione duraturo per le apparecchiature di protezione, poiché i nuovi trasformatori, linee di alimentazione e quadri elettrici richiedono dispositivi di protezione da sovracorrente correttamente coordinati. Le aziende elettriche segmentano inoltre sempre più le reti per migliorare l'affidabilità e ridurre le conseguenze delle interruzioni, aumentando il numero di circuiti protetti per progetto. L'impatto è maggiore laddove le apparecchiature esistenti vengono sostituite senza riprogettare l'intera architettura di protezione, poiché le dimensioni e le caratteristiche elettriche dei fusibili compatibili riducono le difficoltà ingegneristiche. Per i fornitori, questo favorisce i prodotti con intercambiabilità documentata, ampi intervalli di tensione e approvazioni consolidate da parte delle aziende elettriche. La spesa per la modernizzazione sostiene anche la domanda di tecnologie di limitazione e di espulsione della corrente, a seconda della configurazione della rete. Man mano che le aziende elettriche combinano il potenziamento convenzionale con la generazione distribuita, il coordinamento dei fusibili diventa più importante, creando un'ulteriore domanda guidata dall'ingegneria piuttosto che dalla semplice sostituzione di prodotti standard.
Integrazione delle energie rinnovabili e carichi di distribuzione sempre più variabili
La generazione da fonti rinnovabili modifica i modelli di flusso di corrente nelle reti di distribuzione, richiedendo sistemi di protezione che tengano conto dei flussi di potenza bidirezionali, della generazione distribuita e del comportamento variabile dei guasti. La loro classificazione e il coordinamento rimangono fondamentali per trasformatori, linee di alimentazione, batterie di condensatori e quadri elettrici collegati agli impianti di energia rinnovabile. L'impatto è particolarmente rilevante per i progetti delle utility che collegano la capacità solare ed eolica attraverso nuove infrastrutture di raccolta o distribuzione in media tensione. I fornitori possono trarre vantaggio quando gli ingegneri di progetto specificano prodotti collaudati che si integrano con le filosofie di protezione esistenti. L'opportunità che ne deriva non si limita alla sola generazione da fonti rinnovabili. Anche i sistemi di accumulo a batteria, l'elettrificazione industriale e le infrastrutture di ricarica possono aumentare il numero di impianti in media tensione che richiedono una protezione affidabile contro i guasti. I produttori dovrebbero quindi rafforzare i test, l'ingegneria applicativa e il supporto al coordinamento man mano che le architetture di rete diventano più complesse.
Elettrificazione industriale e maggiori requisiti di affidabilità delle apparecchiature.
Gli impianti industriali stanno accumulando carichi elettrici associati all'automazione, alle apparecchiature di processo, alle infrastrutture dati, al riscaldamento elettrico e ai sistemi di distribuzione dell'energia. Un maggiore utilizzo delle apparecchiature aumenta le conseguenze finanziarie dei guasti elettrici, spingendo gli operatori a dare priorità alla protezione che limiti i danni alle apparecchiature e riduca i tempi di ripristino. Motori, trasformatori, alimentatori e quadri elettrici di media tensione sono particolarmente importanti perché i guasti possono interrompere la produzione in diverse fasi del processo. L'impatto si estende ai fornitori che offrono selezioni di fusibili ingegnerizzate, scorte di ricambi e supporto tecnico, anziché singoli componenti. I clienti industriali tendono inoltre a mantenere procedure di manutenzione documentate, il che può creare una domanda ricorrente di sostituzioni standardizzate. Con la modernizzazione delle sale elettriche negli stabilimenti, i dispositivi di protezione vengono sempre più spesso selezionati come parte di pacchetti di apparecchiature integrati, rafforzando i rapporti tra produttori di fusibili, fornitori di quadri elettrici, costruttori di quadri, integratori di sistemi e appaltatori di ingegneria industriale.
Tendenze future del mercato dei fusibili di media tensione
Progettazione di fusibili specifici per l'applicazione e architetture di protezione compatte
Le tendenze del mercato dei fusibili di media tensione indicano che lo sviluppo futuro dei prodotti si concentrerà probabilmente su caratteristiche elettriche specifiche per l'applicazione, dimensioni compatte, indicazione migliorata e un comportamento termico più efficiente, piuttosto che su aumenti generalizzati dei valori nominali. Gli ingegneri valuteranno sempre più le prestazioni dei fusibili in relazione all'ingombro del quadro elettrico, all'impedenza del trasformatore, ai profili di avviamento dei motori e al coordinamento delle linee di alimentazione. Ciò potrebbe incoraggiare i produttori a offrire famiglie di fusibili più differenziate per condizioni operative ben definite. Le architetture di protezione compatte dovrebbero acquisire maggiore importanza nelle sottostazioni urbane, nei locali elettrici industriali, nei sistemi di raccolta di energia rinnovabile e nelle apparecchiature di distribuzione modulari, dove lo spazio disponibile è limitato. I selettori digitali di prodotto, i software di coordinamento e i database di configurazione potrebbero diventare strumenti commerciali sempre più importanti, in quanto riducono i tempi di progettazione e migliorano la precisione delle specifiche. Il vantaggio competitivo che ne deriverà dipenderà dalla combinazione delle prestazioni fisiche del prodotto con dati tecnici utilizzabili e supporto applicativo.
Analisi del ciclo di vita e approvvigionamento basato sulle specifiche
È probabile che gli acquisti diventino sempre più orientati al ciclo di vita, poiché le aziende di servizi pubblici e gli operatori industriali valutano l'esposizione complessiva alla manutenzione anziché il solo prezzo di acquisto. Registri dei prodotti, disegni, dati di certificazione, compatibilità e disponibilità possono influenzare sempre più la selezione dei fornitori. L'analisi del ciclo di vita può aiutare i proprietari degli impianti a identificare i tipi di fusibili obsoleti prima che si verifichino guasti, favorendo la sostituzione programmata anziché quella d'emergenza. I produttori che collegano queste risorse ai cataloghi digitali possono ridurre gli errori di specifica e migliorare gli ordini ripetuti. Questa tendenza dovrebbe favorire i fornitori con una vasta conoscenza della base installata, una documentazione di prodotto stabile e un servizio di assistenza tecnica reattivo. Potrebbe anche rafforzare la fidelizzazione dei clienti, poiché i componenti di protezione vengono spesso selezionati nell'ambito di pratiche di manutenzione standardizzate. Nel tempo, i distributori possono utilizzare i dati di inventario digitali per dare priorità alle specifiche più richieste, mantenendo al contempo l'accesso a configurazioni specializzate.
Opportunità di mercato per i fusibili di media tensione
Produzione e distribuzione localizzate in regioni ad alto investimento
Si stanno aprendo nuove opportunità di investimento laddove le infrastrutture di distribuzione si espandono più rapidamente di quanto le catene di approvvigionamento consolidate riescano a servire efficacemente i progetti locali. India, Sud-est asiatico, alcune economie del Medio Oriente e parti dell'America Latina offrono un potenziale per l'assemblaggio localizzato, i centri di smistamento, l'assistenza tecnica e le partnership di canale. Le opportunità sono maggiori per i fornitori in grado di combinare standard riconosciuti a livello internazionale con specifiche e documentazione regionali. La disponibilità locale può ridurre i ritardi di progetto, soprattutto quando le aziende di servizi pubblici o gli appaltatori industriali richiedono unità di ricambio durante la messa in servizio e la manutenzione. Gli investitori dovrebbero valutare i cicli di qualificazione delle aziende di servizi pubblici, le capacità dei distributori, i requisiti di importazione e la copertura del servizio prima di impegnarsi in capacità produttiva. Partnership strategiche con produttori di apparecchiature elettriche e appaltatori elettrici possono inoltre consentire l'accesso alle specifiche in una fase più precoce dello sviluppo del progetto. L'assistenza localizzata può diventare un fattore di differenziazione più importante rispetto a marginali riduzioni di prezzo.
Soluzioni di protezione per le infrastrutture di distribuzione connesse a fonti rinnovabili e sistemi di accumulo.
La generazione da fonti rinnovabili e l'accumulo di energia stanno creando nuove infrastrutture elettriche che richiedono una protezione coordinata per trasformatori, linee di alimentazione, quadri elettrici e apparecchiature ausiliarie. I fornitori possono cogliere queste opportunità sviluppando pacchetti applicativi anziché vendere singoli fusibili, combinando guida alla selezione, informazioni sul coordinamento, accessori per l'installazione e pianificazione della sostituzione. Questo approccio può migliorare la creazione di valore laddove gli sviluppatori di progetti e le imprese di ingegneria preferiscono pacchetti di componenti qualificati. L'opportunità si estende anche ai sistemi ibridi che collegano impianti solari, sistemi di accumulo, carichi industriali e apparecchiature di distribuzione convenzionali. I produttori dovrebbero dare priorità a caratteristiche e costruzioni adatte alle architetture di sistema in evoluzione, mantenendo al contempo la compatibilità con gli standard consolidati. Investimenti strategici in test, validazione ingegneristica e supporto ai progetti possono migliorare la credibilità presso le utility e le imprese EPC. Le aziende che dimostrano prestazioni affidabili in condizioni di carico variabili possono assicurarsi posizioni a lungo termine nei programmi per le infrastrutture rinnovabili.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -