
Mercado de fusibles de media tensión: tamaño, tendencias y previsiones 2034
Tamaño del mercado de fusibles de media tensión y previsiones (2021-2034), cuota global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (fusibles limitadores de corriente, fusibles de expulsión, EEI-NEMA tipo K y T y tipo H y N, otros); aplicación (transformadores, arrancadores de motor/circuitos de motor, circuitos de alimentación/alimentadores, aparamenta, condensadores, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00004633
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 29, 2026


Tamaño del mercado en 2025
435,68 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
624,86 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
4,61 %
Índice de crecimiento
Mercado potencial
4.945,53 millones de dólares estadounidenses
(2026-2034)
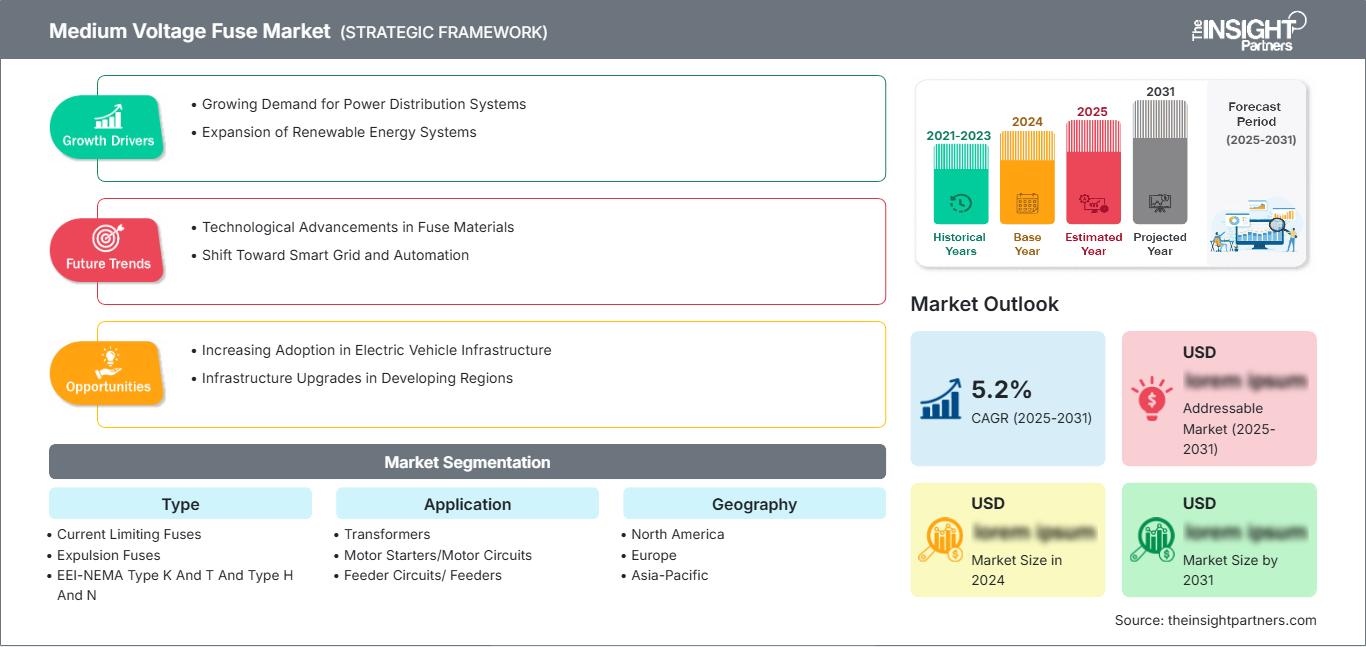
Se prevé que el mercado de fusibles de media tensión crezca de 435,68 millones de dólares estadounidenses en 2025 a 624,86 millones de dólares estadounidenses en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 4,61 % durante el período 2026-2034. Esta perspectiva refleja una demanda sostenida de reemplazo en redes de distribución, sistemas eléctricos industriales, transformadores, alimentadores y aparamenta, donde la protección confiable contra cortocircuitos sigue siendo esencial a medida que los sistemas de energía se vuelven más interconectados, automatizados y expuestos a cargas variables.
América del Norte está preparada para una expansión constante, ya que las empresas de servicios públicos modernizan sus infraestructuras de distribución y los operadores industriales priorizan la protección selectiva, la fiabilidad y la identificación más rápida de fallos. El mercado de fusibles de media tensión se ve impulsado por los ciclos de sustitución, la incorporación de transformadores, las interconexiones de energías renovables y la continua inversión en infraestructuras de distribución resilientes. El crecimiento también se ve condicionado por las normas establecidas y una amplia base instalada que requiere dispositivos de protección compatibles.
Análisis y perspectivas del mercado de fusibles de media tensión
- América del Norte: La participación en 2025 es del 28-32%, con una tasa de crecimiento anual compuesta (TCAC) del 4,3-4,7% entre 2026 y 2034. Los programas de reemplazo de infraestructura de servicios públicos, las mejoras industriales y los requisitos de protección de transformadores respaldan una demanda regional constante.
- EE. UU.: Estados Unidos representa entre el 72 % y el 76 % de la cuota de mercado de fusibles de media tensión de Norteamérica en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 4,4 % al 4,8 % entre 2026 y 2034, impulsada por el fortalecimiento de la red eléctrica y la electrificación industrial.
- Europa: La cuota de mercado prevista para 2025 es del 24-28%, con una tasa de crecimiento anual compuesta (TCAC) del 4,2-4,6% entre 2026 y 2034. Alemania, el Reino Unido, Francia, Italia y España siguen siendo importantes debido a la modernización de la distribución y la integración de energías renovables.
- Asia Pacífico: La cuota de mercado en 2025 es del 31-35%, con una tasa de crecimiento anual compuesta (TCAC) del 5,0-5,4% entre 2026 y 2034. China, Japón, India y Corea del Sur se benefician de la expansión de la capacidad industrial y la inversión en redes.
- Segmento más importante: Los fusibles limitadores de corriente representan una cuota de mercado del 58-62% en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 4,9-5,2% entre 2026 y 2034, lo que refleja las amplias necesidades de protección contra corrientes de falla.
- Segmento de alto crecimiento: Los circuitos/alimentadores de distribución mantendrán una cuota de mercado del 21-25% en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 5,3-5,7% entre 2026 y 2034, impulsada por la expansión de la distribución.
- Empresas clave: ABB Ltd, Bel Fuse Inc, DF Electric, Eaton Corporation plc, Fuseco Inc, Fusetek, GE Vernova Inc, Littelfuse, Inc, Mersen SA y SIBA GmbH.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La protección de los sistemas de distribución ha evolucionado desde productos estándar hasta soluciones a medida, basadas en el nivel de corriente de falla, la coordinación, los requisitos ambientales y la capacidad de servicio. La tecnología actual de limitación de corriente pone cada vez más énfasis en la baja energía de paso, el tamaño reducido, la buena indicación y la interrupción predecible. Los fabricantes desarrollan por separado las familias IEC y ANSI/IEEE para sus clientes, ya que los distintos usuarios prefieren diferentes estándares y rangos de voltaje.
La inversión futura aumentará en países como India, el sudeste asiático, Oriente Medio y algunos sistemas de distribución latinoamericanos, debido al creciente consumo y producción de energía. La preocupación legal por la seguridad y la fiabilidad de los equipos eléctricos impulsará la selección de productos cualificados, y los procesos de adquisición informatizados con especificaciones técnicas unificadas contribuirán a agilizar este proceso sin menoscabar el valor del trabajo de ingeniería de campo ni los procedimientos de aprobación de las empresas de servicios públicos.
Alcance del informe de mercado de fusibles de media tensión
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 435,68 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 624,86 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 4,61% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de fusibles de media tensión
La demanda se basa en transformadores, alimentadores, circuitos de motores, aparamenta y sistemas de condensadores que requieren una interrupción predecible en caso de una anomalía de corriente. Por lo tanto, el desarrollo del mercado de fusibles de media tensión depende de la base del equipo eléctrico instalado. La cadena de valor incluye componentes de fusibles, aislamiento, sustancias extintoras de arco, terminales, indicadores, certificación y pruebas, distribuidores, fabricantes de paneles, empresas de servicios públicos y consumidores industriales.
El suministro está condicionado por la producción especializada, la metalurgia, el aislamiento, el montaje preciso y las pruebas de alta tensión. La documentación actual de los productos de Eaton muestra cómo diversos diseños de fusibles de media tensión pueden proteger transformadores y alimentadores, mientras que Littelfuse especifica sus productos con clasificación R para proteger motores y controladores. Estas diferencias fomentan una amplia gama de productos entre los proveedores en lugar de una construcción universal.
El posicionamiento requiere una amplia cartera de productos, certificación, ingeniería, distribución y personalización de la clasificación. El análisis del mercado de fusibles de media tensión sugiere que ABB Ltd, Eaton Corporation plc, Littelfuse, Inc, Mersen SA y SIBA GmbH compiten con sus ofertas de cartera existentes, mientras que Bel Fuse Inc, DF Electric, Fuseco Inc, Fusetek y GE Vernova Inc ofrecen especialización y/o ofertas regionales. La diferenciación se basa en la capacidad de interrupción, la presencia en la cartera de productos, la fiabilidad y la idoneidad para la aplicación.
El mercado de fusibles de media tensión se centra cada vez más en la fabricación robusta, las pruebas rigurosas, la protección de energías renovables y la gestión del ciclo de vida. Los proveedores con vínculos con las empresas de servicios públicos pueden competir en cuanto a aprobación de diseño y compatibilidad, mientras que los especializados pueden centrarse en requisitos exigentes y regiones geográficas con escasa cobertura. La colaboración con canales de distribución y la ampliación de la cartera de productos mejorarán la disponibilidad, pero la cualificación impide la sustitución de proveedores.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de fusibles de media tensión: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de fusibles de media tensión
Se estima que Norteamérica representará entre el 28 % y el 32 % de la demanda de 2025, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 4,3 % al 4,7 % para el período 2026-2034. La región tiene potencial para obtener ventajas mediante la inversión en la renovación de la infraestructura de servicios públicos, la modernización de transformadores, la electrificación industrial y la resiliencia de la red eléctrica. Existen estándares y redes de distribución bien desarrollados que garantizan la disponibilidad continua de fusibles adecuados.
Estados Unidos concentra la mayor parte del consumo en la región. Por su parte, Canadá contribuye mediante la modernización de servicios públicos, la minería y las aplicaciones industriales. México, por su parte, contará con ventajas propias gracias al crecimiento de su industria manufacturera.
Mercado estadounidense de fusibles de media tensión
El informe del mercado de fusibles de media tensión muestra que Estados Unidos representa entre el 72 % y el 76 % de la demanda de Norteamérica en 2025 y se prevé que crezca entre un 4,4 % y un 4,8 % hasta 2034. Existe una necesidad constante de diseños de limitación y expulsión de corriente para el refuerzo de la red eléctrica, la sustitución de transformadores, la automatización industrial y los proyectos de interconexión de energías renovables.
Entre las empresas con presencia relevante en este mercado se encuentran ABB Ltd, Eaton Corporation plc, Littelfuse, Inc., Mersen SA y GE Vernova Inc. La mayor demanda se concentra en la protección de transformadores y alimentadores, mientras que existen necesidades específicas para la protección de motores y aparamenta eléctrica. Se prefieren los productos certificados, con datos de coordinación y opciones de reemplazo.
Mercado europeo de fusibles de media tensión
Europa representará una cuota de mercado estimada del 24-28% en fusibles de media tensión en 2025, y se prevé que crezca entre un 4,2% y un 4,6% durante el periodo 2026-2034. Alemania lidera la demanda regional gracias a la presencia de infraestructura eléctrica industrial, su modernización y su integración con energías renovables. Otras regiones, como el Reino Unido, Francia, Italia y España, ofrecerán oportunidades adicionales gracias a las inversiones en redes eléctricas y la renovación industrial.
El Reino Unido se centra en la resiliencia de la distribución y las conexiones de energías renovables; Alemania, en la carga industrial y la red de media tensión; Francia, en la inversión en infraestructuras; Italia, en la sustitución de equipos industriales; y España, en las conexiones de energías renovables. Las normas IEC, las especificaciones de seguridad y las sustituciones siguen siendo aspectos fundamentales para las decisiones de compra en todos estos países.
Mercado de fusibles de media tensión en la región Asia-Pacífico
Las previsiones del mercado de fusibles de media tensión indican que la región Asia-Pacífico (APAC) tendrá una cuota estimada del 31-35% en 2025 y se proyecta un crecimiento anual compuesto (CAGR) del 5,0-5,4% hasta 2034. La demanda proviene de China, seguida de Japón, India, Corea del Sur y Australia. El crecimiento de la industria, el desarrollo de las redes de distribución, la conexión a energías renovables y las inversiones en transmisión y distribución impulsan la demanda de equipos.
China cuenta con capacidad de fabricación y desarrollo de redes, mientras que India se centra en el desarrollo de su red de distribución e infraestructura eléctrica industrial. La fiabilidad es fundamental para Japón y Corea del Sur, mientras que Australia necesita proteger su red distribuida y sus proyectos de recursos.
Mercado de fusibles de media tensión de Oriente Medio y África
Se prevé que la región de Oriente Medio y África (MEA) crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,7 % al 5,1 % hasta 2034, con Arabia Saudita a la cabeza de la demanda regional. Los Emiratos Árabes Unidos y Sudáfrica constituyen mercados secundarios, mientras que el resto de MEA ofrece oportunidades a través de la expansión de servicios públicos, proyectos industriales y el desarrollo de infraestructuras.
Las instalaciones de alto consumo energético, el desarrollo urbano, la infraestructura hídrica y los proyectos de energías renovables requieren protección para transformadores y alimentadores. Arabia Saudita se beneficia de los programas de infraestructura, los Emiratos Árabes Unidos de la modernización de sus servicios públicos y Sudáfrica de las necesidades de confiabilidad de la red eléctrica. La adquisición de equipos se basa en proyectos específicos, por lo que el apoyo y la disponibilidad locales son fundamentales.
Análisis de segmentación
Tipo
Se prevé que este tipo de producto crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,9 % al 5,2 % entre 2026 y 2034. Los productos limitadores de corriente siguen siendo fundamentales donde se requiere restringir la energía de cortocircuito, mientras que los diseños de expulsión conservan su relevancia en la distribución eléctrica. La selección depende del nivel de falla, la coordinación, el entorno de instalación, el valor del equipo y las normas.
- Fusibles limitadores de corriente: Estos productos se seleccionan para la interrupción rápida y la reducción de la energía que pasa a través de transformadores, aparamenta eléctrica, motores y sistemas de distribución de alta capacidad, donde se debe minimizar el daño a los equipos.
- Fusibles de expulsión: Los diseños de expulsión siguen siendo relevantes para aplicaciones de distribución y servicios públicos en exteriores, donde la protección económica, el funcionamiento visible y las prácticas de campo establecidas influyen en las especificaciones.
- EEI-NEMA Tipo K y T y Tipo H y N: Estas configuraciones se ajustan a las prácticas de distribución establecidas en Norteamérica, y su selección está influenciada por las características de tiempo-corriente, los requisitos de coordinación, la protección del transformador y la compatibilidad con el hardware existente de la compañía eléctrica.
- Otros: Esta categoría abarca construcciones y clasificaciones específicas para cada aplicación, utilizadas cuando las configuraciones estándar no cumplen completamente con los requisitos de instalación, voltaje, corriente, medio ambiente o coordinación de equipos.
Solicitud
Se prevé que la aplicación registre una tasa de crecimiento anual compuesta (CAGR) modelada del 4,8 % al 5,1 % durante el período 2026-2034. La demanda de protección sigue la base instalada de equipos eléctricos, donde los transformadores y alimentadores representan necesidades recurrentes de la compañía eléctrica, mientras que los motores, los interruptores y los condensadores generan requisitos industriales especializados.
- Transformadores: La protección de transformadores sigue siendo una aplicación fundamental, ya que los fusibles proporcionan un método compacto para limitar la energía de las fallas y aislar las condiciones anormales en los circuitos primarios, lo que contribuye a la confiabilidad de la distribución eléctrica industrial y de servicios públicos.
- Arrancadores de motor/Circuitos de motor: Las aplicaciones de motor requieren una protección coordinada que gestione la corriente de arranque a la vez que responda a los cortocircuitos, por lo que la selección de la potencia nominal y la compatibilidad con el controlador son consideraciones de ingeniería importantes.
- Circuitos/Alimentadores de alimentación: La protección de los alimentadores se beneficia de los programas de expansión y reemplazo de la red, especialmente cuando las empresas de servicios públicos necesitan un aislamiento de fallas confiable en los sistemas de distribución ramificados y las plantas industriales.
- Aparamenta eléctrica: Las aplicaciones de aparamenta eléctrica requieren una protección compacta y coordinada que pueda gestionar altos niveles de fallos, adaptándose a las arquitecturas de equipos ya existentes, especialmente en subestaciones, plantas industriales y conjuntos de distribución.
- Condensadores: La protección de condensadores aborda las condiciones de corriente anormales en los equipos de corrección del factor de potencia y compensación de red, lo que requiere una coordinación cuidadosa para evitar un funcionamiento no deseado durante los eventos de conmutación.
- Otros: Las instalaciones especializadas incluyen combinaciones de equipos con requisitos de protección específicos, donde la selección depende de la clase de voltaje, las características de falla, las condiciones de la carcasa y las normas de ingeniería locales.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Transformers |
Alto |
Renovación de transformadores |
Maduro |
|
Arrancadores de motor/Circuitos de motor |
Medio |
Protección del motor |
Maduro |
|
Circuitos de alimentación/Alimentadores |
Alto |
Expansión de la red |
Escalada |
|
Equipo de conmutación |
Alto |
Protección compacta |
Escalada |
|
condensadores |
Medio |
Calidad de la energía |
Maduro |
|
Otros |
Bajo |
Protección personalizada |
Emergente |
Factores de crecimiento del mercado de fusibles de media tensión y análisis de su impacto
Programas de modernización de la red eléctrica y de sustitución de transformadores
El envejecimiento de la infraestructura de distribución crea una necesidad de reemplazo para los equipos de protección, ya que los nuevos transformadores, alimentadores y aparamenta requieren dispositivos de sobrecorriente correctamente coordinados. Las empresas de servicios públicos también segmentan cada vez más las redes para mejorar la confiabilidad y reducir las consecuencias de las interrupciones, lo que aumenta el número de circuitos protegidos por proyecto. El impacto es mayor cuando se reemplaza el equipo existente sin rediseñar toda la arquitectura de protección, ya que las dimensiones y características eléctricas compatibles de los fusibles reducen las interrupciones de ingeniería. Para los proveedores, esto favorece los productos con intercambiabilidad documentada, amplios rangos de voltaje y aprobaciones establecidas por las empresas de servicios públicos. El gasto en modernización también impulsa la demanda de tecnologías de limitación y expulsión de corriente, según el diseño de la red. A medida que las empresas de servicios públicos combinan el refuerzo convencional con la generación distribuida, la coordinación de fusibles se vuelve más importante, lo que crea una demanda adicional impulsada por la ingeniería en lugar de un simple reemplazo de productos básicos.
Integración de energías renovables y cargas de distribución cada vez más variables
La generación de energía renovable modifica los patrones de flujo de corriente en las redes de distribución, lo que exige esquemas de protección que consideren los flujos de potencia bidireccionales, la generación distribuida y el comportamiento cambiante de las fallas. Sus capacidades y coordinación siguen siendo importantes en transformadores, alimentadores, bancos de capacitores y aparamenta conectados a activos renovables. El impacto es particularmente relevante para proyectos de servicios públicos que conectan la capacidad solar y eólica a través de nuevas infraestructuras de recolección o distribución de media tensión. Los proveedores pueden beneficiarse cuando los ingenieros de proyecto especifican productos probados que se integran con las filosofías de protección existentes. La oportunidad resultante no se limita a la generación de energía renovable en sí. El almacenamiento de baterías, la electrificación industrial y la infraestructura de carga también pueden aumentar la cantidad de activos de media tensión que requieren una protección confiable contra fallas. Por lo tanto, los fabricantes deben fortalecer las pruebas, la ingeniería de aplicaciones y el soporte de coordinación a medida que las arquitecturas de red se vuelven más complejas.
Electrificación industrial y mayores requisitos de fiabilidad de los equipos.
Las instalaciones industriales están aumentando la carga eléctrica asociada a la automatización, los equipos de proceso, la infraestructura de datos, la calefacción eléctrica y los sistemas de energía distribuida. Una mayor utilización de los equipos incrementa las consecuencias financieras de las fallas eléctricas, lo que impulsa a los operadores a priorizar la protección que limita los daños a los equipos y reduce el tiempo de restauración. Los motores, transformadores, alimentadores y aparamenta de media tensión son particularmente importantes, ya que las fallas pueden interrumpir la producción en múltiples etapas del proceso. El impacto se extiende a los proveedores que ofrecen selecciones de fusibles diseñadas a medida, inventario de repuestos y soporte técnico, en lugar de componentes individuales. Los clientes industriales también tienden a mantener prácticas de mantenimiento documentadas, lo que puede generar una demanda recurrente de repuestos estandarizados. A medida que las fábricas modernizan las salas eléctricas, los dispositivos de protección se seleccionan cada vez más como parte de paquetes de equipos integrados, lo que fortalece las relaciones entre fabricantes de fusibles, proveedores de aparamenta, fabricantes de paneles, integradores de sistemas y contratistas de ingeniería industrial.
Tendencias futuras del mercado de fusibles de media tensión
Ingeniería de fusibles específica para cada aplicación y arquitecturas de protección compactas.
Las tendencias del mercado de fusibles de media tensión indican que el desarrollo futuro de productos probablemente se centrará en características eléctricas específicas para cada aplicación, dimensiones compactas, una mejor indicación y un comportamiento térmico superior, en lugar de aumentos generales en las clasificaciones nominales. Los ingenieros evaluarán cada vez más el rendimiento de los fusibles junto con el tamaño del cuadro de distribución, la impedancia del transformador, los perfiles de arranque del motor y la coordinación de alimentadores. Esto puede incentivar a los fabricantes a ofrecer familias más diferenciadas para condiciones de servicio estrictamente definidas. Las arquitecturas de protección compactas deberían cobrar importancia en subestaciones urbanas, salas eléctricas industriales, sistemas de captación de energías renovables y equipos de distribución modulares donde el espacio disponible es limitado. Los selectores de productos digitales, el software de coordinación y las bases de datos de configuración podrían convertirse en herramientas comerciales más importantes, ya que reducen el tiempo de ingeniería y mejoran la precisión de las especificaciones. La ventaja competitiva resultante dependerá de la combinación del rendimiento físico del producto con datos técnicos útiles y soporte para la aplicación.
Inteligencia del ciclo de vida y adquisiciones basadas en especificaciones
Es probable que la gestión de compras se oriente cada vez más hacia el ciclo de vida, ya que las empresas de servicios públicos y los operadores industriales evalúan la exposición total al mantenimiento en lugar de solo el precio de compra. Los registros de productos, los planos, los datos de certificación, la compatibilidad y la disponibilidad pueden influir cada vez más en la selección de proveedores. La inteligencia del ciclo de vida puede ayudar a los propietarios de activos a identificar tipos de fusibles obsoletos antes de que fallen, lo que facilita el reemplazo planificado en lugar del de emergencia. Los fabricantes que conectan estos recursos a catálogos digitales pueden reducir los errores de especificación y mejorar los pedidos recurrentes. Esta tendencia debería favorecer a los proveedores con un amplio conocimiento de la base instalada, documentación de producto estable y un servicio técnico eficiente. También puede fortalecer la retención de clientes, ya que los componentes de protección se seleccionan con frecuencia como parte de prácticas de mantenimiento estandarizadas. Con el tiempo, los distribuidores pueden utilizar los datos de inventario digital para priorizar las clasificaciones más solicitadas, manteniendo al mismo tiempo el acceso a configuraciones especializadas.
Oportunidades de mercado para fusibles de media tensión
Fabricación y distribución localizadas en regiones de alta inversión.
Están surgiendo oportunidades de inversión en regiones donde la infraestructura de distribución se expande más rápido de lo que las cadenas de suministro establecidas pueden atender eficientemente los proyectos locales. India, el sudeste asiático, algunas economías de Oriente Medio y partes de Latinoamérica ofrecen potencial para el ensamblaje localizado, centros de inventario, soporte técnico y alianzas estratégicas. La oportunidad es más sólida para los proveedores que pueden combinar estándares reconocidos internacionalmente con certificaciones y documentación específicas de la región. La disponibilidad local puede reducir los retrasos en los proyectos, especialmente cuando las empresas de servicios públicos o los contratistas industriales requieren unidades de reemplazo durante la puesta en marcha y el mantenimiento. Los inversores deben evaluar los ciclos de calificación de las empresas de servicios públicos, las capacidades de los distribuidores, los requisitos de importación y la cobertura del servicio antes de comprometer capacidad. Las alianzas estratégicas con fabricantes de aparamenta eléctrica y contratistas eléctricos también pueden facilitar el acceso a las especificaciones en una etapa más temprana del desarrollo del proyecto. El soporte local puede convertirse en un factor diferenciador más importante que las reducciones marginales de precio.
Soluciones de protección para activos de distribución vinculados a energías renovables y almacenamiento.
La generación de energía renovable y el almacenamiento de energía están creando nuevos activos eléctricos que requieren una protección coordinada en transformadores, alimentadores, aparamenta y equipos auxiliares. Los proveedores pueden aprovechar estas oportunidades desarrollando paquetes de aplicaciones en lugar de vender fusibles individuales, combinando guías de selección, información de coordinación, accesorios de instalación y planificación de reemplazo. Este enfoque puede mejorar la obtención de valor cuando los desarrolladores de proyectos y los contratistas de ingeniería prefieren paquetes de componentes calificados. La oportunidad también se extiende a los sistemas híbridos que conectan energía solar, almacenamiento, cargas industriales y equipos de distribución convencionales. Los fabricantes deben priorizar las clasificaciones y construcciones adecuadas a las arquitecturas de sistemas en evolución, manteniendo la compatibilidad con los estándares establecidos. La inversión estratégica en pruebas, validación de ingeniería y soporte de proyectos puede mejorar la credibilidad ante las empresas de servicios públicos y los contratistas EPC. Las empresas que demuestren un rendimiento confiable bajo cargas variables pueden asegurar posiciones a largo plazo en programas de infraestructura renovable.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -