
Markt für Metall Magnesium: Größe, Trends & Prognose 2034
Marktgröße und Prognosen für Magnesiummetalle (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Produkttyp (Reinmagnesium, Magnesiumverbindungen, Magnesiumlegierungen); Endverwendung (Luft- und Raumfahrt, Verteidigung, Automobilindustrie, Medizin und Gesundheitswesen, Elektronik, Sonstige); Anwendung (Druckguss, Aluminiumlegierungen, Titanreduktion, Eisen- und Stahlherstellung, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00014630
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : July 30, 2026


Marktgröße 2025
5,8 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
9,72 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
5,90 %
Wachstumsrate
Adressierbarer Markt
70,29 Mrd. US-Dollar
(2026–2034)
Der globale Markt für metallisches Magnesium erreichte 2025 einen Wert von 5,8 Milliarden US-Dollar und wird voraussichtlich bis 2034 auf 9,72 Milliarden US-Dollar ansteigen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,90 % im Zeitraum 2026–2034 entspricht. Der Markt wächst kontinuierlich, da Leichtbaumaterialien für die Automobil-, Luft- und Raumfahrt-, Elektronik- und Metallurgieindustrie strategisch immer wichtiger werden. Das gute Verhältnis von Festigkeit zu Gewicht, die hohe Bearbeitbarkeit und die Recyclingfähigkeit von Magnesium tragen zu dessen verstärkter Anwendung im Konstruktionsbau, in der Legierungsherstellung und in industriellen Fertigungsprozessen bei.
Nordamerika bleibt aufgrund der Entwicklung der Luft- und Raumfahrtindustrie, Leichtbauprogrammen im Automobilsektor und Investitionen im Verteidigungsbereich eine technologisch fortschrittliche Region für die Produktion und den Verbrauch von metallischem Magnesium. Es wird prognostiziert, dass der Markt für metallisches Magnesium in Nordamerika im Prognosezeitraum aufgrund des höheren Bedarfs an Magnesiumlegierungen und der Rolle von Magnesium im Aluminiumherstellungsprozess ein jährliches Wachstum von 5,2–5,7 % verzeichnen wird.
Marktanalyse und Einblicke zum Magnesium-Metallmarkt
- Nordamerika: Dank einer starken Luft- und Raumfahrtindustrie, Aluminiumproduktion und Leichtbau im Automobilsektor konnte die Region im Jahr 2025 einen Marktanteil von 22–26 % erreichen , während für den Zeitraum 2026–2034 ein jährliches Wachstum des Marktes von 5,2–5,7 % prognostiziert wird .
- USA: Das Land repräsentierte im Jahr 2025 76–80 % des nordamerikanischen Marktes , gestützt durch die Verteidigungs-, Luft- und Raumfahrt- sowie die fortgeschrittene Fertigungsindustrie, und es wird erwartet, dass es eine durchschnittliche jährliche Wachstumsrate (CAGR) von 5,3–5,8 % verzeichnen wird .
- Europa: Deutschland, Frankreich, Italien und Großbritannien sind weiterhin die führenden regionalen Nachfragemärkte in den Bereichen Automobilindustrie, Luft- und Raumfahrttechnik sowie Metallurgie. Europa erreichte 2025 einen Marktanteil von 21–25 % und wird voraussichtlich ein jährliches Wachstum von 5,0–5,5 % verzeichnen .
- Asien-Pazifik: China, Japan, Südkorea und Indien bleiben die größten Produktions- und Konsumzentren. Asien-Pazifik hatte 2025 einen Marktanteil von 44–48 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–6,7 % wachsen .
- Größtes Segment: Magnesiumlegierungen dominierten das Produktportfolio mit einem Marktanteil von 45–49 % im Jahr 2025 , unterstützt durch die Nachfrage aus den Bereichen Transport und Luft- und Raumfahrt, bei einer jährlichen Wachstumsrate von 6,0–6,5 % .
- Wachstumsstarkes Segment: Die Automobilindustrie erwies sich als die am schnellsten wachsende Endverbraucherbranche mit einem Marktanteil von 30–34 % im Jahr 2025 und wird voraussichtlich aufgrund von Initiativen zur Gewichtsreduzierung von Fahrzeugen mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,5–7,0 % wachsen .
- Detaillierte Analyse der wichtigsten Unternehmen: Alliance Magnesium Inc., Dead Sea Magnesium Ltd., Latrobe Magnesium Limited, Mag Specialties Inc., NIPPON KINZOKU CO., LTD., RIMA Industrial S/A, Solikamsk Magnesium Works, US Magnesium LLC, VSMPO-AVISMA Corporation, Wenxi YinGuang Magnesium Industry (Group) Co., Ltd.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Kontinuierliche Innovationen bei Gewinnungstechniken, Legierungsdesign und Recyclingverfahren revolutionieren die Dynamik der Magnesiumindustrie. Hersteller arbeiten an der Entwicklung nachhaltiger Produktionstechniken, energieeffizienter Reduktionsverfahren, automatisierter Gießprozesse und fortschrittlicher Legierungen, um qualitativ hochwertige Produkte bei gleichzeitig reduzierter Umweltbelastung zu gewährleisten. Zudem gewinnen Recyclingverfahren aufgrund von Nachhaltigkeitsbedenken und der Verfügbarkeit von Magnesium zunehmend an Bedeutung.
Das künftige Wachstum wird von der steigenden Nachfrage nach Elektrofahrzeugen, der Modernisierung der Luft- und Raumfahrtindustrie, dem wachsenden Bedarf an Infrastruktur für erneuerbare Energien und der Rüstungsproduktion abhängen. Staatliche Programme zur Sicherung kritischer Mineralien, zur Förderung der Magnesiumproduktion im Inland und zur Dekarbonisierung von Industrien werden Investitionen in Nordamerika, Europa und im asiatisch-pazifischen Raum ankurbeln.
Berichtsumfang zum Markt für Magnesiummetalle
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 5,8 Milliarden US-Dollar |
| Marktgröße bis 2034 | 9,72 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,90 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Magnesiummetalle
Das Wachstum des Magnesiummarktes wird hauptsächlich durch die steigende Nachfrage nach leichten Konstruktionswerkstoffen angetrieben, die Kraftstoffeffizienz steigern, Emissionen reduzieren und die strukturelle Festigkeit verbessern. Automobilhersteller ersetzen zunehmend Schwermetalle in Bauteilen wie Lenkrädern, Getriebegehäusen, Sitzen, Instrumententafeln und Strukturbauteilen durch Magnesiumlegierungen. Auch Unternehmen der Luft- und Raumfahrtindustrie setzen vermehrt Magnesium im Innenraum und in bestimmten Strukturbauteilen ihrer Flugzeuge ein, während metallurgische Unternehmen Magnesium weiterhin zur Herstellung von Aluminiumlegierungen, zur Reduktion von Titan und zur Entschwefelung von Eisen verwenden.
Die Wertschöpfungskette von Magnesiummetall umfasst Bergbauunternehmen, Magnesiumproduzenten, Legierungshersteller, Komponentenhersteller, Druckgießereien, Recyclingunternehmen und Erstausrüster (OEMs) in den Bereichen Transport, Elektronik und Industrie. Magnesiumlegierungen sind aufgrund ihres günstigen Festigkeits-Gewichts-Verhältnisses und ihrer guten Verarbeitbarkeit weiterhin die wichtigste kommerzielle Anwendung. Investitionen in Recycling und nachhaltigere Gewinnungsmethoden nehmen stetig zu.
Der Marktbericht für Magnesiummetalle zeigt, dass Wettbewerbsvorteile durch technologische Kompetenz, zuverlässige Lieferketten, Innovationen in der Legierungsherstellung und Nachhaltigkeitsleistung bestimmt werden. Unternehmen wie US Magnesium LLC, Alliance Magnesium Inc., Latrobe Magnesium Limited, RIMA Industrial S/A, Dead Sea Magnesium Ltd. und VSMPO-AVISMA Corporation investieren in fortschrittliche Fertigungstechnologien, Recyclingtechnologien und die Entwicklung neuer Legierungen, um ihre Marktposition zu stärken. Joint Ventures mit Automobil- und Luftfahrtunternehmen treiben die kommerzielle Nutzung von Magnesiummetallen rasant voran.
Die Erweiterung der Produktionskapazitäten über die üblichen Liefergebiete hinaus trägt zur Sicherung kritischer Mineralien und zur Reduzierung geopolitischer Risiken bei. Investitionen in emissionsarme Produktionstechnologien, Materialrecycling, automatisierte Qualitätskontrolle und hochreines Magnesium steigern die Wettbewerbsfähigkeit und ermöglichen es Unternehmen, die steigenden Umweltstandards zu erfüllen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
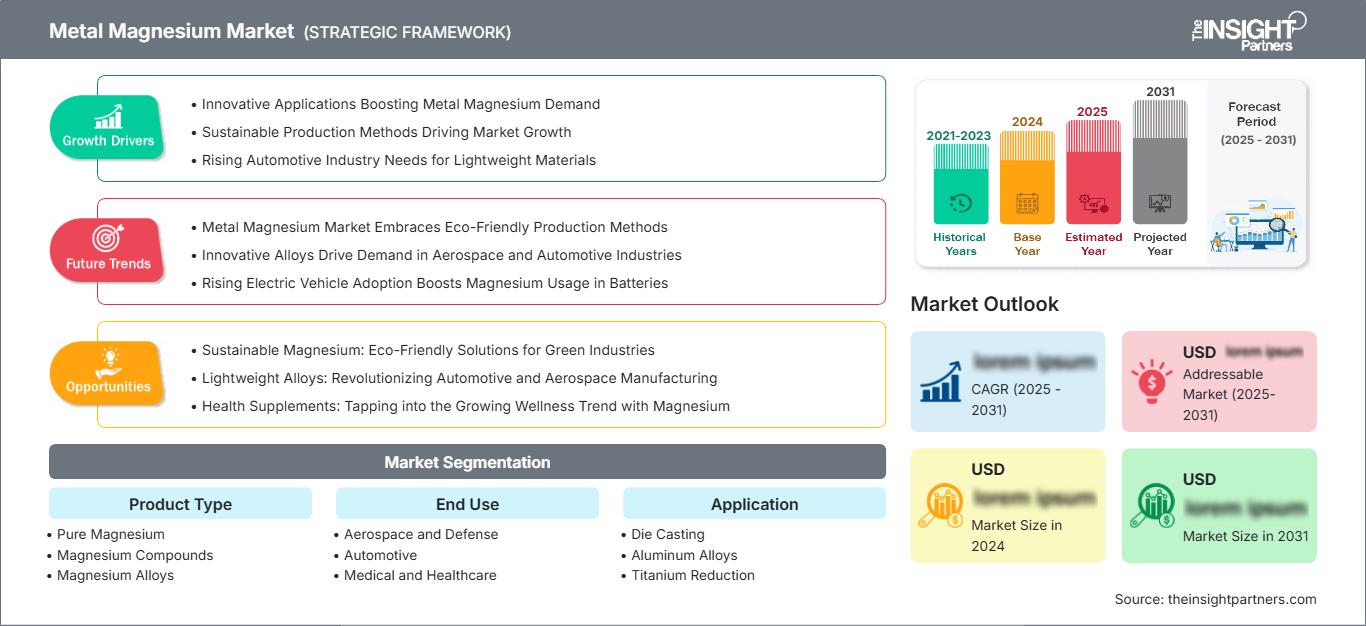
Markt für metallisches Magnesium: Strategische Einblicke
Regionale Einblicke
Nordamerikanischer Markt für Magnesiummetalle
Nordamerika wird voraussichtlich im Jahr 2025 einen Marktanteil von 22–26 % am Magnesiummarkt erreichen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,2–5,7 % wachsen. Das Nachfragewachstum wird durch den verstärkten Einsatz von Leichtbaumaterialien in der Automobil-, Flugzeug- und Militärtechnik getrieben. Initiativen der Regierungen zur Förderung des heimischen Abbaus und der Produktion kritischer Metalle sowie resilienter Lieferketten haben Investitionen in Magnesiumgewinnung, Recycling und Legierungsherstellung angekurbelt. Auch der vermehrte Einsatz von Magnesium bei der Herstellung von Aluminiumlegierungen und der Reduktion von Titan trägt zum Marktwachstum in der Region bei.
Zu den Stärken der Region zählen Fertigungskapazitäten, etablierte Forschungseinrichtungen und die Anwendung nachhaltiger Magnesiumherstellungstechnologien. Kontinuierliche Investitionen in Magnesiumrecycling, umweltfreundlichere Magnesiumreduktion und Legierungsherstellung tragen dazu bei, die Umweltbelastung zu reduzieren und gleichzeitig die Lieferketten zu sichern. Investitionen in die Produktion von Elektrofahrzeugen, Verkehrsflugzeugen und Automatisierung werden im Prognosezeitraum eine stetige Nachfrage nach Magnesium generieren.
US-Markt für Magnesium
Die USA hielten 2025 einen Anteil von 76 % bis 80 % am nordamerikanischen Magnesiummarkt und werden bis 2034 voraussichtlich ein durchschnittliches jährliches Wachstum von 5,3 % bis 5,8 % verzeichnen. Die hohe Nachfrage in der Luft- und Raumfahrtindustrie, Projekte zur Modernisierung der Verteidigungsindustrie und Leichtbauprogramme für Automobile werden den Inlandsverbrauch von Magnesium weiterhin ankurbeln. Darüber hinaus sind die USA nach wie vor ein bedeutender Abnehmer von Magnesium, das unter anderem in der Aluminium- und Titanlegierungsherstellung Verwendung findet.
Zu den wichtigsten Akteuren in der Region zählen unter anderem US Magnesium LLC und Alliance Magnesium Inc. Weiterverarbeitende Magnesiumhersteller investieren weiterhin in fortschrittliche Druckgussverfahren und die Fertigung von leichten Magnesiumbauteilen. Steigende staatliche Fördergelder für die heimische Produktion kritischer Mineralien und die Diversifizierung der Lieferkette treiben Investitionen in Technologie und Innovation voran.
Europäischer Markt für Magnesiummetalle
Europa wird bis 2025 einen Anteil von 21–25 % am Weltmarkt erreichen und im Prognosezeitraum ein jährliches Wachstum von 5,0–5,5 % verzeichnen. Deutschland ist aufgrund seiner starken Präsenz in der Automobil- und Maschinenbauindustrie der Hauptabnehmer in der Region, während Großbritannien, Frankreich, Italien und Spanien die Anwendung von Magnesium in der Luft- und Raumfahrt, der Fertigungsindustrie und der Spezialmetallurgie kontinuierlich ausbauen. Nachhaltigkeitsziele und Vorschriften für Leichtbaufahrzeuge werden den Einsatz von Magnesiumlegierungen in der Region weiter vorantreiben.
Deutschland bleibt aufgrund seiner starken Präsenz in der Automobil- und Maschinenbauindustrie der wichtigste regionale Abnehmer. Großbritannien wird aufgrund der Luft- und Raumfahrt- sowie der Verteidigungsindustrie, die auf fortschrittliche Leichtbaumaterialien angewiesen sind, weiterhin eine bedeutende Rolle spielen. Frankreich, Italien und Spanien werden ihren Einsatz von Magnesium in der Automobil-, Elektronik- und Gießereiindustrie weiter ausbauen.
APAC-Markt für Metall-Magnesium
Der asiatisch-pazifische Raum hatte 2025 mit 44–48 % den größten Anteil am Weltmarkt und wird mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–6,7 % das höchste regionale Wachstum verzeichnen. China dominiert als weltweit führender Hersteller und Konsument, während Japan, Südkorea und Indien ihren Konsum aufgrund der steigenden Nachfrage aus der Automobil- und Elektronikindustrie erhöhen.
Regierungsinitiativen zur Förderung der Elektromobilität und fortschrittlicher Fertigungstechnologien werden den Konsum in der Region ankurbeln. Die Produktion von Magnesiumlegierungen und der Druckguss werden die Exporte im asiatisch-pazifischen Raum vorantreiben.
Magnesiummarkt im Nahen Osten und Afrika
Für den Markt im Nahen Osten und in Afrika wird ein jährliches Wachstum von 5,4–5,9 % im Zeitraum 2026–2034 erwartet. Saudi-Arabien nimmt aufgrund der industriellen Diversifizierung und der Investitionen in die nachgelagerte Magnesiumverarbeitung eine führende Rolle unter den regionalen Trends ein, während die VAE die fortschrittliche Fertigung und die Unterstützung der Luft- und Raumfahrtindustrie, die Leichtmetallwerkstoffe verwendet, kontinuierlich verbessern.
Südafrika wird aufgrund seiner Bergbauausrüstung, der industriellen Fertigung und der metallurgischen Aktivitäten ein wichtiger Abnehmer in der Region sein, während der Rest des Nahen Ostens und Afrikas von Infrastrukturentwicklung und industrieller Expansion profitieren kann. Investitionen in die wertschöpfende Magnesiumverarbeitung und die Diversifizierung der Produktionsaktivitäten werden das regionale Magnesiumverbrauchswachstum schrittweise fördern.
Segmentierungsanalyse
Produkttyp
Im Marktsegment „Metallmagnesium“ wird für den Zeitraum 2026–2034 ein jährliches Wachstum von 5,9–6,4 % erwartet . Die Produktnachfrage variiert je nach Reinheitsanforderungen, Legierungszusammensetzung und industrieller Anwendung. Magnesiumlegierungen dominieren weiterhin die kommerzielle Nachfrage aufgrund ihrer hervorragenden mechanischen Eigenschaften und ihres geringen Gewichts, während reines Magnesium und Magnesiumverbindungen für metallurgische, chemische und Spezialfertigungsprozesse unerlässlich bleiben. Der Markt für Metallmagnesium erweitert sich stetig, da Hersteller anwendungsspezifische Werkstoffe für die Bereiche Transport, Elektronik, Gesundheitswesen und industrielle Fertigung entwickeln.
- Reines Magnesium – Weit verbreitet in der metallurgischen Verarbeitung, der Titanproduktion, der Entschwefelung und in Spezialchemikalienanwendungen, wo hochreines Magnesium eine gleichbleibende Prozesseffizienz und zuverlässige Materialleistung gewährleistet.
- Magnesiumverbindungen – Aufgrund ihrer vielseitigen chemischen Eigenschaften und ihrer breiten industriellen Anwendungsmöglichkeiten werden sie in der Pharmazie, Landwirtschaft, Chemie, bei Flammschutzmitteln und in der Umweltbehandlung eingesetzt.
- Magnesiumlegierungen – Die größte Produktkategorie, bedingt durch den umfangreichen Einsatz in Automobilstrukturen, Luft- und Raumfahrtkomponenten, Unterhaltungselektronik und Leichtbauanwendungen, die ein hohes Festigkeits-Gewichts-Verhältnis erfordern.
Endverwendung
Das Segment Endverwendung wird im Prognosezeitraum voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,1–6,6 % wachsen . Die steigende Nachfrage nach leichten, recycelbaren und leistungsstarken Werkstoffen fördert weiterhin den Einsatz von Magnesium in den Bereichen Transport, Gesundheitswesen, Elektronik und Verteidigung. Kontinuierliche Innovationen in der Legierungsentwicklung und Fertigungstechnologie erweitern die kommerziellen Möglichkeiten für nachgelagerte Anwendungen zusätzlich.
- Luft- und Raumfahrt sowie Verteidigung – Magnesiumlegierungen verbessern die Gewichtsreduzierung und die Betriebseffizienz von Flugzeugen und unterstützen gleichzeitig ausgewählte Struktur-, Innenausstattungs- und Verteidigungsanwendungen, die Hochleistungs-Leichtbaumaterialien erfordern.
- Automobilindustrie – Stellt das am schnellsten wachsende Endverbrauchersegment dar, da Magnesiumkomponenten zunehmend in Elektrofahrzeugen, konventionellen Automobilen, Lenksystemen, Sitzstrukturen und Getriebegehäusen eingesetzt werden.
- Medizin und Gesundheitswesen – Magnesiumwerkstoffe werden zunehmend für biologisch abbaubare Implantate, medizinische Geräte und spezielle Anwendungen im Gesundheitswesen evaluiert, die Biokompatibilität und geringes Gewicht erfordern.
- Elektronik – Hersteller von Unterhaltungselektronik verwenden Magnesiumlegierungen für leichte Gehäuse, Strukturrahmen, Laptops, Kameras und Kommunikationsgeräte, die eine hohe Dimensionsstabilität erfordern.
Anwendung
Für das Anwendungssegment wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 5,7–6,2 % prognostiziert . Die Nachfrage ist weiterhin breit gefächert und erstreckt sich über die Metallverarbeitung, Gießereibetriebe und die industrielle Fertigung. Magnesium bleibt ein wichtiger Rohstoff für die Herstellung von Leichtbaukomponenten, die Legierungsentwicklung und die metallurgische Verarbeitung in zahlreichen Endverbraucherbranchen.
- Druckguss – Stellt die größte Anwendung dar aufgrund der weitverbreiteten Produktion von leichten Automobil-, Luft- und Raumfahrt- sowie Elektronikkomponenten mit komplexen Geometrien und hoher Maßgenauigkeit.
- Aluminiumlegierungen – Magnesium verbessert die mechanische Festigkeit, die Korrosionsbeständigkeit und die Gesamtleistung von Aluminiumlegierungen, die in den Bereichen Transport, Verpackung und industrielle Fertigung eingesetzt werden.
- Titanreduktion – Hochreines Magnesium spielt eine entscheidende Rolle im Kroll-Verfahren zur Herstellung von Titanschwamm, der in großem Umfang in der Luft- und Raumfahrt, der Verteidigung und in industriellen Anwendungen eingesetzt wird.
- Eisen- und Stahlherstellung – Magnesium dient als wirksames Entschwefelungsmittel, verbessert die Stahlqualität und unterstützt eine effiziente metallurgische Verarbeitung in integrierten Stahlproduktionsanlagen.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Druckguss |
Hoch |
Leichtbauteile |
Reifen |
|
Aluminiumlegierungen |
Hoch |
Legierungsfestigkeit |
Reifen |
|
Titanreduktion |
Medium |
Metalle für die Luft- und Raumfahrt |
Skalierung |
|
Eisen- und Stahlherstellung |
Medium |
Sauberer Stahl |
Reifen |
Wachstumstreiber und Wirkungsanalyse des Magnesiummarktes
Zunehmende Verwendung von Leichtbaumaterialien in der Automobilindustrie
Der Übergang zu kraftstoffsparenden und Elektrofahrzeugen führt weiterhin zu einem steigenden Magnesiumverbrauch, da Magnesium etwa ein Drittel leichter als Aluminium und fast 75 % leichter als Stahl ist und dabei günstige mechanische Eigenschaften aufweist. Automobilhersteller setzen vermehrt Magnesium-Druckgussteile in Lenkrädern, Sitzgestellen, Getriebegehäusen und Instrumententafelträgern ein, um das Fahrzeuggewicht zu reduzieren und die Batterieeffizienz zu verbessern. Regulatorische Standards für Fahrzeugemissionen in Nordamerika, Europa und im asiatisch-pazifischen Raum beschleunigen diesen Wandel hin zu Leichtbaumaterialien. Kontinuierliche Fortschritte bei Legierungszusammensetzungen und Gießtechnologien verbessern Korrosionsbeständigkeit, Festigkeit und Verarbeitbarkeit und ermöglichen so eine breitere kommerzielle Anwendung. Da die Produktion von Elektrofahrzeugen weltweit weiter zunimmt, wird die Nachfrage nach Hochleistungsmagnesiumwerkstoffen im Prognosezeitraum voraussichtlich deutlich steigen.
Steigerung der Luft- und Raumfahrtproduktion und Modernisierungsprogramme im Verteidigungsbereich
Die Auslieferung von Verkehrsflugzeugen, die Modernisierung der Militärflotte und die zunehmende Weltraumforschung sorgen für eine anhaltende Nachfrage nach Magnesiumlegierungen. Luft- und Raumfahrtunternehmen setzen vermehrt Magnesiumkomponenten in Getriebegehäusen, Antriebssystemen, Innenstrukturen und Spezialausrüstungen ein, wo eine Gewichtsreduzierung die Betriebseffizienz und den Kraftstoffverbrauch direkt verbessert. Regierungen in den USA, Europa, Indien und mehreren Ländern des asiatisch-pazifischen Raums erhöhen kontinuierlich ihre Investitionen in die Verteidigung und fördern gleichzeitig die heimische Luft- und Raumfahrtindustrie. Diese Entwicklungen begünstigen einen höheren Verbrauch von leichten Strukturmetallen mit überlegenen Leistungseigenschaften. Die kontinuierliche Forschung an feuerbeständigen Magnesiumlegierungen und fortschrittlichen Oberflächenbehandlungstechnologien erweitert die potenziellen Anwendungen in der Luft- und Raumfahrt und behebt gleichzeitig bisherige Leistungsgrenzen. Dies schafft langfristige Chancen für Hersteller in margenstarken Fertigungsbranchen.
Expansion der Aluminiumlegierungs- und Metallurgieindustrie
Die Aluminiumindustrie zählt weiterhin zu den größten Magnesiumverbrauchern und setzt Magnesium in großem Umfang zur Verbesserung der Legierungsfestigkeit, Korrosionsbeständigkeit und mechanischen Eigenschaften ein. Die weltweit steigende Aluminiumproduktion für Transport, Verpackung, Infrastruktur für erneuerbare Energien und Bauanwendungen stützt die Magnesiumnachfrage. Gleichzeitig spielt Magnesium eine wesentliche Rolle bei der Titanreduktion und Stahlentschwefelung und sichert so einen stabilen industriellen Verbrauch jenseits des Transportsektors. Investitionen in die Primärmetallproduktion im asiatisch-pazifischen Raum und im Nahen Osten stärken die Nachfrage nach metallurgischen Magnesiumprodukten. Die fortschreitende Industrialisierung, der Infrastrukturausbau und die fortschrittlichen Fertigungsaktivitäten in Schwellenländern dürften ein stabiles Verbrauchsniveau aufrechterhalten und die Hersteller zu Kapazitätserweiterungen und Prozessoptimierungen anregen.
Zukunftstrends auf dem Magnesium-Metallmarkt
Entwicklung einer kohlenstoffarmen und recycelten Magnesiumproduktion
Steigende Nachhaltigkeitsanforderungen veranlassen Hersteller, emissionsarme Magnesiumproduktionstechnologien zu kommerzialisieren, die auf recycelten Rohstoffen, erneuerbarer Energie und alternativen Extraktionsverfahren basieren. Diese Trends im Magnesiummarkt gewinnen an Dynamik, da Regierungen und Hersteller die CO₂-Intensität entlang der gesamten Lieferkette reduzieren wollen. Unternehmen investieren in Elektrolysetechnologien, Abfallrecycling und Kreislaufwirtschaftsinitiativen, um die Umweltbilanz zu verbessern und gleichzeitig die Abhängigkeit von konventionellen Produktionswegen zu verringern. Kunden in der Automobil- und Luftfahrtindustrie legen zunehmend Wert auf nachhaltig produzierte Magnesiumwerkstoffe, wodurch sich Hersteller, die zertifizierte CO₂-arme Produkte anbieten können, einen Wettbewerbsvorteil verschaffen.
Hochleistungsfähige Magnesiumlegierungen für technische Anwendungen
Kontinuierliche Materialinnovationen erweitern das kommerzielle Potenzial von Magnesium durch die Entwicklung festerer, korrosionsbeständiger und hitzebeständiger Legierungssysteme. Forschungseinrichtungen und Industrieunternehmen arbeiten zusammen, um die Legierungszusammensetzung für Elektrofahrzeuge, Luft- und Raumfahrtstrukturen, Verteidigungsausrüstung und medizinische Anwendungen zu optimieren. Additive Fertigung, Präzisionsdruckguss und digitale Prozessoptimierung tragen zusätzlich zu höherer Produktionseffizienz und Produktkonsistenz bei. Diese Innovationen werden voraussichtlich das Anwendungsspektrum, das bisher durch mechanische oder umweltbedingte Einschränkungen begrenzt war, erweitern und die Entwicklung höherwertiger Produkte in der gesamten Branche fördern.
Marktchancen für Magnesiummetalle
Ausbau der inländischen Lieferketten für kritische Mineralien
Viele Regierungen haben Magnesium als strategisch wichtigen Rohstoff für die Bereiche Transport, Luft- und Raumfahrt, Verteidigung und saubere Energien identifiziert. Daher nehmen die Anreize für den heimischen Abbau, die Raffination, das Recycling und die Weiterverarbeitung zu Legierungen in Nordamerika und Europa stetig zu. Prognosen für den Markt für metallisches Magnesium zeigen, dass Unternehmen, die in lokale Produktionsanlagen, Recyclingtechnologien und eine sichere Rohstoffversorgung investieren, von einer verbesserten Versorgungssicherheit und einer günstigen Industriepolitik profitieren werden. Strategische Partnerschaften zwischen Bergbauunternehmen, Legierungsherstellern und der verarbeitenden Industrie dürften die regionale Wettbewerbsfähigkeit stärken und gleichzeitig die Abhängigkeit von konzentrierten internationalen Lieferquellen verringern.
Wachsende Möglichkeiten in medizinischen und hochentwickelten Elektronikanwendungen
Neue Anwendungsgebiete wie biologisch abbaubare medizinische Implantate, tragbare Elektronik, Präzisionsinstrumente und fortschrittliche Kommunikationsgeräte bieten attraktive langfristige Investitionsmöglichkeiten. Die kontinuierliche Forschung an biokompatiblen Magnesiumwerkstoffen und miniaturisierten Leichtbauteilen erweitert das Kommerzialisierungspotenzial über traditionelle Industriezweige hinaus. Hersteller, die hochreine Spezialmagnesiumprodukte mit gleichbleibend hohen Qualitätsstandards produzieren können, sind bestens positioniert, um Premium-Marktsegmente zu erschließen. Steigende Forschungsgelder, Innovationen im Gesundheitswesen und die Miniaturisierung elektronischer Produkte werden die Nachfrage nach Spezialmagnesiumwerkstoffen im kommenden Jahrzehnt voraussichtlich deutlich steigern.
Aktuelle Entwicklungen
- Juli 2026: Latrobe Magnesium (LMG) sicherte sich eine strategische Finanzierungsvereinbarung im Wert von bis zu 16 Millionen US-Dollar mit der in Singapur ansässigen Long State Investment Limited. Diese Vereinbarung stellt dem Unternehmen das Kapital zur Verfügung, um die Inbetriebnahme seiner Demonstrationsanlage abzuschließen und zukünftige Expansionen zu unterstützen.
- Dezember 2025: Magmec, ein Unternehmen, das Anlagen zur Herstellung von reinem Magnesium errichtet, unterzeichnete eine Absichtserklärung mit Metix, einer südafrikanischen Tochtergesellschaft der SMS group, zur Entwicklung einer Magnesiummetallproduktionsanlage in den Vereinigten Arabischen Emiraten. Die Anlage nutzt fortschrittliche Reduktionsofentechnologie und ist für die Verarbeitung von Magnesiumoxid aus Rohstoffen wie Dolomit und Sole ausgelegt.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -