
金属マグネシウム市場:動向・予測 2034
金属マグネシウム市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:製品タイプ別(純マグネシウム、マグネシウム化合物、マグネシウム合金)、用途別(航空宇宙・防衛、自動車、医療・ヘルスケア、電子機器、その他)、アプリケーション別(ダイカスト、アルミニウム合金、チタン還元、鉄鋼製造、その他)、地域別(北米、欧州、アジア太平洋、南米・中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00014630
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : July 30, 2026


2025年の市場規模
58 億米ドル
基準年値
2034年の予測
97億2000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
5.90 %
成長率
対象市場
702億9000 万米ドル
(2026年~2034年)
世界の金属マグネシウム市場規模は、2025年には58億米ドルに達し、2034年には97億2000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)5.90%を記録すると見込まれています。軽量材料が自動車、航空宇宙、エレクトロニクス、冶金産業において戦略的にますます重要になっているため、市場は成長を続けています。マグネシウムの優れた強度対重量比、高い加工性、リサイクル性は、構造設計、合金製造、および工業製造プロセスにおけるマグネシウムの用途拡大に貢献しています。
北米は、航空宇宙産業の発展、自動車の軽量化プログラム、防衛投資などにより、金属マグネシウムの生産と消費において技術的に先進的な地域であり続けています。マグネシウム合金への需要の高まりと、アルミニウム製造プロセスにおけるマグネシウムの役割により、北米の金属マグネシウム市場規模は予測期間中に年平均成長率(CAGR)5.2~5.7%で成長すると予測されています。
金属マグネシウム市場の評価と洞察
- 北米:航空宇宙製造、アルミニウム生産、自動車の軽量化が盛んなことから、同地域は2025年には22~26%のシェアを占めると予測されており、 2026~2034年には年平均成長率(CAGR)5.2~5.7%で市場が拡大すると見込まれている。
- 米国:防衛、航空宇宙、先端製造業に支えられ、 2025年には北米市場の76~80%を占め、年平均成長率(CAGR)は5.3~5.8%になると予測されている。
- ヨーロッパ:ドイツ、フランス、イタリア、英国は、自動車製造、航空宇宙工学、冶金産業を通じて、引き続き地域需要を牽引しています。ヨーロッパは2025年に21~25%のシェアを獲得し、年平均成長率(CAGR)は5.0~5.5%と予測されています。
- アジア太平洋地域:中国、日本、韓国、インドは依然として最大の生産・消費拠点である。アジア太平洋地域は2025年には44~48%のシェアを占め、年平均成長率(CAGR)は6.2~6.7%と予測されている。
- 最大のセグメント: マグネシウム合金は、輸送および航空宇宙需要に支えられ、2025年には45~49%の市場シェアを占め、 6.0~6.5%のCAGRで拡大し、製品ポートフォリオを支配しました。
- 高成長分野: 自動車は最も急速に成長している最終用途産業として台頭し、2025年には市場シェアの30~34%を占め、車両軽量化の取り組みにより年平均成長率(CAGR)6.5~7.0%で拡大すると予測されている。
- 詳細に分析された主要企業: Alliance Magnesium Inc.、Dead Sea Magnesium Ltd.、Latrobe Magnesium Limited、Mag Specialties Inc.、NIPPON KINZOKU CO., LTD.、RIMA Industrial S/A、Solikamsk Magnesium Works、US Magnesium LLC、VSMPO-AVISMA Corporation、Wenxi YinGuang Magnesium Industry (Group) Co., Ltd.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
抽出技術、合金設計、リサイクル工程における絶え間ない革新は、金属マグネシウム産業のあり方を大きく変えつつあります。メーカー各社は、環境汚染を低減しつつ高品質な製品を供給するため、持続可能な生産技術、エネルギー効率の高い還元技術、自動鋳造工程、そして先進的な合金の開発に取り組んでいます。さらに、持続可能性への意識の高まりとマグネシウムの供給量の多さから、リサイクル事業もますます普及しています。
今後の成長は、電気自動車の需要増加、航空宇宙産業の高度化、再生可能エネルギーインフラへのニーズの高まり、そして防衛産業の発展にかかっている。重要鉱物資源の確保、国内でのマグネシウム生産、そして産業の脱炭素化を目指す政府プログラムは、北米、欧州、アジア太平洋地域への投資を促進するだろう。
金属マグネシウム市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 58億米ドル |
| 2034年までの市場規模 | 97億2000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 5.90% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
金属マグネシウム市場分析
マグネシウム金属市場の成長は、燃費向上、排出ガス削減、構造性能向上に貢献する軽量エンジニアリング材料への需要増加が主な要因となっている。自動車メーカーは、ステアリングホイール、トランスミッションハウジング、シート、計器盤、構造部品などの部品において、重金属の代わりにマグネシウム合金を徐々に採用し始めている。航空宇宙産業の企業も、航空機の内装や特定の構造部品へのマグネシウムの使用を増やしており、冶金企業はアルミニウム合金の製造、チタンの還元、鉄の脱硫などに引き続きマグネシウムを使用している。
マグネシウム金属のバリューチェーンには、鉱山会社、マグネシウム生産会社、合金メーカー、部品加工会社、ダイカスト会社、リサイクル業者、そして輸送、エレクトロニクス、産業市場のOEM企業が含まれます。マグネシウム合金は、その優れた強度対重量比と加工性の高さから、依然として最大の商業用途となっています。リサイクルやより持続可能な採掘方法への投資は増加の一途をたどっています。
金属マグネシウム市場レポートによると、競争優位性は技術力、供給の信頼性、合金製造における革新性、そして持続可能性によって決まることが明らかになっています。US Magnesium LLC、Alliance Magnesium Inc.、Latrobe Magnesium Limited、RIMA Industrial S/A、Dead Sea Magnesium Ltd.、VSMPO-AVISMA Corporationといった企業は、市場での地位向上を目指し、先進的な製造技術、リサイクル技術、合金開発に投資を行っています。自動車および航空宇宙企業との合弁事業は、マグネシウム金属の商業利用を急速に推進しています。
通常の供給地域を超えた生産能力の拡大は、重要鉱物の確保と地政学的リスクの低減に役立つ。低炭素排出、材料リサイクル、品質保証のための自動検査、高純度マグネシウムを用いた生産技術への投資は、企業の競争力を高め、厳格化する環境基準への対応を可能にする。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
金属マグネシウム市場:戦略的洞察
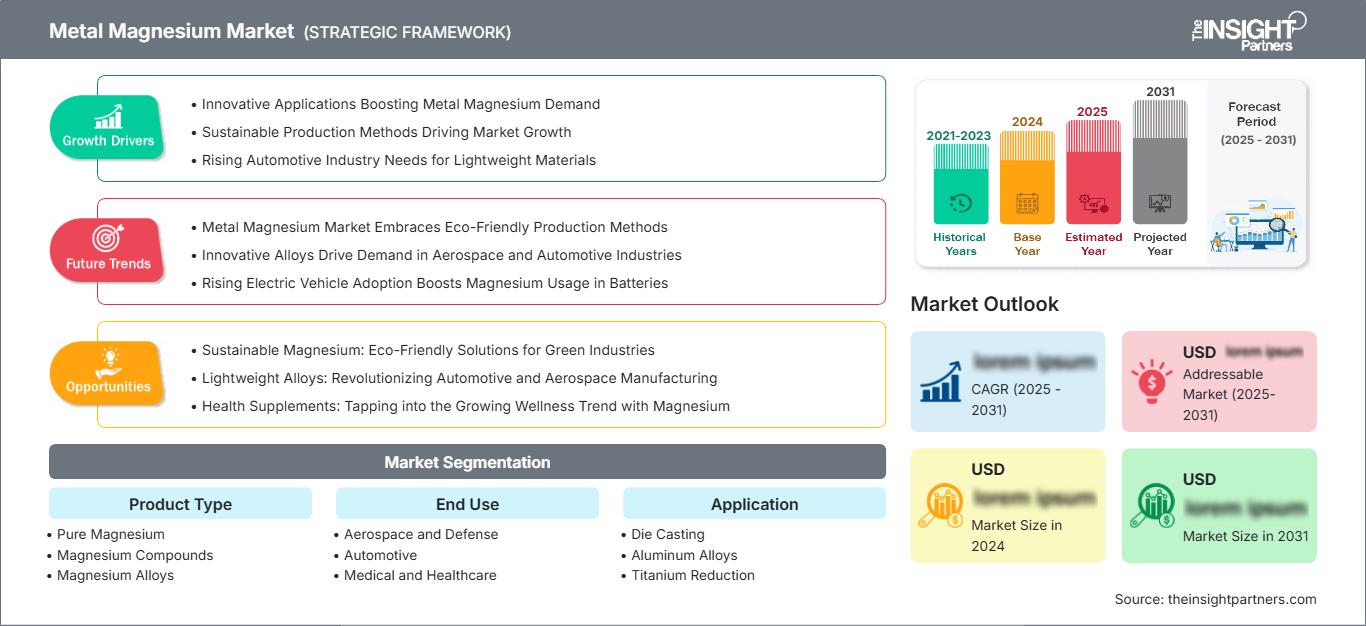
地域別分析
北米金属マグネシウム市場
北米は2025年にはマグネシウム市場の22~26%を占めると予測されており、2026年から2034年にかけて年平均成長率(CAGR)5.2~5.7%で成長すると見込まれています。需要の増加は、自動車、航空機、軍事装備の製造における軽量素材の採用拡大によって牽引されています。各国政府が重要金属の国内採掘・生産と強靭なサプライチェーンの構築を支援する取り組みを進めていることも、マグネシウムの採掘、リサイクル、合金製造への投資を促進しています。アルミニウム合金製造やチタン還元におけるマグネシウムの使用増加も、この地域の市場成長を後押しする要因の一つです。
製造能力の高さ、実績のある研究機関、そして持続可能なマグネシウム製造技術の導入は、この地域の強みの一つです。マグネシウムのリサイクル、よりクリーンなマグネシウム還元、合金製造への継続的な投資は、サプライチェーンの確保と同時に環境負荷の低減に貢献します。電気自動車、商用航空機、自動化機器の製造への投資は、予測期間を通じてマグネシウムの安定した需要を生み出すでしょう。
米国金属マグネシウム市場
2025年には北米マグネシウム市場の76%~80%を米国が占め、2034年までの期間で年平均成長率(CAGR)5.3%~5.8%を記録すると予測されている。航空宇宙産業、防衛近代化プロジェクト、自動車軽量化プログラムといった分野が、国内マグネシウム消費を今後も押し上げるだろう。さらに、米国はアルミニウム合金製造やチタン製造に用いられるマグネシウムの主要消費国であり続ける。
この地域で事業を展開する主要企業には、US Magnesium LLCやAlliance Magnesium Inc.などが挙げられる。マグネシウムの下流消費者は、高度なダイカスト技術や軽量マグネシウム部品の製造に引き続き投資を行っている。重要鉱物の国内生産とサプライチェーンの多様化に向けた政府資金の増加が、技術革新への投資を促進している。
欧州金属マグネシウム市場
欧州は2025年までに世界市場の21~25%のシェアを獲得し、予測期間中の年平均成長率(CAGR)は5.0~5.5%になると見込まれています。ドイツは自動車およびエンジニアリング分野における強い存在感から、この地域における主要な消費国となっています。一方、英国、フランス、イタリア、スペインは、航空宇宙、製造、特殊冶金分野におけるマグネシウムの用途拡大を続けています。持続可能な目標と軽量車両に関する規制が、この地域におけるマグネシウム合金の使用を促進するでしょう。
ドイツは自動車産業とエンジニアリング産業における強い存在感により、引き続き主要な地域消費国となるだろう。英国は、高度な軽量素材を必要とする航空宇宙産業と防衛産業の存在により、強い存在感を維持するだろう。フランス、イタリア、スペインは、自動車、エレクトロニクス、工業用鋳造産業においてマグネシウムの使用を拡大し続けるだろう。
アジア太平洋地域の金属マグネシウム市場
アジア太平洋地域は2025年の世界市場において44~48%という最大のシェアを占め、地域別年平均成長率(CAGR)も6.2~6.7%と最も高くなると予測されている。中国は世界最大の製造国および消費国として君臨する一方、日本、韓国、インドは自動車および電子機器製造業からの需要増加に伴い消費を拡大している。
各国政府が電気自動車の生産や先端製造業の振興に向けて講じている施策は、同地域における消費拡大に貢献するだろう。マグネシウム合金の生産とダイカストは、アジア太平洋地域における輸出を牽引するだろう。
中東・アフリカの金属マグネシウム市場
中東・アフリカ市場の成長率は、2026年から2034年にかけて年平均成長率(CAGR)5.4~5.9%に達すると予測されている。地域動向をリードしているのは、産業の多様化とマグネシウム加工への投資が進んでいるサウジアラビアであり、一方、アラブ首長国連邦(UAE)は、軽量金属材料を活用する先進的な製造業と航空宇宙産業の支援を継続的に強化している。
南アフリカは、鉱業設備、工業製造、冶金活動により、この地域における重要な消費国となるだろう。一方、中東・アフリカのその他の地域は、インフラ開発と産業拡大の恩恵を受けることができる。付加価値の高いマグネシウム加工への投資と製造活動の多様化は、地域におけるマグネシウム消費の緩やかな成長をもたらすだろう。
セグメンテーション分析
製品タイプ
金属マグネシウム市場の製品タイプ別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)5.9~6.4%を記録すると予測されています。製品需要は、純度要件、合金組成、および産業用途によって異なります。マグネシウム合金は、その優れた機械的特性と軽量性から、引き続き商業需要を牽引しています。一方、純マグネシウムおよびマグネシウム化合物は、冶金、化学、および特殊製造プロセスにおいて不可欠な存在です。輸送、エレクトロニクス、ヘルスケア、および産業製造を支える用途別材料の開発が進むにつれ、金属マグネシウム市場の範囲は拡大し続けています。
- 高純度マグネシウム– 冶金加工、チタン製造、脱硫、特殊化学品用途など、高純度マグネシウムが安定したプロセス効率と信頼性の高い材料性能をもたらす分野で広く利用されています。
- マグネシウム化合物は、その多様な化学的性質と幅広い産業用途のため、医薬品、農業、化学薬品、難燃剤、環境処理など、様々な分野で使用されています。
- マグネシウム合金– 自動車構造、航空宇宙部品、民生用電子機器、および高い強度重量比性能が求められる軽量エンジニアリング用途における幅広い使用に支えられ、最大の製品カテゴリーとなっている。
最終用途
最終用途分野は、予測期間を通じて年平均成長率(CAGR)6.1~6.6%で成長すると予測されています。軽量でリサイクル可能、かつ高性能な材料に対する需要の高まりは、輸送、医療、エレクトロニクス、防衛産業におけるマグネシウムの採用を引き続き後押ししています。合金工学および製造技術における継続的なイノベーションは、下流用途における商業的機会をさらに拡大させています。
- 航空宇宙・防衛分野において、マグネシウム合金は航空機の軽量化と運用効率の向上に貢献するとともに、高性能軽量材料を必要とする特定の構造、内装、防衛用途を支える。
- 自動車分野– 電気自動車、従来型自動車、ステアリングシステム、シート構造、トランスミッションハウジングなどにおけるマグネシウム部品の使用増加により、最も急速に成長している最終用途分野となっている。
- 医療・ヘルスケア分野において、マグネシウム材料は、生体適合性と軽量性が求められる生分解性インプラント、医療機器、および特殊なヘルスケア用途向けに、ますます評価が進められている。
- 電子機器分野 – 家電メーカーは、軽量筐体、構造フレーム、ノートパソコン、カメラ、および高い寸法安定性を必要とする通信機器にマグネシウム合金を使用しています。
応用
用途別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)5.7~6.2%を記録すると予測されています。需要は金属加工、鋳造、工業製造など多岐にわたります。マグネシウムは、軽量部品の製造、合金開発、冶金加工など、様々な最終用途産業を支える重要な原材料として引き続き利用されています。
- ダイカスト– 複雑な形状と高い寸法精度を持つ軽量の自動車、航空宇宙、電子機器部品の広範な生産により、最大の用途となっている。
- アルミニウム合金– マグネシウムは、輸送、包装、および工業製造分野で使用されるアルミニウム合金の機械的強度、耐食性、および全体的な性能を向上させます。
- チタン還元– 高純度マグネシウムは、航空宇宙、防衛、および産業用途で広く使用されるチタンスポンジを製造するクロール法において重要な役割を果たします。
- 鉄鋼製造– マグネシウムは効果的な脱硫剤として機能し、鋼の品質を向上させ、総合製鉄施設における効率的な冶金プロセスをサポートします。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
ダイカスト |
高い |
軽量パーツ |
成熟した |
|
アルミニウム合金 |
高い |
合金強度 |
成熟した |
|
チタン還元 |
中くらい |
航空宇宙用金属 |
スケーリング |
|
鉄鋼製造 |
中くらい |
クリーンスチール |
成熟した |
金属マグネシウム市場の成長要因と影響分析
自動車製造業界全体で軽量素材の採用が拡大
燃費効率の高い電気自動車への移行に伴い、マグネシウムの消費量は増加の一途をたどっています。マグネシウムはアルミニウムより約3分の1、鋼鉄より約75%軽量でありながら、優れた機械的特性を維持しているためです。自動車メーカーは、車両重量の軽減とバッテリー効率の向上を目指し、ステアリングホイール、シートフレーム、トランスミッションケース、インストルメントパネルサポートなどにマグネシウムダイカスト部品の使用を拡大しています。北米、欧州、アジア太平洋地域における車両排出ガスに関する規制基準も、軽量素材への移行を加速させています。合金組成と鋳造技術の継続的な進歩により、耐食性、強度、製造性が向上し、より幅広い商業的採用が可能になっています。電気自動車の生産が世界的に拡大し続ける中、高性能マグネシウム材料の需要は予測期間を通じて大幅に増加すると予想されます。
航空宇宙生産の拡大と防衛近代化計画
民間航空機の納入、軍艦隊の近代化、そして拡大する宇宙探査活動により、マグネシウム合金への需要は持続的に高まっています。航空宇宙メーカーは、ギアボックスハウジング、トランスミッションシステム、内装構造、特殊機器などにおいて、軽量化が運用効率と燃費の向上に直接つながる用途で、マグネシウム部品の利用を拡大しています。米国、欧州、インド、そしてアジア太平洋地域のいくつかの国々の政府は、防衛投資を増やしつつ、国内の航空宇宙製造能力を支援し続けています。こうした動きは、優れた性能特性を持つ軽量構造金属の消費拡大を促しています。耐火性マグネシウム合金と高度な表面処理技術に関する継続的な研究は、航空宇宙分野における潜在的な用途を拡大するとともに、従来の性能上の制約を克服し、高付加価値製造業分野で事業を展開するメーカーにとって長期的なビジネスチャンスを生み出しています。
アルミニウム合金および冶金産業の拡大
アルミニウム産業はマグネシウムの主要消費産業の一つであり、合金強度、耐食性、機械的性能の向上にマグネシウムを幅広く利用しています。輸送、包装、再生可能エネルギーインフラ、建設用途向けのアルミニウムの世界的生産量の増加は、マグネシウム需要を支え続けています。同時に、マグネシウムはチタン還元および鋼鉄脱硫プロセスにおいて重要な役割を果たしており、輸送市場以外でも安定した産業消費を確保しています。アジア太平洋地域および中東における一次金属生産への投資は、冶金グレードのマグネシウム製品に対する下流需要を強化しています。新興国における工業化、インフラ開発、および高度な製造活動の進展は、健全な消費水準を維持するとともに、生産者が生産能力を拡大し、プロセス効率を向上させることを促すと予想されます。
金属マグネシウム市場の将来動向
低炭素・リサイクルマグネシウム生産の開発
持続可能性への要求の高まりを受け、生産者はリサイクル原料、再生可能エネルギー、代替抽出プロセスを用いた低排出マグネシウム生産技術の実用化を進めている。こうした金属マグネシウム市場の動向は、政府や製造業者が金属サプライチェーン全体で炭素強度を削減しようとする中で、勢いを増している。企業は、環境性能を向上させつつ、従来型の生産ルートへの依存度を低減する電解技術、廃棄物リサイクル、循環型経済イニシアチブに投資している。自動車産業や航空宇宙産業の顧客は、持続可能な方法で生産されたマグネシウム材料をますます重視するようになり、認証済みの低炭素製品を供給できる製造業者にとって競争上の差別化要因となっている。
高性能エンジニアリング用途向け先進マグネシウム合金
継続的な材料革新により、マグネシウムの商業的可能性は、より強度が高く、耐腐食性、耐熱性に優れた合金システムの開発を通じて拡大しています。研究機関と製造業者は協力して、電気自動車、航空宇宙構造物、防衛機器、医療用途向けの合金化学の改良に取り組んでいます。積層造形、精密ダイカスト、デジタルプロセス最適化は、生産効率と製品の一貫性をさらに向上させています。これらの革新により、これまで機械的または環境的な性能制約によって制限されていた用途範囲が拡大し、業界全体でより高付加価値な製品開発が促進されることが期待されます。
金属マグネシウム市場の機会
国内重要鉱物サプライチェーンの拡大
多くの政府が、マグネシウムを輸送、航空宇宙、防衛、クリーンエネルギー産業を支える戦略的に重要な材料として位置付けています。そのため、北米とヨーロッパでは、国内での採掘、精製、リサイクル、および合金生産に対するインセンティブが継続的に増加しています。金属マグネシウム市場の予測によると、地域に根ざした生産施設、リサイクル技術、および安定した原材料調達に投資する企業は、供給の安定性向上と有利な産業政策の恩恵を受けるでしょう。鉱業会社、合金メーカー、製造業間の戦略的パートナーシップは、集中した国際的な供給源への依存度を低減しながら、地域競争力を強化することが期待されます。
医療および先端電子機器アプリケーションにおける機会の拡大
生分解性医療用インプラント、携帯型電子機器、精密機器、高度な通信機器など、新たな用途の出現は、魅力的な長期投資機会を提供しています。生体適合性マグネシウム材料と小型軽量部品に関する継続的な研究は、従来の産業分野を超えて商業化の可能性を広げています。一貫した品質基準で高純度特殊マグネシウム製品を製造できるメーカーは、プレミアム市場セグメントを獲得する上で有利な立場にあります。研究資金の増加、ヘルスケア分野のイノベーション、電子製品の小型化は、今後10年間で特殊マグネシウム材料の需要を加速させると予想されます。
最近の動向
- 2026年7月:ラトローブ・マグネシウム(LMG)は、シンガポールを拠点とするロング・ステート・インベストメント・リミテッドと最大1,600万ドルの戦略的資金調達契約を締結し、実証プラントの試運転を完了させ、将来の拡張を支援するための資金を確保した。
- 2025年12月:クリーンマグネシウム製造施設を建設するMagmec社は、SMSグループの南アフリカ子会社であるMetix社と、先進的な還元炉技術を用いたマグネシウム金属製造プラントをアラブ首長国連邦に建設するための覚書(MOU)を締結した。この施設は、ドロマイトや塩水などの原料から得られる酸化マグネシウムを処理するように設計される。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -