
Marché du magnésium métallique : taille et tendances 2034
Marché du magnésium métallique : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance. Couverture du rapport : par type de produit (magnésium pur, composés de magnésium, alliages de magnésium) ; utilisation finale (aérospatiale et défense, automobile, médical et santé, électronique, autres) ; application (moulage sous pression, alliages d’aluminium, réduction du titane, sidérurgie, autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00014630
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : July 30, 2026


Taille du marché en 2025
5,8 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
9,72 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,90 %
taux de croissance
Marché adressable
70,29 milliards de dollars américains
(2026-2034)
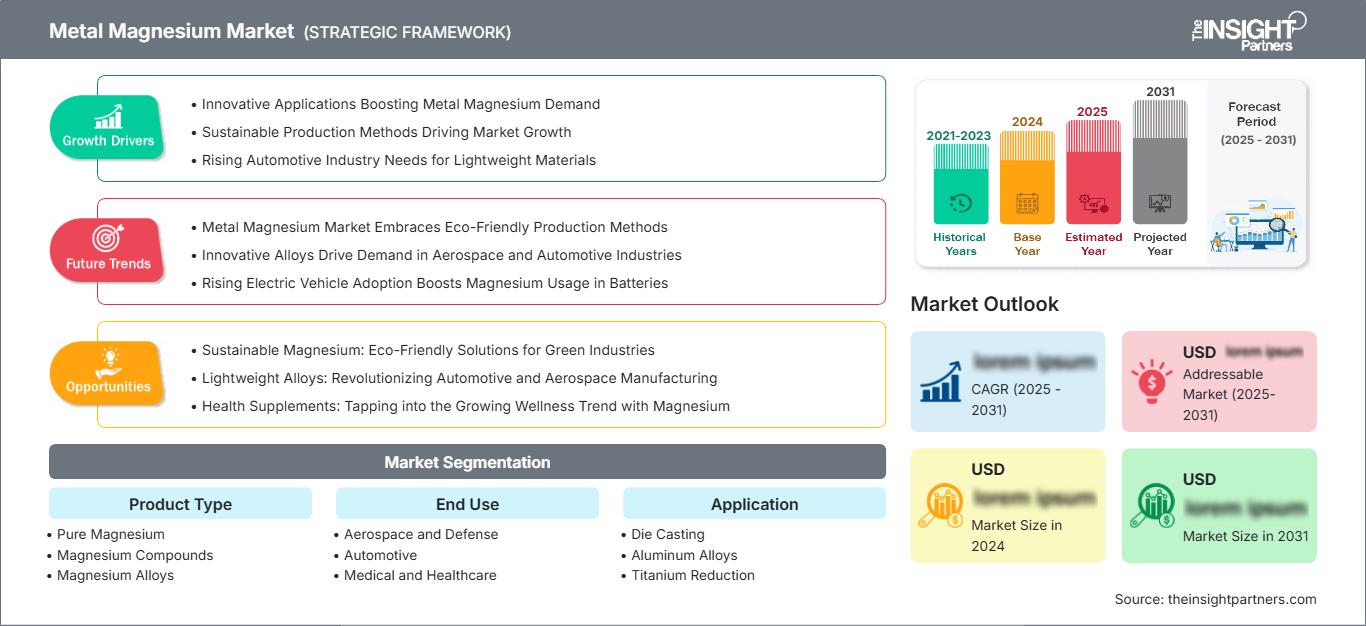
Le marché mondial du magnésium métallique représentait 5,8 milliards de dollars américains en 2025 et devrait atteindre 9,72 milliards de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 5,90 % entre 2026 et 2034. Ce marché est en constante croissance, les matériaux légers revêtant une importance stratégique croissante pour les industries automobile, aérospatiale, électronique et métallurgique. Le rapport résistance/poids avantageux, l'usinabilité élevée et la recyclabilité du magnésium contribuent à son utilisation accrue dans la conception de structures, la production d'alliages et les procédés de fabrication industrielle.
L'Amérique du Nord demeure une région technologiquement avancée pour la production et la consommation de magnésium métallique, grâce au développement de l'industrie aérospatiale, aux programmes d'allègement des véhicules et aux investissements dans la défense. On prévoit que la valeur du marché du magnésium métallique en Amérique du Nord connaîtra un TCAC de 5,2 % à 5,7 % au cours de la période de prévision, en raison de la demande accrue d'alliages de magnésium et du rôle de ce métal dans la production d'aluminium.
Analyse et perspectives du marché du magnésium métallique
- Amérique du Nord : La forte présence de l'industrie aérospatiale, de la production d'aluminium et de l'allègement des véhicules a permis à la région de représenter une part de 22 à 26 % en 2025 , tandis que le marché devrait croître à un TCAC de 5,2 à 5,7 % entre 2026 et 2034 .
- États-Unis : Le pays représentait 76 à 80 % du marché nord-américain en 2025 , soutenu par les industries de la défense, de l'aérospatiale et de la fabrication de pointe, et devrait enregistrer un TCAC de 5,3 à 5,8 % .
- Europe : L’Allemagne, la France, l’Italie et le Royaume-Uni continuent de stimuler la demande régionale grâce aux secteurs de l’automobile, de l’aérospatiale et de la métallurgie. L’Europe représentait 21 à 25 % du marché en 2025 et devrait enregistrer un taux de croissance annuel composé (TCAC) de 5,0 à 5,5 % .
- Asie-Pacifique : la Chine, le Japon, la Corée du Sud et l’Inde demeurent les principaux centres de production et de consommation. La région Asie-Pacifique représentait 44 à 48 % du marché en 2025 et devrait connaître une croissance annuelle composée de 6,2 à 6,7 % .
- Segment le plus important : Les alliages de magnésium ont dominé le portefeuille de produits avec une part de marché de 45 à 49 % en 2025 , soutenue par la demande des secteurs des transports et de l'aérospatiale, tout en affichant un TCAC de 6,0 à 6,5 % .
- Segment à forte croissance : L'automobile est apparue comme l'industrie d'utilisation finale à la croissance la plus rapide, représentant 30 à 34 % de parts de marché en 2025 et devrait croître à un TCAC de 6,5 à 7,0 % grâce aux initiatives d'allègement des véhicules.
- Principales sociétés analysées en détail : Alliance Magnesium Inc., Dead Sea Magnesium Ltd., Latrobe Magnesium Limited, Mag Specialties Inc., NIPPON KINZOKU CO., LTD., RIMA Industrial S/A, Solikamsk Magnesium Works, US Magnesium LLC, VSMPO-AVISMA Corporation, Wenxi YinGuang Magnesium Industry (Group) Co., Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les innovations constantes dans les techniques d'extraction, la conception des alliages et le recyclage révolutionnent la dynamique de l'industrie du magnésium. Les fabricants s'efforcent de développer des techniques de production durables, des procédés de réduction économes en énergie, des opérations de coulée automatisées et des alliages de pointe afin de garantir une production de haute qualité tout en réduisant la pollution environnementale. Par ailleurs, le recyclage gagne en popularité en raison des enjeux de développement durable et de la disponibilité du magnésium.
La croissance future dépendra de la demande croissante de véhicules électriques, de la modernisation du secteur aérospatial, du besoin accru d'infrastructures d'énergies renouvelables et de la production de matériel de défense. Les programmes gouvernementaux visant à sécuriser l'approvisionnement en minéraux critiques, la production nationale de magnésium et la décarbonation des industries contribueront à stimuler les investissements en Amérique du Nord, en Europe et en Asie-Pacifique.
Portée du rapport sur le marché du magnésium métallique
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 5,8 milliards de dollars américains |
| Taille du marché d'ici 2034 | 9,72 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,90% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché du magnésium métallique
La croissance du marché du magnésium métal est principalement due à la demande accrue de matériaux d'ingénierie légers capables d'améliorer le rendement énergétique, de réduire les émissions et d'optimiser les performances structurelles. Les constructeurs automobiles substituent progressivement les alliages de magnésium aux métaux lourds dans des composants tels que les volants, les carters de transmission, les sièges, les tableaux de bord et les pièces structurelles. Les entreprises du secteur aérospatial utilisent également de plus en plus le magnésium dans l'habitacle et certaines pièces structurelles de leurs aéronefs, tandis que les entreprises métallurgiques continuent de l'utiliser pour la production d'alliages d'aluminium, la réduction du titane et la désulfuration du fer.
La chaîne de valeur du magnésium métal comprend les sociétés minières, les producteurs de magnésium, les fabricants d'alliages, les transformateurs de composants, les fonderies sous pression, les recycleurs et les équipementiers des secteurs du transport, de l'électronique et de l'industrie. Les alliages de magnésium demeurent la principale application commerciale grâce à leur rapport résistance/poids avantageux et à leur facilité de transformation. Les investissements dans le recyclage et les méthodes d'extraction plus durables sont en constante augmentation.
Le rapport sur le marché du magnésium métallique révèle que l'avantage concurrentiel repose sur la maîtrise technologique, la fiabilité de l'approvisionnement, l'innovation dans la fabrication des alliages et la performance en matière de développement durable. Des entreprises telles que US Magnesium LLC, Alliance Magnesium Inc., Latrobe Magnesium Limited, RIMA Industrial S/A, Dead Sea Magnesium Ltd. et VSMPO-AVISMA Corporation investissent dans les technologies de pointe en matière de fabrication et de recyclage, ainsi que dans le développement d'alliages, afin de renforcer leur position sur le marché. Les coentreprises avec des entreprises des secteurs automobile et aérospatial accélèrent le développement commercial du magnésium métallique.
L'augmentation des capacités de production au-delà des zones d'approvisionnement habituelles contribuera à sécuriser l'approvisionnement en minéraux critiques et à réduire les risques géopolitiques. Les investissements dans les technologies de production à faibles émissions de carbone, le recyclage des matériaux, le contrôle automatisé de la qualité et l'utilisation de magnésium de haute pureté renforceront la compétitivité et permettront aux entreprises de se conformer aux normes environnementales de plus en plus strictes.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché du magnésium métallique : Perspectives stratégiques
Perspectives régionales
Marché du magnésium métallique en Amérique du Nord
L'Amérique du Nord devrait représenter entre 22 % et 26 % du marché du magnésium en 2025 et afficher une croissance annuelle composée (TCAC) estimée entre 5,2 % et 5,7 % entre 2026 et 2034. Cette croissance de la demande est alimentée par l'adoption croissante de matériaux légers pour la fabrication d'automobiles, d'aéronefs et d'équipements militaires. Les initiatives gouvernementales en faveur de l'exploitation minière et de la production locales de métaux critiques, ainsi que de chaînes d'approvisionnement résilientes, ont stimulé les investissements dans l'extraction, le recyclage et la fabrication d'alliages de magnésium. L'utilisation accrue du magnésium dans la fabrication d'alliages d'aluminium et la réduction du titane est un autre facteur contribuant à la croissance du marché dans la région.
Les atouts de la région résident notamment dans ses capacités de production, ses organismes de recherche reconnus et l'adoption de technologies de fabrication du magnésium durables. La poursuite des investissements dans le recyclage du magnésium, sa réduction plus propre et la fabrication d'alliages contribuera à réduire l'impact environnemental tout en sécurisant les chaînes d'approvisionnement. Les investissements dans la fabrication de véhicules électriques, d'avions commerciaux et dans l'automatisation généreront une demande constante de magnésium durant toute la période de prévision.
Marché américain du magnésium métallique
Les États-Unis représentaient entre 76 % et 80 % du marché nord-américain du magnésium en 2025 et devraient enregistrer un taux de croissance annuel composé (TCAC) de 5,3 % à 5,8 % jusqu'en 2034. La forte demande intérieure de magnésium sera soutenue par la production aérospatiale, les projets de modernisation de la défense et les programmes d'allègement des véhicules. Par ailleurs, les États-Unis demeurent un important consommateur de magnésium, utilisé notamment dans la fabrication d'alliages d'aluminium et de titane.
Parmi les principaux acteurs de la région figurent US Magnesium LLC et Alliance Magnesium Inc. Les consommateurs de magnésium en aval continuent d'investir dans la fonderie sous pression de pointe et la fabrication de pièces légères en magnésium. L'augmentation des financements publics alloués à la production nationale de minéraux critiques et à la diversification de la chaîne d'approvisionnement stimule l'investissement dans les technologies et l'innovation.
Marché européen du magnésium métallique
L'Europe a capté entre 21 et 25 % du marché mondial en 2025 et devrait connaître un taux de croissance annuel composé (TCAC) de 5,0 à 5,5 % au cours de la période de prévision. L'Allemagne est le principal consommateur de magnésium dans la région, grâce à sa forte présence dans les secteurs de l'automobile et de l'ingénierie. Le Royaume-Uni, la France, l'Italie et l'Espagne ont quant à eux continué à développer les applications du magnésium dans les secteurs de l'aérospatiale, de la fabrication et de la métallurgie de spécialité. Les objectifs de développement durable et la réglementation relative aux véhicules légers stimuleront l'utilisation des alliages de magnésium en Europe.
L'Allemagne restera le principal consommateur régional grâce à sa forte présence dans les secteurs de l'automobile et de l'ingénierie. Le Royaume-Uni bénéficiera également d'une forte présence, du fait de ses industries aérospatiales et de défense qui nécessitent des matériaux légers de pointe. La France, l'Italie et l'Espagne continueront de développer leur utilisation du magnésium dans les secteurs de l'automobile, de l'électronique et de la fonderie industrielle.
Marché du magnésium métallique en Asie-Pacifique
La région Asie-Pacifique représentait la plus grande part du marché mondial en 2025 (44 à 48 %) et devrait connaître le taux de croissance annuel composé (TCAC) régional le plus élevé (6,2 à 6,7 %). La Chine domine en tant que premier producteur et consommateur mondial, tandis que le Japon, la Corée du Sud et l'Inde augmentent leur consommation en raison de la demande croissante des industries automobile et électronique.
Les initiatives gouvernementales en faveur de la production de véhicules électriques et de l'industrie manufacturière de pointe contribueront à accroître la consommation dans la région. La production d'alliages de magnésium et le moulage sous pression stimuleront les exportations en Asie-Pacifique.
Marché du magnésium métallique au Moyen-Orient et en Afrique
La croissance du marché du Moyen-Orient et de l'Afrique devrait atteindre un TCAC de 5,4 à 5,9 % entre 2026 et 2034. L'Arabie saoudite domine les tendances régionales grâce à la diversification industrielle et aux investissements dans la transformation du magnésium en aval, tandis que les Émirats arabes unis améliorent constamment leur secteur manufacturier de pointe et leur soutien à l'industrie aérospatiale qui utilise des matériaux métalliques légers.
L'Afrique du Sud sera un important consommateur dans la région grâce à ses activités minières, industrielles et métallurgiques, tandis que le reste du Moyen-Orient et de l'Afrique pourra bénéficier du développement des infrastructures et de l'expansion industrielle. Les investissements dans la transformation du magnésium à valeur ajoutée et la diversification des activités manufacturières permettront une croissance progressive de la consommation régionale de magnésium.
Analyse de segmentation
Type de produit
Le segment « Type de produit » du marché du magnésium métallique devrait enregistrer un TCAC de 5,9 % à 6,4 % entre 2026 et 2034. La demande varie selon les exigences de pureté, la composition de l’alliage et l’application industrielle. Les alliages de magnésium dominent toujours le marché grâce à leurs excellentes propriétés mécaniques et leur légèreté, tandis que le magnésium pur et ses composés restent essentiels aux procédés métallurgiques, chimiques et de fabrication de spécialités. Le marché du magnésium métallique continue de s’étendre, les producteurs développant des matériaux adaptés à des applications spécifiques pour les transports, l’électronique, la santé et la production industrielle.
- Magnésium pur – Largement utilisé dans les procédés métallurgiques, la production de titane, la désulfuration et les applications chimiques spécialisées où le magnésium de haute pureté garantit une efficacité de processus constante et des performances matérielles fiables.
- Composés de magnésium – Utilisés dans les secteurs pharmaceutique, agricole, chimique, des retardateurs de flamme et du traitement environnemental en raison de leurs propriétés chimiques polyvalentes et de leur large utilité industrielle.
- Alliages de magnésium – La plus grande catégorie de produits, due à leur utilisation intensive dans les structures automobiles, les composants aérospatiaux, l'électronique grand public et les applications d'ingénierie légère nécessitant un rapport résistance/poids élevé.
Utilisation finale
Le segment des utilisations finales devrait connaître une croissance annuelle composée (TCAC) de 6,1 % à 6,6 % sur la période de prévision. La demande croissante de matériaux légers, recyclables et performants continue de favoriser l'adoption du magnésium dans les secteurs des transports, de la santé, de l'électronique et de la défense. L'innovation constante dans les technologies d'ingénierie et de fabrication des alliages élargit encore les débouchés commerciaux pour les applications en aval.
- Aérospatiale et défense – Les alliages de magnésium améliorent la réduction du poids des aéronefs et leur efficacité opérationnelle tout en prenant en charge certaines applications structurelles, intérieures et de défense nécessitant des matériaux légers haute performance.
- Automobile – Représente le segment d'utilisation finale à la croissance la plus rapide en raison de l'utilisation croissante de composants en magnésium dans les véhicules électriques, les automobiles conventionnelles, les systèmes de direction, les structures de sièges et les carters de transmission.
- Médical et santé – Les matériaux en magnésium sont de plus en plus évalués pour les implants biodégradables, les dispositifs médicaux et les applications de soins de santé spécialisées nécessitant biocompatibilité et légèreté.
- Électronique – Les fabricants d'électronique grand public utilisent des alliages de magnésium pour les boîtiers légers, les châssis, les ordinateurs portables, les appareils photo et les équipements de communication nécessitant une grande stabilité dimensionnelle.
Application
Le segment des applications devrait enregistrer un TCAC de 5,7 % à 6,2 % entre 2026 et 2034. La demande demeure diversifiée et couvre la transformation des métaux, la fonderie et la fabrication industrielle. Le magnésium reste une matière première essentielle à la production de composants légers, au développement d'alliages et aux procédés métallurgiques dans de nombreux secteurs d'utilisation finale.
- Moulage sous pression – Représente la plus grande application en raison de la production généralisée de composants légers pour l'automobile, l'aérospatiale et l'électronique, présentant des géométries complexes et une grande précision dimensionnelle.
- Alliages d'aluminium – Le magnésium améliore la résistance mécanique, la résistance à la corrosion et les performances globales des alliages d'aluminium utilisés dans les secteurs du transport, de l'emballage et de la fabrication industrielle.
- Réduction du titane – Le magnésium de haute pureté joue un rôle essentiel dans le procédé Kroll de production d'éponge de titane largement utilisée dans les secteurs de l'aérospatiale, de la défense et de l'industrie.
- Production de fer et d'acier – Le magnésium agit comme un agent désulfurant efficace, améliorant la qualité de l'acier et favorisant un traitement métallurgique efficace dans les installations de production d'acier intégrées.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette tendance |
Étape d'adoption |
|
Moulage sous pression |
Haut |
Pièces légères |
Mature |
|
Alliages d'aluminium |
Haut |
Résistance de l'alliage |
Mature |
|
Réduction du titane |
Moyen |
Métaux aérospatiaux |
Mise à l'échelle |
|
Production de fer et d'acier |
Moyen |
Acier propre |
Mature |
Analyse des facteurs de croissance et de l'impact du marché du magnésium métallique
Adoption croissante de matériaux légers dans la fabrication automobile
La transition vers des véhicules électriques et économes en carburant continue d'accroître la consommation de magnésium, car ce matériau est environ un tiers plus léger que l'aluminium et près de 75 % plus léger que l'acier, tout en conservant d'excellentes propriétés mécaniques. Les constructeurs automobiles développent l'utilisation de composants en magnésium moulé sous pression pour les volants, les armatures de sièges, les carters de transmission et les supports de tableau de bord, afin de réduire le poids des véhicules et d'améliorer l'efficacité des batteries. Les normes réglementaires relatives aux émissions des véhicules en Amérique du Nord, en Europe et en Asie-Pacifique accélèrent cette évolution vers des matériaux légers. Les progrès constants réalisés dans la formulation des alliages et les technologies de fonderie améliorent la résistance à la corrosion, la solidité et la facilité de fabrication, favorisant ainsi une adoption commerciale plus large. Avec l'expansion mondiale de la production de véhicules électriques, la demande en matériaux en magnésium haute performance devrait augmenter significativement au cours de la période de prévision.
Accroître la production aérospatiale et les programmes de modernisation de la défense
Les livraisons d'avions commerciaux, la modernisation des flottes militaires et l'expansion des activités d'exploration spatiale génèrent une demande soutenue en alliages de magnésium. Les constructeurs aéronautiques utilisent de plus en plus de composants en magnésium dans les carters de boîtes de vitesses, les systèmes de transmission, les structures intérieures et les équipements spécialisés, où la réduction du poids améliore directement l'efficacité opérationnelle et la consommation de carburant. Les gouvernements des États-Unis, d'Europe, d'Inde et de plusieurs pays d'Asie-Pacifique continuent d'accroître leurs investissements dans la défense tout en soutenant leurs capacités de production aérospatiale nationales. Ces évolutions favorisent une consommation accrue de métaux structuraux légers aux performances supérieures. La recherche continue sur les alliages de magnésium ignifuges et les technologies de traitement de surface avancées élargit le champ des applications aérospatiales potentielles tout en palliant les limitations de performance historiques, créant ainsi des opportunités à long terme pour les producteurs opérant dans les secteurs manufacturiers à forte valeur ajoutée.
Expansion des industries des alliages d'aluminium et de la métallurgie
L'industrie de l'aluminium demeure l'un des plus grands consommateurs de magnésium, qu'elle utilise largement pour améliorer la résistance des alliages, leur résistance à la corrosion et leurs performances mécaniques. La production mondiale croissante d'aluminium pour les transports, l'emballage, les infrastructures d'énergies renouvelables et la construction continue de soutenir la demande en magnésium. Parallèlement, le magnésium joue un rôle essentiel dans la réduction du titane et la désulfuration de l'acier, garantissant une consommation industrielle stable au-delà des marchés des transports. Les investissements dans la production de métaux primaires en Asie-Pacifique et au Moyen-Orient renforcent la demande en aval de produits en magnésium de qualité métallurgique. L'industrialisation croissante, le développement des infrastructures et les activités de fabrication de pointe dans les économies émergentes devraient maintenir des niveaux de consommation soutenus, tout en incitant les producteurs à accroître leurs capacités de production et à améliorer l'efficacité de leurs procédés.
Tendances futures du marché du magnésium métallique
Développement d'une production de magnésium à faible émission de carbone et recyclée
Les exigences croissantes en matière de développement durable incitent les producteurs à commercialiser des technologies de production de magnésium à faibles émissions, utilisant des matières premières recyclées, des énergies renouvelables et des procédés d'extraction alternatifs. Ces tendances du marché du magnésium métallique s'accélèrent, les gouvernements et les industriels cherchant à réduire l'intensité carbone de l'ensemble des chaînes d'approvisionnement. Les entreprises investissent dans les technologies électrolytiques, le recyclage des déchets et les initiatives d'économie circulaire afin d'améliorer leurs performances environnementales tout en réduisant leur dépendance aux procédés de production conventionnels. Les clients des secteurs automobile et aérospatial privilégient de plus en plus les matériaux en magnésium produits de manière durable, ce qui confère un avantage concurrentiel aux fabricants capables de fournir des produits certifiés à faible empreinte carbone.
Alliages de magnésium avancés pour applications d'ingénierie de haute performance
L'innovation continue dans le domaine des matériaux accroît le potentiel commercial du magnésium grâce au développement d'alliages plus résistants, anticorrosion et thermorésistants. Les organismes de recherche et les industriels collaborent pour améliorer la composition chimique des alliages destinés aux véhicules électriques, aux structures aérospatiales, aux équipements de défense et aux applications médicales. La fabrication additive, le moulage sous pression de précision et l'optimisation numérique des procédés contribuent à améliorer l'efficacité de la production et la constance des produits. Ces innovations devraient élargir le champ d'applications, auparavant limité par des contraintes de performance mécanique ou environnementale, et favoriser le développement de produits à plus forte valeur ajoutée dans l'ensemble du secteur.
Opportunités du marché du magnésium métallique
Expansion des chaînes d'approvisionnement nationales en minéraux critiques
De nombreux gouvernements considèrent le magnésium comme un matériau stratégique essentiel aux secteurs des transports, de l'aérospatiale, de la défense et des énergies propres. Par conséquent, les incitations à la production locale d'extraction, de raffinage, de recyclage et de transformation d'alliages continuent de se renforcer en Amérique du Nord et en Europe. Les prévisions du marché du magnésium métallique indiquent que les entreprises investissant dans des sites de production locaux, des technologies de recyclage et un approvisionnement sûr en matières premières bénéficieront d'une meilleure résilience de l'approvisionnement et de politiques industrielles favorables. Les partenariats stratégiques entre les sociétés minières, les producteurs d'alliages et les industries manufacturières devraient renforcer la compétitivité régionale tout en réduisant la dépendance à l'égard de sources d'approvisionnement internationales concentrées.
Opportunités croissantes dans les applications médicales et électroniques avancées
Les applications émergentes liées aux implants médicaux biodégradables, à l'électronique portable, aux instruments de précision et aux dispositifs de communication avancés offrent des perspectives d'investissement intéressantes à long terme. La poursuite des recherches sur les matériaux biocompatibles en magnésium et les composants miniatures légers élargit le potentiel de commercialisation au-delà des secteurs industriels traditionnels. Les fabricants capables de produire des produits en magnésium de spécialité de haute pureté, répondant à des normes de qualité constantes, sont bien placés pour conquérir les segments de marché haut de gamme. L'augmentation des financements de la recherche, les innovations dans le domaine de la santé et la miniaturisation des produits électroniques devraient accélérer la demande en matériaux en magnésium de spécialité au cours de la prochaine décennie.
Développements récents
- Juillet 2026 : Latrobe Magnesium (LMG) a obtenu un accord de financement stratégique d'une valeur maximale de 16 millions de dollars avec Long State Investment Limited, basé à Singapour, fournissant à l'entreprise le capital nécessaire pour achever la mise en service de son usine de démonstration et soutenir son expansion future.
- Décembre 2025 : Magmec, entreprise spécialisée dans la construction d’installations de production de magnésium pur, a signé un protocole d’accord avec Metix, filiale sud-africaine du groupe SMS, pour développer une usine de production de magnésium métal aux Émirats arabes unis. Cette usine utilisera une technologie de pointe de four à réduction. Elle sera conçue pour traiter l’oxyde de magnésium provenant notamment de dolomite et de saumure.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -