
Markt für Moisture Cure Klebstoffe: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für feuchtigkeitshärtende Klebstoffe (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Chemie (Polyurethan, Silikon, Cyanacrylat, Polyolefin); Anwendung (Bauwesen, Automobilindustrie, Holzverarbeitung, Textilindustrie, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00009057
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 17, 2026


Marktgröße 2025
6,28 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
9,84 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
5,12 %
Wachstumsrate
Adressierbarer Markt
73,15 Mrd. US-Dollar
(2026–2034)
Der Markt für feuchtigkeitshärtende Klebstoffe erreichte 2025 ein Volumen von 6,28 Milliarden US-Dollar und wird bis 2034 voraussichtlich auf 9,84 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 5,12 % zwischen 2026 und 2034 entspricht. Das Wachstum wird aufgrund der steigenden Nachfrage der Hersteller nach diesen Klebstoffen weiterhin robust bleiben. Grund dafür ist der Bedarf an überlegener Haftung, dauerhafter Leistung und Witterungsbeständigkeit, die von Hochleistungsklebstoffen geboten werden, welche durch die Einwirkung von Luftfeuchtigkeit aushärten.
In Nordamerika wird der Markt für feuchtigkeitshärtende Klebstoffe weiterhin positiv beeinflusst, bedingt durch steigende Investitionen in Renovierungs-, Gewerbe- und Automobilprojekte. Es wird erwartet, dass der Markt in Nordamerika im Prognosezeitraum mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8 bis 5,3 % wachsen wird. Treiber dieses Wachstums sind die Nachfrage nach VOC-armen Klebstoffen und technologische Fortschritte bei Polyurethan- und Silikonformulierungen.
Marktanalyse und Einblicke für feuchtigkeitshärtende Klebstoffe
- Nordamerika: Im Jahr 2025 entfielen 31–35 % des globalen Marktes für feuchtigkeitshärtende Klebstoffe auf Nordamerika. Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 4,8–5,3 % prognostiziert . Infrastrukturmodernisierung, fortschrittliche Fertigungsprozesse und Sanierungsmaßnahmen stützen weiterhin die regionale Nachfrage.
- USA: Stellten 2025 einen Anteil von 79–83 % am nordamerikanischen Markt dar und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,9–5,4 % wachsen , unterstützt durch das Baugewerbe und die Automobilproduktion.
- Europa: Hielt 2025 einen Marktanteil von 26–30 % und wird voraussichtlich eine durchschnittliche jährliche Wachstumsrate (CAGR) von 4,7–5,2 % verzeichnen . Deutschland, Frankreich, Italien und Großbritannien bleiben aufgrund einer ausgereiften industriellen Fertigung und strenger Nachhaltigkeitsvorschriften die führenden Märkte.
- Asien-Pazifik: Dieser Bereich machte im Jahr 2025 32–36 % der weltweiten Nachfrage aus und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,3 % wachsen . Angeführt wird er von China, Japan, Südkorea und Indien aufgrund der expandierenden Bau- und Produktionstätigkeiten.
- Größtes Segment: Polyurethan dominierte mit einem Marktanteil von 42–46 % im Jahr 2025 und wird voraussichtlich aufgrund seiner überlegenen mechanischen Festigkeit, Flexibilität und Witterungsbeständigkeit eine durchschnittliche jährliche Wachstumsrate (CAGR) von 5,1–5,6 % verzeichnen .
- Wachstumsstarkes Segment: Das Baugewerbe hatte 2025 einen Marktanteil von 33–37 % und wird aufgrund steigender Infrastrukturinvestitionen und Initiativen für nachhaltiges Bauen voraussichtlich bis 2034 die schnellste durchschnittliche jährliche Wachstumsrate (CAGR) von 5,6–6,1 % verzeichnen.
- Detaillierte Analyse der wichtigsten Unternehmen: 3M Company, Bostik SA, HB Fuller Company, Henkel AG & Co. KGaA, Illinois Tool Works Inc., Jowat SE, Pidilite Industries Limited, Royal Adhesives and Sealants, LLC, Sika AG, The Dow Chemical Company.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Feuchtigkeitshärtende Klebstoffe haben sich von herkömmlichen Industrieklebstoffen zu hochentwickelten Varianten mit herausragenden Eigenschaften wie hoher Haltbarkeit, Elastizität und Umweltbeständigkeit weiterentwickelt. Fortschritte in der Chemie von Polyurethan und Silikon sowie der Einsatz von Additiven haben es den Herstellern ermöglicht, die Aushärtungszeit, die mechanische Festigkeit und die Substratverträglichkeit zu verbessern und gleichzeitig strenge Umwelt- und Arbeitsschutzstandards einzuhalten.
Das zukünftige Marktwachstum von feuchtigkeitshärtenden Klebstoffen wird stärker von Forschung und Investitionen in nachhaltige Klebstoffchemie, umweltfreundliche Materialien und grüne Herstellungsverfahren abhängen. Mit dem Ausbau der Infrastruktur und Produktionskapazitäten in Entwicklungsländern werden Innovationen bei feuchtigkeitshärtenden Klebstoffen aufgrund staatlicher Förderprogramme für umweltfreundliche Materialien zunehmen.
Marktbericht über feuchtigkeitshärtende Klebstoffe – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 6,28 Milliarden US-Dollar |
| Marktgröße bis 2034 | 9,84 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,12 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für feuchtigkeitshärtende Klebstoffe
Die Marktdynamik profitiert weiterhin von Bauvorhaben, Leichtbau im Automobilsektor und der industriellen Fertigung in Industrie- und Entwicklungsländern. Sie wird durch die steigende Nachfrage nach Einkomponenten-Klebstoffen befeuert, die nicht nur die Verarbeitung vereinfachen, sondern auch eine hohe mechanische Festigkeit sowie Beständigkeit gegen Wasser und Abrieb bieten. Die gestiegene Nachfrage nach modularen Bausystemen, Fertigbauten und Holzwerkstoffen ist auf die höhere Leistungsfähigkeit und Effizienz dieser Produkte zurückzuführen.
Die Wertschöpfungskette der Branche wird von Anbietern, Polymerherstellern, Formulierungsunternehmen, Distributoren, Anlagenherstellern und den Endverbraucherbranchen gebildet. Rohstoffe wie Polyurethan-Präpolymere, Silikonpolymere, Spezialchemikalien und Härter gehören zu den wichtigsten Bestandteilen der Rohstoffmatrix. Sichere Lieferbeziehungen, kontinuierliche Innovation und technischer Support sind aufgrund der Nachfrage nach kundenspezifischen Formulierungen unerlässlich geworden.
Im Wettbewerbsumfeld ist weiterhin ein moderater Konsolidierungsgrad zu beobachten. Große internationale Unternehmen festigen ihre Position durch Produktinnovationen, Fusionen und Übernahmen, die geografische Expansion ihrer Produktionsstätten und die Bereitstellung technischer Dienstleistungen für ihre Kunden. Laut Marktanalyse für feuchtigkeitshärtende Klebstoffe investieren Unternehmen wie Henkel AG & Co. KGaA, Sika AG, HB Fuller Company, Arkema SA (Bostik SA) und The Dow Chemical Company kontinuierlich in nachhaltige Klebstofftechnologien, digitale Rezepturen und lokale Produktion, um sich auf den Weltmärkten Wettbewerbsvorteile zu sichern. Unternehmen wie 3M Company, Jowat SE, Illinois Tool Works Inc., Pidilite Industries Limited und Royal Adhesives and Sealants, LLC hingegen investieren in Spezialprodukte für Anwendungen im Bauwesen, Transportwesen, der Holzverarbeitung und der industriellen Montage.
Investitionen in Produktionsautomatisierung, Rezepturentwicklung und geografische Expansion werden für die Akteure der Branche immer wichtiger, um den sich wandelnden Kundenbedürfnissen gerecht zu werden. Die Entwicklung emissionsarmer Klebstoffe, biobasierter Rohstoffe und fortschrittlicher Polymerformulierungen dürfte die Umweltverträglichkeit verbessern und gleichzeitig eine hohe Klebkraft gewährleisten. Die Zusammenarbeit mit Unternehmen aus den Bereichen Bauwesen, Automobil und Maschinenbau wird für das zukünftige Wachstum der Branche von entscheidender Bedeutung sein.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für feuchtigkeitshärtende Klebstoffe: Strategische Einblicke
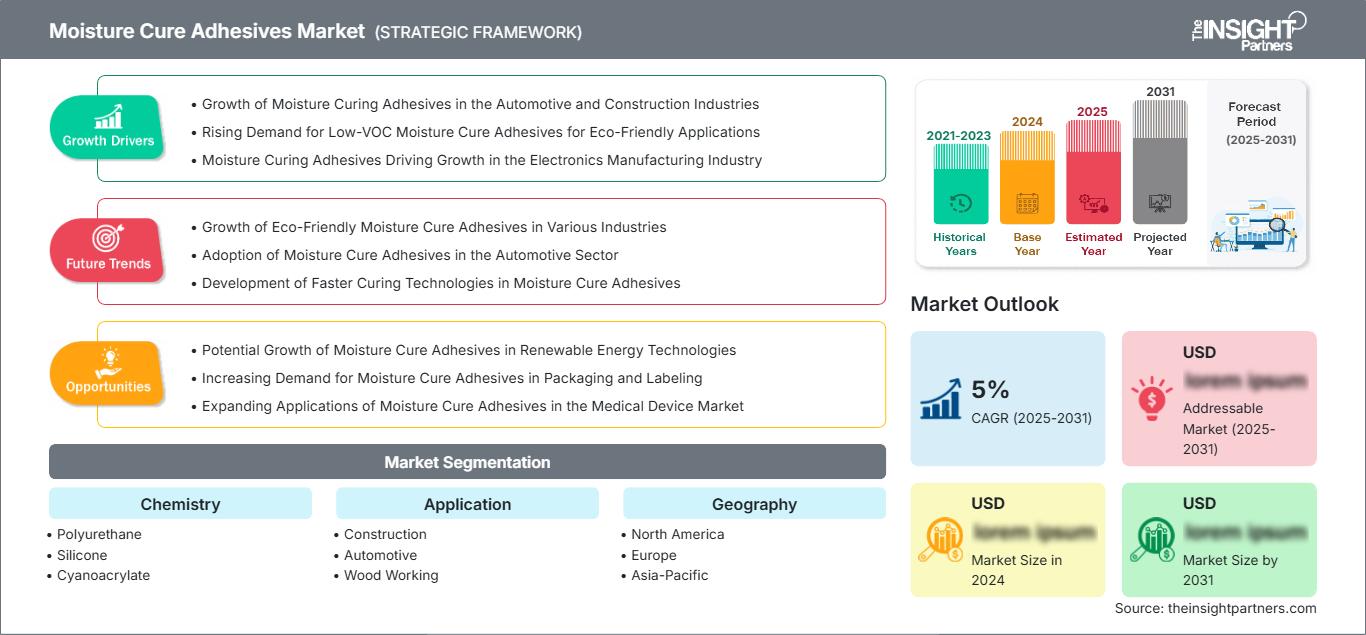
Regionale Einblicke
Markt für feuchtigkeitshärtende Klebstoffe in Nordamerika
Nordamerika machte 2025 31–35 % des Weltmarktes aus und wird voraussichtlich zwischen 2026 und 2034 ein jährliches Wachstum von 4,8–5,3 % verzeichnen. Diese Region zeichnet sich durch eine etablierte Bauindustrie, eine fortschrittliche Automobilindustrie und eine hohe Akzeptanz von Hochleistungsklebstoffen für industrielle Anwendungen aus. Steigende Investitionen in Infrastrukturentwicklung, Gewerbebauten und Fertigbauten treiben die Nachfrage nach feuchtigkeitshärtenden Klebstoffen weiter an, die eine robuste Verklebung und effiziente Anwendung auf verschiedenen Untergründen ermöglichen. Der Marktanteil feuchtigkeitshärtender Klebstoffe ist aufgrund von Produktinnovationen und der Einhaltung regulatorischer Vorgaben in der Region bemerkenswert.
In den USA und Kanada wird in energieeffiziente Gebäude, Verkehrssysteme und die Fertigungsindustrie investiert. Die steigende Produktion von Elektrofahrzeugen, Holzwerkstoffen und Automatisierungstechnik führt zu einem verstärkten Einsatz von feuchtigkeitshärtenden Klebstoffen auf Polyurethan- und Silikonbasis. Darüber hinaus werden umweltfreundliche Produkte mit hoher Leistungsfähigkeit auf den Markt gebracht, die den Umweltauflagen entsprechen.
US-Markt für feuchtigkeitshärtende Klebstoffe
Die USA repräsentierten 2025 78–82 % des nordamerikanischen Marktes und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,9–5,4 % wachsen. Starke Bautätigkeit im Wohn- und Gewerbebau, steigende Fahrzeugproduktion und fortschrittliche Fertigungskapazitäten treiben den Klebstoffverbrauch weiterhin an. Investitionen der Regierung in die Infrastruktur und Sanierungsmaßnahmen verstärken die Nachfrage nach langlebigen Dichtungs- und Klebematerialien in den Bereichen Transportwesen, Industrieanlagen und öffentliche Infrastrukturprojekte zusätzlich.
Führende Hersteller wie 3M, HB Fuller, Dow Chemical und Illinois Tool Works unterhalten landesweit umfassende Produktions-, Forschungs- und Vertriebsnetze. Kontinuierliche Innovationen bei emissionsarmen Klebstofftechnologien, automatisierten Dosiersystemen und Hochleistungs-Polyurethanformulierungen fördern die Anwendung in der Automobilmontage, im Modulbau, in der Holzwerkstoffindustrie und in der industriellen Fertigung und stärken so die führende Position des Landes auf dem regionalen Markt.
Markt für feuchtigkeitshärtende Klebstoffe in Europa
Die Region Europa repräsentierte 2025 einen Marktanteil von 25–29 % am Gesamtmarkt für feuchtigkeitshärtende Klebstoffe und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 4,7–5,2 % verzeichnen. Deutschland bleibt aufgrund seiner starken Automobil-, Maschinenbau- und Bauindustrie weiterhin führend unter allen Regionen. Steigende Nachhaltigkeitsstandards und Programme zur Kreislaufwirtschaft treiben die Hersteller an, emissionsarme Klebstoffe mit effizienterer Fertigung und erhöhter Haltbarkeit zu entwickeln.
Großbritannien und Deutschland sind weiterhin die wichtigsten Nachfragetreiber. In Großbritannien profitiert die Nachfrage von Renovierungen und dem Bau von Modulhäusern, während Deutschland von seiner Automobilindustrie, dem Maschinenbau und fortschrittlichen Produktionstechnologien profitiert. Weitere wichtige Akteure sind Frankreich, Italien und Spanien mit ihren wachsenden Bauprojekten, der Möbelherstellung, dem Anlagenbau und der Automobilzulieferindustrie.
Markt für feuchtigkeitshärtende Klebstoffe im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hielt 2025 einen Anteil von 34–38 % am globalen Markt für feuchtigkeitshärtende Klebstoffe und wird Prognosen zufolge im Zeitraum 2026–2034 die höchste regionale durchschnittliche jährliche Wachstumsrate (CAGR) von 5,8–6,3 % verzeichnen. China ist der führende regionale Verbraucher, unterstützt durch groß angelegte Produktionsanlagen, Infrastrukturinvestitionen und Bautätigkeiten. Japan und Südkorea treiben die Nachfrage weiterhin durch fortschrittliche Automobil- und Elektronikfertigung an.
Indien verzeichnet ein rasantes Wachstum durch Infrastrukturausbau, Urbanisierung und steigende Industrieproduktion, während Australien durch gewerbliche Bauvorhaben und industrielle Anwendungen im Bergbau dazu beiträgt. Staatliche Initiativen zur Förderung der heimischen Produktion und industriellen Modernisierung stärken weiterhin die langfristige regionale Nachfrage.
Markt für feuchtigkeitshärtende Klebstoffe im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 5,2–5,7 % erwartet. Saudi-Arabien ist aufgrund großer Infrastrukturprojekte, Bemühungen um industrielle Diversifizierung und gewerblicher Bautätigkeiten im Land der wichtigste Markt in der Region.
Südafrika wird zwar weiterhin ein bedeutender Produktionsstandort bleiben und die Nachfrage nach Industrieklebstoffen in der Region ankurbeln, doch der Rest des Nahen Ostens und Afrikas wird weiterhin von Investitionen im Bau- und Energiesektor profitieren. Wachstum bei der industriellen Diversifizierung, verbesserte Logistik und Infrastrukturentwicklung werden ein kontinuierliches Wachstum bei Hochleistungs-Feuchtigkeitsklebstoffen in der Region gewährleisten.
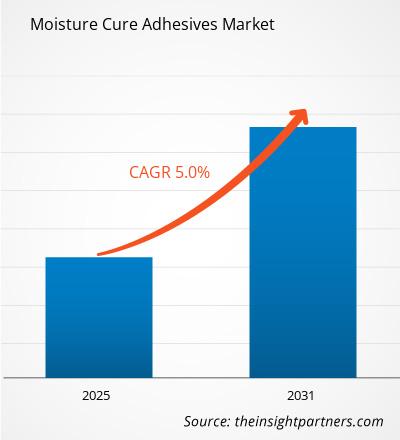
Segmentierungsanalyse
Chemie
Das Segment Chemie wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,1–5,5 % wachsen . Produktinnovationen konzentrieren sich auf die Verbesserung der Aushärtungsgeschwindigkeit, der Haftfestigkeit, der Witterungsbeständigkeit und der Umweltverträglichkeit auf verschiedenen Untergründen. Der Markt für feuchtigkeitshärtende Klebstoffe expandiert kontinuierlich, da Hersteller fortschrittliche Formulierungen entwickeln, die den sich wandelnden Industriestandards, Nachhaltigkeitsanforderungen und anwendungsspezifischen Leistungsanforderungen in den Bereichen Bauwesen, Transportwesen, Holzverarbeitung und allgemeine Fertigung gerecht werden.
- Polyurethan – Aufgrund seiner hervorragenden Flexibilität, hohen Haftfestigkeit, Abriebfestigkeit und Verträglichkeit mit Beton, Metallen, Kunststoffen und Holz ist es der dominierende Werkstoff. Es findet breite Anwendung im Bauwesen, in der Automobilmontage und in der industriellen Fertigung.
- Silikon – wird zunehmend für Anwendungen eingesetzt, die außergewöhnliche UV-Beständigkeit, thermische Stabilität und langfristige Flexibilität erfordern. Die Nachfrage steigt stetig in den Bereichen Verglasungssysteme, Fassadenbau, Elektronik und witterungsbeständige Abdichtung.
- Cyanacrylat – Bevorzugt für Präzisionsklebeanwendungen, die eine schnelle Aushärtung und hohe Anfangshaftfestigkeit erfordern. Das Material findet breite Anwendung in der Elektronikmontage, bei Medizinprodukten, Konsumgütern und in der industriellen Spezialfertigung.
- Polyolefin – Gewinnt aufgrund verbesserter chemischer Beständigkeit, geringer Dichte und Kompatibilität mit modernen polymerbasierten Herstellungsverfahren zunehmend Akzeptanz in leichten Industriekomponenten und Verpackungsanwendungen.
Anwendung
Für das Anwendungssegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 5,2–5,6 % erwartet . Die steigende Nachfrage nach langlebigen Einkomponenten-Klebstoffen in den Bereichen Infrastrukturentwicklung, Transportmittelherstellung, Holzwerkstoffe und industrielle Produktion trägt weiterhin zum Marktwachstum bei. Die zunehmende Nutzung automatisierter Montageprozesse unterstreicht die Bedeutung feuchtigkeitshärtender Klebstoffe für zuverlässige und dauerhafte Strukturverbindungen.
- Bauwesen – Stellt die größte Anwendung dar, da es in großem Umfang für Fußböden, Dächer, Fassadensysteme, Dämmplatten, Strukturverglasungen, Fenstereinbauten, Dehnungsfugen und wasserdichte Abdichtungen bei Wohn-, Gewerbe- und Infrastrukturprojekten eingesetzt wird.
- Automobilindustrie – Die Nachfrage steigt kontinuierlich aufgrund von Strategien zum Leichtbau von Fahrzeugen, der Produktion von Elektrofahrzeugen, der Verwendung von Verbundwerkstoffen und verbesserten Anforderungen an die strukturelle Verklebung, die die Anzahl mechanischer Verbindungselemente reduzieren und gleichzeitig die Haltbarkeit und Vibrationsfestigkeit erhöhen.
- Holzbearbeitung – Weit verbreitet in der Möbelherstellung, im Schrankbau, bei Fußböden, Türen, Holzwerkstoffplatten und im Innenausbau, wo Feuchtigkeitsbeständigkeit, starke Haftung und lange Lebensdauer wesentliche Leistungsanforderungen darstellen.
- Textil – Wird in technischen Textilien, der Schuhherstellung, beschichteten Geweben, Schutzkleidung und der industriellen Textillaminierung eingesetzt, wo Flexibilität, Waschbeständigkeit und gleichbleibende Klebeleistung die Qualität des Endprodukts verbessern.
Momentaufnahme der Chancen
|
Endverbrauchsbranche |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Konstruktion |
Hoch |
Grüne Gebäude |
Reifen |
|
Automobil |
Hoch |
EV-Montage |
Skalierung |
|
Holzbearbeitung |
Medium |
Holzwerkstoff |
Reifen |
|
Textil |
Medium |
Technische Textilien |
Skalierung |
|
Andere |
Niedrig |
Industriereparatur |
Aufkommen |
Markt für feuchtigkeitshärtende Klebstoffe: Wachstumstreiber und Wirkungsanalyse
Ausbau der Infrastruktur und nachhaltige Bautätigkeiten
Weltweite Investitionen in Wohn-, Gewerbe- und öffentliche Infrastruktur verstärken weiterhin die Nachfrage nach Hochleistungsklebstoffen und -dichtungsmaterialien. Feuchtigkeitshärtende Klebstoffe werden zunehmend bevorzugt, da sie hervorragende Haftung, Witterungsbeständigkeit und Langlebigkeit auf Beton, Metallen, Holz, Verbundwerkstoffen und Kunststoffen bieten und gleichzeitig die Verarbeitung durch Einkomponentenformulierungen vereinfachen. Zertifizierungen für nachhaltiges Bauen und strengere Baunormen fördern den Einsatz von VOC-armen Produkten mit verlängerter Lebensdauer. Modulares Bauen und vorgefertigte Gebäudesysteme erhöhen den Klebstoffverbrauch zusätzlich, da sie die Montagezeit verkürzen und die strukturelle Integrität verbessern. Da Regierungen weiterhin in Verkehrsnetze, bezahlbaren Wohnraum, Industrieanlagen und Stadterneuerung investieren, wird die Nachfrage nach feuchtigkeitshärtenden Klebstofftechnologien voraussichtlich sowohl in Industrie- als auch in Schwellenländern hoch bleiben.
Zunehmende Verwendung von Leichtbaumaterialien in der Automobilfertigung
Automobilhersteller ersetzen zunehmend herkömmliche mechanische Verbindungselemente durch Strukturklebstoffe, um das Fahrzeuggewicht zu reduzieren, den Kraftstoffverbrauch zu senken und die Leistung von Elektrofahrzeugen zu verbessern. Feuchtigkeitshärtende Klebstoffe gewährleisten dauerhafte Verbindungen auf Aluminium, Verbundwerkstoffen, technischen Kunststoffen und beschichteten Metallen und verbessern gleichzeitig die Vibrationsfestigkeit und den Korrosionsschutz. Die steigende Produktion von batterieelektrischen Fahrzeugen und Hybridplattformen beschleunigt die Nachfrage nach fortschrittlichen Klebstoffsystemen, die Leichtbauweisen ermöglichen. Hersteller suchen zudem nach Lösungen, die die Fertigungseffizienz durch vereinfachte Prozesse und reduzierte Aushärtungskomplexität steigern. Mit der fortschreitenden Elektrifizierung des globalen Fahrzeugverkehrs werden Klebstofftechnologien voraussichtlich eine immer wichtigere Rolle in der modernen Automobilmontage und Komponentenfertigung spielen.
Technologische Fortschritte bei Hochleistungspolymerformulierungen
Kontinuierliche Innovationen in der Polymerchemie ermöglichen es Herstellern, feuchtigkeitshärtende Klebstoffe mit verbesserter Aushärtungsgeschwindigkeit, höherer Haftfestigkeit, überlegener Umweltbeständigkeit und geringeren VOC-Emissionen zu entwickeln. Fortschrittliche Polyurethan- und Silikonformulierungen bieten verbesserte Leistung unter anspruchsvollen Bedingungen hinsichtlich Temperatur, Feuchtigkeit und Chemikalienbelastung und erweitern so ihren Einsatz in der industriellen Fertigung, im Transportwesen, in der Elektronik und im Bauwesen. Digitale Formulierungswerkzeuge, automatisierte Produktionssysteme und präzise Dosiertechnologien verbessern die Produktkonsistenz und die Fertigungseffizienz zusätzlich. Steigende Investitionen in Forschung und Entwicklung in Verbindung mit der wachsenden Nachfrage nach nachhaltigen Materialien werden voraussichtlich die Kommerzialisierung von Klebstofftechnologien der nächsten Generation beschleunigen, die den immer strengeren Umwelt- und Leistungsanforderungen verschiedenster Endverbraucherbranchen gerecht werden.
Markt für feuchtigkeitshärtende Klebstoffe: Zukunftstrends
Entwicklung nachhaltiger und biobasierter Klebstoffformulierungen
Hersteller investieren verstärkt in nachwachsende Rohstoffe, biobasierte Polyole, Recyclingmaterialien und emissionsarme Aushärtungstechnologien, um den wachsenden Nachhaltigkeitsanforderungen im Bauwesen und der industriellen Fertigung gerecht zu werden. Markttrends für feuchtigkeitshärtende Klebstoffe deuten darauf hin, dass umweltverträgliche Rezepturen breitere Akzeptanz finden werden, da Regierungen die Vorschriften zu VOC-Emissionen und CO₂-Bilanz über den gesamten Lebenszyklus verschärfen. Unternehmen konzentrieren sich zudem auf die Verbesserung der Recyclingfähigkeit, die Reduzierung gefährlicher Stoffe und die Steigerung der Energieeffizienz in der Produktion. Diese Innovationen dürften die Produktdifferenzierung stärken und Herstellern ermöglichen, die Nachhaltigkeitsanforderungen von Kunden aus der Automobil-, Bau-, Möbel- und Industriebranche weltweit zu erfüllen.
Integration von intelligenter Fertigung und automatisierter Klebstoffdosierung
Industriehersteller im Markt für feuchtigkeitshärtende Klebstoffe integrieren zunehmend automatisierte Dosieranlagen, Robotik, digitale Qualitätskontrolle und Präzisionsapplikationstechnologien in ihre Klebeprozesse. Diese Systeme verbessern die Applikationskonsistenz, reduzieren Materialverschwendung, optimieren die Produktionseffizienz und minimieren manuelle Eingriffe in der Automobilmontage, der Elektronikfertigung, der Holzverarbeitung und der Bauteilherstellung. Echtzeit-Überwachungstechnologien verbessern die Prozesssteuerung zusätzlich, indem sie eine präzise Klebstoffplatzierung und Aushärtung gewährleisten. Mit der globalen Verbreitung von Industrie 4.0 wird erwartet, dass Hersteller feuchtigkeitshärtende Klebstofftechnologien in intelligente Produktionssysteme integrieren, um Produktivität, Produktqualität und betriebliche Effizienz in der Serienfertigung zu steigern.
Marktchancen für feuchtigkeitshärtende Klebstoffe
Ausbau biobasierter und emissionsarmer Klebstofftechnologien
Verschärfte Umweltauflagen und das Engagement von Unternehmen für Nachhaltigkeit schaffen günstige Bedingungen für Hersteller, die in erneuerbare und emissionsarme Klebstofftechnologien investieren. Die Nachfrage nach feuchtigkeitshärtenden Klebstoffen mit biobasierten Polyolen, reduziertem Gehalt an flüchtigen organischen Verbindungen und sichereren Aushärtungsverfahren steigt, ohne Kompromisse bei Klebkraft oder Haltbarkeit einzugehen. Bauunternehmen, Automobilhersteller und Möbelhersteller setzen verstärkt auf umweltverträgliche Materialien, um Zertifizierungen für nachhaltiges Bauen und Initiativen zur Produktverantwortung zu erfüllen. Marktprognosen für feuchtigkeitshärtende Klebstoffe zeigen, dass Anbieter, die nachhaltige Rezepturen zu wettbewerbsfähigen Produktionskosten vermarkten können, langfristige Verträge sichern werden. Strategische Kooperationen mit Lieferanten erneuerbarer Rohstoffe und Investitionen in die Forschung fortschrittlicher Rezepturen werden in etablierten und aufstrebenden Märkten signifikante Wettbewerbsvorteile schaffen.
Zunehmende Industrialisierung in aufstrebenden Produktionswirtschaften
Die rasante industrielle Entwicklung in Südostasien, Indien, Lateinamerika, Osteuropa und ausgewählten Ländern des Nahen Ostens bietet Klebstoffherstellern erhebliche Chancen, ihre regionalen Produktions- und Vertriebskapazitäten auszubauen. Steigende Investitionen in die Automobilmontage, die Konsumgüterherstellung, den Modulbau und die Produktion von Industrieanlagen führen weiterhin zu einem erhöhten Klebstoffverbrauch in vielfältigen Anwendungsbereichen. Lokale Produktionsstätten senken die Logistikkosten und verbessern gleichzeitig die Lieferzuverlässigkeit und die Kundenorientierung. Unternehmen, die technische Servicezentren in der Nähe regionaler Produktionsstätten errichten, können maßgeschneiderte Klebstofflösungen anbieten, die klimatischen Bedingungen, Substratvariationen und regulatorischen Anforderungen gerecht werden. Langfristige Infrastrukturinvestitionen und steigende ausländische Direktinvestitionen stärken die Nachfragegrundlagen zusätzlich und ermutigen sowohl multinationale Konzerne als auch regionale Lieferanten, ihre Produktionskapazitäten zu erweitern und Vertriebspartnerschaften zu intensivieren.
Aktuelle Entwicklungen
- Juli 2026: Die Matrix Adhesives Group („Matrix“ oder das „Unternehmen“), ein Portfoliounternehmen von TruArc Partners („TruArc“) und Anbieter von fortschrittlichen Kleb- und Dichtstofflösungen für Renovierung und Bau, Industrie, Gewerbe und Spezialanwendungen, erwarb IPS Adhesives („IPSA“), einen Anbieter von Hochleistungsklebstoffen für die Bau-, Transport-, Industrie- und Schifffahrtsbranche, von der Muttergesellschaft der IPS Corporation („IPS“).
- Februar 2026: Sika übernahm Akkim, einen weltweit führenden Hersteller von Kleb- und Dichtstoffen mit Sitz in der Türkei. Laut Sika stärkt diese Akquisition die Position des Unternehmens in der globalen Kleb- und Dichtstoffindustrie und eröffnet Wachstumschancen durch eine erweiterte Präsenz im Vertriebskanal und eine größere geografische Reichweite. Darüber hinaus bringt Akkim erhebliche Produktionskapazitäten ein und ermöglicht so eine effizientere Betriebsführung.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -