
Marché des adhésifs durcissant à l’humidité : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des adhésifs à polymérisation par l'humidité : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par chimie (polyuréthane, silicone, cyanoacrylate, polyoléfine) ; application (construction, automobile, travail du bois, textile, autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00009057
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 17, 2026


Taille du marché en 2025
6,28 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
9,84 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,12 %
taux de croissance
Marché adressable
73,15 milliards de dollars américains
(2026-2034)
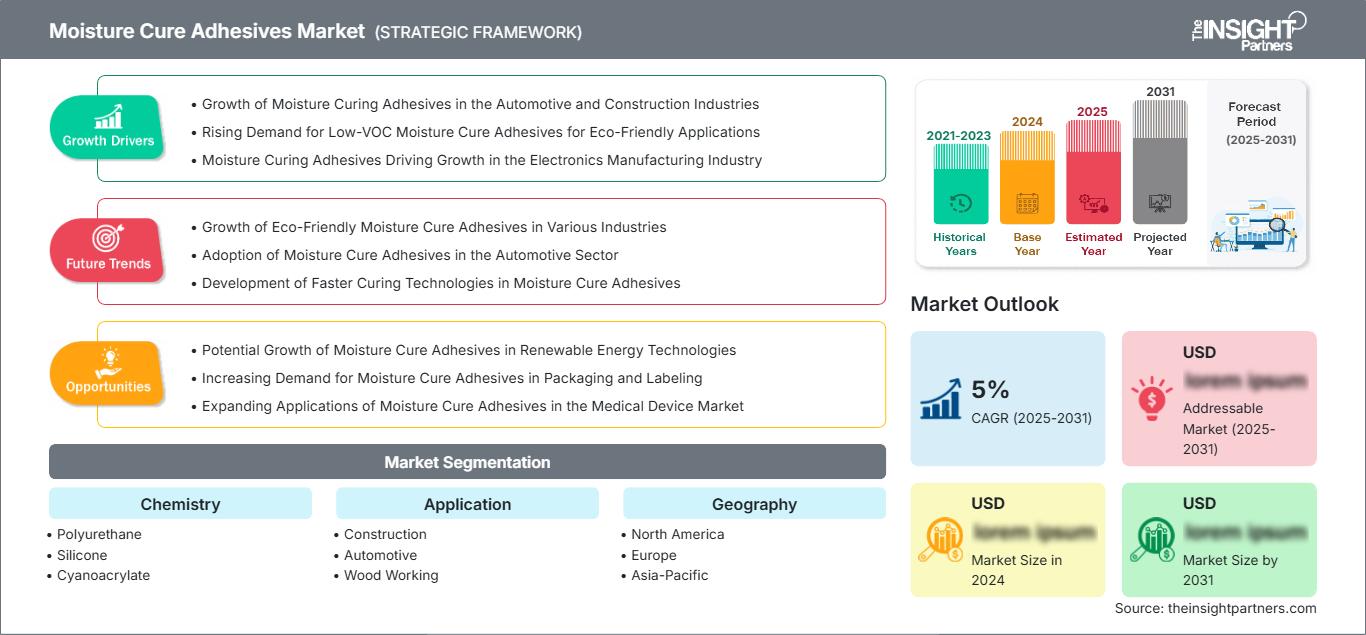
Le marché des adhésifs à polymérisation par l'humidité représentait 6,28 milliards de dollars américains en 2025 et devrait atteindre 9,84 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 5,12 % entre 2026 et 2034. Cette croissance restera soutenue grâce à l'utilisation accrue de ces adhésifs par les fabricants, qui recherchent une adhérence supérieure, une performance durable et une résistance aux intempéries. Ces matériaux de collage haute performance polymérisent au contact de l'humidité ambiante.
En Amérique du Nord, le marché des adhésifs à polymérisation par l'humidité continuera de bénéficier de la croissance soutenue des investissements dans la rénovation, le secteur commercial et l'industrie automobile. Ce marché devrait enregistrer un taux de croissance annuel composé (TCAC) de 4,8 % à 5,3 % au cours de la période de prévision, porté par la demande d'adhésifs à faible teneur en COV et les progrès technologiques réalisés dans les formulations de polyuréthane et de silicone.
Analyse et perspectives du marché des adhésifs à polymérisation par l'humidité
- Amérique du Nord : Elle représentait 31 à 35 % du marché mondial des adhésifs à polymérisation par l’humidité en 2025 et devrait connaître une croissance annuelle composée de 4,8 à 5,3 % entre 2026 et 2034. La modernisation des infrastructures, la fabrication de pointe et les activités de rénovation continuent de soutenir la demande régionale.
- États-Unis : Ils représentaient 79 à 83 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 4,9 à 5,4 % jusqu’en 2034, soutenue par la construction et la production automobile.
- Europe : Elle détenait entre 26 et 30 % de parts de marché en 2025 et devrait enregistrer un TCAC de 4,7 à 5,2 % . L’Allemagne, la France, l’Italie et le Royaume-Uni demeurent les principaux contributeurs grâce à un secteur manufacturier mature et à des réglementations strictes en matière de développement durable.
- Asie-Pacifique : Elle représentait 32 à 36 % de la demande mondiale en 2025 et devrait croître à un TCAC de 5,8 à 6,3 % , tirée par la Chine, le Japon, la Corée du Sud et l’Inde en raison de l’expansion des activités de construction et de fabrication.
- Segment le plus important : le polyuréthane a dominé le marché avec une part de 42 à 46 % en 2025 et devrait enregistrer un TCAC de 5,1 à 5,6 % grâce à sa résistance mécanique supérieure, sa flexibilité et sa résistance aux intempéries.
- Segment à forte croissance : La construction représentait 33 à 37 % de parts de marché en 2025 et devrait enregistrer le TCAC le plus rapide, de 5,6 à 6,1 %, jusqu'en 2034, en raison de l'augmentation des investissements dans les infrastructures et des initiatives de construction écologique.
- Principales entreprises analysées en détail : 3M Company, Bostik SA, HB Fuller Company, Henkel AG & Co. KGaA, Illinois Tool Works Inc., Jowat SE, Pidilite Industries Limited, Royal Adhesives and Sealants, LLC, Sika AG, The Dow Chemical Company.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les adhésifs à polymérisation par l'humidité ont évolué, passant d'adhésifs industriels ordinaires à des versions avancées offrant des propriétés exceptionnelles telles qu'une durabilité, une élasticité et une résistance aux intempéries élevées. Les progrès réalisés dans la chimie du polyuréthane et du silicone, ainsi que l'utilisation d'additifs, ont permis aux fabricants d'améliorer le temps de polymérisation, la résistance mécanique et l'adaptabilité aux supports, tout en respectant des normes environnementales et de sécurité au travail strictes.
La croissance future du marché des adhésifs à polymérisation par l'humidité dépendra davantage de la recherche et des investissements dans la chimie durable des adhésifs, les matériaux écologiques et les procédés de fabrication respectueux de l'environnement. À mesure que les économies en développement renforcent leurs infrastructures et leurs capacités de production, les innovations dans le domaine des adhésifs à polymérisation par l'humidité se multiplieront grâce aux incitations des politiques gouvernementales en faveur des matériaux écologiques.
Portée du rapport sur le marché des adhésifs à polymérisation par l'humidité
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 6,28 milliards de dollars américains |
| Taille du marché d'ici 2034 | 9,84 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,12% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des adhésifs à polymérisation par l'humidité
La dynamique du marché continue de bénéficier des secteurs de la construction, de l'allègement des véhicules et de la production industrielle, tant dans les pays développés que dans les pays en développement. Cette dynamique est alimentée par la demande croissante de systèmes adhésifs monocomposants qui, en plus de simplifier la mise en œuvre, offrent une résistance mécanique élevée et une excellente imperméabilité à l'eau et à l'usure. La demande accrue de systèmes de construction modulaire, de bâtiments préfabriqués et de produits en bois d'ingénierie s'explique par les performances supérieures et l'efficacité accrue de ces produits.
Les acteurs de la chaîne de valeur du secteur comprennent les entreprises de polymères, les formulateurs, les distributeurs, les fabricants d'équipements et les industries utilisatrices finales. Les matières premières telles que les prépolymères de polyuréthane, les polymères de silicone, les produits chimiques de spécialité et les agents de réticulation figurent parmi les composants essentiels de cette matrice. La sécurité des approvisionnements, l'innovation constante et les services d'assistance technique sont devenus indispensables face à la demande croissante de formulations personnalisées.
Un niveau modéré de consolidation persiste dans l'environnement concurrentiel, les grandes entreprises internationales se consolidant par l'innovation produit, les fusions-acquisitions, l'expansion géographique de leurs sites de production et la fourniture de services techniques à leurs clients. Selon l'analyse du marché des adhésifs à polymérisation par l'humidité, des entreprises comme Henkel AG & Co. KGaA, Sika AG, HB Fuller Company, Arkema SA (Bostik SA) et The Dow Chemical Company investissent continuellement dans des technologies adhésives durables, la formulation numérique et la production locale afin d'acquérir un avantage concurrentiel sur les marchés mondiaux. Par ailleurs, des entreprises comme 3M Company, Jowat SE, Illinois Tool Works Inc., Pidilite Industries Limited et Royal Adhesives and Sealants, LLC investissent dans des produits spécialisés destinés aux secteurs de la construction, du transport, du travail du bois et de l'assemblage industriel.
L'investissement dans l'automatisation de la production, la formulation et l'expansion géographique est devenu essentiel pour les acteurs du secteur afin de répondre à l'évolution des besoins des clients. Le développement d'adhésifs à faible teneur en COV, de matières premières biosourcées et de formulations polymères avancées devrait améliorer la performance environnementale tout en offrant une efficacité de collage élevée. La collaboration avec les entreprises des secteurs de la construction, de l'automobile et des machines industrielles jouera un rôle déterminant dans la croissance future du secteur.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des adhésifs à polymérisation par l'humidité : Perspectives stratégiques
Perspectives régionales
Marché des adhésifs à polymérisation par l'humidité en Amérique du Nord
L'Amérique du Nord représentait 31 à 35 % du marché mondial en 2025 et devrait enregistrer un TCAC de 4,8 à 5,3 % entre 2026 et 2034. Cette région se caractérise par un secteur de la construction bien établi, une industrie automobile de pointe et un fort taux d'adoption des adhésifs industriels haute performance. L'augmentation des investissements dans le développement des infrastructures, les bâtiments commerciaux et les constructions préfabriquées continue de stimuler la demande en solutions adhésives à polymérisation par l'humidité, qui offrent un collage robuste et une application efficace sur différents supports. La part de marché des adhésifs à polymérisation par l'humidité est remarquable grâce aux innovations produits et au respect des réglementations en vigueur dans la région.
Aux États-Unis et au Canada, des investissements sont réalisés dans des bâtiments, des systèmes de transport et une industrie manufacturière performants. L'augmentation de la production de véhicules électriques, de bois d'ingénierie et d'automatisation favorise l'utilisation d'adhésifs à base de polyuréthane et de silicone à polymérisation par l'humidité. Par ailleurs, des produits écologiques, performants et conformes aux réglementations environnementales, sont mis sur le marché.
Marché américain des adhésifs à polymérisation par l'humidité
Les États-Unis représentaient 78 à 82 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 4,9 à 5,4 % jusqu'en 2034. La forte activité de construction résidentielle et commerciale, la production automobile croissante et les capacités de fabrication avancées continuent de stimuler la consommation d'adhésifs. Les investissements publics dans les infrastructures et les projets de rénovation renforcent encore la demande de matériaux d'étanchéité et de collage durables pour les transports, les équipements industriels et les infrastructures publiques.
Des fabricants de premier plan, tels que 3M Company, HB Fuller Company, The Dow Chemical Company et Illinois Tool Works Inc., disposent de vastes réseaux de production, de recherche et de distribution à travers le pays. L'innovation continue dans les technologies adhésives à faibles émissions, les systèmes de dosage automatisés et les formulations de polyuréthane haute performance favorise leur adoption dans les secteurs de l'assemblage automobile, de la construction modulaire, des produits en bois d'ingénierie et de la fabrication industrielle, renforçant ainsi la position de leader du pays sur le marché régional.
Marché européen des adhésifs à polymérisation par l'humidité
La région européenne représentait 25 à 29 % du marché total des adhésifs à polymérisation par l'humidité en 2025 et devrait enregistrer un TCAC de 4,7 à 5,2 % sur la période 2026-2034. L'Allemagne demeure le leader incontesté du marché grâce à ses industries automobile, mécanique et de la construction robustes. Le développement des normes de durabilité et des programmes d'économie circulaire incite les fabricants à innover en matière d'adhésifs à faibles émissions, tout en améliorant l'efficacité de la production et la durabilité.
Le Royaume-Uni et l'Allemagne demeurent les principaux moteurs de la demande. Au Royaume-Uni, la demande est stimulée par les rénovations et le développement de maisons modulaires, tandis qu'en Allemagne, elle bénéficie de son industrie automobile, de son industrie mécanique et de ses technologies de production de pointe. La France, l'Italie et l'Espagne contribuent également de manière significative à cette demande grâce à la croissance du secteur du bâtiment, de la fabrication de meubles, de la production d'équipements industriels et de composants automobiles.
Marché des adhésifs à polymérisation par l'humidité en Asie-Pacifique
La région Asie-Pacifique détenait 34 à 38 % du marché mondial des adhésifs à polymérisation par l'humidité en 2025 et devrait enregistrer le taux de croissance annuel composé (TCAC) régional le plus élevé, de 5,8 à 6,3 %, entre 2026 et 2034. La Chine domine la consommation régionale, grâce à une production manufacturière à grande échelle, aux investissements dans les infrastructures et au secteur de la construction. Le Japon et la Corée du Sud continuent de stimuler la demande par le biais de la fabrication de pointe des secteurs automobile et électronique.
L'Inde connaît une croissance rapide grâce au développement de ses infrastructures, à l'urbanisation et à l'augmentation de sa production industrielle, tandis que l'Australie y contribue par le biais de la construction commerciale et des applications industrielles liées à l'exploitation minière. Les initiatives gouvernementales visant à promouvoir la production nationale et la modernisation industrielle continuent de renforcer la demande régionale à long terme.
Marché des adhésifs à polymérisation par l'humidité au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée de 5,2 à 5,7 % entre 2026 et 2034. L’Arabie saoudite est le principal marché de la région grâce à d’importants projets d’infrastructure, aux efforts de diversification industrielle et aux activités de construction commerciale du pays.
L’Afrique du Sud restera un important centre de production, alimentant la demande d’adhésifs industriels dans la région. Le reste du Moyen-Orient et de l’Afrique bénéficiera quant à lui des investissements dans les secteurs de la construction et de l’énergie. La diversification industrielle, l’amélioration de la logistique et le développement des infrastructures garantiront une croissance soutenue du marché des adhésifs à polymérisation par l’humidité haute performance dans la région.
Analyse de segmentation
Chimie
Le segment de la chimie devrait connaître une croissance annuelle composée (TCAC) de 5,1 % à 5,5 % entre 2026 et 2034. L'innovation produit est axée sur l'amélioration de la vitesse de polymérisation, de la force d'adhérence, de la résistance aux intempéries et des performances environnementales sur de multiples supports. Le marché des adhésifs à polymérisation par l'humidité continue de s'étendre, les fabricants développant des formulations avancées qui répondent à l'évolution des normes industrielles, aux exigences de durabilité et aux besoins de performance spécifiques à chaque application dans les secteurs de la construction, du transport, du travail du bois et de la fabrication en général.
- Le polyuréthane est le matériau dominant grâce à son excellente flexibilité, sa forte adhérence, sa résistance à l'abrasion et sa compatibilité avec le béton, les métaux, les plastiques et le bois. Il est largement utilisé dans la construction, l'assemblage automobile et la fabrication industrielle.
- Le silicone est de plus en plus utilisé pour les applications exigeant une résistance exceptionnelle aux UV, une stabilité thermique et une flexibilité durable. La demande ne cesse de croître dans les systèmes de vitrage, la construction de façades, l'électronique et les applications d'étanchéité aux intempéries.
- Le cyanoacrylate est privilégié pour les applications de collage de précision nécessitant un durcissement rapide et une forte adhérence initiale. Ce matériau est largement utilisé dans l'assemblage électronique, les dispositifs médicaux, les produits de consommation et la fabrication industrielle spécialisée.
- La polyoléfine – gagne en popularité dans les composants industriels légers et les applications d'emballage grâce à sa meilleure résistance chimique, sa faible densité et sa compatibilité avec les procédés de fabrication modernes à base de polymères.
Application
Le segment des applications devrait enregistrer un TCAC de 5,2 % à 5,6 % entre 2026 et 2034. La demande croissante de systèmes adhésifs monocomposants durables, utilisés dans le développement des infrastructures, la fabrication de véhicules, les produits en bois d'ingénierie et la production industrielle, continue de soutenir l'expansion du marché. L'adoption croissante des processus d'assemblage automatisés renforce encore l'importance des adhésifs à polymérisation par l'humidité pour obtenir un collage structurel fiable et durable.
- Construction – Représente la plus grande application en raison de son utilisation répandue dans les revêtements de sol, les toitures, les systèmes de façade, les panneaux d'isolation, le vitrage structurel, l'installation de fenêtres, les joints de dilatation et l'étanchéité à l'eau dans les projets résidentiels, commerciaux et d'infrastructure.
- Automobile – La demande continue d'augmenter avec les stratégies d'allègement des véhicules, la production de véhicules électriques, l'adoption de matériaux composites et l'amélioration des exigences en matière de liaison structurelle qui réduisent les fixations mécaniques tout en améliorant la durabilité et la résistance aux vibrations.
- Travail du bois – Largement utilisé dans la fabrication de meubles, d'armoires, de revêtements de sol, de portes, de panneaux de bois d'ingénierie et dans les applications de finition intérieure où la résistance à l'humidité, une forte adhérence et une longue durée de vie restent des exigences de performance essentielles.
- Textile – Utilisé dans les textiles techniques, la fabrication de chaussures, les tissus enduits, les vêtements de protection et le laminage textile industriel où la flexibilité, la résistance au lavage et la performance adhésive constante améliorent la qualité du produit fini.
Aperçu des opportunités
|
Industrie utilisatrice finale |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Construction |
Haut |
Bâtiments écologiques |
Mature |
|
Automobile |
Haut |
Assemblage de véhicules électriques |
Mise à l'échelle |
|
Travail du bois |
Moyen |
Bois d'ingénierie |
Mature |
|
Textile |
Moyen |
Tissus techniques |
Mise à l'échelle |
|
Autres |
Faible |
Réparation industrielle |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des adhésifs à polymérisation par l'humidité
Développement des infrastructures et activités de construction durable
Les investissements mondiaux dans les infrastructures résidentielles, commerciales et publiques continuent de stimuler la demande en matériaux de collage et d'étanchéité haute performance. Les adhésifs à polymérisation par l'humidité sont de plus en plus privilégiés car ils offrent une excellente adhérence, une résistance aux intempéries et une grande durabilité sur le béton, les métaux, le bois, les composites et les plastiques, tout en simplifiant leur mise en œuvre grâce à des formulations monocomposantes. Les certifications de bâtiments écologiques et les normes de construction plus strictes encouragent l'utilisation de produits à faible teneur en COV et à durée de vie prolongée. La construction modulaire et les systèmes de bâtiments préfabriqués contribuent également à l'augmentation de la consommation d'adhésifs en réduisant le temps d'assemblage et en améliorant l'intégrité structurelle. Alors que les gouvernements continuent d'investir dans les réseaux de transport, le logement abordable, les installations industrielles et la rénovation urbaine, la demande en technologies d'adhésifs à polymérisation par l'humidité devrait rester soutenue dans les économies développées comme émergentes.
Adoption croissante de matériaux légers dans la fabrication automobile
Les constructeurs automobiles continuent de remplacer les fixations mécaniques classiques par des adhésifs structuraux afin de réduire le poids des véhicules, d'améliorer leur rendement énergétique et d'optimiser les performances des véhicules électriques. Les adhésifs à polymérisation par l'humidité assurent un collage durable sur l'aluminium, les composites, les plastiques techniques et les métaux revêtus, tout en améliorant la résistance aux vibrations et la protection contre la corrosion. L'essor de la production de véhicules électriques à batterie et de plateformes hybrides accélère la demande en systèmes adhésifs avancés capables de supporter des architectures de véhicules légers. Les constructeurs recherchent également des solutions permettant d'améliorer l'efficacité de la production grâce à des procédés simplifiés et une polymérisation moins complexe. Avec l'accélération de l'électrification des véhicules à l'échelle mondiale, les adhésifs devraient jouer un rôle de plus en plus important dans l'assemblage et la fabrication des composants automobiles modernes.
Progrès technologiques dans les formulations de polymères haute performance
L'innovation continue en chimie des polymères permet aux fabricants de développer des adhésifs à polymérisation par l'humidité offrant une vitesse de polymérisation améliorée, une adhérence accrue, une résistance environnementale supérieure et des émissions de composés organiques volatils réduites. Les formulations avancées de polyuréthane et de silicone offrent des performances optimisées dans des conditions extrêmes de température, d'humidité et d'exposition chimique, favorisant ainsi leur adoption dans les secteurs de la fabrication industrielle, des transports, de l'électronique et de la construction. Les outils de formulation numérique, les systèmes de production automatisés et les technologies de dosage de précision contribuent à améliorer la constance des produits et l'efficacité de la production. L'augmentation des investissements en recherche et développement, conjuguée à la demande croissante de matériaux durables, devrait accélérer la commercialisation des technologies adhésives de nouvelle génération, capables de répondre à des exigences environnementales et de performance toujours plus strictes dans de nombreux secteurs d'utilisation finale.
Tendances futures du marché des adhésifs à polymérisation par l'humidité
Développement de formulations adhésives durables et biosourcées
Les fabricants investissent de plus en plus dans les matières premières renouvelables, les polyols biosourcés, les matières premières recyclées et les technologies de durcissement à faibles émissions afin de répondre aux objectifs de développement durable en constante évolution dans les secteurs de la construction et de la production industrielle. Les tendances du marché des adhésifs à durcissement par l'humidité indiquent que les formulations respectueuses de l'environnement gagneront en popularité à mesure que les gouvernements renforceront les réglementations relatives aux émissions de composés organiques volatils et à l'empreinte carbone du cycle de vie. Les entreprises s'attachent également à améliorer la recyclabilité, à réduire les substances dangereuses et à optimiser l'efficacité énergétique lors de la production. Ces innovations devraient renforcer la différenciation des produits tout en permettant aux fabricants de répondre aux exigences de développement durable des clients des secteurs de l'automobile, de la construction, de l'ameublement et de l'industrie à travers le monde.
Intégration de la fabrication intelligente et de la distribution automatisée d'adhésif
Sur le marché des adhésifs à polymérisation par l'humidité, les industriels intègrent de plus en plus d'équipements de dosage automatisés, de robots, de systèmes de contrôle qualité numériques et de technologies d'application de précision dans leurs opérations de collage. Ces systèmes améliorent la régularité d'application, réduisent le gaspillage de matériaux, optimisent l'efficacité de la production et minimisent l'intervention manuelle dans les secteurs de l'assemblage automobile, de la fabrication électronique, de la transformation du bois d'ingénierie et de la fabrication de composants de construction. Les technologies de surveillance en temps réel renforcent le contrôle des processus en garantissant un placement précis de l'adhésif et une polymérisation optimale. Avec l'adoption croissante de l'Industrie 4.0 à l'échelle mondiale, les industriels devraient intégrer les technologies d'adhésifs à polymérisation par l'humidité à des systèmes de production intelligents afin d'améliorer la productivité, la qualité des produits et l'efficacité opérationnelle dans les environnements de production à grand volume.
Opportunités du marché des adhésifs à polymérisation par l'humidité
Développement des technologies adhésives biosourcées et à faibles émissions
Le renforcement des réglementations environnementales et l'engagement croissant des entreprises en matière de développement durable créent un contexte favorable aux fabricants qui investissent dans des technologies adhésives renouvelables et à faibles émissions. La demande d'adhésifs à polymérisation par l'humidité, formulés à partir de polyols biosourcés, de composés organiques volatils réduits et de procédés de polymérisation plus sûrs, sans compromis sur la résistance ni la durabilité de l'adhérence, est en hausse. Les entreprises de construction, les constructeurs automobiles et les fabricants de meubles privilégient les matériaux écoresponsables afin de se conformer aux certifications de bâtiments écologiques et aux initiatives de responsabilité élargie du producteur. Les prévisions du marché des adhésifs à polymérisation par l'humidité indiquent que les fournisseurs capables de commercialiser des formulations durables tout en maintenant des coûts de production compétitifs devraient décrocher des contrats à long terme. Les collaborations stratégiques avec les fournisseurs de matières premières renouvelables et les investissements dans la recherche sur les formulations avancées permettront de créer des avantages concurrentiels significatifs sur les marchés matures et émergents.
Industrialisation croissante dans les économies manufacturières émergentes
Le développement industriel rapide en Asie du Sud-Est, en Inde, en Amérique latine, en Europe de l'Est et dans certains pays du Moyen-Orient offre des opportunités considérables aux fabricants d'adhésifs souhaitant étendre leurs capacités de production et de distribution régionales. La hausse des investissements dans l'assemblage automobile, la fabrication de biens de consommation, la construction modulaire et la production d'équipements industriels continue d'accroître la consommation d'adhésifs dans diverses applications. Les sites de production locaux permettent de réduire les coûts logistiques tout en améliorant la fiabilité de l'approvisionnement et la réactivité envers les clients. Les entreprises qui mettent en place des centres de services techniques à proximité de leurs unités de production régionales peuvent proposer des solutions adhésives personnalisées, adaptées aux conditions climatiques, aux variations des substrats et aux exigences réglementaires. Les investissements à long terme dans les infrastructures et la hausse des investissements directs étrangers renforcent encore la demande, incitant les multinationales et les fournisseurs régionaux à accroître leurs capacités de production et à consolider leurs partenariats de distribution.
Développements récents
- Juillet 2026 : Matrix Adhesives Group (« Matrix » ou la « Société »), une société du portefeuille de TruArc Partners (« TruArc ») et fournisseur de solutions adhésives et de mastics avancées pour la rénovation et la construction, les applications industrielles, commerciales et spécialisées, a acquis IPS Adhesives (« IPSA »), un fournisseur d'adhésifs haute performance destinés aux secteurs du bâtiment et de la construction, des transports, de l'industrie et du transport maritime, auprès de la société mère d'IPS Corporation (« IPS »).
- Février 2026 : Sika fait l’acquisition d’Akkim, un fabricant mondial de premier plan d’adhésifs et de mastics basé en Turquie. Selon Sika, cette acquisition renforcera sa position sur le marché mondial des adhésifs et des mastics et ouvrira de nouvelles perspectives de croissance grâce à une présence accrue dans les circuits de distribution et une couverture géographique élargie. Par ailleurs, Akkim apportera une capacité de production supplémentaire considérable, permettant ainsi une optimisation des opérations.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -