
Mercato degli adesivi di curado per umidità: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato degli adesivi a polimerizzazione per umidità (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per composizione chimica (poliuretano, silicone, cianoacrilato, poliolefina); applicazione (edilizia, settore automobilistico, lavorazione del legno, tessile, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00009057
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 17, 2026


Dimensioni del mercato nel 2025
6,28 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
9,84 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
5,12 %
Tasso di crescita
Mercato di riferimento
73,15 miliardi di dollari USA
(2026-2034)
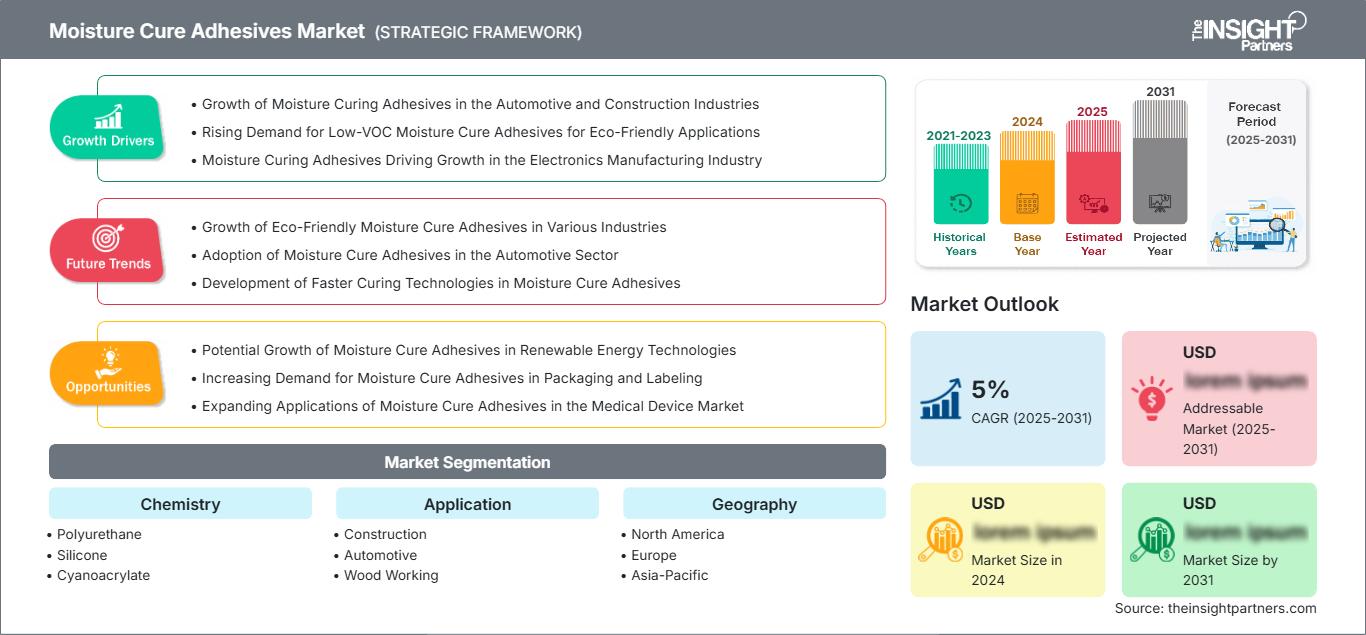
Il mercato degli adesivi a polimerizzazione per umidità ha raggiunto un valore di 6,28 miliardi di dollari nel 2025 e si prevede che raggiungerà i 9,84 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 5,12% tra il 2026 e il 2034. La crescita rimarrà sostenuta grazie al maggiore utilizzo da parte dei produttori, dovuto alla necessità di un'adesione superiore, prestazioni durature e resistenza agli agenti atmosferici offerte da materiali adesivi ad alte prestazioni che polimerizzano a contatto con l'umidità presente nell'aria.
In Nord America, il mercato degli adesivi a polimerizzazione per umidità continuerà a beneficiare di un impatto positivo grazie ai crescenti investimenti in attività di ristrutturazione, commerciali e automobilistiche. Si prevede che il mercato nordamericano crescerà a un CAGR compreso tra il 4,8% e il 5,3% nel periodo di previsione, trainato dalla domanda di adesivi a basso contenuto di VOC e dai progressi tecnologici nelle formulazioni di poliuretano e silicone.
Analisi e approfondimenti sul mercato degli adesivi a polimerizzazione per umidità
- Nord America: Nel 2025 rappresentava il 31-35% del mercato globale degli adesivi a polimerizzazione per umidità e si prevede che crescerà a un CAGR del 4,8-5,3% nel periodo 2026-2034. La modernizzazione delle infrastrutture, la produzione avanzata e le attività di ristrutturazione continuano a sostenere la domanda regionale.
- USA: Nel 2025 rappresentavano il 79-83% del mercato nordamericano e si prevede che cresceranno a un tasso annuo composto (CAGR) del 4,9-5,4% fino al 2034, grazie al supporto del settore edile e della produzione automobilistica.
- Europa: deteneva una quota di mercato del 26-30% nel 2025 e si prevede che registrerà un CAGR del 4,7-5,2% . Germania, Francia, Italia e Regno Unito rimangono i principali contributori grazie a una produzione industriale consolidata e a rigorose normative in materia di sostenibilità.
- Asia-Pacifico: ha rappresentato il 32-36% della domanda globale nel 2025 e si prevede che crescerà a un CAGR del 5,8-6,3% , trainata da Cina, Giappone, Corea del Sud e India grazie all'espansione delle attività di costruzione e manifatturiere.
- Segmento più ampio: il poliuretano ha dominato il mercato con una quota del 42-46% nel 2025 e si prevede che registrerà un CAGR del 5,1-5,6% grazie alla sua superiore resistenza meccanica, flessibilità e resistenza agli agenti atmosferici.
- Segmento ad alta crescita: il settore delle costruzioni ha rappresentato il 33-37% della quota di mercato nel 2025 e si prevede che registrerà il CAGR più rapido, pari al 5,6-6,1% fino al 2034, grazie ai crescenti investimenti nelle infrastrutture e alle iniziative per l'edilizia sostenibile.
- Aziende chiave analizzate nel dettaglio: 3M Company, Bostik SA, HB Fuller Company, Henkel AG & Co. KGaA, Illinois Tool Works Inc., Jowat SE, Pidilite Industries Limited, Royal Adhesives and Sealants, LLC, Sika AG, The Dow Chemical Company.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Gli adesivi a polimerizzazione per umidità si sono evoluti dai comuni adesivi industriali a versioni avanzate in grado di offrire proprietà eccezionali come elevata durabilità, elasticità e resistenza agli agenti atmosferici. I progressi nella chimica del poliuretano e del silicone, così come l'utilizzo di additivi, hanno permesso ai produttori di migliorare i tempi di polimerizzazione, la resistenza meccanica e l'adattabilità al substrato, nel rispetto di rigorosi standard di sicurezza ambientale e sul lavoro.
La crescita futura del mercato degli adesivi a polimerizzazione per umidità dipenderà maggiormente dalla ricerca e dagli investimenti nella chimica degli adesivi sostenibili, nei materiali ecocompatibili e nei processi di produzione verdi. Con lo sviluppo delle infrastrutture e delle capacità produttive nelle economie in via di sviluppo, si assisterà a un aumento delle innovazioni nel settore degli adesivi a polimerizzazione per umidità, grazie anche agli incentivi governativi a favore dei materiali ecocompatibili.
Ambito del rapporto sul mercato degli adesivi a polimerizzazione per umidità
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 6,28 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 9,84 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,12% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato degli adesivi a polimerizzazione per umidità
Le dinamiche di mercato continuano a beneficiare dei settori delle costruzioni, dell'alleggerimento dei veicoli e della produzione industriale, sia nei paesi sviluppati che in quelli in via di sviluppo. La crescente domanda di sistemi adesivi monocomponenti, che non solo semplificano i processi di lavorazione, ma offrono anche una buona resistenza meccanica, all'acqua e all'usura, è ulteriormente stimolata dall'aumento della domanda di sistemi di costruzione modulari, edifici prefabbricati e prodotti in legno ingegnerizzato, attribuibile alle migliori prestazioni e alla maggiore efficienza offerte da tali prodotti.
Gli attori della catena di fornitura, le aziende produttrici di polimeri, le aziende di formulazione, i distributori, i produttori di apparecchiature e le industrie utilizzatrici finali costituiscono insieme la catena del valore del settore. Materie prime come prepolimeri di poliuretano, polimeri siliconici, prodotti chimici speciali e agenti indurenti sono alcuni dei componenti critici che costituiscono la matrice delle materie prime. Rapporti di fornitura sicuri, innovazione costante e servizi di supporto tecnico sono diventati fondamentali a causa della domanda di formulazioni personalizzate.
Nel contesto competitivo persiste un moderato livello di consolidamento, con grandi aziende internazionali che si rafforzano attraverso l'innovazione di prodotto, fusioni e acquisizioni, espansione geografica degli impianti produttivi e fornitura di servizi tecnici ai clienti. Secondo l'analisi del mercato degli adesivi a polimerizzazione a umido, aziende come Henkel AG & Co. KGaA, Sika AG, HB Fuller Company, Arkema SA (Bostik SA) e The Dow Chemical Company investono costantemente in tecnologie adesive sostenibili, formulazioni digitali e produzione localizzata per ottenere un vantaggio competitivo sui mercati globali. D'altro canto, aziende come 3M Company, Jowat SE, Illinois Tool Works Inc., Pidilite Industries Limited e Royal Adhesives and Sealants, LLC investono in prodotti specializzati destinati ad applicazioni nei settori dell'edilizia, dei trasporti, della lavorazione del legno e dell'assemblaggio industriale.
Investire nell'automazione della produzione, nella formulazione e nell'espansione geografica sta diventando fondamentale per gli operatori del settore al fine di rispondere alle mutevoli esigenze dei clienti. Lo sviluppo di adesivi a basso contenuto di VOC, materie prime di origine biologica e formulazioni polimeriche avanzate contribuirà probabilmente a migliorare le prestazioni ambientali, offrendo al contempo un'elevata efficienza di adesione. La collaborazione con aziende dei settori edile, automobilistico e dei macchinari industriali svolgerà un ruolo vitale nella crescita futura del settore.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato degli adesivi a polimerizzazione per umidità: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano degli adesivi a polimerizzazione per umidità
Nel 2025, la regione nordamericana rappresentava il 31-35% del mercato globale e si prevede che registrerà un CAGR (tasso di crescita annuale composto) del 4,8-5,3% tra il 2026 e il 2034. Questa regione è caratterizzata da un settore edile ben consolidato, un'industria automobilistica avanzata e alti tassi di adozione di adesivi industriali ad alte prestazioni. L'aumento degli investimenti nello sviluppo infrastrutturale, negli edifici commerciali e nelle costruzioni prefabbricate continua a guidare la domanda di soluzioni adesive a polimerizzazione per umidità, che offrono proprietà di adesione robusta ed efficiente applicazione su diversi substrati. La quota di mercato degli adesivi a polimerizzazione per umidità è significativa grazie alle innovazioni di prodotto e alla conformità normativa nella regione.
Negli Stati Uniti e in Canada si stanno effettuando investimenti in edifici efficienti, sistemi di trasporto e produzione manifatturiera. L'aumento della produzione di veicoli elettrici, legno ingegnerizzato e automazione sta incentivando l'utilizzo di adesivi a base di poliuretano e silicone a polimerizzazione per umidità. Inoltre, vengono lanciati sul mercato prodotti ecocompatibili, conformi alle normative ambientali e caratterizzati da elevate prestazioni.
Mercato statunitense degli adesivi a polimerizzazione per umidità
Nel 2025 gli Stati Uniti rappresentavano il 78-82% del mercato nordamericano e si prevede che cresceranno a un tasso annuo composto (CAGR) del 4,9-5,4% fino al 2034. La forte attività edilizia residenziale e commerciale, l'aumento della produzione di veicoli e le capacità produttive avanzate continuano a trainare il consumo di adesivi. Gli investimenti governativi nelle infrastrutture e le attività di ristrutturazione stanno ulteriormente rafforzando la domanda di materiali sigillanti e adesivi durevoli nei settori dei trasporti, delle attrezzature industriali e delle infrastrutture pubbliche.
Produttori leader come 3M Company, HB Fuller Company, The Dow Chemical Company e Illinois Tool Works Inc. mantengono ampie reti di produzione, ricerca e distribuzione in tutto il paese. La continua innovazione nelle tecnologie adesive a basse emissioni, nei sistemi di dosaggio automatizzati e nelle formulazioni di poliuretano ad alte prestazioni favorisce l'adozione di queste tecnologie nell'assemblaggio automobilistico, nell'edilizia modulare, nei prodotti in legno ingegnerizzato e nella fabbricazione industriale, rafforzando la leadership del paese nel mercato regionale.
Mercato europeo degli adesivi a polimerizzazione per umidità
Nel 2025, la regione europea rappresentava il 25-29% della quota di mercato totale degli adesivi a polimerizzazione per umidità e si prevede che registrerà un CAGR del 4,7-5,2% nel periodo 2026-2034. La Germania continua a dominare tra tutte le regioni grazie ai suoi solidi settori automobilistico, meccanico e delle costruzioni. Le crescenti normative in materia di sostenibilità e i programmi di economia circolare stanno spingendo i produttori a innovare, sviluppando adesivi a basse emissioni, processi produttivi efficienti e una maggiore durabilità.
Il Regno Unito e la Germania continuano a essere i principali motori della domanda. Il Regno Unito ha beneficiato della crescita della domanda grazie alle ristrutturazioni e allo sviluppo di case modulari, mentre la Germania ha tratto vantaggio dall'industria automobilistica, dal settore meccanico e dalle tecnologie di produzione avanzate. Altri importanti contributori sono stati Francia, Italia e Spagna, con la crescente attività di ristrutturazione di edifici, la produzione di mobili, la produzione di attrezzature industriali e la fornitura di componenti per il settore automobilistico.
Mercato degli adesivi a polimerizzazione per umidità nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato globale degli adesivi a polimerizzazione per umidità compresa tra il 34% e il 38%, e si prevede che registrerà il più alto tasso di crescita annuo composto (CAGR) regionale, pari al 5,8-6,3% nel periodo 2026-2034. La Cina è leader nei consumi regionali, sostenuta dalla produzione manifatturiera su larga scala, dagli investimenti in infrastrutture e dalle attività di costruzione. Giappone e Corea del Sud continuano a trainare la domanda grazie alla produzione avanzata nei settori automobilistico ed elettronico.
L'India sta assistendo a una rapida crescita grazie all'espansione delle infrastrutture, all'urbanizzazione e all'aumento della produzione industriale, mentre l'Australia contribuisce con l'edilizia commerciale e le applicazioni industriali legate all'attività mineraria. Le iniziative governative a sostegno della produzione nazionale e della modernizzazione industriale continuano a rafforzare la domanda regionale a lungo termine.
Mercato degli adesivi a polimerizzazione per umidità in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso di crescita annuo composto (CAGR) del 5,2-5,7% tra il 2026 e il 2034. L'Arabia Saudita rappresenta il mercato principale nella regione grazie ai grandi progetti infrastrutturali, agli sforzi di diversificazione industriale e alle attività di costruzione commerciale nel paese.
Sebbene il Sudafrica continuerà a rappresentare un'importante base produttiva che alimenterà la domanda di adesivi industriali nella regione, il resto del Medio Oriente e dell'Africa continuerà a beneficiare degli investimenti nei settori delle costruzioni e dell'energia. La crescita della diversificazione industriale, il miglioramento della logistica e lo sviluppo delle infrastrutture garantiranno una crescita costante degli adesivi ad alte prestazioni a polimerizzazione per umidità nella regione.
Analisi di segmentazione
Chimica
Si prevede che il segmento chimico crescerà a un CAGR del 5,1-5,5% nel periodo 2026-2034 . L'innovazione di prodotto si concentra sul miglioramento della velocità di indurimento, della forza di adesione, della resistenza agli agenti atmosferici e delle prestazioni ambientali su diversi substrati. Il mercato degli adesivi a indurimento per umidità continua ad espandersi grazie allo sviluppo da parte dei produttori di formulazioni avanzate che soddisfano gli standard industriali in continua evoluzione, i requisiti di sostenibilità e le esigenze prestazionali specifiche delle applicazioni nei settori dell'edilizia, dei trasporti, della lavorazione del legno e della produzione manifatturiera in generale.
- Poliuretano – La resina poliuretanica dominante grazie alla sua eccellente flessibilità, elevata forza di adesione, resistenza all'abrasione e compatibilità con calcestruzzo, metalli, plastica e legno. Trova ampio impiego nell'edilizia, nell'assemblaggio automobilistico e nella produzione industriale.
- Silicone – Sempre più utilizzato in applicazioni che richiedono un'eccezionale resistenza ai raggi UV, stabilità termica e flessibilità a lungo termine. La domanda continua a crescere nei sistemi di vetratura, nella costruzione di facciate, nell'elettronica e nelle applicazioni di sigillatura resistenti agli agenti atmosferici.
- Cianoacrilato – Preferito per applicazioni di incollaggio di precisione che richiedono una rapida polimerizzazione e un'elevata resistenza iniziale del legame. Il materiale è ampiamente utilizzato nell'assemblaggio di componenti elettronici, dispositivi medici, prodotti di consumo e nella produzione industriale specializzata.
- Poliolefine – Stanno guadagnando terreno nelle applicazioni di componenti industriali leggeri e imballaggi grazie alla maggiore resistenza chimica, alla bassa densità e alla compatibilità con i moderni processi produttivi a base di polimeri.
Applicazione
Si prevede che il segmento Applicazioni registrerà un CAGR del 5,2-5,6% nel periodo 2026-2034 . La crescente domanda di sistemi adesivi monocomponenti durevoli nei settori dello sviluppo infrastrutturale, della produzione di mezzi di trasporto, dei prodotti in legno ingegnerizzato e della produzione industriale continua a sostenere l'espansione del mercato. La crescente adozione di processi di assemblaggio automatizzati rafforza ulteriormente l'importanza degli adesivi a polimerizzazione per umidità per ottenere incollaggi strutturali affidabili e di lunga durata.
- Edilizia – Rappresenta l'applicazione più ampia grazie al suo utilizzo diffuso in pavimentazioni, coperture, sistemi di facciata, pannelli isolanti, vetrate strutturali, installazione di finestre, giunti di dilatazione e sigillatura impermeabile in progetti residenziali, commerciali e infrastrutturali.
- Settore automobilistico : la domanda continua ad aumentare grazie alle strategie di alleggerimento dei veicoli, alla produzione di veicoli elettrici, all'adozione di materiali compositi e al miglioramento dei requisiti di incollaggio strutturale che riducono i dispositivi di fissaggio meccanici, aumentando al contempo la durata e la resistenza alle vibrazioni.
- Lavorazione del legno – Ampiamente utilizzato nella produzione di mobili, armadi, pavimenti, porte, pannelli in legno ingegnerizzato e applicazioni di finitura per interni, dove la resistenza all'umidità, la forte adesione e la lunga durata rimangono requisiti prestazionali essenziali.
- Tessile – Utilizzato nei tessuti tecnici, nella produzione di calzature, nei tessuti spalmati, nell'abbigliamento protettivo e nella laminazione tessile industriale, dove flessibilità, resistenza al lavaggio e prestazioni adesive costanti migliorano la qualità del prodotto finito.
Panoramica dell'opportunità
|
Settore di utilizzo finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Costruzione |
Alto |
Edifici ecocompatibili |
Maturo |
|
Automobilistico |
Alto |
Assemblaggio di veicoli elettrici |
Scalatura |
|
Lavorazione del legno |
Mezzo |
Legno ingegnerizzato |
Maturo |
|
Tessile |
Mezzo |
Tessuti tecnici |
Scalatura |
|
Altri |
Basso |
Riparazione industriale |
Emergenti |
Analisi dei fattori di crescita e dell'impatto sul mercato degli adesivi a polimerizzazione per umidità.
Ampliamento delle infrastrutture e delle attività di costruzione sostenibile
Gli investimenti globali in infrastrutture residenziali, commerciali e pubbliche continuano a rafforzare la domanda di materiali di incollaggio e sigillatura ad alte prestazioni. Gli adesivi a polimerizzazione per umidità sono sempre più apprezzati perché offrono un'eccellente adesione, resistenza agli agenti atmosferici e durabilità su calcestruzzo, metalli, legno, materiali compositi e plastici, semplificando al contempo l'installazione grazie a formulazioni monocomponenti. Le certificazioni per l'edilizia sostenibile e gli standard costruttivi più rigorosi incoraggiano l'uso di prodotti a basso contenuto di VOC (composti organici volatili) con una maggiore durata. L'edilizia modulare e i sistemi di costruzione prefabbricati aumentano ulteriormente il consumo di adesivi, riducendo i tempi di assemblaggio e migliorando l'integrità strutturale. Poiché i governi continuano a investire in reti di trasporto, alloggi a prezzi accessibili, impianti industriali e riqualificazione urbana, si prevede che la domanda di tecnologie adesive a polimerizzazione per umidità rimarrà elevata sia nelle economie sviluppate che in quelle emergenti.
Adozione crescente di materiali leggeri nella produzione automobilistica
I produttori automobilistici continuano a sostituire i tradizionali elementi di fissaggio meccanici con tecnologie adesive strutturali per ridurre il peso dei veicoli, migliorare l'efficienza dei consumi e ottimizzare le prestazioni dei veicoli elettrici. Gli adesivi a polimerizzazione per umidità garantiscono un'adesione duratura su alluminio, materiali compositi, plastiche tecniche e metalli rivestiti, migliorando al contempo la resistenza alle vibrazioni e la protezione dalla corrosione. L'espansione della produzione di veicoli elettrici a batteria e piattaforme ibride sta accelerando la domanda di sistemi adesivi avanzati in grado di supportare architetture di veicoli leggere. I produttori sono inoltre alla ricerca di soluzioni che migliorino l'efficienza produttiva attraverso processi semplificati e una minore complessità di polimerizzazione. Con l'accelerazione dell'elettrificazione globale dei veicoli, si prevede che le tecnologie adesive svolgeranno un ruolo sempre più importante nell'assemblaggio automobilistico moderno e nella produzione di componenti.
Progressi tecnologici nelle formulazioni polimeriche ad alte prestazioni
La continua innovazione nella chimica dei polimeri consente ai produttori di sviluppare adesivi a polimerizzazione per umidità con velocità di indurimento migliorata, maggiore forza di adesione, resistenza ambientale superiore e minori emissioni di composti organici volatili. Le formulazioni avanzate di poliuretano e silicone offrono prestazioni superiori in condizioni estreme di temperatura, umidità ed esposizione chimica, ampliando la loro adozione nei settori della produzione industriale, dei trasporti, dell'elettronica e dell'edilizia. Strumenti di formulazione digitali, sistemi di produzione automatizzati e tecnologie di dosaggio di precisione migliorano ulteriormente la consistenza del prodotto e l'efficienza produttiva. Si prevede che i crescenti investimenti in ricerca e sviluppo, uniti alla crescente domanda di materiali sostenibili, accelereranno la commercializzazione di tecnologie adesive di nuova generazione in grado di soddisfare requisiti ambientali e prestazionali sempre più stringenti in molteplici settori di utilizzo finale.
Tendenze future del mercato degli adesivi a polimerizzazione per umidità
Sviluppo di formulazioni adesive sostenibili e a base biologica
I produttori stanno investendo sempre di più in materie prime rinnovabili, polioli di origine biologica, materie prime riciclate e tecnologie di polimerizzazione a basse emissioni per soddisfare gli obiettivi di sostenibilità in continua evoluzione nei settori dell'edilizia e della produzione industriale. Le tendenze del mercato degli adesivi a polimerizzazione per umidità indicano che le formulazioni ecocompatibili otterranno una maggiore accettazione commerciale man mano che i governi rafforzeranno le normative sulle emissioni di composti organici volatili e sull'impronta di carbonio del ciclo di vita. Le aziende si stanno inoltre concentrando sul miglioramento della riciclabilità, sulla riduzione delle sostanze pericolose e sul miglioramento dell'efficienza energetica durante la produzione. Si prevede che queste innovazioni rafforzeranno la differenziazione dei prodotti, consentendo al contempo ai produttori di soddisfare i requisiti di sostenibilità dei clienti del settore automobilistico, edile, dell'arredamento e industriale in tutto il mondo.
Integrazione tra produzione intelligente e dosaggio automatizzato di adesivi
Nel mercato degli adesivi a polimerizzazione per umidità, i produttori industriali stanno integrando sempre più apparecchiature di dosaggio automatizzate, robotica, monitoraggio digitale della qualità e tecnologie di applicazione di precisione nelle operazioni di incollaggio. Questi sistemi migliorano la uniformità dell'applicazione, riducono gli sprechi di materiale, ottimizzano l'efficienza produttiva e minimizzano l'intervento manuale in settori quali l'assemblaggio automobilistico, la produzione di componenti elettronici, la lavorazione del legno ingegnerizzato e la fabbricazione di componenti per l'edilizia. Le tecnologie di monitoraggio in tempo reale migliorano ulteriormente il controllo del processo, garantendo un posizionamento preciso dell'adesivo e prestazioni di polimerizzazione ottimali. Con l'espansione globale dell'adozione dell'Industria 4.0, si prevede che i produttori integreranno le tecnologie degli adesivi a polimerizzazione per umidità con sistemi di produzione intelligenti che migliorano la produttività, la qualità del prodotto e l'efficienza operativa negli ambienti di produzione ad alto volume.
Opportunità di mercato per gli adesivi a polimerizzazione per umidità
Espansione delle tecnologie adesive a base biologica e a basse emissioni
Le normative ambientali sempre più stringenti e gli impegni aziendali in materia di sostenibilità stanno creando condizioni favorevoli per i produttori che investono in tecnologie adesive rinnovabili e a basse emissioni. La domanda di adesivi a polimerizzazione per umidità, formulati con polioli di origine biologica, composti organici volatili ridotti e agenti indurenti più sicuri, senza compromettere la forza di adesione o la durata, è in aumento. Le imprese edili, i produttori di automobili e i produttori di mobili stanno dando priorità ai materiali ecocompatibili per conformarsi alle certificazioni di bioedilizia e alle iniziative di gestione responsabile dei prodotti. Le previsioni di mercato per gli adesivi a polimerizzazione per umidità indicano che i fornitori in grado di commercializzare formulazioni sostenibili mantenendo costi di produzione competitivi si aggiudicheranno contratti a lungo termine. Collaborazioni strategiche con fornitori di materie prime rinnovabili e investimenti nella ricerca avanzata sulle formulazioni creeranno significativi vantaggi competitivi sia nei mercati maturi che in quelli emergenti.
Industrializzazione crescente nelle economie manifatturiere emergenti
Il rapido sviluppo industriale nel Sud-est asiatico, in India, in America Latina, nell'Europa orientale e in alcuni paesi del Medio Oriente offre notevoli opportunità ai produttori di adesivi che desiderano espandere le proprie capacità produttive e distributive a livello regionale. I crescenti investimenti nell'assemblaggio automobilistico, nella produzione di beni di consumo, nell'edilizia modulare e nella produzione di attrezzature industriali continuano ad aumentare il consumo di adesivi in diverse applicazioni. Gli impianti di produzione locali riducono i costi logistici, migliorando al contempo l'affidabilità delle forniture e la reattività nei confronti dei clienti. Le aziende che creano centri di assistenza tecnica a fianco delle unità produttive regionali possono fornire soluzioni adesive personalizzate che tengano conto delle condizioni climatiche, delle variazioni dei substrati e dei requisiti normativi. Gli investimenti infrastrutturali a lungo termine e l'aumento degli investimenti diretti esteri rafforzano ulteriormente i fondamentali della domanda, incoraggiando sia le multinazionali che i fornitori regionali ad espandere le capacità produttive e a consolidare le partnership di distribuzione.
Sviluppi recenti
- Luglio 2026: Matrix Adhesives Group (“Matrix” o la “Società”), società in portafoglio di TruArc Partners (“TruArc”) e fornitore di soluzioni adesive e sigillanti avanzate per applicazioni di ristrutturazione e costruzione, industriali, commerciali e specializzate, ha acquisito IPS Adhesives (“IPSA”), fornitore di adesivi ad alte prestazioni per i settori dell'edilizia e delle costruzioni, dei trasporti, dell'industria e della nautica, dalla società madre di IPS Corporation (“IPS”).
- Febbraio 2026: Sika ha acquisito Akkim, azienda leader a livello mondiale nella produzione di adesivi e sigillanti con sede in Turchia. Secondo Sika, questa acquisizione rafforzerà la posizione dell'azienda nel settore globale degli adesivi e dei sigillanti e sbloccherà opportunità di crescita grazie a una maggiore presenza nel canale di distribuzione e a una più ampia copertura geografica. Inoltre, Akkim apporterà una notevole capacità produttiva, consentendo una maggiore efficienza operativa.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -