
Markt für Bio Dispersants: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für organische Dispergiermittel (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Typ (Oligomer, Polymer oder Polyelektrolyt); Endverwendung (Bauwesen, Zellstoff und Papier, Öl und Gas, Waschmittel, sonstige Endverbraucherbranchen); Anwendung (Dekorativer Markt, Industriemarkt, Dosen- und Spulenbeschichtungen, industrielle Instandhaltung, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00018451
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 28, 2026


Marktgröße 2025
4,36 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
5,86 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
3,34 %
Wachstumsrate
Adressierbarer Markt
46,41 Mrd. US-Dollar
(2026–2034)
Der Markt für organische Dispergiermittel wurde 2025 auf 4,36 Milliarden US-Dollar geschätzt und soll bis 2034 auf 5,86 Milliarden US-Dollar anwachsen , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,34 % im Zeitraum 2026–2034 entspricht . Der Markt umfasst oligomere und polymere bzw. polyelektrolytische Dispergiermittel zur Stabilisierung von Partikeln, Pigmenten, Füllstoffen und anderen dispergierten Phasen in der Bau-, Zellstoff- und Papier-, Öl- und Gas-, Waschmittel- und anderen Endverbraucherbranchen. Zu den Anwendungsbereichen zählen der Dekorations- und Industriebereich, Dosen- und Bandbeschichtungen sowie die industrielle Instandhaltung. Der Markt wird zunehmend durch den Trend zu wasserbasierten Formulierungen, höherem Pigmentgehalt, geringeren VOC-Emissionen, verbesserter Lagerstabilität und Dispergiermittelchemie, die mit anspruchsvolleren Formulierungsanforderungen kompatibel ist, geprägt.
Nordamerika bleibt ein wichtiger Nachfragemarkt, da anspruchsvolle Beschichtungsformulierungen, industrielle Instandhaltung, Bautätigkeiten sowie Öl- und Gasförderung Additive erfordern, die die Dispersionsstabilität und Verarbeitungseffizienz verbessern. Die Region machte 2025 rund 31 % des globalen Marktvolumens für organische Dispergiermittel aus und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von rund 3,0 % wachsen . Das Marktvolumen in Nordamerika wird durch etablierte Hersteller von Farben und Lacken, die Instandhaltung von Infrastrukturen, die Produktion von Spezialchemikalien und die kontinuierliche Entwicklung von Formulierungen für VOC-arme und feststoffreiche Systeme gestützt. Die Produktportfolios TAMOL und OROTAN von Dow verdeutlichen die Bedeutung polymerer Dispergiermittel in Architektur- und Industriebeschichtungen, einschließlich Formulierungen, die geruchsarm und VOC-arm sein müssen.
Marktanalyse und Einblicke zu organischen Dispergiermitteln
- Nordamerika: Die Region repräsentierte 2025 rund 31 % des Weltmarktes und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 3,0 % wachsen . Die Nachfrage wird durch etablierte Beschichtungsproduktion, industrielle Instandhaltung, Gebäudesanierung sowie Anwendungen in der Öl- und Gasindustrie aufrechterhalten. Dies deutet auf einen stabilen Markt hin, der eher durch Rezepturverbesserungen und Spezialchemie als durch erstmalige Anwendungen gekennzeichnet ist.
- USA: Die USA repräsentierten 2025 rund 78 % des nordamerikanischen Marktes und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 2,9 % wachsen . Die Nachfrage wird durch Architektur- und Industrielacke, Ölfeldchemikalien und Reinigungsmittel gedeckt. Die Produktentwicklung legt zunehmend Wert auf VOC-arme, geruchsarme, APEO-freie und hocheffiziente Dispergiermittel. Dow bietet hierfür mehrere OROTAN- und TAMOL-Produkte für wasserbasierte Beschichtungssysteme an.
- Europa: Europa repräsentierte 2025 rund 28 % des globalen Marktanteils und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 3,1 % wachsen . Deutschland, Frankreich, Großbritannien, Italien und die Niederlande sind aufgrund ihrer fortschrittlichen Beschichtungsproduktion, der Herstellung von Spezialchemikalien und strenger Umweltauflagen wichtige Märkte. Der Hauptunterschied liegt in der raschen Umstellung der Rezepturen auf emissionsärmere, sicherere und ressourcenschonendere Additivsysteme.
- Asien-Pazifik: Der asiatisch-pazifische Raum repräsentierte 2025 rund 26 % des globalen Marktanteils und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von rund 3,8 % wachsen . China, Japan, Südkorea und Indien bieten eine breite Produktionsbasis für Baustoffe, Farben und Lacke, Waschmittel, Papier und Industrieprodukte. Der Ausbau wasserbasierter Beschichtungen und die steigende inländische Produktion von Spezialchemikalien stützen die Nachfrage.
- Größtes Segment: Polymere oder Polyelektrolyte stellen das größte Segment dar und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 3,6 % wachsen . Diese chemischen Verbindungen bieten eine starke sterische oder elektrosterische Stabilisierung und eignen sich für Pigmentsysteme mit hohem Feststoffgehalt, wasserbasierte Beschichtungen und Formulierungen, bei denen Viskositätskontrolle und Lagerstabilität wichtig sind.
- Wachstumsstarkes Segment: Öl und Gas ist das am schnellsten wachsende Endverbrauchersegment mit einer prognostizierten durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 3,9 % . Bohrflüssigkeiten, Produktionschemikalien, Schmierstoffe und Spezialformulierungen erfordern eine effektive Partikelstabilisierung unter anspruchsvollen Temperatur-, Salzgehalts- und Scherbedingungen.
- Detaillierte Analyse der wichtigsten Unternehmen: ALTANA AG, Arkema Group, Ashland Inc., BASF SE, Cera Chem Pvt. Ltd., Clariant AG, Evonik Industries AG, Harmony Additives Private Limited, The Dow Chemical Company und The Lubrizol Corporation.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Im Bereich der organischen Dispergiermittel gab es Entwicklungen von einfachen Netz- und Stabilisierungsmitteln hin zu solchen, die die Wechselwirkungen von Pigmenten und Füllstoffen, die Viskosität, die Farbbildung, die Sedimentation und die Gesamtstabilität des Systems steuern. Die zunehmende Bedeutung von Polymer- und Polyelektrolyt-Dispergiermitteln beruht auf ihren überlegenen Partikelstabilisierungseigenschaften im Vergleich zu niedermolekularen Dispergiermitteln. Bei Beschichtungen hängt die Auswahl des Dispergiermittels in der Regel von der Oberflächenchemie der Pigmente, der Kompatibilität mit dem Bindemittel, der Feststoffkonzentration, dem Wassergehalt und den gewünschten rheologischen Eigenschaften ab.
Produktneuheiten der letzten Zeit verdeutlichen diesen Trend. So hat BASF beispielsweise Sokalan CP 301 im Jahr 2025 als Dispergiermittel eingeführt, das leicht biologisch abbaubar ist und sich für landwirtschaftliche Formulierungen eignet, aber auch zur Herstellung von Pigmentdispersionen für Beschichtungs- und Klebstoffanwendungen verwendet werden kann.
Die Zukunftsaussichten des Marktes für organische Dispergiermittel hängen zunehmend von der Entwicklung wasserbasierter und hochkonzentrierter Formulierungen ab. Die Hersteller konzentrieren sich auf Polymerstrukturen, Pigmentaffinität, biobasierte Rohstoffe und die Entwicklung von Technologien zur Reduzierung von VOC und toxischen Hilfsstoffen.
Regulatorische Faktoren bleiben ein entscheidender Faktor. Vorschriften aus Europa und anderen Ländern beeinflussen die Wahl der Zusatzstoffe aufgrund des Verbots persistenter Stoffe, VOCs, APEOs und anderer Formulierungsbestandteile. Hersteller, die die Dispersionseigenschaften erhalten und gleichzeitig die Kosten für die Einhaltung von Vorschriften senken können, haben gute Chancen, Aufträge und Kunden zu gewinnen.
Marktbericht zu organischen Dispergiermitteln – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 4,36 Milliarden US-Dollar |
| Marktgröße bis 2034 | 5,86 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 3,34 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für organische Dispergiermittel
Das Wachstum des Marktes für organische Dispergiermittel hängt maßgeblich von der zunehmenden Komplexität der Formulierungen ab. Pigmente und Füllstoffe neigen aufgrund der gegenseitigen Anziehungskräfte zur Agglomeration, was zu höherer Viskosität, geringerer Farbstärke, schlechterem Glanz und Sedimentation führt. Um diese Probleme zu beheben, adsorbieren organische Dispergiermittel an der Partikeloberfläche und stabilisieren die Partikel elektrostatisch, sterisch oder elektrosterisch. Daher beeinflussen Änderungen der Anforderungen an die nachgelagerte Formulierung die Wahl der Dispergiermittelchemie.
Die Nachfrage verlagert sich von den Anforderungen an die Formulierungsleistung über die Auswahl der Additive bis hin zum Verbrauch von Spezialchemikalien. Lackhersteller benötigen beispielsweise hohe Pigmentbeladung und niedrige Viskosität, während industrielle Anwender an Eigenschaften wie Korrosionsschutz, Aussehen, Stabilität oder Kompatibilität mit Mehrkomponentensystemen interessiert sind. Dispergiermittel werden also spezifisch für jede Formulierung ausgewählt und nicht als Standardadditive. Die Solsperse-Produktlinie von Lubrizol ist ein gutes Beispiel für die Produktdifferenzierung für wasserbasierte, nicht-wasserbasierte, hochfeste, pigmentierte und Kompositformulierungen.
Laut dem Marktbericht für organische Dispergiermittel setzt sich die Anbieterstruktur aus multinationalen Spezialchemiekonzernen und regionalen Additivherstellern zusammen. ALTANA (BYK-Segment), Arkema (Coatex-Division), Clariant, Evonik, Lubrizol und Dow bieten differenzierte Dispergiermittel für verschiedene Anwendungsbereiche wie dekorative Beschichtungen, Industrielacke, Druckfarben und Kunststoffe an. ALTANA beschreibt seine Netz- und Dispergiermittel als eine der wichtigsten Produktgruppen von BYK, während Arkema über das Coatex-Portfolio Polycarboxylat-Dispergiermittel für wasserbasierte Industrielacke anbietet.
Der Wettbewerb wird daher auf Leistungsunterschieden basieren. Er umfasst Polymerdesign, Pigmentverträglichkeit, VOC-arme Formulierungen, nachhaltige oder massenbilanzierte Inhaltsstoffe, Spezialqualitäten, Supportleistungen und regionale Präsenz. Die Entwicklung von TEGO Dispers 695 für strahlungshärtende und lösemittelbasierte Polyurethan-Tinten durch Evonik im Jahr 2026 ist ein Beispiel für die Spitzenklasse dieses Wettbewerbs.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
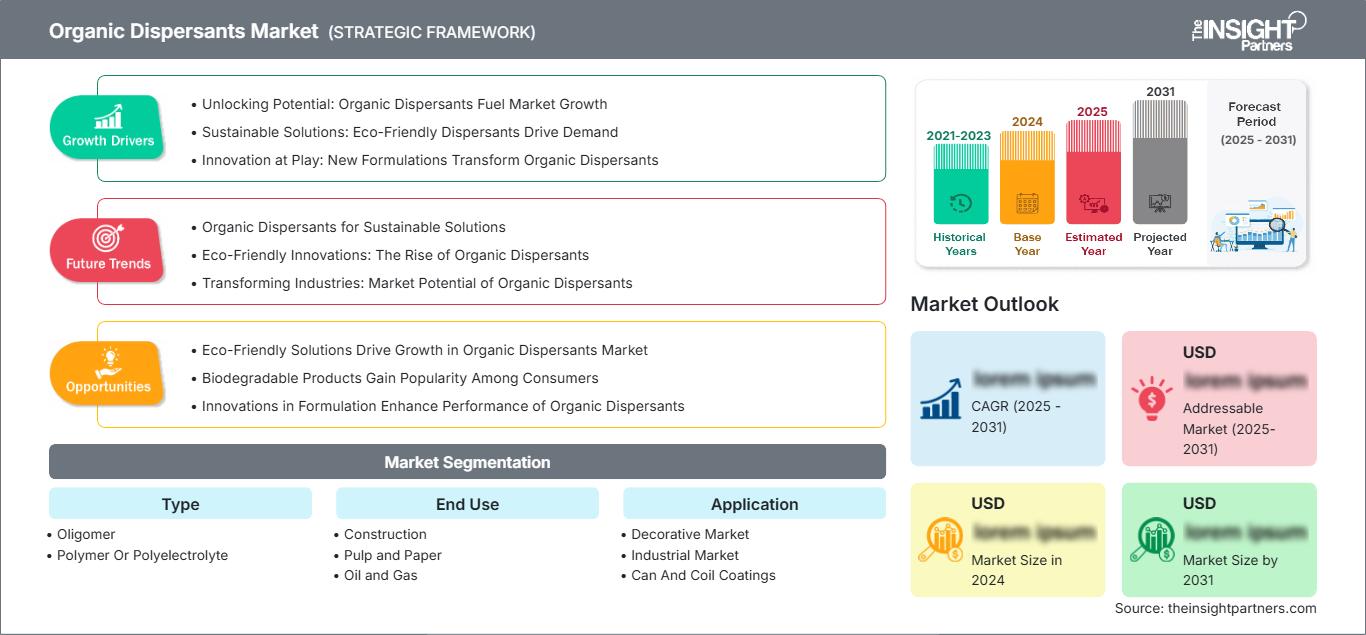
Markt für organische Dispergiermittel: Strategische Einblicke
Regionale Einblicke
Markt für organische Dispergiermittel in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von rund 31 % am globalen Markt für organische Dispergiermittel und wird voraussichtlich im Prognosezeitraum mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 3,0 % wachsen. Die Region profitiert von einer entwickelten Industrie für Architektur- und Industrielacke, der weitverbreiteten Instandhaltung von Infrastruktur, einer etablierten Waschmittelindustrie sowie Aktivitäten in der Öl- und Gasindustrie.
Die USA dominieren die regionale Nachfrage aufgrund ihrer großen Lack- und Chemieindustrie sowie des weitverbreiteten Verbrauchs in nachgelagerten Bereichen. Kanada generiert Nachfrage durch Bauprodukte, Zellstoff und Papier, Industrielacke und Energieanwendungen. Regionale Hersteller bieten zunehmend wasserbasierte und emissionsarme Technologien an, während etablierte Unternehmen ein umfassendes technisches Supportnetzwerk für Formulierer aufgebaut haben.
US-Markt für organische Dispergiermittel
Im Jahr 2025 werden die USA voraussichtlich einen Marktanteil von rund 78 % am nordamerikanischen Markt für organische Dispergiermittel halten. Das Marktwachstum wird voraussichtlich bei einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 2,9 % liegen. Architekturbeschichtungen stellen zwar ein wichtiges Anwendungsgebiet dar, doch erstrecken sich die Einsatzmöglichkeiten des Produkts auch auf Branchen wie die industrielle Instandhaltung, Transportbeschichtungen, Druckfarben, Reinigungsmittel und Ölfeldprodukte.
Dows OROTAN 2028C beispielsweise ist für wasserbasierte Beschichtungen, Druckfarben und Klebstoffe konzipiert und dient der Pigmentdispersion und -stabilisierung. Lubrizol bietet ähnliche wässrige und nicht-wässrige Dispergiermittel für Beschichtungen, Druckfarben, Kunststoffe und Verbundwerkstoffe an.
Europäischer Markt für organische Dispergiermittel
Europa repräsentiert im Jahr 2025 rund 28 % des Gesamtmarktes und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 3,1 % wachsen. Deutschland ist eine bedeutende Region für Spezialchemikalien und Beschichtungen, Frankreich ein Schlüsselstandort für industrielle und architektonische Beschichtungschemikalien. Weitere wichtige Regionen sind Großbritannien, Italien und die Niederlande, die aufgrund ihrer Produktion von Beschichtungen und Baustoffen sowie von Chemikalien und industriellen Verarbeitungsanlagen von Bedeutung sind.
Die Umweltverträglichkeit spielt in Europa eine wichtige Rolle für die Nachfrage. Die Produkte der Clariant Dispersogen-Reihe umfassen Dispergiermittel für wasser- und lösemittelbasierte Systeme, von denen einige VOC-arm und APEO-frei sind. Die neuen Dispersogen-Produkte von Clariant eignen sich für industrielle und dekorative Beschichtungsanwendungen.
APAC-Markt für organische Dispergiermittel
Der asiatisch-pazifische Raum (APAC) repräsentierte 2025 rund 26 % des globalen Marktanteils und wird voraussichtlich ein jährliches Wachstum von ca. 3,8 % verzeichnen. China ist aufgrund seiner großen Produktionsbasis für Baustoffe, Beschichtungen, Papier, Waschmittel und Industrieprodukte das führende regionale Produktions- und Konsumzentrum. Japan verzeichnet weiterhin Nachfrage nach leistungsfähigeren Spezialadditiven für Beschichtungen, Elektronikmaterialien und die Hightech-Fertigung. Indien expandiert durch Bauwesen, Infrastrukturentwicklung, Beschichtungen, Waschmittel und die heimische Produktion von Spezialchemikalien.
Regionale Wettbewerbsvorteile werden zunehmend mit der Lokalisierung verknüpft. Hersteller in Asien benötigen Dispergiermittel, die lokal bezogen werden können, aber gleichzeitig weltweit unabhängig von der Lieferkette einsetzbar sind. Einer dieser Hersteller ist Harmony Additives, der Netz- und Dispergiermittel für Farben, Tinten, Lacke und andere industrielle Anwendungen produziert.
Markt für organische Dispergiermittel im Nahen Osten und Afrika
Der Nahe Osten und Afrika stellen einen kleineren, aber strategisch wichtigen Markt dar, der Produkte wie Öle und Gase, Farben, Schutzanstriche, Reinigungsmittel sowie Bau- und Infrastrukturbedarf umfasst. Die Golfstaaten benötigen Additive, die auch unter schwierigen Bedingungen zuverlässig funktionieren, während die afrikanischen Märkte vom Bausektor und importierten Anstrichmitteln geprägt sind. Das Wachstumspotenzial dieser Region lässt sich nutzen, indem die Formulierung und Produktion von Chemikalien für Ölfelder lokal erfolgt.
Markt für organische Dispergiermittel in Süd- und Mittelamerika
Bauwesen, architektonische Ausbauten, die Instandhaltung von Industrieanlagen, Waschmittel, Papier und der Energiesektor bilden das Rückgrat Süd- und Mittelamerikas. Brasilien entwickelt sich aufgrund seiner diversifizierten Fertigungsaktivitäten und der starken Präsenz der Beschichtungs- und Bauindustrie in der Region zum wichtigsten Nachfragezentrum. Mexiko ist ein weiterer wichtiger Lieferant für Industriebeschichtungen und -produkte. Der Bedarf an Dispergiermitteln, die die Stabilität erhöhen und die Emissionen von Beschichtungsformulierungen reduzieren, wächst stetig.
Segmentierungsanalyse
Typ
Die Segmentierung nach Produkttypen umfasst Oligomere und Polymere bzw. Polyelektrolyte . Polymere bzw. Polyelektrolyte stellen das führende Hauptsegment dar, was auf ihre Fähigkeit zur sterischen oder elektrosterischen Stabilisierung in anspruchsvollen Pigment- und Füllstoffsystemen zurückzuführen ist. Für dieses Segment wird ein jährliches Wachstum von ca. 3,6 % bis 2034 prognostiziert. Oligomere werden voraussichtlich mit einer jährlichen Wachstumsrate von ca. 2,9 % expandieren , was durch Anwendungen begünstigt wird, bei denen Formulierungseinfachheit, Kompatibilität und Kosten weiterhin wichtige Faktoren sind.
- Oligomer: Sorgt für Benetzung und Stabilisierung durch relativ kompakte Molekularstrukturen und bleibt relevant, wenn moderate Dispersionsanforderungen und die Wirtschaftlichkeit der Formulierung den Kauf beeinflussen.
- Polymer oder Polyelektrolyt: Bietet eine stärkere Partikelstabilisierung und wird zunehmend für hochfeste, wasserbasierte, industrielle und leistungsorientierte Formulierungen ausgewählt.
Endverwendung
Die Endverbrauchersegmentierung umfasst die Bereiche Bauwesen, Zellstoff und Papier, Öl und Gas, Waschmittel sowie sonstige Endverbraucherbranchen . Das Bauwesen ist das größte Hauptsegment und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 3,5 % wachsen. Dies spiegelt die Nachfrage nach Farben, Lacken, zementgebundenen Systemen und Bauchemikalien wider. Öl und Gas ist mit einer CAGR von ca. 3,9 % das wachstumsstärkste Segment . Dieses Wachstum wird durch technisch anspruchsvolle Dispergiermittelanwendungen in energiebezogenen Formulierungen gestützt. Für den Bereich Zellstoff und Papier wird ein Wachstum von ca. 2,8 % CAGR prognostiziert, während der Bereich Waschmittel voraussichtlich um ca. 3,2 % CAGR expandieren wird .
- Konstruktion: Dispergiermittel verbessern die Pigmentverteilung, die Füllstoffdispersion, die Rheologie und die Formulierungsstabilität in Beschichtungen und Bauchemikalien.
- Zellstoff und Papier: Unterstützt die Dispersion von Pigmenten und Füllstoffen, die Gleichmäßigkeit der Beschichtung und die Konsistenz des Prozesses.
- Öl und Gas: Wird dort eingesetzt, wo eine stabile Partikeldispersion und Formulierungsleistung unter anspruchsvollen Betriebsbedingungen erforderlich sind.
- Reinigungsmittel: Unterstützt die Schmutzaufwirbelung, die Verhinderung von Wiederablagerungen, die Kontrolle von Ablagerungen und die Stabilität der Formulierung.
- Weitere Endverbraucherbranchen: Dazu gehören spezialisierte Fertigungssektoren, die eine Partikelstabilisierung, Benetzung oder kontrollierte Dispersion erfordern.
Anwendung
Die Anwendungssegmentierung umfasst den Markt für dekorative Beschichtungen, den Industriemarkt, Dosen- und Bandbeschichtungen sowie die industrielle Instandhaltung . Der Industriemarkt wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 3,5 % wachsen . Dies spiegelt die Nachfrage nach Beschichtungen wider, die Dispersionseffizienz mit Korrosions-, chemischer und mechanischer Beständigkeit kombinieren. Der Markt für dekorative Beschichtungen wird voraussichtlich mit einer CAGR von ca. 3,2 % , Dosen- und Bandbeschichtungen mit ca. 3,0 % und die industrielle Instandhaltung mit ca. 3,8 % wachsen .
- Dekorativer Markt: Dispergiermittel unterstützen die Farbentwicklung, Pigmentstabilität, den Glanz, die Farbkonsistenz und die Anwendungsqualität bei architektonischen Beschichtungen.
- Industriemarkt: Erfordert Dispergiermittel, die mit Hochleistungsbindemitteln, Pigmenten, Füllstoffen und wasserbasierten Systemen kompatibel sind.
- Dosen- und Spulenbeschichtungen: Die Konsistenz der Formulierung und die Kompatibilität mit metallischen Substraten sind von entscheidender Bedeutung, insbesondere wenn das Aussehen der Beschichtung und der Schutz erhalten bleiben müssen.
- Industrielle Instandhaltung: Profitieren Sie von Additiven, die Schutzbeschichtungen unterstützen, die für Korrosionsbeständigkeit, Langlebigkeit und anspruchsvolle Einsatzumgebungen ausgelegt sind.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend Tag |
Adoptionsphase |
|---|---|---|---|
|
Dekorativer Markt |
Hoch |
VOC-arm |
Reifen |
|
Industriemarkt |
Hoch |
Hoher Feststoffgehalt |
Reifen |
|
Dosen- und Spulenbeschichtungen |
Medium |
Metallschutz |
Skalierung |
|
Industriewartung |
Medium |
Längere Lebensdauer |
Skalierung |
Markttreiber und Wirkungsanalyse für organische Dispergiermittel
Erweiterung von wasserbasierten und VOC-armen Beschichtungssystemen
Der Wandel von lösemittelintensiven Formulierungen hin zu wasserbasierten und emissionsärmeren Systemen ist ein wesentlicher Wachstumstreiber. Wasser verändert die Pigmentbenetzung, die Partikelinteraktion, die Rheologie und die Stabilität der Formulierung, wodurch die Bedeutung geeigneter Dispergiermittel zunimmt. Produkte wie Clariants Dispersogen Flex 100 sind speziell für wasserbasierte Lacksysteme konzipiert und zeichnen sich durch ihre APEO- und lösemittelfreien Eigenschaften aus.
Dieser Wandel erhöht die Nachfrage nach Dispergiermitteln, die die Pigmentbeladung und Farbentwicklung aufrechterhalten, ohne die Viskosität oder Lagerstabilität zu beeinträchtigen. Dies führt zu einer schrittweisen Verlagerung des Marktes von generischen Additiven hin zu anwendungsspezifischen Polymer- und Tensidarchitekturen.
Höhere Anforderungen an Pigment- und Füllstoffbeladung
Lackhersteller streben höhere Feststoffgehalte an, um die Produktivität zu steigern, die Formulierungskosten zu senken und den Einsatz von Lösemitteln oder Wasser zu reduzieren. Eine höhere Partikelkonzentration kann jedoch die Viskosität erhöhen und die Agglomeration fördern. Effiziente Dispergiermittel verringern die Anziehungskräfte zwischen den Partikeln und ermöglichen es den Formulierern, die gewünschte Rheologie zu erreichen und gleichzeitig die Eigenschaften von Pigmenten und Füllstoffen zu erhalten.
Dieser Effekt ist besonders relevant für Industrielacke, Bauformulierungen und Pigmentkonzentrate, wo die Effizienz der Walzwerke und das Endergebnis die Wirtschaftlichkeit der Produktion direkt beeinflussen.
Umwelt- und Regulierungsdruck auf die Additivchemie
Die verstärkte behördliche Kontrolle veranlasst Hersteller, Dispergiermittel mit persistenten, VOC-emissionsbelastenden oder anderen umweltrelevanten Substanzen neu zu bewerten. Dies führt zu einem Austauschprozess für etablierte chemische Zusammensetzungen und begünstigt Anbieter, die eine gleichwertige oder verbesserte Leistung bei geringerem regulatorischem Aufwand nachweisen können.
Das leicht biologisch abbaubare Sokalan CP 301 von BASF und die zunehmende Verfügbarkeit von APEO-freien und VOC-armen Dispergiermitteln veranschaulichen, wie Nachhaltigkeitsanforderungen in die Produktentwicklung integriert werden und nicht mehr nur als nachgelagerte Compliance-Fragen behandelt werden.
Markt für organische Dispergiermittel: Zukunftstrends
Umstellung auf biologisch abbaubare und biologisch verwertbare Dispergiermittel
Die Markttrends für organische Dispergiermittel konzentrieren sich zunehmend auf die Reduzierung der Persistenz in der Umwelt bei gleichzeitiger Aufrechterhaltung der Formulierungsstabilität. Die Entwicklung des biologisch abbaubaren Dispergiermittels von BASF und ECODIS P 90 MB von Arkema, ein biobasiertes Dispergiermittel für wasserbasierte Systeme, verdeutlichen den Trend hin zu alternativen Rohstoffen und verbesserten Umweltprofilen.
Dieser Trend betrifft sowohl Chemikalienlieferanten als auch Formulierer, da Nachhaltigkeitsaspekte zunehmend berücksichtigt werden müssen, ohne die Pigmentverträglichkeit, die rheologischen Eigenschaften oder die Produktionseffizienz zu beeinträchtigen. Produkte, die nachweislich umweltfreundliche Eigenschaften mit gleichwertiger technischer Leistung kombinieren, dürften eine höhere Akzeptanz in der Formulierung finden.
Wachstum anwendungsspezifischer Hyperdispersionsmittel
Die Dispergiermitteltechnologie entwickelt sich hin zu zielgerichteten Produkten anstelle von Universalprodukten. Hyperdispersionsmittel werden speziell auf die Oberflächenchemie von Pigmenten, die Verträglichkeit mit Bindemitteln, die Lösemittelumgebung und die Verarbeitungsbedingungen abgestimmt. Evoniks TEGO Dispers 695, das für strahlungshärtende und lösemittelbasierte Polyurethanfarben entwickelt wurde, zeigt, wie Anbieter gezielt schwer zu dispergierende Pigment- und Farbsysteme angehen.
Dieser Trend dürfte sich auf Industrielacke, digitale und konventionelle Tinten, Kunststoffe und Spezialpigmentkonzentrate ausweiten. Kunden legen neben den Additivkosten zunehmend Wert auf Rezeptureffizienz und Reproduzierbarkeit.
PFAS-freie und risikoärmere Additivportfolios
Chemikalienvorschriften und die Nachhaltigkeitsanforderungen der Kunden führen dazu, dass Produktportfolios über die traditionellen VOC-Kriterien hinaus geprüft werden. ALTANA berichtete, dass BYK die Lieferung von PFAS-haltigen Additiven Ende 2025 eingestellt und sein Angebot an PFAS-freien Dispergiermitteln für Kunststoffe erweitert hat.
Diese Entwicklung deutet darauf hin, dass regulatorische Differenzierung zu einem Wettbewerbsfaktor wird. Lieferanten, die ihre Additivportfolios überarbeiten können, bevor Beschränkungen kommerziell störend wirken, können die Risiken von Produktreformulierungen für ihre Kunden reduzieren und die langfristige Produktakzeptanz stärken.
Marktchancen für organische Dispergiermittel
Spezialdispergiermittel für Hochleistungs-Industriebeschichtungen
Ein bedeutendes Marktpotenzial besteht bei Dispergiermitteln für Industrielacke, die hohe Pigmentbeladung, Korrosionsschutz, stabile Viskosität und Kompatibilität mit wasserbasierten Bindemitteln erfordern. Kunden aus den Bereichen Schutzbeschichtungen, Maschinenbau, Infrastruktur und industrielle Instandhaltung benötigen zunehmend gleichbleibende Leistung bei gleichzeitig reduzierten VOC-Emissionen. Anbieter können dieses Potenzial durch Polymerarchitekturen nutzen, die für schwer zu verarbeitende anorganische Pigmente, Ruß und PVC-reiche Systeme optimiert sind und durch formulierungsspezifische technische Dienstleistungen unterstützt werden.
Die Chancen im Markt für organische Dispergiermittel sind insbesondere in Europa und Nordamerika relevant, wo regulatorische Anforderungen den Einsatz emissionsärmerer Formulierungen fördern, sowie im asiatisch-pazifischen Raum, wo die Produktion industrieller Beschichtungen expandiert. Clariant, Arkema, Dow und Lubrizol demonstrieren den kommerziellen Wert anwendungsspezifischer Dispergiermittelportfolios in diesen Systemen.
Lokalisierte Dispergiermittelproduktion in aufstrebenden Produktionszentren
Eine weitere Chance bietet die regionale Produktion und der technische Support für Formulierer in Indien, China, Südostasien und anderen expandierenden Produktionszentren. Lokale Produktion kann Lieferzeiten verkürzen, die Anfälligkeit für Störungen in der internationalen Logistik verringern und kundenspezifische Qualitäten für regionale Pigmente, Füllstoffe, Bindemittel und Prozessbedingungen ermöglichen.
Regionale Hersteller von Spezialadditiven können sich erfolgreich im Wettbewerb behaupten, wenn sie Fertigungsflexibilität mit Anwendungskenntnissen kombinieren. Harmony Additives beispielsweise produziert Dispergiermittel für Epoxidharze, lösemittelbasierte Systeme, anorganische Pigmente, Titandioxid und wasserbasierte Formulierungen und verdeutlicht damit das Potenzial regionaler Spezialisierung.
Aktuelle Entwicklungen
- 21. Mai 2026: Evonik Industries AG erhielt für ihr Produkt TEGO Foamex 8051 einen Innovationspreis der Beschichtungsindustrie für nachhaltige wasserbasierte Beschichtungstechnologie. Obwohl es sich bei dem Produkt um einen Entschäumer und nicht um ein Dispergiermittel handelt, unterstreicht die Entwicklung den allgemeinen Trend bei Beschichtungsadditiven hin zu VOC-armen, PFAS-freien und hocheffizienten Formulierungen. Dies wirkt sich direkt auf die Leistungsanforderungen an ergänzende Dispergiermittel aus.
- 17. März 2026: Clariant präsentierte auf der CAC 2026 fortschrittliche Formulierungsstabilität und biologische Verträglichkeit für landwirtschaftliche Anwendungen und hob dabei Lösungen zur Verbesserung der Leistung und Stabilität von Pflanzenschutzmitteln hervor. Die Entwicklungen adressieren Herausforderungen bei der Formulierung und unterstützen effektivere und nachhaltigere Agrarprodukte, wodurch die Nachfrage nach spezialisierten Dispergiermitteln und Formulierungshilfsstoffen gestärkt wird.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -