
Marché des dispersants organiques : taille, part de marché et prévisions 2034
Taille et prévisions du marché des dispersants organiques (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type (oligomère, polymère ou polyélectrolyte) ; utilisation finale (construction, pâtes et papiers, pétrole et gaz, détergents, autres industries utilisatrices finales) ; application (marché de la décoration, marché industriel, revêtements pour boîtes et bobines, maintenance industrielle, autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00018451
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 28, 2026


Taille du marché en 2025
4,36 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
5,86 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
3,34 %
taux de croissance
Marché adressable
46,41 milliards de dollars américains
(2026-2034)
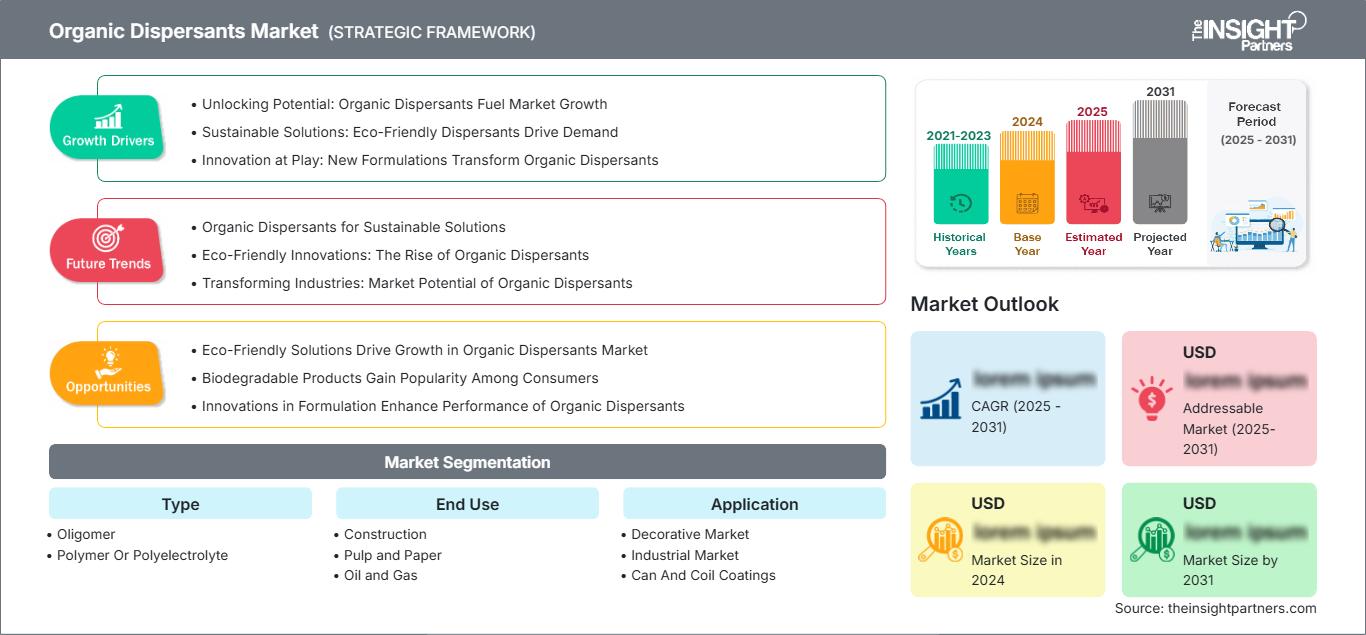
Le marché des dispersants organiques était évalué à 4,36 milliards de dollars américains en 2025 et devrait atteindre 5,86 milliards de dollars américains d'ici 2034 , enregistrant un TCAC de 3,34 % sur la période 2026-2034 . Ce marché comprend des dispersants oligomères et polymères ou polyélectrolytes utilisés pour stabiliser les particules, les pigments, les charges et autres phases dispersées dans les secteurs de la construction, des pâtes et papiers, du pétrole et du gaz, des détergents et autres industries utilisatrices finales. Ses applications couvrent les marchés de la décoration, de l'industrie, du revêtement de boîtes et de bobines, ainsi que la maintenance industrielle. Ce marché est de plus en plus influencé par l'évolution vers des formulations aqueuses, des concentrations pigmentaires plus élevées, des émissions de composés organiques volatils (COV) réduites, une meilleure stabilité au stockage et des dispersants dont la chimie répond à des exigences de formulation plus strictes.
L'Amérique du Nord demeure un important centre de demande, car la formulation de revêtements sophistiqués, la maintenance industrielle, le secteur de la construction et l'exploitation pétrolière et gazière nécessitent des additifs qui améliorent la stabilité de la dispersion et l'efficacité des procédés. La région représentait environ 31 % du marché mondial des dispersants organiques en 2025 et devrait connaître une croissance annuelle composée d'environ 3 % entre 2026 et 2034. La taille du marché nord-américain est soutenue par une production bien établie de peintures et de revêtements, la maintenance des infrastructures, la production de produits chimiques de spécialité et le développement continu de formulations à faible teneur en COV et à haute teneur en solides. Les gammes TAMOL et OROTAN de Dow illustrent l'importance des dispersants polymères dans les revêtements architecturaux et industriels, notamment pour les formulations exigeant de faibles odeurs et de faibles teneurs en COV.
Analyse et perspectives du marché des dispersants organiques
- Amérique du Nord : Cette région représentait environ 31 % du marché mondial en 2025 et devrait connaître une croissance annuelle composée d’environ 3,0 % . La production de revêtements matures, la maintenance industrielle, la rénovation de bâtiments et les applications pétrolières et gazières soutiennent la demande. Il en résulte un marché stable, davantage caractérisé par l’amélioration des formulations et la chimie de spécialité que par l’adoption de nouveaux produits.
- États-Unis : En 2025, les États-Unis représentaient environ 78 % du marché nord-américain et devraient connaître une croissance annuelle composée d’environ 2,9 % . La demande est soutenue par les revêtements architecturaux, les revêtements industriels, les produits chimiques pour l’industrie pétrolière et les détergents. Le développement de produits privilégie de plus en plus les dispersants à faible teneur en COV, à faible odeur, sans APEO et à haute efficacité. Dow propose notamment plusieurs produits OROTAN et TAMOL pour les systèmes de revêtement à base d’eau.
- Europe : L’Europe représentait environ 28 % des parts de marché mondiales en 2025 et devrait connaître une croissance annuelle composée d’environ 3,1 % . L’Allemagne, la France, le Royaume-Uni, l’Italie et les Pays-Bas constituent des marchés importants en raison de la production de revêtements de pointe, de la fabrication de produits chimiques de spécialité et des exigences environnementales strictes. Le principal facteur de différenciation réside dans la transition rapide des formulations vers des systèmes d’additifs moins polluants, plus sûrs et plus économes en ressources.
- Asie-Pacifique : La région Asie-Pacifique représentait environ 26 % des parts de marché mondiales en 2025 et devrait connaître une croissance annuelle composée d’environ 3,8 % . La Chine, le Japon, la Corée du Sud et l’Inde constituent un important bassin de production pour les matériaux de construction, les peintures et revêtements, les détergents, le papier et les produits industriels. Le développement des revêtements à base d’eau et la croissance de la production nationale de produits chimiques de spécialité soutiennent la demande.
- Segment le plus important : Les polymères ou polyélectrolytes constituent le segment le plus important et devraient connaître une croissance annuelle composée d’environ 3,6 % entre 2026 et 2034. Ces composés chimiques offrent une forte stabilisation stérique ou électrostérique et conviennent aux systèmes pigmentaires à haute teneur en solides, aux revêtements à base d’eau et aux formulations où le contrôle de la viscosité et la stabilité au stockage sont essentiels.
- Segment à forte croissance : Le secteur pétrolier et gazier est celui qui connaît la croissance la plus rapide parmi les utilisateurs finaux, avec un TCAC projeté d’environ 3,9 % . Les fluides de forage, les produits chimiques de production, les lubrifiants et les formulations spéciales nécessitent une stabilisation efficace des particules dans des conditions de température, de salinité et de cisaillement exigeantes.
- Principales entreprises analysées en détail : ALTANA AG, Arkema Group, Ashland Inc., BASF SE, Cera Chem Pvt. Ltd., Clariant AG, Evonik Industries AG, Harmony Additives Private Limited, The Dow Chemical Company et The Lubrizol Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Des évolutions ont été observées dans la catégorie des dispersants organiques, passant d'agents mouillants et stabilisants de base à des composés contrôlant les interactions entre pigments et charges, la viscosité, la formation de la couleur, la sédimentation et la stabilité globale du système. L'importance accrue des dispersants polymères et polyélectrolytes s'explique par leurs capacités supérieures de stabilisation des particules par rapport aux dispersants de faible masse moléculaire. Dans les revêtements, le choix du dispersant dépendra principalement de la chimie de surface des pigments, de sa compatibilité avec le liant, de la concentration en matières solides, de la quantité d'eau et de la rhéologie souhaitée.
Les actualités récentes concernant les produits illustrent cette tendance. Par exemple, BASF a lancé le Sokalan CP 301 en 2025, un dispersant facilement biodégradable destiné aux formulations agricoles, mais également utile dans la préparation de dispersions de pigments pour les applications de revêtement et d'adhésifs.
Les perspectives du marché des dispersants organiques dépendent de plus en plus du développement de formulations à base d'eau et à haute teneur en solides. Les fabricants privilégient les structures polymères, les segments à affinité pigmentaire, les matières premières biosourcées et la création de technologies limitant les COV et les substances auxiliaires toxiques.
Les facteurs réglementaires demeureront déterminants. Les réglementations européennes et internationales influenceront le choix des additifs en raison de l'interdiction des substances persistantes, des COV, des APEO et d'autres ingrédients de formulation. Les fabricants capables de préserver les propriétés de dispersion tout en réduisant les coûts liés à la réglementation auront de fortes chances de conquérir des parts de marché et de fidéliser leur clientèle.
Portée du rapport sur le marché des dispersants organiques
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 4,36 milliards de dollars américains |
| Taille du marché d'ici 2034 | 5,86 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 3,34% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des dispersants organiques
La croissance du marché des dispersants organiques dépend largement de la sophistication croissante des formulations. Les pigments et les charges ont tendance à s'agglomérer en raison de l'attraction interparticulaire, ce qui entraîne une viscosité accrue, une diminution de l'intensité de la couleur, une brillance médiocre et une sédimentation. Pour pallier ces difficultés, les dispersants organiques s'adsorbent à la surface des particules, les stabilisant par interaction électrostatique, stérique ou électrostérique. Par conséquent, toute modification des exigences de formulation en aval influence le choix de la chimie du dispersant.
La demande évolue des exigences de performance des formulations à la sélection des additifs, puis à la consommation de produits chimiques de spécialité. Les fabricants de revêtements recherchent, par exemple, une forte concentration de pigments et une faible viscosité, tandis que les industriels privilégient des propriétés telles que la protection contre la corrosion, l'aspect, la stabilité ou la compatibilité avec les systèmes multi-liants. Autrement dit, les dispersants sont choisis spécifiquement pour chaque formulation et non comme des additifs de base. La gamme Solsperse de Lubrizol illustre parfaitement la différenciation des produits pour les formulations aqueuses, non aqueuses, à haute teneur en solides, pigmentées et composites.
D'après le rapport sur le marché des dispersants organiques, les fournisseurs se composent de multinationales spécialisées dans la chimie et de fabricants régionaux d'additifs. Le segment BYK d'ALTANA, la division Coatex d'Arkema, Clariant, Evonik, Lubrizol et Dow proposent des dispersants aux caractéristiques distinctes pour les revêtements décoratifs, les revêtements industriels, les encres, les plastiques, etc. ALTANA présente ses additifs mouillants et dispersants comme l'un des principaux groupes de produits BYK, tandis qu'Arkema propose des dispersants polycarboxylates pour les revêtements industriels à base d'eau via sa gamme Coatex.
Par conséquent, la concurrence reposera sur les différences de performance. Elle englobe la conception des polymères, la compatibilité des pigments, les formulations à faible teneur en COV, les ingrédients durables ou à composition massique équilibrée, les qualités spécialisées, les services d'assistance et la présence régionale. Le développement par Evonik, en 2026, du TEGO Dispers 695 pour les encres polyuréthanes à polymérisation par rayonnement et à base de solvants illustre le haut de gamme de cette concurrence.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des dispersants organiques : Perspectives stratégiques
Perspectives régionales
Marché des dispersants organiques en Amérique du Nord
L'Amérique du Nord représentait environ 31 % du marché mondial des dispersants organiques en 2025 et devrait connaître une croissance annuelle composée d'environ 3 % au cours de la période de prévision. Cette région bénéficie d'un secteur développé pour les revêtements architecturaux et industriels, d'importants travaux d'entretien des infrastructures, d'une industrie des détergents bien établie et d'activités pétrolières et gazières.
Les États-Unis dominent la demande régionale grâce à leur importante industrie manufacturière de revêtements et de produits chimiques, ainsi qu'à leur forte consommation en aval. Le Canada contribue à la demande par le biais des produits de construction, des pâtes et papiers, des revêtements industriels et des applications énergétiques. Les fabricants régionaux proposent de plus en plus de technologies à base d'eau et à faibles émissions, tandis que les entreprises établies ont mis en place un vaste réseau de soutien technique pour les formulateurs.
Marché américain des dispersants organiques
En 2025, les États-Unis détenaient environ 78 % du marché nord-américain des dispersants organiques, et le taux de croissance annuel composé (TCAC) de ce marché devrait s'établir à environ 2,9 %. Si les revêtements architecturaux constituent un segment d'utilisation finale important pour ce produit, ses applications s'étendent également à des secteurs tels que la maintenance industrielle, les revêtements pour les transports, les encres, les détergents et les produits pétroliers.
L'OROTAN 2028C de Dow, par exemple, est conçu pour les revêtements, les encres et les adhésifs à base d'eau et assure la dispersion et la stabilisation des pigments. De même, Lubrizol fournit des dispersants aqueux et non aqueux pour les revêtements, les encres, les plastiques et les composites.
Marché européen des dispersants organiques
L'Europe représentera environ 28 % du marché total en 2025 et devrait connaître une croissance annuelle composée d'environ 3,1 %. L'Allemagne est une région importante pour les produits chimiques de spécialité et les revêtements, tandis que la France est un acteur clé pour les produits chimiques destinés aux revêtements industriels et architecturaux. Le Royaume-Uni, l'Italie et les Pays-Bas sont également des régions importantes grâce à leur production de revêtements et de matériaux de construction, ainsi que de produits chimiques et de procédés industriels.
La performance environnementale de l'Europe est un critère essentiel au regard de la demande. La gamme Dispersogen de Clariant comprend des dispersants pour systèmes aqueux et solvantés, dont certains présentent une faible teneur en COV et sont exempts d'APEO. Les nouveaux produits Dispersogen de Clariant sont destinés aux applications de revêtements industriels et décoratifs.
Marché des dispersants organiques de la région Asie-Pacifique
La région Asie-Pacifique représentait environ 26 % des parts de marché mondiales en 2025 et devrait enregistrer un TCAC d'environ 3,8 %. La Chine est le principal centre régional de production et de consommation grâce à son important secteur des matériaux de construction, des revêtements, du papier, des détergents et de la fabrication industrielle. Le Japon maintient une demande soutenue en additifs de spécialité haute performance pour les revêtements, les matériaux électroniques et la fabrication de pointe. L'Inde est en pleine expansion grâce à la construction, au développement des infrastructures, aux revêtements, aux détergents et à la production nationale de produits chimiques de spécialité.
L'avantage concurrentiel régional est de plus en plus lié à la localisation. Les formulateurs asiatiques recherchent des dispersants disponibles localement, mais performants à l'échelle mondiale, indépendamment des chaînes d'approvisionnement. Harmony Additives, fabricant d'agents mouillants et dispersants pour peintures, encres, revêtements et autres applications industrielles, est l'un de ces acteurs.
Marché des dispersants organiques au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique constituent un marché plus restreint, mais d'une importance stratégique majeure, grâce à des produits tels que les pétroles et les gaz, les peintures, les revêtements protecteurs, les détergents, les matériaux de construction et les produits d'entretien des infrastructures. Les marchés du Golfe génèrent un besoin en additifs performants même dans des conditions difficiles, tandis que les marchés africains sont influencés par le secteur de la construction et les revêtements importés. La croissance de cette région peut être exploitée dans la mesure où la formulation et la production de produits chimiques pour l'industrie pétrolière sont réalisées localement.
Marché des dispersants organiques en Amérique du Sud et centrale
Les secteurs de la construction, des finitions architecturales, de la maintenance des installations industrielles, des détergents, du papier et de l'énergie sont essentiels à l'économie de l'Amérique du Sud et de l'Amérique centrale. Le Brésil s'impose comme le principal pôle de demande grâce à la diversification de ses activités manufacturières et à l'importante présence des industries des revêtements et de la construction dans la région. Le Mexique constitue également une source importante de revêtements industriels et de produits manufacturés. Le besoin en dispersants, qui améliorent la stabilité et réduisent les émissions des formulations de revêtements, s'accroît.
Analyse de segmentation
Taper
La segmentation par type comprend les oligomères et les polymères ou polyélectrolytes . Les polymères ou polyélectrolytes constituent le segment principal, grâce à leur capacité à assurer une stabilisation stérique ou électrostérique dans les systèmes de pigments et de charges exigeants. Leur croissance annuelle composée ( TCAC) devrait atteindre environ 3,6 % jusqu'en 2034. Le segment des oligomères devrait quant à lui progresser à un TCAC d'environ 2,9 % , soutenu par des applications où la simplicité de formulation, la compatibilité et le coût demeurent des critères essentiels.
- Oligomère : Assure le mouillage et la stabilisation grâce à des structures moléculaires relativement compactes et reste pertinent lorsque des exigences de dispersion modérées et des considérations économiques liées à la formulation influencent les achats.
- Polymère ou polyélectrolyte : assure une meilleure stabilisation des particules et est de plus en plus choisi pour les formulations à haute teneur en solides, à base d’eau, industrielles et axées sur la performance.
Utilisation finale
La segmentation par utilisateur final comprend la construction, les pâtes et papiers, le pétrole et le gaz, les détergents et d'autres industries utilisatrices . La construction est le segment principal le plus important et devrait croître à un TCAC d'environ 3,5 % , reflétant la demande en peintures, revêtements, systèmes cimentaires et produits chimiques pour la construction. Le secteur du pétrole et du gaz est le segment à forte croissance, avec un TCAC d'environ 3,9 % , soutenu par les applications de dispersants techniquement exigeantes dans les formulations liées à l'énergie. Le secteur des pâtes et papiers devrait croître à un TCAC d'environ 2,8 % , tandis que celui des détergents devrait progresser à un TCAC d'environ 3,2 % .
- Construction : Les dispersants améliorent la répartition des pigments, la dispersion des charges, la rhéologie et la stabilité de la formulation dans les revêtements et les produits chimiques de construction.
- Pâtes et papiers : Favorise la dispersion des pigments et des charges, l’uniformité du revêtement et la constance du processus.
- Pétrole et gaz : Utilisé lorsque la dispersion stable des particules et les performances de formulation sont requises dans des conditions d’exploitation difficiles.
- Détergents : Favorisent la suspension des salissures, préviennent le redépôt, contrôlent l'entartrage et assurent la stabilité de la formulation.
- Autres industries utilisatrices finales : Inclut les secteurs de fabrication spécialisés nécessitant la stabilisation, le mouillage ou la dispersion contrôlée des particules.
Application
La segmentation des applications comprend le marché décoratif, le marché industriel, les revêtements pour boîtes et bobines, et la maintenance industrielle . Le marché industriel devrait croître à un TCAC d'environ 3,5 % , reflétant la demande de revêtements alliant efficacité de dispersion et performances en matière de corrosion, de résistance chimique et de résistance mécanique. Le marché décoratif devrait croître à un TCAC d'environ 3,2 % , les revêtements pour boîtes et bobines à un TCAC d'environ 3,0 % et la maintenance industrielle à un TCAC d'environ 3,8 % .
- Marché de la décoration : Les dispersants favorisent le développement des couleurs, la stabilité des pigments, la brillance, l’homogénéité de la teinte et la qualité d’application des revêtements architecturaux.
- Marché industriel : Nécessite des dispersants compatibles avec les liants, pigments, charges et systèmes aqueux haute performance.
- Revêtements pour boîtes et bobines : La constance de la formulation et sa compatibilité avec les substrats métalliques sont essentielles, notamment lorsque l’aspect et la protection du revêtement doivent être préservés.
- Maintenance industrielle : Bénéficie d’additifs qui renforcent les revêtements protecteurs conçus pour la résistance à la corrosion, la durabilité et les environnements d’application exigeants.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Marché décoratif |
Haut |
Faible teneur en COV |
Mature |
|
Marché industriel |
Haut |
Teneur élevée en solides |
Mature |
|
Revêtements pour boîtes et bobines |
Moyen |
Protection métallique |
Mise à l'échelle |
|
Maintenance industrielle |
Moyen |
Une vie plus longue |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des dispersants organiques
Développement des systèmes de revêtement à base d'eau et à faible teneur en COV
Le passage des formulations à base de solvants aux systèmes à base d'eau et à faibles émissions est un facteur de croissance majeur. L'eau modifie le mouillage des pigments, l'interaction des particules, la rhéologie et la stabilité de la formulation, ce qui renforce l'importance de dispersants adaptés. Des produits comme le Dispersogen Flex 100 de Clariant sont spécifiquement conçus pour les systèmes de peinture à l'eau et se caractérisent par l'absence d'APEO et de solvants.
Cette transition accroît la demande en dispersants capables de maintenir la charge pigmentaire et le développement de la couleur sans compromettre la viscosité ni la stabilité au stockage. Il en résulte, sur le marché, un passage progressif des additifs génériques à des architectures de polymères et de tensioactifs spécifiques à chaque application.
Exigences plus élevées en matière de pigments et de charges
Les fabricants de revêtements recherchent des teneurs en solides plus élevées afin d'améliorer la productivité, de réduire les coûts de formulation et de limiter la manipulation de solvants ou d'eau. Cependant, une concentration particulaire plus élevée peut accroître la viscosité et favoriser l'agglomération. Des dispersants efficaces réduisent l'attraction interparticulaire et permettent aux formulateurs d'obtenir la rhéologie ciblée tout en préservant les performances des pigments et des charges.
Cet effet est particulièrement pertinent pour les revêtements industriels, les formulations de construction et les concentrés de pigments, où l'efficacité de l'usine et l'aspect final influencent directement la rentabilité de la production.
Pressions environnementales et réglementaires sur la chimie des additifs
Le contrôle réglementaire incite les formulateurs à réévaluer les dispersants contenant des substances associées à la persistance, aux émissions de COV ou à d'autres problèmes environnementaux. Ceci crée un cycle de remplacement pour les formulations actuelles et favorise les fournisseurs capables de démontrer des performances équivalentes ou supérieures avec une exposition réglementaire moindre.
Le Sokalan CP 301 de BASF, facilement biodégradable, et la disponibilité croissante de dispersants sans APEO et à faible teneur en COV illustrent comment les exigences de durabilité sont désormais intégrées au développement des produits plutôt que d'être traitées uniquement comme des questions de conformité en aval.
Tendances futures du marché des dispersants organiques
Transition vers des dispersants biodégradables et biosourcés
Les tendances du marché des dispersants organiques privilégient de plus en plus la réduction de leur persistance environnementale tout en préservant la stabilité des formulations. Le développement de dispersants biodégradables par BASF et l'ECODIS P 90 MB d'Arkema, présenté comme un agent dispersant biosourcé pour les systèmes aqueux, illustrent cette évolution vers des matières premières alternatives et des profils environnementaux améliorés.
Cette tendance concerne à la fois les fournisseurs de produits chimiques et les formulateurs, car il est de plus en plus nécessaire d'intégrer des arguments de durabilité sans compromettre la compatibilité des pigments, les performances rhéologiques ou l'efficacité de la production. Les produits qui allient des caractéristiques environnementales vérifiées à des performances techniques équivalentes sont susceptibles d'être mieux acceptés dans les formulations.
Croissance des hyperdispersants spécifiques à l'application
La technologie des dispersants évolue vers des produits plus ciblés plutôt que vers des qualités universelles. Les hyperdispersants sont conçus en fonction de la chimie de surface des pigments, de la compatibilité avec les liants, de l'environnement solvant et des conditions de traitement. Le TEGO Dispers 695 d'Evonik, lancé pour les encres polyuréthanes à polymérisation par rayonnement et à base de solvants, illustre comment les fournisseurs ciblent des systèmes d'encres et de pigments spécifiques, difficiles à disperser.
Cette tendance devrait s'étendre aux revêtements industriels, aux encres numériques et conventionnelles, aux plastiques et aux concentrés de pigments spéciaux. Les clients accordent une importance croissante à l'efficacité et à la reproductibilité des formulations, en plus du coût des additifs.
Portefeuilles d'additifs sans PFAS et à moindre risque
La réglementation chimique et les exigences des clients en matière de développement durable incitent à revoir la sélection des produits au-delà des considérations traditionnelles liées aux COV. ALTANA a indiqué que BYK a cessé la fourniture d'additifs contenant des PFAS fin 2025 et a élargi sa gamme de solutions dispersantes sans PFAS pour les plastiques.
Cette évolution montre que la différenciation réglementaire devient un facteur de compétitivité. Les fournisseurs capables de repenser leurs gammes d'additifs avant que les restrictions ne deviennent préjudiciables à leur activité peuvent réduire les risques de reformulation pour leurs clients et renforcer l'acceptation de leurs produits sur le long terme.
Opportunités du marché des dispersants organiques
Dispersants spéciaux pour revêtements industriels haute performance
Il existe un potentiel important pour les dispersants destinés aux revêtements industriels exigeant une forte concentration de pigments, une protection anticorrosion, une viscosité stable et une compatibilité avec les liants aqueux. Les clients des secteurs des revêtements protecteurs, des machines, des infrastructures et de la maintenance industrielle recherchent de plus en plus une performance constante tout en réduisant les COV. Les fournisseurs peuvent saisir cette opportunité grâce à des architectures polymères optimisées pour les pigments inorganiques complexes, le noir de carbone et les systèmes à haute teneur en PVC, avec le soutien de services techniques adaptés à chaque formulation.
Le potentiel du marché des dispersants organiques est particulièrement important en Europe et en Amérique du Nord, où les exigences réglementaires favorisent le recours à des formulations à faibles émissions, ainsi qu'en Asie-Pacifique, où la production de revêtements industriels est en pleine expansion. Clariant, Arkema, Dow et Lubrizol illustrent la valeur commerciale de gammes de dispersants adaptées à des applications spécifiques dans ces systèmes.
Production localisée de dispersants dans les pôles manufacturiers émergents
Une autre opportunité réside dans la production régionale et le soutien technique aux formulateurs en Inde, en Chine, en Asie du Sud-Est et dans d'autres centres de production en expansion. La production locale permet de raccourcir les délais de livraison, de limiter l'exposition aux perturbations logistiques internationales et de proposer des qualités personnalisées pour les pigments, les charges, les liants et les conditions de traitement spécifiques à chaque région.
Les producteurs régionaux d'additifs de spécialité peuvent être compétitifs lorsqu'ils allient flexibilité de production et expertise en matière d'applications. Harmony Additives, par exemple, fabrique des agents dispersants pour époxy, des systèmes à base de solvants, des pigments inorganiques, du dioxyde de titane et des formulations aqueuses, illustrant ainsi le potentiel de la spécialisation régionale.
Développements récents
- 21 mai 2026 : TEGO Foamex 8051 d’Evonik Industries AG a reçu un prix d’innovation dans le secteur des revêtements pour sa technologie de revêtement aqueux durable. Bien que ce produit soit un antimousse et non un dispersant, son développement confirme la tendance générale des additifs pour revêtements vers des formulations à faible teneur en COV, sans PFAS et à haute efficacité, ce qui influe directement sur les exigences de performance imposées aux additifs dispersants complémentaires.
- 17 mars 2026 : Clariant présente au CAC 2026 des avancées en matière de stabilité et de biocompatibilité des formulations pour les applications agricoles, mettant en avant des solutions conçues pour améliorer la performance et la stabilité des formulations phytosanitaires. Ces développements répondent aux défis de formulation et contribuent à des produits agricoles plus efficaces et durables, renforçant ainsi la demande en dispersants et additifs de formulation spécialisés.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -