
Mercato dei disperdenti biologici: dimensioni, crescita e previsioni 2034
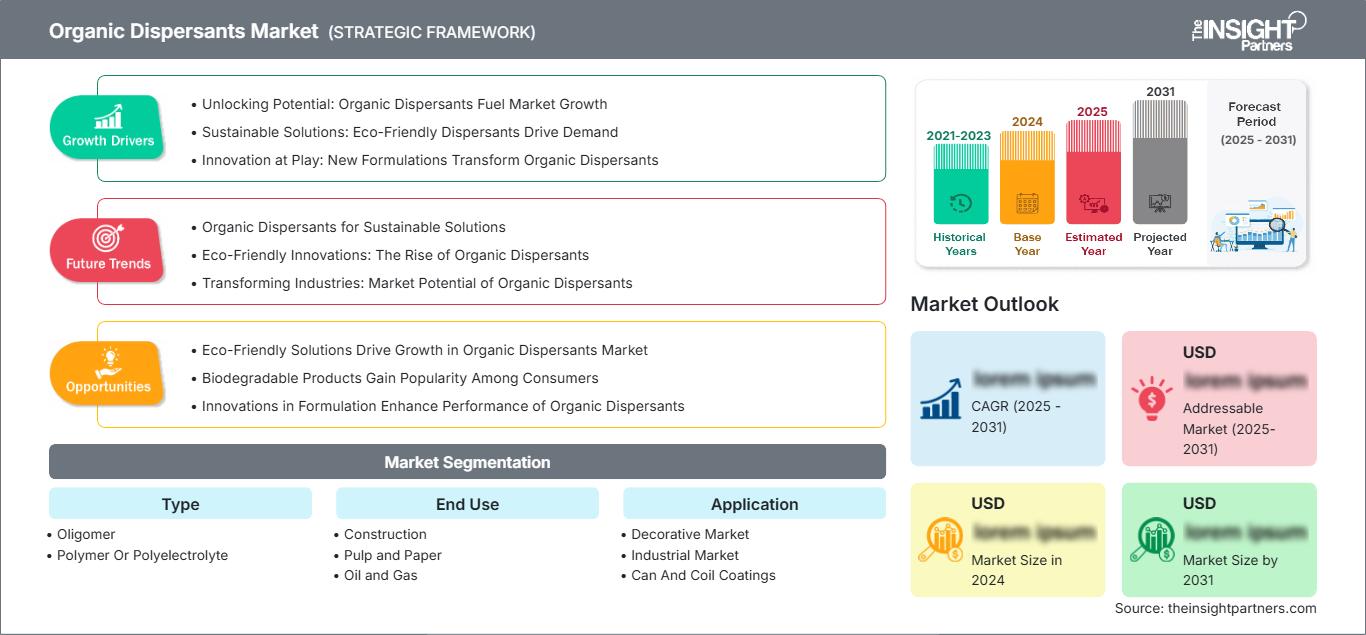
Dimensioni e previsioni del mercato dei disperdenti organici (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo (oligomero, polimero o polielettrolita); utilizzo finale (edilizia, cellulosa e carta, petrolio e gas, detergenti, altri settori di utilizzo finale); applicazione (mercato decorativo, mercato industriale, rivestimenti per lattine e bobine, manutenzione industriale, altro) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00018451
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 28, 2026


Dimensioni del mercato nel 2025
4,36 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
5,86 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
3,34 %
Tasso di crescita
Mercato di riferimento
46,41 miliardi di dollari USA
(2026-2034)
Il mercato dei disperdenti organici aveva un valore di 4,36 miliardi di dollari nel 2025 e si prevede che raggiungerà i 5,86 miliardi di dollari entro il 2034 , registrando un CAGR del 3,34% nel periodo 2026-2034 . Il mercato comprende disperdenti oligomerici e polimerici o polielettrolitici utilizzati per stabilizzare particelle, pigmenti, cariche e altre fasi disperse nei settori dell'edilizia, della cellulosa e della carta, del petrolio e del gas, dei detergenti e in altri settori di utilizzo finale. Le sue applicazioni includono il mercato decorativo, il mercato industriale, i rivestimenti per lattine e bobine e la manutenzione industriale. Il mercato è sempre più influenzato dal passaggio a formulazioni a base acquosa, da un maggiore carico di pigmenti, da minori emissioni di composti organici volatili, da una migliore stabilità di stoccaggio e da chimiche dei disperdenti compatibili con requisiti di formulazione più esigenti.
Il Nord America rimane un importante centro di domanda poiché la formulazione di rivestimenti sofisticati, la manutenzione industriale, le attività di costruzione e le operazioni nel settore petrolifero e del gas richiedono additivi che migliorino la stabilità della dispersione e l'efficienza di processo. La regione rappresentava circa il 31% del mercato globale dei disperdenti organici nel 2025 e si prevede che crescerà a un CAGR di circa il 3,0% nel periodo 2026-2034 . Le dimensioni del mercato in Nord America sono sostenute dalla consolidata produzione di vernici e rivestimenti, dalla manutenzione delle infrastrutture, dalla produzione di prodotti chimici speciali e dal continuo sviluppo di formulazioni incentrate su sistemi a basso contenuto di VOC e ad alto contenuto di solidi. I portafogli TAMOL e OROTAN di Dow illustrano l'importanza dei disperdenti polimerici nei rivestimenti architettonici e industriali, comprese le formulazioni che richiedono caratteristiche di basso odore e basso contenuto di VOC.
Analisi e approfondimenti sul mercato dei disperdenti organici
- Nord America: La regione rappresentava circa il 31% del mercato globale nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) di circa il 3,0% . La produzione di rivestimenti consolidati, la manutenzione industriale, la ristrutturazione edilizia e le applicazioni nel settore petrolifero e del gas sostengono la domanda. Ciò implica un mercato stabile, caratterizzato più da aggiornamenti delle formulazioni e da prodotti chimici speciali che da nuove adozioni.
- USA: Nel 2025 gli Stati Uniti rappresentavano circa il 78% del mercato nordamericano e si prevede che cresceranno a un tasso annuo composto (CAGR) di circa il 2,9% . La domanda è sostenuta da vernici per l'edilizia, vernici industriali, prodotti chimici per il settore petrolifero e detergenti. Lo sviluppo dei prodotti si concentra sempre più su disperdenti a basso contenuto di VOC, a basso odore, privi di APEO e ad alta efficienza, con Dow che offre diversi prodotti OROTAN e TAMOL per sistemi di verniciatura a base d'acqua.
- Europa: Nel 2025 l'Europa rappresentava circa il 28% della quota di mercato globale e si prevede che crescerà a un tasso annuo composto (CAGR) di circa il 3,1% . Germania, Francia, Regno Unito, Italia e Paesi Bassi sono mercati importanti grazie alla produzione di rivestimenti avanzati, alla produzione di prodotti chimici speciali e ai rigorosi requisiti ambientali. Il principale fattore distintivo è la rapida transizione delle formulazioni verso sistemi di additivi a basse emissioni, più sicuri e più efficienti in termini di risorse.
- Asia-Pacifico: Nel 2025 , la regione Asia-Pacifico rappresentava circa il 26% della quota di mercato globale e si prevede che crescerà a un tasso annuo composto (CAGR) di circa il 3,8% . Cina, Giappone, Corea del Sud e India offrono un'ampia base produttiva per materiali da costruzione, vernici e rivestimenti, detergenti, carta e prodotti industriali. L'espansione dei rivestimenti a base d'acqua e l'aumento della produzione interna di prodotti chimici speciali sostengono la domanda.
- Segmento più ampio: Il segmento dei polimeri o polielettroliti è il più ampio e si prevede che crescerà a un CAGR di circa il 3,6% nel periodo 2026-2034 . Queste sostanze chimiche offrono una forte stabilizzazione sterica o elettrosterica e sono adatte a sistemi di pigmenti ad alto contenuto di solidi, rivestimenti a base acquosa e formulazioni in cui il controllo della viscosità e la stabilità allo stoccaggio sono importanti.
- Segmento ad alta crescita: il settore petrolifero e del gas è quello a più rapida crescita, con un CAGR previsto di circa il 3,9% . Fluidi di perforazione, prodotti chimici per la produzione, lubrificanti e formulazioni speciali richiedono un'efficace stabilizzazione delle particelle in condizioni estreme di temperatura, salinità e sforzo di taglio.
- Aziende chiave analizzate nel dettaglio: ALTANA AG, Arkema Group, Ashland Inc., BASF SE, Cera Chem Pvt. Ltd., Clariant AG, Evonik Industries AG, Harmony Additives Private Limited, The Dow Chemical Company e The Lubrizol Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Nell'ambito dei disperdenti organici si sono registrate evoluzioni, passando da semplici agenti bagnanti e stabilizzanti a disperdenti in grado di controllare le interazioni tra pigmenti e cariche, la viscosità, la formazione del colore, la sedimentazione e la stabilità complessiva del sistema. La crescente importanza dei disperdenti polimerici e polielettrolitici è dovuta alle loro superiori capacità di stabilizzazione delle particelle rispetto ai disperdenti a basso peso molecolare. Nel settore dei rivestimenti, la scelta del disperdente dipende più probabilmente dalla chimica superficiale dei pigmenti, dalla compatibilità con il legante, dalla concentrazione di solidi, dalla quantità di acqua e dalla reologia desiderata.
Le novità di prodotto degli ultimi tempi hanno evidenziato questa tendenza. Ad esempio, BASF ha introdotto nel 2025 Sokalan CP 301, un disperdente facilmente biodegradabile per formulazioni agricole, ma utile anche nella preparazione di dispersioni di pigmenti per applicazioni di rivestimento e adesive.
Le prospettive del mercato dei disperdenti organici dipendono sempre più dallo sviluppo di formulazioni a base acquosa e ad alto contenuto di solidi. I produttori si stanno concentrando su strutture polimeriche, segmenti di affinità per i pigmenti, materie prime di origine biologica e sulla creazione di tecnologie che limitino i VOC (composti organici volatili) e le sostanze ausiliarie tossiche.
I fattori normativi continueranno a essere decisivi. Le normative europee e di altri paesi influenzeranno la scelta degli additivi a causa del divieto di sostanze persistenti, COV, APEO e altri ingredienti di formulazione. I produttori in grado di preservare le proprietà di dispersione e al contempo ridurre i costi normativi avranno buone probabilità di aggiudicarsi formulazioni e clienti.
Ambito del rapporto sul mercato dei disperdenti organici
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 4,36 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 5,86 miliardi di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 3,34% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei disperdenti organici
La crescita del mercato dei disperdenti organici dipende in larga misura dalla crescente sofisticazione delle formulazioni. Pigmenti e cariche tendono ad agglomerarsi a causa dell'attrazione reciproca tra le particelle, con conseguente aumento della viscosità, diminuzione dell'intensità del colore, scarsa brillantezza e sedimentazione. Per superare queste difficoltà, i disperdenti organici si adsorbono sulla superficie delle particelle, stabilizzandole elettrostaticamente, stericamente o elettrostericamente. Di conseguenza, qualsiasi cambiamento nelle esigenze di formulazione a valle influisce sulla scelta della composizione chimica del disperdente.
La domanda si sposta dalle esigenze prestazionali della formulazione alla selezione degli additivi e infine al consumo di prodotti chimici speciali. Le aziende produttrici di vernici richiedono, ad esempio, un elevato carico di pigmenti e una bassa viscosità, mentre i consumatori industriali possono essere interessati a proprietà come la protezione dalla corrosione, l'aspetto, la stabilità o la compatibilità con sistemi multi-legante. In altre parole, i disperdenti vengono scelti specificamente per ogni formulazione e non come additivi generici. La linea Solsperse di Lubrizol rappresenta un buon esempio di differenziazione del prodotto per formulazioni a base acquosa, non acquose, ad alto contenuto di solidi, pigmentate e composite.
Secondo il rapporto sul mercato dei disperdenti organici, la struttura dei fornitori comprende aziende chimiche specializzate multinazionali e produttori regionali di additivi. Il segmento BYK di ALTANA, la divisione Coatex di Arkema, Clariant, Evonik, Lubrizol e Dow offrono prodotti disperdenti differenziati nei segmenti di vernici decorative, vernici industriali, inchiostri, materie plastiche e altri ancora. ALTANA descrive i suoi additivi bagnanti e disperdenti come uno dei principali gruppi di prodotti BYK, mentre Arkema offre disperdenti a base di policarbossilati per vernici industriali a base d'acqua attraverso il portafoglio Coatex.
Pertanto, la competizione si baserà sulle differenze prestazionali. La competizione coinvolge la progettazione dei polimeri, la compatibilità con i pigmenti, le formulazioni a basso contenuto di VOC, gli ingredienti sostenibili o bilanciati in massa, i gradi specializzati, i servizi di supporto e la presenza regionale. Lo sviluppo del TEGO Dispers 695 per inchiostri poliuretanici a base solvente e a polimerizzazione per radiazioni da parte di Evonik nel 2026 rappresenta un esempio del livello più alto di tale competizione.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei disperdenti organici: approfondimenti strategici
Approfondimenti regionali
Mercato dei disperdenti organici in Nord America
Nel 2025, il Nord America rappresentava circa il 31% della quota di mercato globale dei disperdenti organici e si prevede che crescerà a un tasso annuo composto (CAGR) di circa il 3,0% nel periodo di previsione. La regione beneficia di un'industria sviluppata di rivestimenti architettonici e industriali, di una diffusa manutenzione delle infrastrutture, di un'industria dei detergenti ben consolidata e delle attività del settore petrolifero e del gas.
Gli Stati Uniti dominano la domanda regionale grazie alla presenza di una vasta industria manifatturiera di vernici e prodotti chimici, unitamente all'ampio consumo a valle. Il Canada contribuisce alla domanda attraverso prodotti per l'edilizia, la cellulosa e la carta, le vernici industriali e le applicazioni energetiche. I produttori regionali offrono sempre più tecnologie a base d'acqua e a basse emissioni, mentre le aziende consolidate hanno sviluppato un'ampia rete di supporto tecnico per i formulisti.
Mercato statunitense dei disperdenti organici
Nel 2025, circa il 78% del mercato nordamericano dei disperdenti organici sarà detenuto dagli Stati Uniti, con un tasso di crescita annuo composto (CAGR) previsto di circa il 2,9%. Sebbene le vernici per l'edilizia rappresentino un importante segmento di utilizzo finale per il prodotto, le sue applicazioni si estendono anche a settori come la manutenzione industriale, le vernici per i trasporti, gli inchiostri, i detergenti e i prodotti per l'industria petrolifera.
L'OROTAN 2028C di Dow, ad esempio, è progettato per rivestimenti, inchiostri e adesivi a base d'acqua e fornisce dispersione e stabilizzazione dei pigmenti. Allo stesso modo, Lubrizol fornisce disperdenti acquosi e non acquosi per rivestimenti, inchiostri, materie plastiche e materiali compositi.
Mercato europeo dei disperdenti organici
Nel 2025 l'Europa rappresenta circa il 28% del mercato totale e si prevede una crescita a un tasso annuo composto (CAGR) di circa il 3,1%. La Germania è un'importante regione per i prodotti chimici speciali e i rivestimenti, mentre la Francia è un'area chiave per i prodotti chimici utilizzati nei rivestimenti industriali e architettonici. Altre regioni importanti includono Regno Unito, Italia e Paesi Bassi, grazie alla produzione di rivestimenti e materiali da costruzione, nonché di prodotti chimici e processi industriali.
Le prestazioni ambientali sono di fondamentale importanza per l'Europa in termini di requisiti normativi. La gamma di disperdenti Clariant comprende disperdenti per sistemi a base acquosa e a base solvente, alcuni dei quali caratterizzati da basse emissioni di VOC e assenza di APEO. I nuovi disperdenti Clariant sono pensati per applicazioni in vernici industriali e decorative.
Mercato dei disperdenti organici nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) rappresentava circa il 26% della quota di mercato globale e si prevede che registrerà un tasso di crescita annuo composto (CAGR) di circa il 3,8%. La Cina è il principale centro regionale di produzione e consumo grazie alla sua vasta base produttiva nei settori dei materiali da costruzione, delle vernici, della carta, dei detergenti e della manifattura industriale. Il Giappone mantiene una forte domanda di additivi speciali ad alte prestazioni nei settori delle vernici, dei materiali per l'elettronica e della produzione avanzata. L'India si sta espandendo grazie all'edilizia, allo sviluppo delle infrastrutture, alle vernici, ai detergenti e alla produzione nazionale di prodotti chimici speciali.
Il vantaggio regionale è sempre più legato alla localizzazione. I formulisti in Asia necessitano di disperdenti che possano essere reperiti localmente ma che siano in grado di funzionare a livello globale senza dipendere dalla catena di approvvigionamento. Uno di questi produttori è Harmony Additives, che produce agenti bagnanti e disperdenti per vernici, inchiostri, rivestimenti e altri usi industriali.
Mercato dei disperdenti organici in Medio Oriente e Africa
Il Medio Oriente e l'Africa costituiscono un mercato più piccolo, ma strategicamente importante, per prodotti quali petrolio e gas, vernici, rivestimenti protettivi, detergenti, edilizia e manutenzione delle infrastrutture. I mercati del Golfo richiedono additivi che funzionino bene in condizioni difficili, mentre i mercati africani sono influenzati dal settore edile e dai rivestimenti importati. La crescita in questa regione può essere sfruttata nella misura in cui la formulazione e la produzione di prodotti chimici per l'industria petrolifera avvengono a livello locale.
Mercato dei disperdenti organici in Sud e Centro America
I settori dell'edilizia, delle finiture architettoniche, della manutenzione degli impianti industriali, dei detergenti, della carta e dell'energia sostengono l'economia del Sud e del Centro America. Il Brasile si afferma come principale polo di domanda grazie alla diversificazione delle attività manifatturiere e alla forte presenza di industrie di vernici e costruzioni nella regione. Un'altra importante fonte di vernici e prodotti industriali è il Messico. Cresce la necessità di disperdenti che aumentino la stabilità e riducano le emissioni delle formulazioni di vernici.
Analisi di segmentazione
Tipo
La segmentazione per tipologia comprende Oligomeri e Polimeri o Polielettroliti . Il segmento Polimeri o Polielettroliti è quello principale, grazie alla sua capacità di fornire stabilizzazione sterica o elettrosterica in sistemi di pigmenti e riempitivi esigenti. Si prevede che crescerà a un CAGR di circa il 3,6% fino al 2034. Si prevede che gli Oligomeri cresceranno a un CAGR di circa il 2,9% , grazie alle applicazioni in cui semplicità di formulazione, compatibilità e costo rimangono fattori importanti.
- Oligomero: Offre bagnabilità e stabilizzazione grazie a strutture molecolari relativamente compatte e rimane una soluzione valida laddove requisiti di dispersione moderati e considerazioni economiche sulla formulazione influenzino l'acquisto.
- Polimero o polielettrolita: garantisce una maggiore stabilizzazione delle particelle ed è sempre più utilizzato in formulazioni ad alto contenuto di solidi, a base acquosa, industriali e orientate alle prestazioni.
Uso finale
La segmentazione per utilizzo finale comprende Edilizia, Cellulosa e Carta, Petrolio e Gas, Detergenti e Altri settori di utilizzo finale . L'edilizia è il segmento principale più ampio e si prevede che crescerà a un CAGR di circa il 3,5% , riflettendo la domanda di vernici, rivestimenti, sistemi cementizi e prodotti chimici per l'edilizia. Il settore petrolifero e del gas è quello a più alta crescita, con un CAGR di circa il 3,9% , supportato da applicazioni disperdenti tecnicamente complesse in formulazioni legate al settore energetico. Si prevede che la cellulosa e la carta cresceranno a un CAGR di circa il 2,8% , mentre il settore dei detergenti dovrebbe espandersi a un CAGR di circa il 3,2% .
- Costruzioni: I disperdenti migliorano la distribuzione dei pigmenti, la dispersione dei riempitivi, la reologia e la stabilità della formulazione nei rivestimenti e nei prodotti chimici per l'edilizia.
- Industria della cellulosa e della carta: favorisce la dispersione di pigmenti e cariche, l'uniformità del rivestimento e la coerenza del processo.
- Settore petrolifero e del gas: utilizzato laddove sono richieste una dispersione stabile delle particelle e prestazioni di formulazione ottimali in condizioni operative difficili.
- Detergenti: favoriscono la sospensione dello sporco, prevengono la rideposizione, controllano la formazione di incrostazioni e garantiscono la stabilità della formulazione.
- Altri settori di utilizzo finale: include settori manifatturieri specializzati che richiedono stabilizzazione, bagnatura o dispersione controllata delle particelle.
Applicazione
La segmentazione per applicazione comprende il mercato decorativo, il mercato industriale, i rivestimenti per lattine e bobine e la manutenzione industriale . Si prevede che il mercato industriale crescerà a un CAGR di circa il 3,5% , riflettendo la domanda di rivestimenti che combinano efficienza di dispersione con prestazioni di resistenza alla corrosione, agli agenti chimici e alle sollecitazioni meccaniche. Si prevede che il mercato decorativo crescerà a un CAGR di circa il 3,2% , i rivestimenti per lattine e bobine a un CAGR di circa il 3,0% e la manutenzione industriale a un CAGR di circa il 3,8% .
- Mercato decorativo: i disperdenti favoriscono lo sviluppo del colore, la stabilità del pigmento, la brillantezza, l'uniformità della tinta e la qualità dell'applicazione nei rivestimenti architettonici.
- Mercato industriale: richiede disperdenti compatibili con leganti ad alte prestazioni, pigmenti, cariche e sistemi a base acquosa.
- Rivestimenti per lattine e bobine: la consistenza della formulazione e la compatibilità con i substrati metallici sono fondamentali, soprattutto quando è necessario preservare l'aspetto e la protezione del rivestimento.
- Manutenzione industriale: beneficia degli additivi che supportano i rivestimenti protettivi progettati per la resistenza alla corrosione, la durata e gli ambienti di applicazione più esigenti.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Mercato decorativo |
Alto |
A basso contenuto di VOC |
Maturo |
|
Mercato industriale |
Alto |
Alto contenuto di solidi |
Maturo |
|
Rivestimenti per lattine e bobine |
Mezzo |
Protezione metallica |
Scalatura |
|
Manutenzione industriale |
Mezzo |
Vita più lunga |
Scalatura |
Fattori di crescita e analisi dell'impatto sul mercato dei disperdenti organici
Espansione dei sistemi di rivestimento a base d'acqua e a basso contenuto di VOC
Il passaggio da formulazioni ad alto contenuto di solventi a sistemi a base d'acqua e a basse emissioni è un importante fattore di crescita. L'acqua modifica la bagnabilità dei pigmenti, l'interazione tra le particelle, la reologia e la stabilità della formulazione, aumentando l'importanza di disperdenti opportunamente progettati. Prodotti come Dispersogen Flex 100 di Clariant sono specificamente pensati per i sistemi di verniciatura a base d'acqua, ponendo l'accento sulle caratteristiche di assenza di APEO e solventi.
Questa transizione aumenta la domanda di disperdenti in grado di mantenere la concentrazione di pigmenti e lo sviluppo del colore senza compromettere la viscosità o la stabilità durante la conservazione. L'implicazione per il mercato è un graduale passaggio da additivi generici ad architetture polimeriche e tensioattive specifiche per l'applicazione.
Requisiti più elevati per il carico di pigmenti e riempitivi
I produttori di vernici cercano di aumentare il carico di solidi per migliorare la produttività, ridurre i costi di formulazione e limitare la manipolazione di solventi o acqua. Tuttavia, una maggiore concentrazione di particelle può aumentare la viscosità e favorire l'agglomerazione. Disperdenti efficaci riducono l'attrazione interparticellare e consentono ai formulisti di ottenere la reologia desiderata, preservando al contempo le prestazioni di pigmenti e cariche.
L'effetto è particolarmente rilevante per i rivestimenti industriali, le formulazioni per l'edilizia e i concentrati di pigmenti, dove l'efficienza degli impianti e l'aspetto finale influenzano direttamente l'economia della produzione.
Pressioni ambientali e normative sulla chimica degli additivi
Il controllo normativo sta spingendo i formulisti a rivalutare i disperdenti contenenti sostanze associate a persistenza, emissioni di COV o altre problematiche ambientali. Ciò crea un ciclo di sostituzione per le sostanze chimiche attualmente in uso e favorisce i fornitori in grado di dimostrare prestazioni equivalenti o migliori con una minore esposizione normativa.
Il Sokalan CP 301 di BASF, facilmente biodegradabile, e la crescente disponibilità di disperdenti privi di APEO e a basso contenuto di VOC dimostrano come i requisiti di sostenibilità vengano integrati nello sviluppo del prodotto, anziché essere trattati esclusivamente come questioni di conformità a valle.
Tendenze future del mercato dei disperdenti organici
Passaggio a disperdenti biodegradabili e di origine biologica.
Le tendenze del mercato dei disperdenti organici si concentrano sempre più sulla riduzione della persistenza ambientale, pur mantenendo la stabilità della formulazione. Lo sviluppo di disperdenti biodegradabili da parte di BASF e l'ECODIS P 90 MB di Arkema, descritto come un agente disperdente di origine biologica per sistemi a base acquosa, dimostrano la tendenza verso materie prime alternative e profili ambientali migliorati.
Questa tendenza influenza sia i fornitori di prodotti chimici che i formulisti, poiché le dichiarazioni di sostenibilità devono essere sempre più integrate senza compromettere la compatibilità dei pigmenti, le prestazioni reologiche o l'efficienza produttiva. I prodotti che combinano caratteristiche ambientali verificate con prestazioni tecniche equivalenti hanno maggiori probabilità di ottenere un'accettazione più ampia nelle formulazioni.
Crescita di iperdisperdenti specifici per applicazione
La tecnologia dei disperdenti si sta orientando verso prodotti più mirati, anziché verso formulazioni universali. Gli iperdisperdenti sono progettati in base alla chimica superficiale dei pigmenti, alla compatibilità con i leganti, all'ambiente del solvente e alle condizioni di processo. Il TEGO Dispers 695 di Evonik, lanciato per inchiostri poliuretanici a base solvente e a polimerizzazione per irradiazione, dimostra come i fornitori si stiano concentrando su sistemi di pigmenti e inchiostri specifici e difficili da disperdere.
È probabile che questa tendenza si estenda ai rivestimenti industriali, agli inchiostri digitali e convenzionali, alle materie plastiche e ai concentrati di pigmenti speciali. I clienti attribuiscono sempre più importanza all'efficienza e alla riproducibilità delle formulazioni, oltre che al costo degli additivi.
Portafogli di additivi privi di PFAS e a basso rischio
La regolamentazione chimica e i requisiti di sostenibilità dei clienti stanno spingendo la selezione del portafoglio prodotti oltre le tradizionali considerazioni sui COV (composti organici volatili). ALTANA ha riferito che BYK ha interrotto la fornitura di additivi contenenti PFAS alla fine del 2025 e ha ampliato le soluzioni disperdenti prive di PFAS per le materie plastiche.
Questo sviluppo indica che la differenziazione normativa sta diventando un fattore competitivo. I fornitori in grado di riprogettare i portafogli di additivi prima che le restrizioni diventino commercialmente dannose possono ridurre i rischi di riformulazione per i clienti e rafforzare l'accettazione del prodotto a lungo termine.
Opportunità di mercato per i disperdenti organici
Disperdenti speciali per rivestimenti industriali ad alte prestazioni
Esiste un'importante opportunità nel settore dei disperdenti progettati per rivestimenti industriali che richiedono un elevato carico di pigmenti, protezione dalla corrosione, viscosità stabile e compatibilità con leganti a base acquosa. I clienti nei settori dei rivestimenti protettivi, dei macchinari, delle infrastrutture e della manutenzione industriale richiedono sempre più spesso prestazioni costanti riducendo al contempo le emissioni di COV (composti organici volatili). I fornitori possono cogliere questa opportunità attraverso architetture polimeriche ottimizzate per pigmenti inorganici difficili, nerofumo e sistemi ad alto contenuto di PVC, supportate da servizi tecnici specifici per la formulazione.
Le opportunità offerte dal mercato dei disperdenti organici sono particolarmente rilevanti in Europa e Nord America, dove i requisiti normativi incoraggiano la sostituzione con formulazioni a basse emissioni, e nella regione Asia-Pacifico, dove la produzione di rivestimenti industriali è in espansione. Clariant, Arkema, Dow e Lubrizol dimostrano il valore commerciale di portafogli di disperdenti specifici per applicazione in questi sistemi.
Produzione localizzata di disperdenti nei centri manifatturieri emergenti
Un'ulteriore opportunità risiede nella produzione regionale e nel supporto tecnico per i formulisti in India, Cina, Sud-est asiatico e altri centri di produzione in espansione. La produzione locale può ridurre i tempi di consegna, limitare l'esposizione alle interruzioni logistiche internazionali e consentire la realizzazione di formulazioni personalizzate per pigmenti, riempitivi, leganti e condizioni di processo regionali.
I produttori regionali di additivi specializzati possono competere efficacemente combinando la flessibilità produttiva con la conoscenza delle applicazioni. Harmony Additives, ad esempio, produce agenti disperdenti per resine epossidiche, sistemi a base solvente, pigmenti inorganici, biossido di titanio e formulazioni a base acquosa, a dimostrazione delle potenzialità della specializzazione regionale.
Sviluppi recenti
- 21 maggio 2026: TEGO Foamex 8051 di Evonik Industries AG ha ricevuto un premio per l'innovazione nel settore dei rivestimenti, grazie alla sua tecnologia sostenibile per i rivestimenti a base d'acqua. Sebbene il prodotto sia un antischiuma e non un disperdente, il suo sviluppo rafforza la più ampia tendenza nel settore degli additivi per rivestimenti verso formulazioni a basso contenuto di VOC, prive di PFAS e ad alta efficienza, che influenza direttamente i requisiti prestazionali richiesti agli additivi disperdenti complementari.
- 17 marzo 2026: Clariant ha presentato al CAC 2026 soluzioni avanzate per la stabilità e la biocompatibilità delle formulazioni per applicazioni agricole, con particolare attenzione alle prestazioni e alla stabilità dei prodotti fitosanitari. Queste innovazioni affrontano le sfide legate alla formulazione e supportano prodotti agricoli più efficaci e sostenibili, rafforzando la domanda di disperdenti e additivi specifici per le formulazioni.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -