
Markt für Papier Chemikalien: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Papierchemikalien (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Typ (Bleichmittel, Funktionschemikalien, Sonstige); Anwendung (Verpackung, Druck, Etikettierung, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00005110
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 17, 2026


Marktgröße 2025
104,30 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
139,72 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
3,30 %
Wachstumsrate
Adressierbarer Markt
1.108,03 Mrd. US-Dollar
(2026–2034)
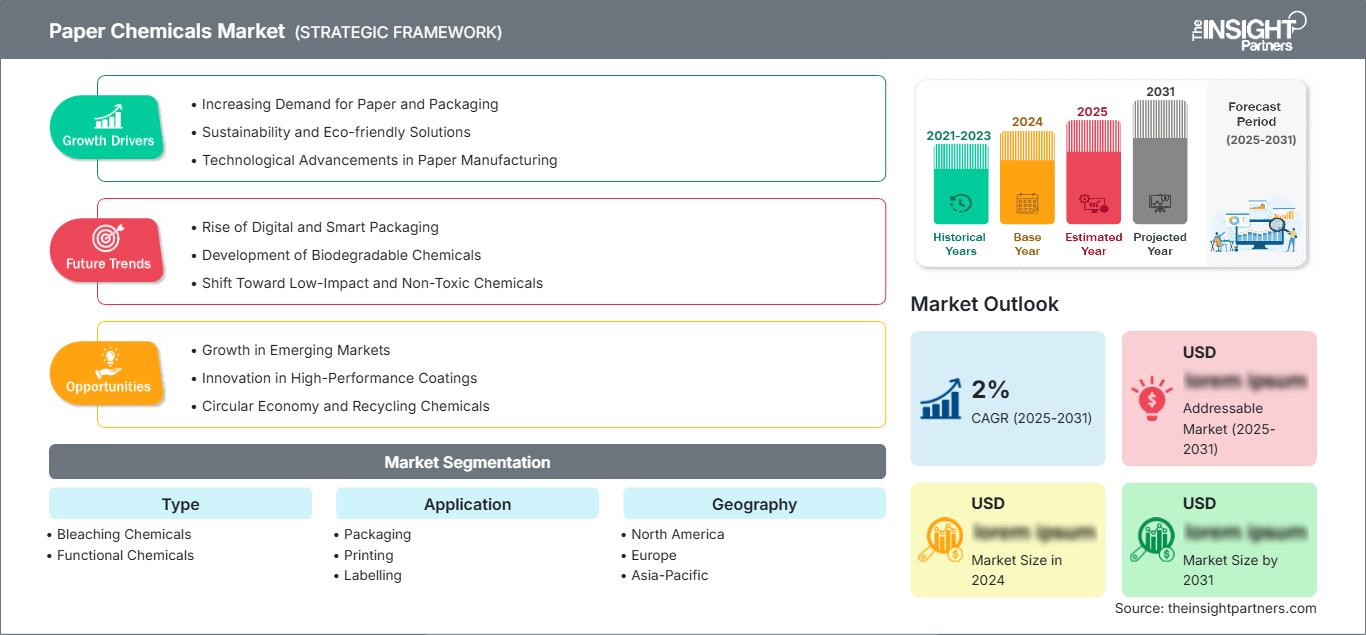
Der Markt für Papierchemikalien wurde 2025 auf 104,30 Milliarden US-Dollar geschätzt und soll bis 2034 auf 139,72 Milliarden US-Dollar anwachsen , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,30 % im Zeitraum 2026–2034 entspricht . Der Markt umfasst Chemikalien zur Verbesserung der Zellstoffverarbeitung, des Bleichens, der Papierherstellung, der Beschichtung, der Leimung, der Festigkeit, der Bedruckbarkeit und der funktionellen Eigenschaften. Die Nachfrage ist zunehmend mit der Umstellung auf Verpackungen, der Nutzung von Recyclingfasern, der Ressourceneffizienz und den strengeren Umweltauflagen verbunden, die Papierfabriken und nachgelagerte Verarbeiter betreffen.
Nordamerika bleibt ein technologisch ausgereifter Markt, der durch die Modernisierung von Papierfabriken, die Verarbeitung von Recyclingfasern und die Nachfrage nach leistungsfähigeren Verpackungsmaterialien gestützt wird. Die Marktprognose für Papierchemikalien wird durch eine geschätzte regionale durchschnittliche jährliche Wachstumsrate (CAGR) von 3,0–3,5 % im Zeitraum 2026–2034 gestützt . Der Fokus liegt dabei zunehmend auf geringerem Chemikalienverbrauch, verbesserter Prozesskontrolle, Wassereffizienz und funktionellen Additiven, die leichtere Papierstrukturen ermöglichen, ohne die Festigkeit oder Barriereeigenschaften zu beeinträchtigen.
Marktanalyse und Einblicke für Papierchemikalien
- Nordamerika: Es wird erwartet, dass Nordamerika im Jahr 2025 einen Marktanteil von 20–24 % am Papierchemikalienmarkt ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,0–3,5 % wachsen wird . Unterstützt wird dies durch die Nutzung von Recyclingfasern, die Umwandlung in Verpackungschemikalien, die Modernisierung der Papierfabriken und die Nachfrage nach effizienten Nass- und Funktionschemikalien.
- USA: Es wird erwartet, dass die USA im Jahr 2025 einen Anteil von 78–82 % am nordamerikanischen Markt ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 3,0–3,4 % wachsen werden , unterstützt durch die Produktion von Verpackungen, Tissue-Papier und Recyclingpapier.
- Europa: Der Anteil Europas wird im Jahr 2025 auf 23–27 % geschätzt , mit einem durchschnittlichen jährlichen Wachstum von 2,6–3,1 % zwischen 2026 und 2034. Deutschland, Italien, Frankreich, Finnland und Schweden bleiben aufgrund fortschrittlicher Mühlen und strenger Umweltauflagen wichtige Märkte.
- Asien-Pazifik: Es wird geschätzt, dass Asien-Pazifik im Jahr 2025 einen Marktanteil von 43–47 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 3,7–4,2 % wachsen wird , angeführt von China, Japan, Indien, Südkorea und Indonesien durch den Ausbau der Verpackungsindustrie und die Lokalisierung der Produktion.
- Größtes Segment: Funktionelle Chemikalien werden voraussichtlich im Jahr 2025 einen Marktanteil von 55–59 % halten und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,5–3,9 % wachsen , was die breite Verwendung in Festigkeits-, Schlichte-, Rückhalte- und Beschichtungsanwendungen widerspiegelt.
- Wachstumsstarkes Segment: Der Marktanteil von Verpackungen wird im Jahr 2025 voraussichtlich 47–51 % betragen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,7–4,2 % wachsen , angetrieben durch die Umstellung auf faserbasierte Verpackungen.
- Detaillierte Analyse der wichtigsten Unternehmen: Kemira Oyj, BASF SE, Solenis LLC, Akzo Nobel NV, Ecolab Inc., Ashland Inc., Harima Chemicals Group, Inc., Buckman Laboratories International, Inc., Archroma Management GmbH, Chemisphere Paper Technologies.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Trend bei Papierchemikalien hat sich von standardisierten Prozesskomponenten hin zu speziell entwickelten Formulierungen entwickelt, die auf Produktivität, Fasereffizienz und funktionellen Eigenschaften basieren. In modernen Zellstofffabriken wird die Kombination von Bleich-, Retentions-, Leimungs-, Festigkeits-, Beschichtungs- und Schadstoffkontrollchemikalien mit Prozesskontrollen immer üblicher. Der Einsatz von Recyclingzellstoff hat den Bedarf an der Kontrolle gelöster und kolloidaler Stoffe, Drainage, Ablagerungen, Schaumbildung und Festigkeitsverlust ohne Prozessunterbrechung erhöht.
Die zukünftige Entwicklung des Papierchemikalienmarktes konzentriert sich auf Chemie für Kreislauffasersysteme, reduzierten Wasserverbrauch und sicherere Rezepturen. Neue Wachstumsmärkte in Süd- und Südostasien bieten zusätzliches Wachstumspotenzial, und europäische Vorschriften beschleunigen die Umstellung auf recyclingfähige und umweltschonendere Chemikalien. Darüber hinaus verbessern die Hersteller ihre technischen Serviceleistungen, da Papierfabriken ihre Chemieprogramme anhand von Produktionsstabilität, Energieverbrauch, Faserrückhaltung, Abwasserbelastung und Endprodukteigenschaften bewerten.
Umfang des Marktberichts zu Papierchemikalien
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 104,30 Milliarden US-Dollar |
| Marktgröße bis 2034 | 139,72 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 3,30 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Papierchemikalien
Die Wachstumsaussichten des Marktes für Papierchemikalien hängen von Verpackungspapier, Karton, Tissuepapier und Spezialpapieren ab, da deren Herstellung die Aufrechterhaltung kontrollierter Festigkeit, Oberflächeneigenschaften, Helligkeit und Maschinenleistung erfordert. Die Wertschöpfungskette dieses Marktes umfasst die Versorgung mit Chemikalien und Materialien, die Rezepturentwicklung, die Logistik, die Anwendung im Papierwerk, die Prozesskontrolle und die Bereitstellung technischer Dienstleistungen. Der Einsatz von Recyclingfasern erhöht die Variabilität der Materialqualität und erfordert Maßnahmen zur Rückhaltung, Entwässerung, Festigkeitssteigerung, Entschäumung und Kontaminationskontrolle.
Die Angebotsfaktoren im Markt für Papierchemikalien unterscheiden sich je nach chemischer Art. Bleichverfahren basieren auf Zwischenprodukten mit Chlor, Sauerstoffoxidationsmitteln, Natronlauge, Wasserstoffperoxid und der Bereitstellung von Energie, während die Herstellung funktionaler Formulierungen mit Polymeren, Stärke, Harzen, Pigmenten, Fettsäurederivaten und anderen Spezialchemikalien verbunden ist. Transport- und Energiekosten können den Lieferpreis beeinflussen, insbesondere bei Chemikalien in großen Mengen.
Vielseitige Formulierungsmöglichkeiten, technische Dienstleistungen und die Integration von Chemikalien in die Papierherstellungsprozesse werden zu Schlüsselfaktoren für die Wettbewerbspositionierung im Markt. Laut dem Bericht zum Papierchemikalienmarkt können Unternehmen mit diversifizierten Produktlinien Cross-Selling-Lösungen anbieten, darunter Chemikalien für Bleiche, Nassverarbeitung, Leimung, Beschichtung und Wasseraufbereitung. Spezialisten hingegen können mit ihren einzigartigen Additiven konkurrieren. Kemira Oyj und Solenis LLC nehmen führende Positionen in der Faserverarbeitung und Funktionschemie ein, während BASF SE und Archroma Management GmbH Spezialformulierungen und nachhaltige Verpackungschemie anbieten.
Im Markt für Papierchemikalien fließen Investitionen in regionale Fertigung, Anwendungslabore, digitale Überwachung und schonendere Formulierungen. Die Harima Chemicals Group, Inc. verfügt über ein umfangreiches Sortiment an Papierchemikalien, insbesondere Leimungs- und Festigkeitschemikalien, während sich Buckman Laboratories International, Inc. auf Prozess- und Funktionschemikalien konzentriert. Ecolab Inc., Ashland Inc., Akzo Nobel NV und Chemisphere Paper Technologies verstärken den Wettbewerb mit ihren Spezialchemikalien für Prozesse, Beschichtungen, Wassermanagement und funktionelle Chemie. Strategische Differenzierung basiert zunehmend auf messbarer Papierfabrikleistung.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Papierchemikalien: Strategische Einblicke
Regionale Einblicke
Markt für Papierchemikalien in Nordamerika
Nordamerika wird voraussichtlich 2025 einen Marktanteil von 20–24 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,0–3,5 % wachsen. Die USA dominieren die regionale Nachfrage aufgrund ihrer umfangreichen Produktionskapazitäten in den Bereichen Verpackung, Hygienepapier, Druck und Spezialpapier. Die Modernisierung von Papierfabriken, die Verarbeitung von Altpapier und die Bemühungen zur Reduzierung des Frischwasserverbrauchs fördern den verstärkten Einsatz leistungsstarker Chemikalien.
Kanada liefert über seine Zellstoff- und Papierproduktion, während Mexiko von verstärkten Produktions- und Verpackungsaktivitäten profitiert. Die Lieferanten bieten ihre Produkte integriert an und decken dabei Bereiche wie Retention, Entwässerung, Festigkeitssteigerung, Leimung, Bleichung und Wassermanagement ab. Die regionalen Verbraucher achten auf die Wirksamkeit der Chemikalien, da Arbeitskosten, Energieaufwand, Abwasserbehandlung und Instandhaltungskosten einen Großteil der Gesamtkosten in den Papierfabriken ausmachen.
US-Papierchemikalienmarkt
Die USA machen 2025 etwa 78–82 % des nordamerikanischen Marktes aus und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,0–3,4 % wachsen. Die Nachfrage konzentriert sich auf Verpackungen, Hygienepapier, Karton und Spezialpapiere. Zu den Anbietern zählen Kemira Oyj, Solenis LLC, BASF SE, Ecolab Inc., Ashland Inc. und Buckman Laboratories International, Inc.
Zunehmend wichtige Anwendungen im Markt für Papierchemikalien konzentrieren sich auf die Kompatibilität mit Recyclingfasern, Trocken- und Nassfestigkeit, Leimung, Retention, Ablagerungskontrolle und Beschichtungseigenschaften. Die Hersteller untersuchen zudem die Prozesschemie im Hinblick auf Wasserverbrauch, Energiebedarf, Anlagenverfügbarkeit und Endprodukteigenschaften. Einen wichtigen Einfluss hat die Lebensmittel- und Getränkeverpackungsindustrie, da von den Faserkonstruktionen zunehmend funktionelle Barrieren gegen Fett und Feuchtigkeit sowie Recyclingfähigkeit erwartet werden.
Europäischer Markt für Papierchemikalien
Europa wird voraussichtlich 2025 einen Marktanteil von 23–27 % erreichen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,6–3,1 % wachsen, wobei Deutschland ein führender nationaler Markt ist. Die europäische Nachfrage wird maßgeblich von Recycling, Ressourceneffizienz, der Einhaltung von Chemikalienvorschriften und der Umstellung auf faserbasierte Verpackungen beeinflusst. In Großbritannien und Deutschland werden effizientere Rezepturen bevorzugt, die die Leistung bei geringerer Prozessintensität beibehalten. Zusätzliche Nachfrage besteht in Frankreich, Italien und Spanien durch die Bereiche Verpackung, Spezialpapiere und Weiterverarbeitung. Regionale Anbieter betrachten umweltfreundliche Additive, wasserbasierte Systeme und recycelbare Barrieresysteme als wichtige Geschäftsfelder.
Der britische Markt wird durch die Verarbeitung und das Recycling von Papier zu Verpackungen angetrieben, während der deutsche Markt aufgrund seiner großen Industrie und seines fortschrittlichen Papiermaschinensystems bevorzugt wird. Frankreich und Italien treiben die Nachfrage durch Lebensmittelverpackungen, Etiketten und Spezialpapiere an, während in Spanien die Nachfrage durch die Herstellung von Verpackungen und Hygienepapieren entsteht. In Europa werden bei der Auswahl von Chemikalien Abwassereigenschaften, Stoffbeschränkungen, Recyclingfähigkeit und die Eignung für Kreislauffasersysteme berücksichtigt.
Markt für Papierchemikalien im asiatisch-pazifischen Raum
Der Anteil des asiatisch-pazifischen Raums (APAC) wird 2025 auf 43–47 % geschätzt und soll im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,7–4,2 % wachsen. China ist der größte Konsummarkt, gefolgt von Japan, Indien, Südkorea und Australien. Steigende Verpackungsproduktion, Investitionen in Chemieanlagen, die Verarbeitung von Recyclingfasern und die Lokalisierung der Industrie treiben den lokalen Verbrauch von Chemikalien an.
China vereint eine bedeutende Papierproduktion mit hohem Verpackungsverbrauch, während Indien durch verstärkte Produktion an Bedeutung gewinnt. Japan und Südkorea konzentrieren sich auf Prozesseffizienz und hochwertige Papiersorten, Australien priorisiert Ressourceneffizienz und Recycling. Kreislaufwirtschaftliche Materialpolitik, industrielle Modernisierung und reduzierte Umweltverschmutzung werden die Entwicklung effizienter Bleich-, Funktions- und Prozesschemikalien im asiatisch-pazifischen Raum vorantreiben.
Markt für Papierchemikalien im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 4,2–4,8 % erwartet. Damit zählt die Region, ausgehend von einer kleineren Basis, zu den am schnellsten wachsenden regionalen Märkten. Saudi-Arabien und die Vereinigten Arabischen Emirate profitieren von industrieller Diversifizierung und Investitionen in die Verpackungsindustrie, während Südafrika aufgrund seiner etablierten Papierherstellung und Recyclingaktivitäten weiterhin eine wichtige Rolle spielt.
Für den Rest des Nahen Ostens und Afrikas ergeben sich Chancen durch Lebensmittelverpackungen, Hygienepapiere, Wellpappen und die auf Infrastruktur basierende Industrialisierung. Wasser ist ein wichtiger Faktor, insbesondere in Märkten mit trockenem Klima. Daher besteht vermehrtes Interesse an Chemikalien, die die Wiederverwendung von Prozesswasser ermöglichen und Abwasser minimieren. Die Lieferkette wird regionaler und bevorzugt Distributoren gegenüber Chemikalienimporten.
Segmentierungsanalyse
Typ
Die Produktsegmentierung erfolgt in Bleichmittel und Funktionschemikalien . Funktionschemikalien bilden weiterhin die größere Kategorie mit einer prognostizierten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,5–3,9 % im Zeitraum 2026–2034 . Dies ist auf ihren Einsatz in Bereichen wie Festigkeit, Leimung, Retention, Beschichtung und Prozesskontrolle zurückzuführen. Bleichmittel sind nach wie vor unerlässlich für Weißgrad, Zellstoffqualität und die Verarbeitung von Recyclingfasern, während verbesserte Oxidationssequenzen zunehmend Effizienz und Umweltverträglichkeit in den Vordergrund stellen.
- Bleichmittel: Diese Chemikalien tragen durch Oxidations- und Bleichprozesse zur Verbesserung der Helligkeit und Konsistenz des Zellstoffs bei. Die Nachfrage ist weiterhin eng mit der Primärzellstoffproduktion, der Qualität von Recyclingfasern, den Helligkeitsvorgaben, den Abwasseranforderungen und dem Bestreben der Papierfabriken nach einem geringeren Chemikalienverbrauch verknüpft.
- Funktionelle Chemikalien: Funktionelle Formulierungen verbessern Festigkeit, Schlichte, Retention, Drainage, Beschichtung, Bedruckbarkeit und Oberflächeneigenschaften. Ihre strategische Bedeutung nimmt zu, da sie zu Leichtbauprodukten führen, die gleichzeitig die mechanische Leistungsfähigkeit und einen stabilen Maschinenbetrieb gewährleisten.
Anwendung
Die Anwendungssegmentierung umfasst Verpackung , Druck und Etikettierung . Verpackung ist der führende Anwendungsbereich und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,7–4,2 % wachsen . Dies spiegelt die anhaltende Nachfrage nach Karton, Wellpappe und faserbasierten Alternativen wider. Der Drucksektor ist vergleichsweise ausgereift, während die Etikettierung spezielle Oberflächen-, Beschichtungs-, Haftungs- und Druckeigenschaften erfordert.
- Verpackung: Verpackungen benötigen vielfältige chemische Zusammensetzungen, da Festigkeit, Barrierewirkung, Feuchtigkeitsbeständigkeit, Bedruckbarkeit und Recyclingfähigkeit optimal aufeinander abgestimmt sein müssen. Die Nachfrage wird durch die Lebensmittel-, Getränke-, Konsumgüter-, E-Commerce- und Industrieverpackungsbranche gedeckt.
- Druckverfahren: Druckanwendungen hängen von der Qualität der Beschichtung, der Wechselwirkung der Tinte, der Oberflächenglätte, der Helligkeit und der Dimensionsstabilität ab. Die Anforderungen an die Chemie begünstigen zunehmend Formulierungen, die die Druckleistung erhalten und gleichzeitig geringere Flächengewichte und Recyclingfasern ermöglichen.
- Etikettierung: Etiketten erfordern kontrollierte Oberflächenenergie, Opazität, Glätte, Nassfestigkeit und Bedruckbarkeit. Spezielle chemische Systeme unterstützen Verarbeiter dabei, eine zuverlässige Druck- und Verarbeitungsleistung bei Papieretiketten für Lebensmittel-, Getränke-, Haushalts- und Industrieanwendungen zu gewährleisten.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Verpackung |
Hoch |
Faserbarrieren |
Skalierung |
|
|
Medium |
Oberflächensteuerung |
Reifen |
|
Beschriftung |
Medium |
Label Performance |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Marktes für Papierchemikalien
Erweiterung der Anwendungsbereiche faserbasierter Verpackungen
Die Umstellung auf faserbasierte Verpackungen führt zu einer steigenden Nachfrage nach Chemikalien, die Festigkeit, Feuchtigkeits- und Fettbeständigkeit, Bedruckbarkeit und Weiterverarbeitungseigenschaften verbessern. Diese Art von Verpackung ist besonders wichtig, da die Anforderungen an Papierstrukturen sehr hoch sein müssen und gleichzeitig Recyclingprozesse reibungslos funktionieren müssen. Chemikalienlieferanten profitieren von höheren Anteilen an Leichtfasern oder Recyclingfasern, da Leistungsadditive die geringeren Eigenschaften des Rohmaterials ausgleichen können. Die wirtschaftliche Bedeutung dieses Trends beschränkt sich nicht allein auf die Chemikalienmengen; Papierfabriken können ihre Maschinen effizienter betreiben, das Flächengewicht reduzieren und dank verbesserter Rezepturen die Produktspezifikationen einhalten. Bei der Verpackungsverarbeitung wird der Einsatz von Beschichtungen und Oberflächenbehandlungen, die Barriereeigenschaften bieten, aber die Wiederaufbereitung nicht beeinträchtigen, zunehmen.
Zunehmender Einsatz von Recyclingfasern und Prozessoptimierung
Die verstärkte Nutzung von Altpapier erhöht die Komplexität der Papierherstellung, da Recyclingfasern Verunreinigungen, gelöste Substanzen, kürzere Fasern und variable Bindungseigenschaften aufweisen können. Papierfabriken benötigen daher chemische Programme, die die Retention, Entwässerung, Formgebung, Festigkeit, Ablagerungskontrolle und Maschinensauberkeit stabilisieren. Die betrieblichen Auswirkungen sind erheblich, da instabile Nasspartiebedingungen zu Papierbrüchen, Stillstandszeiten, erhöhtem Energieverbrauch und Produktionsverlusten führen können. Funktionelle Chemikalien ermöglichen die Wiederherstellung der Leistungsfähigkeit, ohne ausschließlich auf höhere Faserzusätze angewiesen zu sein. Anbieter, die Chemie mit Prozessdiagnostik kombinieren, können ihren Mehrwert durch messbare Verbesserungen der Maschinenlaufleistung und Ressourceneffizienz nachweisen. Dieser Faktor ist besonders relevant in etablierten Papierproduktionsregionen, wo Papierfabriken ihre bestehenden Anlagen optimieren, anstatt große neue Kapazitäten aufzubauen. Die daraus resultierende Nachfrage begünstigt maßgeschneiderte chemische Programme gegenüber standardisierten Standardformulierungen.
Strengere Umweltauflagen und Ressourceneffizienz
Umweltauflagen veranlassen Papierhersteller, Wasserverbrauch, Chemikalienintensität, Emissionen und Abwasserbelastung zu reduzieren und gleichzeitig die Wirtschaftlichkeit der Produktion zu erhalten. Vorschriften zu Chemikalien, Recyclingfähigkeit von Verpackungen, Abwassereinleitung und Produktsicherheit beeinflussen die Rezepturentscheidungen in allen wichtigen Märkten. Die wirtschaftlichen Auswirkungen sind dort am stärksten, wo Papierfabriken strengen Genehmigungsauflagen unterliegen oder Kunden mit dokumentierten Nachhaltigkeitsvorgaben bedienen. Lieferanten reagieren darauf mit umweltschonenderen Bleichverfahren, erneuerbaren oder recycelten Rohstoffen, wasserbasierten Beschichtungen, effizienten Retentionssystemen und Chemikalien für geschlossene Prozesskreisläufe. Diese Lösungen können den Ressourcenverbrauch senken und gleichzeitig eine gleichbleibende Papierqualität gewährleisten. Die Auswirkungen beschränken sich daher nicht nur auf die Einhaltung von Vorschriften. Die Optimierung der Chemikalien kann die Produktivität der Papierfabriken steigern und die Betriebskosten senken, wodurch die Umweltleistung zunehmend mit Kaufentscheidungen und langfristigen Lieferantenbeziehungen verknüpft wird.
Zukunftstrends auf dem Markt für Papierchemikalien
Biobasierte und umweltschonendere Formulierungen
Die nächste Phase der Marktentwicklung für Papierchemikalien wird voraussichtlich den Fokus auf erneuerbare Rohstoffe, biobasierte Polymere, wasserbasierte Formulierungen und umweltschonendere Chemikalien legen. Anbieter entwickeln Lösungen, die die Abhängigkeit von fossilen Rohstoffen reduzieren und gleichzeitig Festigkeit, Leimung, Beschichtung und Barriereeigenschaften erhalten. Die Akzeptanz hängt von Kostenparität, Versorgungssicherheit, Anforderungen an den Lebensmittelkontakt und Kompatibilität mit bestehenden Anlagen in Papierfabriken ab. Biobasierte Chemie ist insbesondere für Verpackungsanwendungen relevant, da Markenartikler zunehmend die Materialzusammensetzung und die Entsorgungseigenschaften faserbasierter Verpackungen bewerten. Anbieter, die vergleichbare technische Leistungen bei gleichzeitig verbesserter Umweltbilanz nachweisen können, werden in Qualifizierungsprogrammen voraussichtlich bevorzugt. Langfristig sollte sich die Formulierungsentwicklung von einzelnen nachhaltigen Produkten hin zu integrierten Chemieplattformen entwickeln, die Zellstoffaufbereitung, Nassbehandlung, Beschichtung und Weiterverarbeitung abdecken.
Digitales Chemiemanagement und Optimierung im geschlossenen Regelkreis
Die Digitalisierung wird voraussichtlich den Einkauf und das Management von Prozesschemikalien in Mühlen grundlegend verändern, indem sie die Chemikaliendosierung mit Online-Messungen von Drainage, Retention, Bildung, Trübung, Leitfähigkeit und Maschinenleistung verknüpft. Anstatt einzelne Chemikalienzugaben unabhängig voneinander zu optimieren, können Mühlen die Chemie zunehmend als Teil eines vernetzten Prozessleitsystems steuern. Sensoren, automatisierte Dosierung, prädiktive Analysen und technischer Fernsupport tragen zur Stabilisierung der Produktion und zur Reduzierung von Überdosierungen bei. Dieser Ansatz eröffnet Lieferanten zudem die Möglichkeit, leistungsbasierte Servicemodelle einzuführen, in denen Chemikalienprogramme anhand vereinbarter Betriebsindikatoren bewertet werden. Die Akzeptanz dürfte zunächst bei großen Mühlen mit fortschrittlicher Automatisierungsinfrastruktur am höchsten sein, obwohl modulare Überwachungslösungen den Zugang auch für kleinere Hersteller erweitern können. Langfristig führt dies zu mehr Transparenz hinsichtlich Chemikalieneffizienz, Prozessvariabilität und Ressourcenverbrauch.
Marktchancen für Papierchemikalien
Integrierte Chemieprogramme für Kreislauffaserfabriken
Eine bedeutende Investitionsmöglichkeit bieten integrierte Chemieprogramme, die speziell für Papierfabriken mit hohem Recyclingfaseranteil entwickelt wurden. Prognosen zum Papierchemikalienmarkt zeigen, dass Kreislaufproduktionsmodelle koordinierte Lösungen anstelle isolierter Additive erfordern, da Verunreinigungen, Faserqualität, Entwässerung, Festigkeit und Abwassereigenschaften im gesamten Prozess interagieren. Anbieter können gebündelte Programme entwickeln, die Retention, Festigkeit, Leimung, Ablagerungskontrolle, Bleichung und Wassermanagement abdecken und durch Prozessanalysen unterstützt werden. Solche Modelle können die Kundenbeziehungen vertiefen und gleichzeitig wiederkehrende Einnahmen aus technischen Dienstleistungen generieren. Die vielversprechendsten Perspektiven ergeben sich voraussichtlich im asiatisch-pazifischen Raum und in Nordamerika, wo die Nachfrage nach Verpackungen und Recyclinginitiativen Papierfabriken dazu anregen, die Nutzung von Altpapier zu erhöhen. Anbieter sollten Anwendungslabore, lokale technische Teams und digitale Überwachungssysteme priorisieren, um Qualifizierungszyklen zu verkürzen und messbare Erträge auf Fabrikebene nachzuweisen.
Spezialchemie für Hochleistungspapierverpackungen
Der Übergang zu faserbasierten Verpackungen eröffnet Chancen für Spezialchemikalien, die Barrierewirkung, Festigkeit, Heißsiegelfähigkeit, Fettbeständigkeit und Feuchtigkeitsschutz bieten und gleichzeitig recyclingfähig bleiben. Anbieter können sich auf Premium-Anwendungen in den Bereichen Lebensmittel, Getränke, Gesundheitswesen und Konsumgüter konzentrieren, wo Verarbeiter höhere Anforderungen stellen als herkömmliche Papierqualitäten. Die Produktentwicklung sollte sich auf wasserbasierte Beschichtungen, umweltschonende Additive und multifunktionale Formulierungen fokussieren, die die Anzahl der Behandlungsschritte reduzieren. Diese Chance ist besonders attraktiv für Anbieter, die in der Lage sind, während der Qualifizierung mit Papierfabriken, Verarbeitern und Markeninhabern zusammenzuarbeiten. Der Markt für Papierchemikalien erweitert sich daher über die herkömmlichen Rohstoffe für die Papierherstellung hinaus hin zur chemiebasierten Materialentwicklung. Kommerzielle Strategien sollten anwendungsspezifische Formulierungen, regulatorische Dokumentation, Pilotversuche und skalierbare Fertigung priorisieren. Diese Fähigkeiten können Anbietern helfen, spezifikationsbasierte Aufträge zu sichern, anstatt primär über den Preis pro Chemikalieneinheit zu konkurrieren.
Aktuelle Entwicklungen
- Juni 2025: Kemira Oyj und Shanghai Bluepha Microbiology Technology Co., Ltd. haben eine dreijährige strategische Kooperation zur Vermarktung vollständig biobasierter PHA-Barrierebeschichtungen für Papier, Karton und Formfaserprodukte im asiatisch-pazifischen Raum geschlossen. Die Beschichtungen bieten Öl-, Wasser- und Fettbeständigkeit und fördern gleichzeitig die Wiederaufbereitung und das Recycling. Die Partnerschaft positioniert sich damit im Hinblick auf PFAS-freie und CO₂-ärmere Verpackungslösungen.
- Januar 2026: Mitsubishi Chemical Corporation – Die Mitsubishi Chemical Corporation hat eine Papierbeschichtungstechnologie vorgestellt, die auf ihrem EVOH-Copolymer SoarnoL und einem Ankerbeschichtungsmittel basiert und starke Gasbarriere- und Ölbeständigkeitseigenschaften bietet. Die Lösung ist für Lebensmittelverpackungen konzipiert und stellt eine PFAS-freie Alternative dar. Kundenbewertungen sind im Geschäftsjahr 2026 geplant, da die Vorschriften für PFAS-haltige Verpackungen verschärft werden.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -